Čl. I
Odkaz účinné od 1. 1. 2004Čl. Iúčinné od 1. 1. 2004Vyhláška č. 501/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou bankami a jinými finančními institucemi, se mění takto:
- účinné od 1. 1. 20041. V § 2 se doplňuje odstavec 4, který včetně poznámky pod čarou č. 8a) zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(4) Tato vyhláška se nevztahuje na účetní jednotky podle § 19 odst. 9 a § 23a zákona, pokud zvláštní právní předpis8a) nestanoví jinak.
- účinné od 1. 1. 20048a) Například zákon č. 586/1992 Sb., o daních z příjmů, ve znění pozdějších předpisů.“.
- účinné od 1. 1. 20042. V nadpisu části druhé se slova „§ 18odst. 4“ nahrazují slovy „§ 4 odst. 8“.
- účinné od 1. 1. 20043. V nadpisu hlavy I se za slovo „Rozsah“ vkládají slova „a způsob sestavování“.
- účinné od 1. 1. 20044. V § 6 odst. 1 větě první se za slova „obsahuje cenné papíry“ vkládají slova „včetně naběhlého příslušenství“.
- účinné od 1. 1. 20045. V § 6 se dosavadní text označuje jako odstavec 1 a doplňuje se odstavec 2, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(2) V položce „2. Státní bezkuponové dluhopisy a ostatní cenné papíry přijímané centrální bankou k refinancování“ se nevykazuje vložený derivát, který musí účetní jednotka oddělit od hostitelského nástroje, jestliže jsou současně splněny tyto podmínky:
- účinné od 1. 1. 2004a) ekonomické vlastnosti a rizika vloženého derivátu nejsou v těsném vztahu s ekonomickými vlastnostmi a riziky hostitelského nástroje,
- účinné od 1. 1. 2004b) finanční nástroj se stejnými podmínkami jako vložený derivát by jako samostatný nástroj splňoval definici derivátu,
- účinné od 1. 1. 2004c) hostitelský nástroj není oceňován reálnou hodnotou nebo je oceňován reálnou hodnotou, ale změny z ocenění jsou vykázány v příslušné položce rozvahy.
účinné od 1. 1. 2004Vložený derivát oddělený od hostitelského nástroje se vykáže v příslušné položce podrozvahy, reálná hodnota vloženého derivátu se vykáže v položce „11. Ostatní aktiva“ nebo v položce „4. Ostatní pasiva“.“.
- účinné od 1. 1. 20046. V § 7 odst. 1 větě první se za slova „poskytnuté úvěry centrální bance a jiným bankám,“ vkládají slova „včetně poskytnutých úvěrů centrální bance a jiným bankám v rámci repo obchodů,“.
- účinné od 1. 1. 20047. V § 7 odst. 1 větě první se za slova „cenné papíry pořízené v primárních emisích neurčené k obchodování“ vkládají slova „emitované bankami“.
- účinné od 1. 1. 20048. V § 7 se doplňuje odstavec 5, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(5) V případě vloženého derivátu účetní jednotka postupuje podle § 6 odst. 2.“.
- účinné od 1. 1. 20049. V § 8 odst. 1 větě první se za slova „pohledávky z plateb ze záruk, akreditivů,“ vkládají slova „poskytnuté úvěry v rámci repo obchodů,“.
- účinné od 1. 1. 200410. V § 8 odst. 2 se slova „za upsaný základní kapitál“ nahrazují slovy „z upsaného základního kapitálu“.
- účinné od 1. 1. 200411. V § 8 se doplňuje odstavec 5, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(5) V případě vloženého derivátu účetní jednotka postupuje podle § 6 odst. 2.“.
- účinné od 1. 1. 200412. V § 9 odst. 1 větě první se za slova „cenné papíry s pevným výnosem“ vkládají slova „včetně naběhlého příslušenství“.
- účinné od 1. 1. 200413. V § 9 odst. 2 se věta poslední zrušuje.
- účinné od 1. 1. 200414. V § 9 se doplňují odstavce 3 a 4, které znějí:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(3) Dluhové cenné papíry, které účetní jednotka získala jménem a ve prospěch třetí strany a zároveň je převzala do úschovy, k uložení, do správy či k obhospodařování, se vykazují v podrozvahových položkách „14. Hodnoty převzaté do úschovy, do správy a k uložení“ nebo „15. Hodnoty převzaté k obhospodařování“.
účinné od 1. 1. 2004(4) V případě vloženého derivátu účetní jednotka postupuje podle § 6 odst. 2.“.
- účinné od 1. 1. 200415. § 10 včetně nadpisu zní:
účinné od 1. 1. 2004 „§ 10
Odkaz účinné od 1. 1. 2004„§ 10účinné od 1. 1. 2004Akcie, podílové listy a ostatní podíly
účinné od 1. 1. 2004(1) Položka „6. Akcie, podílové listy a ostatní podíly“ obsahuje podílové listy, poukázky na akcie, zatímní listy, akcie a ostatní podíly v jiných než akciových společnostech, které nemají charakter účasti s rozhodujícím nebo podstatným vlivem, jsou určeny k obchodování nebo k prodeji, poskytnuté v rámci repo obchodů nebo půjčené. Položka obsahuje opravnou položku k ostatním podílům. Vlastní akcie a vlastní zatímní listy se samostatně vykazují v položce „8. Základní kapitál“. Vlastní podílové listy se vykazují v položce „12. Kapitálové fondy“.
účinné od 1. 1. 2004(2) Akcie, podílové listy a ostatní podíly, které účetní jednotka získala jménem a ve prospěch třetí strany a zároveň je převzala do úschovy, k uložení, do správy či k obhospodařování, se vykazují v podrozvahových položkách „14. Hodnoty převzaté do úschovy, do správy a k uložení“ nebo „15. Hodnoty převzaté k obhospodařování“.
účinné od 1. 1. 2004(3) V případě vloženého derivátu účetní jednotka postupuje podle § 6 odst. 2.“.
- účinné od 1. 1. 200416. § 14 včetně nadpisu zní:
účinné od 1. 1. 2004 „§ 14
Odkaz účinné od 1. 1. 2004„§ 14účinné od 1. 1. 2004Ostatní aktiva
účinné od 1. 1. 2004(1) Položka „11. Ostatní aktiva“ obsahuje zejména ostatní pohledávky ke třetím osobám, kladnou reálnou hodnotu derivátů včetně kladné reálné hodnoty vložených derivátů oddělených od hostitelského nástroje podle § 6 odst. 2, marže burzovních derivátů, odloženou daňovou pohledávku, ostatní pokladní hodnoty, zlato, jiné drahé kovy, pohledávky z obchodování s cennými papíry, nejsou-li součástí položky „3. Pohledávky za bankami a družstevními záložnami“ nebo „4. Pohledávky za klienty – členy družstevních záložen“.
účinné od 1. 1. 2004(2) V položce „11. Ostatní aktiva“ se dále vykazují zejména zásoby, nejsou-li vykázány v položce „13. Náklady a příjmy příštích období“, zúčtování se státním rozpočtem, poskytnuté provozní zálohy, ostatní neidentifikované pohledávky za klienty, členy družstevních záložen, dohadné účty aktivní. Položka obsahuje opravnou položku, která se vztahuje k pohledávkám za třetími osobami a poskytnutým provozním zálohám. V této položce se nevykazují účty časového rozlišení, které se vykazují v položce „13. Náklady a příjmy příštích období“.“.
- účinné od 1. 1. 200417. V § 15 nadpis zní: „Pohledávky z upsaného základního kapitálu“.
- účinné od 1. 1. 200418. V § 15 větě první se slova „Pohledávky za upsaný základní kapitál“ nahrazují slovy „Pohledávky z upsaného základního kapitálu“.
- účinné od 1. 1. 200419. V § 16 odst. 1 větě první se za slova „v dalších účetních obdobích“ vkládají slova „a zásoby, nejsou-li vykázány v položce „11. Ostatní aktiva“ “.
- účinné od 1. 1. 200420. V § 17 odst. 1 větě první se za slova „jsou bankou“ vkládají slova „, Českou konsolidační agenturou“.
- účinné od 1. 1. 200421. V § 17 odst. 1 větě první se slova „závazky z repo obchodů“ nahrazují slovy „přijaté úvěry v rámci repo obchodů“.
- účinné od 1. 1. 200422. V § 17 odst. 2 se za slova „nejsou bankou“ vkládají slova „, Českou konsolidační agenturou“.
- účinné od 1. 1. 200423. V § 17 odst. 2 se slova „závazky z repo obchodů“ nahrazují slovy „přijaté úvěry v rámci repo obchodů“.
- účinné od 1. 1. 200424. V § 17 se doplňuje odstavec 3, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(3) V případě vloženého derivátu účetní jednotka postupuje podle § 6 odst. 2.“.
- účinné od 1. 1. 200425. V § 18 odst. 1 větě druhé se za slova „než jsou banky nebo družstevní záložny,“ vkládají slova „včetně přijatých úvěrů v rámci repo obchodů“.
- účinné od 1. 1. 200426. V § 18 odst. 3 větě druhé se slova „včetně závazků z repo obchodů“ nahrazují slovy „včetně přijatých úvěrů v rámci repo obchodů“.
- účinné od 1. 1. 200427. V § 18 se doplňuje odstavec 4, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(4) V případě vloženého derivátu účetní jednotka postupuje podle § 6 odst. 2.“.
- účinné od 1. 1. 200428. V § 19 odst. 1 větě první se za slova „a dále“ vkládají slova „vlastní dluhové cenné papíry a“.
- účinné od 1. 1. 200429. V § 19 odst. 2 se slovo „příslušenství“ nahrazuje slovem „náklady“.
- účinné od 1. 1. 200430. V § 19 se doplňuje odstavec 3, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(3) V případě vloženého derivátu účetní jednotka postupuje podle § 6 odst. 2.“.
- účinné od 1. 1. 200431. V § 20 odst. 1 větě druhé se slova „deriváty se zápornou reálnou hodnotou“ nahrazují slovy „zápornou reálnou hodnotu derivátů včetně vložených derivátů oddělených od hostitelského nástroje podle § 6 odst. 2, závazky z krátkých prodejů akcií a podílových listů včetně závazku na dodání podílových listů při slučovaní podílových fondů“.
- účinné od 1. 1. 200432. V § 21 se slova „nejsou naběhlé úroky“ nahrazují slovy „není naběhlé příslušenství“.
- účinné od 1. 1. 200433. V § 21 poslední větě se slovo „vykazují“ nahrazuje slovem „vykazuje“ a slovo „vztahují“ slovem „vztahuje“.
- účinné od 1. 1. 200434. V § 24 odst. 1 se slovo „zapsaný“ nahrazuje slovy „zapisovaný i nezapisovaný“.
- účinné od 1. 1. 200435. V § 24 se na konci odstavce 1 doplňuje věta „V samostatné podpoložce účetní jednotka uvede splacený základní kapitál.“.
- účinné od 1. 1. 200436. V § 24 odst. 2 se slova „obchodní společností“ zrušují.
- účinné od 1. 1. 200437. V § 24 odst. 2 se za slova „než akciovou“ doplňují slova „společností. Tato podpoložka snižuje hodnotu základního kapitálu.“.
- účinné od 1. 1. 200438. V § 25 se dosavadní text označuje jako odstavec 1.
- účinné od 1. 1. 200439. V § 25 odst. 1 se věta poslední včetně poznámky pod čarou č. 11) zrušuje.
- účinné od 1. 1. 200440. V § 25 se doplňuje odstavec 2, který včetně poznámky pod čarou č. 11) zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(2) Tato položka obsahuje i emisní ážio v případě emise podílových listů11) a rozdíl mezi jmenovitou hodnotou podílových listů a jejich pořizovací cenou při zpětném odkupu k okamžiku sjednání odkupu.
- účinné od 1. 1. 200411) § 12 odst. 2 zákona č. 248/1992 Sb., ve znění pozdějších předpisů.“.
- účinné od 1. 1. 200441. V poznámce pod čarou č. 10) se na konci tečka nahrazuje čárkou a doplňují se slova „ve znění pozdějších předpisů.“.
- účinné od 1. 1. 200442. V § 27 větě první se slovo „přecenění“ nahrazuje slovem „ocenění“.
- účinné od 1. 1. 200443. V § 28 se za větu první vkládá věta „Tato položka obsahuje i jmenovitou hodnotu zpětně odkoupených podílových listů.“.
- účinné od 1. 1. 200444. V § 29 odst. 1 se slova „při přeceňování zajišťovacích derivátů na reálnou hodnotu“ nahrazují slovy „při ocenění zajišťovacích derivátů reálnou hodnotou“.
- účinné od 1. 1. 200445. V § 29 odst. 2 se slovo „přecenění“ nahrazuje slovem „ocenění“.
- účinné od 1. 1. 200446. Na konci § 30 se doplňují věty „Položka dále obsahuje změny účetních metod a opravy zásadních chyb nákladů a výnosů minulých účetních období (dále jen „opravy zásadních chyb“). V případě, že se nejedná o opravy zásadních chyb, vykazují se tyto opravy v příslušných položkách výkazu zisku a ztráty běžného období.“.
- účinné od 1. 1. 200447. V § 33 se označení odstavce 1 zrušuje.
- účinné od 1. 1. 200448. V § 40 se označení odstavce 1 zrušuje.
- účinné od 1. 1. 200449. V § 41 odst. 2 se slova „§ 34 odst. 2.“ nahrazují slovy „§ 35 odst. 2.“.
- účinné od 1. 1. 200450. V § 44 se na konci odstavce 2 doplňuje věta „V těchto položkách se vykazují i výnosy a náklady z poplatků a provizí, které mají povahu úroků a jsou vypočítávány ve vztahu k částkám pohledávek nebo závazků a dále zisky nebo ztráty ze zajišťovacích úrokových derivátů.“.
- účinné od 1. 1. 200451. V § 44 odst. 4 se slova „nabíhající úroky“ nahrazují slovy „naběhlé příslušenství“ a slovo „přecenění“ nahrazuje slovem „ocenění“.
- účinné od 1. 1. 200452. V § 44 odst. 4 se za slovo „diskontují“ vkládá slovo „očekávané“.
- účinné od 1. 1. 200453. V § 44 se na konci odstavce 4 doplňují věty „U cenných papírů k obchodování, k prodeji, u závazků z cenných papírů k obchodování, u cenných papírů držených do splatnosti se zbytkovou splatností v okamžiku vypořádání koupě kratší než jeden rok, u cenných papírů pořízených v primárních emisích neurčených k obchodování se zbytkovou splatností v okamžiku vypořádání koupě kratší než jeden rok a u emitovaných krátkodobých cenných papírů účetní jednotka může použít lineární metodu. Lineární metodu může účetní jednotka použít také pro vykázání úrokových výnosů pohledávek a úrokových nákladů závazků, a to v obdobích mezi jednotlivými splátkami, pokud tato období jsou kratší než jeden rok.“.
- účinné od 1. 1. 200454. § 47 včetně nadpisu zní:
účinné od 1. 1. 2004 „§ 47
Odkaz účinné od 1. 1. 2004„§ 47účinné od 1. 1. 2004Zisk nebo ztráta z finančních operací
účinné od 1. 1. 2004(1) Položka „6. Zisk nebo ztráta z finančních operací“ obsahuje zejména zisk nebo ztrátu z operací s cennými papíry určenými k obchodování nebo prodeji, které jsou vykázány v položkách „2. Státní bezkuponové dluhopisy a ostatní cenné papíry přijímané centrální bankou k refinancování“, „5. Dluhové cenné papíry“ a „6. Akcie, podílové listy a ostatní podíly“, z krátkých prodejů, oceňovací rozdíly cenných papírů. Položka dále obsahuje zisk nebo ztrátu ze zajišťovacích derivátů s výjimkou úrokových derivátů, zisk nebo ztrátu z prodeje ostatních podílů k prodeji spolu s opravnými položkami vytvořenými k těmto ostatním podílům, zisk nebo ztrátu z cenných papírů držených do splatnosti spolu s opravnými položkami vytvořenými k těmto cenným papírům, zisk nebo ztrátu z devizové činnosti, zisky a ztráty z ostatních operací nákupu a prodeje souvisejících s finančními nástroji k obchodování včetně drahých kovů a zisky nebo ztráty z jiných než zajišťovacích derivátů.
účinné od 1. 1. 2004(2) Investiční společnosti za jimi obhospodařované podílové fondy, investiční fondy a penzijní fondy vykazují v položce „6. Zisk nebo ztráta z finančních operací“ oceňovací rozdíly majetku a závazků oceňovaných reálnou hodnotou a zajišťovacích derivátů až v okamžiku jejich úbytku nebo vypořádání.“.
- účinné od 1. 1. 200455. V § 52 se slova „ani opravy nákladů a výnosů minulých účetních období,“ zrušují.
- účinné od 1. 1. 200456. V § 54 písm. f) se slovo „bance“ nahrazuje slovy „finanční instituci“.
- účinné od 1. 1. 200457. V § 60 odst. 3 se na konci textu písmene e) doplňují slova „na regulovaném trhu“.
- účinné od 1. 1. 200458. V § 63 se za písmeno a) vkládá nové písmeno b), které zní:
účinné od 1. 1. 2004 - účinné od 1. 1. 2004„b) výši zapisovaného a nezapisovaného základního kapitálu,“.
účinné od 1. 1. 2004Dosavadní písmena b) až h) se označují jako písmena c) až i).
- účinné od 1. 1. 200459. V § 65 se za slova „účetních metod,“ vkládají slova „opravy zásadních chyb,“.
- účinné od 1. 1. 200460. V nadpisu části čtvrté se číslo „2“ nahrazuje číslem „8“.
- účinné od 1. 1. 200461. V nadpisu § 67 se slova „odst. 2“ nahrazují slovy „odst. 8“.
- účinné od 1. 1. 200462. V poznámce pod čarou č. 15) se na konci tečka nahrazuje čárkou a doplňují se slova „ve znění pozdějších předpisů.“.
- účinné od 1. 1. 200463. V § 68 nadpis zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„Oceňovací rozdíly při uplatnění reálné hodnoty u cenných papírů
účinné od 1. 1. 2004(K § 27 odst. 6 zákona)“.
- účinné od 1. 1. 200464. V § 68 odst. 1 větě první se slova „přeceňují na reálnou hodnotu“ nahrazují slovy „oceňují reálnou hodnotou“.
- účinné od 1. 1. 200465. V § 68 odst. 1 větě druhé se slova „Změny reálné hodnoty“ nahrazují slovy „Oceňovací rozdíly“.
- účinné od 1. 1. 200466. V § 68 odst. 2 se slova „změny reálných hodnot“ nahrazují slovy „oceňovací rozdíly“ a slova „změny reálné hodnoty“ slovy „oceňovacích rozdílů“.
- účinné od 1. 1. 200467. V § 68 se odstavec 4 zrušuje.
- účinné od 1. 1. 200468. Za § 68 se vkládá nový § 68a, který včetně nadpisu zní:
účinné od 1. 1. 2004 „§ 68a
Odkaz účinné od 1. 1. 2004„§ 68aúčinné od 1. 1. 2004Oceňovací rozdíly při uplatnění reálné hodnoty u dlouhodobého hmotného majetku
účinné od 1. 1. 2004Investiční fond a penzijní fond oceňuje neprovozní dlouhodobý hmotný majetek podle zvláštního právního předpisu. Změny ocenění tohoto majetku se vykáží v příslušné položce pasiv nejméně jednou ročně. Při úbytku tohoto majetku se výsledná změna vykáže ve výkazu zisku a ztráty.“.
- účinné od 1. 1. 200469. V nadpisu § 69 se slova „odst. 2“ nahrazují slovy „odst. 8“ a slova „odst. 4“ slovy „odst. 6“.
- účinné od 1. 1. 200470. V § 69 odst. 3 větě první se slovo „přeceňuje“ nahrazuje slovem „oceňuje“.
- účinné od 1. 1. 200471. V § 69 odst. 3 větě druhé se slovo „přeceňuje“ nahrazuje slovem „oceňuje“.
- účinné od 1. 1. 200472. V § 69 odst. 3 větě třetí se slovo „přecenění“ nahrazuje slovem „ocenění“.
- účinné od 1. 1. 200473. V § 69 odst. 3 větě poslední se slovo „přecenění“ nahrazuje slovem „ocenění“.
- účinné od 1. 1. 200474. V § 69 odst. 4 větě první se slova „z přecenění“ nahrazují slovy „z ocenění“.
- účinné od 1. 1. 200475. V nadpisu § 70 se slova „odst. 2“ nahrazují slovy „odst. 8“ a slova „odst. 4“ slovy „odst. 6“.
- účinné od 1. 1. 200476. V § 70 odst. 2 se slova „z přecenění“ nahrazují slovy „z ocenění“.
- účinné od 1. 1. 200477. V § 70 odst. 3 větě druhé se slova „z přecenění“ nahrazují slovy „z ocenění“.
- účinné od 1. 1. 200478. V § 70 odst. 5 se slovo „přecenění“ nahrazuje slovem „ocenění“.
- účinné od 1. 1. 200479. V § 70 odst. 6 písm. c) se slova „změny reálných hodnot“ nahrazují slovy „oceňovací rozdíly“.
- účinné od 1. 1. 200480. V § 70 odst. 7 větě druhé se slovo „přecenění“ nahrazuje slovem „ocenění“.
- účinné od 1. 1. 200481. V § 70 se doplňuje odstavec 8, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(8) Derivát, který není označený účetní jednotkou za sjednaný za účelem zajištění, je označován jako derivát k obchodování a oceňovací rozdíly se vykazují ve výkazu zisku a ztráty alespoň k okamžiku sestavení řádné, mimořádné nebo mezitímní účetní závěrky a k okamžiku sestavení výkazů podle zvláštních právních předpisů.“.
- účinné od 1. 1. 200482. V nadpisu § 71 se slova „odst. 2“ nahrazují slovy „odst. 8“.
- účinné od 1. 1. 200483. Za § 72 se vkládá nový § 72a, který včetně nadpisu zní:
účinné od 1. 1. 2004 „§ 72a
Odkaz účinné od 1. 1. 2004„§ 72aúčinné od 1. 1. 2004Oceňovací rozdíly při uplatnění reálné hodnoty u pohledávek, které účetní jednotka nabyla a určila k obchodování
účinné od 1. 1. 2004(K § 4 odst. 8 a § 27 odst. 6 zákona)účinné od 1. 1. 2004Změny reálné hodnoty pohledávek, které účetní jednotka nabyla a určila k obchodování, se vykazují v příslušné položce výkazu zisku a ztráty.“.
- účinné od 1. 1. 200484. V nadpisu § 74 se číslo „2“ nahrazuje číslem „8“.
- účinné od 1. 1. 200485. V § 74 odst. 4 větě druhé se slova „z přecenění“ nahrazují slovy „z ocenění“.
- účinné od 1. 1. 200486. V § 74 se odstavec 6 zrušuje.
- účinné od 1. 1. 200487. V nadpisu § 75 se slova „odst. 2“ nahrazují slovy „odst. 8“.
- účinné od 1. 1. 200488. V § 75 se doplňuje odstavec 7, který zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„(7) Neprovozní dlouhodobý hmotný majetek, který se podle § 27 zákona oceňuje reálnou hodnotou, se neodpisuje.“.
- účinné od 1. 1. 200489. V nadpisu § 76 se číslo „2“ nahrazuje číslem „8“.
- účinné od 1. 1. 200490. V § 76 odst. 10 větě druhé se slovo „Výše“ nahrazuje slovem „Výši“.
- účinné od 1. 1. 200491. V nadpisu § 77 se číslo „2“ nahrazuje číslem „8“.
- účinné od 1. 1. 200492. V nadpisu § 78 se číslo „2“ nahrazuje číslem „8“.
- účinné od 1. 1. 200493. V nadpisu § 79 se číslo „2“ nahrazuje číslem „8“.
- účinné od 1. 1. 200494. V § 79 odst. 6 se slova „z přecenění“ nahrazují slovy „z ocenění“.
- účinné od 1. 1. 200495. V nadpisu § 80 se číslo „2“ nahrazuje číslem „8“.
- účinné od 1. 1. 200496. V § 80 odst. 4 písm. a) se za slova „klasické repo“ vkládá čárka a slova „kterým se rozumí přijetí úvěru se zajišťovacím převodem finančního aktiva“ a za slova „klasické reverzní repo“ se doplňuje čárka a slova „kterým se rozumí poskytnutí úvěru se zajišťovacím převodem finančního aktiva,“.
- účinné od 1. 1. 200497. V § 80 se odstavec 5 zrušuje.
účinné od 1. 1. 2004Dosavadní odstavce 6 a 7 se označují jako odstavce 5 a 6.
- účinné od 1. 1. 200498. V nadpisu části páté se číslo „6“ nahrazuje číslem „5“.
- účinné od 1. 1. 200499. V § 81 odst. 3 větě první se za slova „konsolidující účetní jednotky“ vkládají slova „nebo konsolidující zahraniční osoby“.
- účinné od 1. 1. 2004100. V § 86 odst. 1 písm. i) se slova „změny reálné hodnoty“ nahrazují slovy „oceňovací rozdíly“.
- účinné od 1. 1. 2004101. V příloze č. 1 části Aktiva bod 12 zní:
účinné od 1. 1. 2004 - účinné od 1. 1. 2004„12. Pohledávky z upsaného základního kapitálu“.
- účinné od 1. 1. 2004102. V příloze č. 2 bod 6 zní:
účinné od 1. 1. 2004 - účinné od 1. 1. 2004„6. Zisk nebo ztráta z finančních operací“.
- účinné od 1. 1. 2004103. Příloha č. 3 zní:
účinné od 1. 1. 2004 účinné od 1. 1. 2004„Příloha č. 3 k vyhlášce č. 501/2002 Sb. účinné od 1. 1. 2004 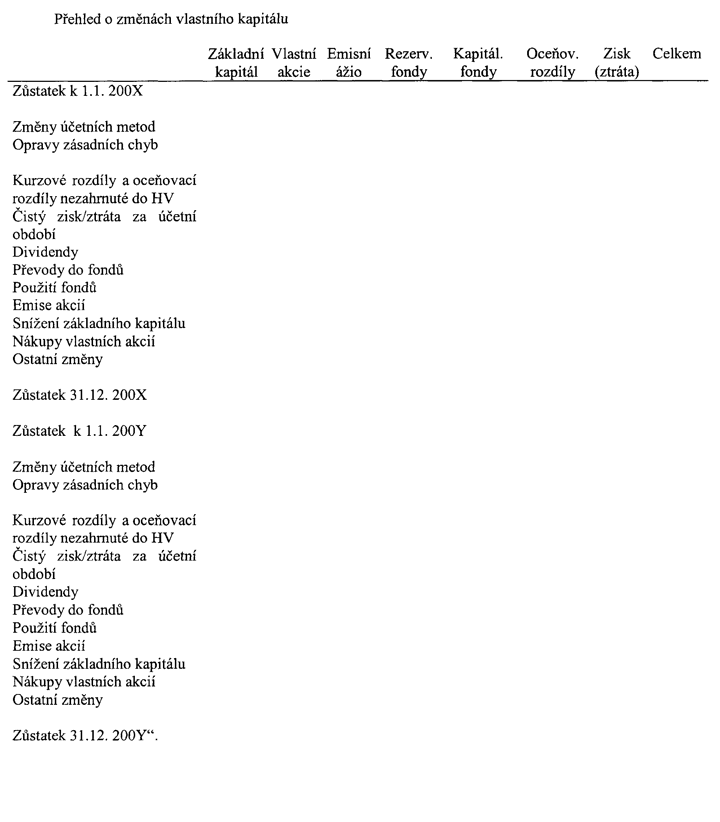
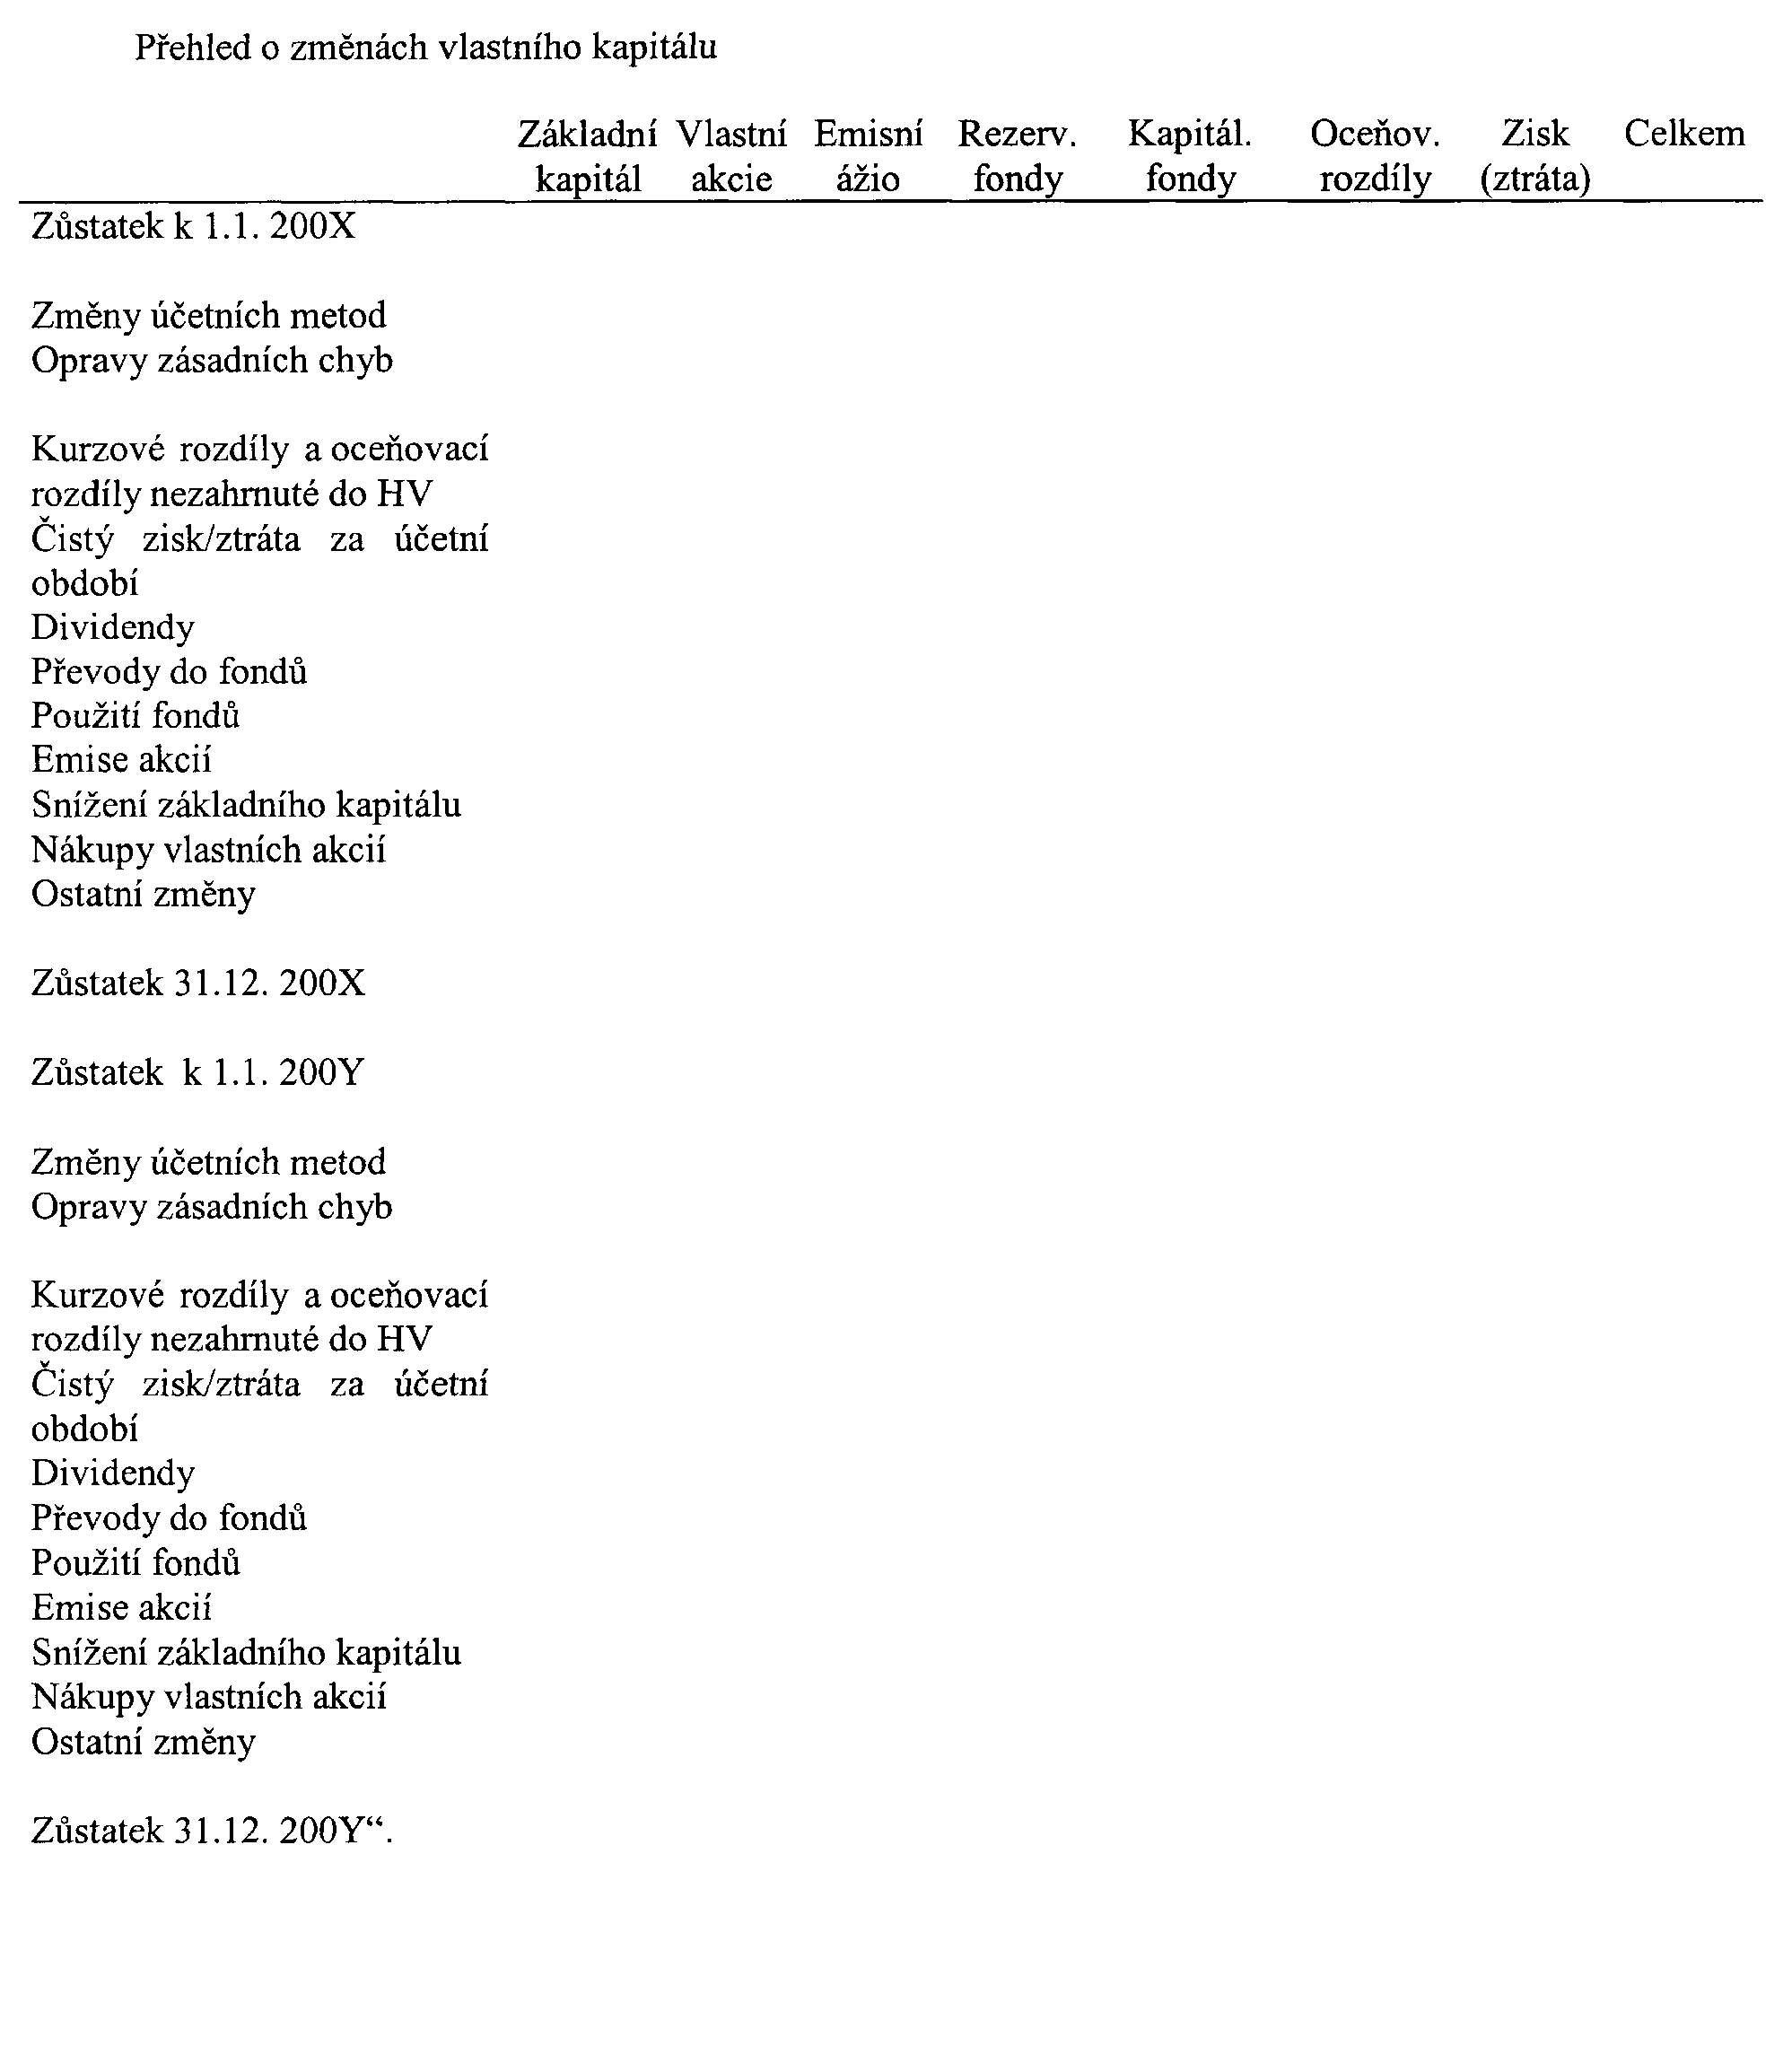
- účinné od 1. 1. 2004104. V příloze č. 4 účtové třídě 1 účtové skupině 12 se slova „Vklady a úvěry u centrálních bank“ nahrazují slovy „Vklady, úvěry a ostatní závazky a pohledávky za centrálními bankami“.
- účinné od 1. 1. 2004105. V příloze č. 4 účtové třídě 1 účtové skupině 14 se za slova „Vklady družstevních záložen“ doplňují slova „(jen družstevní záložny)“.
- účinné od 1. 1. 2004106. V příloze č. 4 účtové třídě 1 účtové skupině 15 se za slova „Úvěry družstevních záložen“ doplňují slova „(jen družstevní záložny)“.