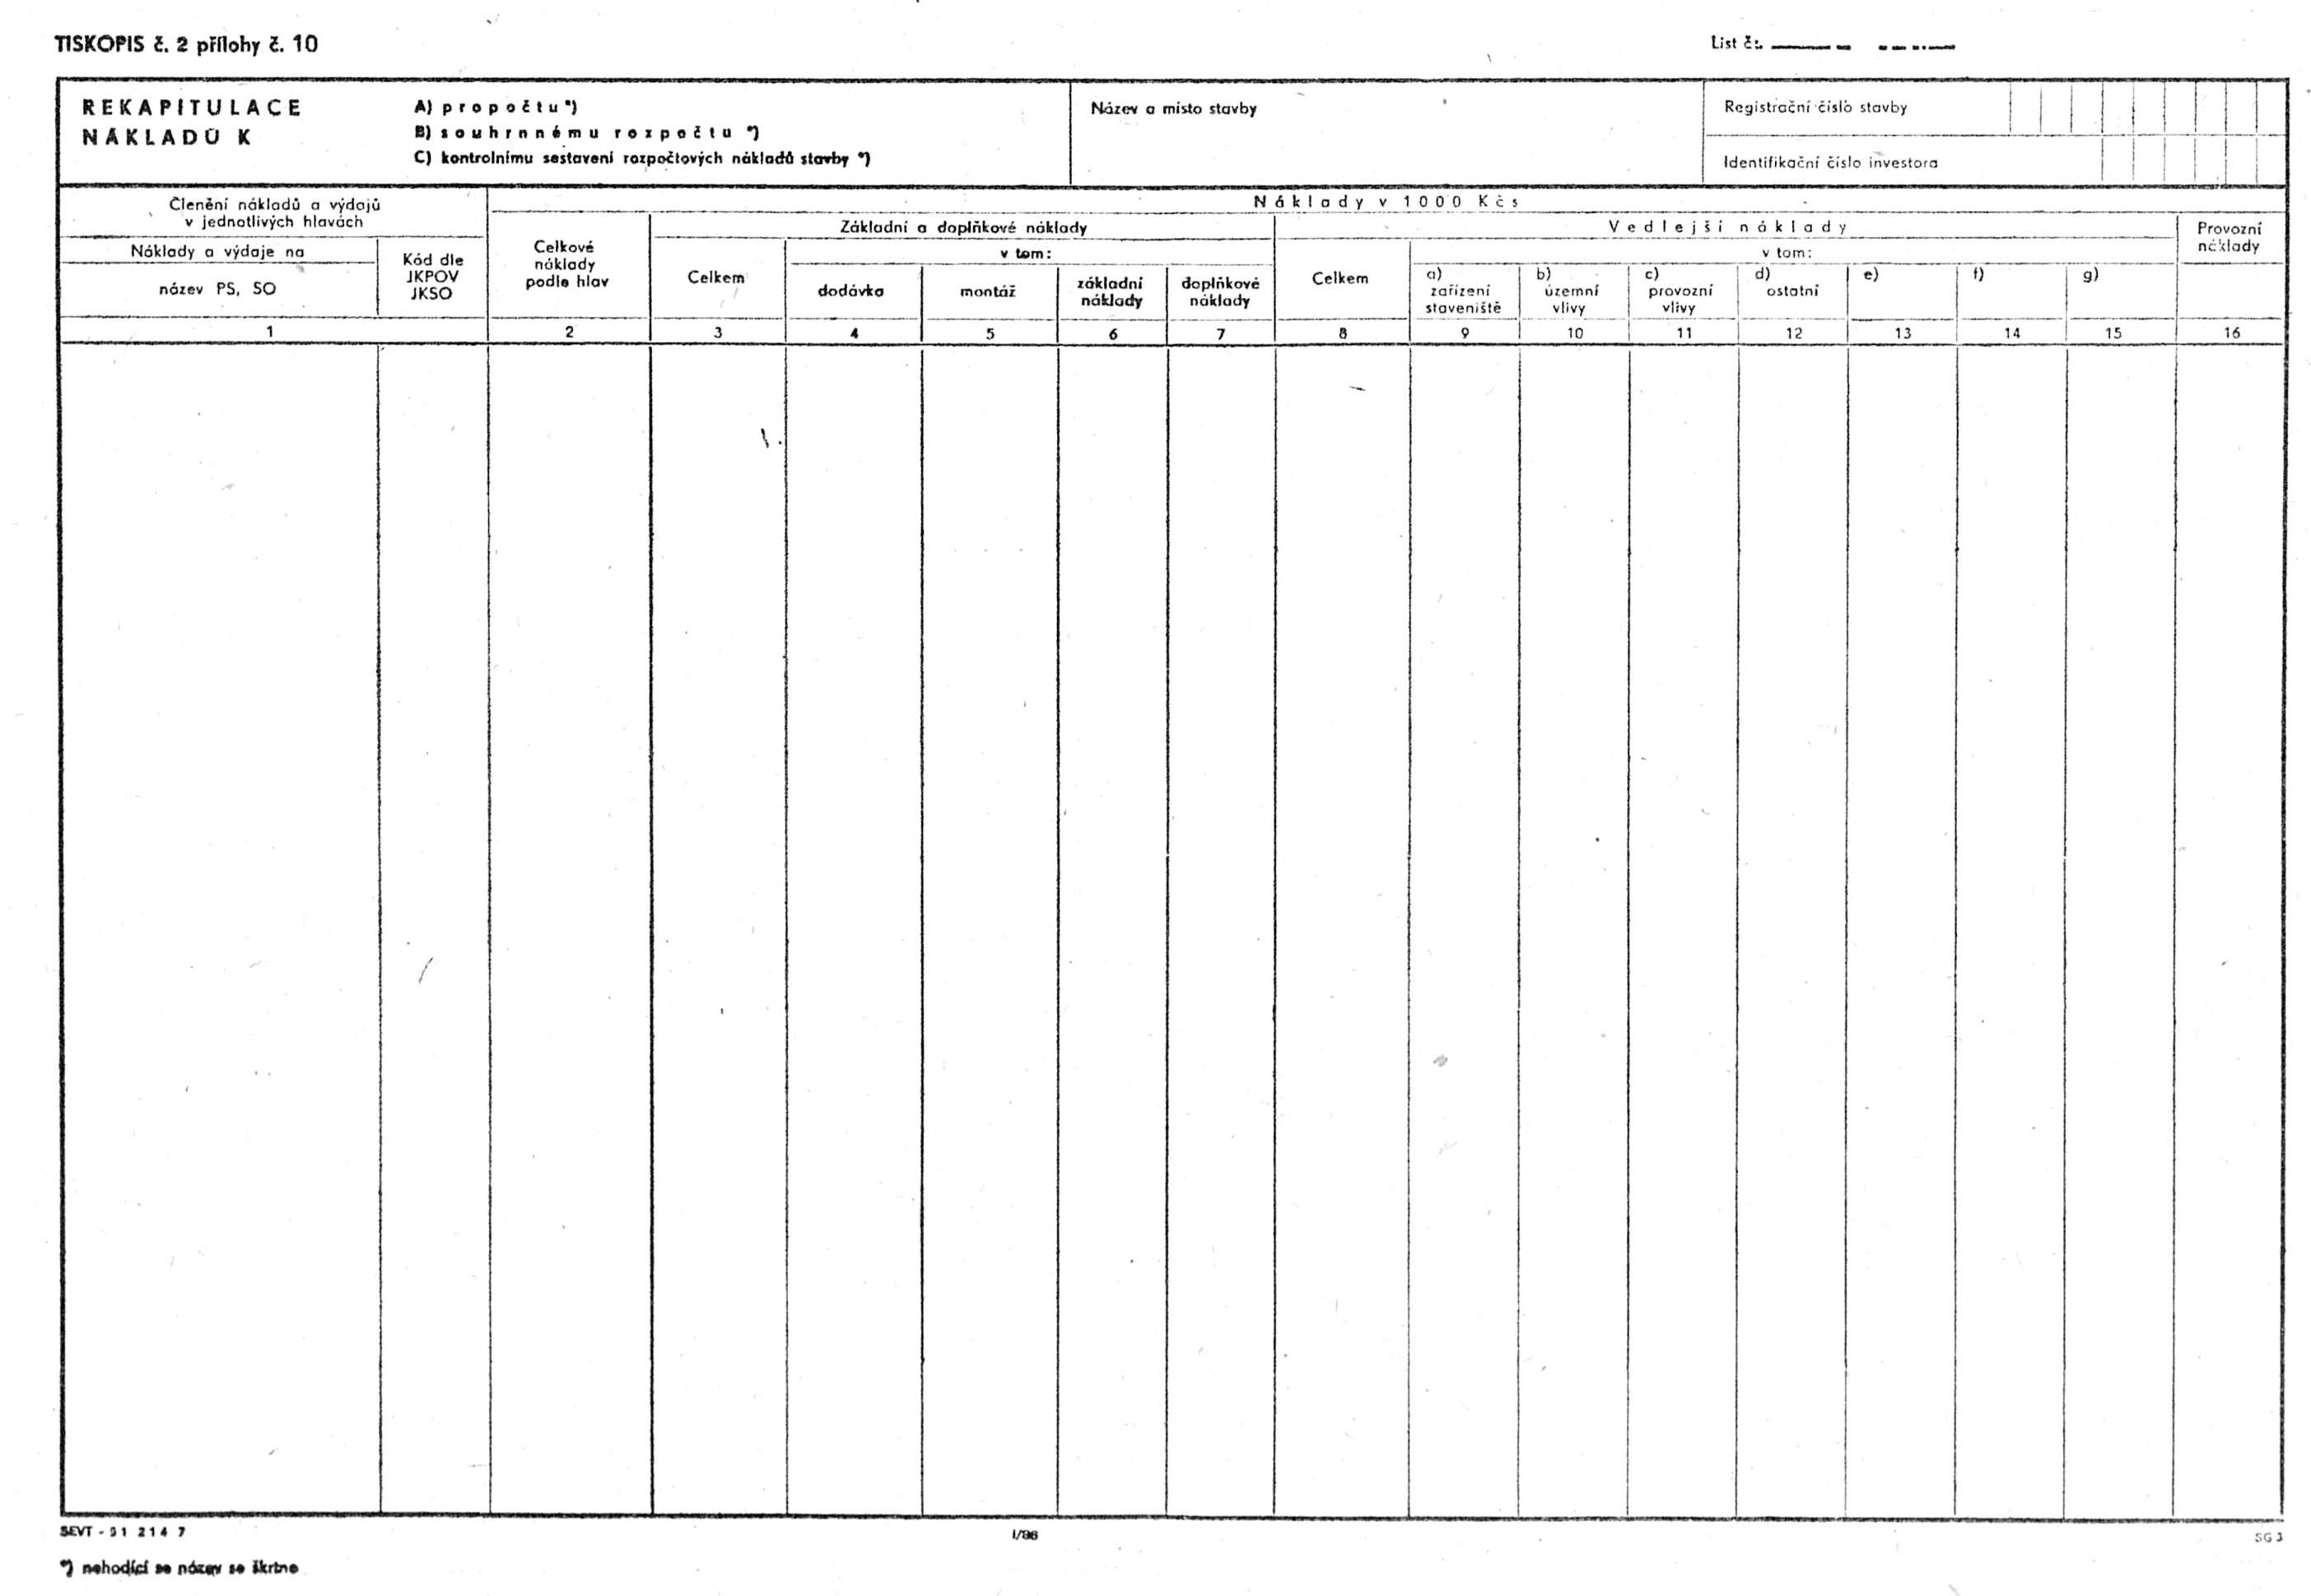
Hlava IX - náklady v členění uvedeném v příloze č. 11 se uvádějí pouze ve sloupci 2.
Hlava X - náklady v členění uvedeném v příloze č. 11 se uvádějí ve sloupci 2. Úhrn částek připadajících na příspěvky jiným investorům, vykazovaný v řádku 30 tiskopisu č. 1, se zjistí z údajů ve sloupci 2.
Hlava XI
- b) ostatní náklady hrazené z provozních (neinvestičních) prostředků v členění uvedeném v příloze č. 11 se uvedou rovněž ve sloupci 2;
- c) součet nákladů hlavy XI ve sloupci 2 se na tiskopisu č. 1 uvede v řádku 31. Úhrn nákladů na kompletační činnost zjištěný z údajů ve sloupci 2, se evidenčně vykáže samostatnou položkou v řádku 32 tiskopisu č. 1.
- III. Vysvětlivky k tiskopisu č. 3
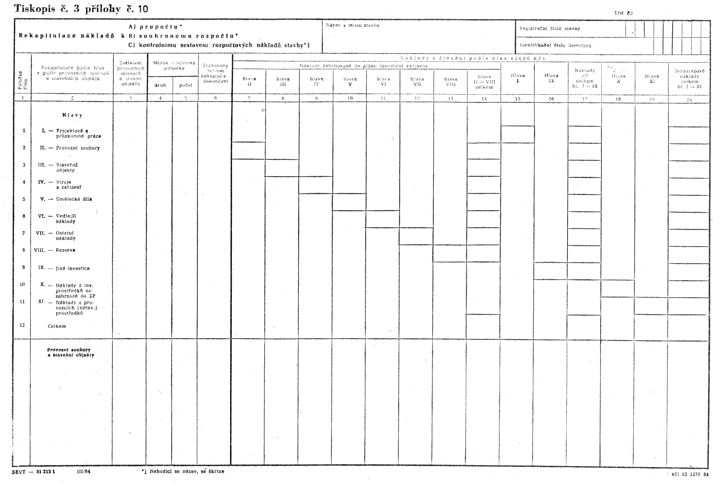
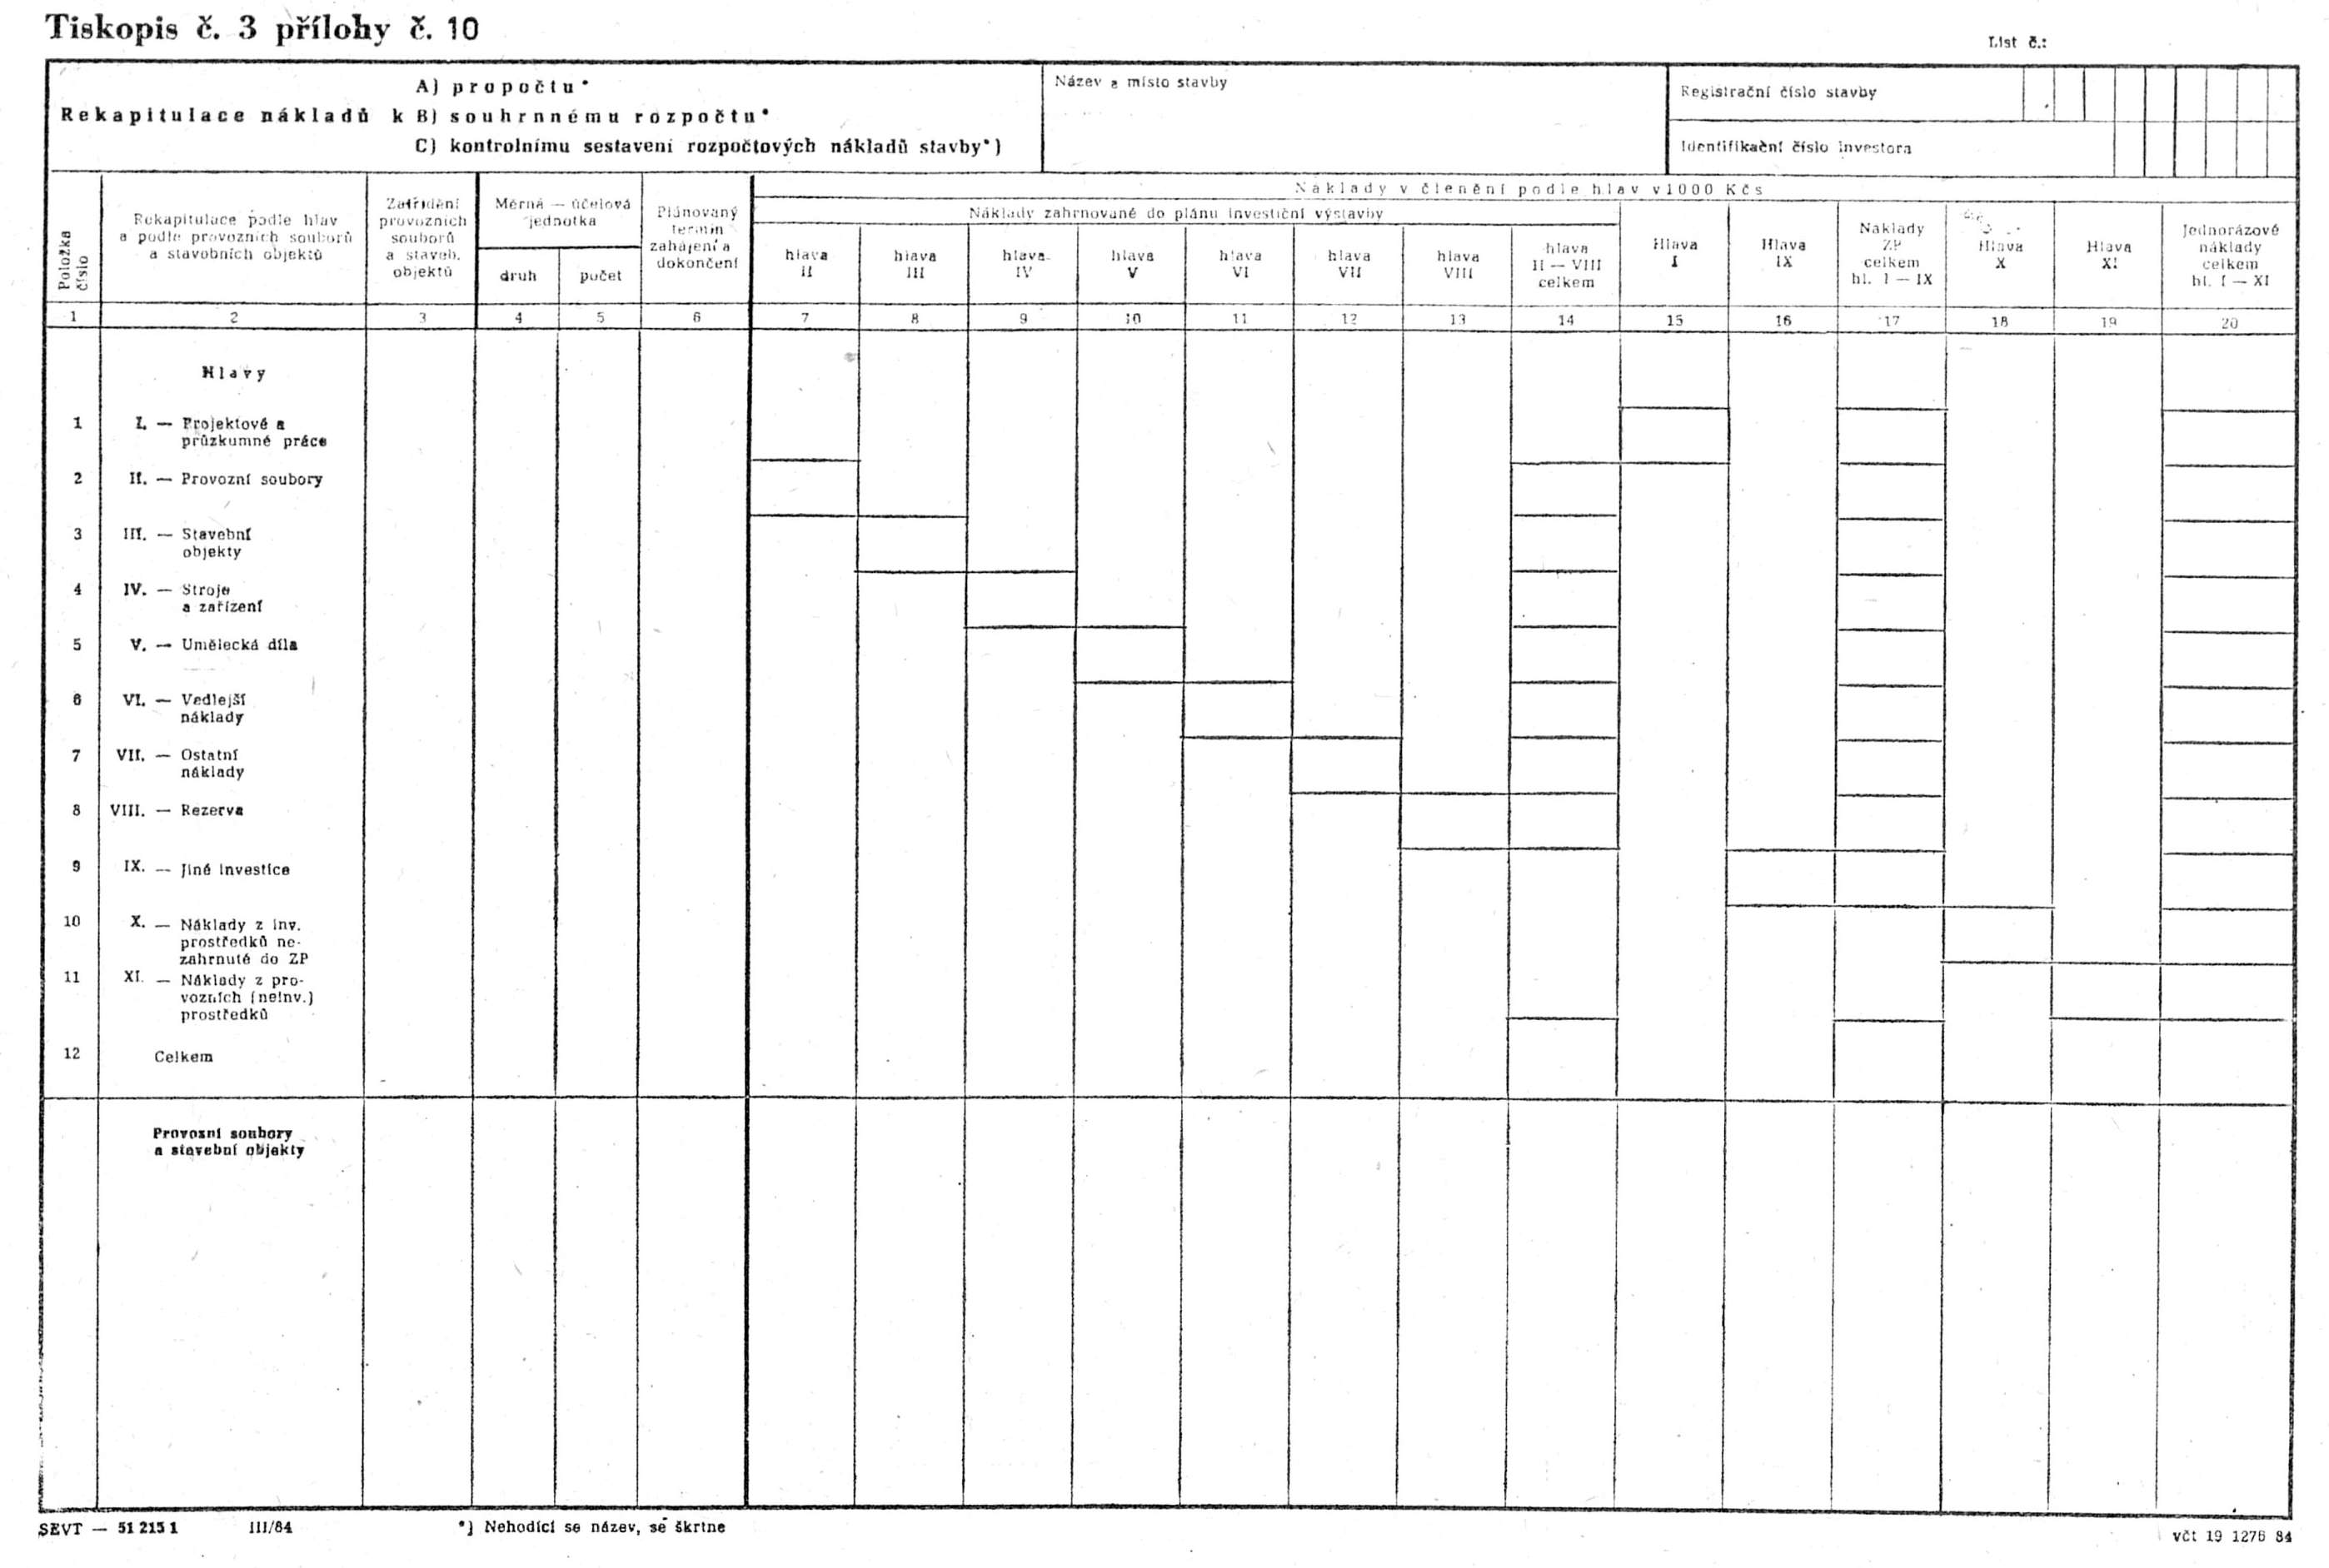
- 1. Skladba a forma tiskopisu je závazná a nesmí být měněna. Při zpracování nákladů obsažených v tiskopisu č. 3 na počítači může být použito výstupu z počítače za předpokladu, že obsah a struktura výstupu je shodná s tiskopisem č. 3.
- 2. Tiskopis se vyplňuje u staveb komplexní bytové výstavby
- a) při zpracování projektového úkolu jako rekapitulace k propočtu (A),
- b) při zpracování úvodního (jednostupňového) projektu jako rekapitulace nákladů k souhrnnému rozpočtu (B),
- c) při výkonu autorského dozoru jako rekapitulace nákladů ke kontrolnímu sestavení rozpočtových nákladů stavby (C), (§ 63 odst. 1 vyhlášky).
- 3. Podkladem pro sestavení rekapitulace nákladů jsou propočty, rozpočty a odbytové rozpočty provozních souborů, stavebních objektů, rozpočty ostatních výrobků a výkonů.
- 4. Nehodící se názvy tiskopisu se škrtnou.
- 5. V záhlaví se uvede název, místo stavby, registrační číslo stavby a identifikační číslo investora podle tiskopisu č. 1.
- 6. Všechny náklady v rekapitulaci k propočtu, souhrnnému rozpočtu a kontrolnímu sestavení se uvádějí v tisících Kčs bez desetinných míst.
- 7. Rekapitulace nákladů se sestavuje jednak podle hlav, jednak podle provozních souborů a stavebních objektů.
- 8. Celkové náklady stavby jsou v rekapitulaci podle hlav (pol. č. 1 až 12) rozčleněny šachovnicovým způsobem (horizontálně i vertikálně) do jedenácti hlav, přičemž souhrnné údaje jednotlivých hlav musí souhlasit s údaji ve sloupcích tiskopisu č. 1.
- 9. V rekapitulaci podle provozních souborů a stavebních objektů jsou náklady všech hlav rozvrženy na jednotlivé provozní soubory a stavební objekty. Součty takto rozvržených nákladů ve sloupci 7 až 20 musí být totožné s částkami uvedenými v těchto sloupcích v rekapitulaci podle hlav.
- IV. Rozdělení na ucelené části
- Náklady v hlavě II a III a mezisoučty nákladů pro jednotlivé ucelené části stavby (ve sloupci 3 a 8 tiskopisu č. 2) vyjádří generální projektant (u staveb mimo stavby KBV) na tiskopisu č. 2 v návaznosti na vymezení ucelených částí stavby s jejich dalším rozčleněním podle jednotlivých přímých dodavatelů (dovozců) investora (příloha č. 8 část F bod 1.1 a 1.2). Pro stavby KBV se postupuje obdobně s využitím tiskopisu č. 3 s tím, že náklady hlavy IV se přičlení k hlavě III.
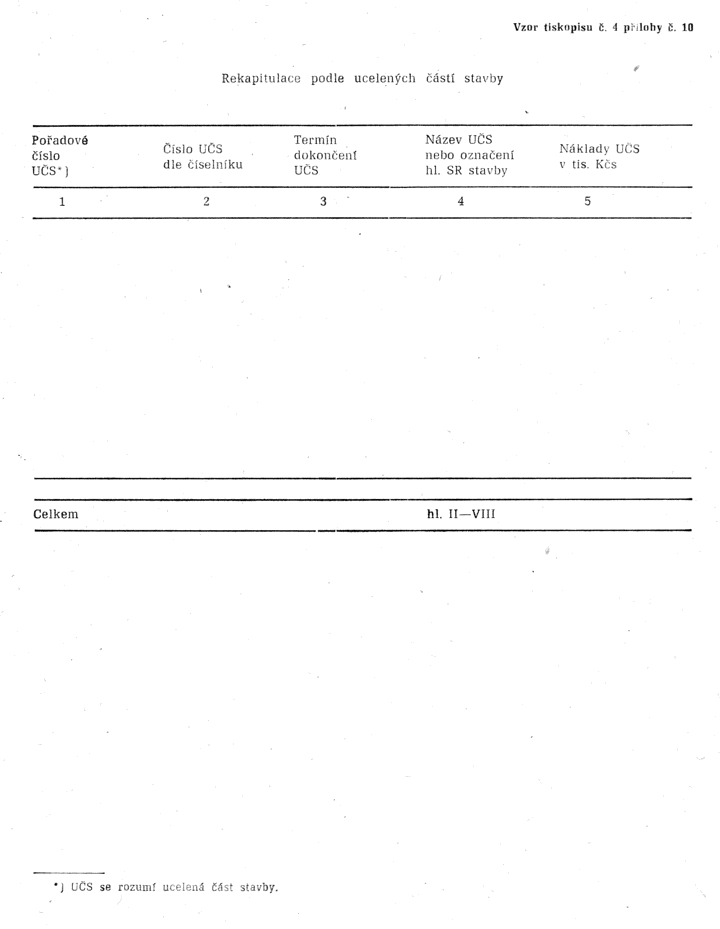
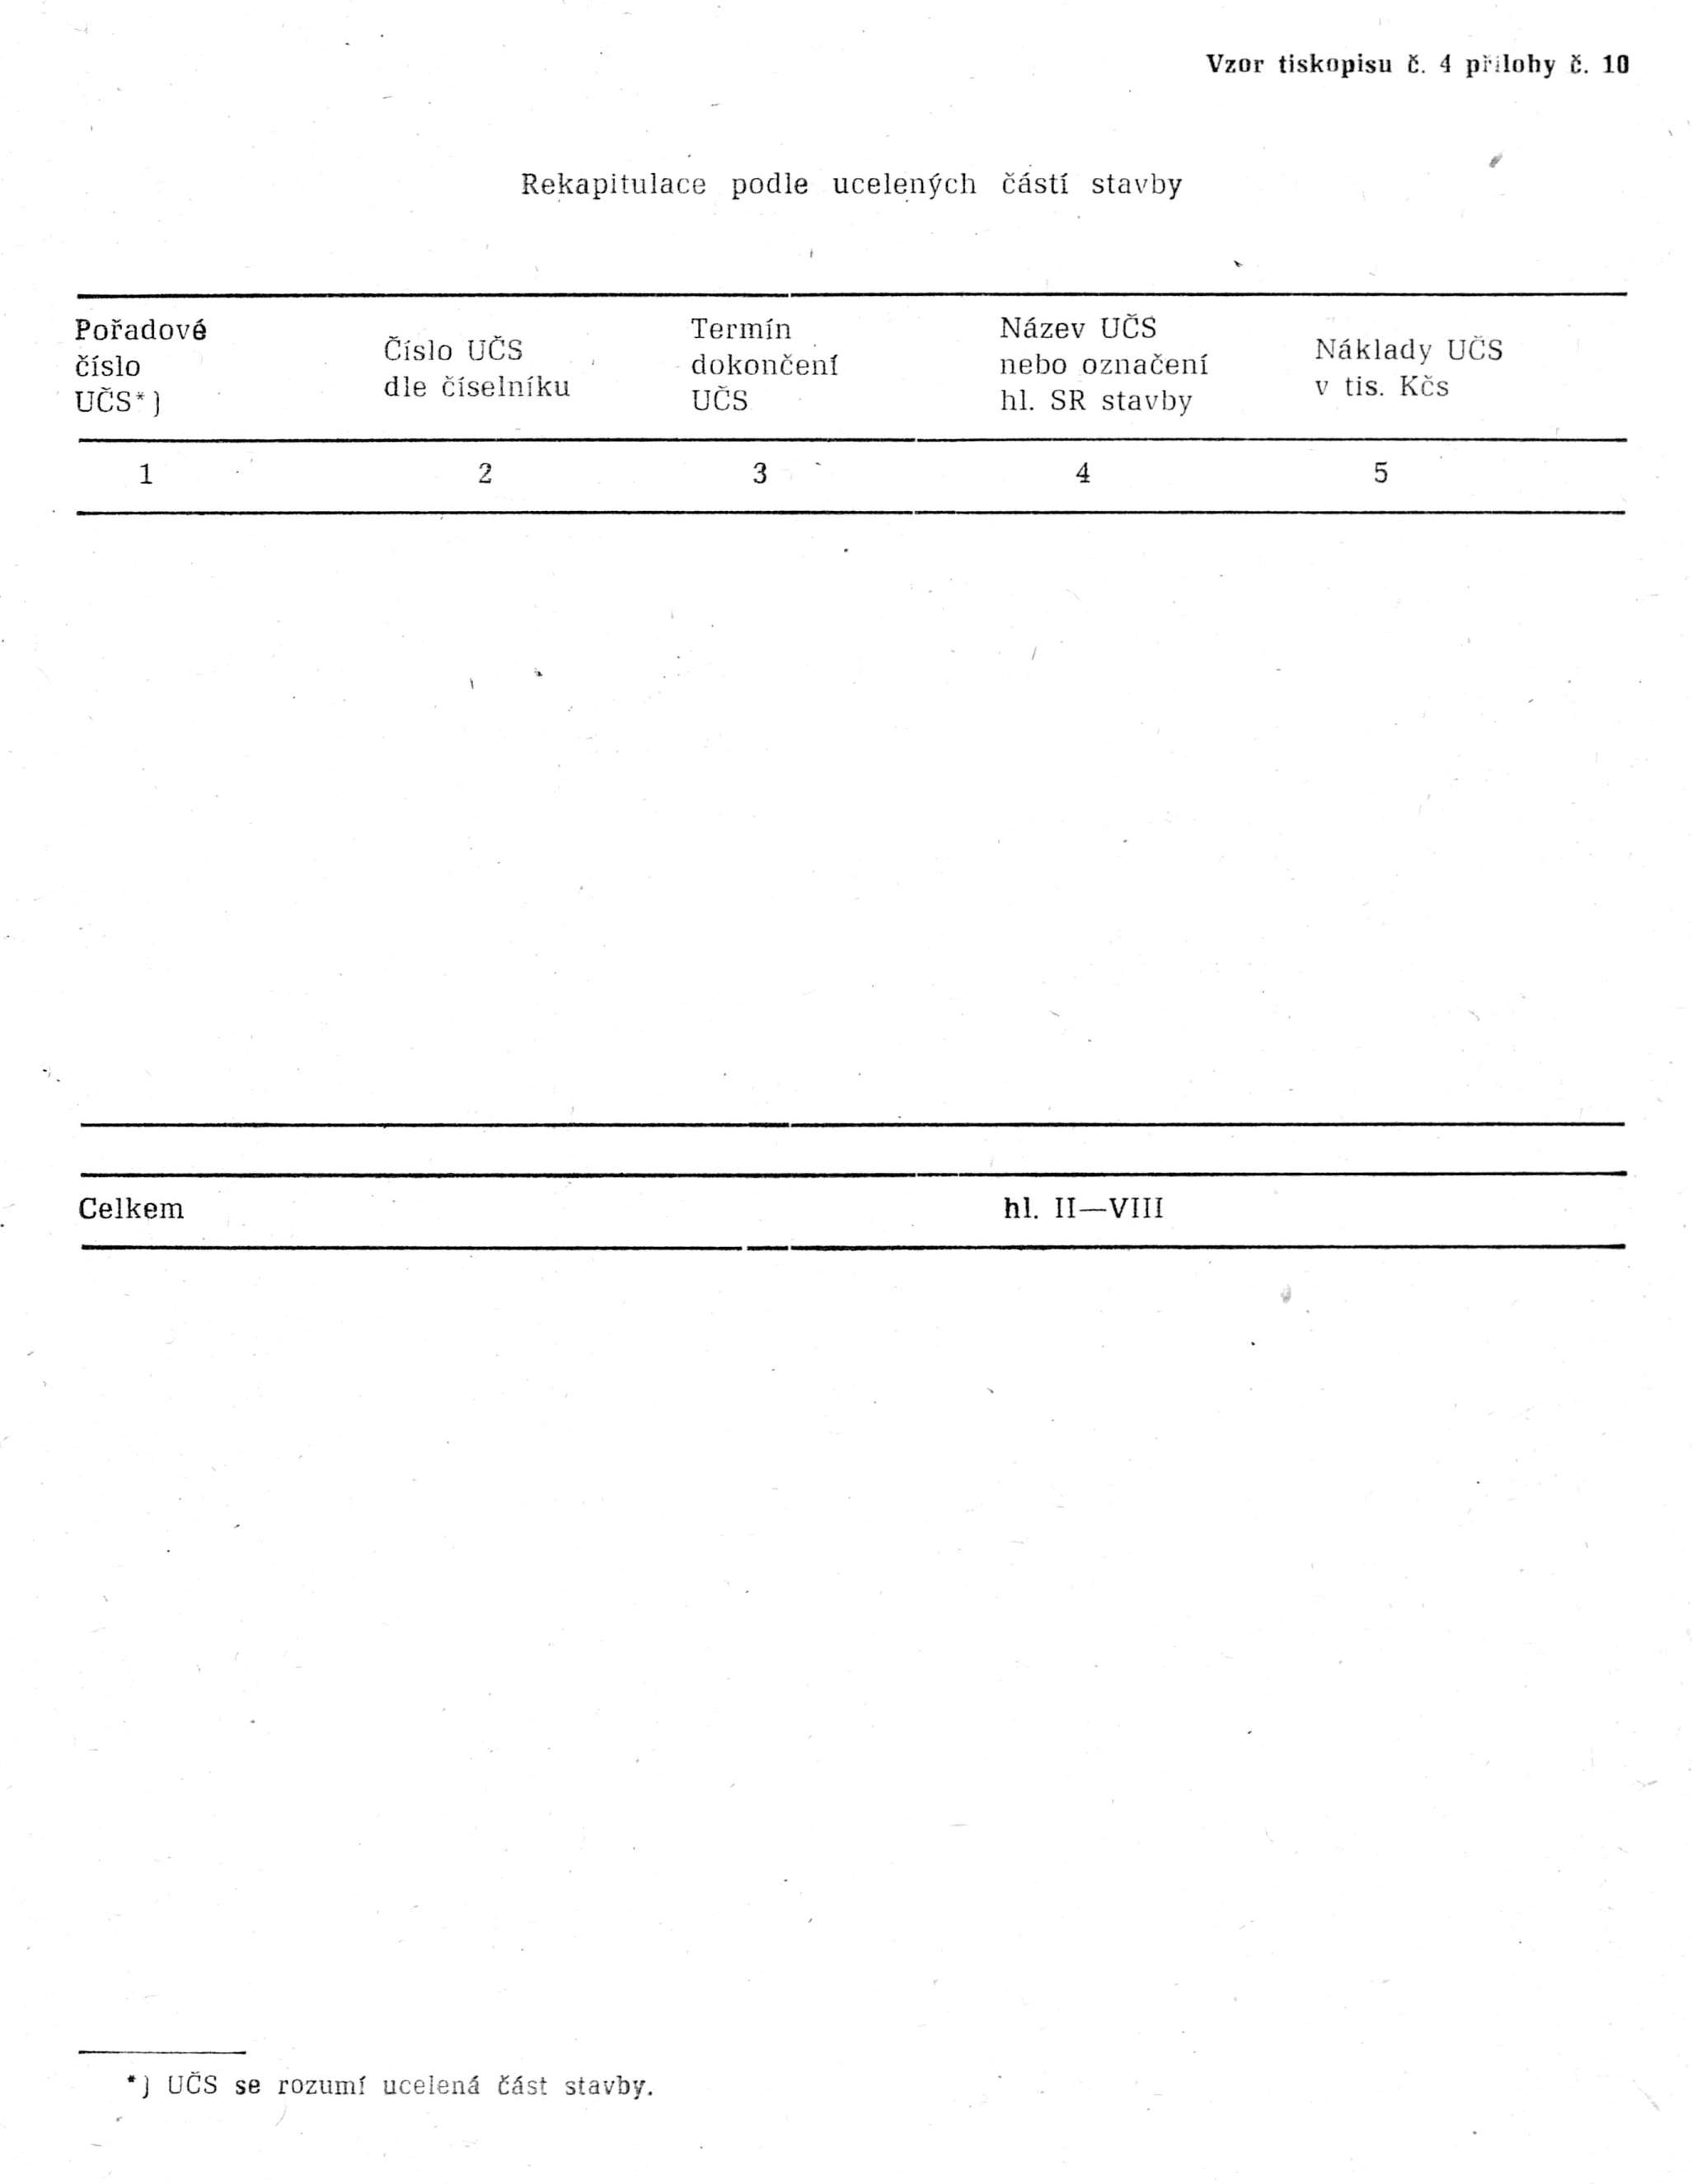
- V. Vysvětlivky k rekapitulaci podle ucelených částí stavby
- 1. Ucelené části staveb a v nich družstevní bytové objekty se označují číslem podle číselníku Státní banky československé.
- 2. U staveb KBV se zahrnují do nákladů ucelené části stavby i náklady hlavy IV souhrnného rozpočtu stavby.
- 3. Náklady ucelené části stavby se vyčíslí podle souhrnného rozpočtu stavby.
- 4. Podkladem pro zpracování rekapitulace podle ucelených částí stavby jsou náklady vyjádřené na tiskopisu č. 2, popřípadě 3.
PŘÍLOHA č. 11
ČLENĚNÍ PROPOČTU, SOUHRNNÉHO ROZPOČTU A KONTROLNÍHO SESTAVENÍ ROZPOČTOVÝCH NÁKLADŮ
- 1. Členění propočtu, souhrnného rozpočtu a kontrolního sestavení rozpočtových nákladů stavby na jednotlivé hlavy a uspořádání na tiskopisu č. 1 umožňují získání potřebných podkladů pro sestavení plánů organizací na úseku investiční výstavby v souladu s metodickými pokyny Státní plánovací komise pro vypracování plánů145) a v návaznosti na předpisy o financování reprodukce základních prostředků.146)
- 2. Členění umožňuje vyjádřit
- a) náklady zahrnované do plánu investiční výstavby (ř. 33, sl. e),
- b) náklady na jiné investice (ř. 28, sl. f),
- c) náklady zahrnované do plánu projektových prací (ř. 8, sl. h),
- d) náklady zahrnované do pořizovací ceny základních prostředků (ř. 33, sl. f),
- e) náklady hrazené z investičních prostředků (ř. 33, sl. g),
- f) náklady hrazené z investičních prostředků nezahrnované do základních prostředků (ř. 29, sl. g),
- g) náklady hrazené z provozních (neinvestičních) prostředků (ř. 31, sl. h),
- h) celkové náklady stavby (ř. 33, sl. h).
- 3. Hlava I – Projektové a průzkumné práce
- Zařazují se náklady na
- a) projektové práce určené podle ceníku projektových prací; jde zejména o náklady
- - na činnosti generálního projektanta stavby,
- - na zpracování úvodního (jednostupňového) projektu a prováděcích projektů jednotlivých provozních souborů a stavebních objektů,
- - na výkon autorských dozorů,
- - na další práce, pokud přicházejí v úvahu a provádějí se v rámci projektové dokumentace, jako např.
- - modely pro projektové práce,
- - změny a doplňky požadované odběratelem,
- - projekty demolic, demontáží, jestliže jsou součástí stavby,>
- - zkoušky pro projekty;
- b) průzkumné práce prováděné
- - podle ceníku geologických prací,
- - podle ceníku geodetických a kartografických prací, jde zejména o náklady na
- - geologický průzkum potřebný pro zpracování projektové dokumentace,
- - geodetickou činnost investora souvisící se zajištěním projektové dokumentace,147)
- - geodetickou činnost generálního projektanta.148)
- Uvádějí se zde i náklady na nepoužité alternativy projektů až do doby, než příslušný orgán dá souhlas k odpisu. Převod těchto nákladů do hlavy X se v rozpočtu provede při změně rozpočtu prováděné z jiných (závažnějších) důvodů.
- a) projektové práce určené podle ceníku projektových prací; jde zejména o náklady
Hlava II – Provozní soubory
- Zařazují se náklady strojů, zařízení, nářadí a inventáře, jestliže odpovídají pojmu základních prostředků a představují-li provozní soubor, jakož i náklady na jejich montáž (šéfmontáž) včetně mimostaveništní dopravy, doplňkových rozpočtových nákladů a nákladů stavebních prací.149) Náleží sem např. náklady na vyzdívky (např. průmyslových pecí), náklady na demontáže existujících provozních souborů prováděné v souvislosti s realizací nových provozních souborů a náklady na základní programové vybavení automatizace v systémech řízení.
Hlava III – Stavební objekty14)
- Zařazují se náklady na pořízení stavebních objektů včetně veškerého materiálu a práce zahrnované do velkoobchodních cen včetně nákladů spojených s likvidací, popřípadě přesunem existujících základních prostředků, prováděným jako součást staveb včetně doplňkových rozpočtových nákladů. Nezahrnují se však náklady na vyklizení likvidovaných objektů, které patří do hlavy XI.
- Zařazují se též náklady na
- - zkoušky konstrukcí a kontrolní měření při realizaci stavebních objektů předepsané zpracovatelem projektové dokumentace,
- - úpravy území (zemní práce) souvisící s rekultivací nebo s biologickou rekultivací.150)
Hlava IV – Stroje, zařízení a inventář investiční povahy
- Zahrnují se náklady na stroje, zařízení, nářadí a inventář, jestliže jsou základními prostředky, a nejsou-li součástí provozních souborů nebo stavebních objektů (např. paletizační vozíky, vysokozdvižné vozíky, různé jiné dopravní prostředky, zkušební přístroje, měřicí přístroje, přenosné přístroje na rentgenování svarů, ruční brusky, tlakové zkoušečky, regály apod.).
- Do celkových nákladů se zahrnují náklady na jejich mimostaveništní dopravu, vnitrostaveništní dopravu, na jejich osazení a umístění. Nelze sem zařazovat náklady na pořízení drobných a krátkodobých předmětů.
- Patří sem též náklady na pořízení samostatných základních prostředků určených do rezervy nebo konzervace.151)
Hlava V – Umělecká díla152)
- Zařazují se náklady na umělecká díla a muzejní předměty, pokud jsou nedílnou součástí staveb, např. sochy, fresky, sgrafita. Nelze zahrnovat náklady na umělecká díla, která mají povahu přenosného vybavení a která se rozpočtují v hl. XI.
- Zařazují se náklady na modely výtvarného díla vybraného k realizaci. Náklady stavebních prací souvisící s osazením uměleckých děl se do hl. V nezařazují.
Hlava VI – Vedlejší náklady
- Vedlejší náklady se určují podle zvláštního předpisu98) a podle přílohy č. 14 v členění:
- - provozní a sociální zařízení staveniště,
- - územní vlivy,
- - mimořádné ztížené pracovní prostředí (provozní vlivy),
- - ostatní.
Hlava VII – Ostatní náklady neuvedené v jiných hlavách
- Podle vztahu ke stavební nebo technologické části stavby se do sloupce c nebo d zařazují náklady na
- - úhrady za patenty a licence pro výstavbu (nikoli pro budoucí výrobu nebo provoz),
- - vybudování vytyčovací sítě, vytyčení prostorové polohy stavebních objektů a zaměření skutečného provedení stavby dodavatelem investora,153)
- - geodetickou činnost investora při provádění stavby, vč. činnosti odpovědného geodeta investora při provádění stavby,154)
- - vysazování trvalých porostů, např. sadů, vinic, chmelnic,
- - ložiskovou geologii, pokud jde o investiční náklady,
- - odlesnění prováděné nestavební organizací,
- - ostatní práce a náklady jinde neuvedené, pokud se hradí z investičních prostředků stavby a zahrnují se do její pořizovací ceny, např. likvidace výbušnin, exhumace,
- -popř. i další náklady vzniklé v souvislosti s realizací stavby nebo stanovené zvláštními předpisy.
Hlava VIII – Rezerva
Hlava IX – Jiné investice155)
- Zařazují se náklady na jiné investice. Jsou to náklady na
- - nákup (úplatný převod) existujících základních prostředků, pokud nebudou likvidovány,
- - pořizování základních prostředků ze zahraničních hmotných zdrojů pro potřebu v zahraničí,
- - odvody za trvalé odnětí zemědělské půdy zemědělské výrobě pro investiční výstavbu156) a finanční prostředky poskytované na opatření k odstranění ekonomické újmy,
- - odvody za dočasné odnětí zemědělské půdy zemědělské výrobě pro zařízení staveniště,
- - modely nebo prototypy charakteru základních prostředků, které investor v souvislosti s využitím vynálezu, zlepšovacího návrhu nebo průmyslového vzoru řádně převzal.157)
Hlava X – Náklady hrazené z investičních prostředků nezahrnované do základních prostředků
- Zahrnují se např.
- - náklady na nepoužité alternativy projektů (po vydání souhlasu k jejich odpisu),
- - náklady na zabezpečovací a konzervační, popř. udržovací a dekonzervační práce při zastavení stavby, pokud přijdou v průběhu výstavby v úvahu,
- - příspěvky jiným investorům včetně příspěvků na vyvolané investice u dalších investorů158) a příspěvky na infrastrukturu,
- - nákup (úplatný převod) základních prostředků určených k likvidaci včetně výkupů nemovitostí od občanů.
Hlava XI – Náklady hrazené z provozních (neinvestičních) prostředků
- Zahrnují se všechny náklady hrazené z provozních prostředků, které je nutno vynaložit v souvislosti s budovanou investicí. Jsou to zejména náklady na přípravu a zabezpečení stavby, např. na
- - organizační a přípravnou činnost investora (tj. na vypracování investičního záměru, přípravné dokumentace, expertizy, činnost ředitelství budovaných podniků a závodů, technický dozor investora, odevzdání a převzetí dokončených staveb nebo jejich ucelených částí, přípravu a zahájení provozu včetně komplexního a technologického vyzkoušení a zkušebního provozu, přípravu kádrů pro budované podniky, přesídlení obyvatel, závěrečné vyhodnocení, souborné zpracování dokumentace skutečného provedení stavby),
- - kompletační činnost,
- - ložiskovou geologii a ověřování zdrojů podzemních vod,
- - vybavení provozu a jiných budovaných zařízení zásobami, tj. zásobami surovin, materiálu, paliv, náhradních dílů,159) drobných a krátkodobých předmětů, hotových výrobků a nedokončené výroby pro projektovaný výkon a plný provoz,
- - uživatelské programové vybavení,
- - správní a místní poplatky souvisící s přípravou a zabezpečením výstavby, penále, poplatky z prodlení, veškeré úroky z úvěrů investora (tuzemské i zahraniční), peněžní náhrady škod souvisících s investiční výstavbou a dále jiné nehmotné náklady a přirážky (zdržné, úhrada za užívání, stavební povolení, užívací povolení, arbitrážní poplatky, tuzemské i zahraniční pojistné, pokuty aj.),
- - licence a patenty, pokud jsou určeny pro budoucí výrobu nebo provoz,
- - projektové soutěže a poptávkové řízení, technickou pomoc poskytovanou projektovými nebo inženýrskými organizacemi,
- - ostatní práce neinvestiční povahy (např. náklady na vyklizení likvidovaných objektů, na opravy a údržbu prováděné současně se stavbami povahy rekonstrukcí nebo modernizací),
- - náklady souvisící s prodloužením záruční doby nad dobu stanovenou zvláštními předpisy, zlepšení budoucího ekonomického nebo jiného efektu trvalého provozu160) a vzniklé dodavateli v souvislosti se splněním jeho povinností uzavřít smlouvu s investorem,
- - výchozí technické revize, revizní zprávy a revizní knihy,
- - přezkoušení vzorků, zkoušky stavby a za posuzování technicky obtížných nebo neobvyklých staveb na základě nařízení státního stavebního dohledu,161)
- - geologický průzkum potřebný pro zpracování přípravné dokumentace,
- - geodetickou činnost investora a generálního projektanta potřebnou pro zpracování přípravné dokumentace,162)
- - biologickou rekultivaci,
- - umělecká díla, která nejsou nedílnou součástí budovaných staveb, předměty muzejní a galerijní hodnoty apod.,163)
- - odvody za dočasné odnětí zemědělské půdy zemědělské výrobě pro investiční výstavbu.164)
- Zařazují se náklady na
PŘÍLOHA č. 12
SCHVALOVÁNÍ PROJEKTOVÉHO ÚKOLU A ÚVODNÍHO (JEDNOSTUPŇOVÉHO) PROJEKTU A STÁTNÍ EXPERTIZA
- A. Schvalování projektového úkolu a úvodního (jednostupňového) projektu staveb
- 1. Obecná ustanovení
- 2. Schvalování projektového úkolu (kromě staveb komplexní bytové výstavby)
- 3. Schvalování úvodního (jednostupňového) projektu (kromě staveb komplexní bytové výstavby)
- 4. Schvalování dokumentace staveb komplexní bytové výstavby
- B. Státní expertiza
- 1. Obecná ustanovení
- 2. Úkoly ústředních orgánů investorů a krajských národních výborů
- 3. Oprávnění orgánů státní expertizy a orgánů zpracovávajících stanoviska pro účely státní expertizy
- 4. Úkoly orgánů zpracovávajících stanoviska pro účely státní expertizy
- 5. Státní expertiza rozvojových dokumentů a investičního záměru
- 6. Státní expertiza přípravné dokumentace
- C. Lhůty
- A. Schvalování projektového úkolu a úvodního (jednostupňového) projektu staveb
- 1. Obecná ustanovení
- 1.1 Schválením projektového úkolu a úvodního (jednostupňového) projektu se rozumí rozhodnutí orgánu (organizace) uvedeného v § 64 vyhlášky o tom, že tato dokumentace má (může) být výchozím podkladem pro další přípravu nebo pro uskutečnění stavby, a podle potřeby stanovení závazných podmínek pro další přípravu nebo realizaci stavby.
- 1.2 Posuzování dokumentace je vyhodnocení celkové technicko-ekonomické úrovně stavby a jejich nejdůležitějších nároků, důsledků a účinků orgánem (organizací), který dokumentaci schvaluje. Posuzování dokumentace zároveň zahrnuje hodnocení správnosti, úplnosti a věcného obsahu dokumentace včetně hodnocení vyjádření vypracovaných k ní podle bodu 1.3, 1.4 a vyhodnocení jejího souladu s předchozí dokumentací.
- 1.3 Dokumentaci, která vyžaduje schválení vyššími stupni řízení, předkládá investor vždy přímo nadřízenému orgánu. Projektovou dokumentaci předkládá se svým vyjádřením.
- 1.4 Nadřízený orgán, který předkládá dokumentaci ke schválení, je povinen jí doplnit svým vyjádřením, které musí být podepsáno statutárním orgánem nebo jím pověřeným pracovníkem. Bez tohoto vyjádření je předložená dokumentace neúplná.
- 2. Schvalování projektového úkolu (kromě staveb komplexní bytové výstavby)
- 2.1 Ústřední orgán investora schvalující projektový úkol stavby, jejíž dokumentace podléhá státní expertize, musí při schválení respektovat závazné závěry a závazné údaje stanovené v protokolu o státní expertize.
- 2.2 Před schválením projektového úkolu účelových staveb národních výborů a organizací jimi řízených nad 10 mil. Kčs nákladů zahrnovaných do plánu investiční výstavby je schvalující orgán povinen vyžádat si stanovisko příslušného odvětvového ústředního orgánu. Nedojde-li ke sjednocení stanovisek ústředního odvětvového orgánu a schvalujícího orgánu, jehož stanovisko potvrdí krajský národní výbor, rozhoduje příslušná vláda nebo orgán jí zmocněný.
- 2.3 Ve schvalovacím protokolu k projektovému úkolu schvalující orgán uvede:
- 2.3.1 identifikační údaje stavby a investora
- 2.3.2 závazné údaje (příloha č. 13) a závazné členění stavby na ucelené části a etapy
- 2.3.3 informativní údaje, popřípadě ukazatele
- 2.3.4 rozhodnutí o použití provozně nevyzkoušených strojů a zařízení
- 2.3.5 podmínky, které musejí být dodrženy při zpracování úvodního (jednostupňového) projektu a při jeho schválení.
- 2.4 Schvalovací protokol podepisuje statutární orgán schvalujícího orgánu (organizace) nebo jím pověřený pracovník.
- 2.5 Schvalující orgán předá po jednom vyhotovení schvalovacího protokolu u závazných a centralizovaných staveb orgánu, který prováděl státní expertizu, orgánům, které vypracovaly stanoviska pro účely státní expertizy, a podle územní příslušnosti stavby též České plánovací komisi nebo Slovenské plánovací komisi.
- 3. Schvalování projektové dokumentace (kromě staveb komplexní bytové výstavby)
- 3.1 Při schvalování projektové dokumentace se použijí přiměřeně ustanovení části 2.
- 3.2 Schvalující orgán potvrdí schválení projektové dokumentace též v souhrnném rozpočtu.
- 4. Schvalování dokumentace staveb komplexní bytové výstavby
- 4.1 Přípravnou dokumentaci staveb KBV schvaluje krajský národní výbor, Národní výbor hlavního města Prahy a Národní výbor hlavního města SSR Bratislavy, pokud se souhlasem příslušné komise pro vědeckotechnický a investiční rozvoj republiky nezmocní okresní národní výbor.
- 4.2 Orgán schvalující přípravnou dokumentaci stavby podléhající státní expertize musí při schválení respektovat závazné závěry a závazné údaje stanovené v protokolu o státní expertize.
- 4.3 U staveb KBV, u kterých se neprovádí státní expertiza, je orgán schvalující přípravnou dokumentaci povinen si vyžádat stanovisko příslušné komise pro vědeckotechnický a investiční rozvoj republiky, nedojde-li k jiné dohodě.
- 4.4 Krajské národní výbory, Národní výbor hl. m. Prahy a Národní výbor hl. m. SSR Bratislavy určí stavby KBV, jejichž projektovou dokumentaci budou schvalovat. Projektovou dokumentaci ostatních staveb KBV schvaluje investor, pokud si to se souhlasem národních výborů uvedených v první větě nevyhradil okresní národní výbor, popřípadě orgán nadřízený investorovi.
- 4.5 Schvalující orgán při schvalování a ve schvalovacím protokolu výslovně stanoví jako závazné údaje a ukazatele uvedené v příloze č. 13.
- 4.6 Ve schvalovacím protokolu, který musí být zaslán na vědomí příslušné komisi pro vědeckotechnický a investiční rozvoj republiky, se uvádějí identifikační údaje stavby a investora. Schvalovací protokol podepisuje statutární orgán schvalujícího orgánu nebo jím pověřený pracovník.
- 1. Obecná ustanovení
- B. Státní expertiza
- 1. Obecná ustanovení
- 1.1 Státní expertizou se rozumí hodnocení rozvojových dokumentů nebo jednotlivých investic (staveb, souborů staveb, SZNR). Při státní expertize se souhrnně hodnotí potřeba investic, jejich základních požadavků, důsledků, účinků a efektivnosti především z národohospodářských a celospolečenských hledisek.
- 1.2 Stanoviskem pro účely státní expertizy se rozumí hodnocení národohospodářských hledisek, souvislostí, účinků a důsledků stavby podle předchozího bodu zpracované pro orgány provádějící státní expertizu.
- 2. Úkoly ústředních orgánů investorů
- 2.1 Orgány předkládající rozvojové dokumenty, investiční záměry a přípravnou dokumentaci k provedení státní expertizy jsou povinny zabezpečit:
- 2.1.1 úplnost a přehlednost dokumentace a
- 2.1.2 neprodlené předkládání vyžádaných doplňujících vyjádření, dokladů a údajů.
- 2.2 Ústřední orgán investora, který předkládá dokumentaci k provedení státní expertizy, je povinen ji posoudit a doplnit svým vyjádřením, ve kterém výslovně uvede:
- 2.2.1 správnost průkazu dosažitelné produkce při plném využití dosavadních kapacit a základních prostředků v oboru (odvětví) včetně zaměnitelných kapacit,
- 2.2.2 soulad stavby s koncepcí rozvoje oboru (odvětví),
- 2.2.3 dodržení podmínek stanovených v předchozí dokumentaci a výsledky jejího projednání,
- 2.2.4 objem devizových prostředků ke krytí dovozu strojů a zařízení z nesocialistických zemí, s nímž počítá v rámci svého (předpokládaného) dovozního limitu,
- 2.2.5 způsob využití výsledků úkolů vědeckotechnického rozvoje v dokumentaci stavby,
- 2.2.6 způsob zabezpečení přírůstku pracovních sil podle jednotlivých zdrojů,
- 2.2.7 způsob zabezpečení souvisících, zejména vyvolaných investic,
- 2.2.8 optimálnost navržené výrobní technologie, přiměřenost a optimální technickou úroveň navržených provozních souborů, strojů a zařízení a reálnost zajištění strojů a zařízení,
- 2.2.9 metodickou a věcnou správnost stanovení výše propočtových (rozpočtových) nákladů,
- 2.2.10 způsob splnění rozhodujících podmínek a požadavků vyplývajících z dokladové části přípravné dokumentace,
- 2.2.11 komplexnost a správnost zhodnocení efektivnosti stavby,
- 2.2.12 soulad dokumentace se schválenou územně plánovací dokumentací, popřípadě se studií souboru staveb
- 2.2.13 zabezpečení stavby účelovými investicemi podmiňujícími komplexní bytovou výstavbu.
- 2.3 Ústřední orgán investora je povinen v závěrech svého vyjádření upozornit na okolnosti, faktory a rozpory, které vyvolávají riziko zhoršení závazných údajů stavby a ukazatelů ekonomické efektivnosti.
- 2.4 Vyjádření krajského národního výboru k dokumentaci staveb komplexní bytové výstavby musí obsahovat také vysvětlení, jak krajský národní výbor zabezpečí dodržení technickohospodářských ukazatelů komplexní bytové výstavby v rámci kraje.
- 2.5 Ústřední orgán investora předkládá rozvojové dokumenty a návrh investičního záměru příslušnému orgánu státní expertizy ve dvou vyhotoveních; příslušné plánovací komisi a příslušnému ministerstvu financí v jednom vyhotovení; návrh investičního záměru v jednom vyhotovení též federálnímu ministerstvu zahraničního obchodu.
- 2.6 Ústřední orgán investora předkládá přípravnou dokumentaci orgánu státní expertizy ve dvou úplných vyhotoveních a orgánům vypracovávajícím stanoviska pro účely státní expertizy po jednom vyhotovení v tomto rozsahu:
- - příslušné plánovací komisi - úplnou dokumentaci,
- - příslušnému ministerstvu financí, federálnímu ministerstvu zahraničního obchodu, příslušnému cenovému úřadu, Státní bance československé - průvodní zprávu, souhrnné řešení stavby, propočet a organizaci výstavby.
- 2.7 Ke zvýšení účinnosti státní expertizy a urychlení prací při jejím provádění konzultuje ústřední orgán investora přípravnou dokumentaci v průběhu jejího zpracování s příslušným orgánem státní expertizy.
- 2.1 Orgány předkládající rozvojové dokumenty, investiční záměry a přípravnou dokumentaci k provedení státní expertizy jsou povinny zabezpečit:
- 3. Oprávnění orgánů státní expertizy a orgánů zpracovávajících stanoviska pro účely státní expertizy
- Orgány státní expertizy a orgány zpracovávající stanoviska pro účely státní expertizy jsou oprávněny vyžádat si od orgánu, který předložil dokumentaci, neprodlené předložení dalších dokladů a znaleckých posudků odborných organizací, mohou si vyžádat i spolupráci dalších orgánů nebo organizací, popřípadě externích i zahraničních odborníků.
- 4. Úkoly orgánů zpracovávajících stanoviska pro účely státní expertizy
- Orgány zpracovávají stanoviska pro účely státní expertizy v rozsahu a z hledisek vyplývajících z jejich působnosti, pravomoci a odpovědnosti, vymezených zvláštními předpisy a statuty; v tomto rozsahu mohou své stanovisko nebo jeho část označovat za závazné, zejména z těchto hledisek:
- 4.1 příslušná plánovací komise zejména z hledisek:
- 4.1.1 hospodářsko-politické koncepce státu (republiky),
- 4.1.2 souladu s úkoly dlouhodobých a střednědobých plánů rozvoje národního hospodářství, zvláště s úkoly státního plánu,
- 4.1.3 řešení strukturálních změn,
- 4.1.4 řešení meziodvětvových vztahů,
- 4.1.5 rozvoje jednotlivých oblastí,
- 4.1.6 účinku na řešení úkolů v oblasti mezinárodních vztahů a dělby práce a zabezpečování vnitřních vazeb,
- 4.1.7 reálnosti uskutečnění stavby s ohledem na celostátní investiční politiku a bilance dodavatelských kapacit,
- 4.1.8 vlivu stavby na oblast vnějších ekonomických vztahů a platební bilanci,
- 4.1.9 nároků na palivoenergetickou bilanci,
- 4.1.10 potřeby výstavby s ohledem na bilance zdrojů a potřeb,
- 4.1.11 reálnosti zabezpečení navrhovaného termínu zahájení a dokončení stavby z hlediska plánu,
- 4.1.12 oblastního rozmístění a bilance pracovních sil se zřetelem na zabezpečení provozu stavby,
- 4.1.13 likvidace základních prostředků a kapacit v souvislosti s posuzovanou stavbou,
- 4.1.14 efektivnosti stavby a jejího vlivu na efektivnost oboru a odvětví.
- 4.2 příslušné ministerstvo financí zejména z hledisek:
- 4.2.1 finanční a dotační politiky státu (republiky),
- 4.2.2 dodržení předpisů platných pro hospodaření se státními finančními prostředky,
- 4.2.3 efektivnosti vynakládání finančních prostředků na výstavbu a provoz.
- 4.3 federální ministerstvo zahraničního obchodu zejména z hledisek:
- 4.3.1 dovozu potřebných surovin a materiálů a z hlediska zahraničních cen použitých pro ocenění dovozu,
- 4.3.2 vývozu hotových výrobků a z hlediska zahraničních cen použitých pro ocenění vývozu,
- 4.3.3 požadavků na dovoz strojů a zařízení pro stavbu a zahraničních cen použitých na jejich ocenění v dokumentaci,
- 4.3.4 plánu zahraničně obchodní činnosti,
- 4.3.5 efektivnosti vnějších vztahů a jejího vyjádření v dokumentaci.
- 4.4 příslušný cenový úřad podle příslušnosti v působnosti tvorby cen výrobků (služeb), zejména z hlediska nákladové a cenové úrovně budoucí produkce (služeb) ve vztahu k celkové efektivnosti stavby; Federální cenový úřad se dále zúčastní na požádání orgánu státní expertizy i posouzení propočtových ukazatelů význačných nestandardních strojů a zařízení.
- 4.5 Státní banka československá zejména z hledisek:
- 4.5.1 vlivu realizace stavby na stav a vývoj důchodové situace podniku, popřípadě oboru,
- 4.5.2 možnosti financování stavby investičním úvěrem,
- 4.5.3 možnosti realizace uvažovaného dovozu strojů a zařízení a jeho devizového krytí,
- 4.5.4 nároků na devizové prostředky na dovoz surovin a materiálů pro provoz nových kapacit,
- 4.5.5 výrobně ekonomické efektivnosti vyvážené produkce a přínosu pro platební bilanci.
- 4.6 příslušná komise pro vědeckotechnický a investiční rozvoj provádějící státní expertizu zejména z hledisek:
- 4.6.1 souladu se záměry státní technické, licenční a investiční politiky,
- 4.6.2 využití výsledků rozvoje vědy a techniky,
- 4.6.3 progresivnosti a způsobu zabezpečení navrhované techniky a technologie,
- 4.6.4 technickoekonomické úrovně výrobků a zajištěnosti jejich odbytu,
- 4.6.5 komplexnosti stavby, nezbytnosti rozsahu souvisících investic a hospodárnosti územně technického řešení,
- 4.6.6 návaznosti stavby na existující základní prostředky, jejich využití, rekonstrukci, modernizaci, popřípadě likvidaci,
- 4.6.7 optimálnosti budovaných kapacit,
- 4.6.8 úrovně a hospodárnosti stavebního a architektonického řešení,
- 4.6.9 pracovních sil a dalších výrobních zdrojů (např. surovin, energií, vody) a jejich zajistitelnosti,
- 4.6.10 nároků na dopravu,
- 4.6.11 vlivů stavby na životní prostředí,
- 4.6.12 propočtových (rozpočtových) nákladů,
- 4.6.13 efektivnosti stavby,
- 4.6.14 lhůt výstavby a doby náběhu výrobních kapacit na projektovaný výkon,
- 4.6.15 vymezení ucelených částí stavby,
- 4.6.16 organizace dodavatelského zabezpečení výstavby a jejího postupu,
- 4.6.17 zajištění zájmů obrany a bezpečnosti státu,
- 4.6.18 souladu dokumentace s metodickými opatřeními a právními předpisy.
- 4.7 Příslušná komise pro vědeckotechnický a investiční rozvoj republiky u staveb ústředních orgánů republik, u nichž státní expertizu provádí Státní komise pro vědeckotechnický a investiční rozvoj, dává své stanovisko především z hlediska technického vybavení území a jeho připravenosti pro stavby.
- 4.8 Státní komise pro vědeckotechnický a investiční rozvoj ve svém stanovisku pro účely státní expertizy prováděné příslušnou komisí pro vědeckotechnický a investiční rozvoj republiky uplatňuje především rozhodující hlediska z pohledu celostátních potřeb a zájmů.
- 5. Státní expertiza rozvojových dokumentů a investičního záměru
- 5.1 Orgán provádějící státní expertizu vypracuje expertizní stanovisko. Součástí expertizního stanoviska jsou závazné závěry obsahující zejména podmínky a požadavky pro vypracování přípravné dokumentace a údaje, popřípadě ukazatele, které musí být stanoveny v investičním záměru.
- 5.2 Expertizní stanovisko zašle orgán, který je vypracoval, orgánu, který mu předložil dokumentaci a orgánům, které k ní dávaly stanoviska.
- 5.3 Orgán předkládající rozvojový dokument ke schválení příslušné vládě nebo vydávající investiční záměr musí zajistit soulad této dokumentace s expertizním stanoviskem.
- 6. Státní expertiza přípravné dokumentace
- 6.1 Orgán provádějící státní expertizu shrne stanoviska orgánů, které je vypracovaly pro účely státní expertizy, a své stanovisko; rozdíly v názorech projedná a v dohodě s uvedenými orgány odstraní; na tomto základě vypracuje protokol o státní expertize.
- 6.2 Součástí protokolu o státní expertize jsou závazné údaje a závazné závěry zejména k řešení neuzavřených a sporných otázek, které je třeba dopracovat.
- 6.3 Protokol o státní expertize zašle orgán, který jej vypracoval, orgánu, který mu předložil přípravnou dokumentaci, a orgánům, které k ní dávaly stanoviska.
- 1. Obecná ustanovení
- C. Lhůty
- 1. Lhůta pro schválení dokumentace, pro vypracování vyjádření a stanoviska pro účely státní expertizy činí 20 dnů. Stejná lhůta platí pro vypracování expertizního stanoviska k rozporům podle § 73 odst. 4 vyhlášky.
- 2. Lhůta pro provedení státní expertizy činí 40 dnů od předložení (doplnění) dokumentace.
- 3. Nejsou-li lhůty uvedené v předchozích bodech pro vyjádření stanoviska pro účely státní expertizy nebo pro její provedení dostačující, projednají dotčené orgány s orgánem, který předložil dokumentaci, jejich prodloužení, které nemá přesáhnout jednu polovinu lhůty uvedené v těchto bodech.
- 4. Nesdělí-li příslušný orgán své stanovisko orgánu státní expertizy ve stanovené lhůtě a nedojde-li k prodloužení této lhůty podle odstavce 3, má se za to, že s předloženou dokumentací souhlasí.
- A. Schvalování projektového úkolu a úvodního (jednostupňového) projektu staveb
PŘÍLOHA č. 13
ZÁKLADNÍ ÚDAJE STAVBY
- I. Základní údaje staveb kromě staveb KBV
- 1. Závaznými údaji jsou:
- 1.1 Údaje o projektovaných kapacitách
- - název kapacit a měrné jednotky
- - doba náběhu výroby
- 1.2 Údaje o výstavbě
- - náklady zahrnované do plánu investiční výstavby (hl. II-VIII)
- - z toho stavební část
- - celkový objem devizových prostředků na dovozy ze SZ (hl. I-XI) fco
- - celkový objem devizových prostředků na dovozy z NSZ (hl. I-XI) fco
- - náklady na dovoz strojů a zařízení ze SZ (hl. II-VIII)
- - náklady na dovoz strojů a zařízení z NSZ (hl. II-VIII)
- - lhůta výstavby
- 1.3 Údaje o provozu
- - výkony celkem ve VC
- - výkony celkem ve fco
- - upravené vlastní výkony
- - hrubý zisk
- - roční objem výroby nahrazující dovoz ve fco
- - vývoz do NSZ ve VC
- - vývoz do NSZ ve fco
- - celkový počet pracovníků
- - krytí přírůstku pracovníků z bilančních zdrojů oblasti.
- 2. Další (informativní) údaje, popřípadě ukazatele charakterizující stavbu a její budoucí provoz, určí:
- 2.1 pro závazné a centralizované stavby Státní komise pro vědeckotechnický a investiční rozvoj v dohodě se Státní plánovací komisí
- 2.2 pro ostatní stavby příslušný ústřední orgán investora,
- 3. Údaje charakterizující budoucí provoz stavby v cílovém roce musí mít vazbu na okruh hodnocení vymezený v projektovém úkolu (příloha č. 2 část B bod 1). U rekonstrukcí, modernizací a rozšíření dosavadních provozů se uvádějí rovněž hodnoty současného a výchozího roku.
- 4. Údaje uvedené v bodě 1 se uvedou v průvodní zprávě projektového úkolu a úvodního (jednostupňového) projektu všech staveb (pokud přicházejí v úvahu) a schvalující orgán je při schválení projektového úkolu a úvodního (jednostupňového) projektu schválí jako závazné údaje.
- 5. Informativní údaje, popřípadě ukazatele (bod 2) se uvedou v průvodní zprávě projektového úkolu a úvodního (jednostupňového) projektu, pokud přicházejí v úvahu; ve schvalovacím protokolu se uvedou podle výběru schvalujícího orgánu.
- 6. Orgán státní expertizy, ústřední orgán investora a orgán schvalující projektové úkoly a úvodní (jednostupňové) projekty může stanovit jako závazné další údaje, popřípadě ukazatele. Ústřední orgán investora může upustit od stanovení některých údajů jako závazných; u závazných a centralizovaných staveb jen se souhlasem orgánu státní expertizy.
- II. Základní údaje staveb KBV
- 1. Základními údaji jsou:
- - náklady zahrnované do plánu investiční výstavby (hl. II-VIII)
- - náklady (hl. III a VI)
- - počet bytových jednotek
- - počet obyvatel
- - druh a kapacita občanského vybavení
- - druh a kapacita technického vybavení
- - počet pracovníků
- - průměrná užitková plocha bytu
- - průměrný náklad na čistý byt
- - průměrný náklad na občanské vybavení na jeden byt
- - průměrný náklad na technické vybavení na jeden byt
- - zdroje financování
- - použití schválených typových podkladů
- - lhůta výstavby
- - odpad bytového fondu.
- 2. Údaje uvedené v bodě 1 se uvedou v průvodní zprávě projektového úkolu a úvodního (jednostupňového) projektu všech staveb (pokud přicházejí v úvahu) a schvalující orgán je při schválení projektového úkolu a úvodního (jednostupňového) projektu schválí jako závazné údaje.
- 1. Základními údaji jsou:
PŘÍLOHA č. 14
ZAŘÍZENÍ STAVENIŠTĚ
- A. Obecná ustanovení
- 1. Objekty a zařízení plnící funkci zařízení staveniště
- 2. Členění zařízení staveniště podle účelu
- 3. Členění zařízení staveniště podle způsobu užívání
- 4. Členění zařízení staveniště podle způsobu určení vedlejších nákladů
- B. Vedlejší náklady na provozní a sociální zařízení staveniště
- 1. Druhy vedlejších nákladů na provozní a sociální zařízení staveniště
- 2. Obsah vedlejších nákladů
- C. Režimy hospodaření s globálními náklady
- D. Obstarávání
- 1. Povinnosti spojené s obstaráváním zařízení staveniště
- 2. Obsah obstarávání
- 3. Úhrada nákladů obstarávání
- E. Sdružené zařízení staveniště
- 1. Předpoklady zřizování sdruženého zařízení staveniště a jeho druhy
- 2. Samostatné sdružené zařízení staveniště
- 3. Sdružené zařízení staveniště souboru staveb
- F. Užití objektů zařízení staveniště mimo stavbu, pro kterou byly pořízeny
- A. Obecná ustanovení
- 1. Objekty a zařízení plnící funkci zařízení staveniště (§ 2 odst. 8 vyhlášky)
- 1.1 Funkci zařízení staveniště mohou plnit
- 1. Objekty a zařízení plnící funkci zařízení staveniště (§ 2 odst. 8 vyhlášky)
- A. Obecná ustanovení