| druh financujících položek | Úroveň | ||||
|---|---|---|---|---|---|
| 11.1 a) | 11.1 b) | 11.1 c) | 11.1 d) | 11.1 e) | |
| 8113 - Krátkodobé přijaté půjčené prostředky | ne | ne | ano | ano | ano |
| 8114 - Uhrazené splátky krátkodobých přijatých půjčených prostředků | ne | ne | ano | ano | ano |
| 8123 - Dlouhodobé přijaté půjčené prostředky | ne | ne | ano | ano | ano |
| 8124 - Uhrazené splátky dlouhodobých přijatých půjčených prostředků | ne | ne | ano | ano | ano |
- 11.3 Konsolidace na úrovni podle bodu 11.1 písm. a) se provádí u údajů uvedených v části I. sl. 1 až 3 výkazu vyloučením příjmů a výdajů zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 a) uvedeno „ano“.
- 11.4 Konsolidace na úrovni podle bodu 11.1 písm. b) se provádí u údajů uvedených v části I. sl. 1 až 3 výkazu vyloučením příjmů a výdajů zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 b) uvedeno „ano“.
- 11.5 Konsolidace na úrovni podle bodu 11.1 písm. c) se provádí u údajů uvedených v části I. sl. 1 a 2 výkazu postupem podle bodu 11.4; u údajů uvedených v části I. sl. 3 výkazu vyloučením vzájemných příjmů, výdajů a financujících položek zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 c) uvedeno „ano“ a v případě položek 2211, 2223, 2226, 2229, 2441, 2442, 2449, 4121, 4122, 4129, 4171, 4172, 4221, 4222, 4229, 5321, 5323, 5329, 5363, 5366, 5367, 5641, 5642, 5649, 5811, 5812, 5904, 6341, 6342, 6349, 6441, 6442, 6449, 8113, 8114, 8123 a 8124 pouze tehdy, pokud je současně uveden identifikátor partnera územního samosprávného celku nebo dobrovolného svazku obcí, který se nachází na území příslušného kraje.
- 11.6 Konsolidace na úrovni podle bodu 11.1 písm. d) se provádí u údajů uvedených v části I. sl. 1 a 2 výkazu postupem podle bodu 11.4; u údajů uvedených v části I. sl. 3 výkazu vyloučením vzájemných příjmů, výdajů a financujících položek zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 d) uvedeno „ano“ a v případě položek 2211, 2223, 2226, 2229, 2441, 2442, 2449, 4121, 4122, 4129, 4171, 4172, 4221, 4222, 4229, 5321, 5323, 5329, 5363, 5366, 5367, 5641, 5642, 5649, 5811, 5812, 5904, 6341, 6342, 6349, 6441, 6442, 6449, 8113, 8114, 8123 a 8124 pouze tehdy, pokud je současně uveden identifikátor partnera územního samosprávného celku nebo dobrovolného svazku obcí.
- 11.7 Konsolidace na úrovni podle bodu 11.1 písm. e) se provádí u údajů uvedených v části I. sl. 1 a 2 výkazu postupem podle bodu 11.4; u údajů uvedených v části I. sl. 3 výkazu vyloučením vzájemných příjmů, výdajů a financujících položek zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 e) uvedeno „ano“ a v případě položek 2211, 2223, 2226, 2229, 2441, 2442, 2449, 4121, 4122, 4129, 4171, 4172, 4221, 4222, 4229, 5321, 5323, 5329, 5363, 5366, 5367, 5641, 5642, 5649, 5811, 5812, 5904, 6341, 6342, 6349, 6441, 6442, 6449, 8113, 8114, 8123 a 8124 pouze tehdy, pokud je současně uveden identifikátor partnera územního samosprávného celku nebo dobrovolného svazku obcí, který se nachází ve vybrané skupině územních samosprávných celků nebo dobrovolných svazků obcí.
Příloha č. 7
k vyhlášce č. 5/2014 Sb.Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO)
- 1. Státní příspěvkové organizace předkládají do centrálního systému účetních informací státu ročně přehled o rozpočtu syntetických účtů v návaznosti na jiný právní předpis3.
- 2. V části II předkládají státní příspěvkové organizace doplňující údaje za hlavní činnost, které vycházejí z analytické evidence k syntetickým účtům uvedeným v části I.
VZOR
ROZP 1-01 SPO Výkaz o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje - hlavní činnost
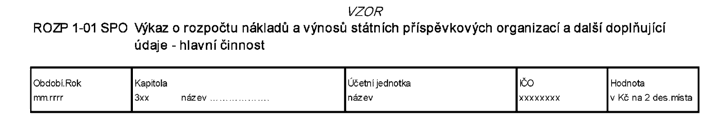
ROZP 1-01 SPO - Část I - Přehled o rozpočtu nákladů a výnosů státních příspěvkových organizací
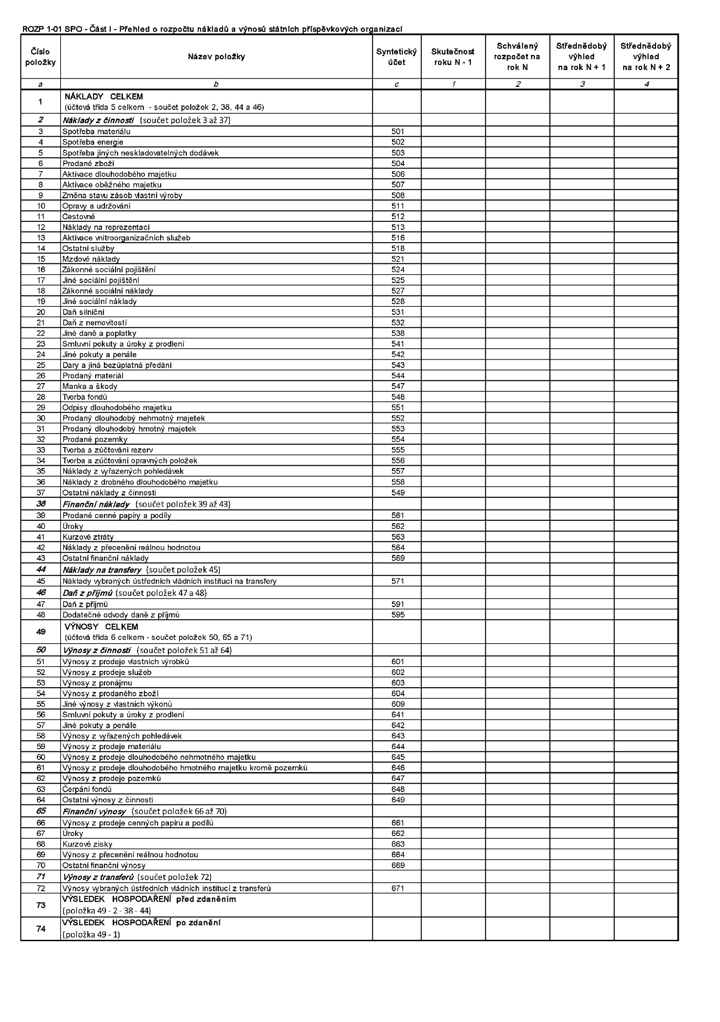
ROZP 1-01 SPO - Část II - Doplňující údaje - hlavní činnost státních příspěvkových organizací
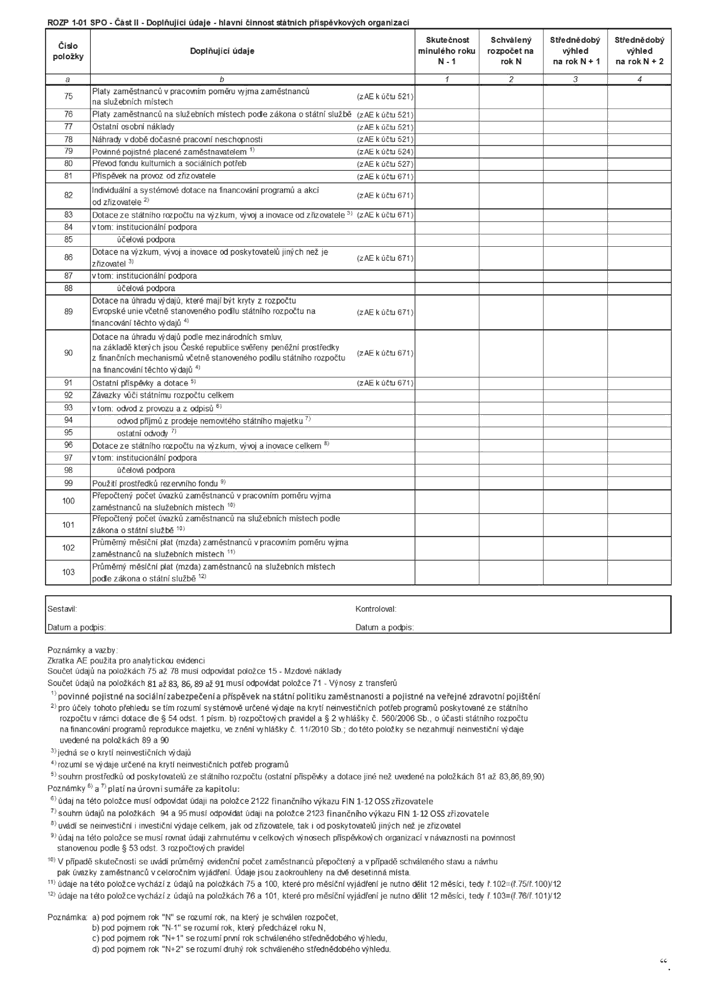
Příloha č. 8
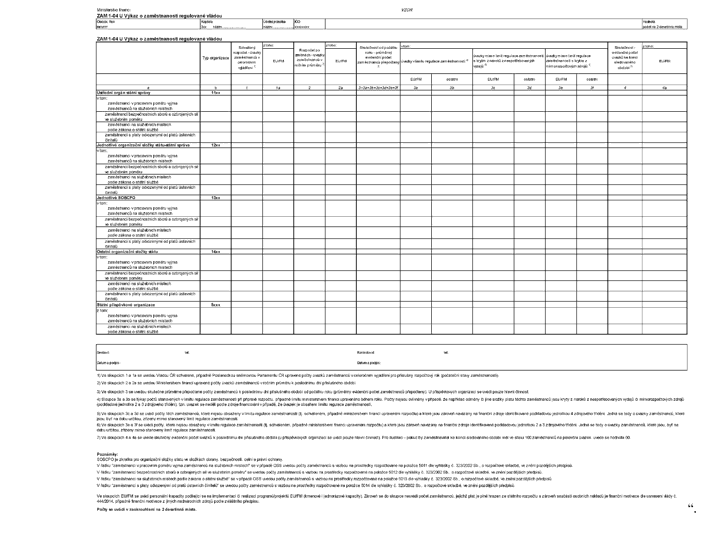
k vyhlášce č. 5/2014 Sb.Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U)
Organizační složky státu a státní příspěvkové organizace, u nichž je zaměstnanost regulována a schvalována vládou, předkládají do centrálního systému účetních informací státu výkaz o zaměstnanosti regulované vládou, v detailu viz vzor níže.
VZOR
ZAM1-04 U Výkaz o zaměstnanosti regulované vládou
Příloha č. 9
k vyhlášce č. 5/2014 Sb.Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS)
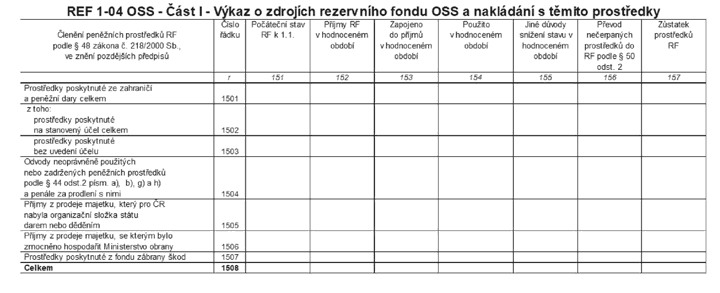
- 1. Část I obsahuje údaje o členění zdrojů rezervního fondu této části v návaznosti na § 48 odst. 2 rozpočtových pravidel. Ministerstvo obrany je oprávněno použít prostředky získané z prodeje majetku, se kterým bylo zmocněno hospodařit, a to do vyčerpání zdroje (ř. 1506).
- 2. Kontrolní vazby v rámci části I výkazu:
- sl. 157 = sl. (151 + 152 - 153 - 155 +156)
- ř. 1501 = ř. (1502 + 1503)
- ř. 1508 = ř. (1501 + 1504 + 1505 + 1506 + 1507)
- 3. Význam sloupců v části I výkazu:
- sl. 152 - příjmy rezervního fondu v hodnoceném roce a převody nečerpaných prostředků, které byly převedeny zpět do rezervního fondu, vyjma prostředků uvedených ve sloupci 156,
- sl. 153 - prostředky převedené na příjmový účet při čerpání rezervního fondu,
- sl. 154 - čerpaná částka, tj. skutečné výdaje,
- sl. 155 - prostředky použité jiným způsobem než prostřednictvím rozpočtu, např. odvedené do zahraničí, nebo snížení stavu na základě rozhodnutí vlády,
- sl. 156 - převod nečerpaných prostředků do rezervního fondu podle § 50 odst. 2 zákona č. 218/2000 Sb.
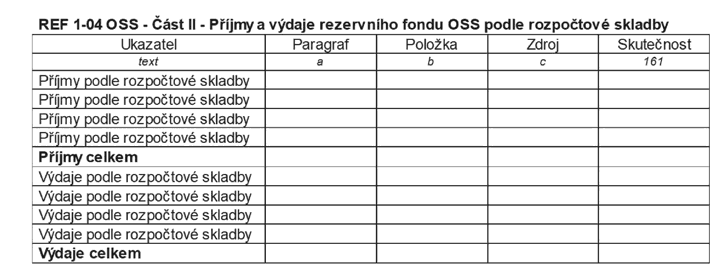
- 4. Část II - Příjmy a výdaje rezervního fondu organizačních složek státu podle rozpočtové skladby - v této části se uvádějí ve sloupci 161 pohyby peněžních prostředků (tj. inkasované příjmy a realizované výdaje v členění podle odvětvového, druhového a zdrojového třídění rozpočtové skladby).
- 5. Kontrolní vazby mezi částí I a II výkazu:
- ř. 1508sl. 152 + ř. 1508sl. 156 = ∑ (třídy 2 až 4) sl. 161
- ř. 1508sl. 153 + ř. 1508sl. 155 = ∑ (třídy 5 a 6) sl. 161
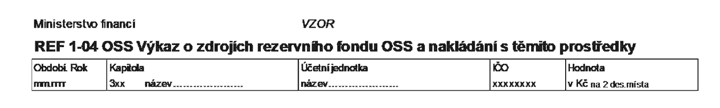
VZOR
REF 1-04 OSS Výkaz o zdrojích rezervního fondu OSS a nakládání s těmito prostředky
REF 1-04 OSS - Část I - Výkaz o zdrojích rezervního fondu OSS a nakládání s těmito prostředky
REF 1-04 OSS - Část II - Příjmy a výdaje rezervního fondu OSS podle rozpočtové skladby
- 1) § 3 písm. o) zákona č. 218/2000 Sb., o rozpočtových pravidlech a o změně některých souvisejících zákonů (rozpočtová pravidla), ve znění zákona č. 501/2012 Sb.
- 2) Vyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech), ve znění pozdějších předpisů.
- 3) Vyhláška č. 410/2009 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro některé vybrané účetní jednotky, ve znění pozdějších předpisů.