Příloha č. 1
k vyhlášce č. 502/2002 Sb.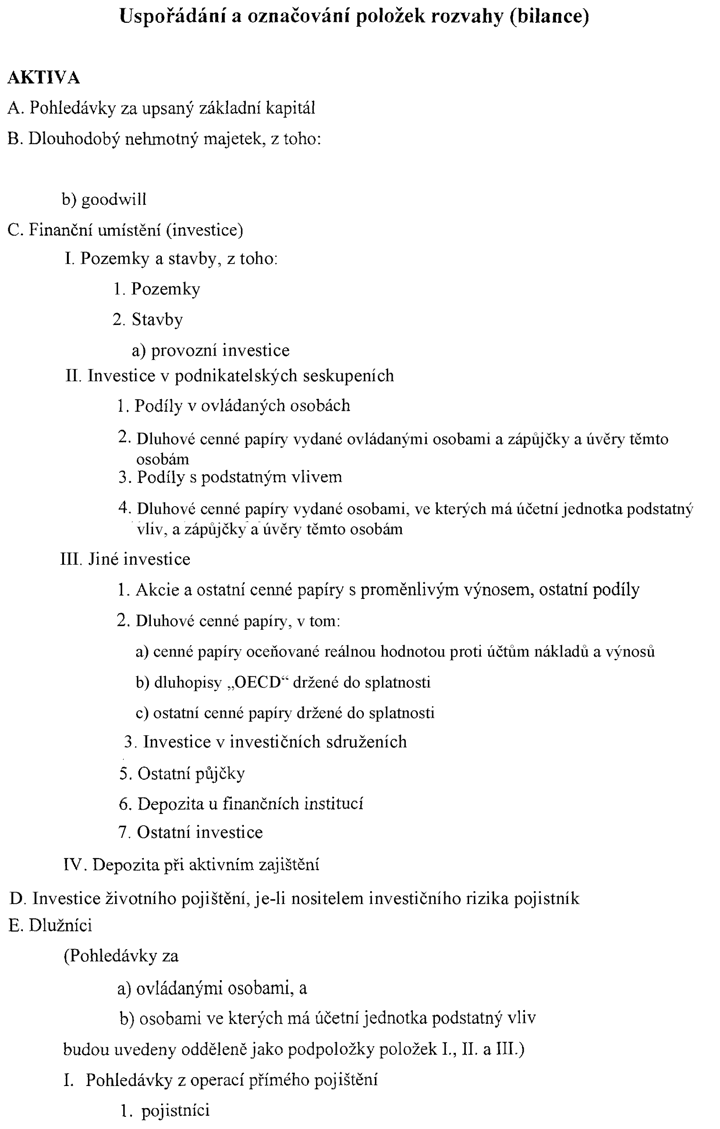
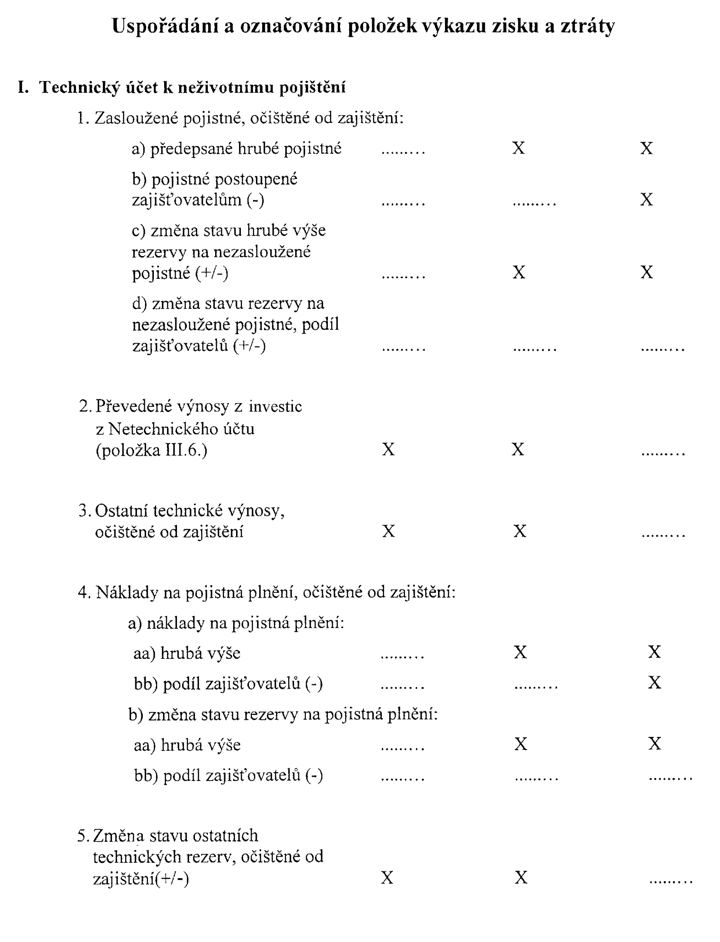
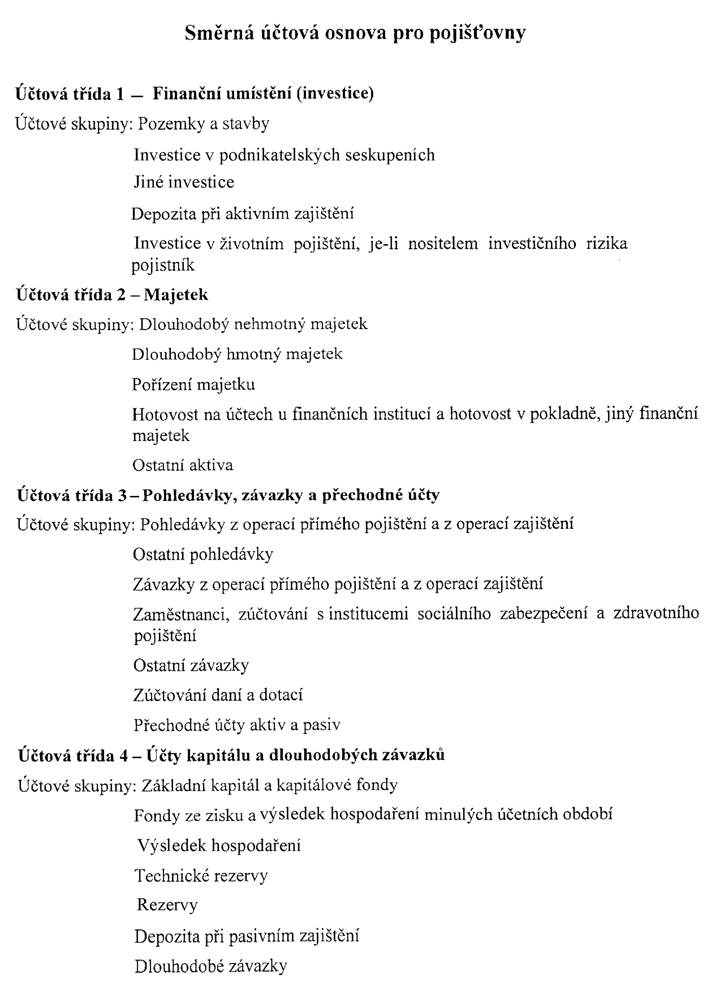
Rezerva na hrozící ztráty uvedená v § 16 odst. 9 se vypočítává na základě pojistných plnění a správní režie, které by mohly pravděpodobně vzniknout po skončení účetního období v souladu s pojistnými smlouvami uzavřenými před tímto dnem, pokud jejich odhadovaná výše přesáhne výši rezervy na nezasloužené pojistné a výši splatného pojistného vyplývajícího z daných pojistných smluv. Při výpočtu rezervy se zohlední rovněž odložené pořizovací náklady na pojistné smlouvy dle § 30.
Rezerva na životní pojištění uvedená v § 16 odst. 5 se v zásadě vypočítává samostatně pro každou smlouvu životního pojištění. Záporné hodnoty jednotlivých rezerv na životní pojištění vznikající v důsledku použití pojistně matematické metody se nahradí nulovými hodnotami. Přehled základních zvolených předpokladů se uvede v příloze v účetní závěrce.
Výše rezervy na pojistná plnění nevyřízených pojistných událostí uvedené v § 16 odst. 6 se rovná částkám dlužným oprávněným osobám, kterým vznikne právo na pojistné plnění, zvýšeným o náklady na vyřízení pojistných událostí.