- ii) v souvislosti s mapami:
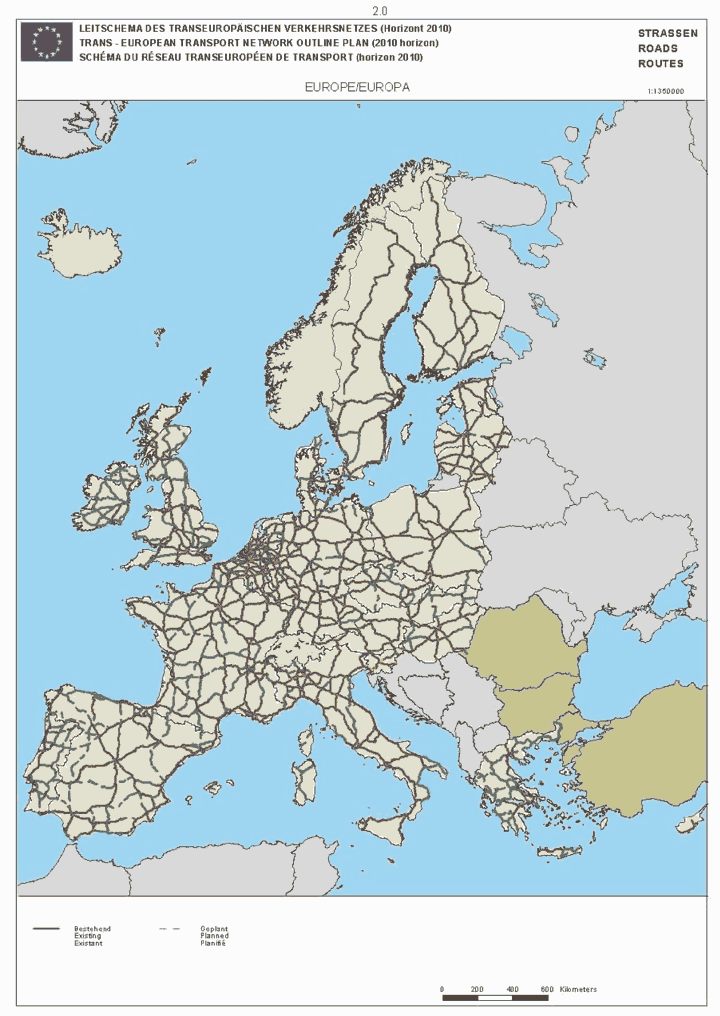
- – mapy v oddílu 2 se nahrazují tímto:
„ 
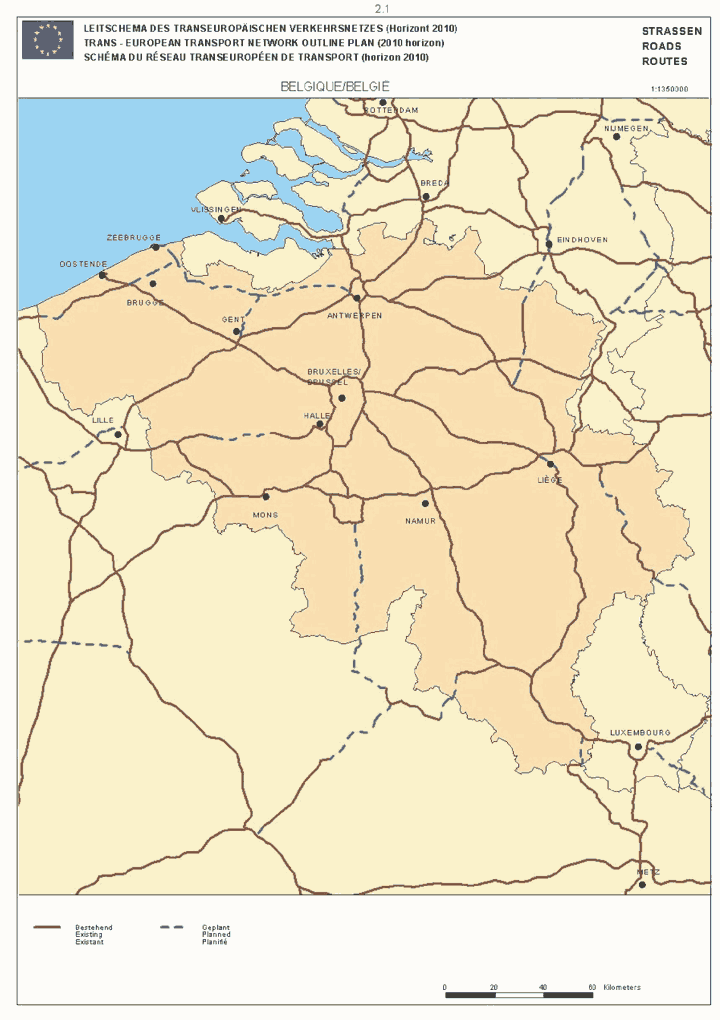
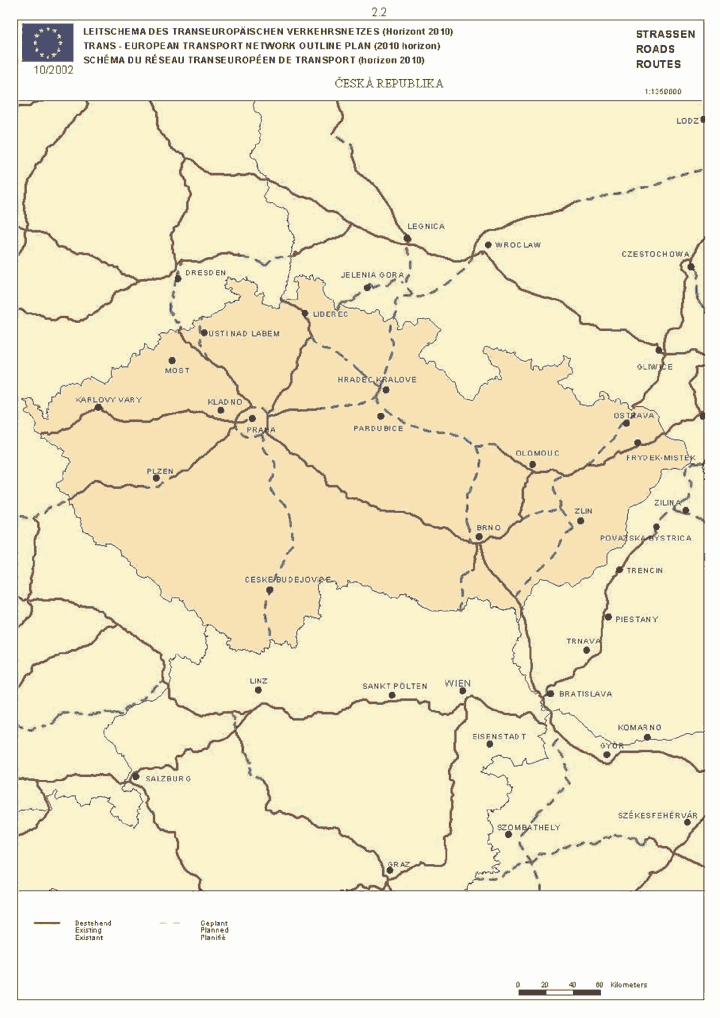
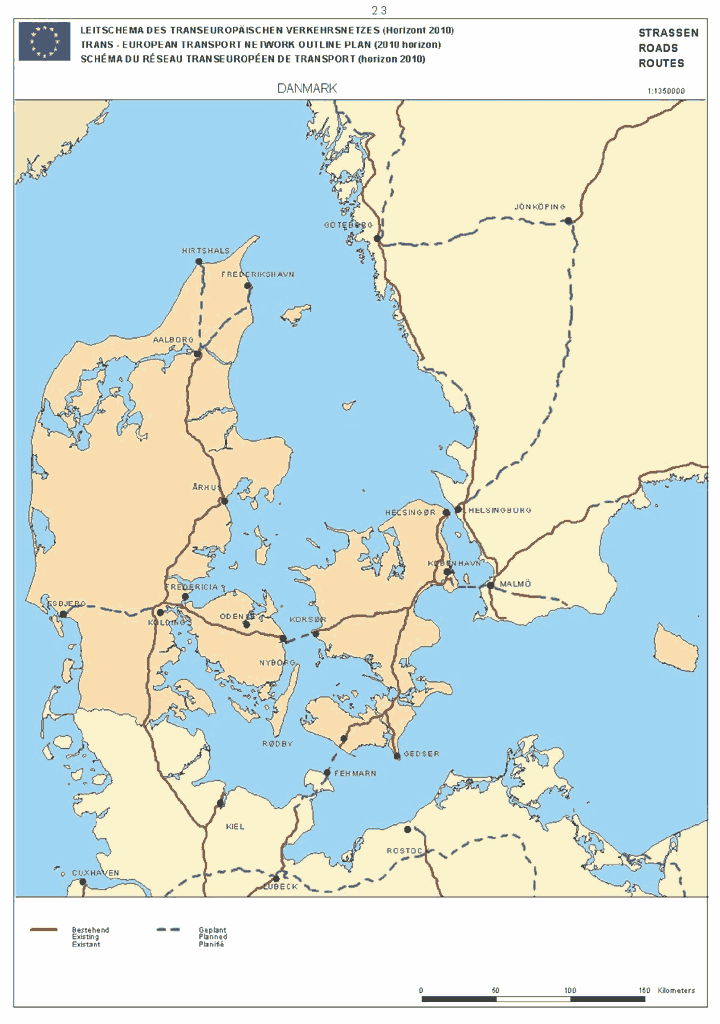
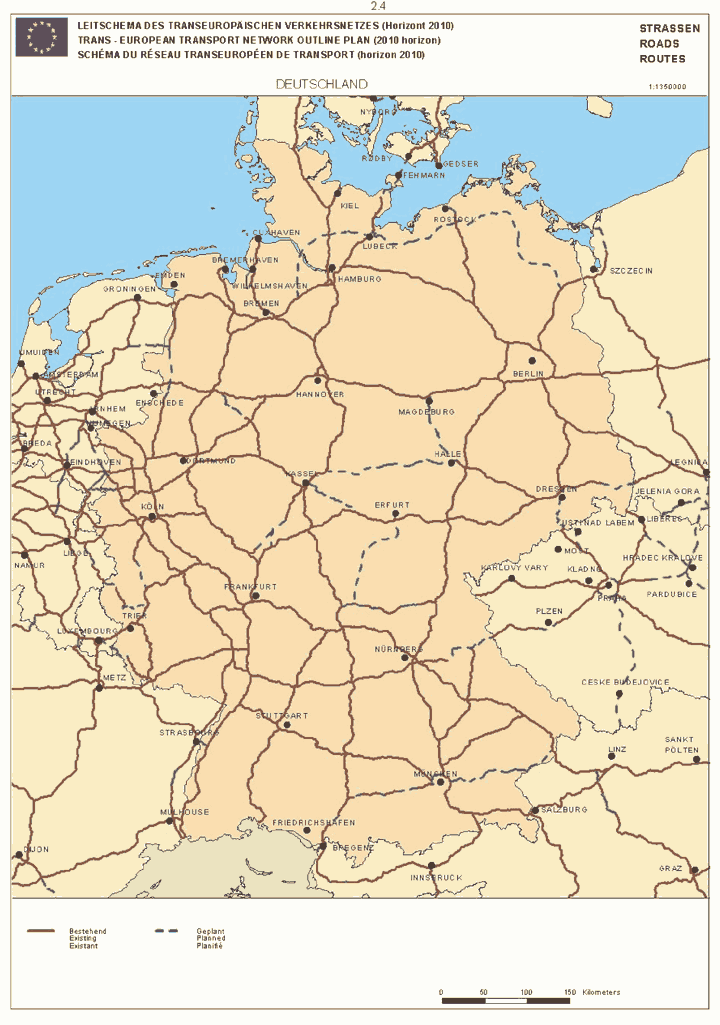
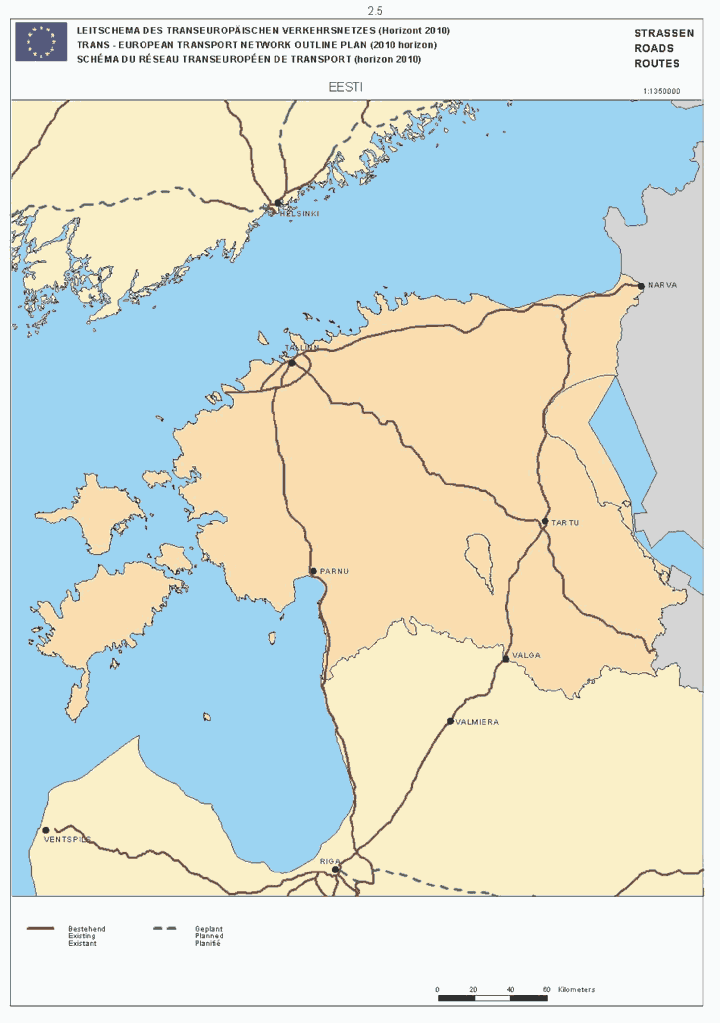
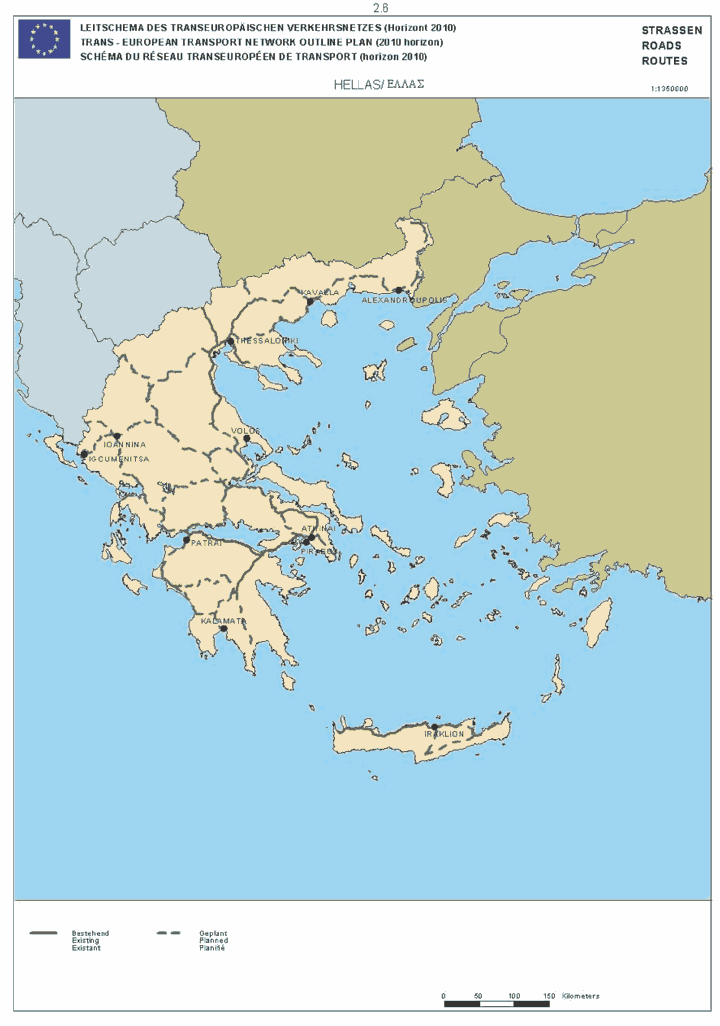
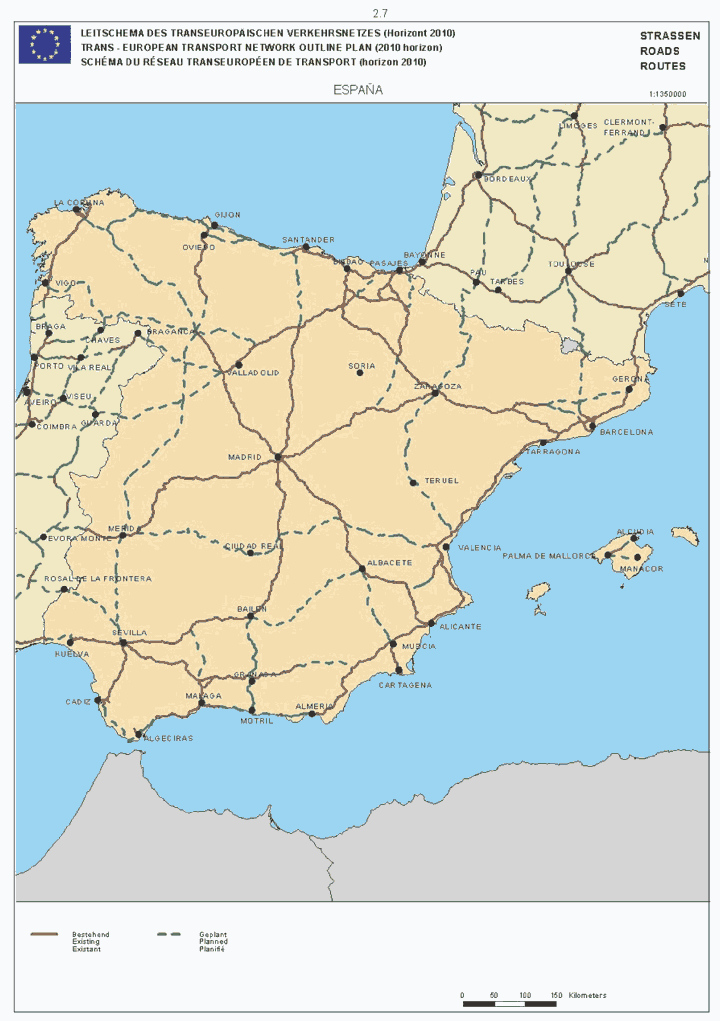
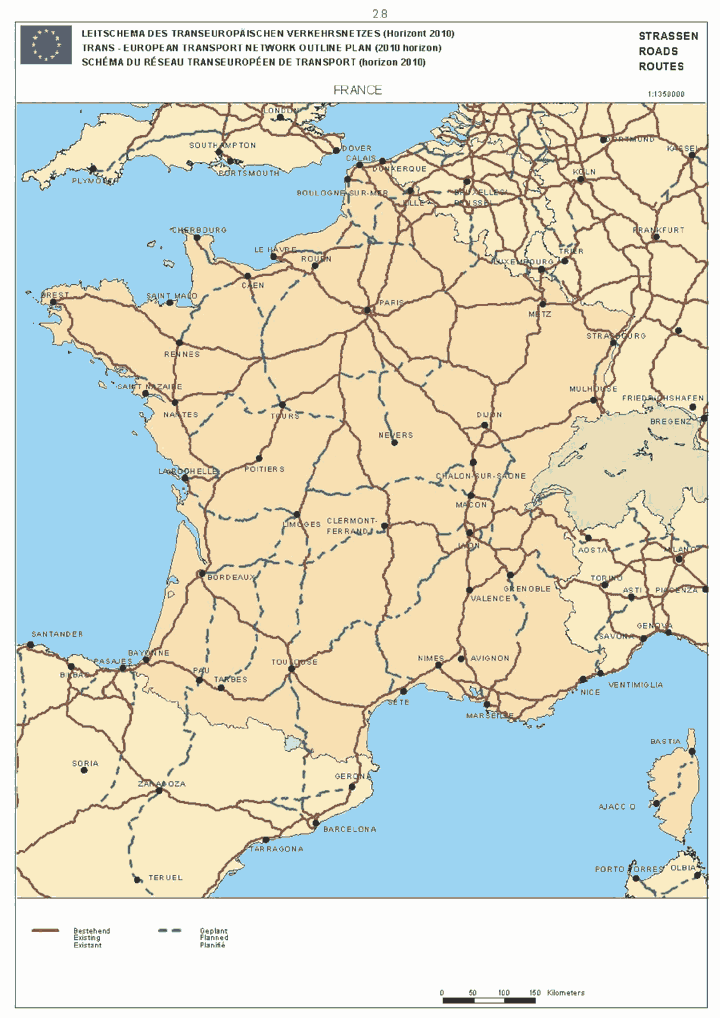
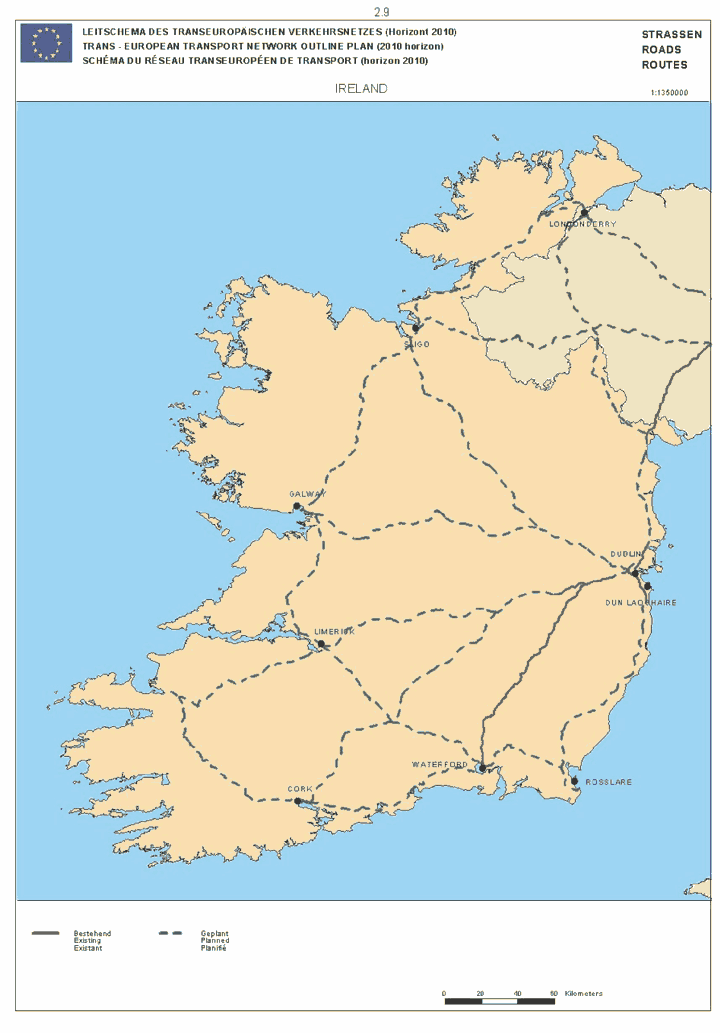
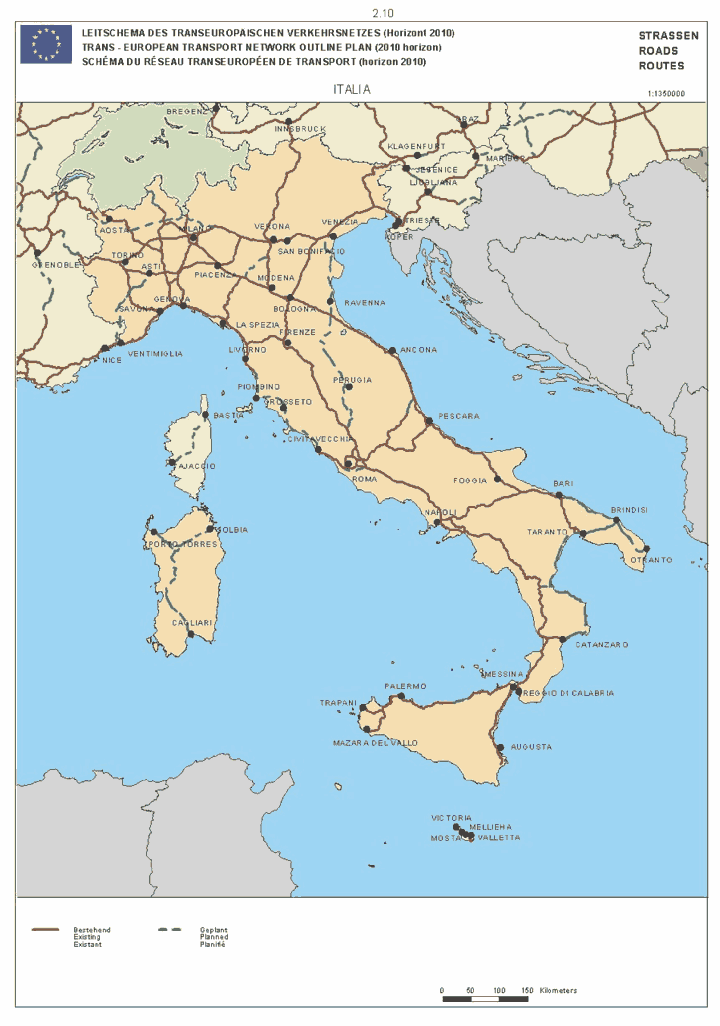
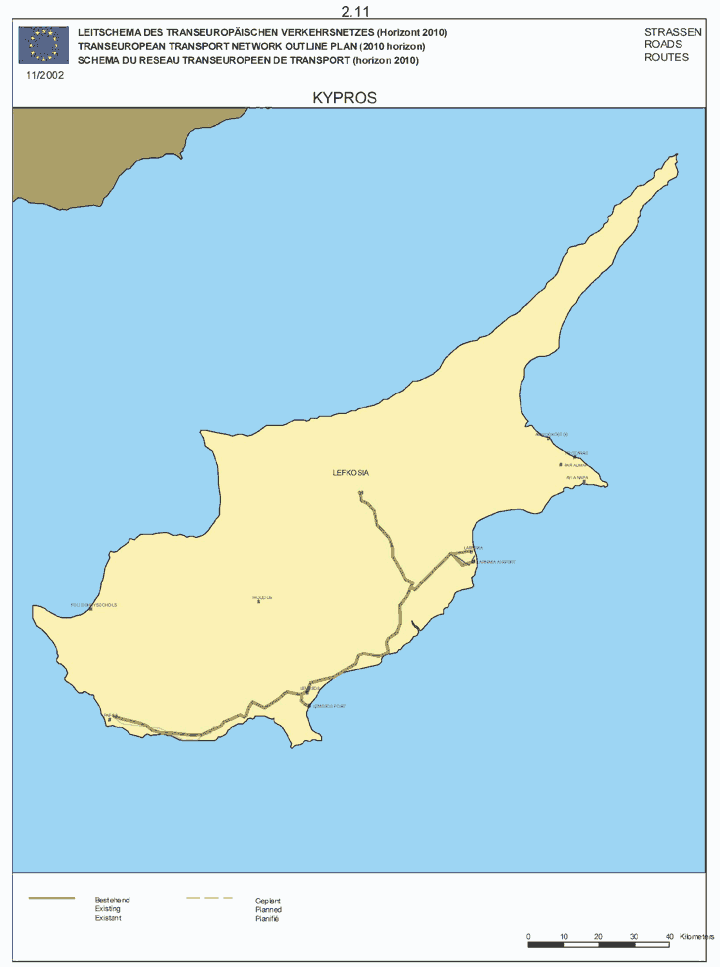
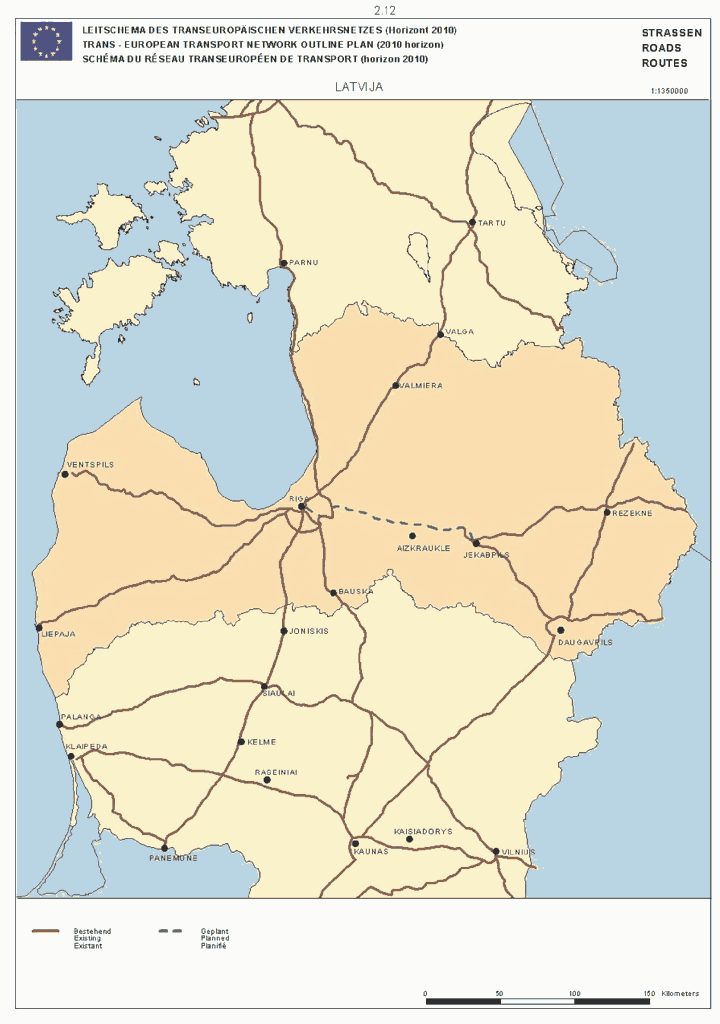
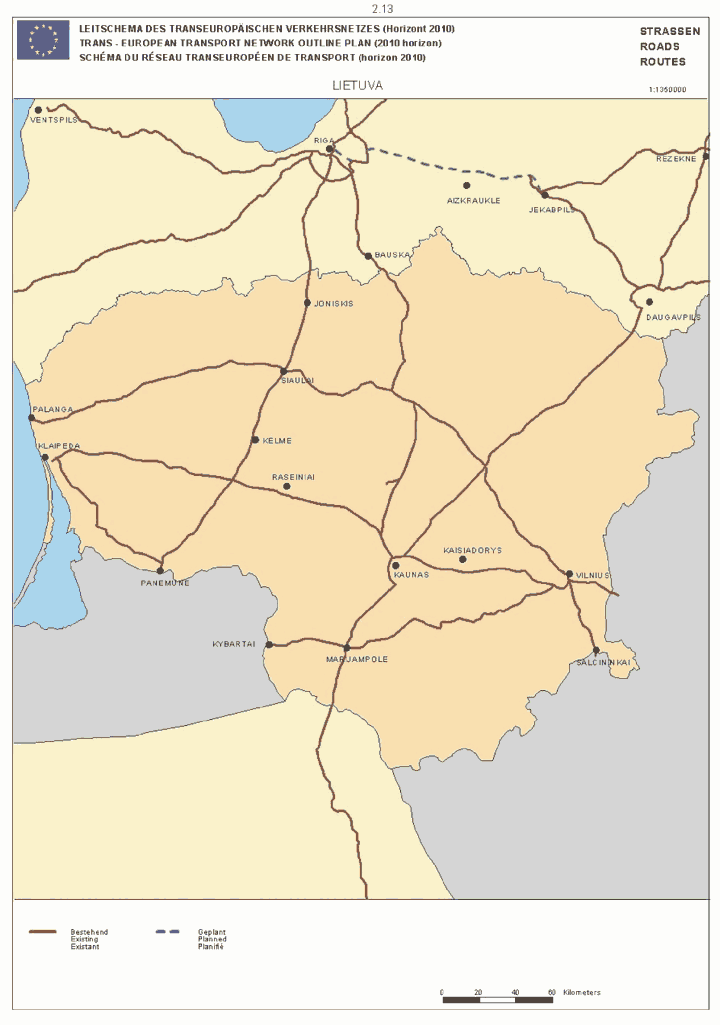
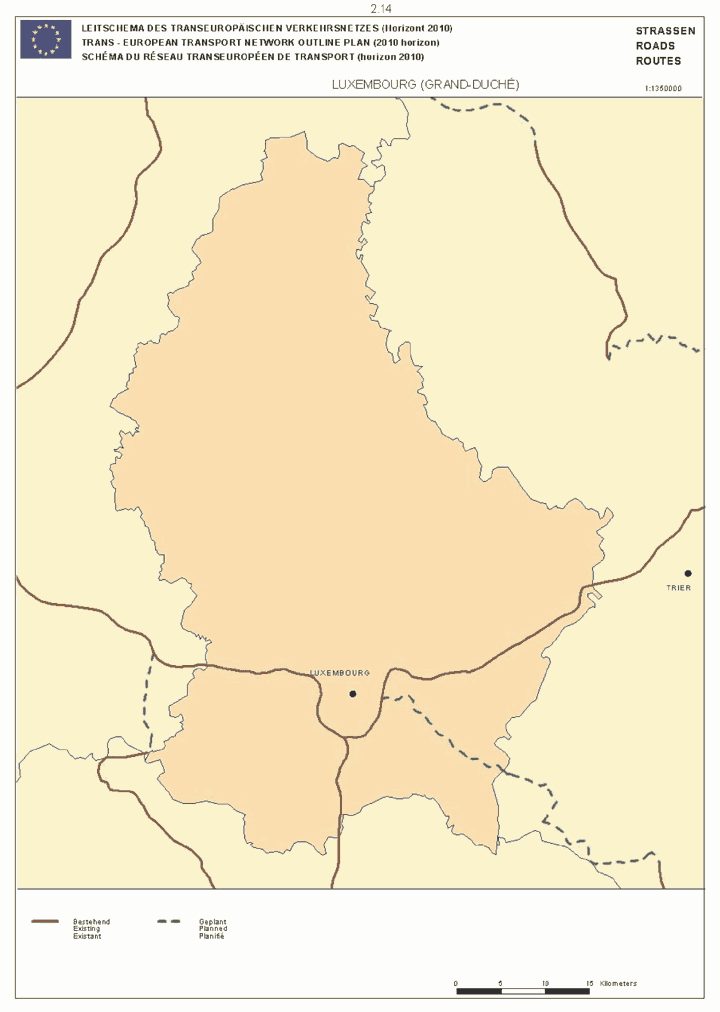
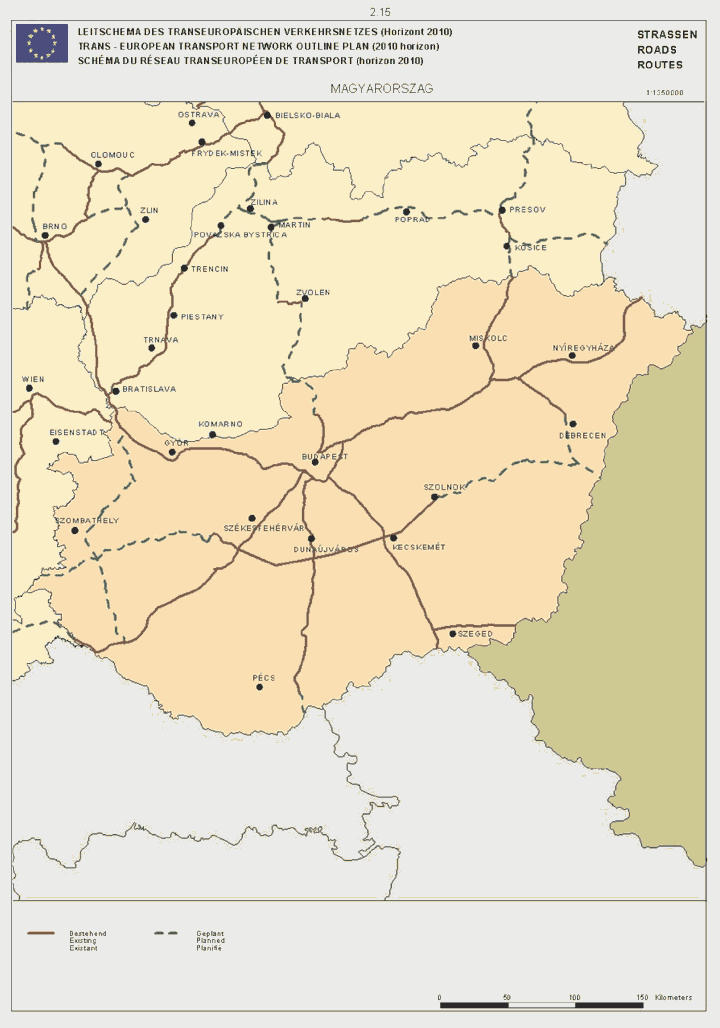
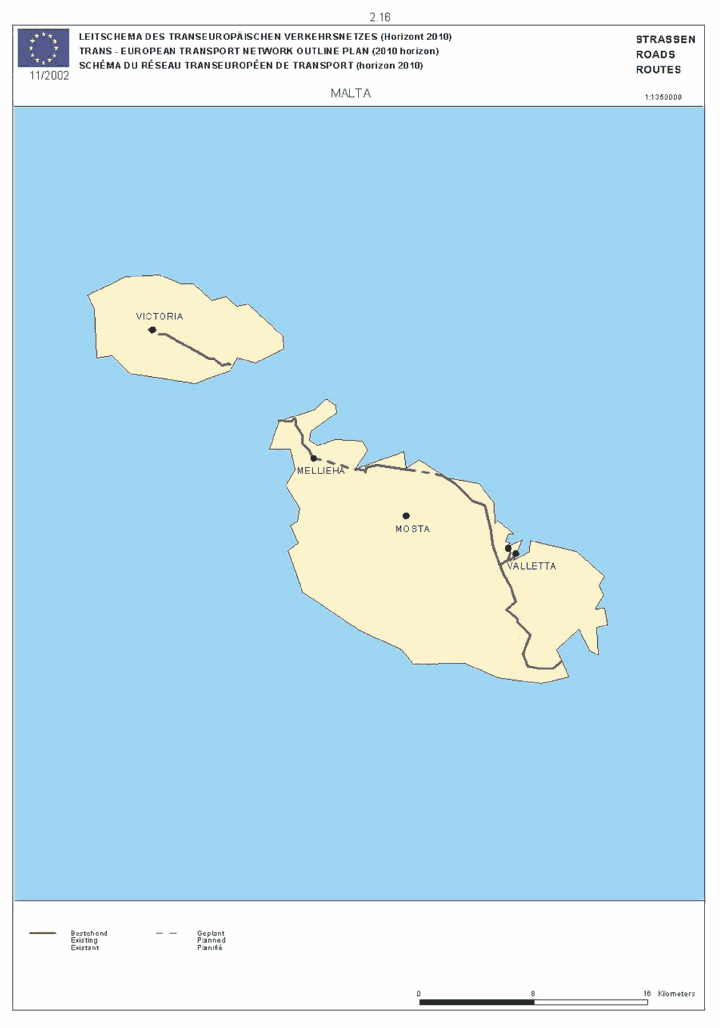
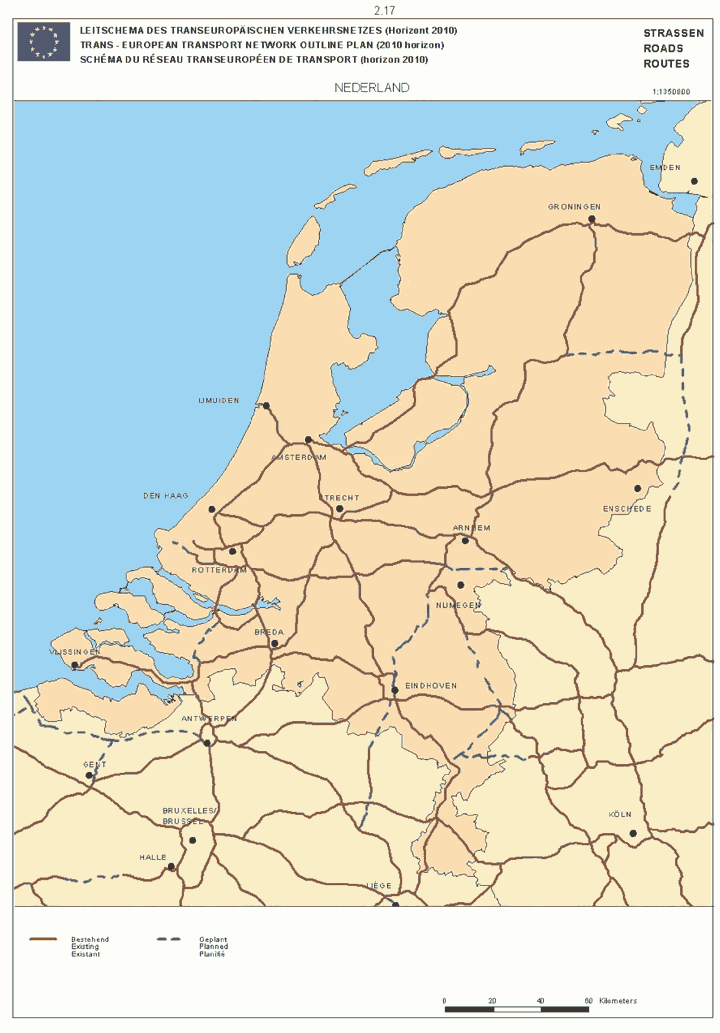
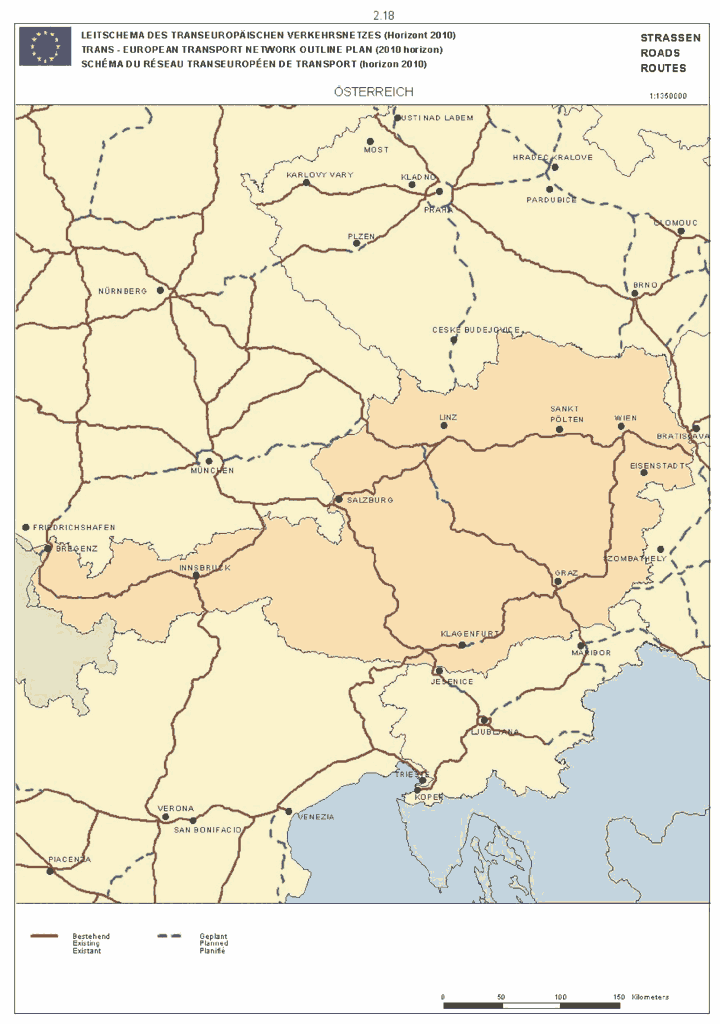
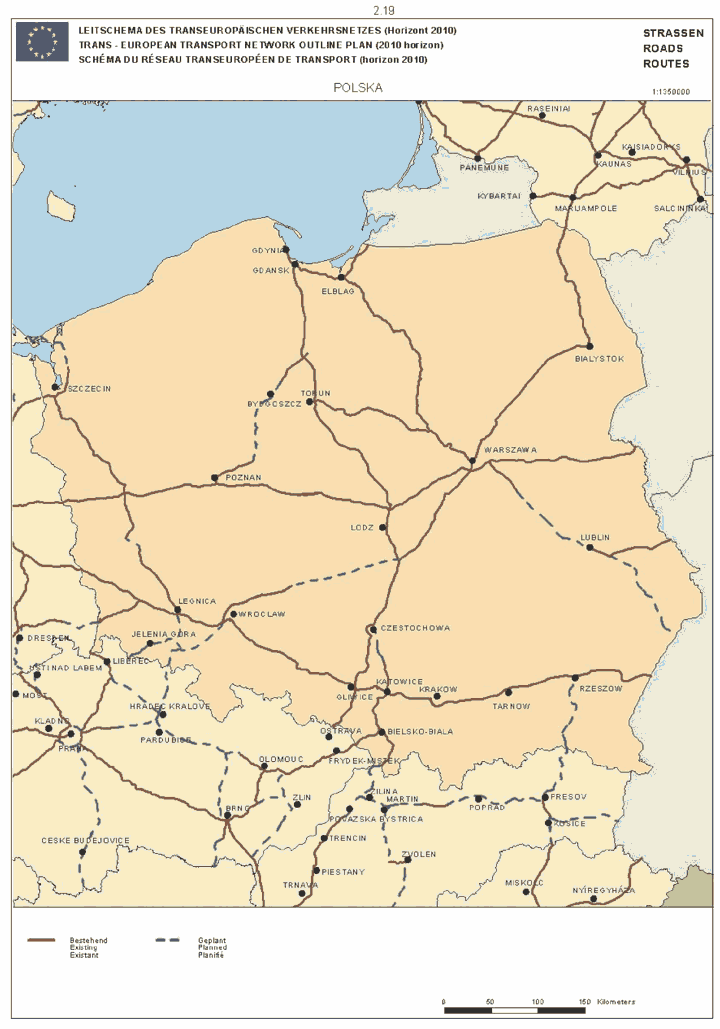
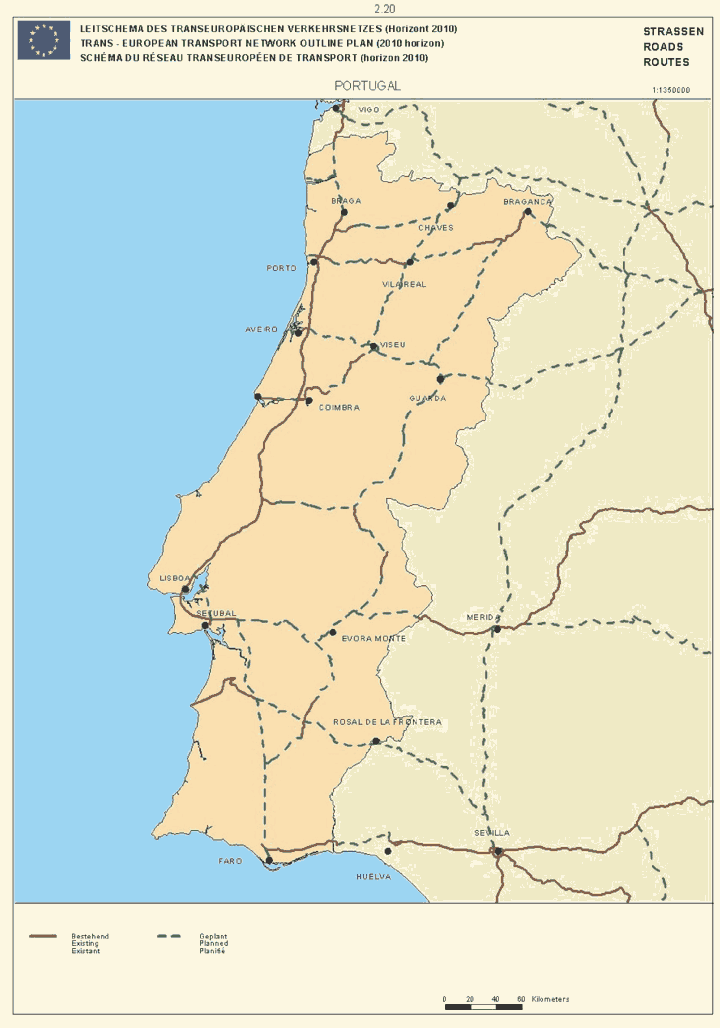
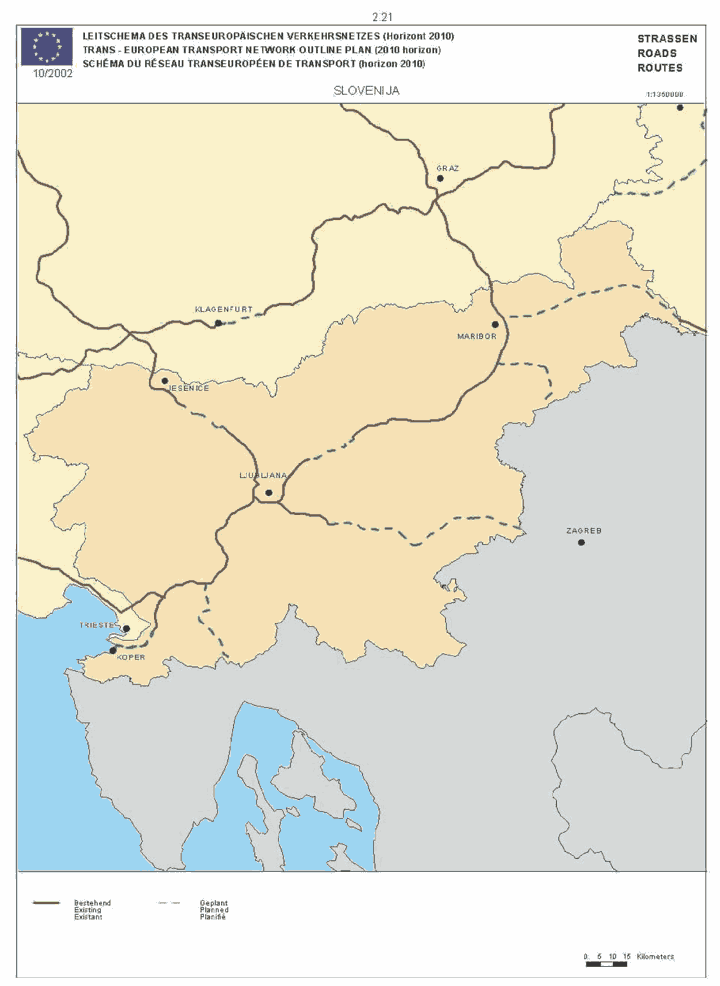
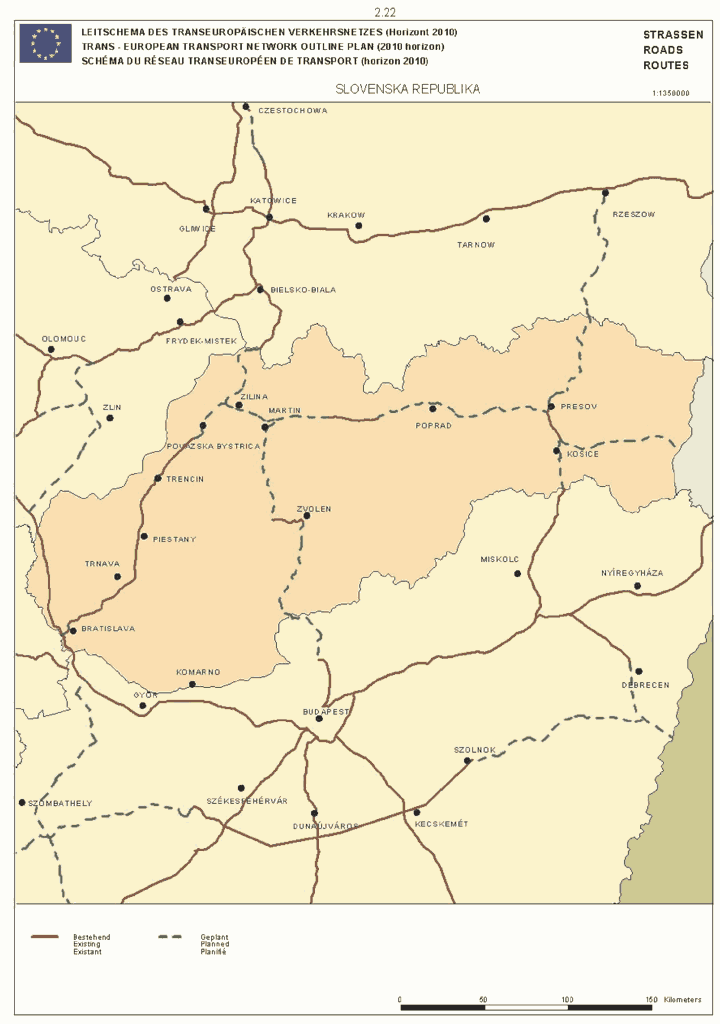
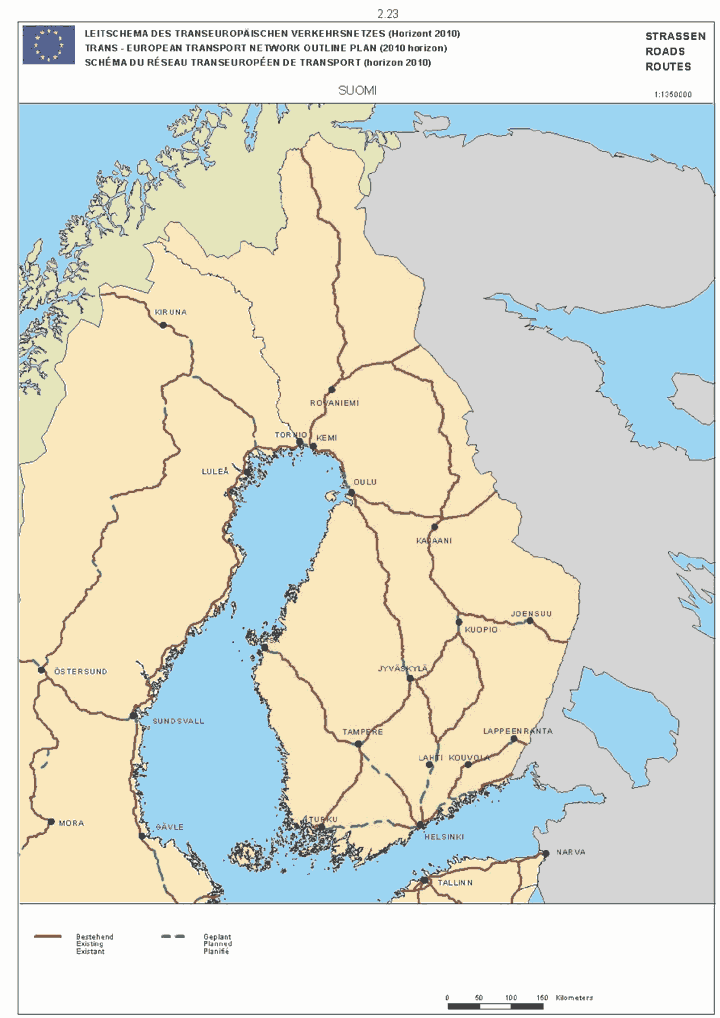
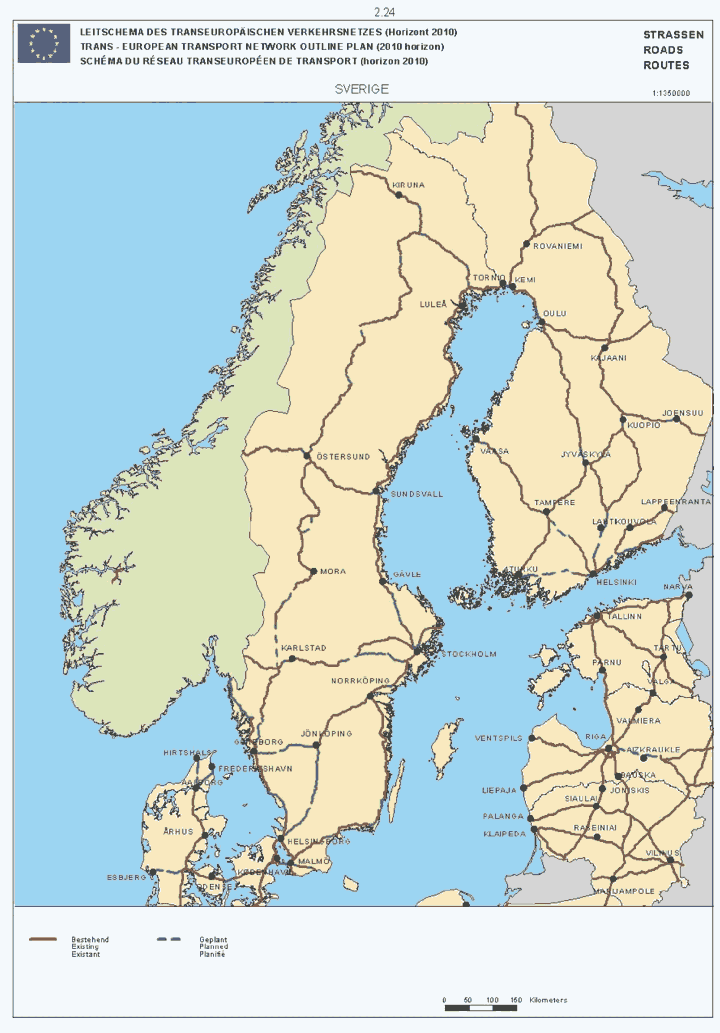
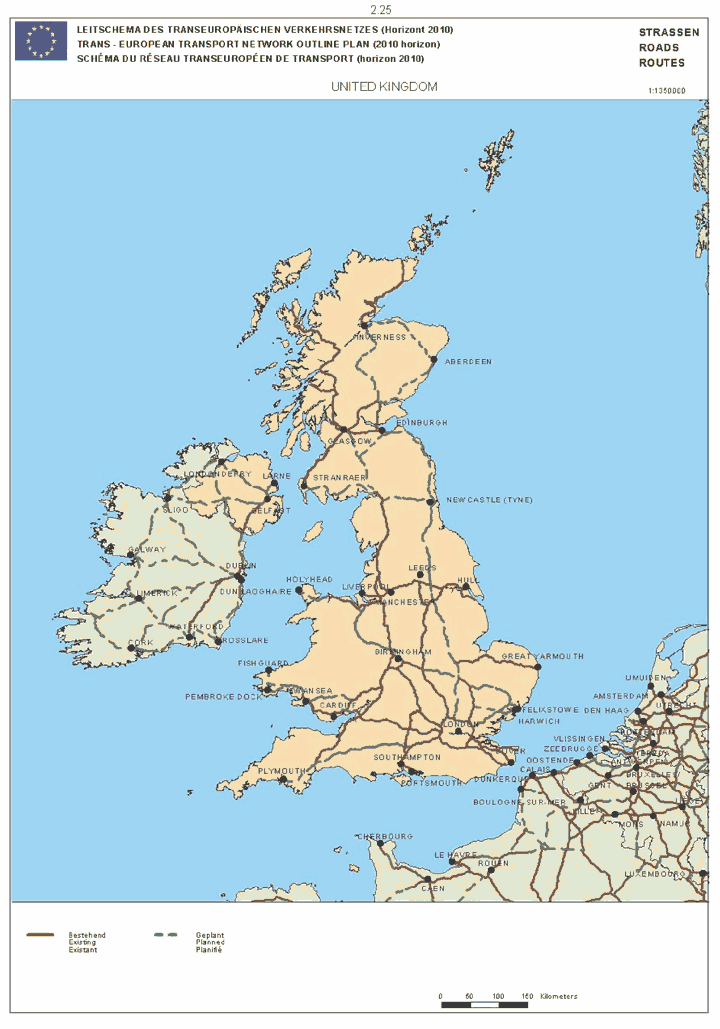 “
- – mapy v oddílu se nahrazuji tímto:
„
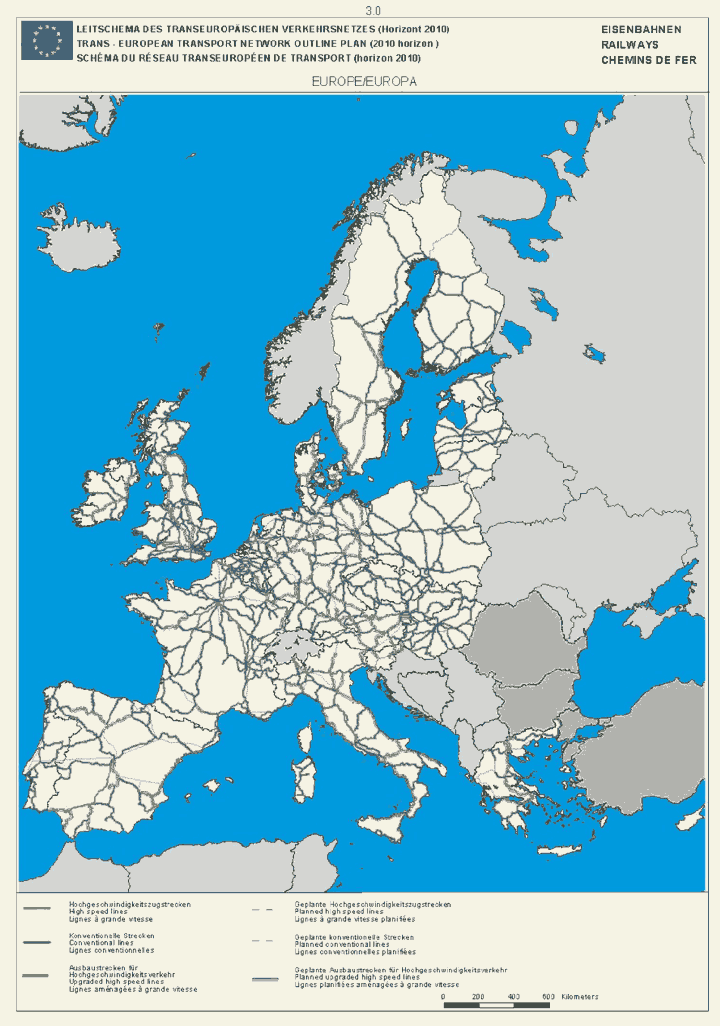
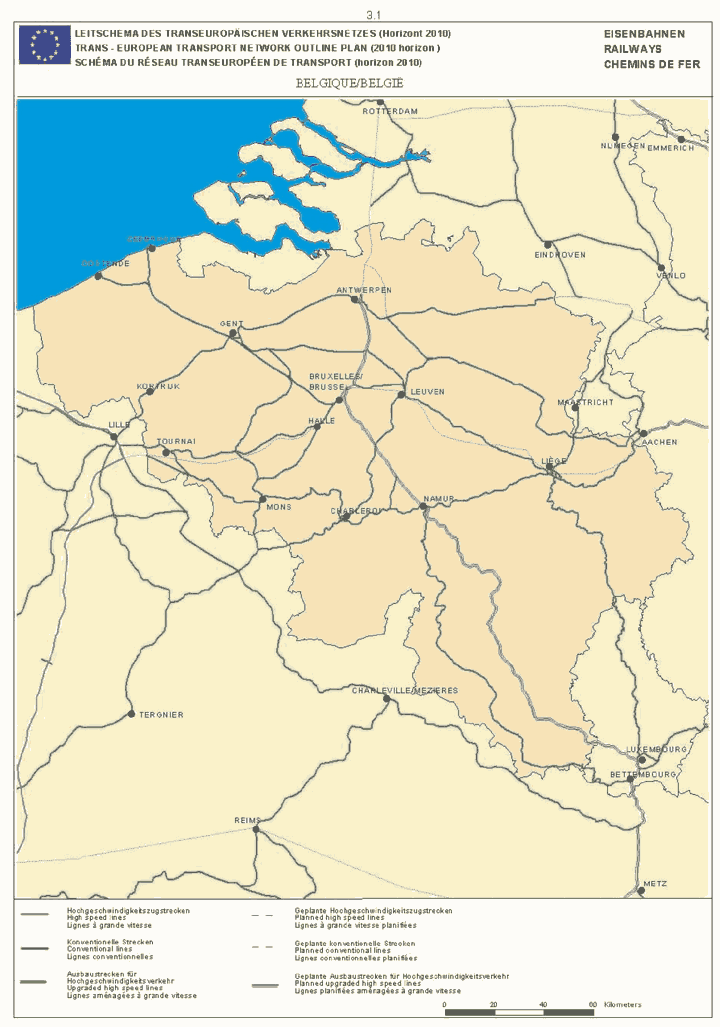
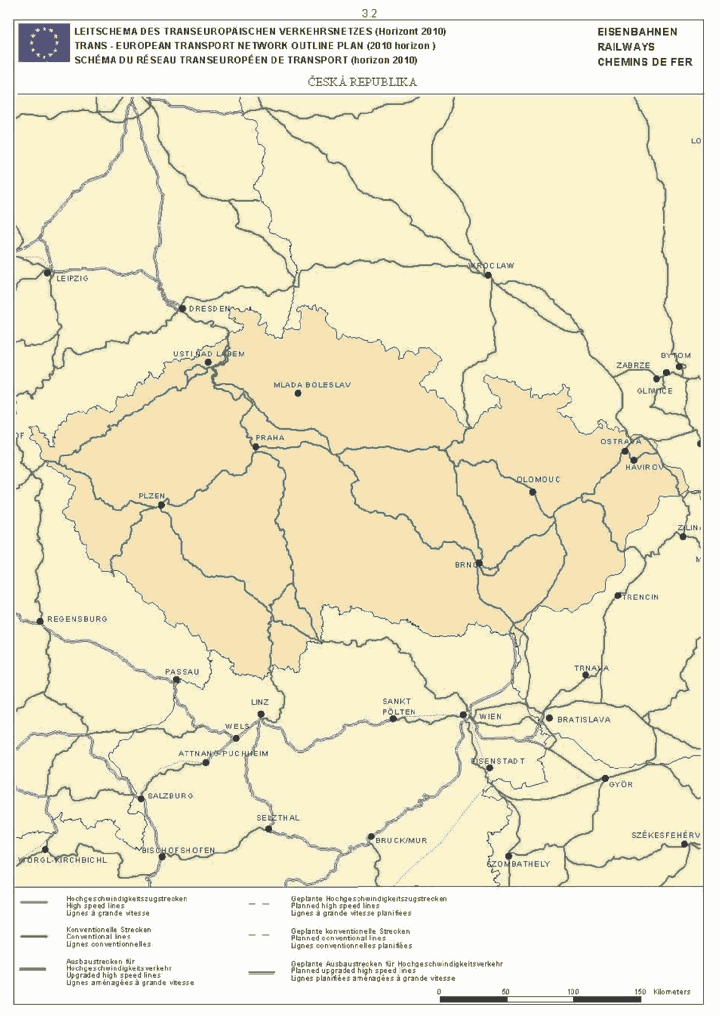
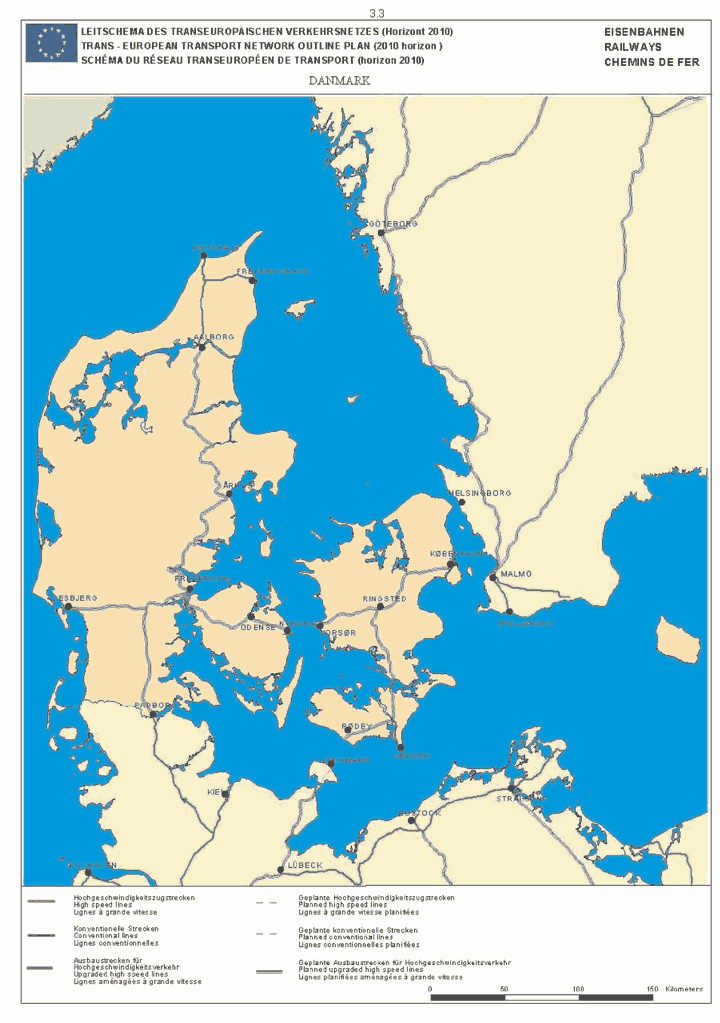
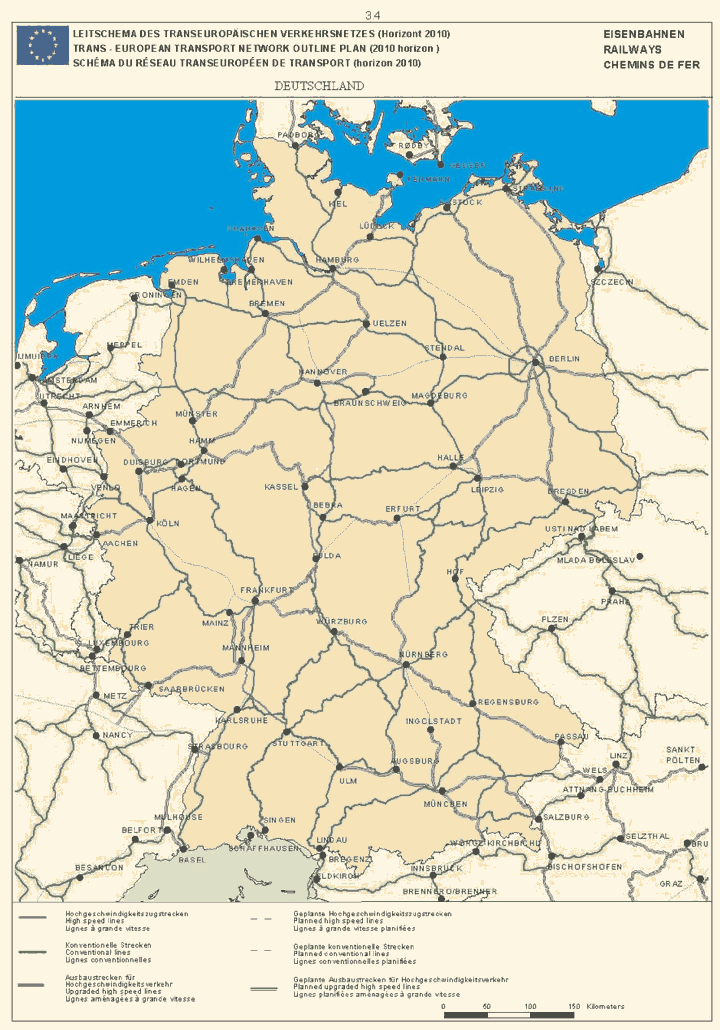
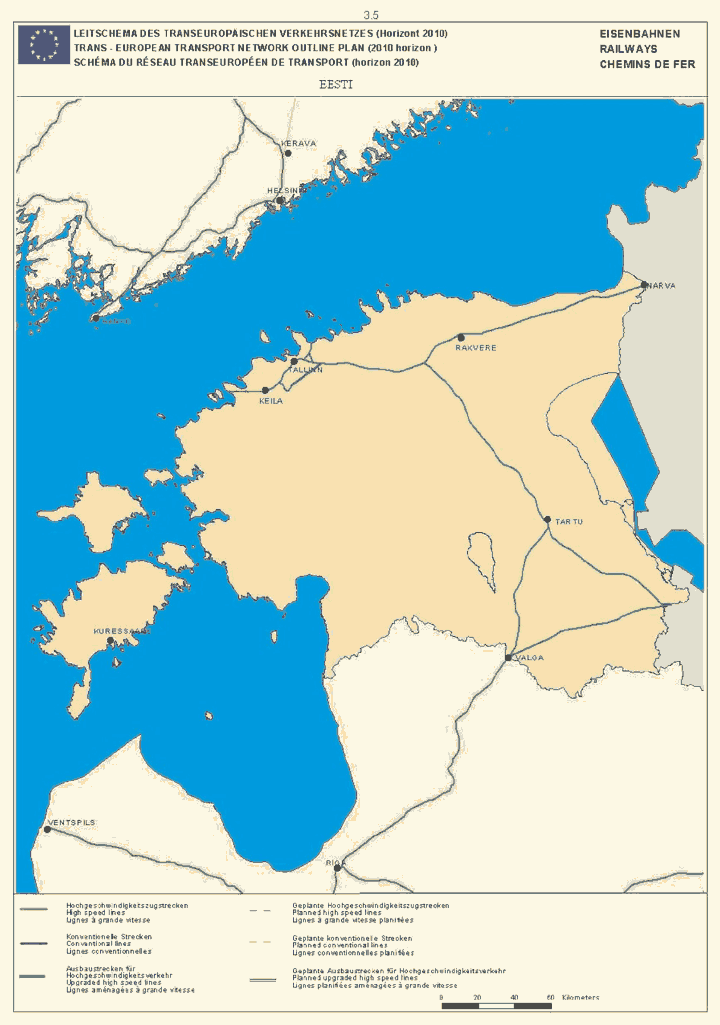
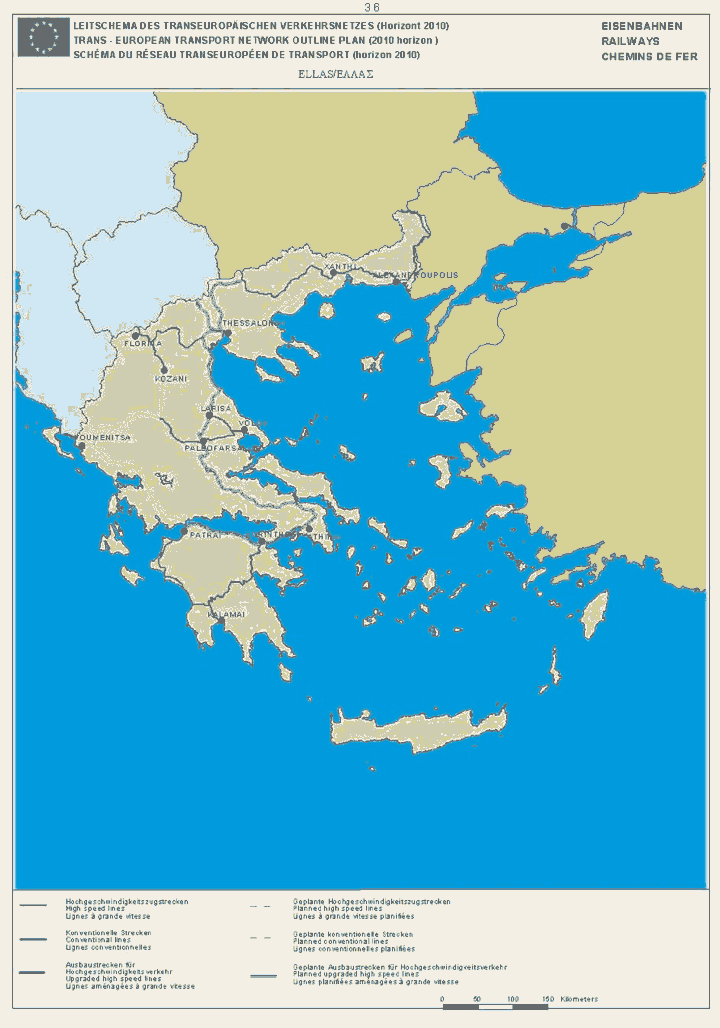
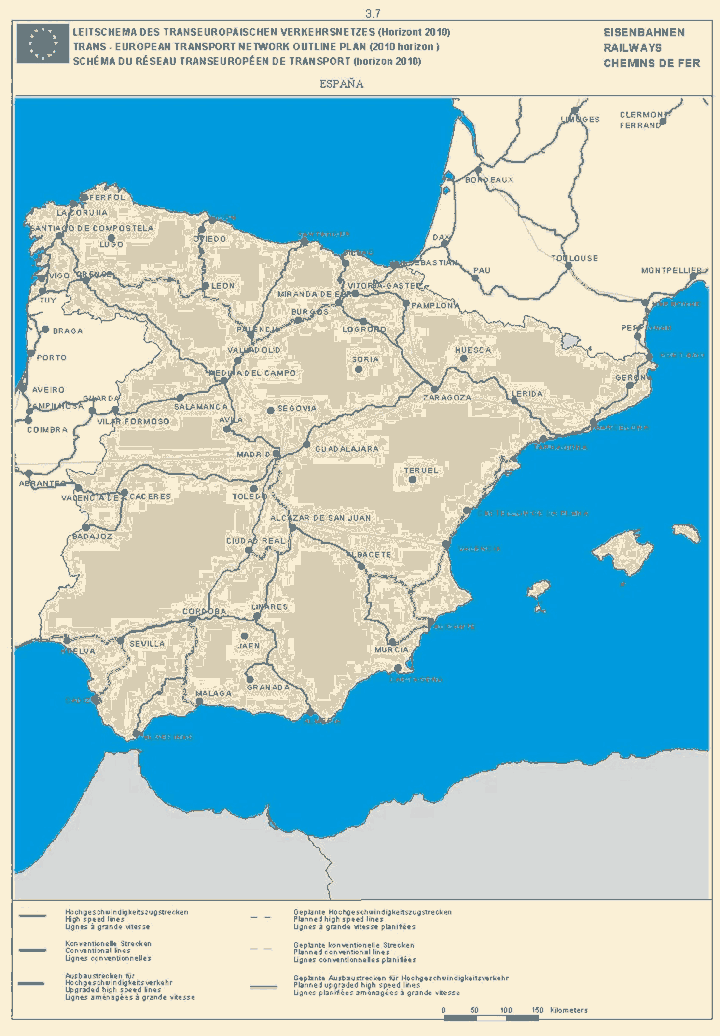
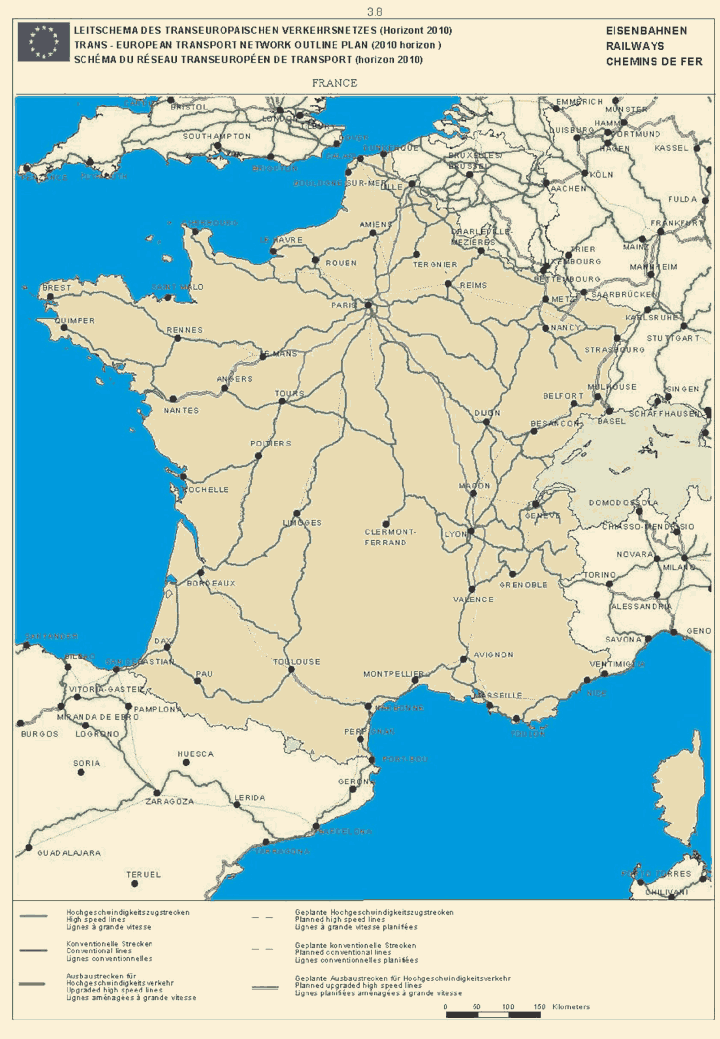
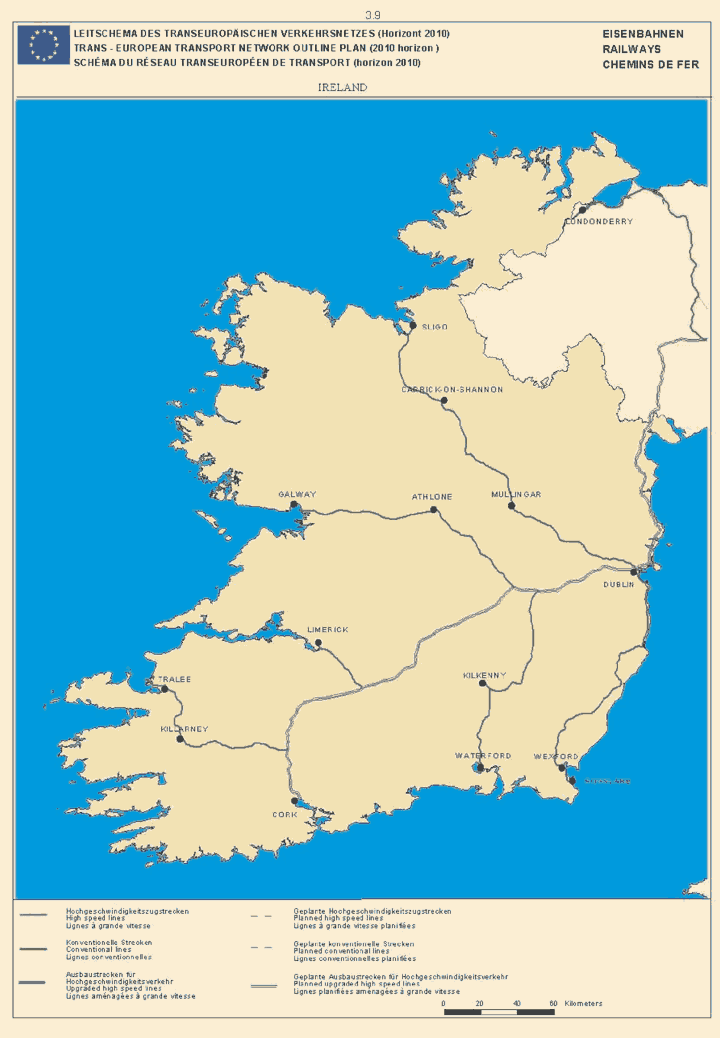
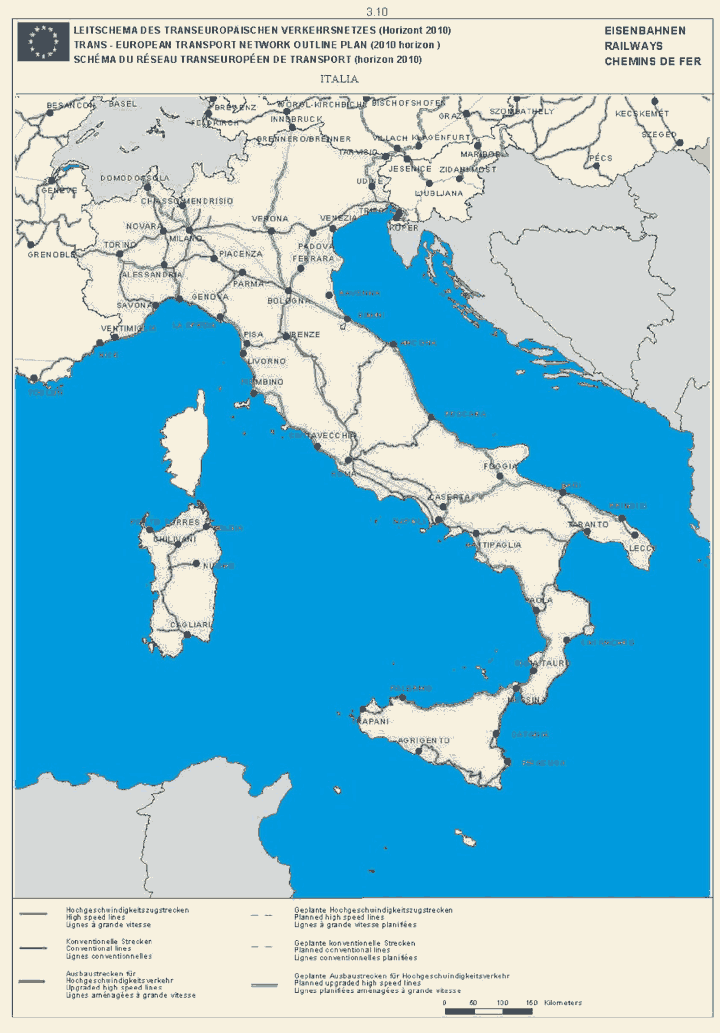
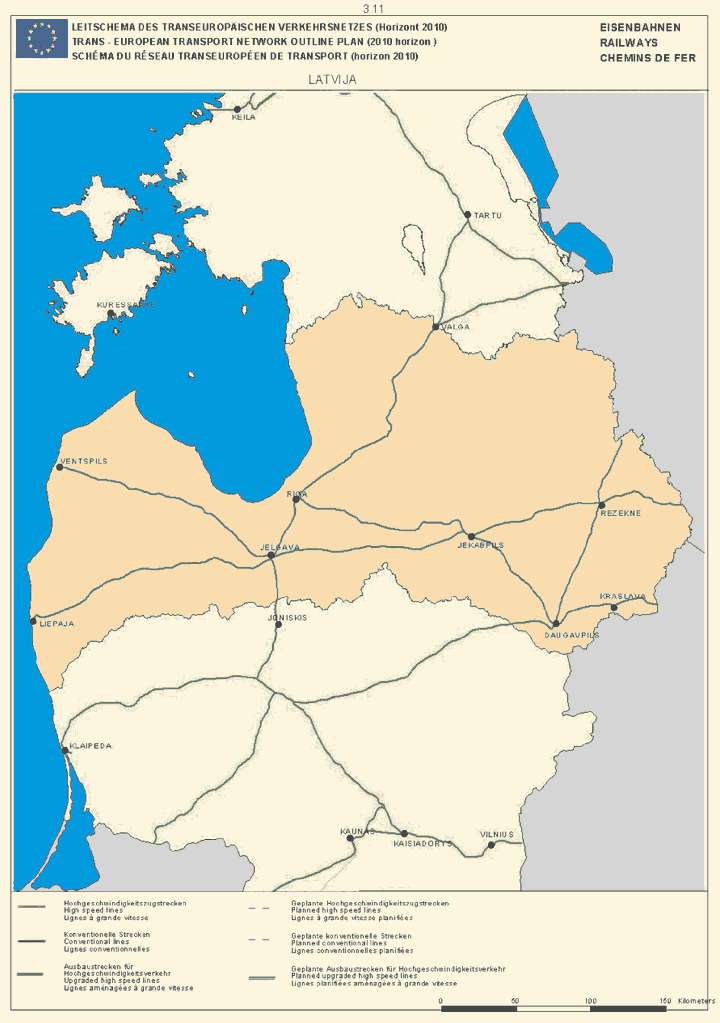
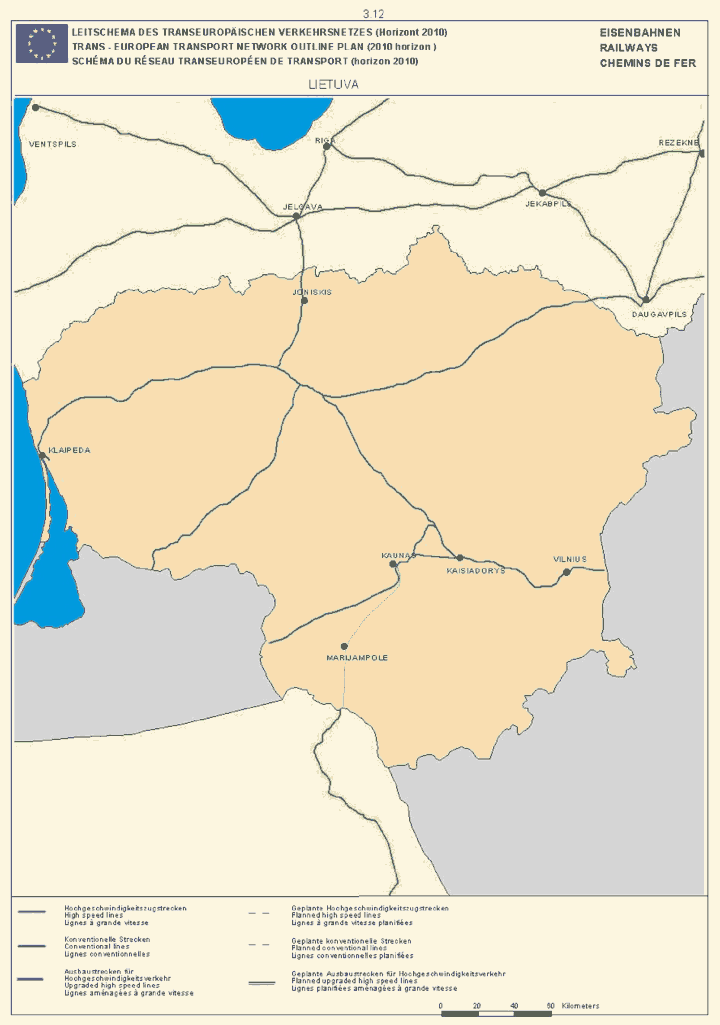
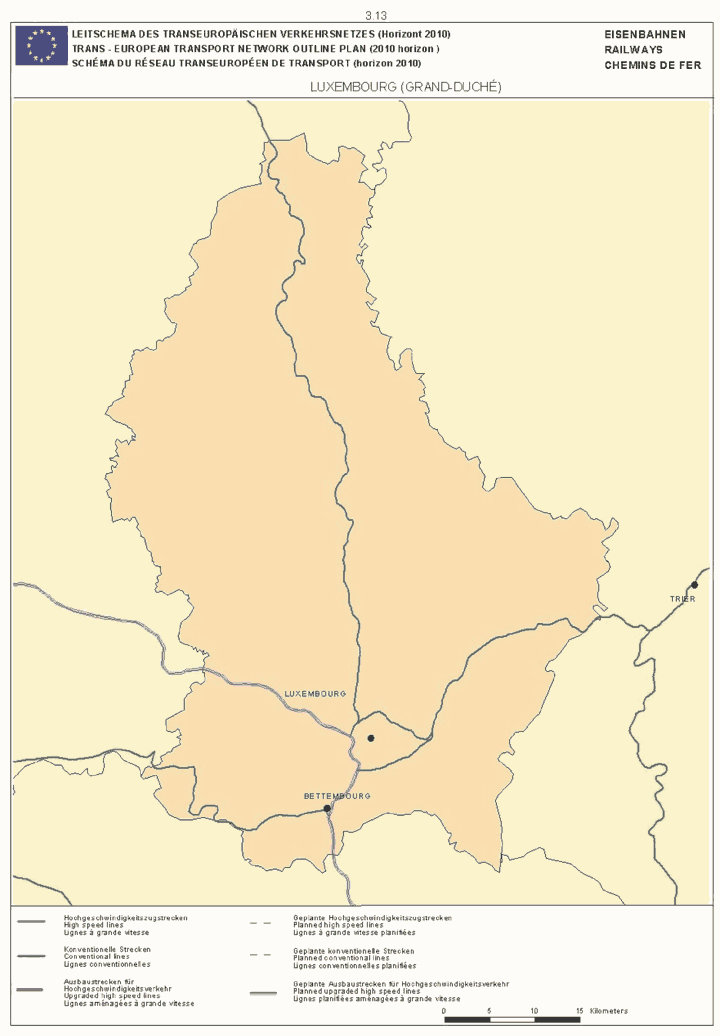
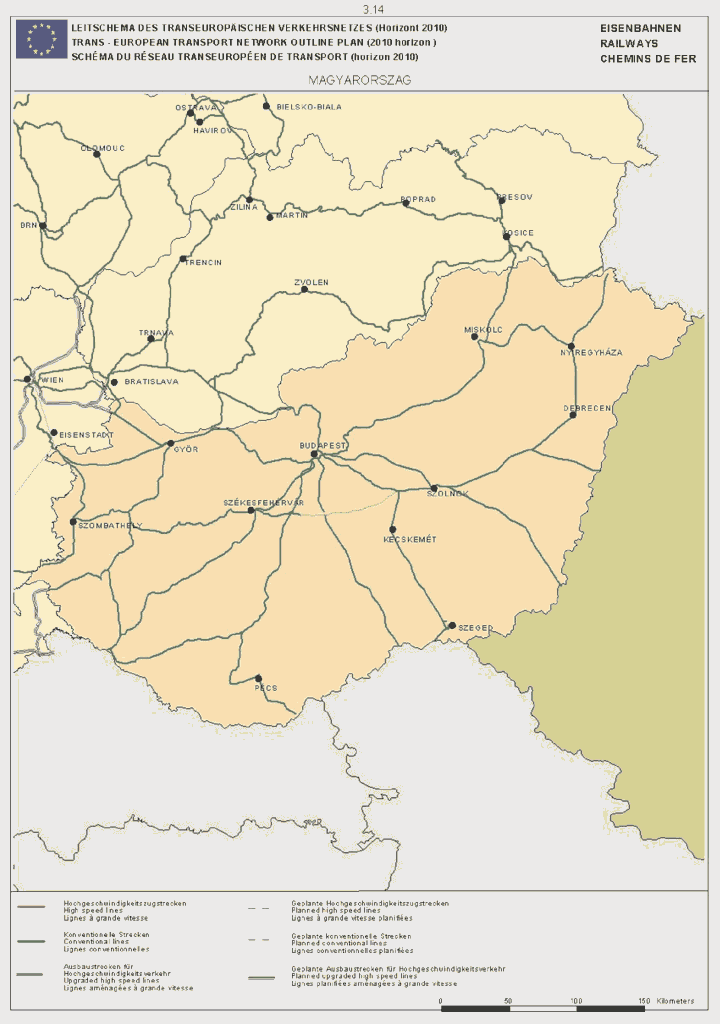
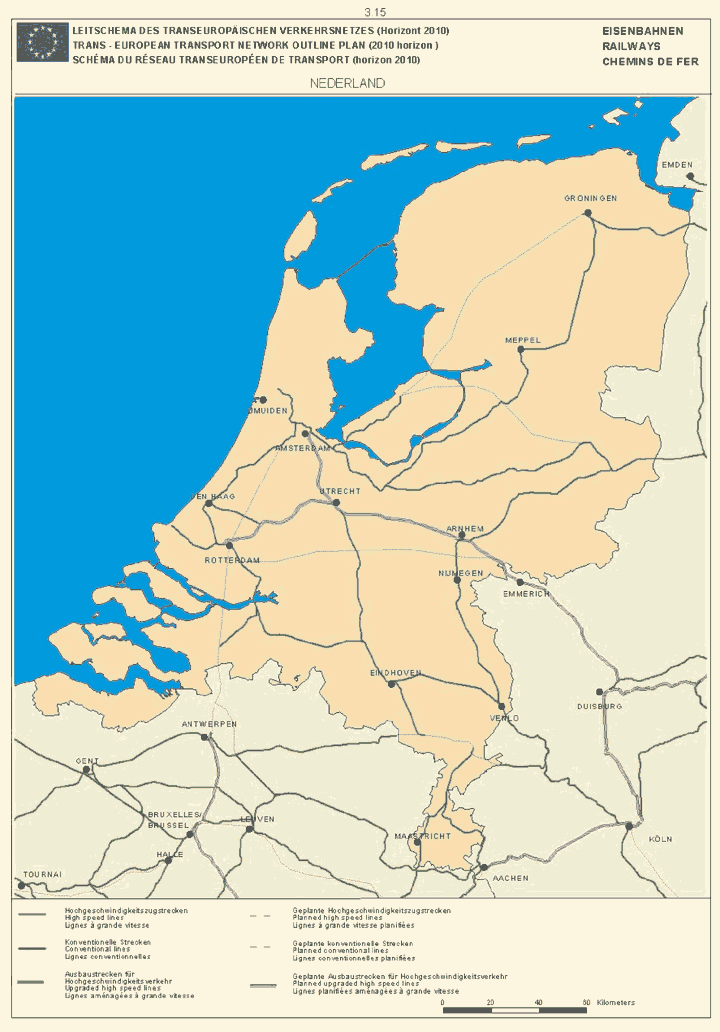
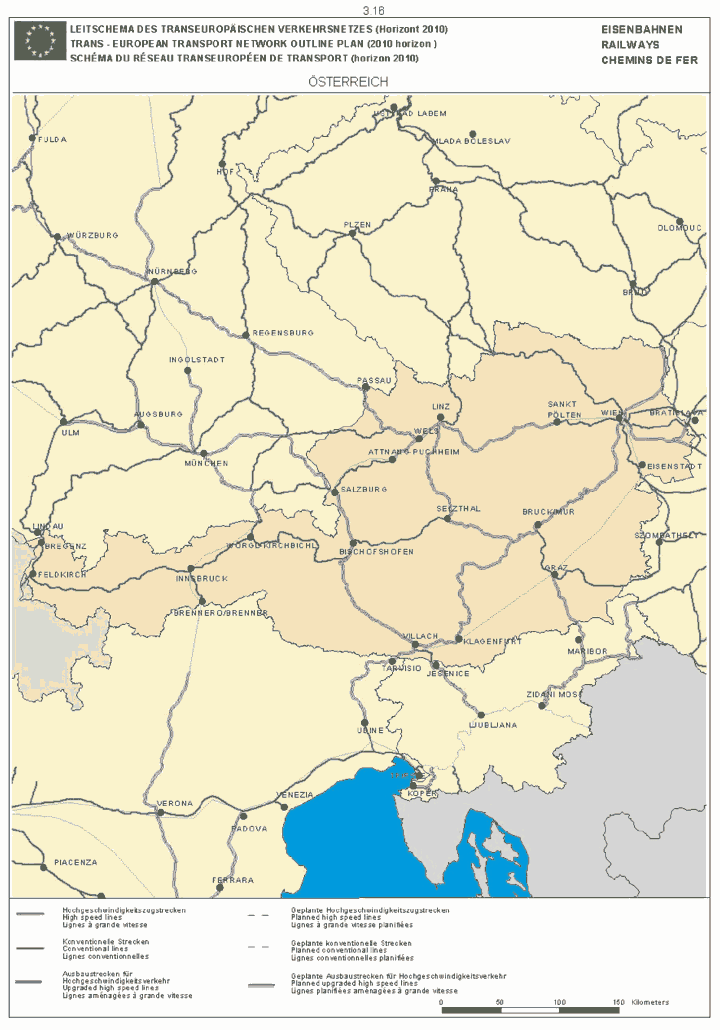
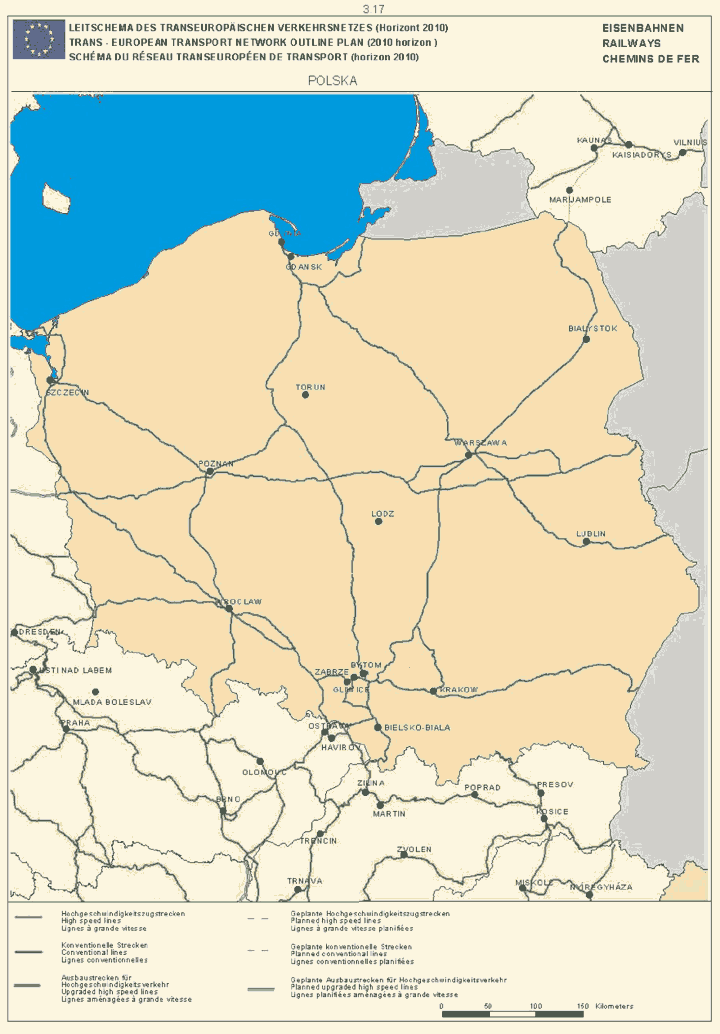
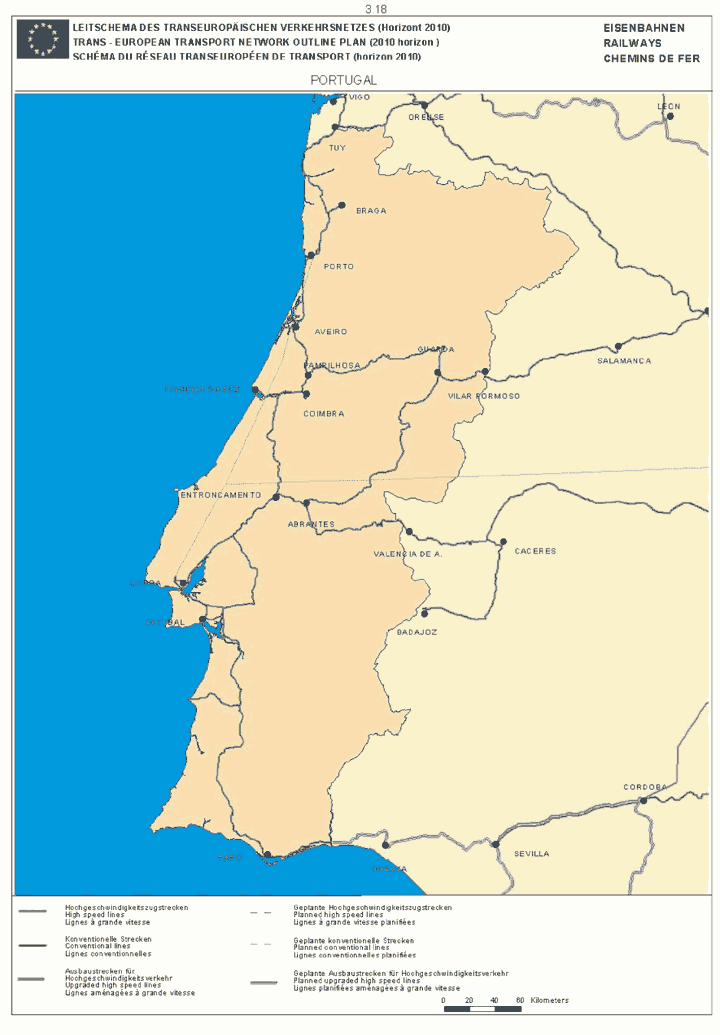
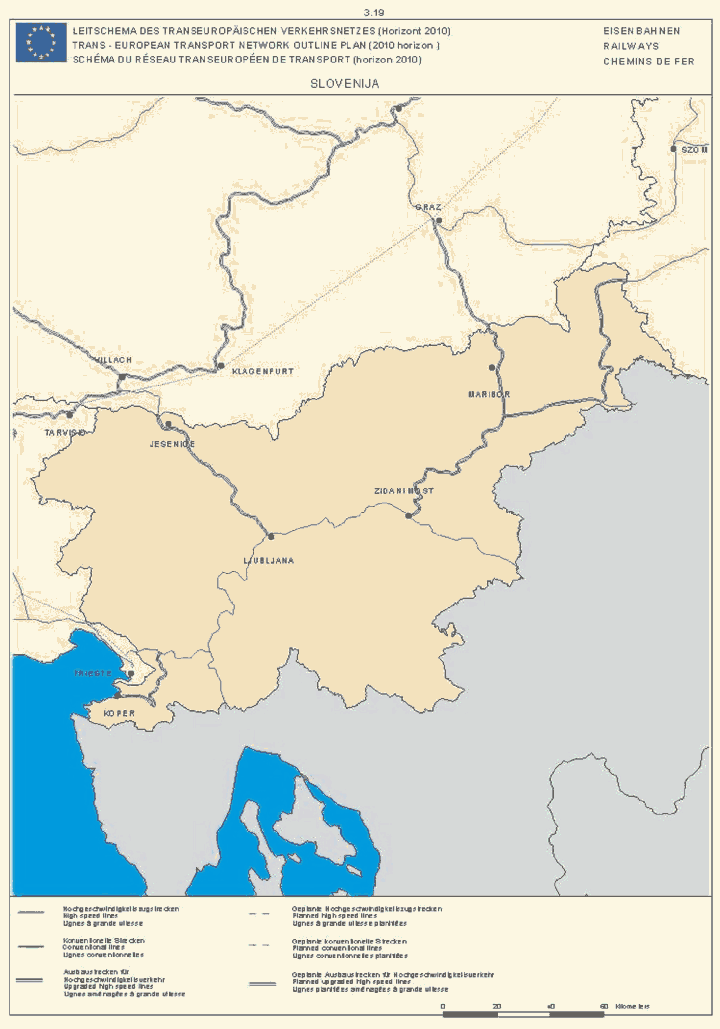
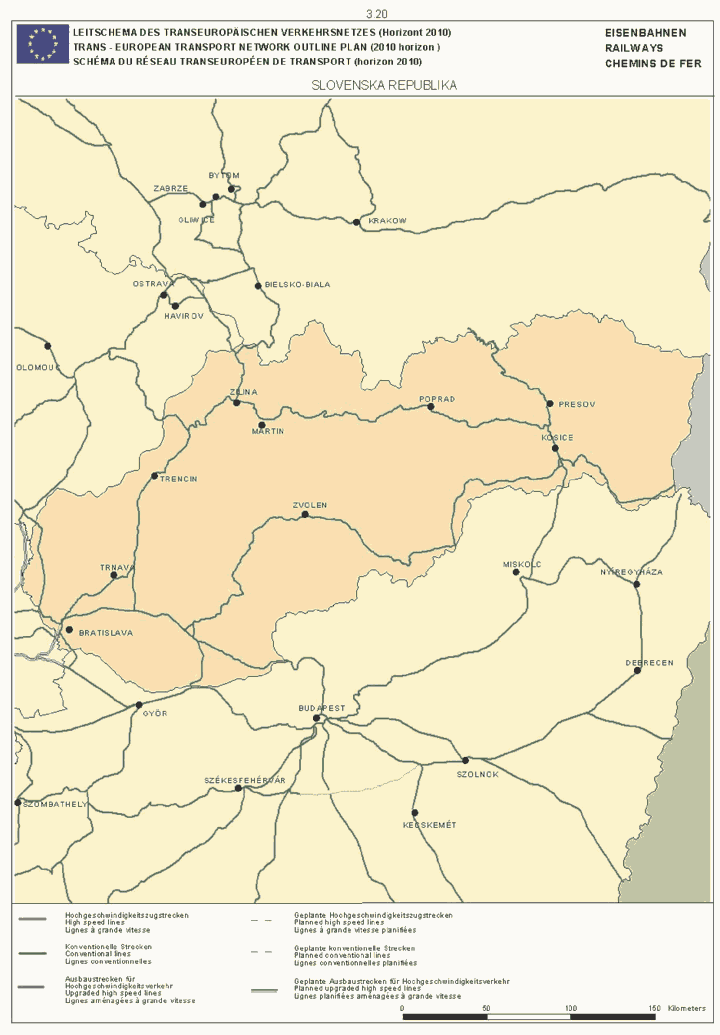
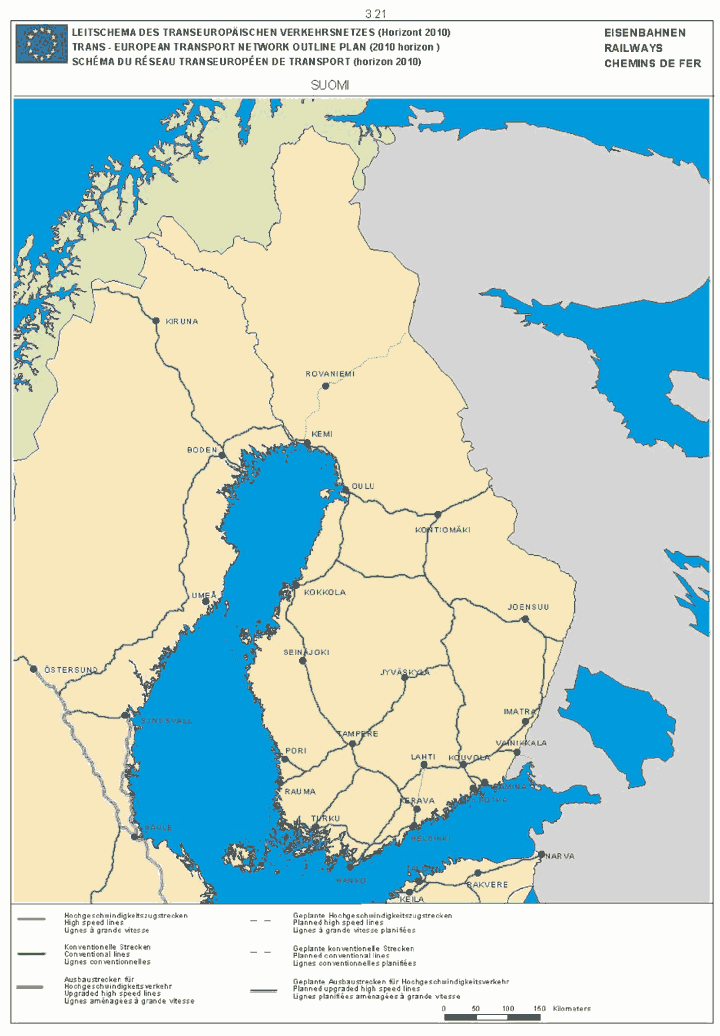
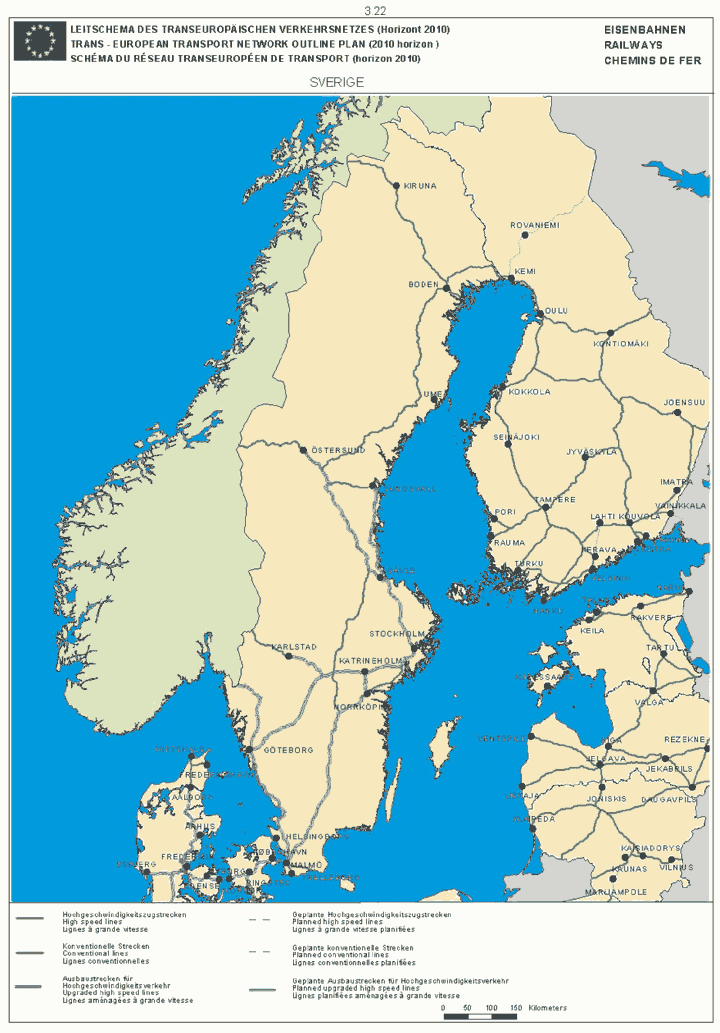
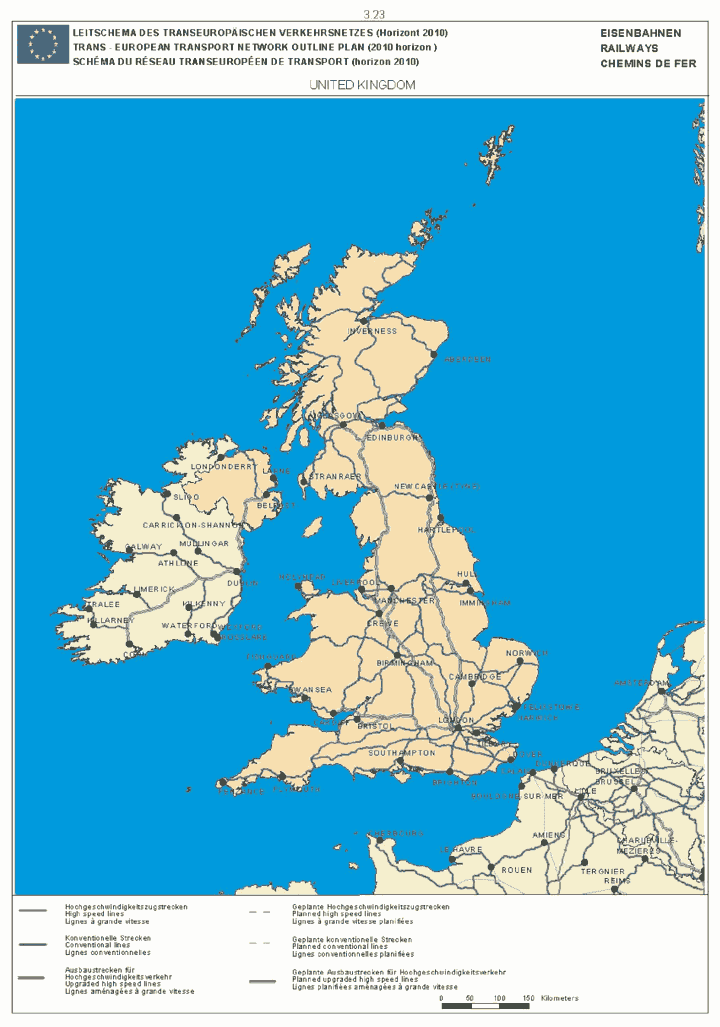
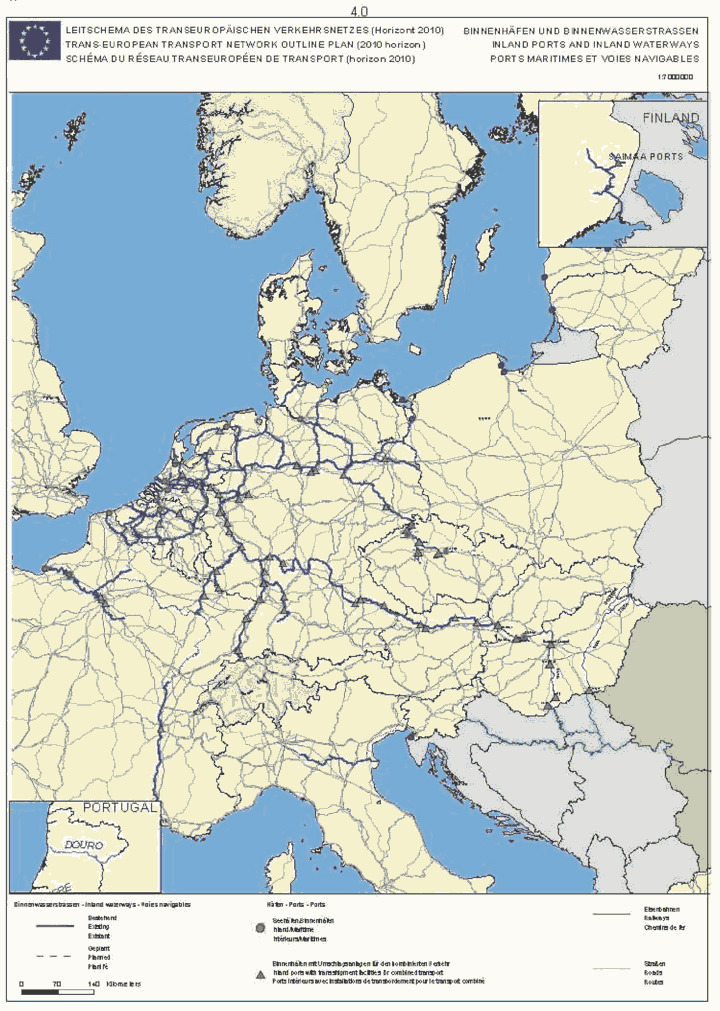
- – mapy v oddílu 4 se nahrazuji tímto:
„ 
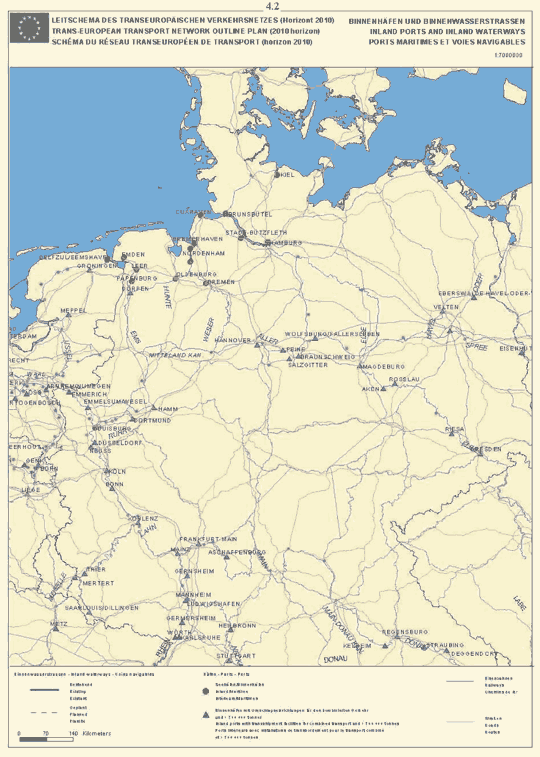
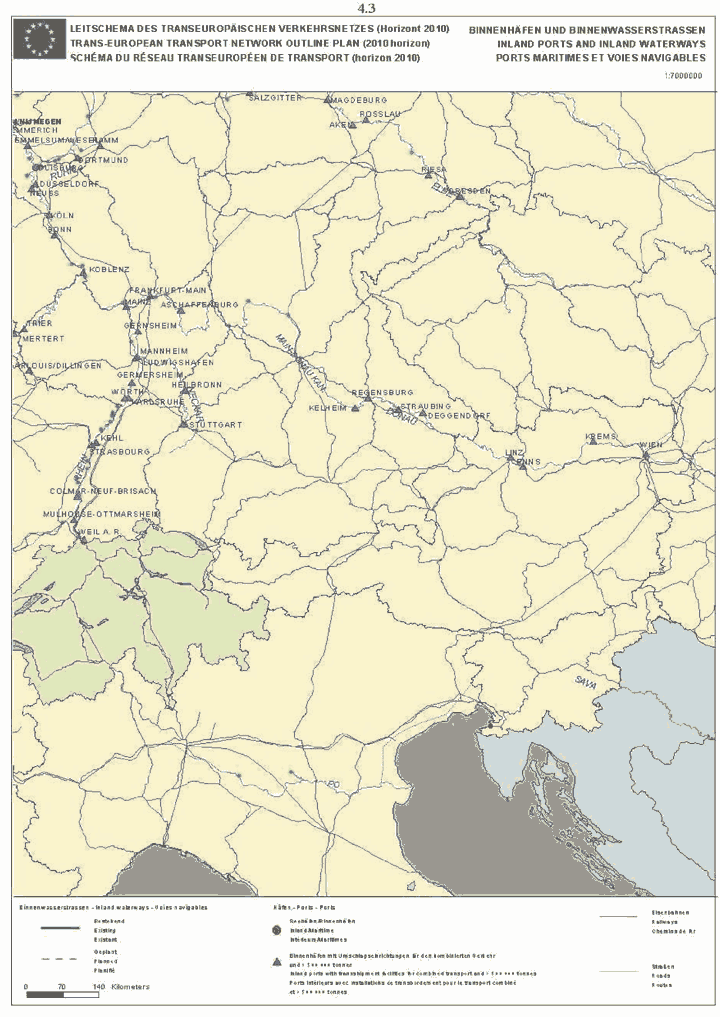
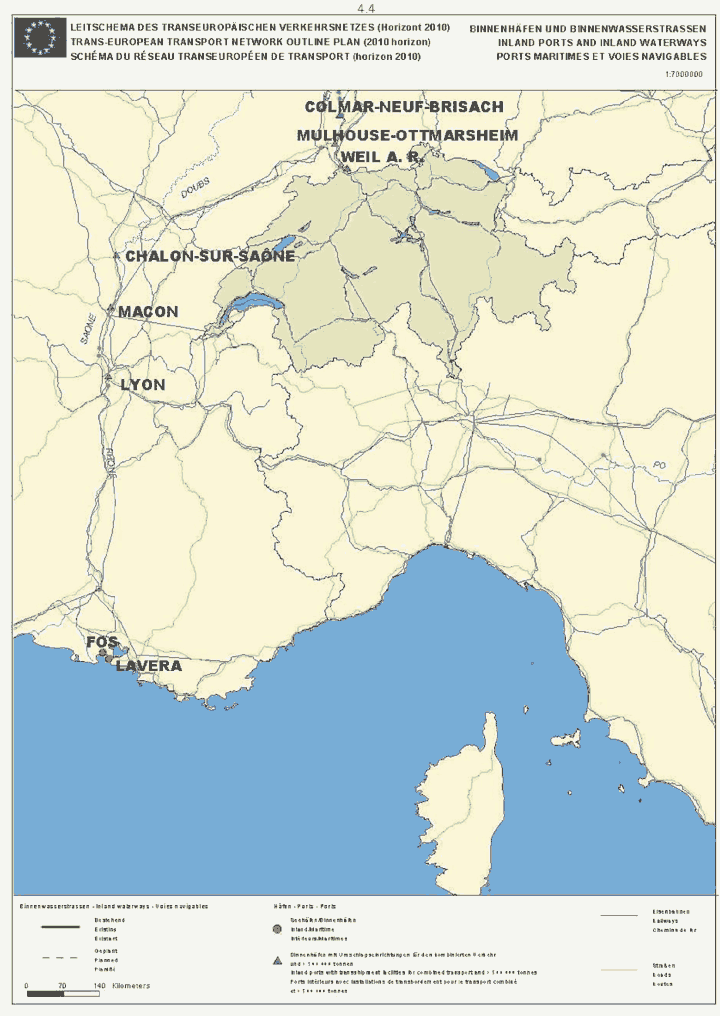
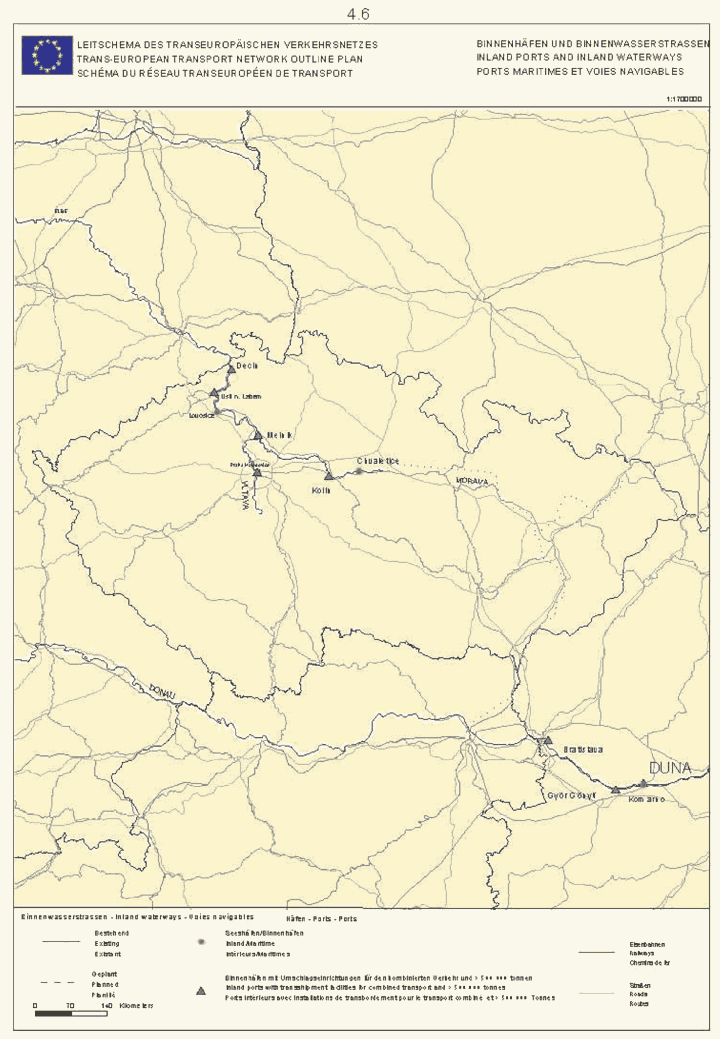
- za mapu 4.5 se vkládají tyto mapy:
„ 
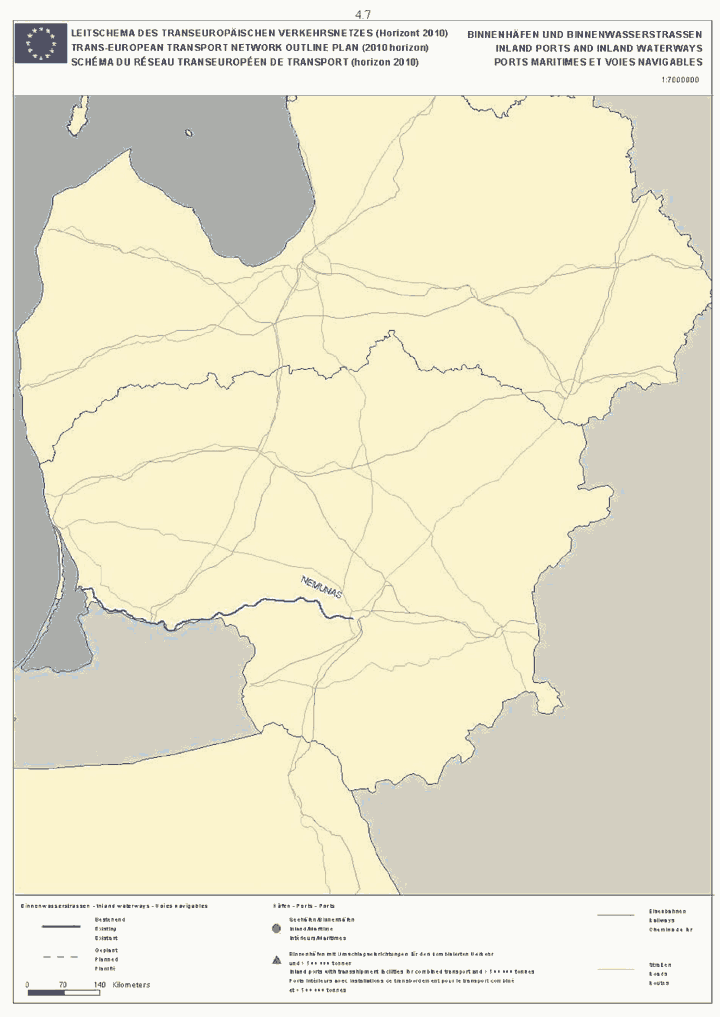
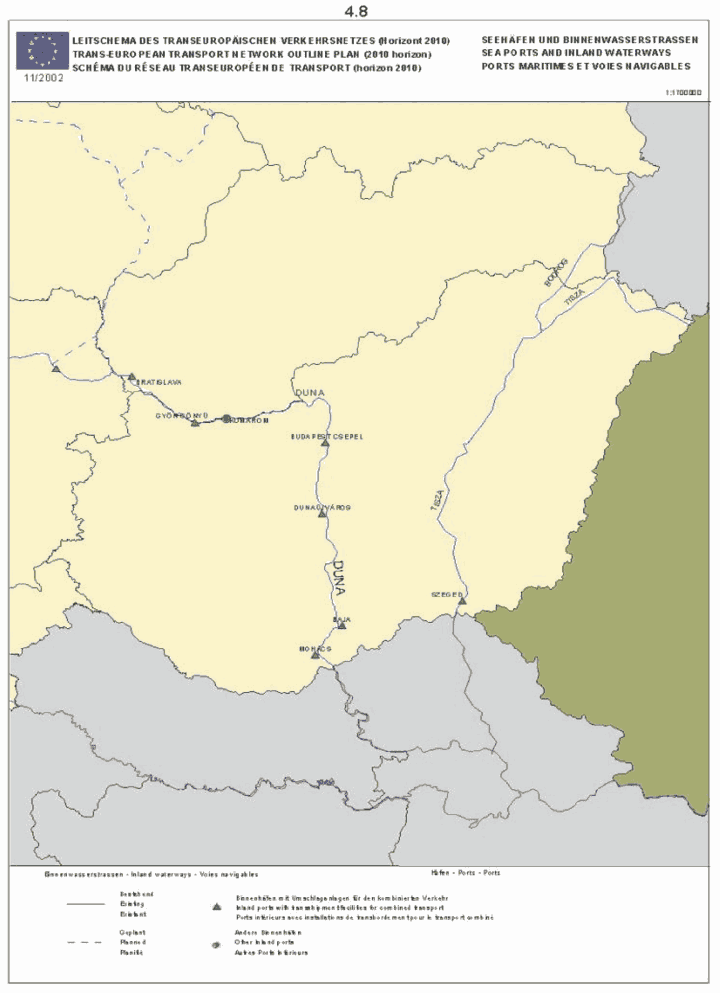
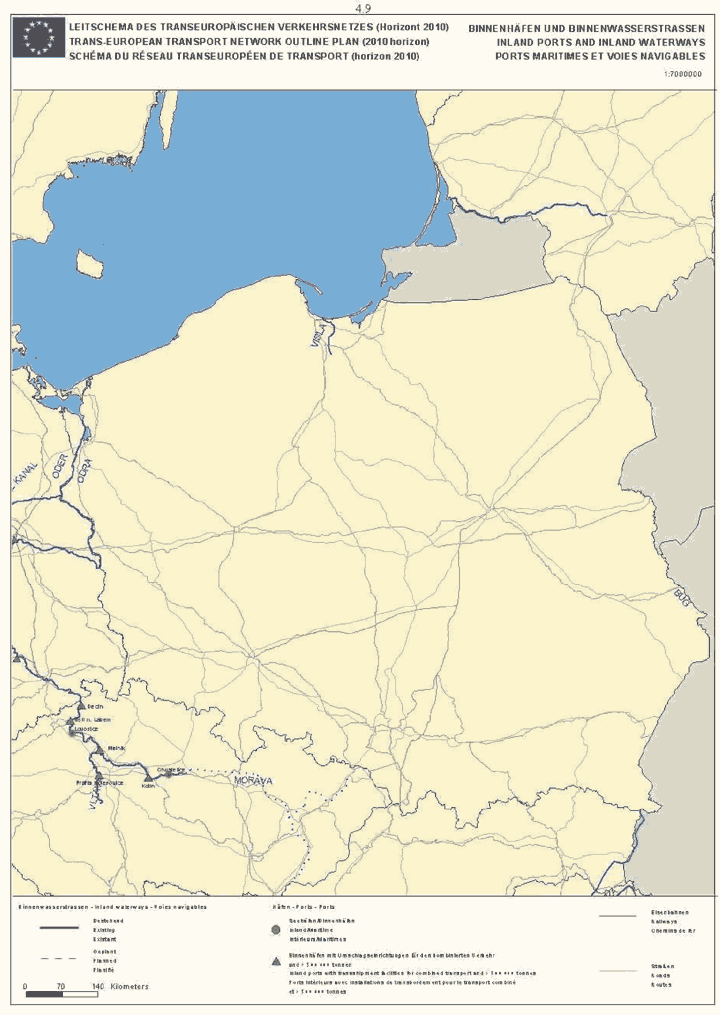
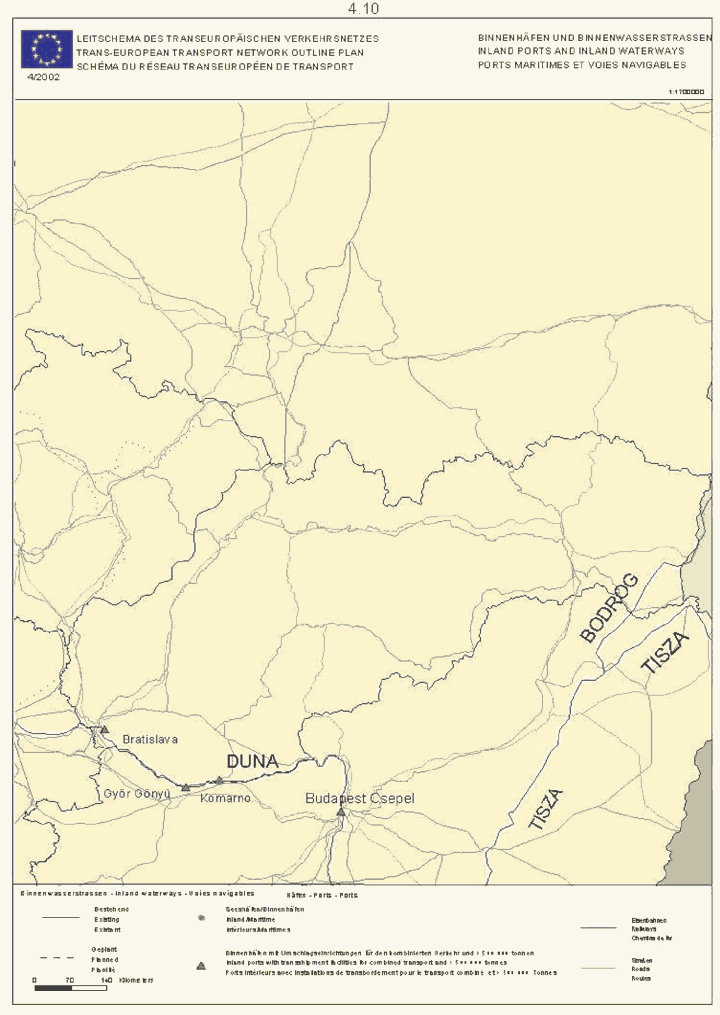 “
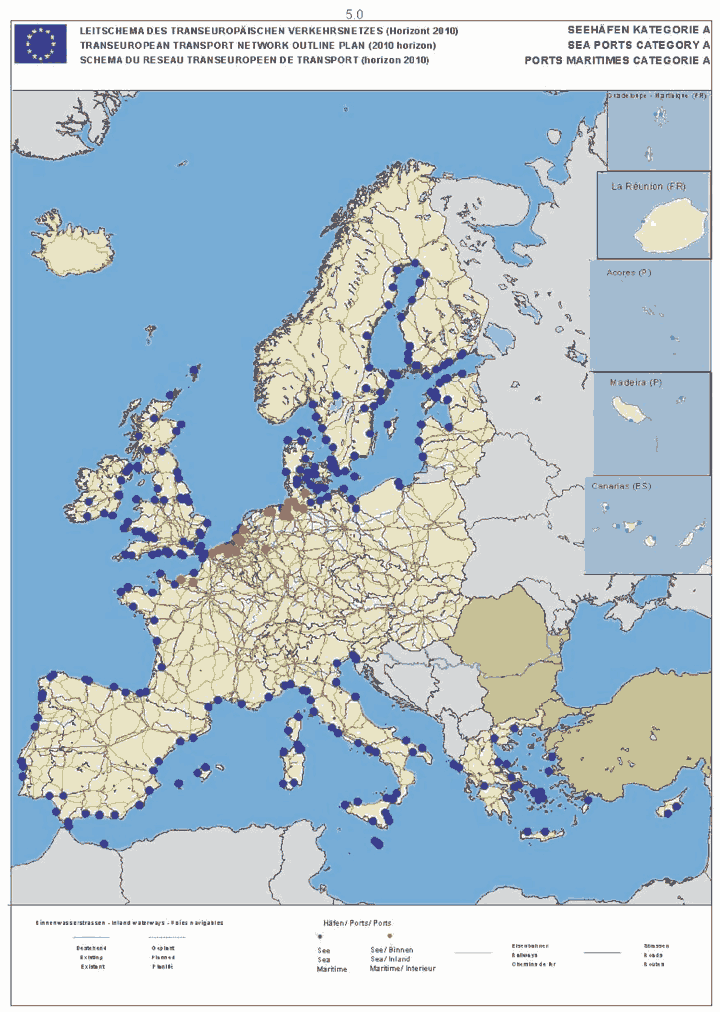
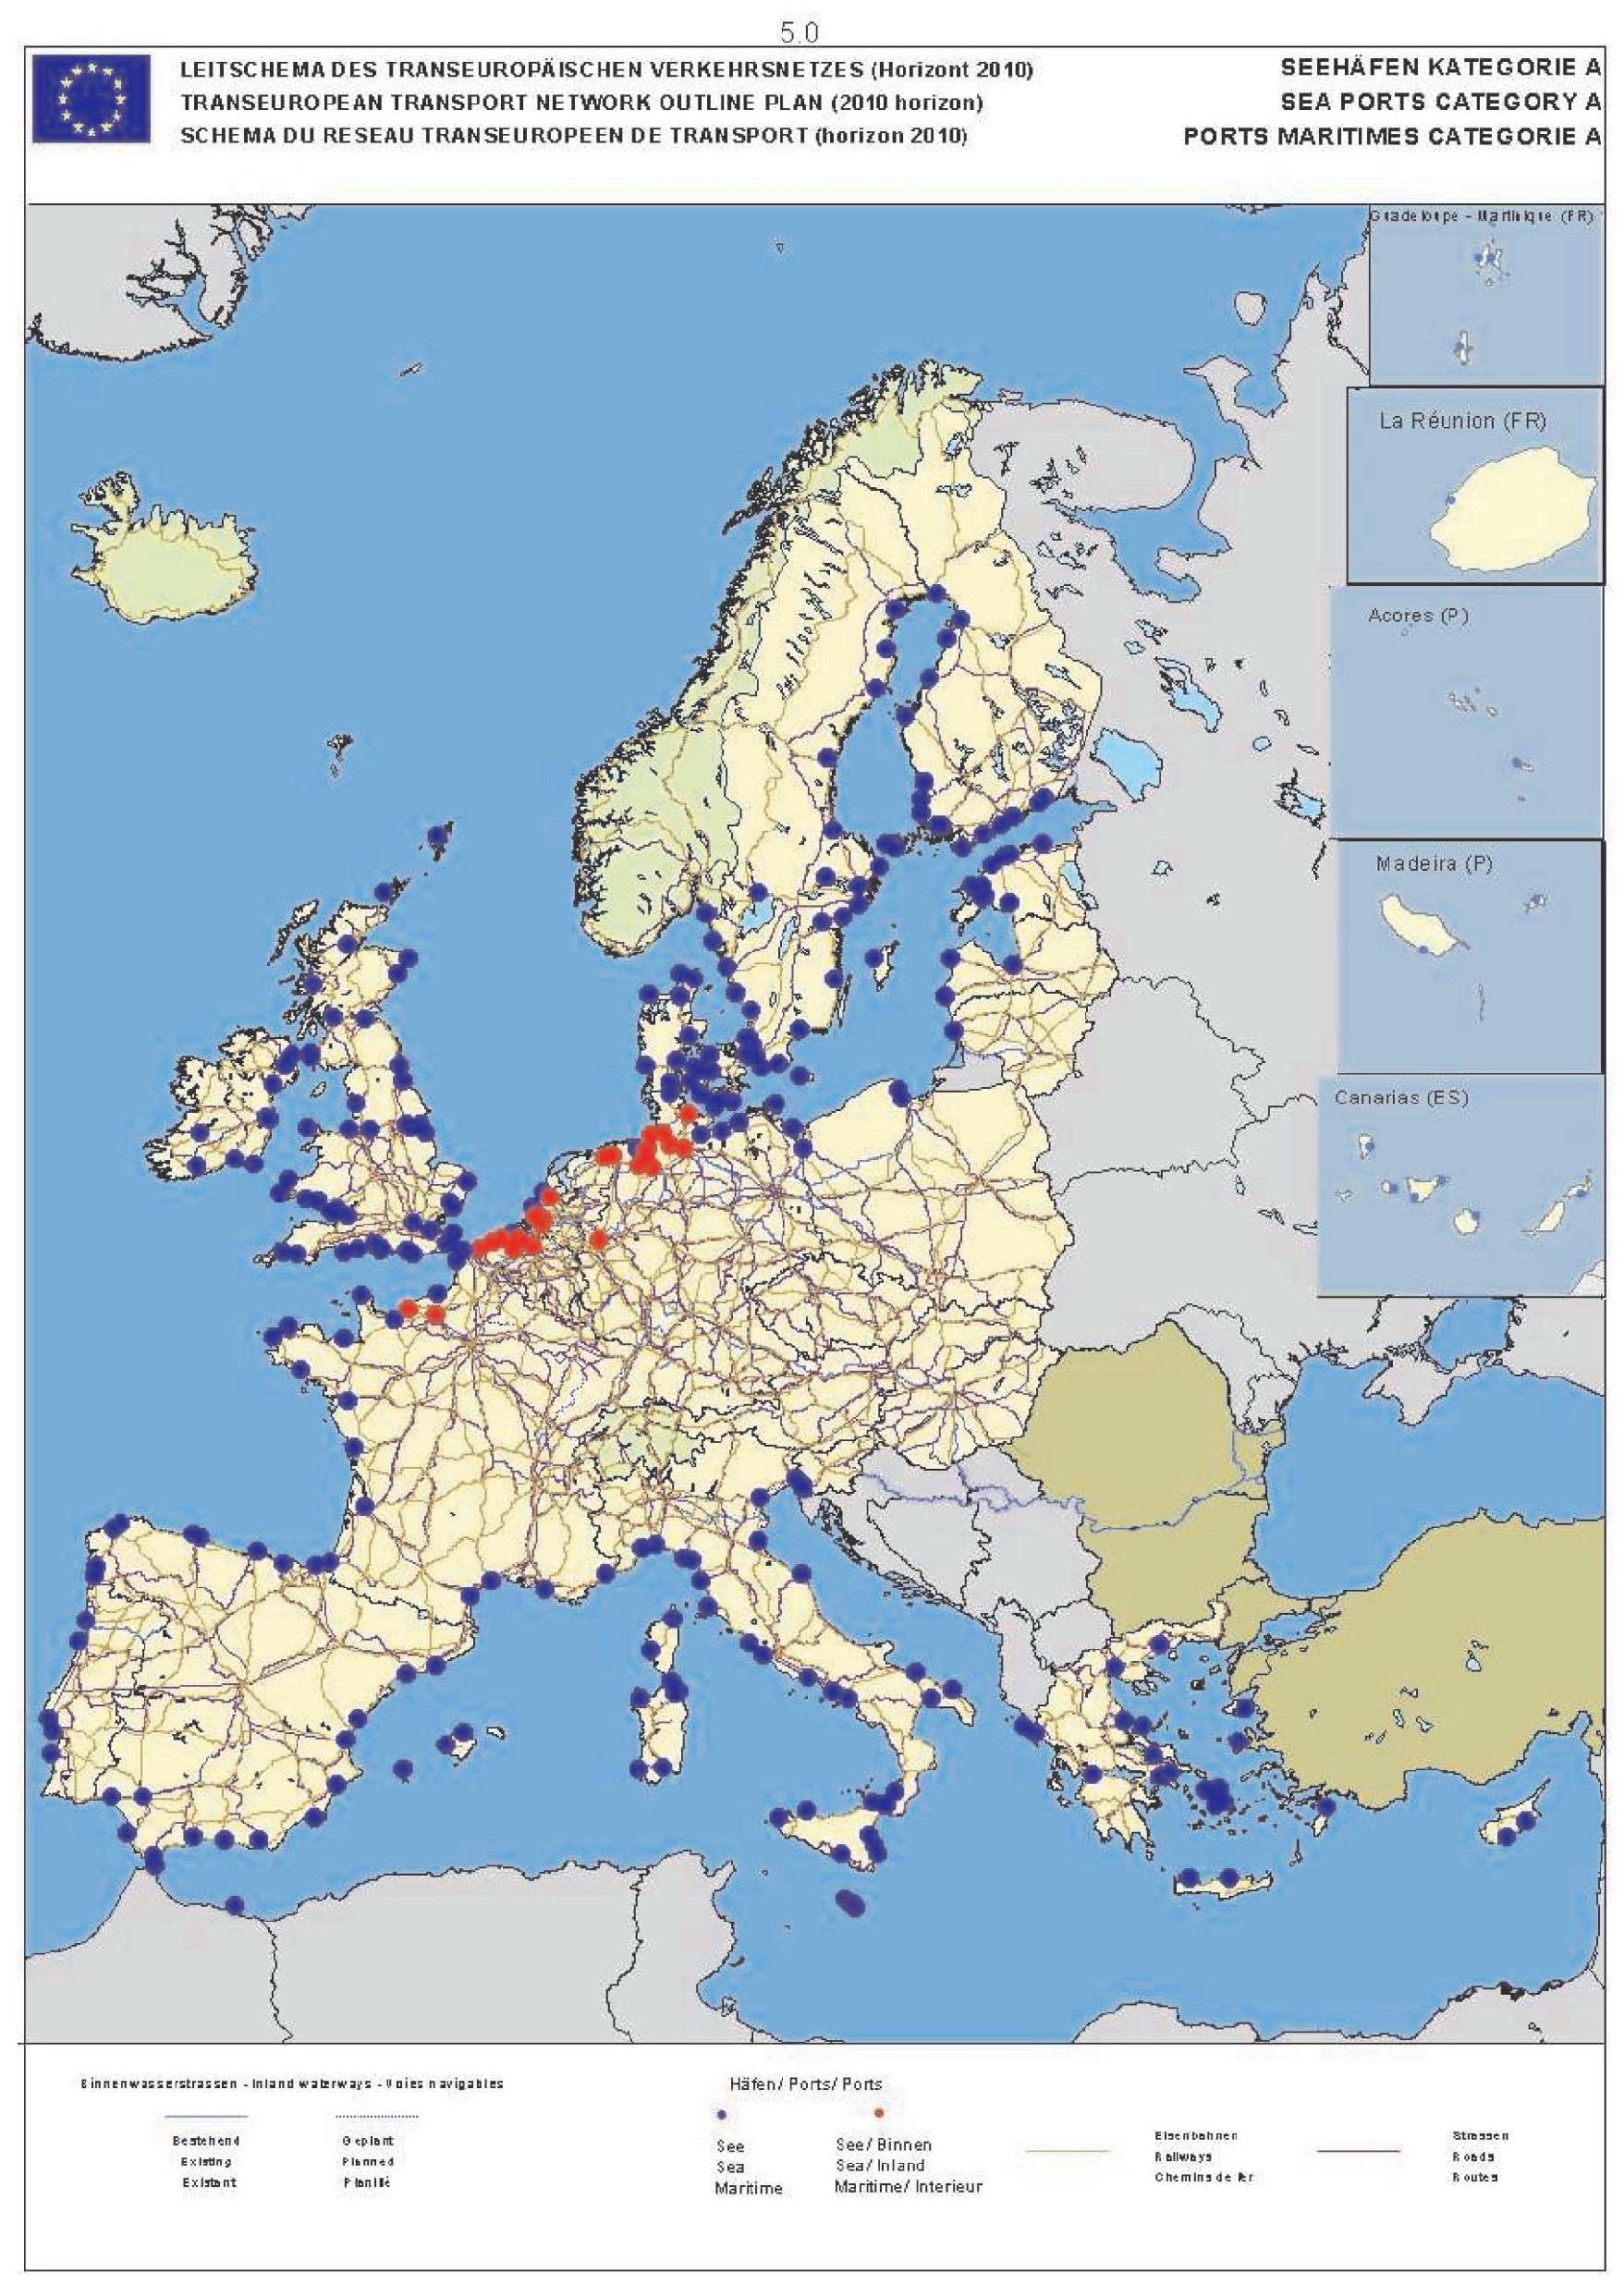
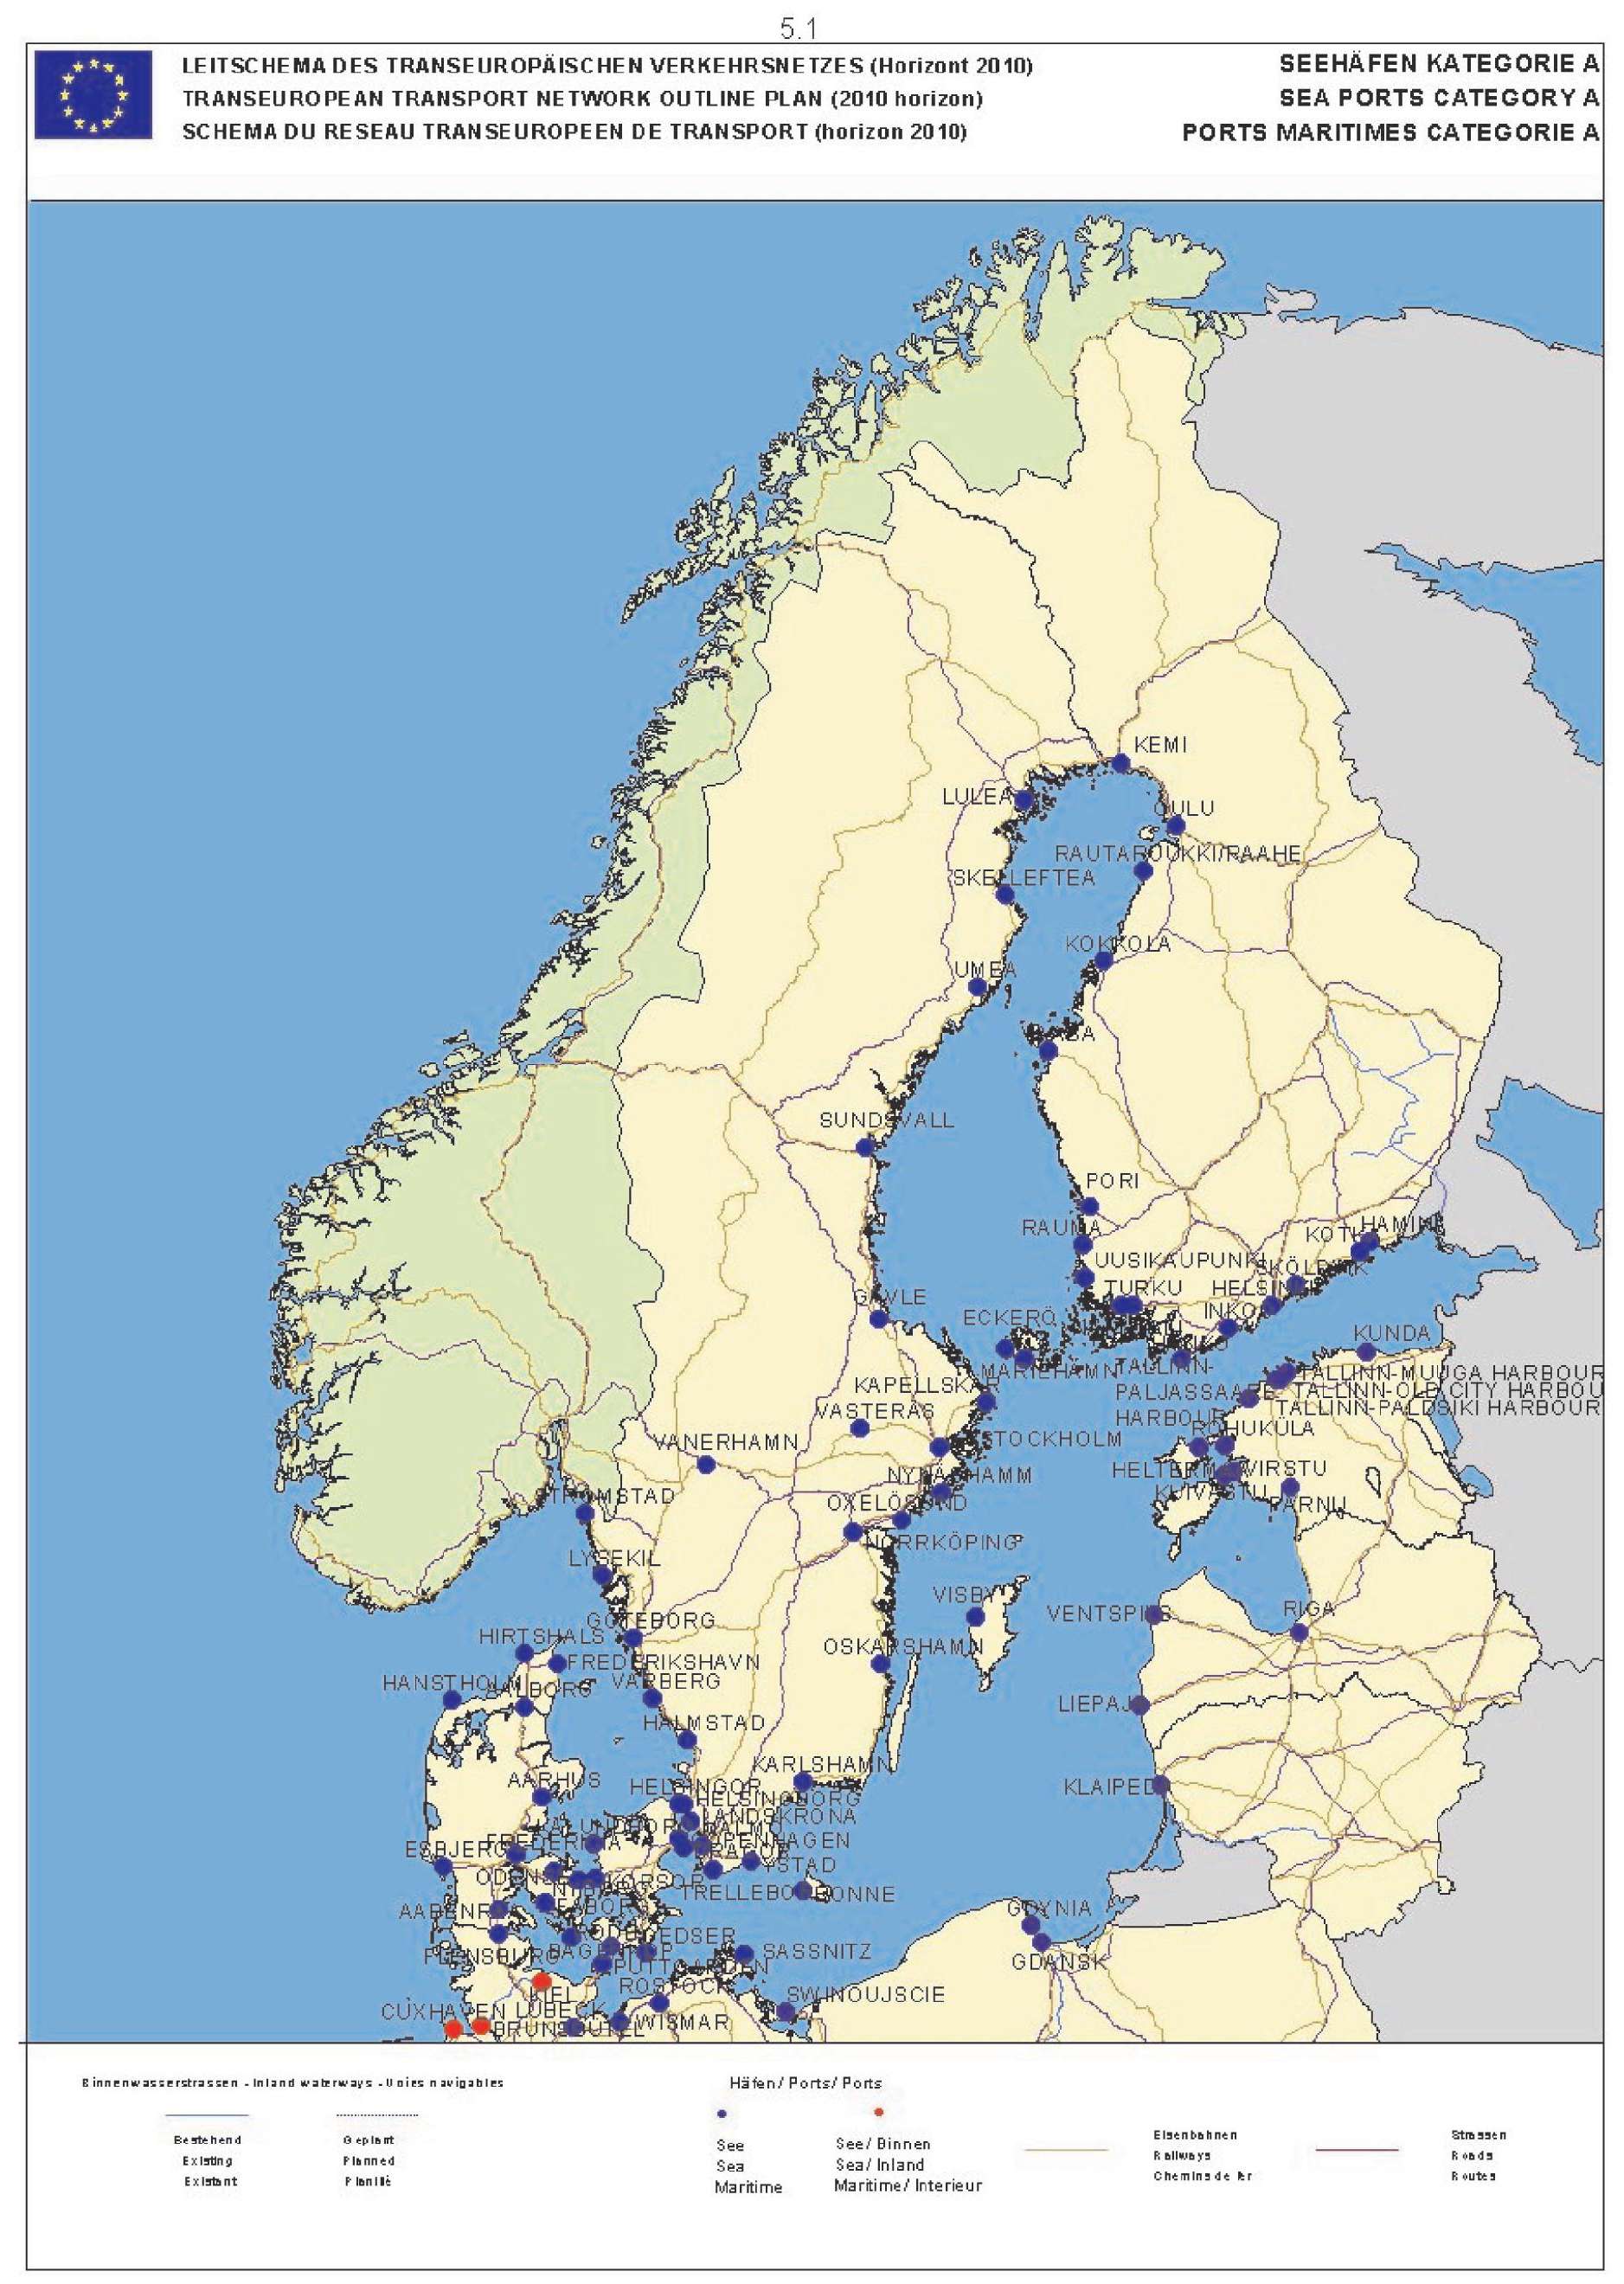
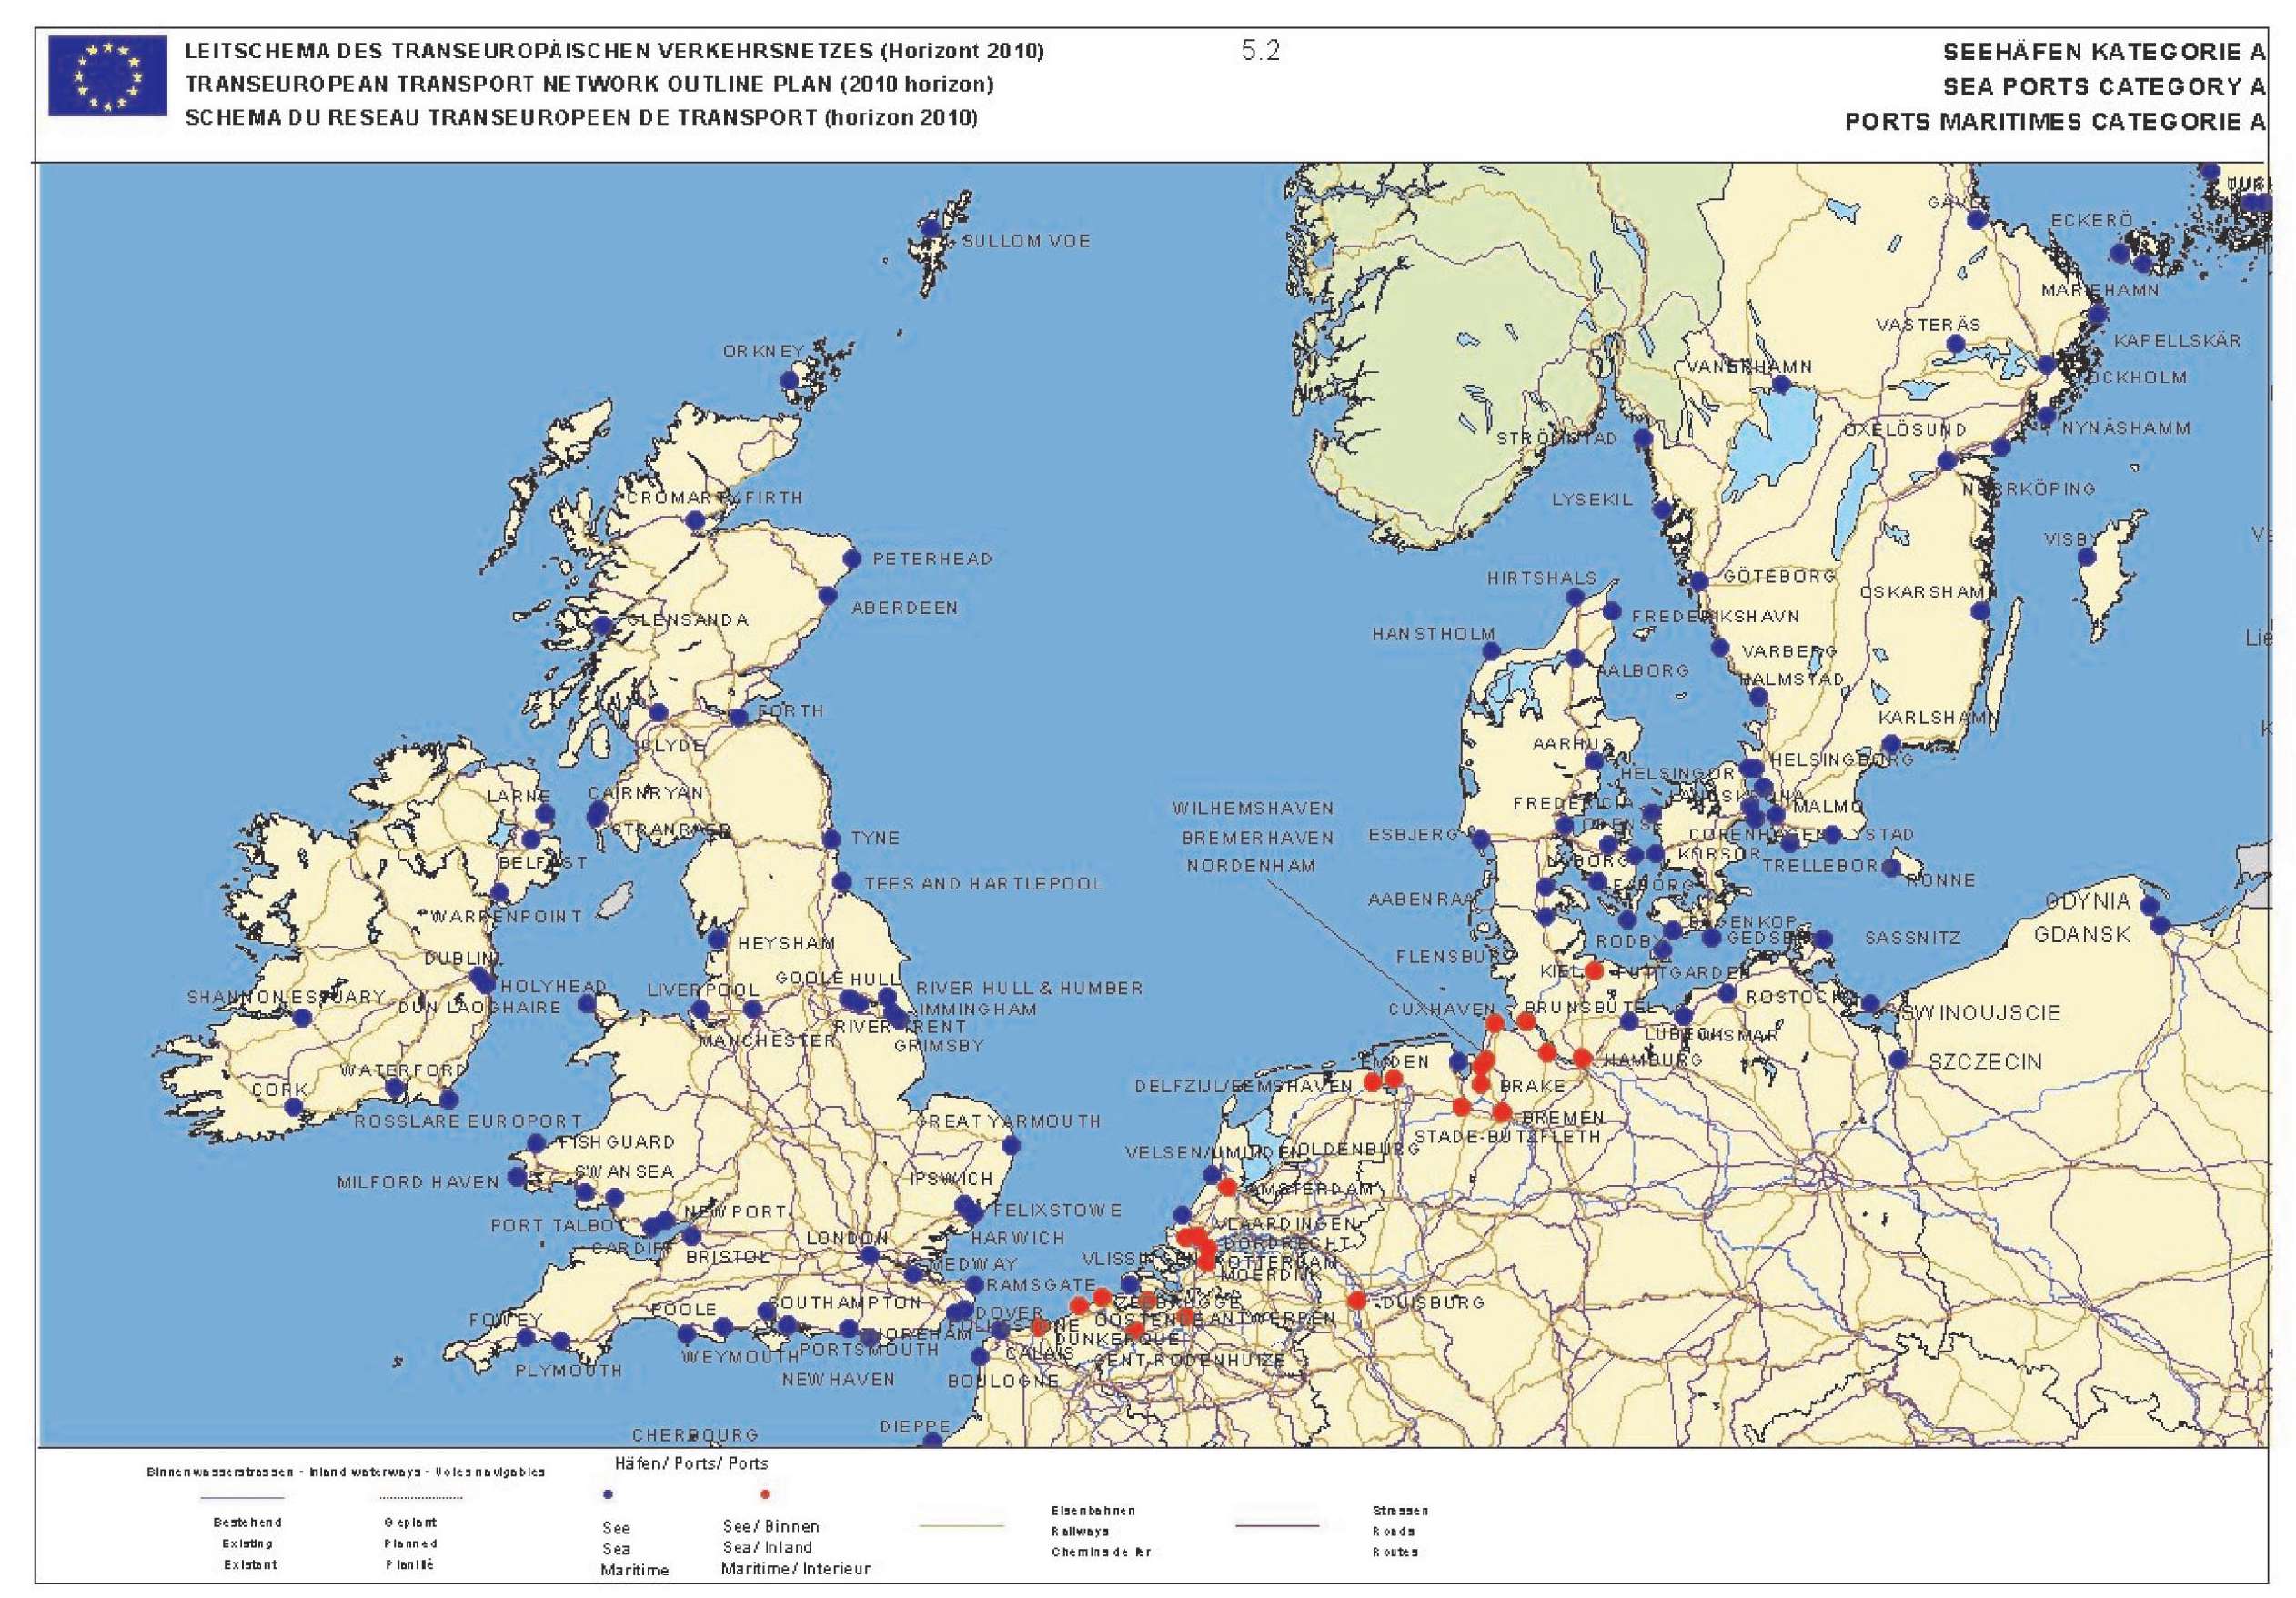
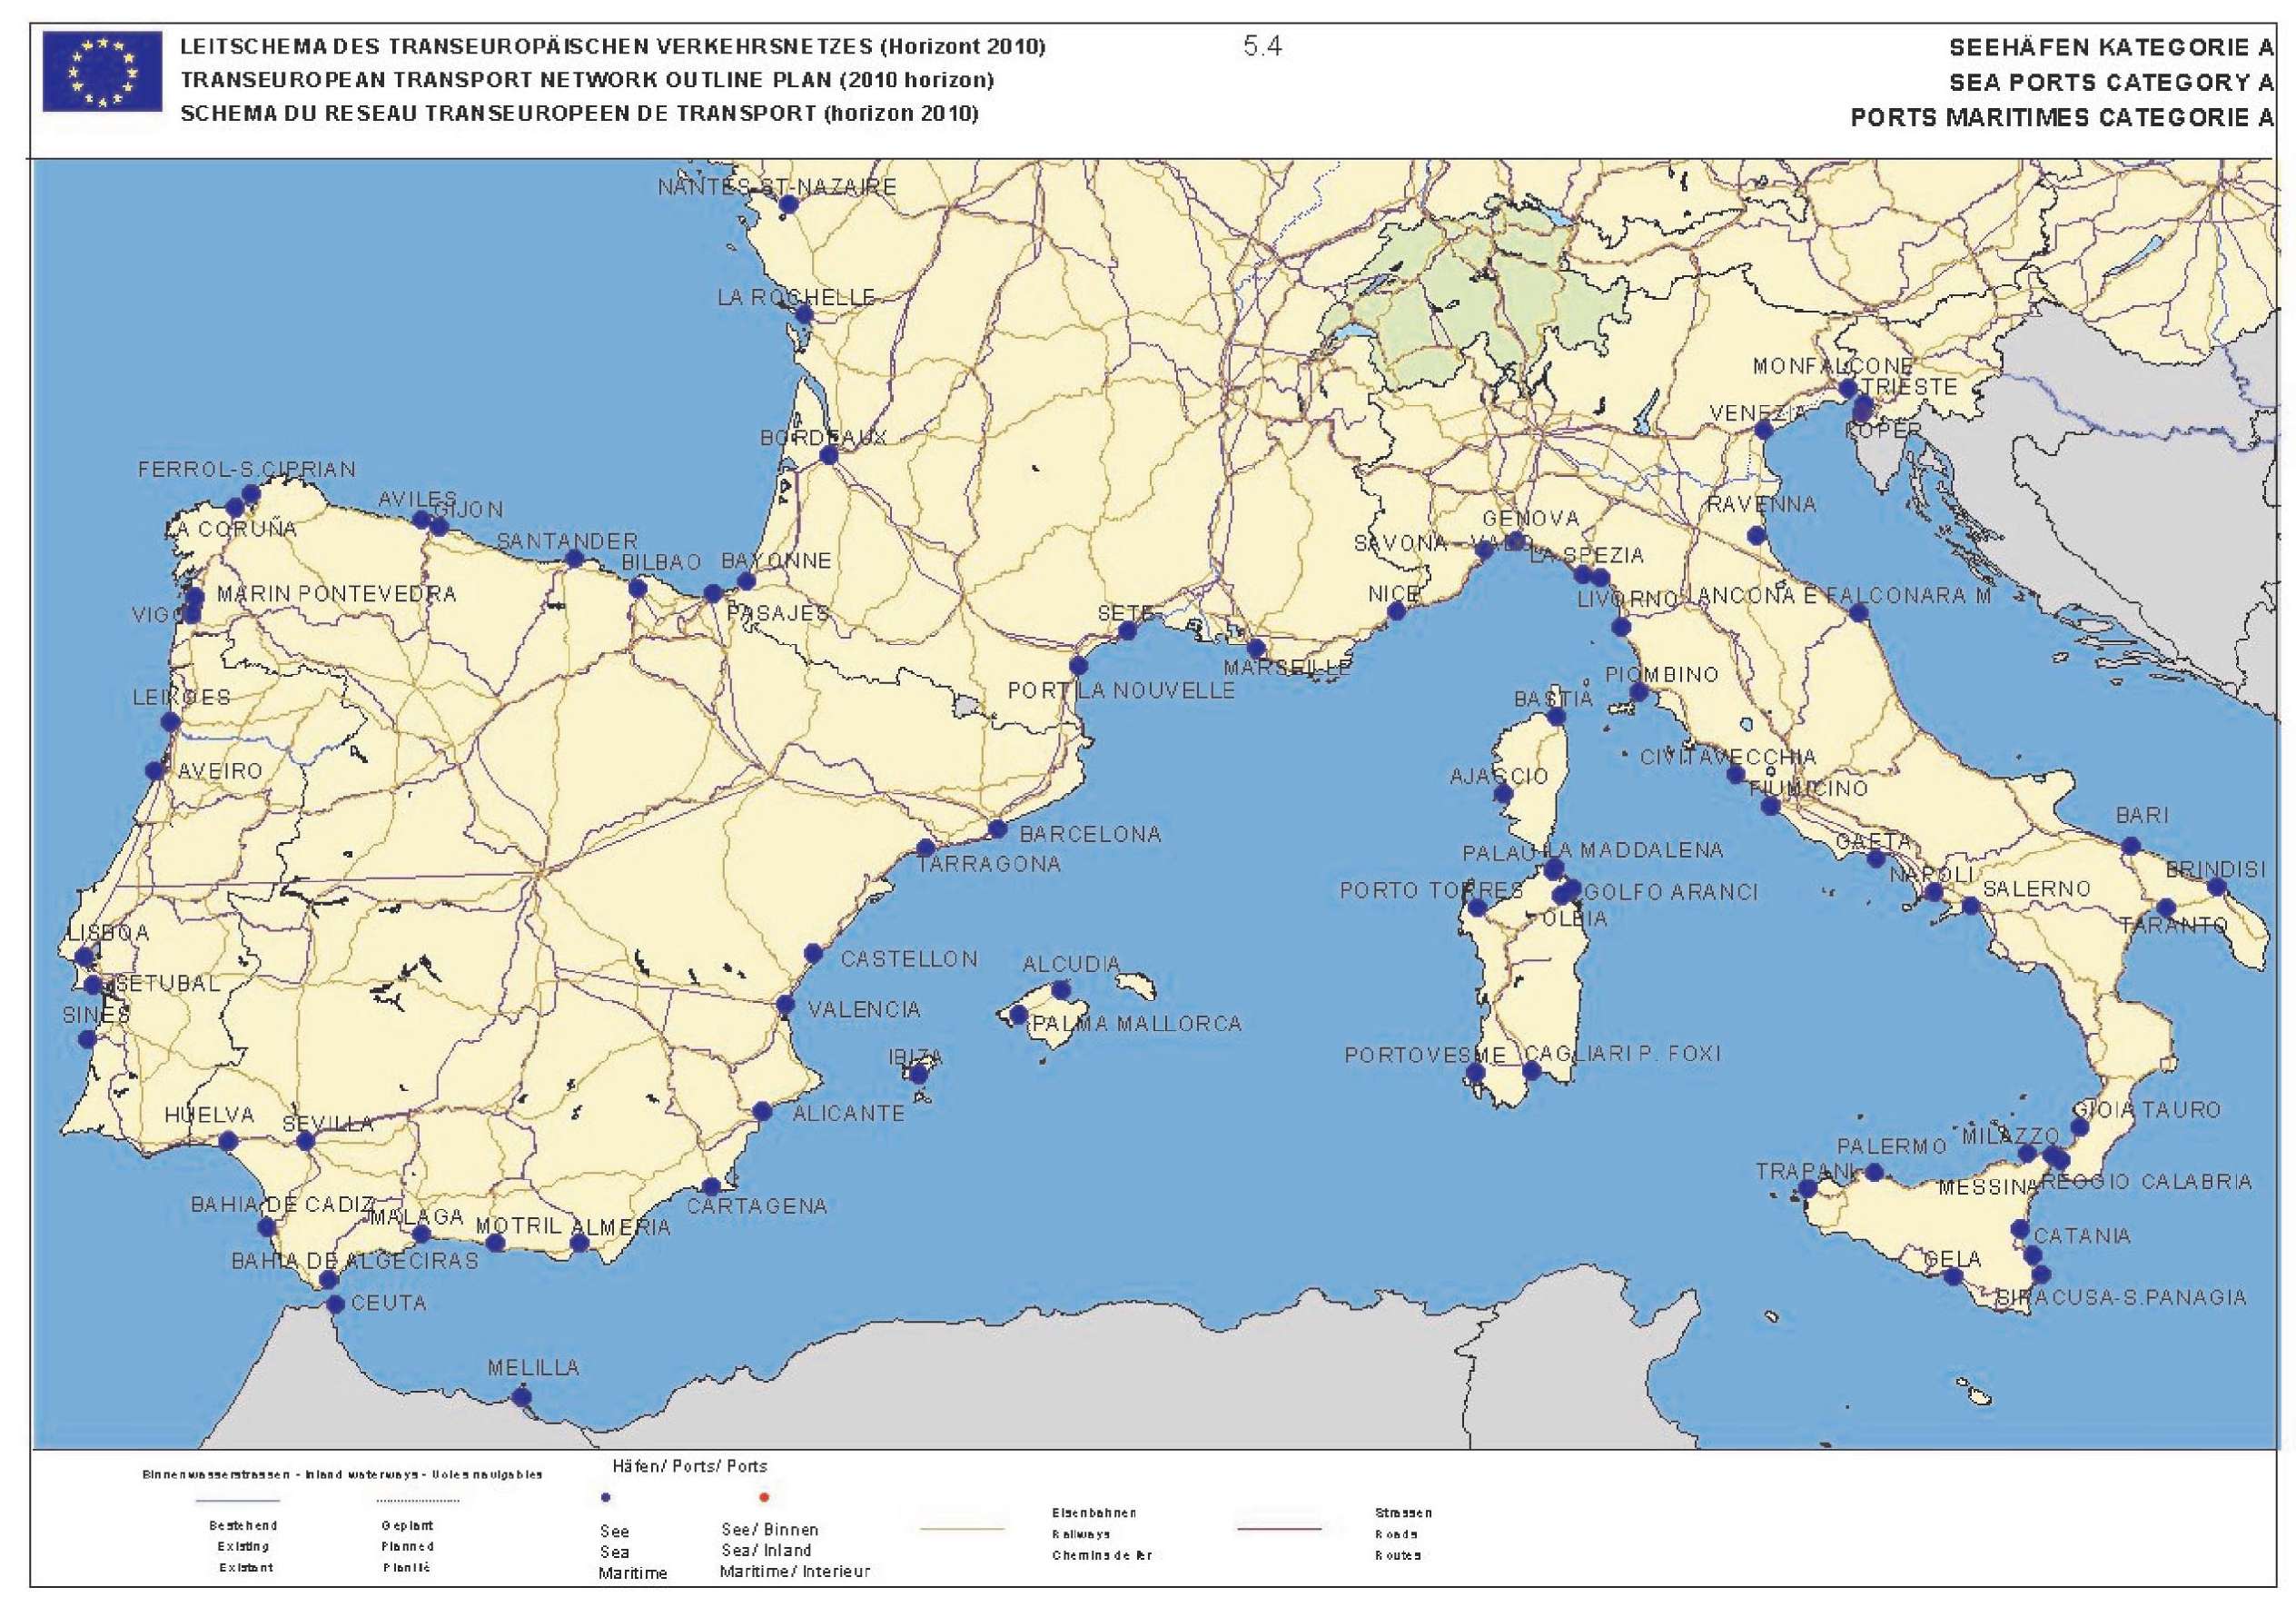
- – mapy v oddílu 5 se nahrazují títmo:
„ 
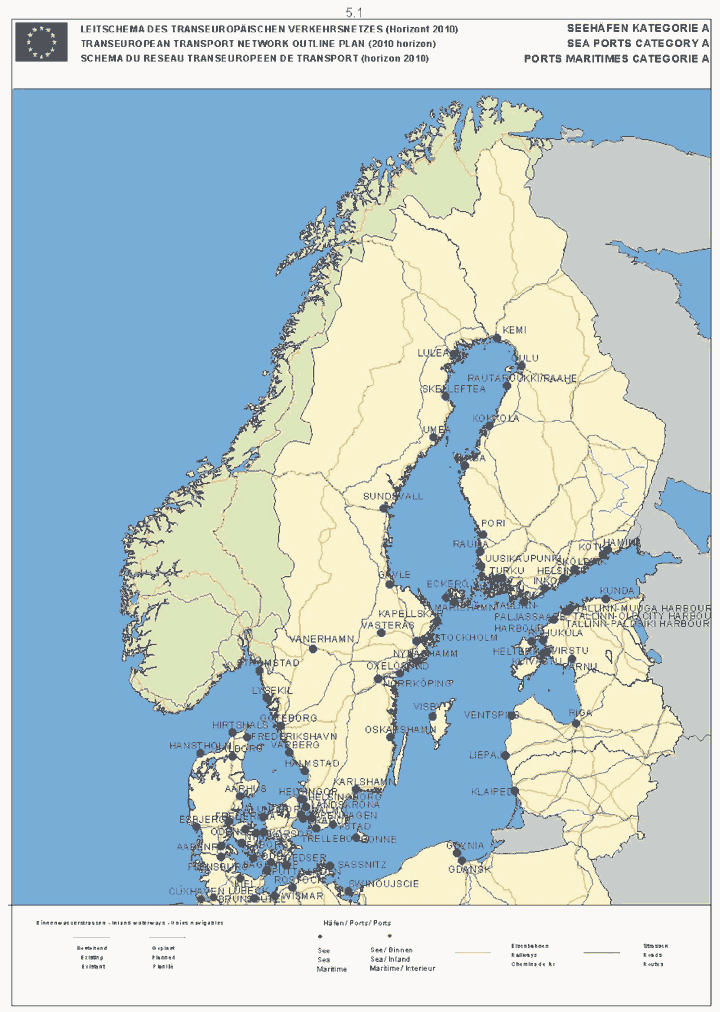
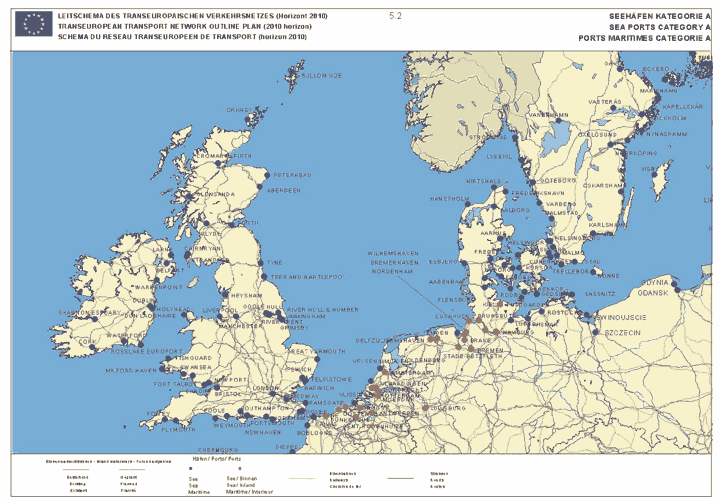
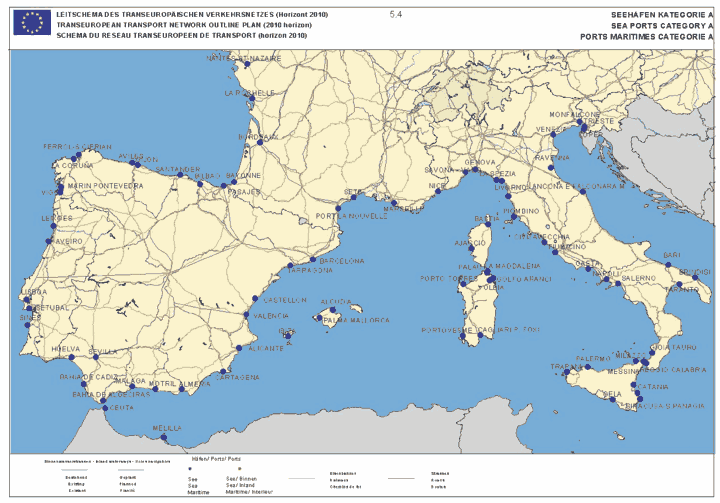
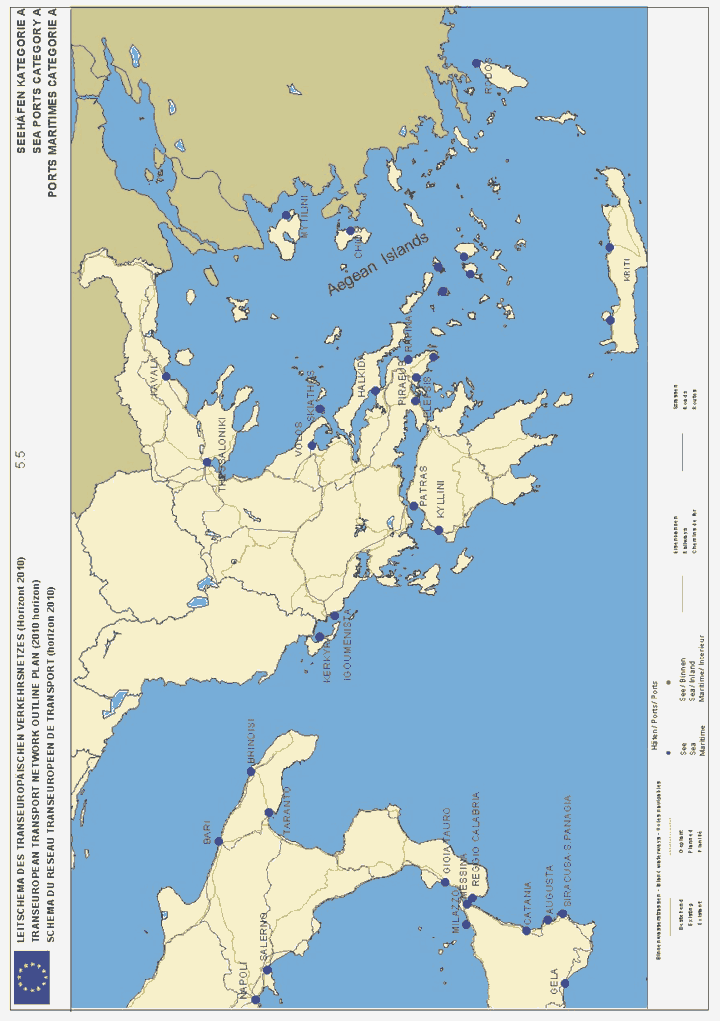
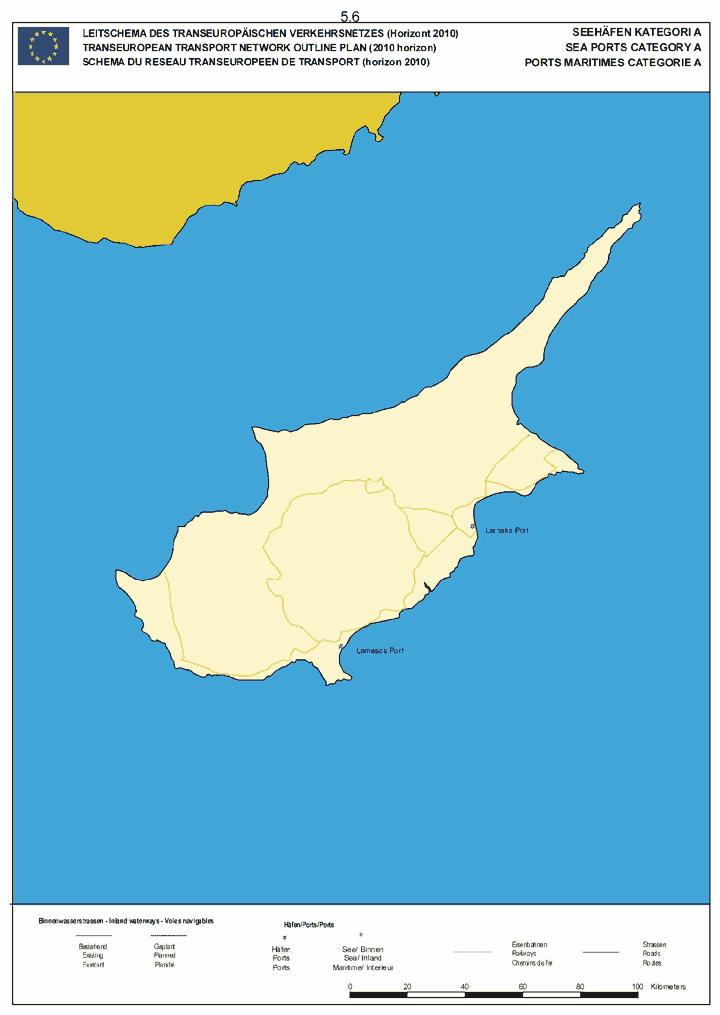
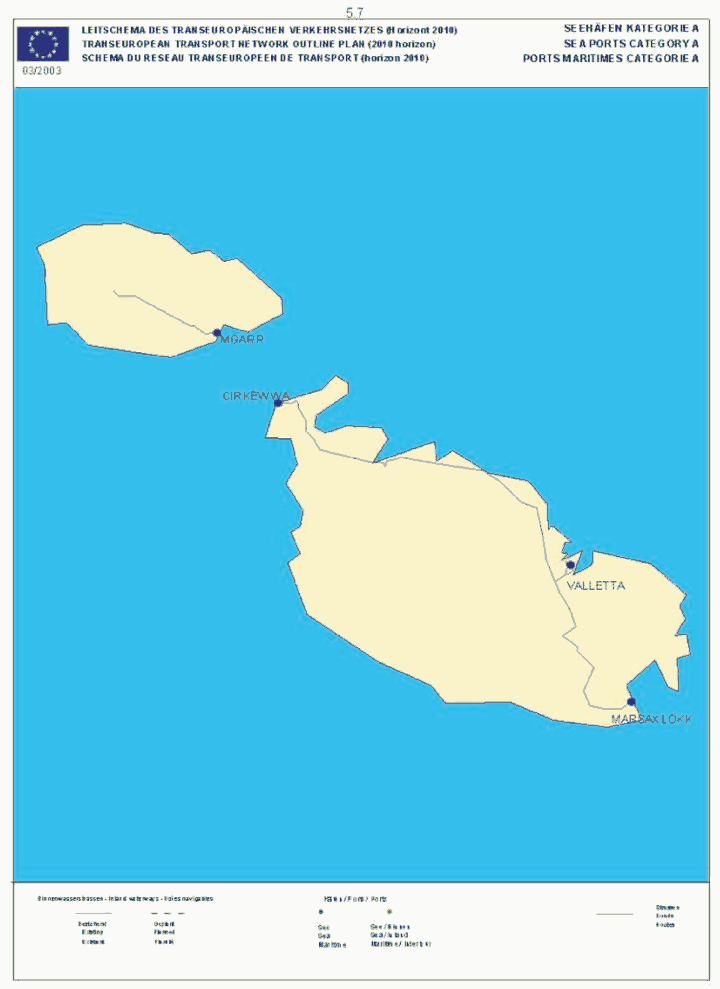 “
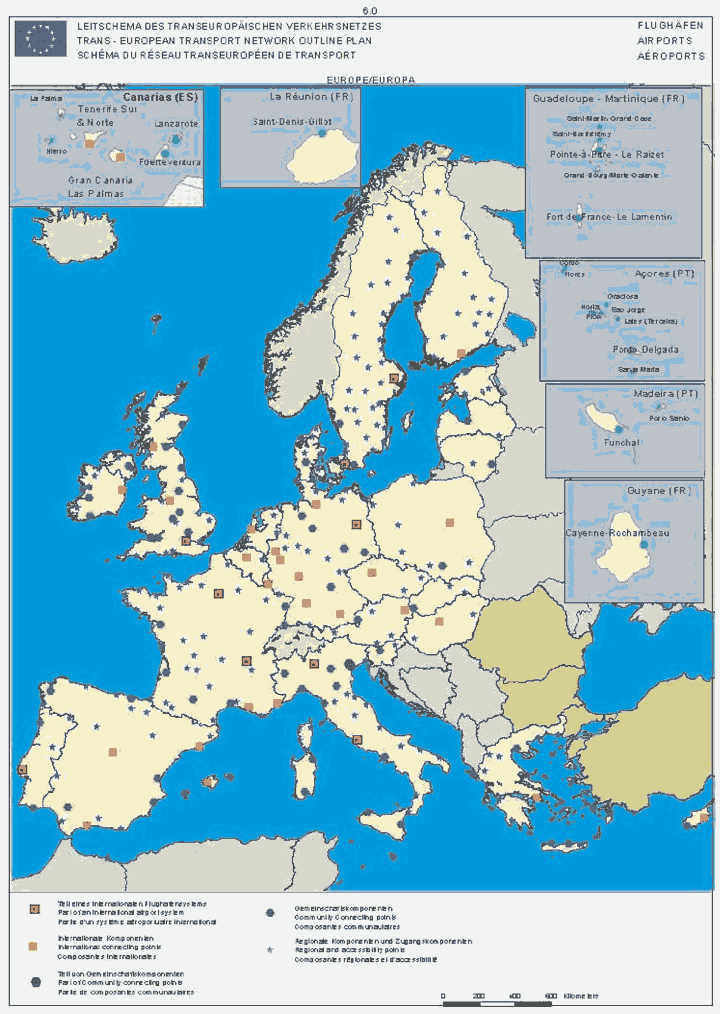
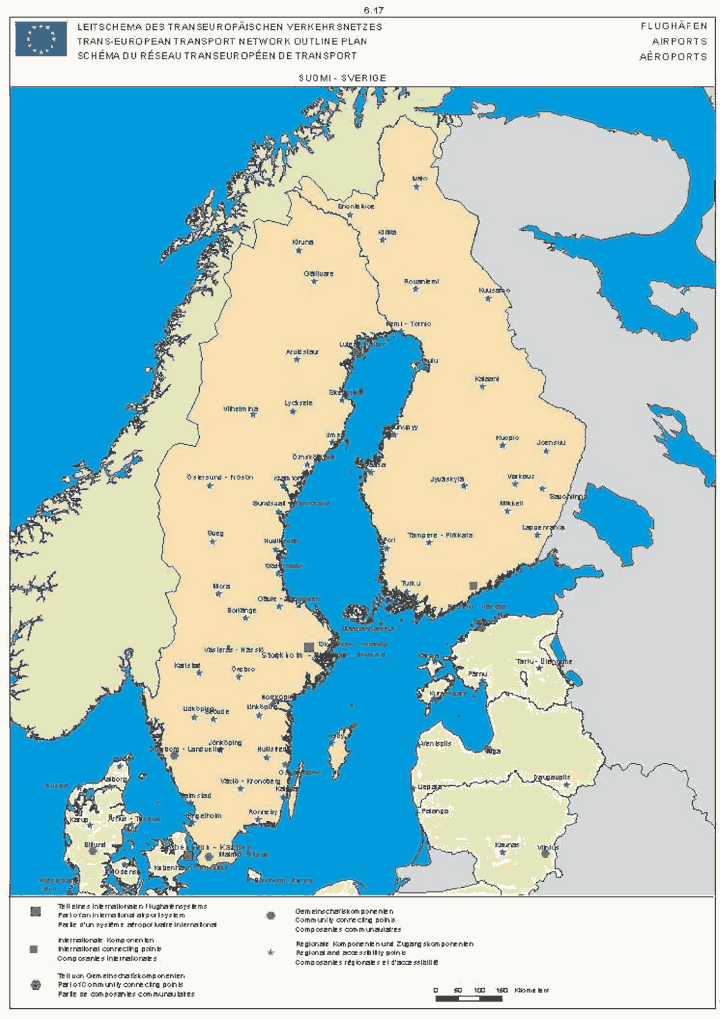
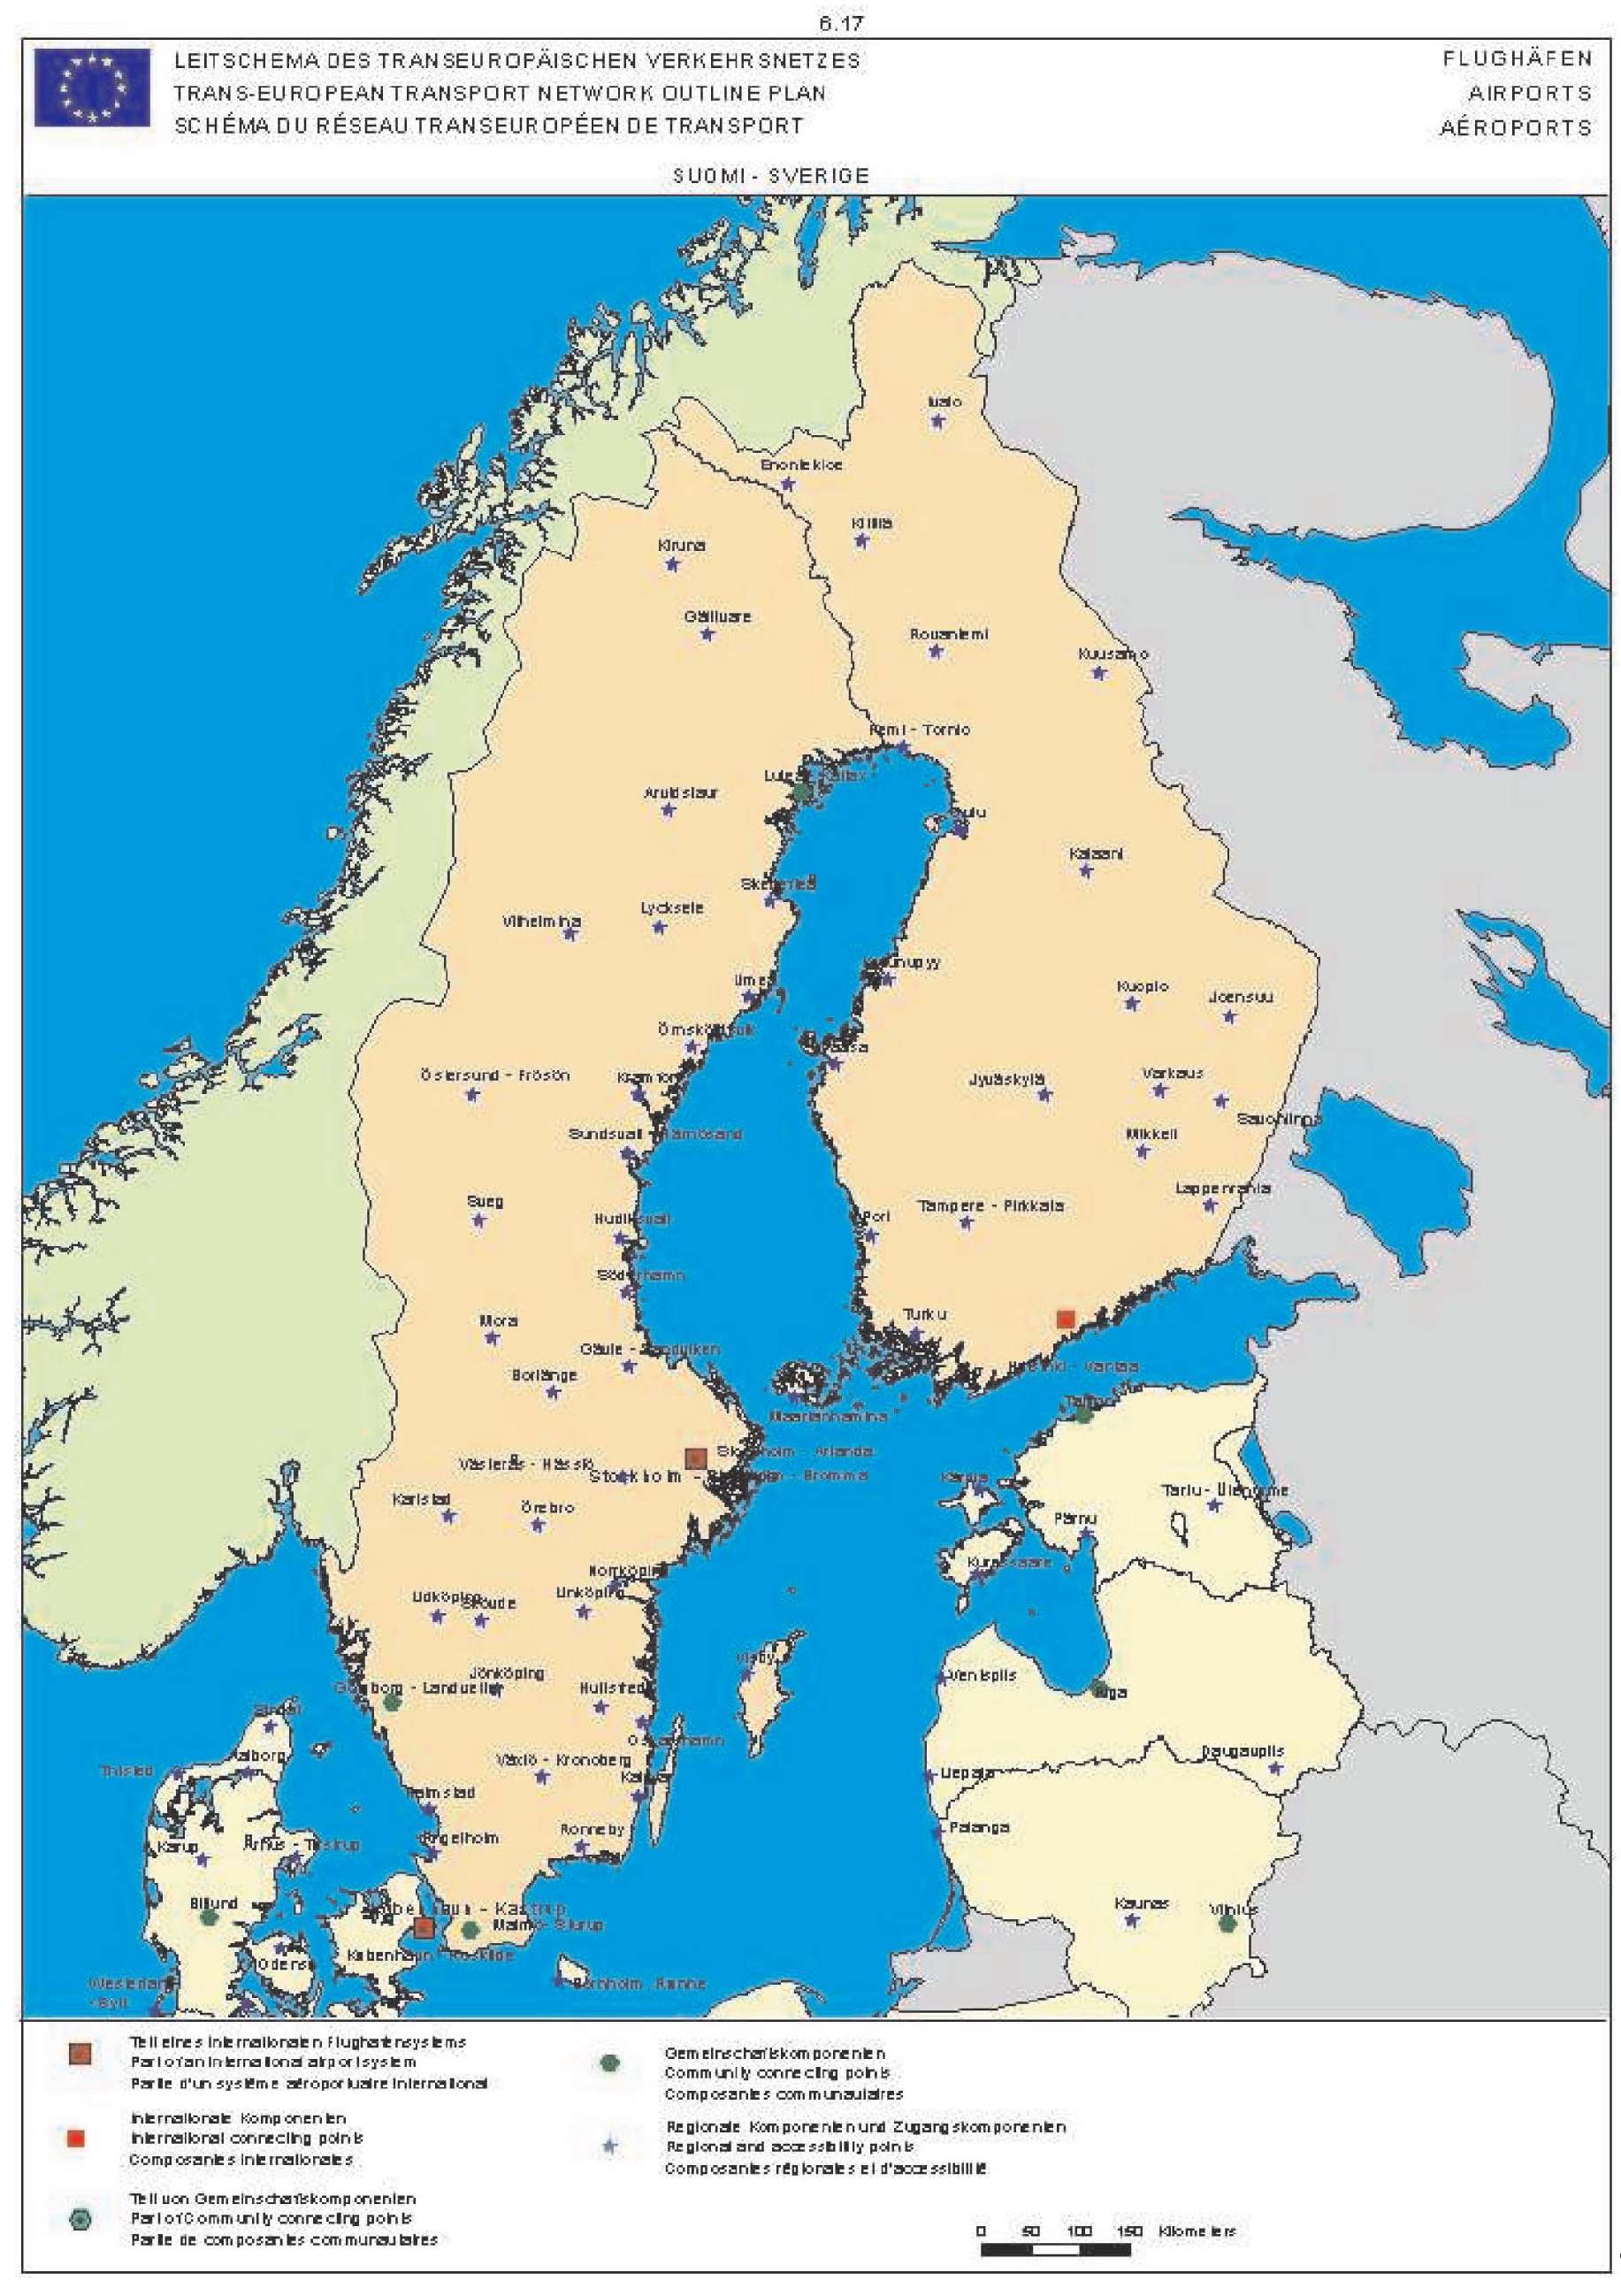
- – mapy v oddílu 6 se nahrazují tímto:
„ 
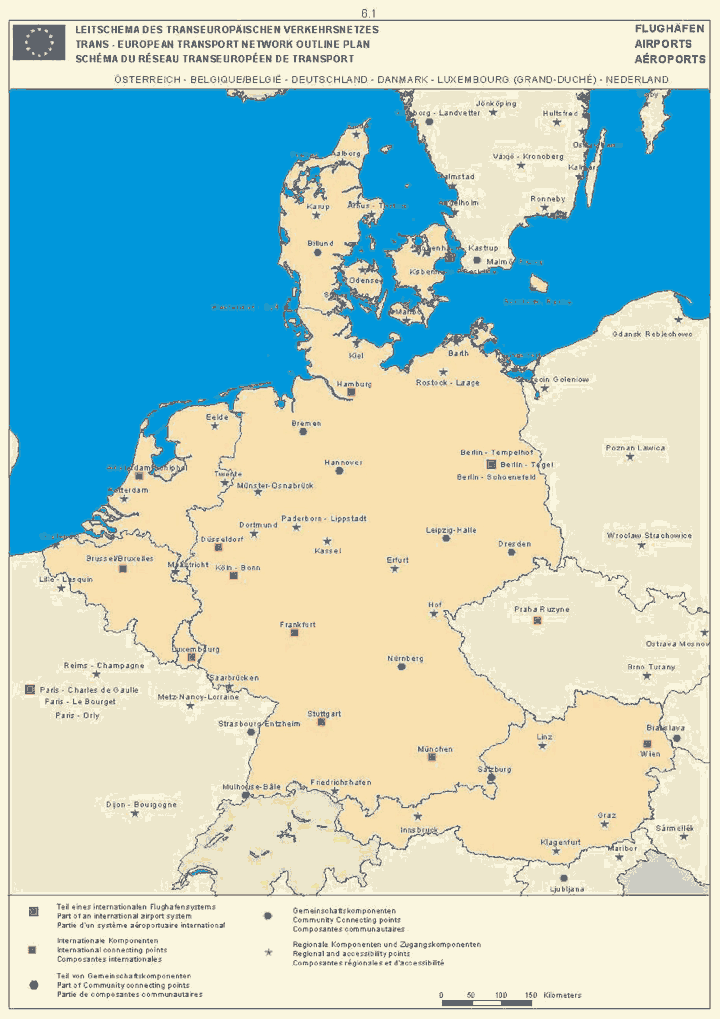
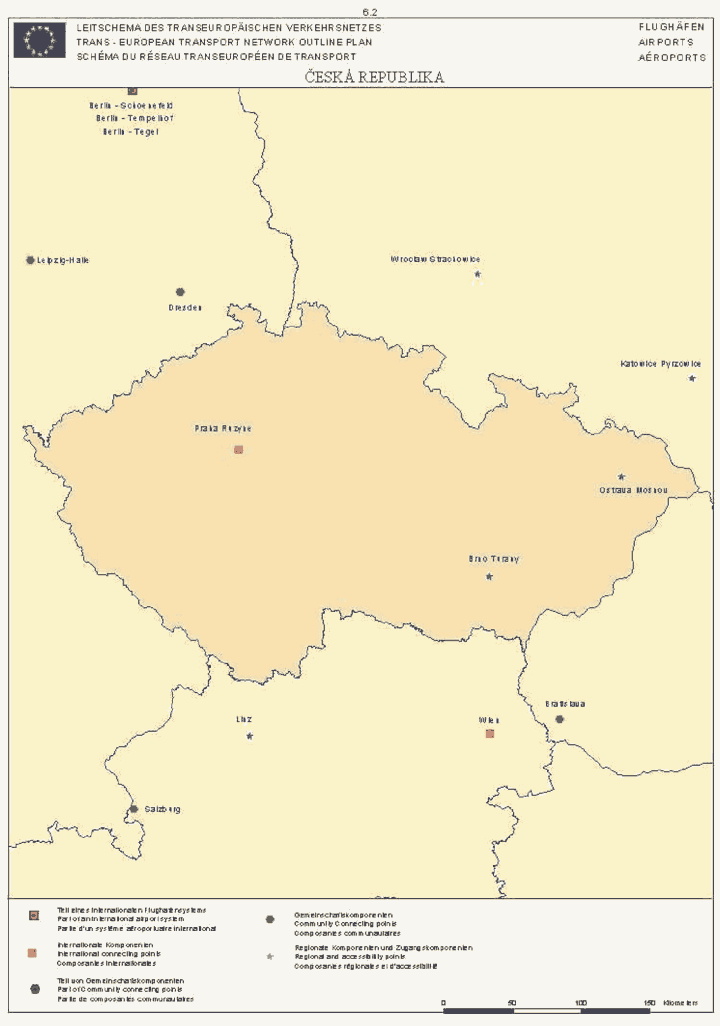
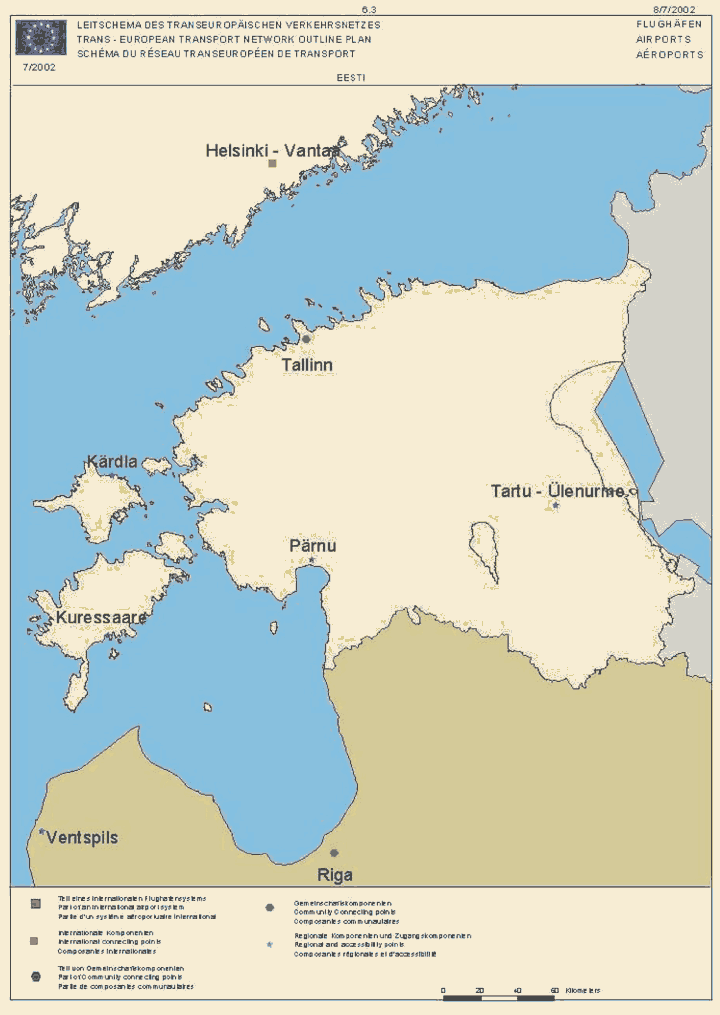
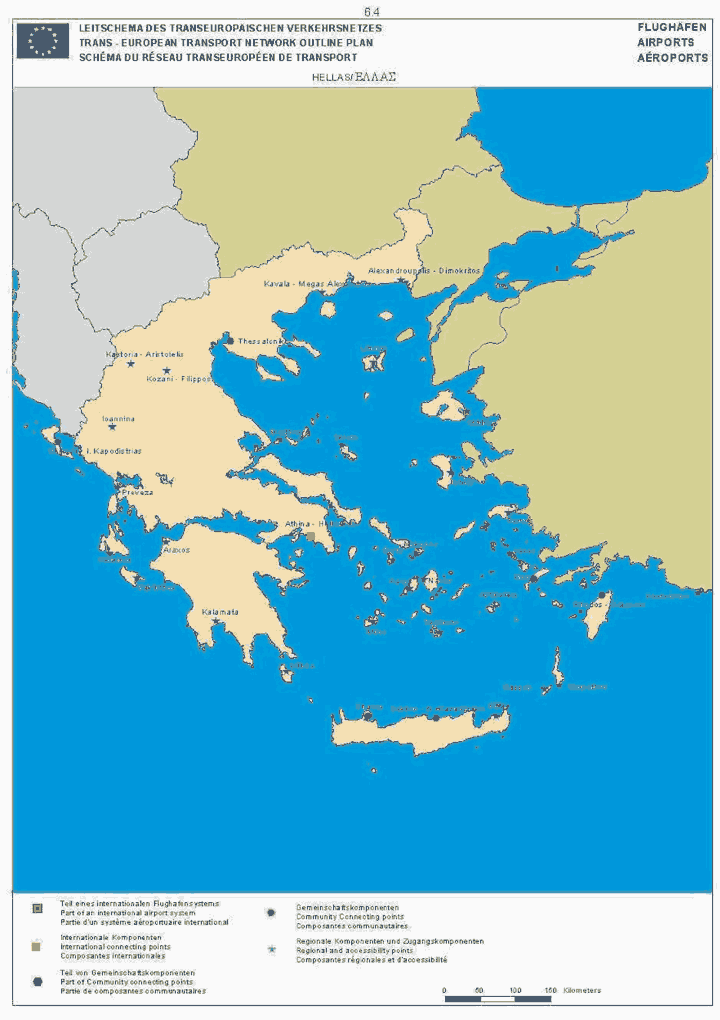
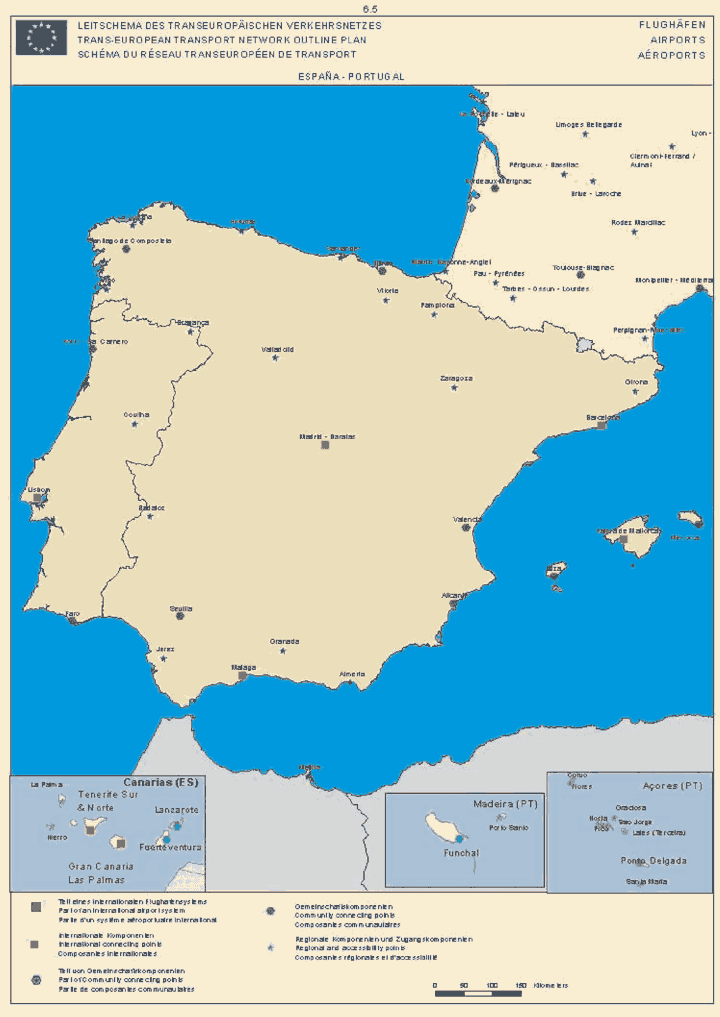
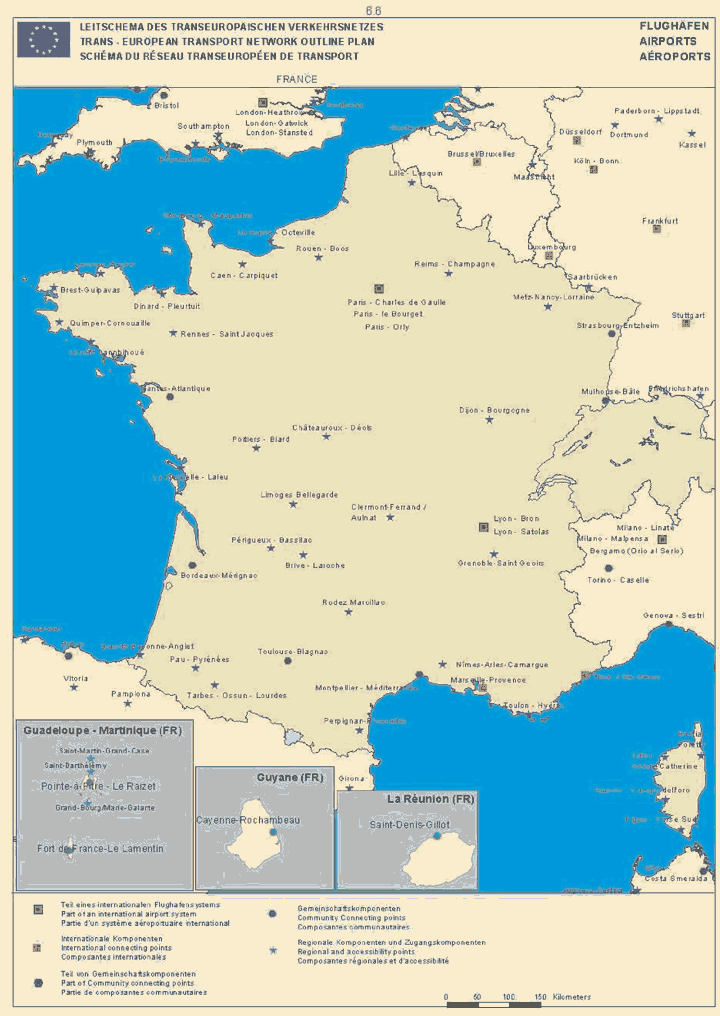
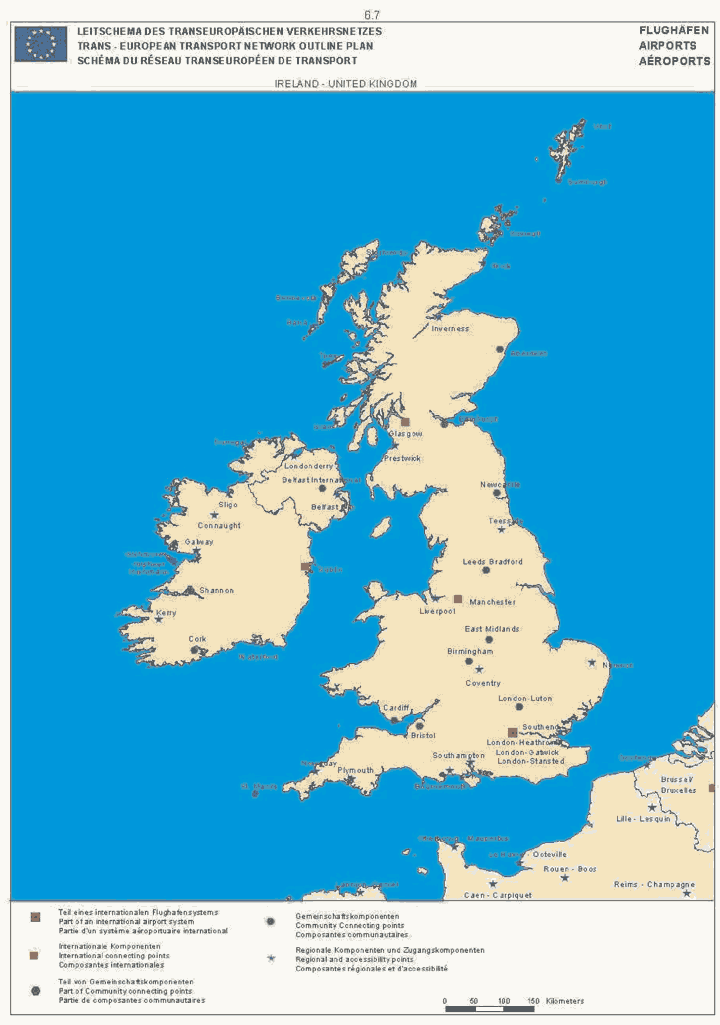
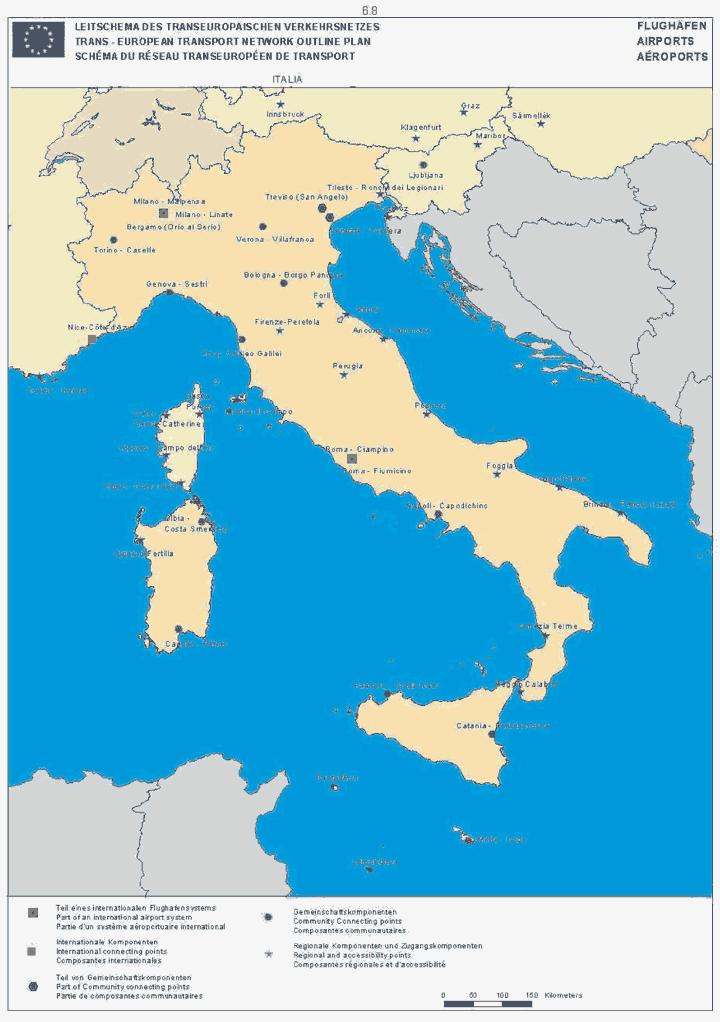
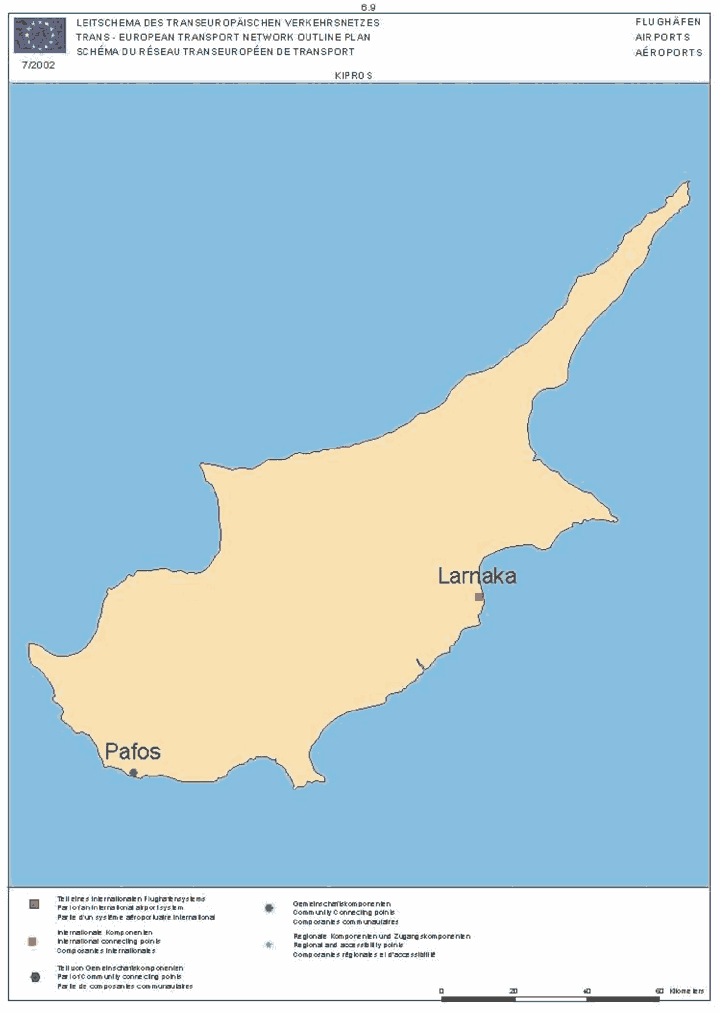
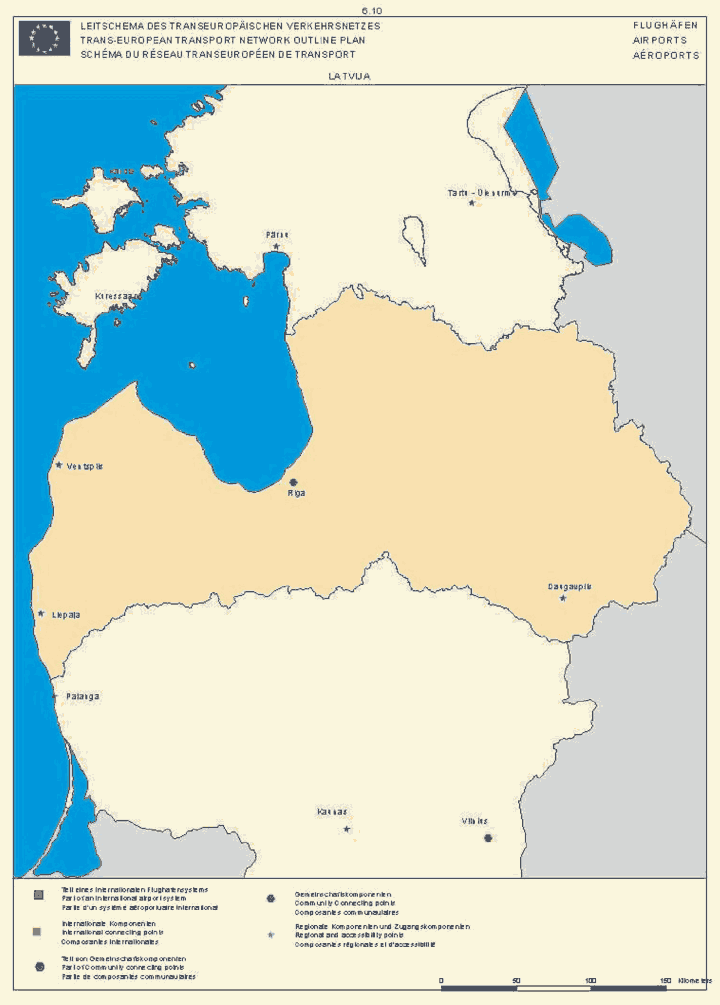
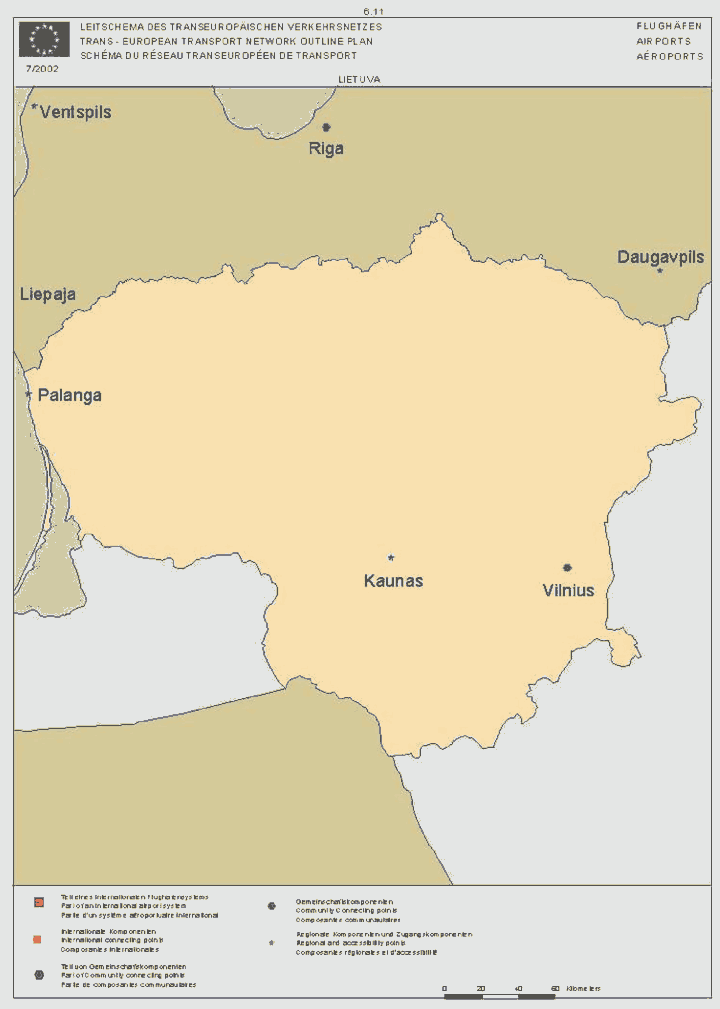
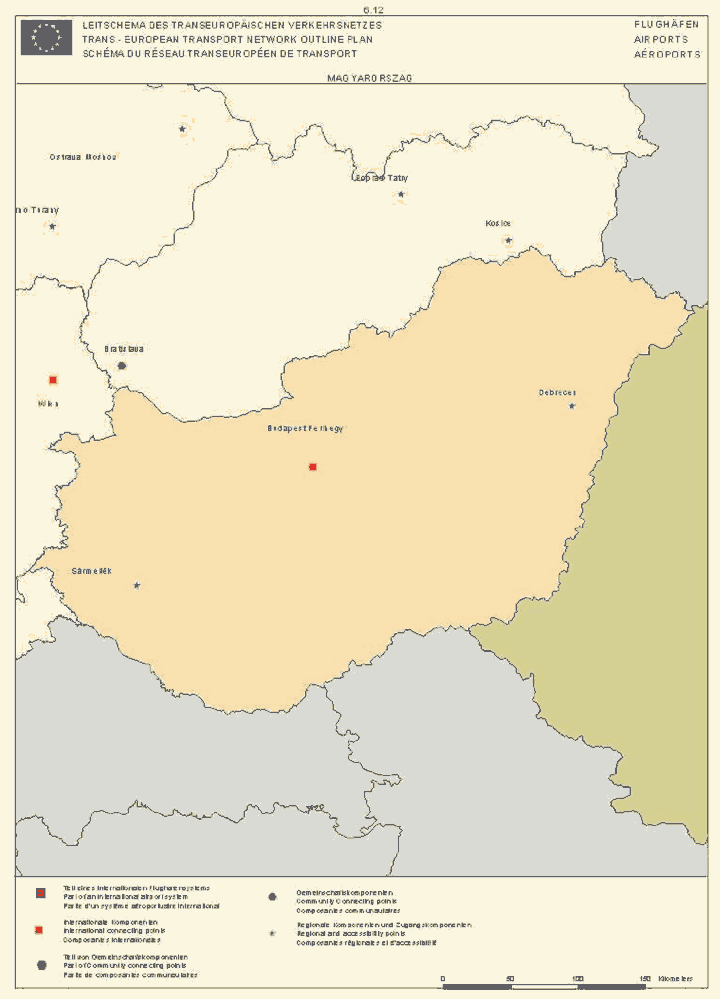
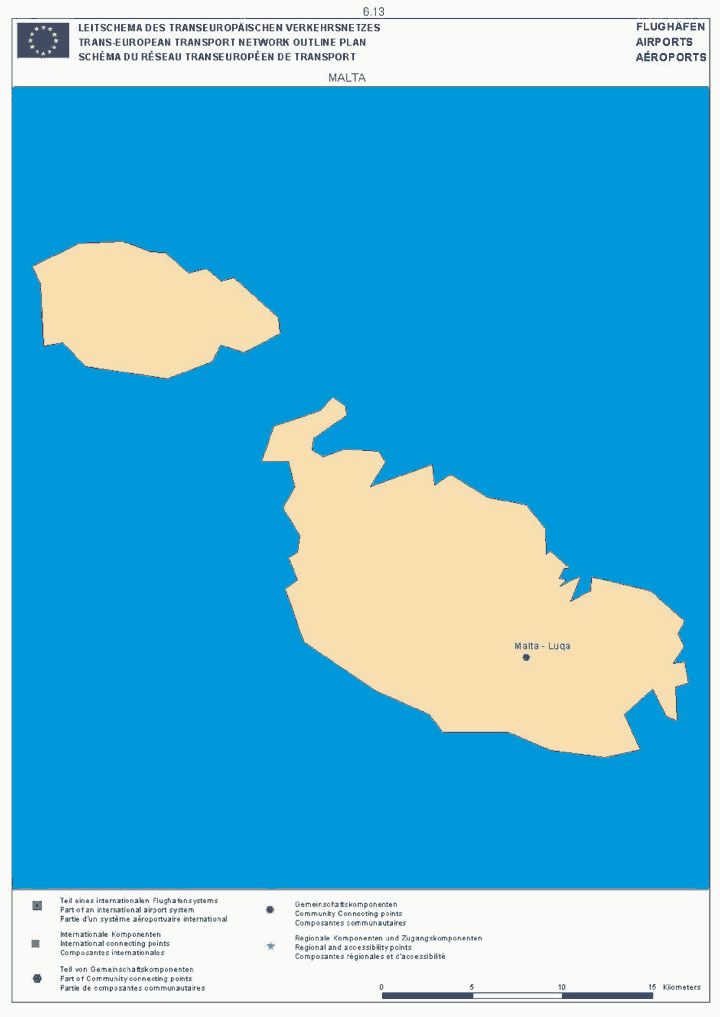
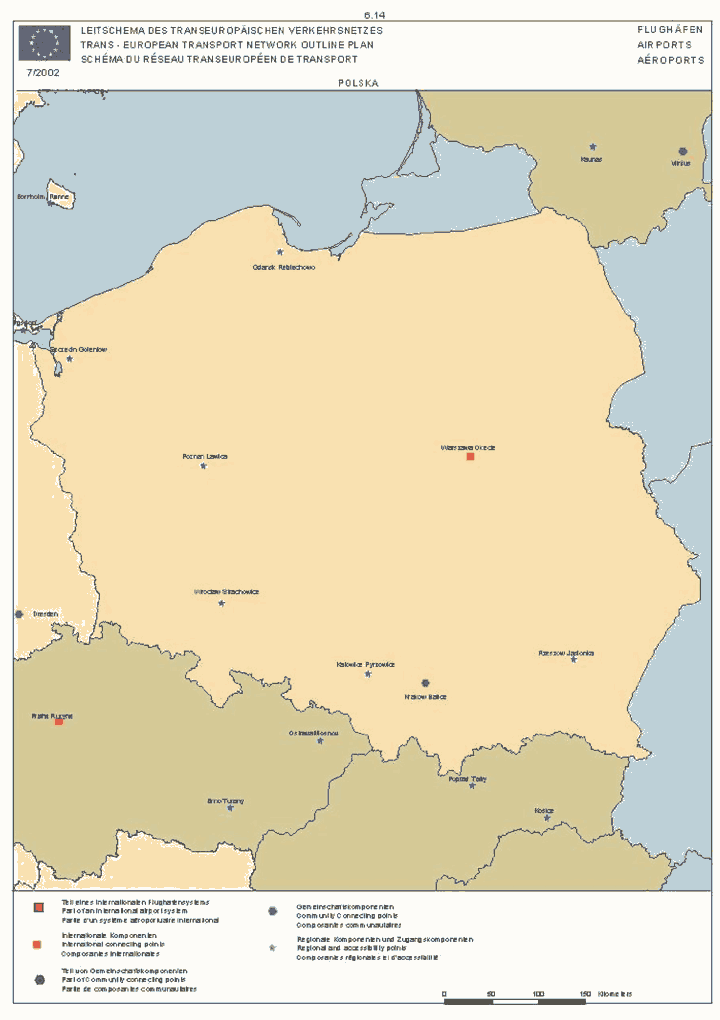
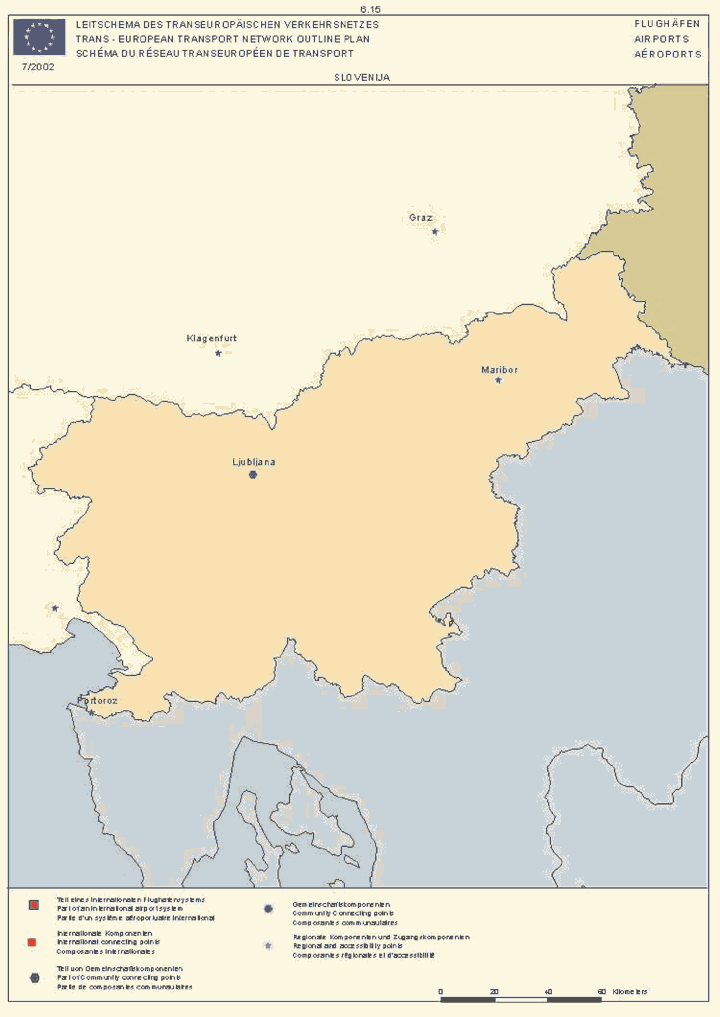
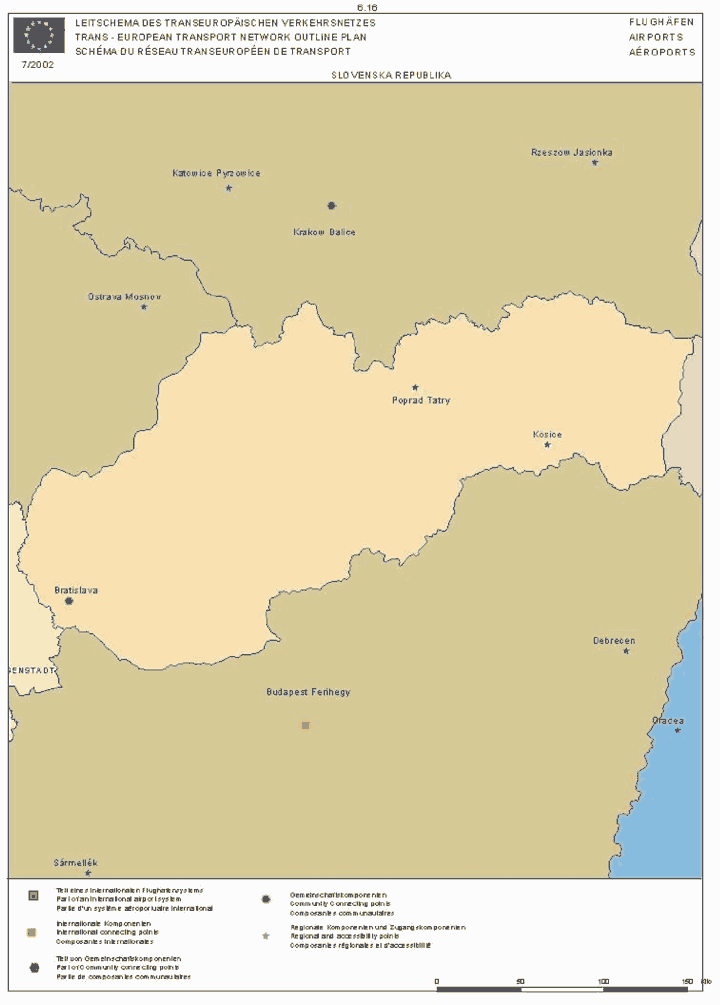
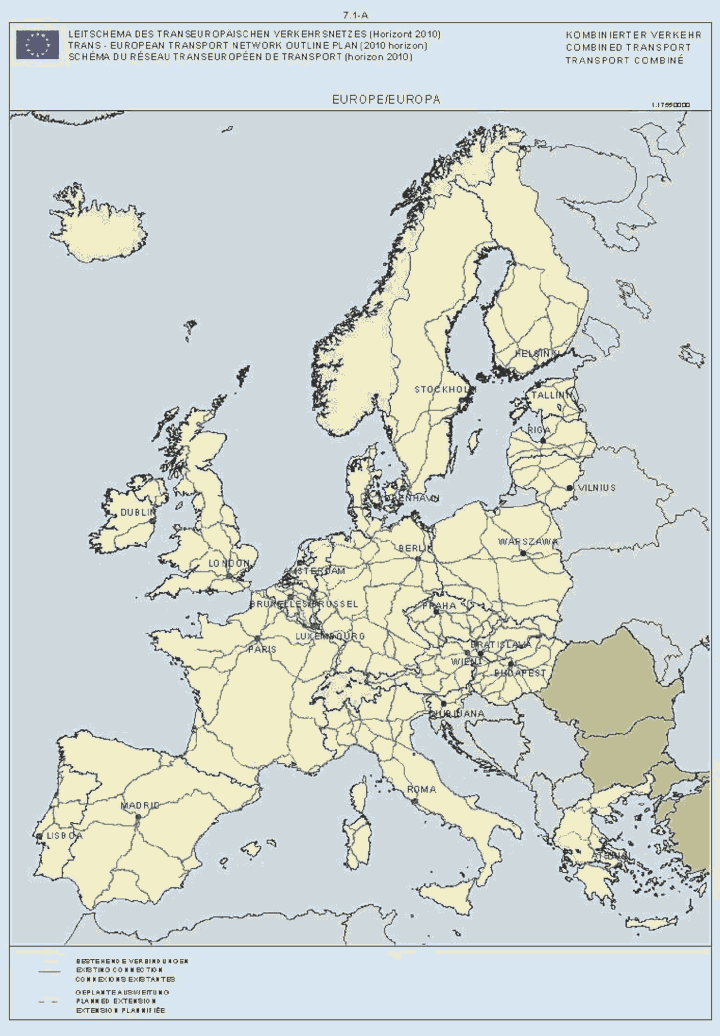
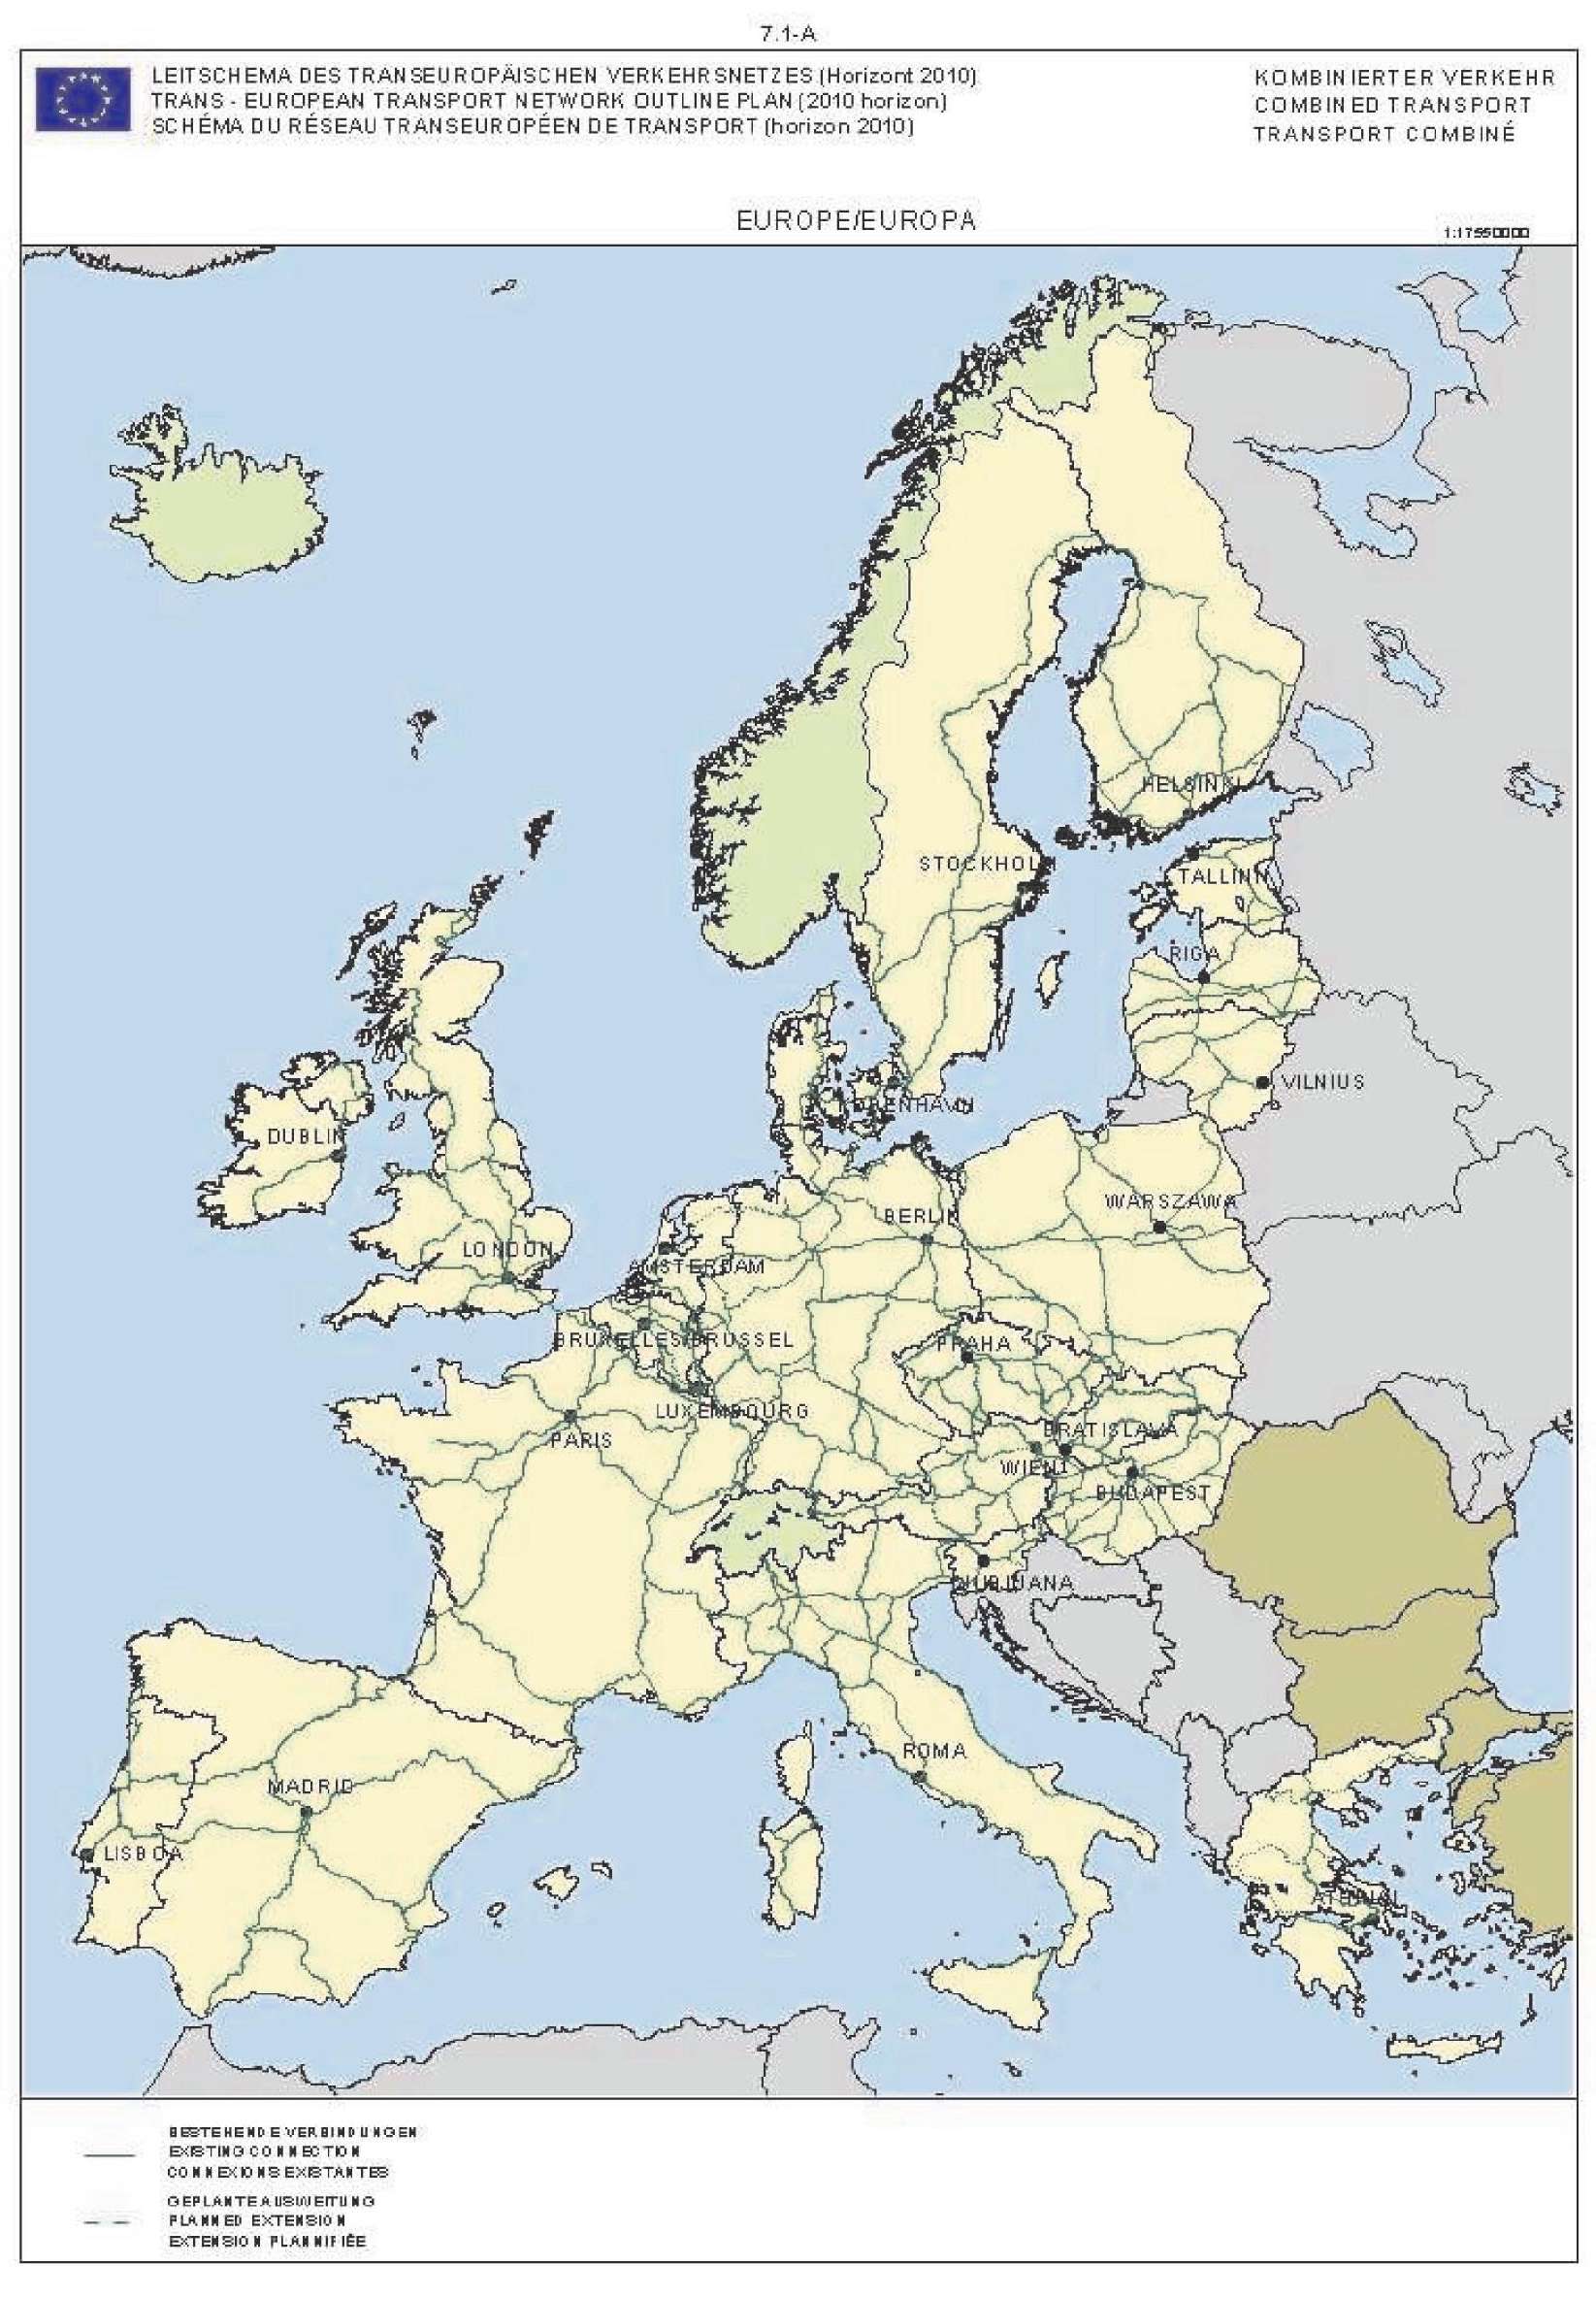
- – mapa 7.1.-A v oddílu 7 se nahrazuje tímto:
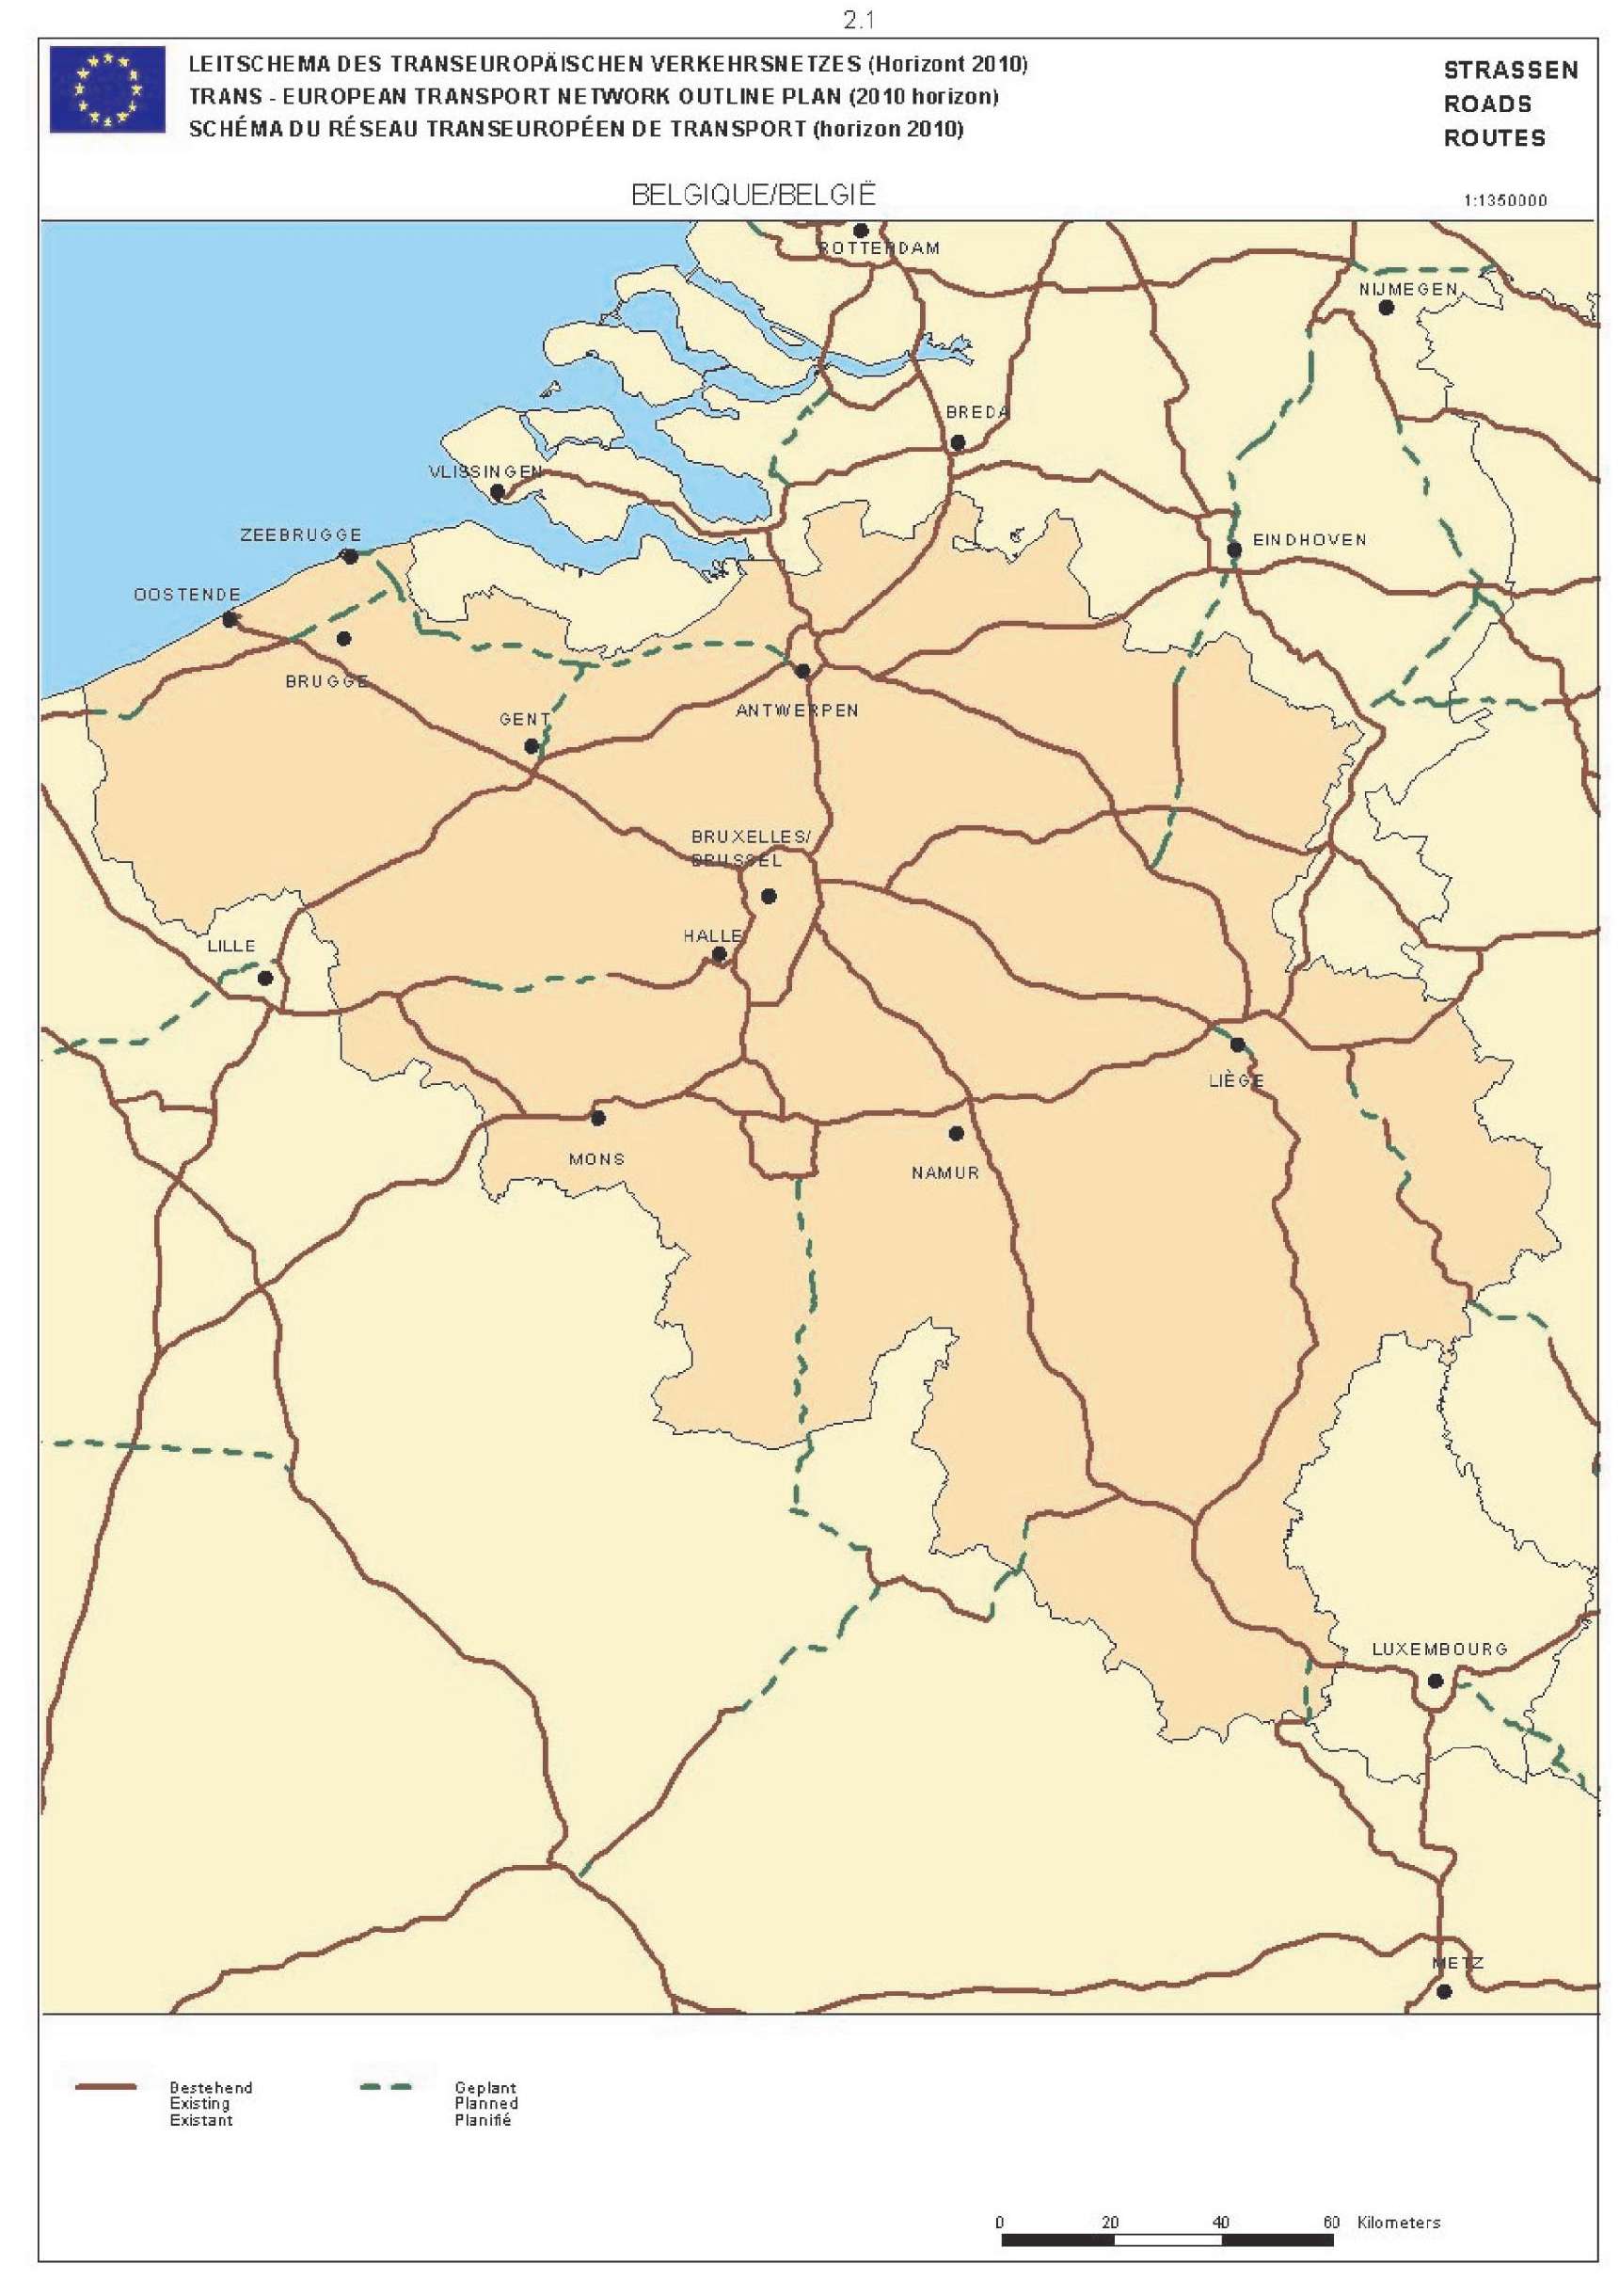
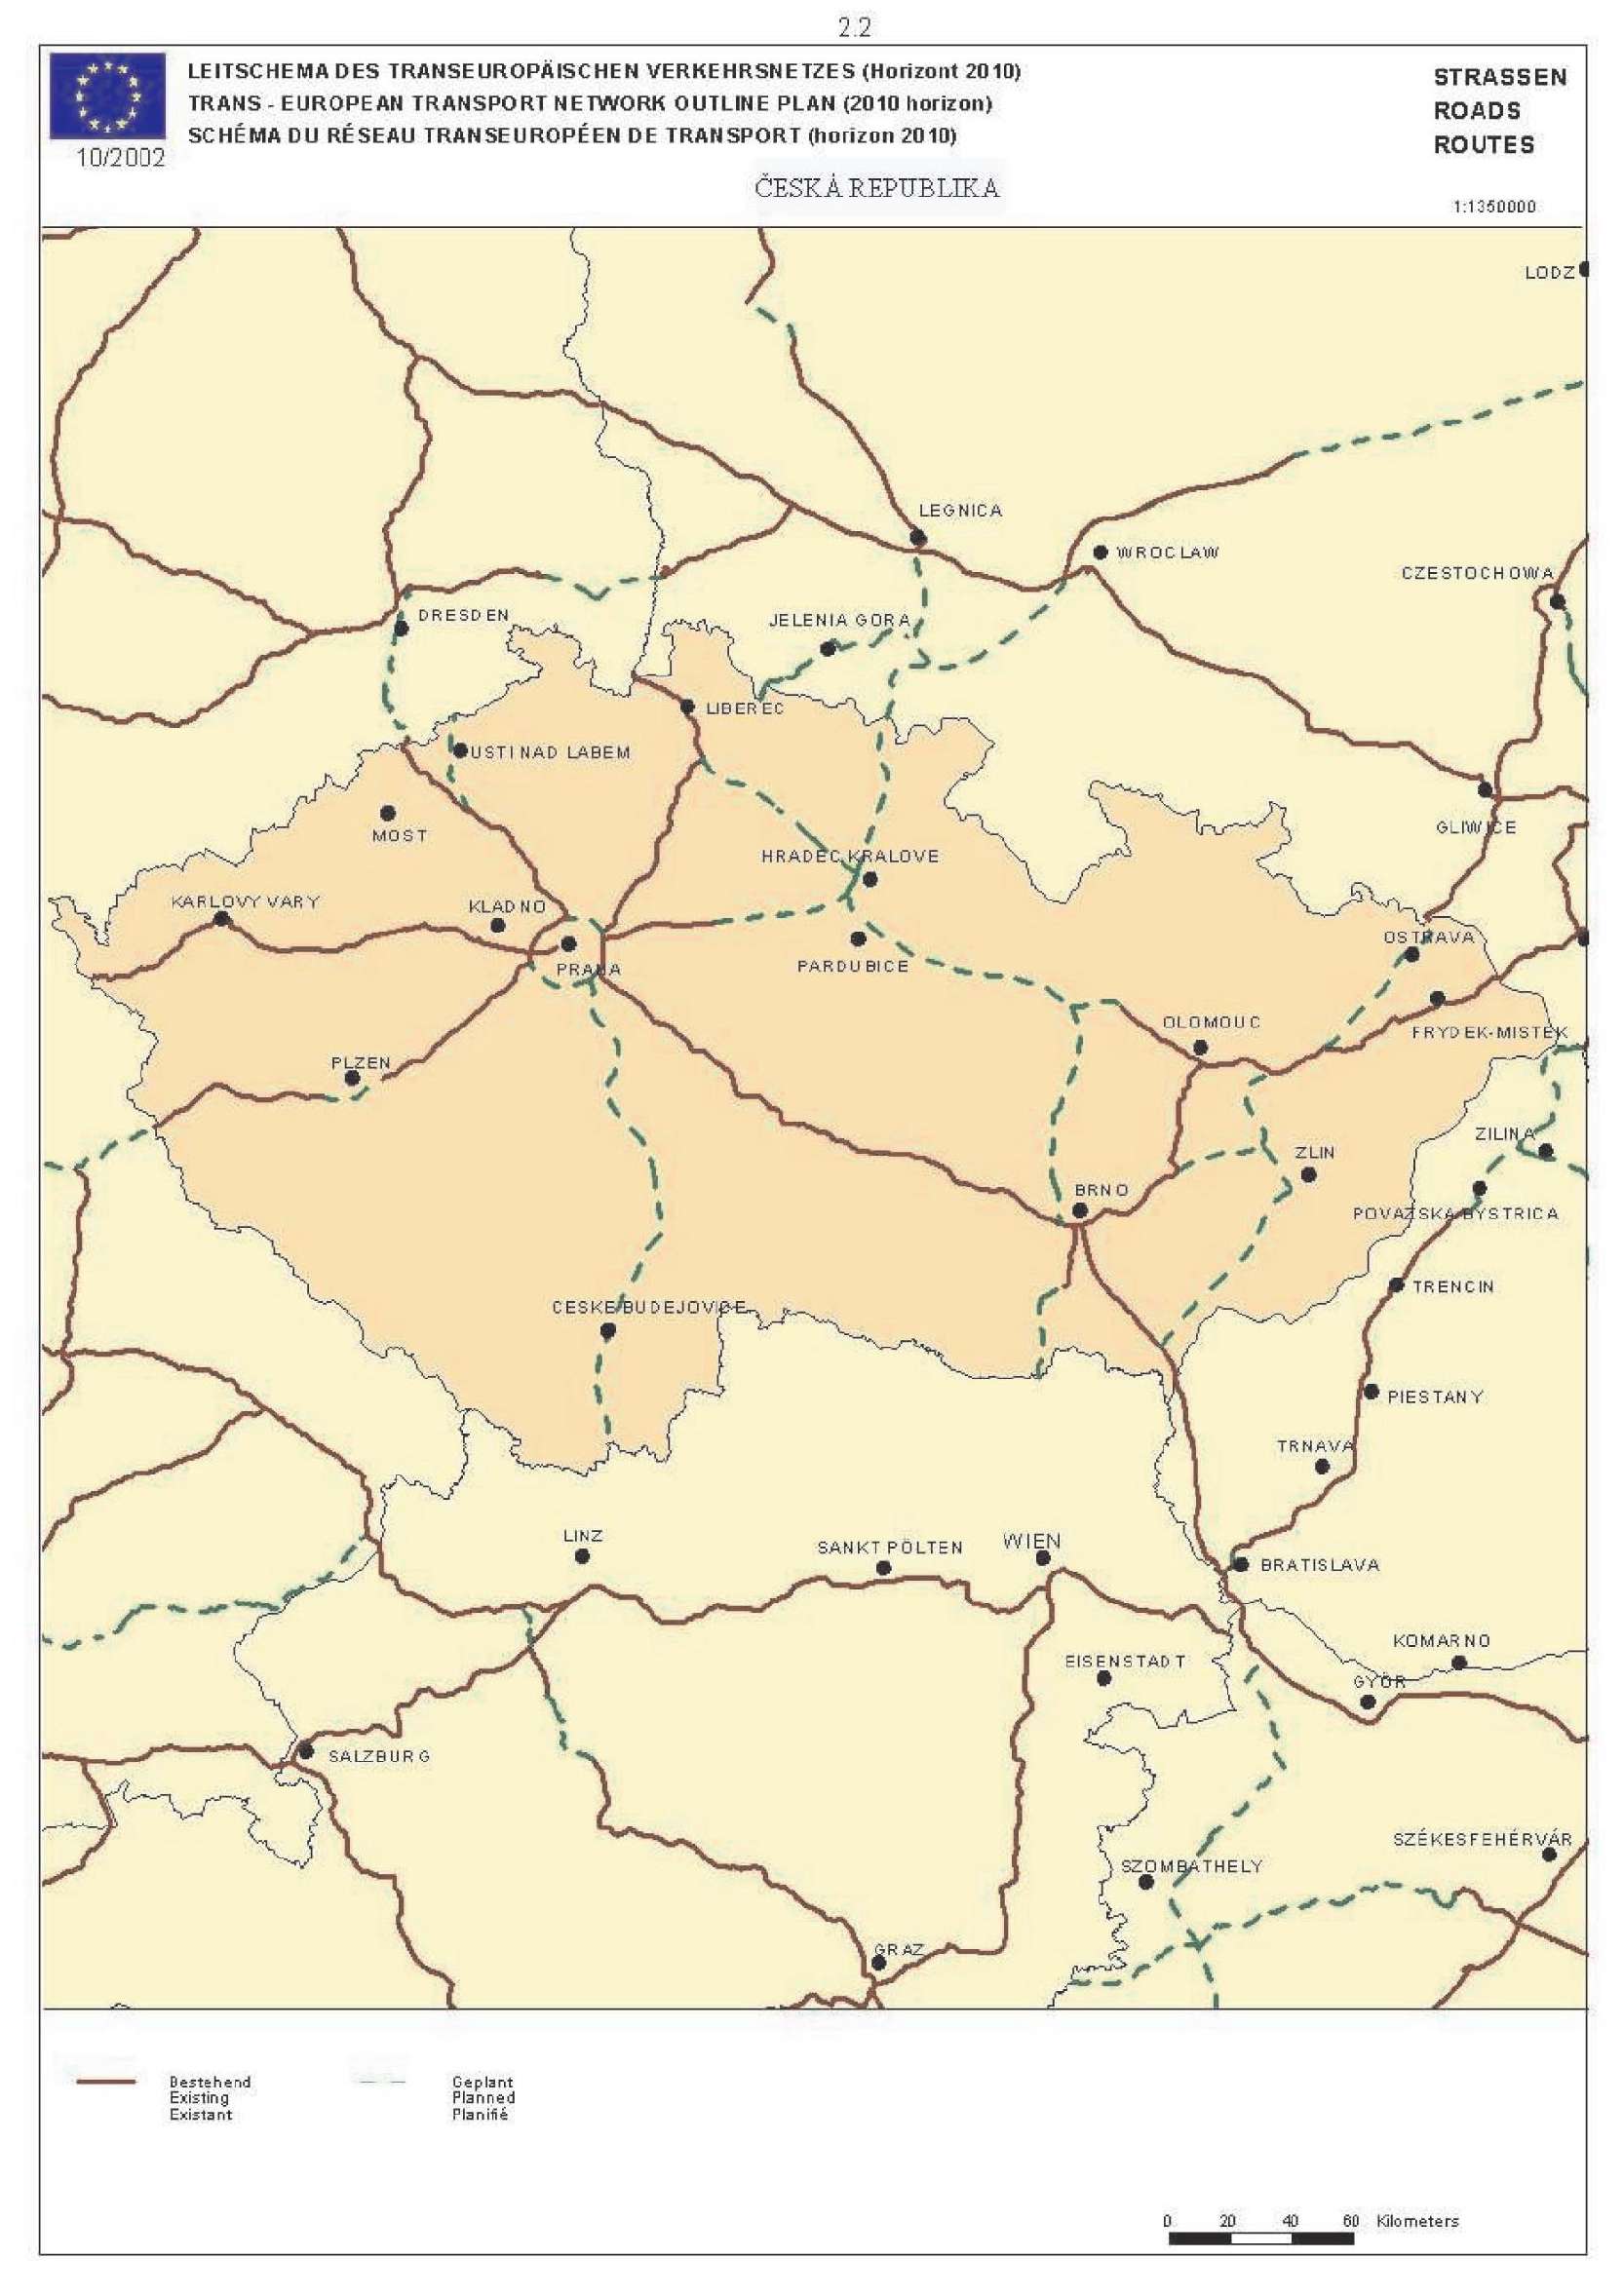
- – mapy v oddílu 2 se nahrazují tímto:
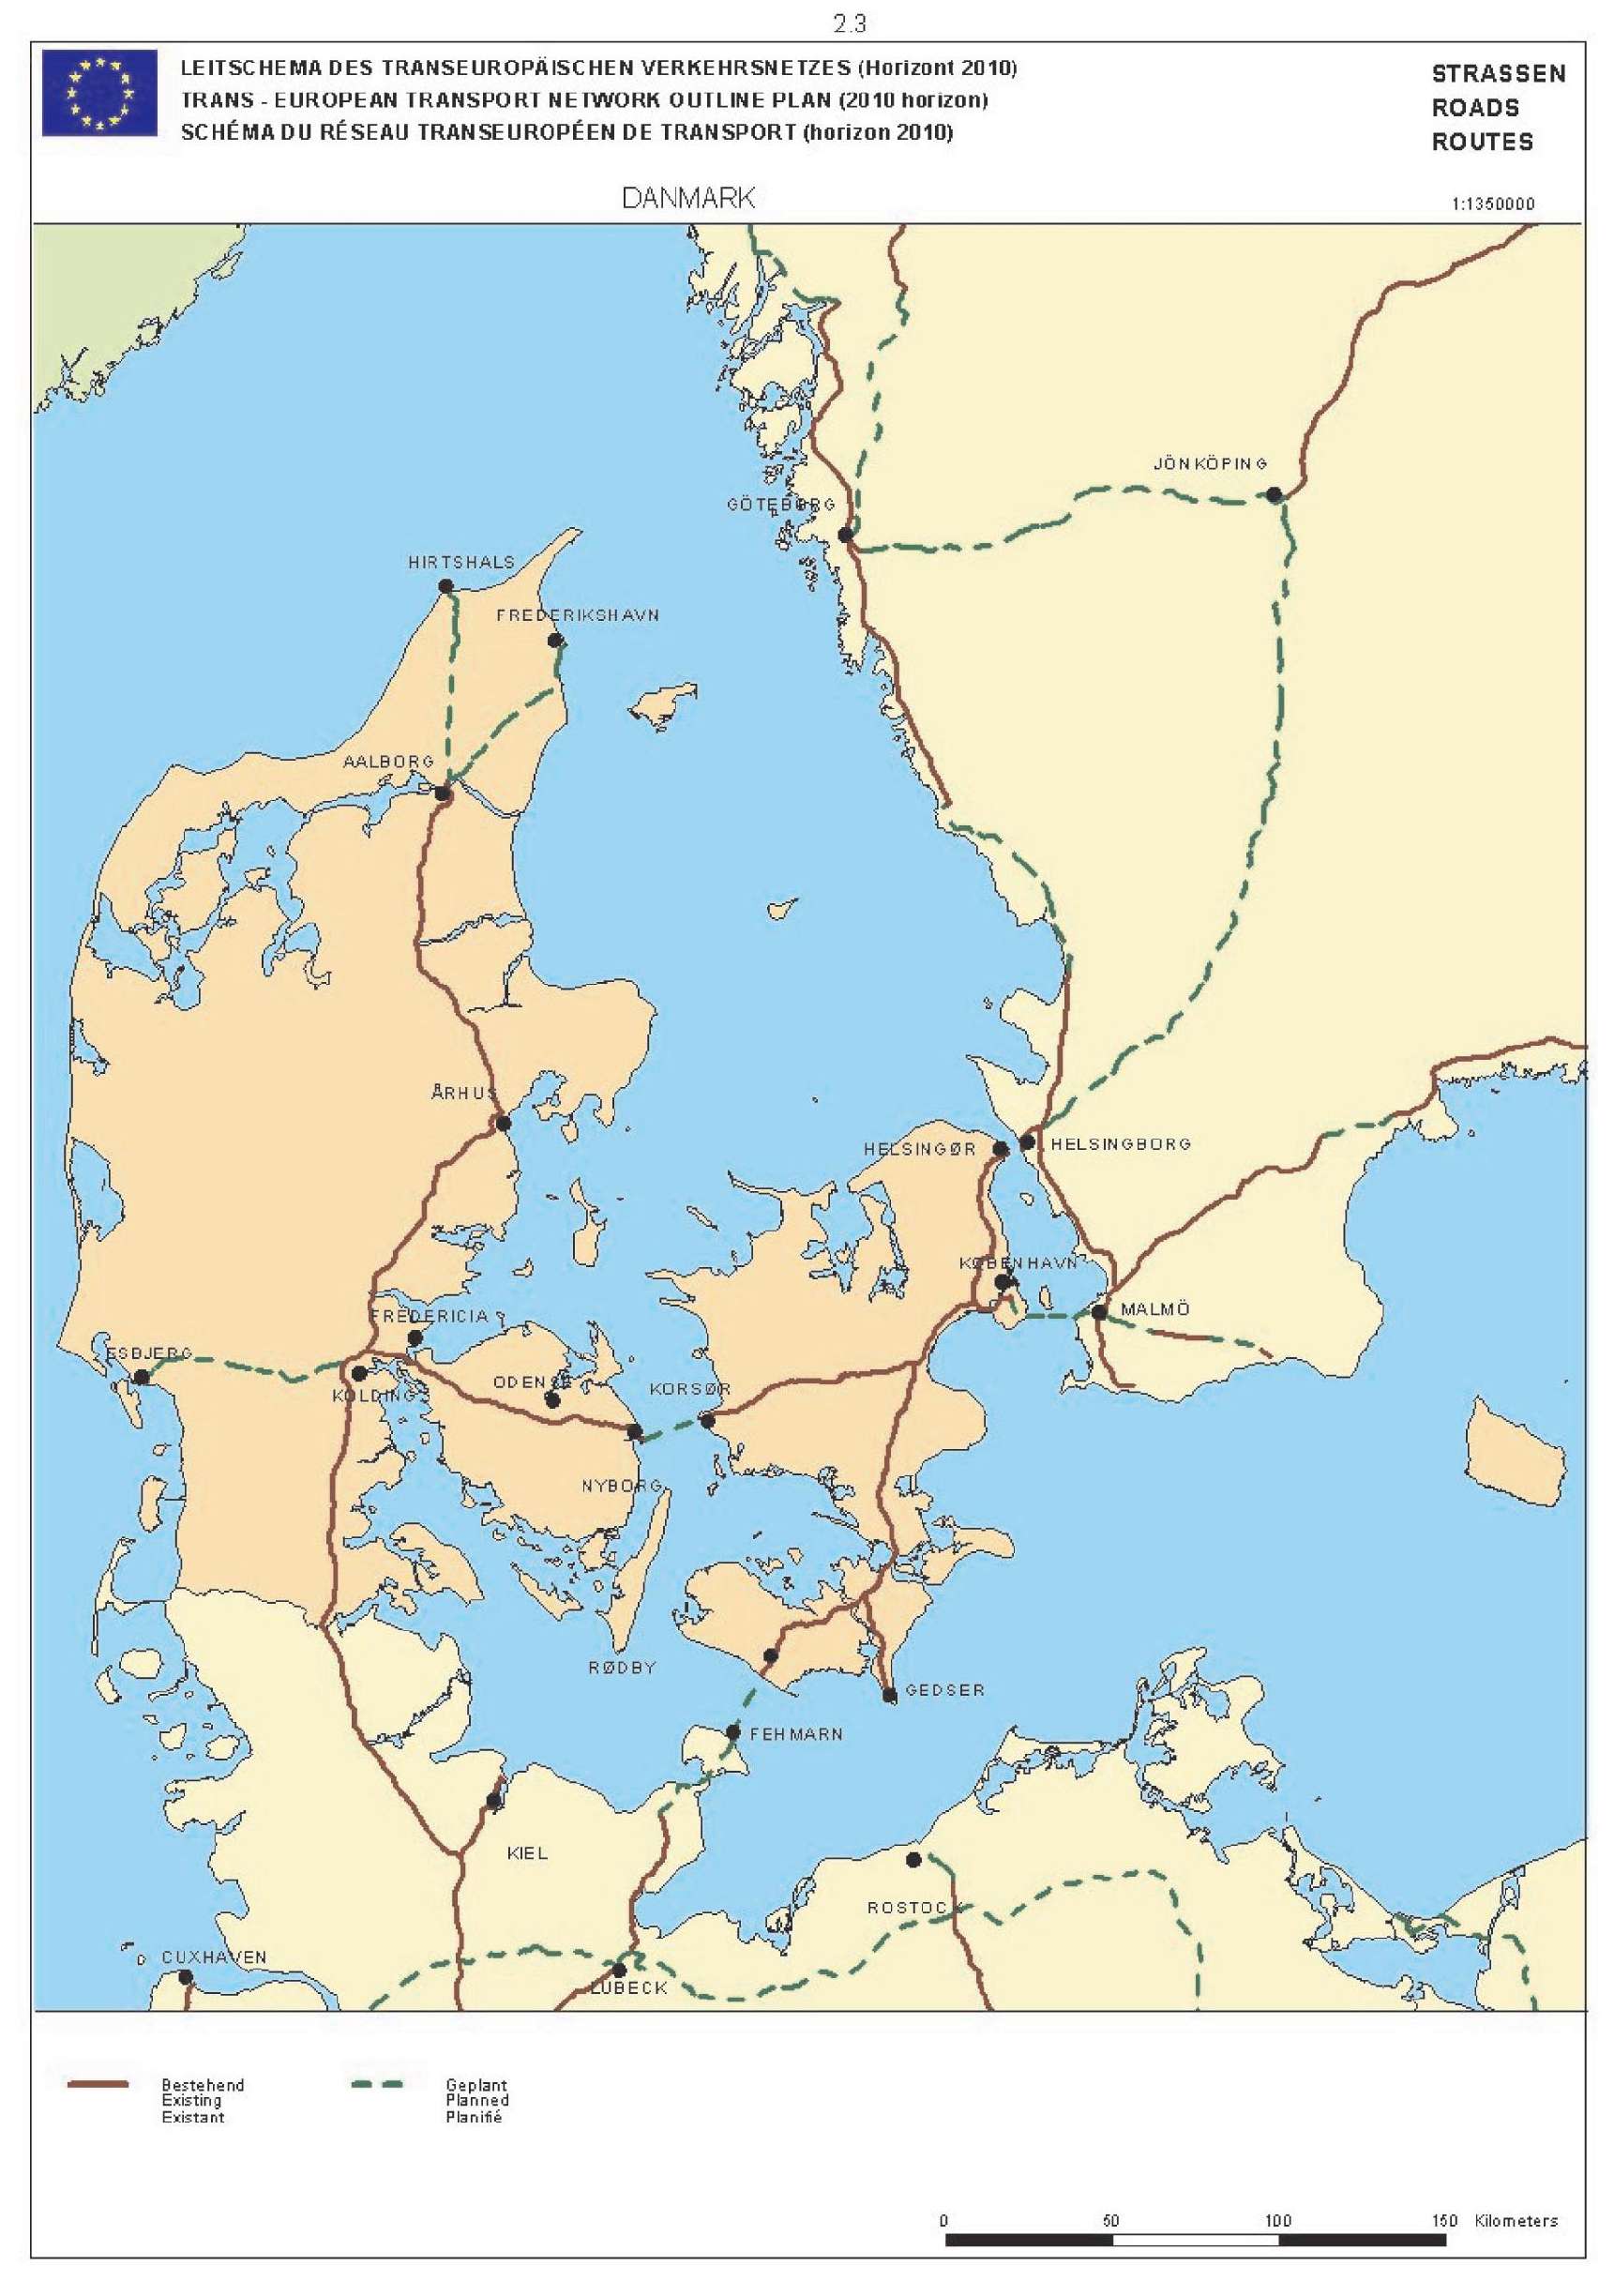
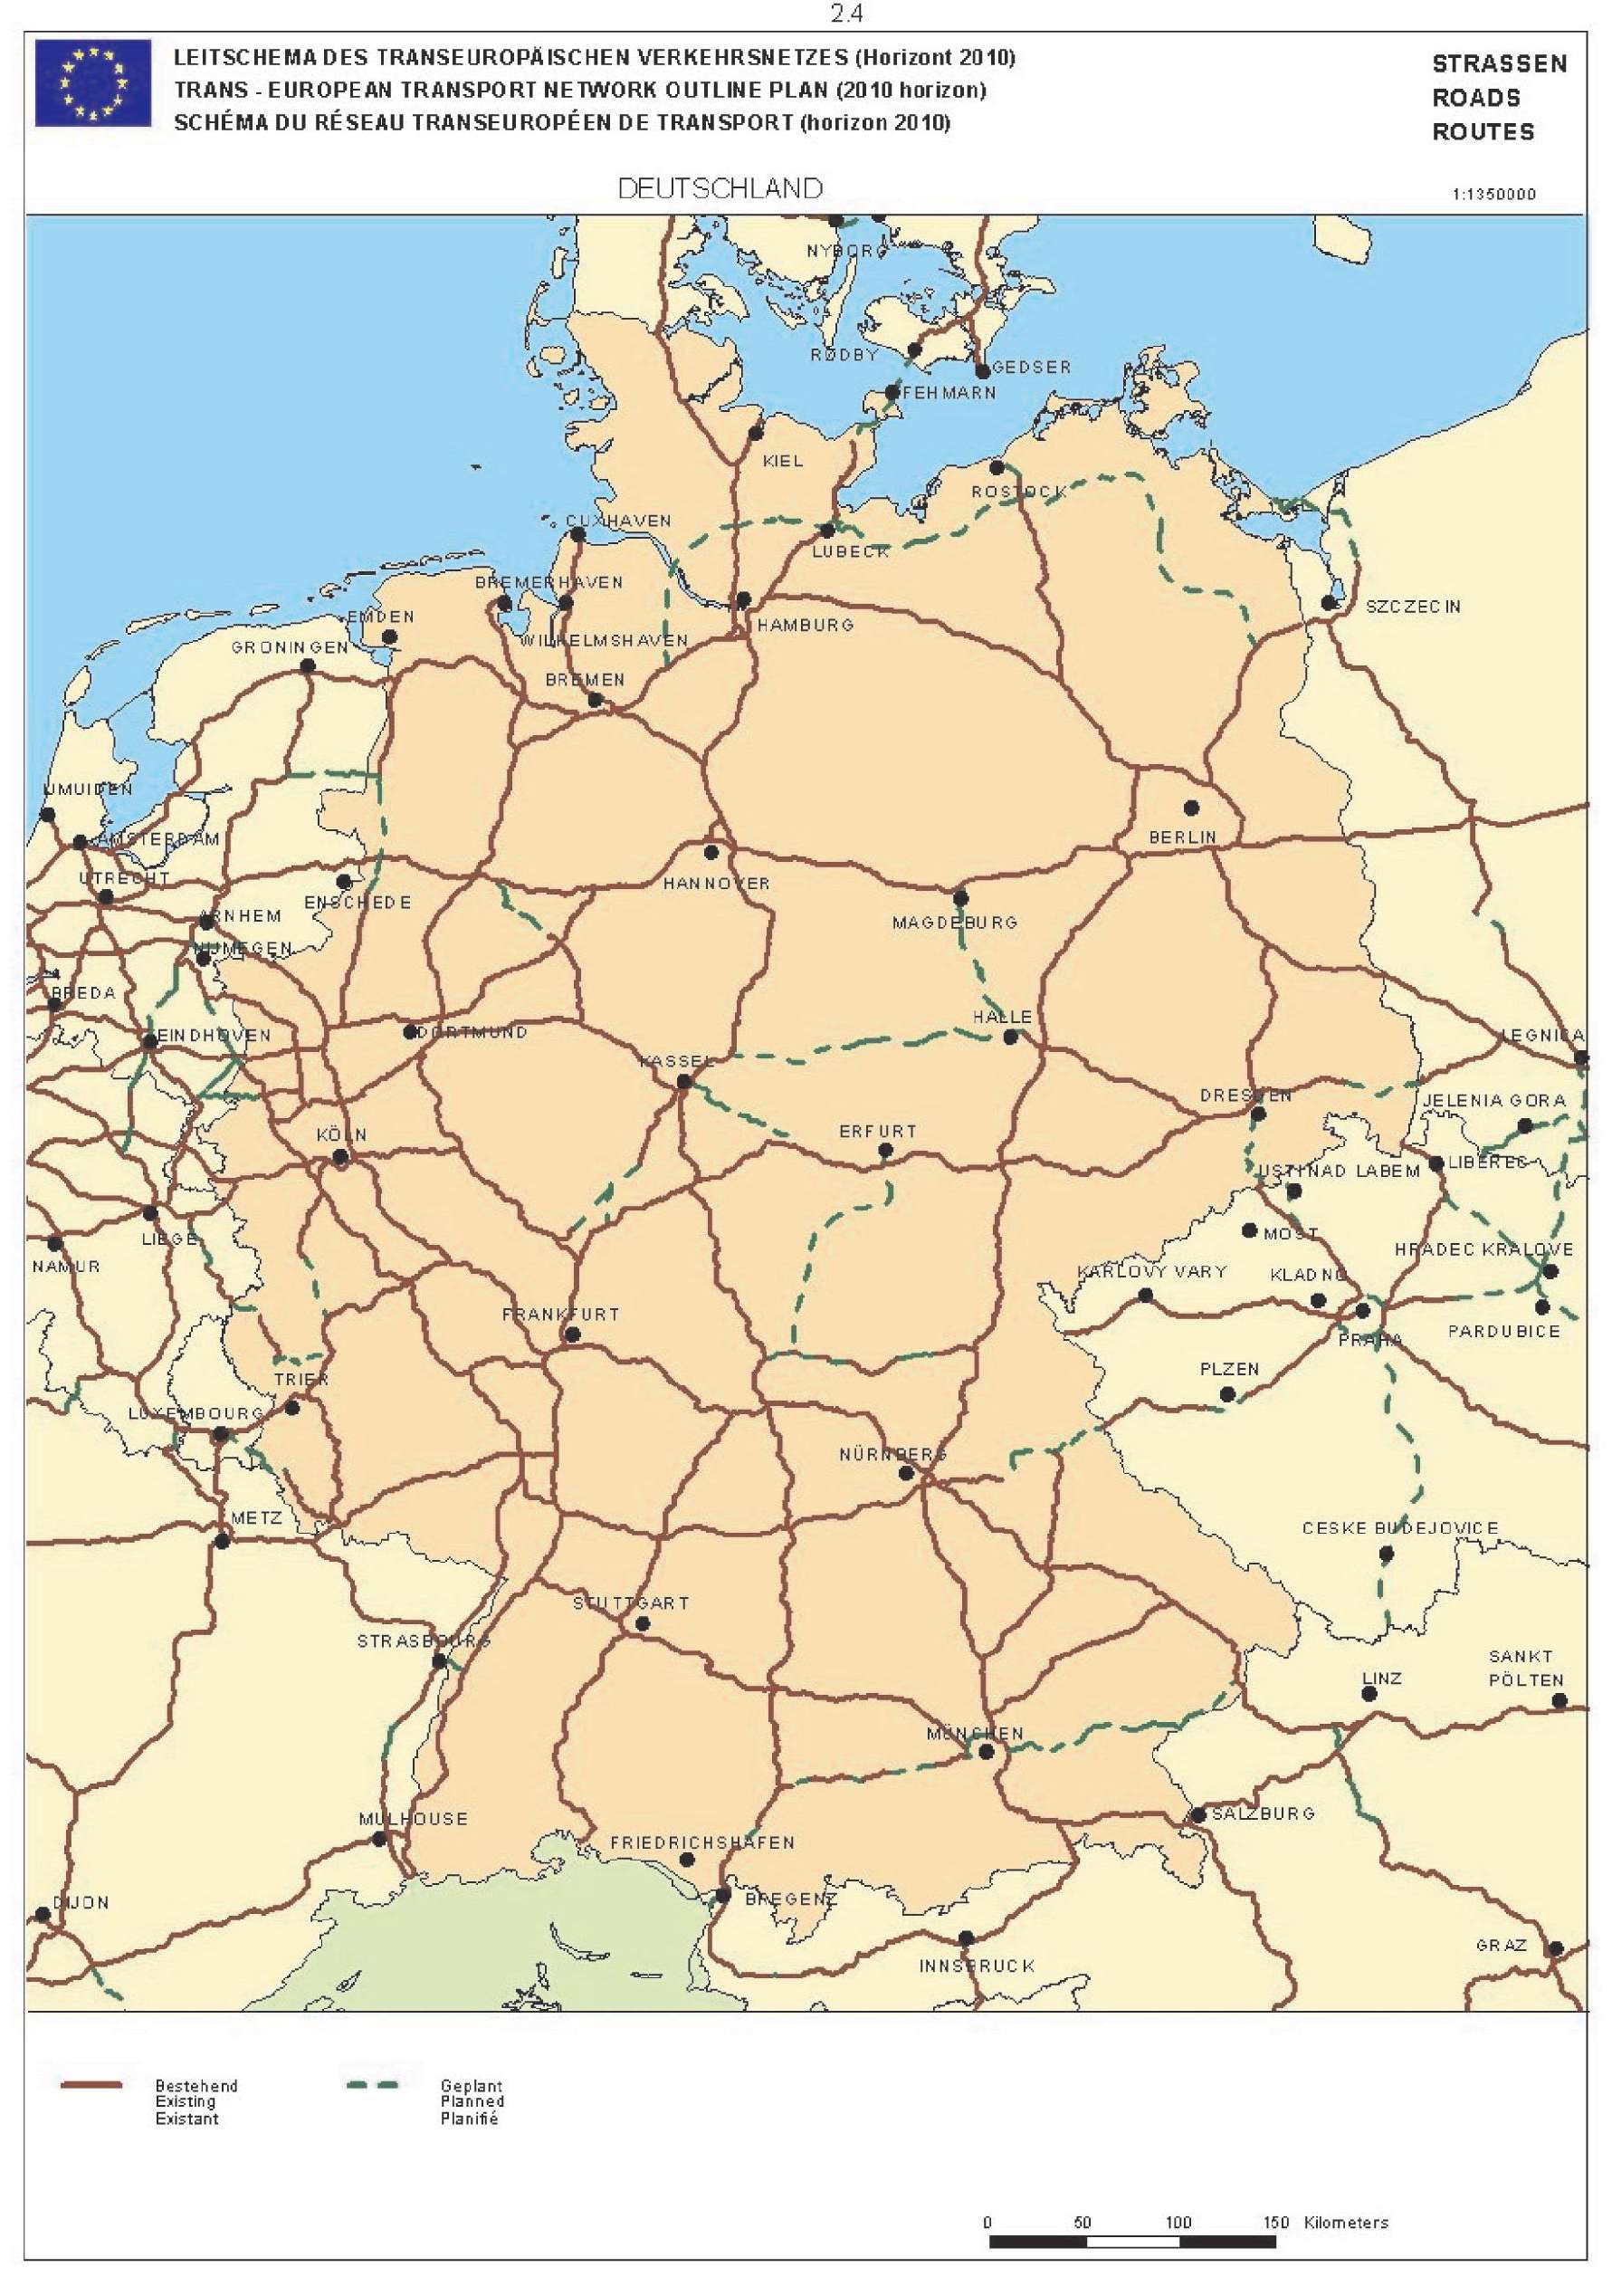
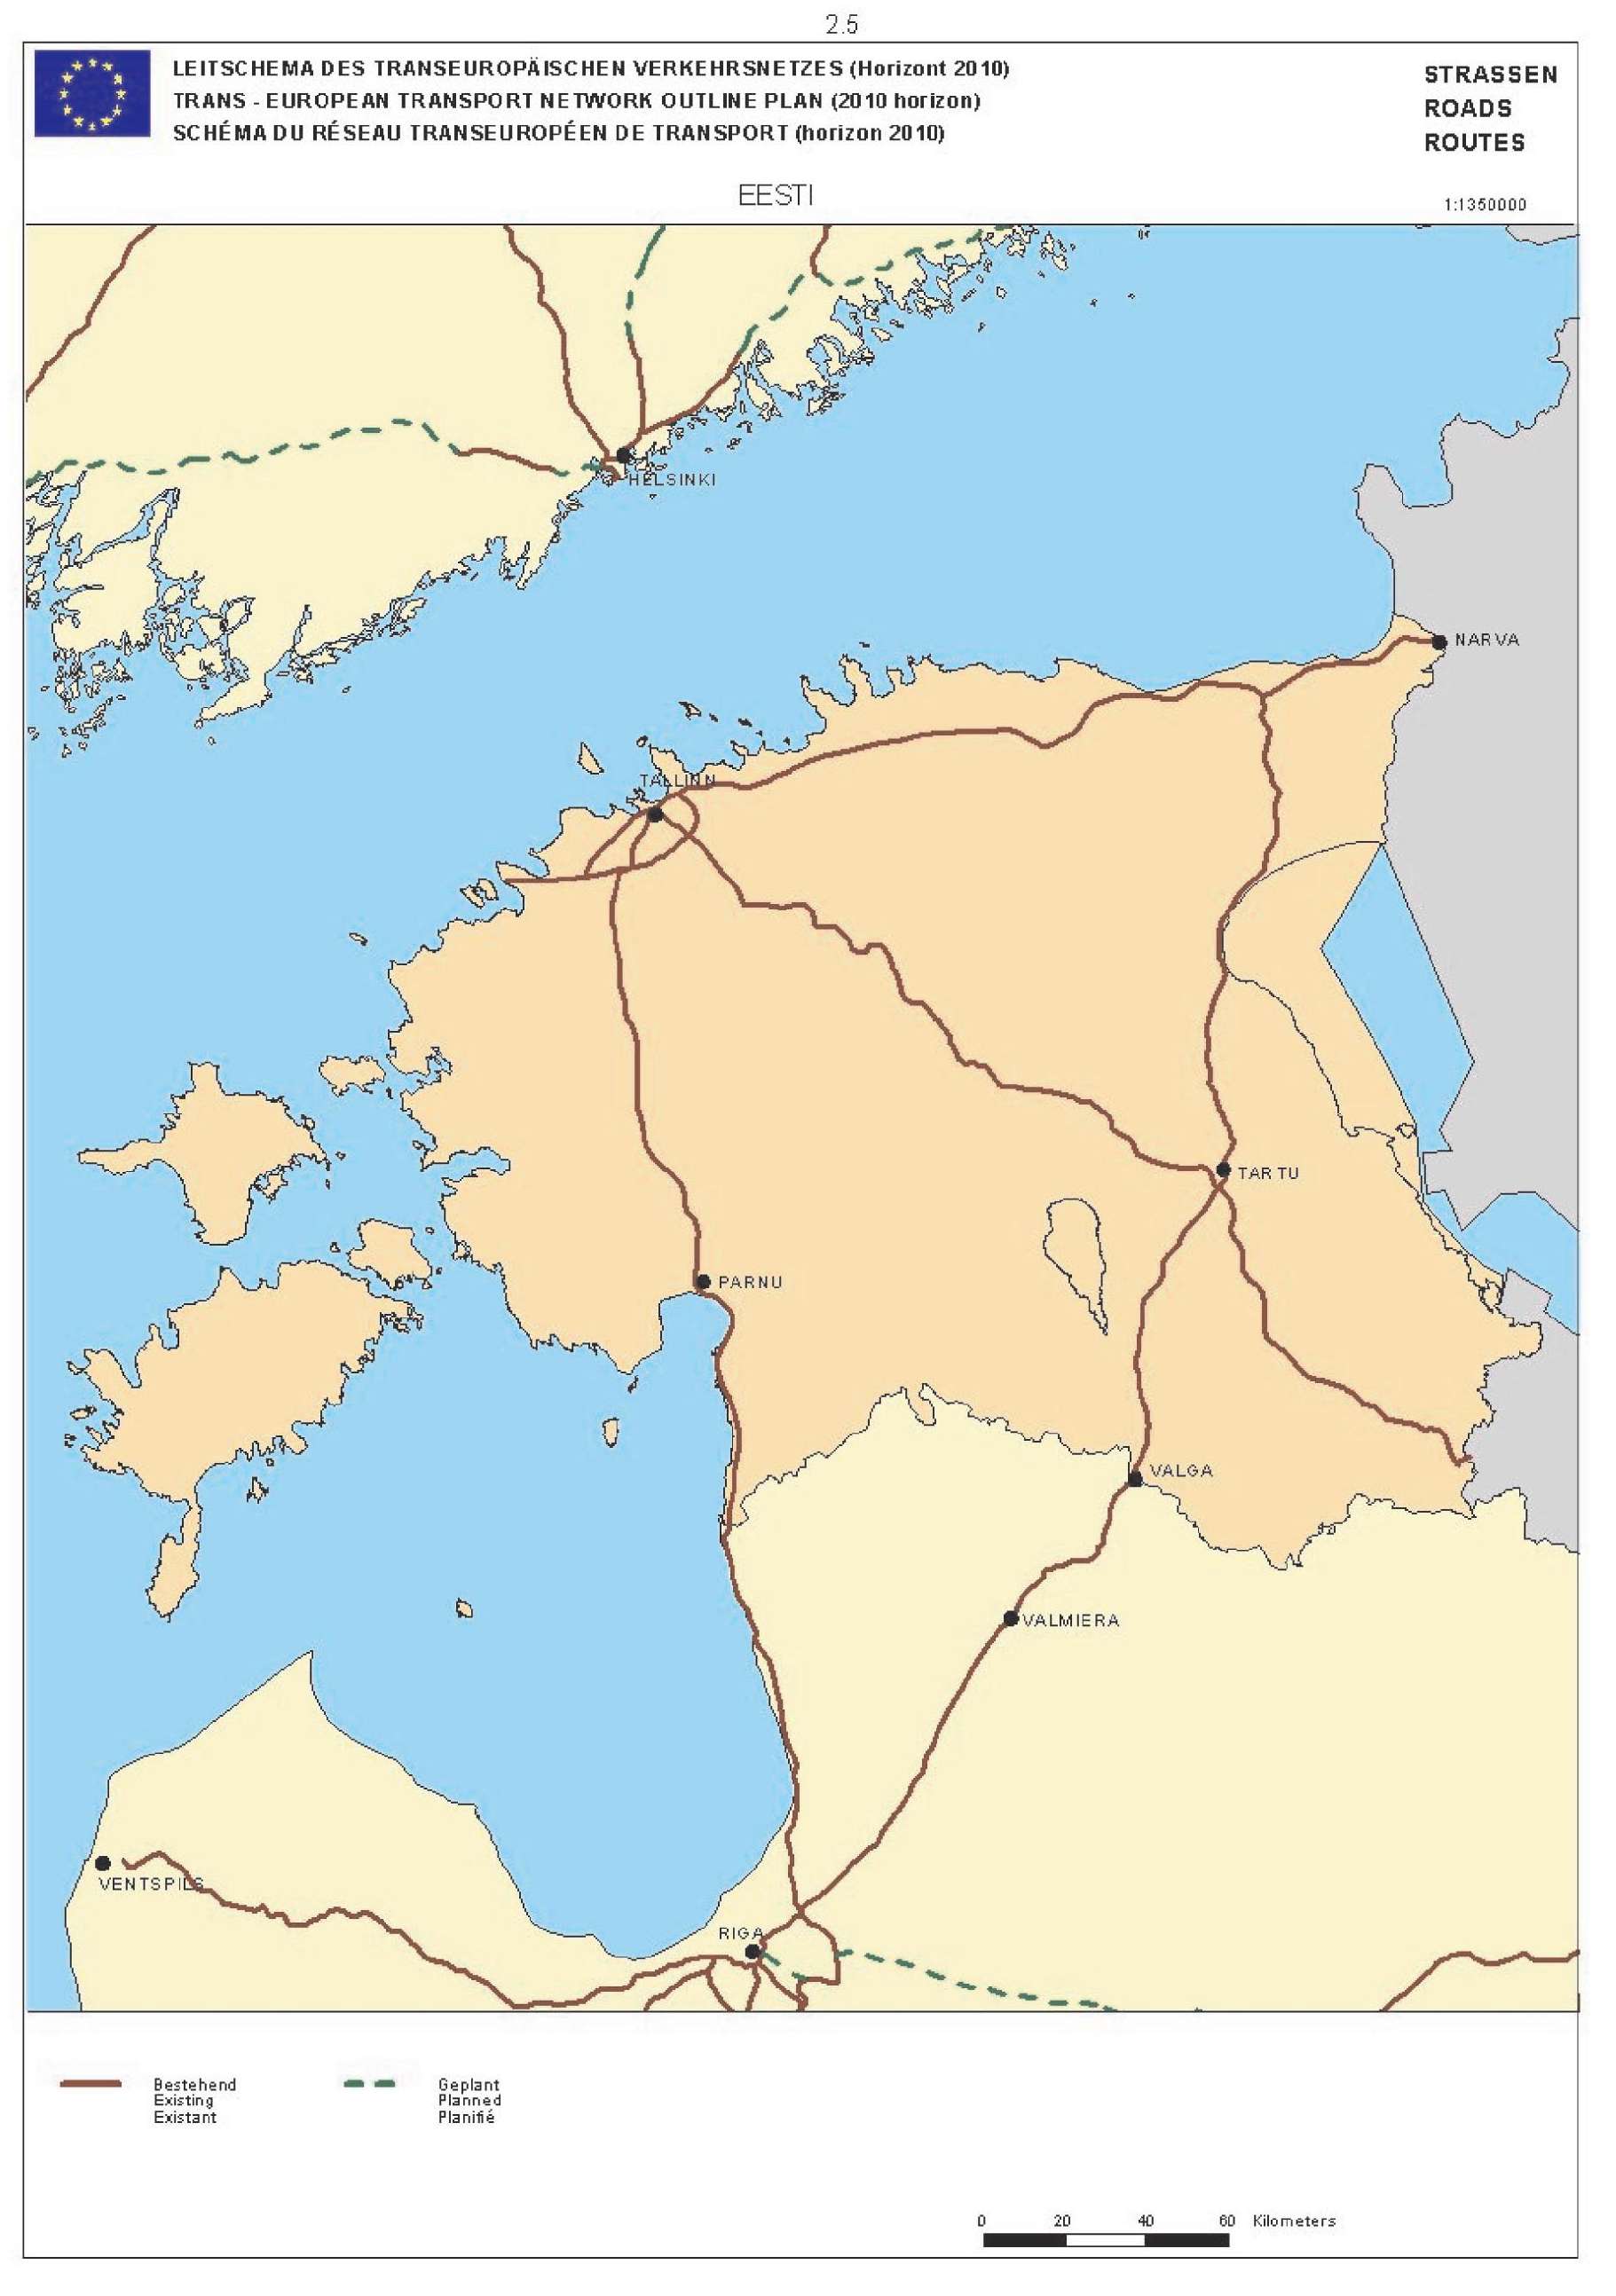
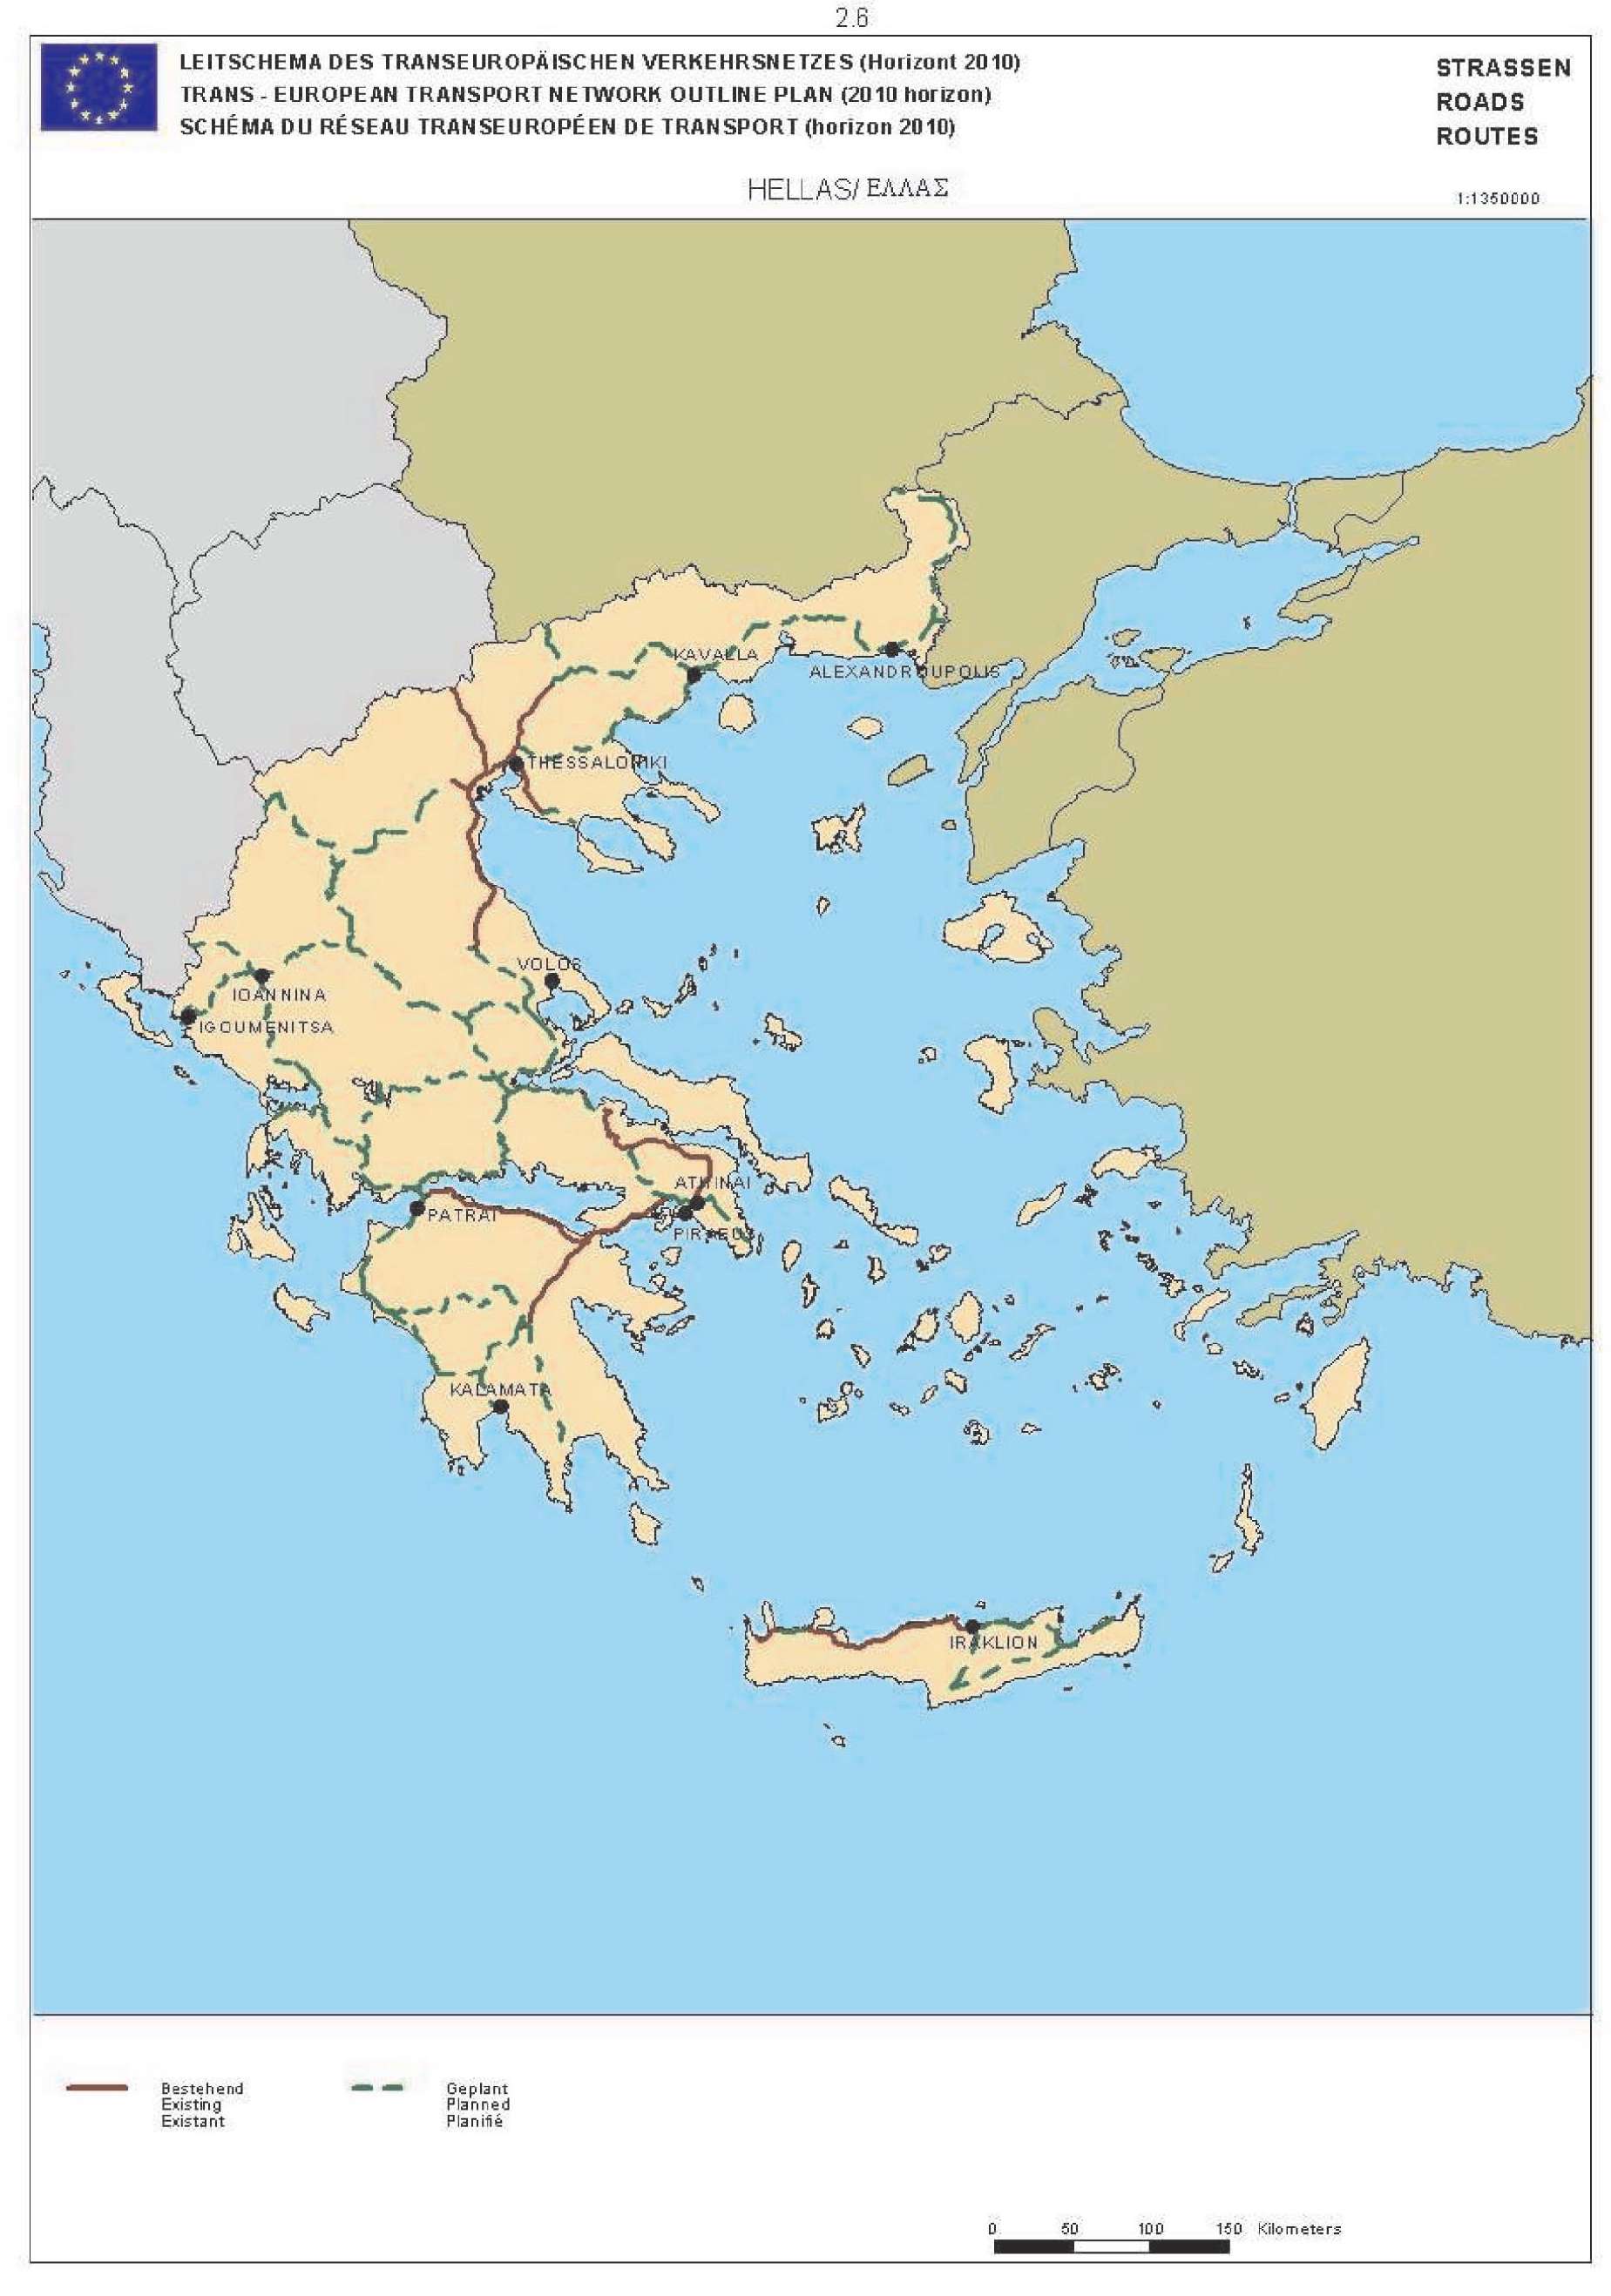
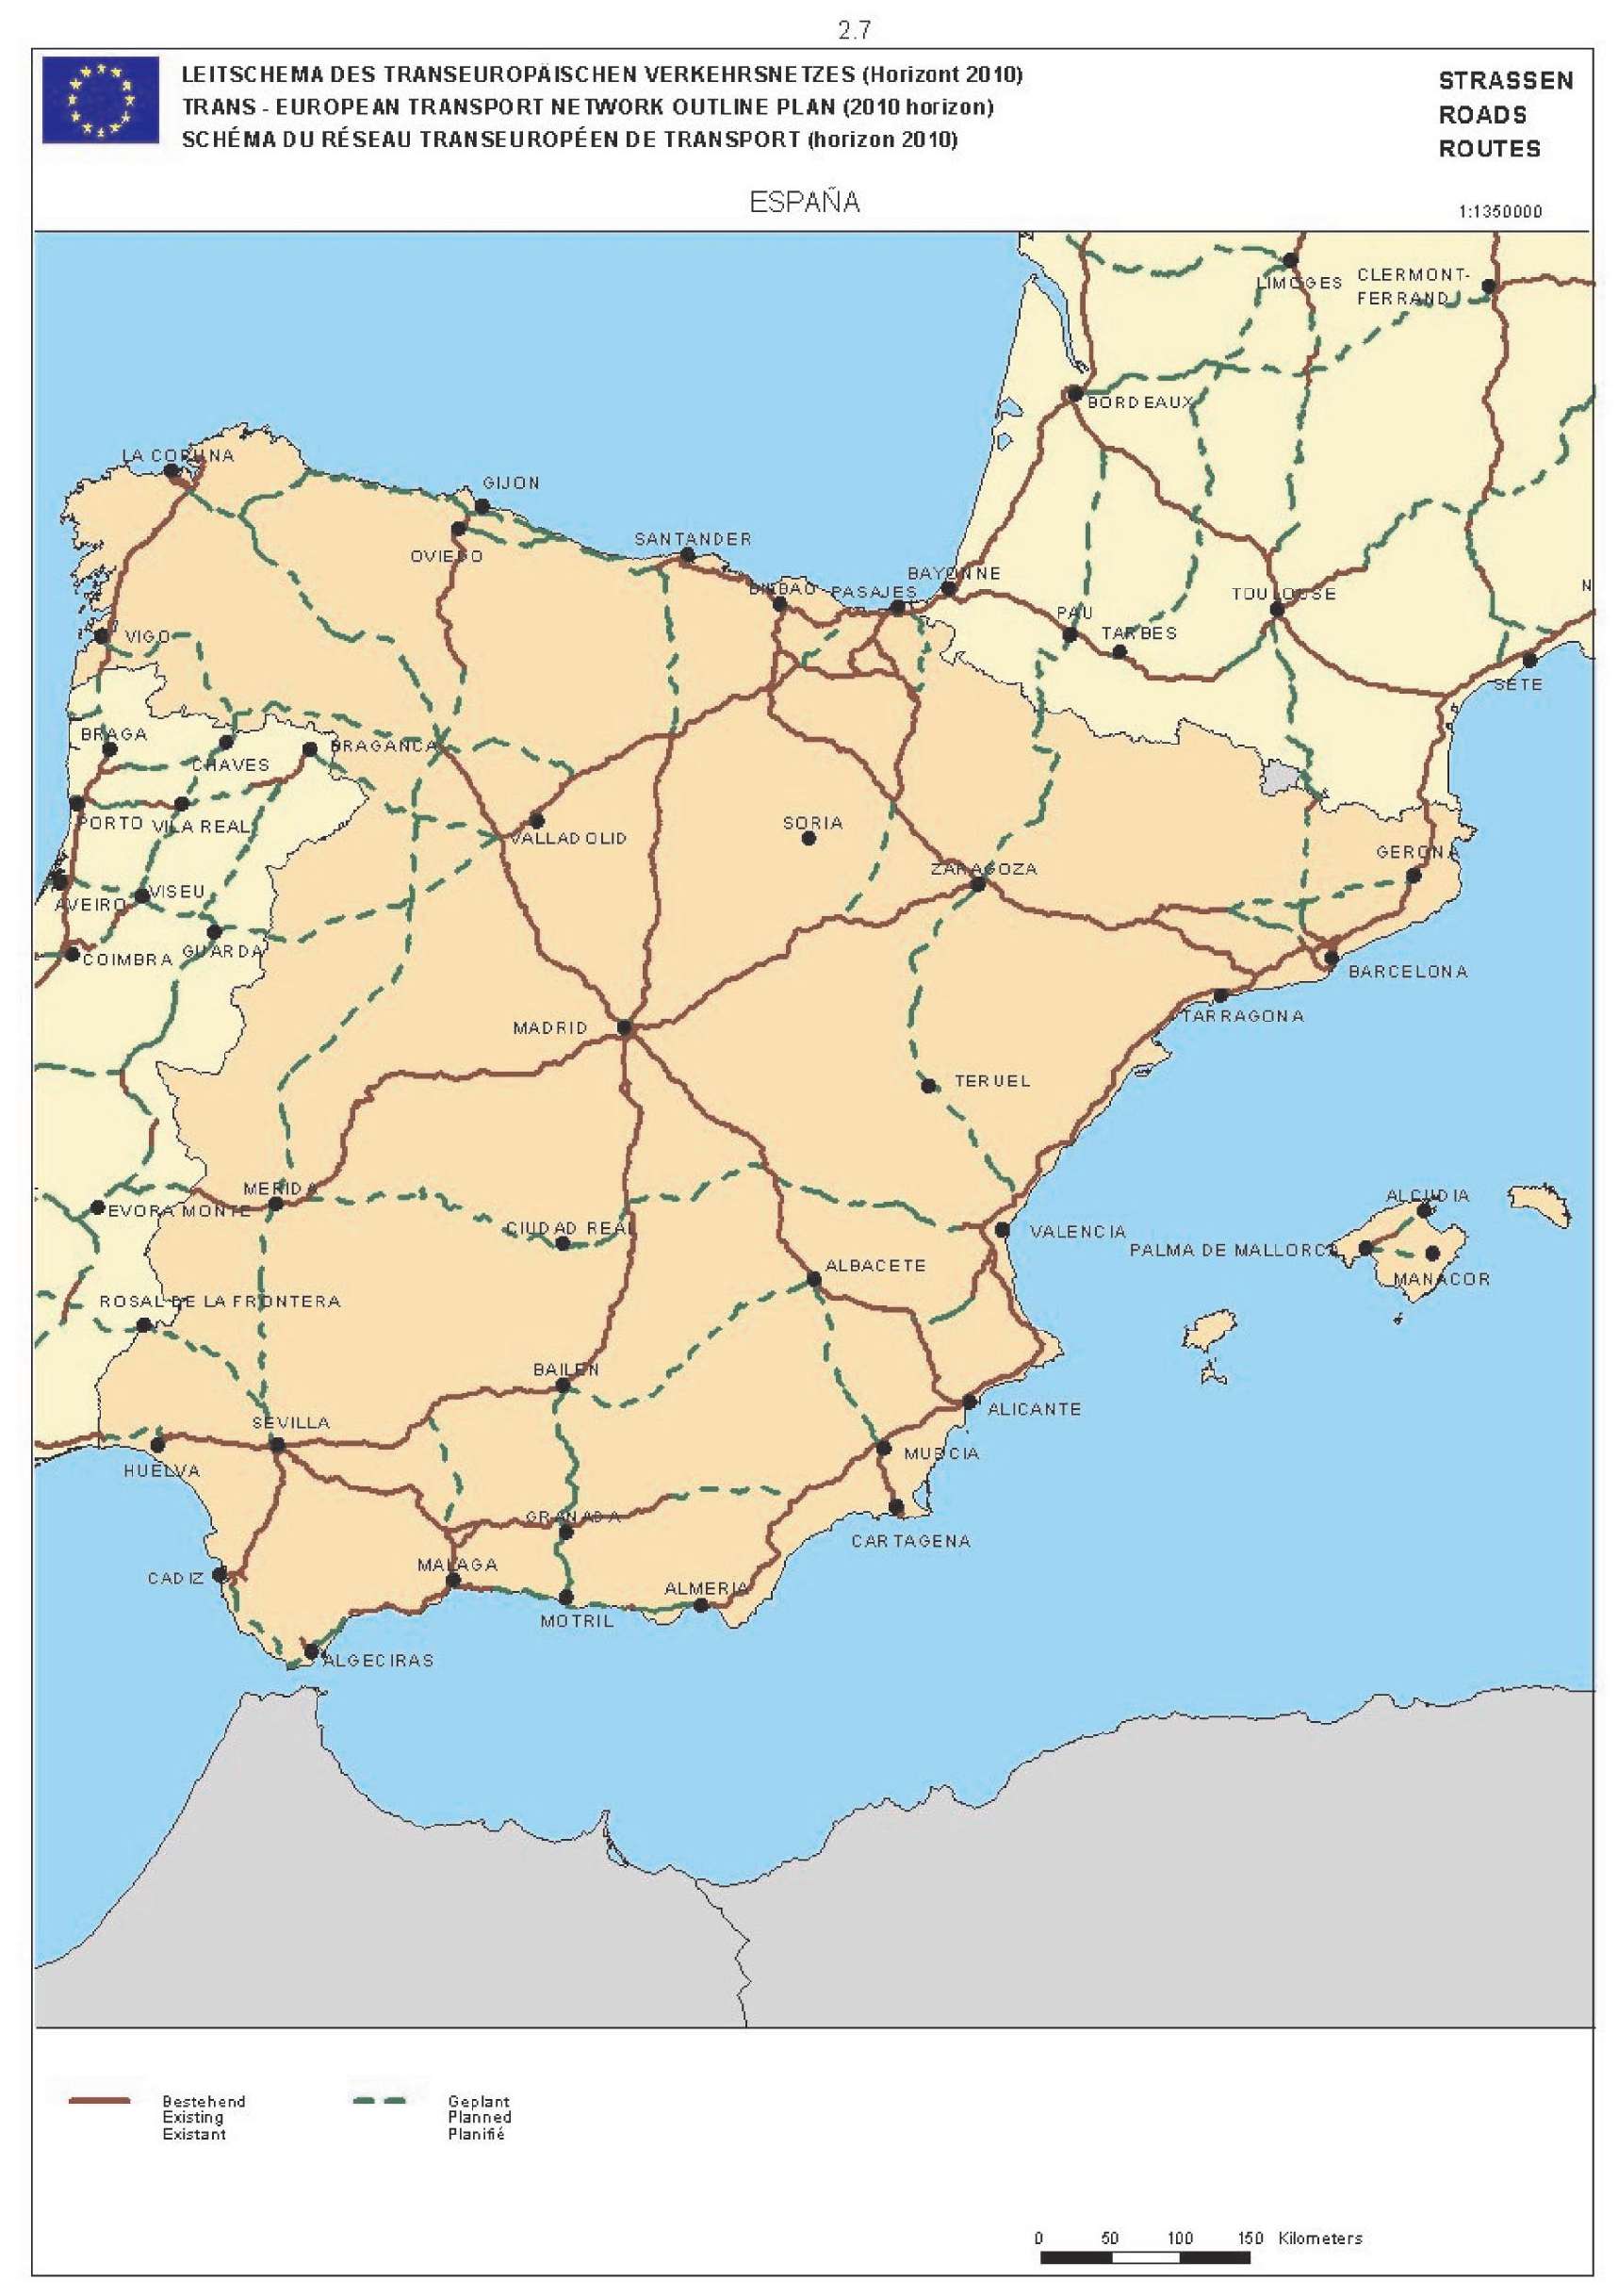
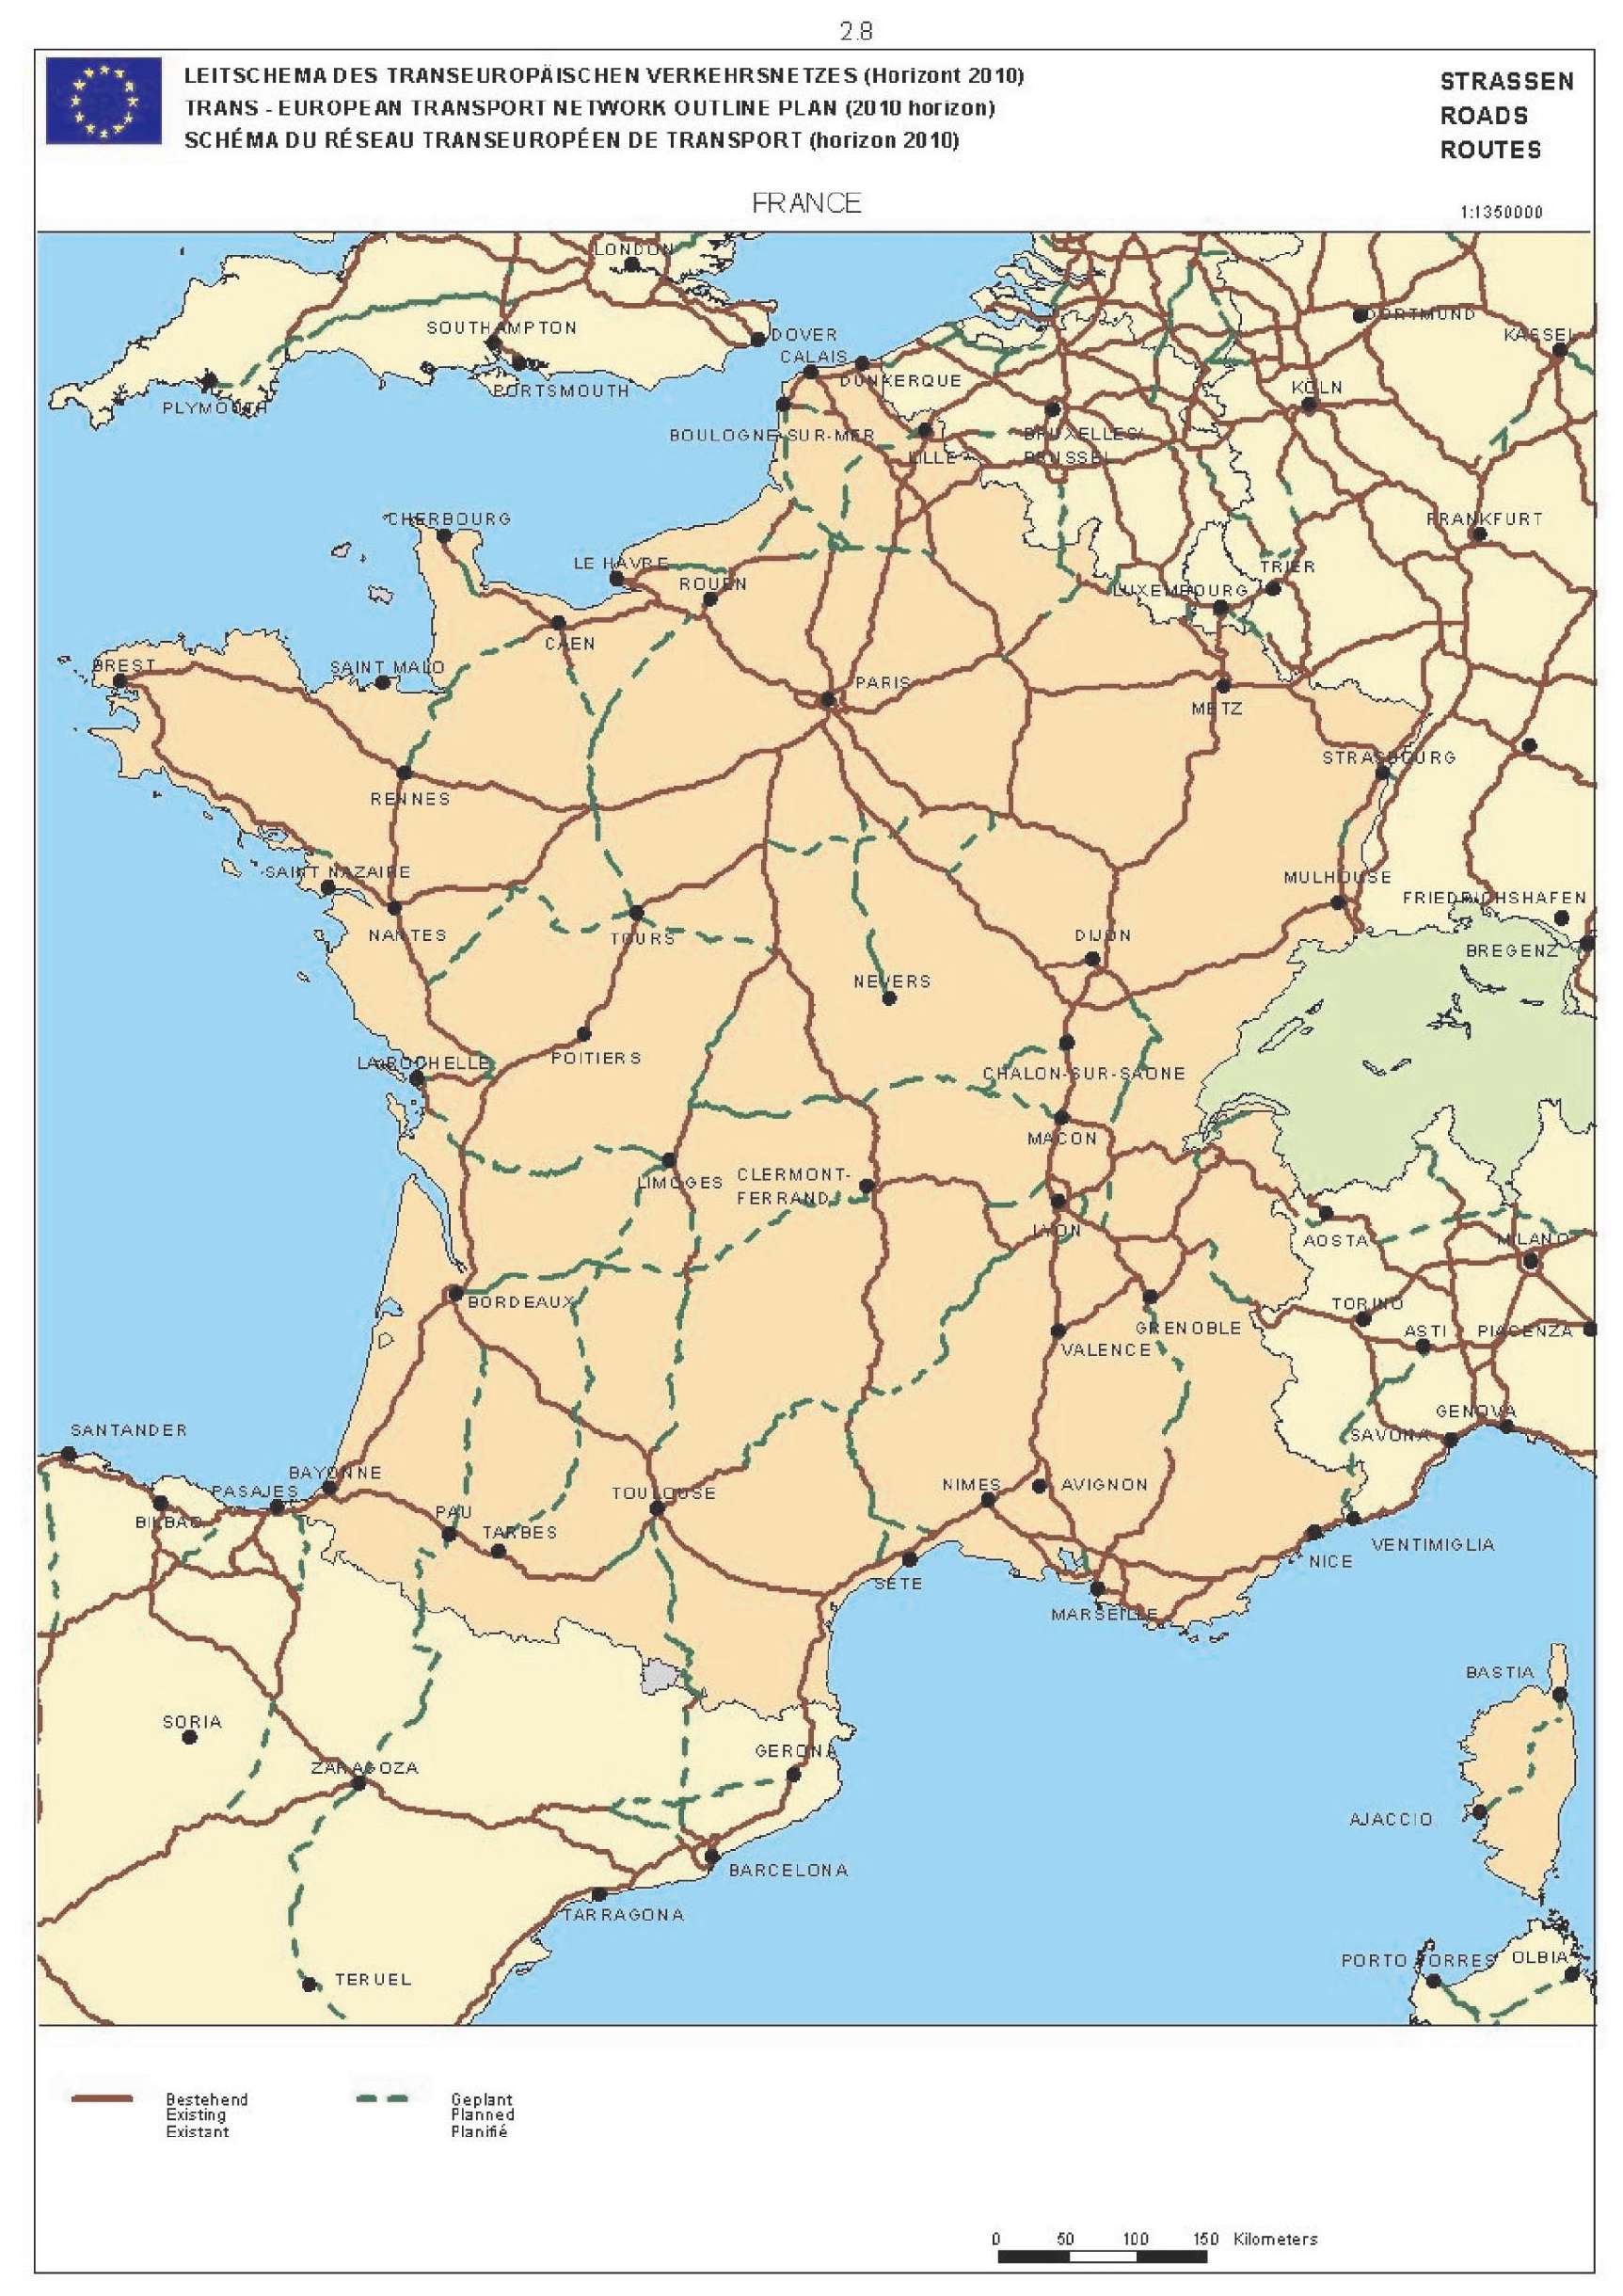
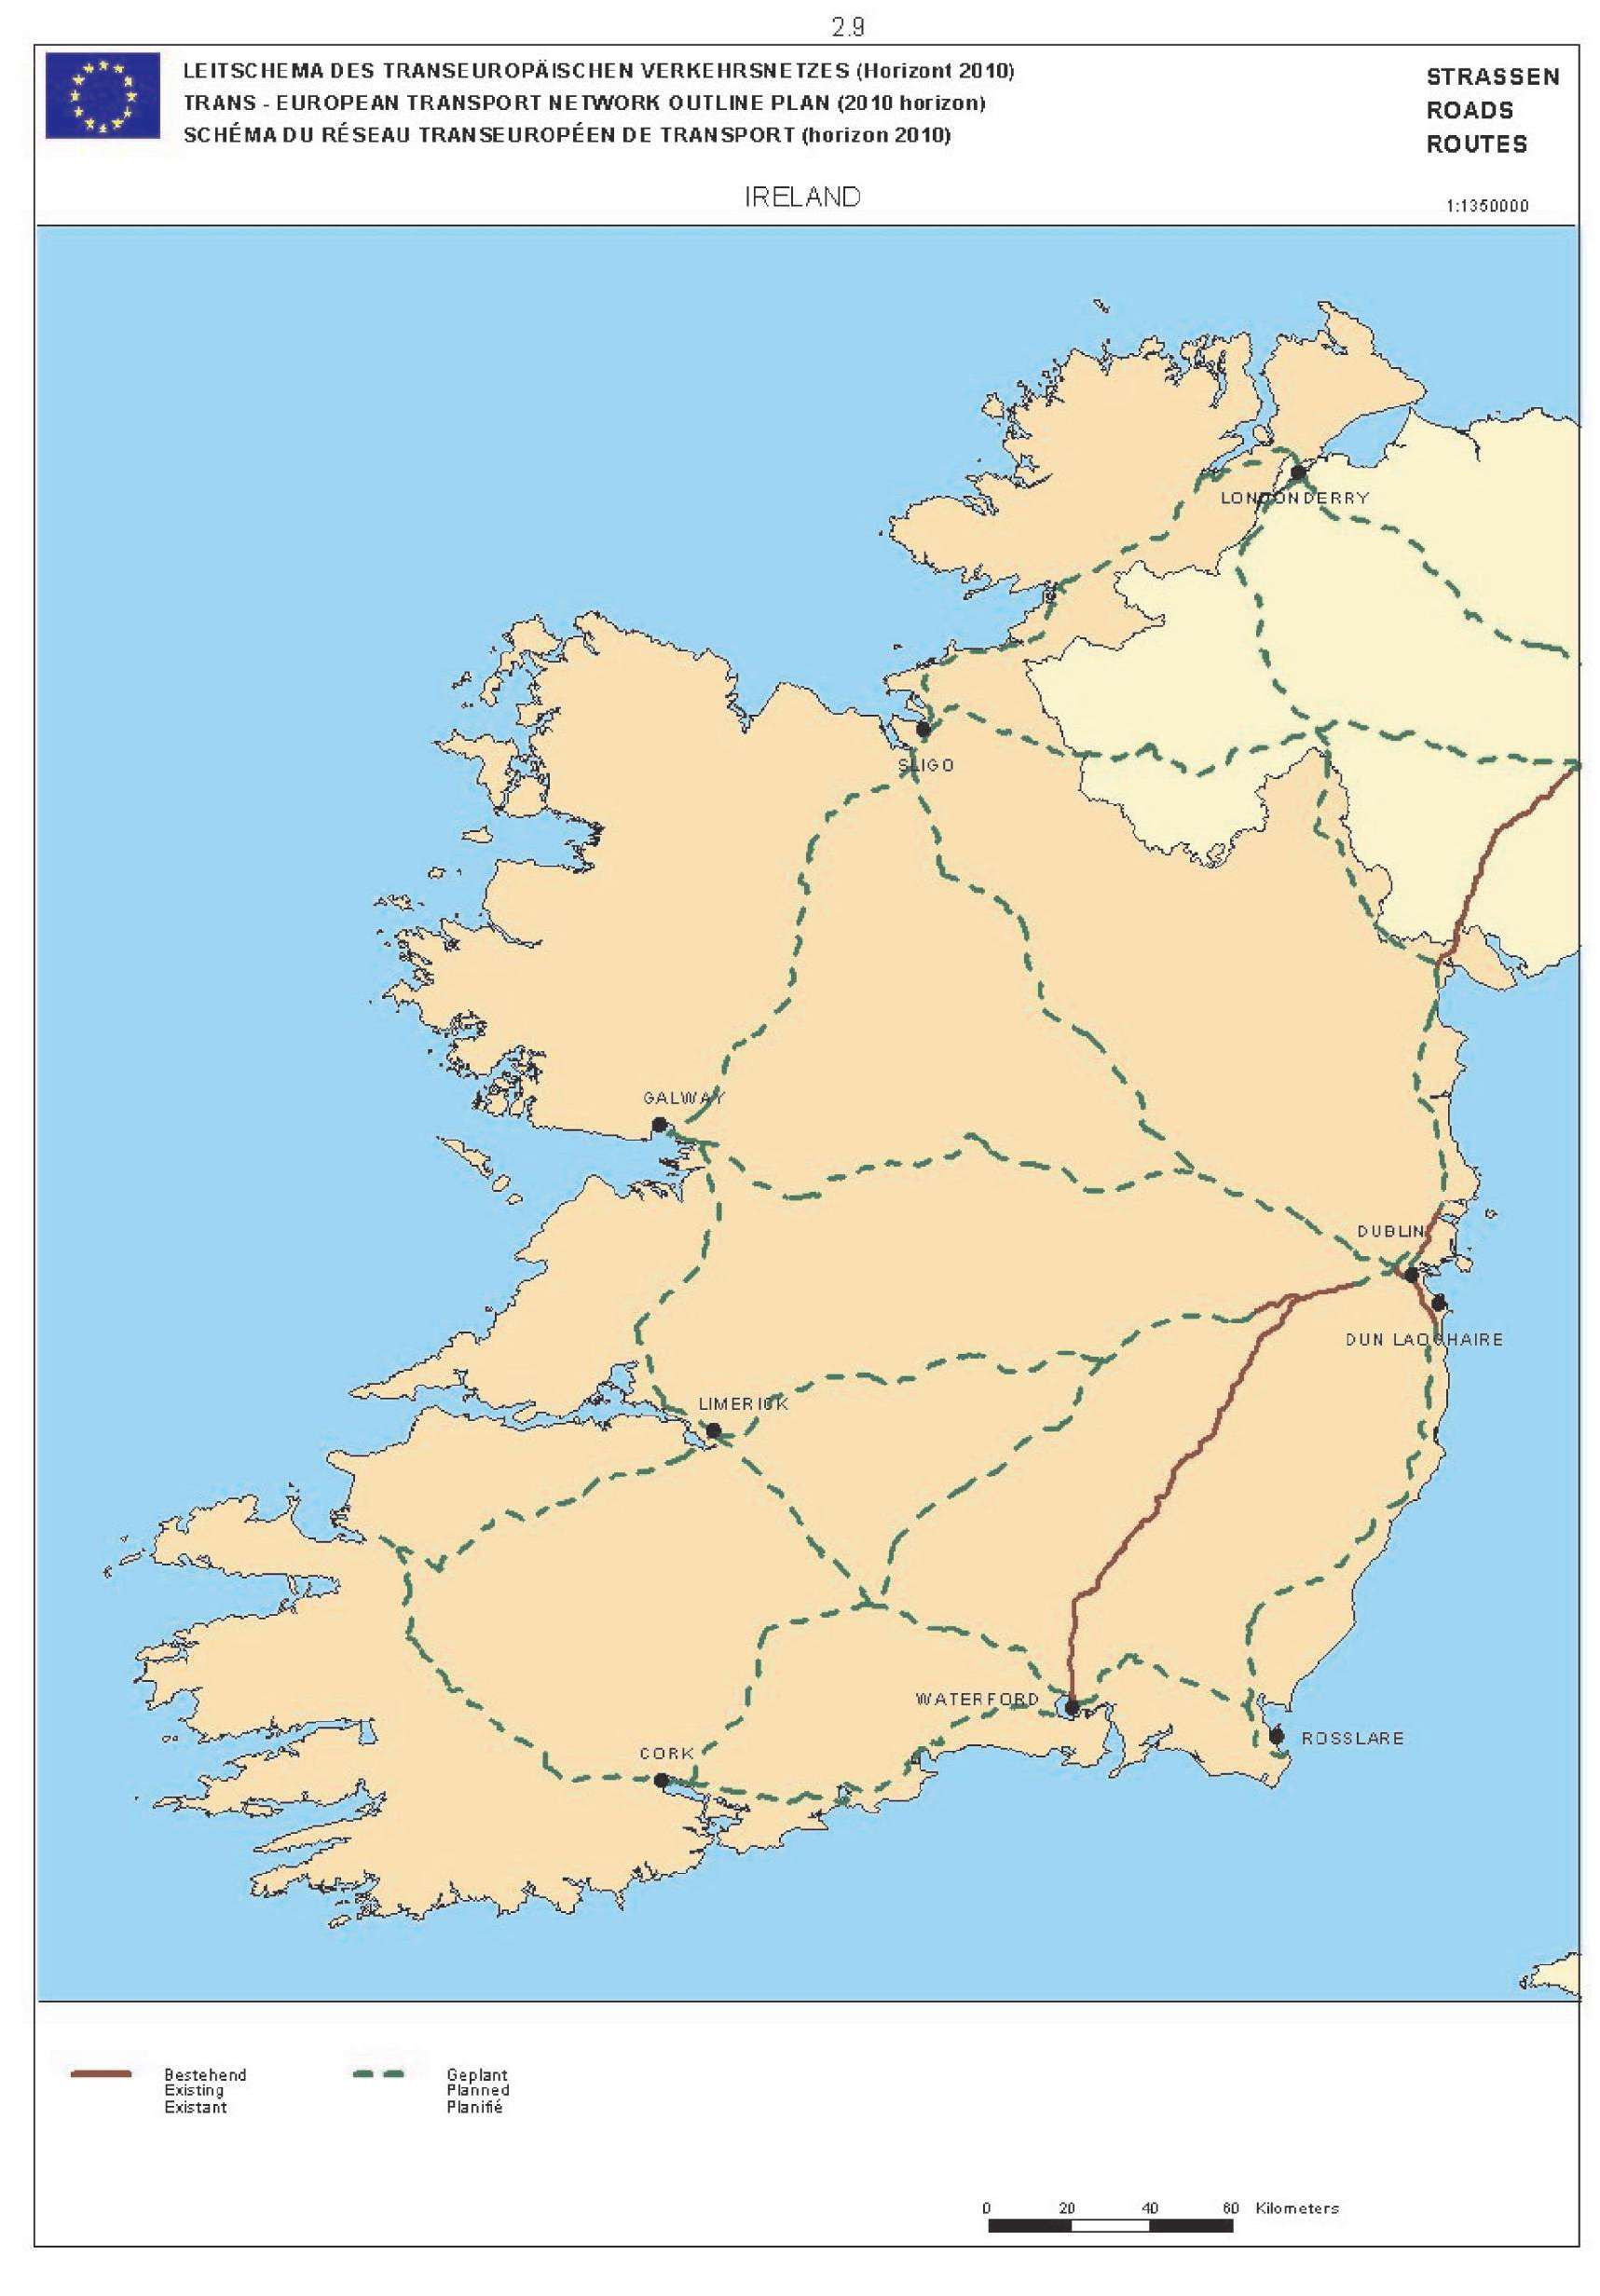
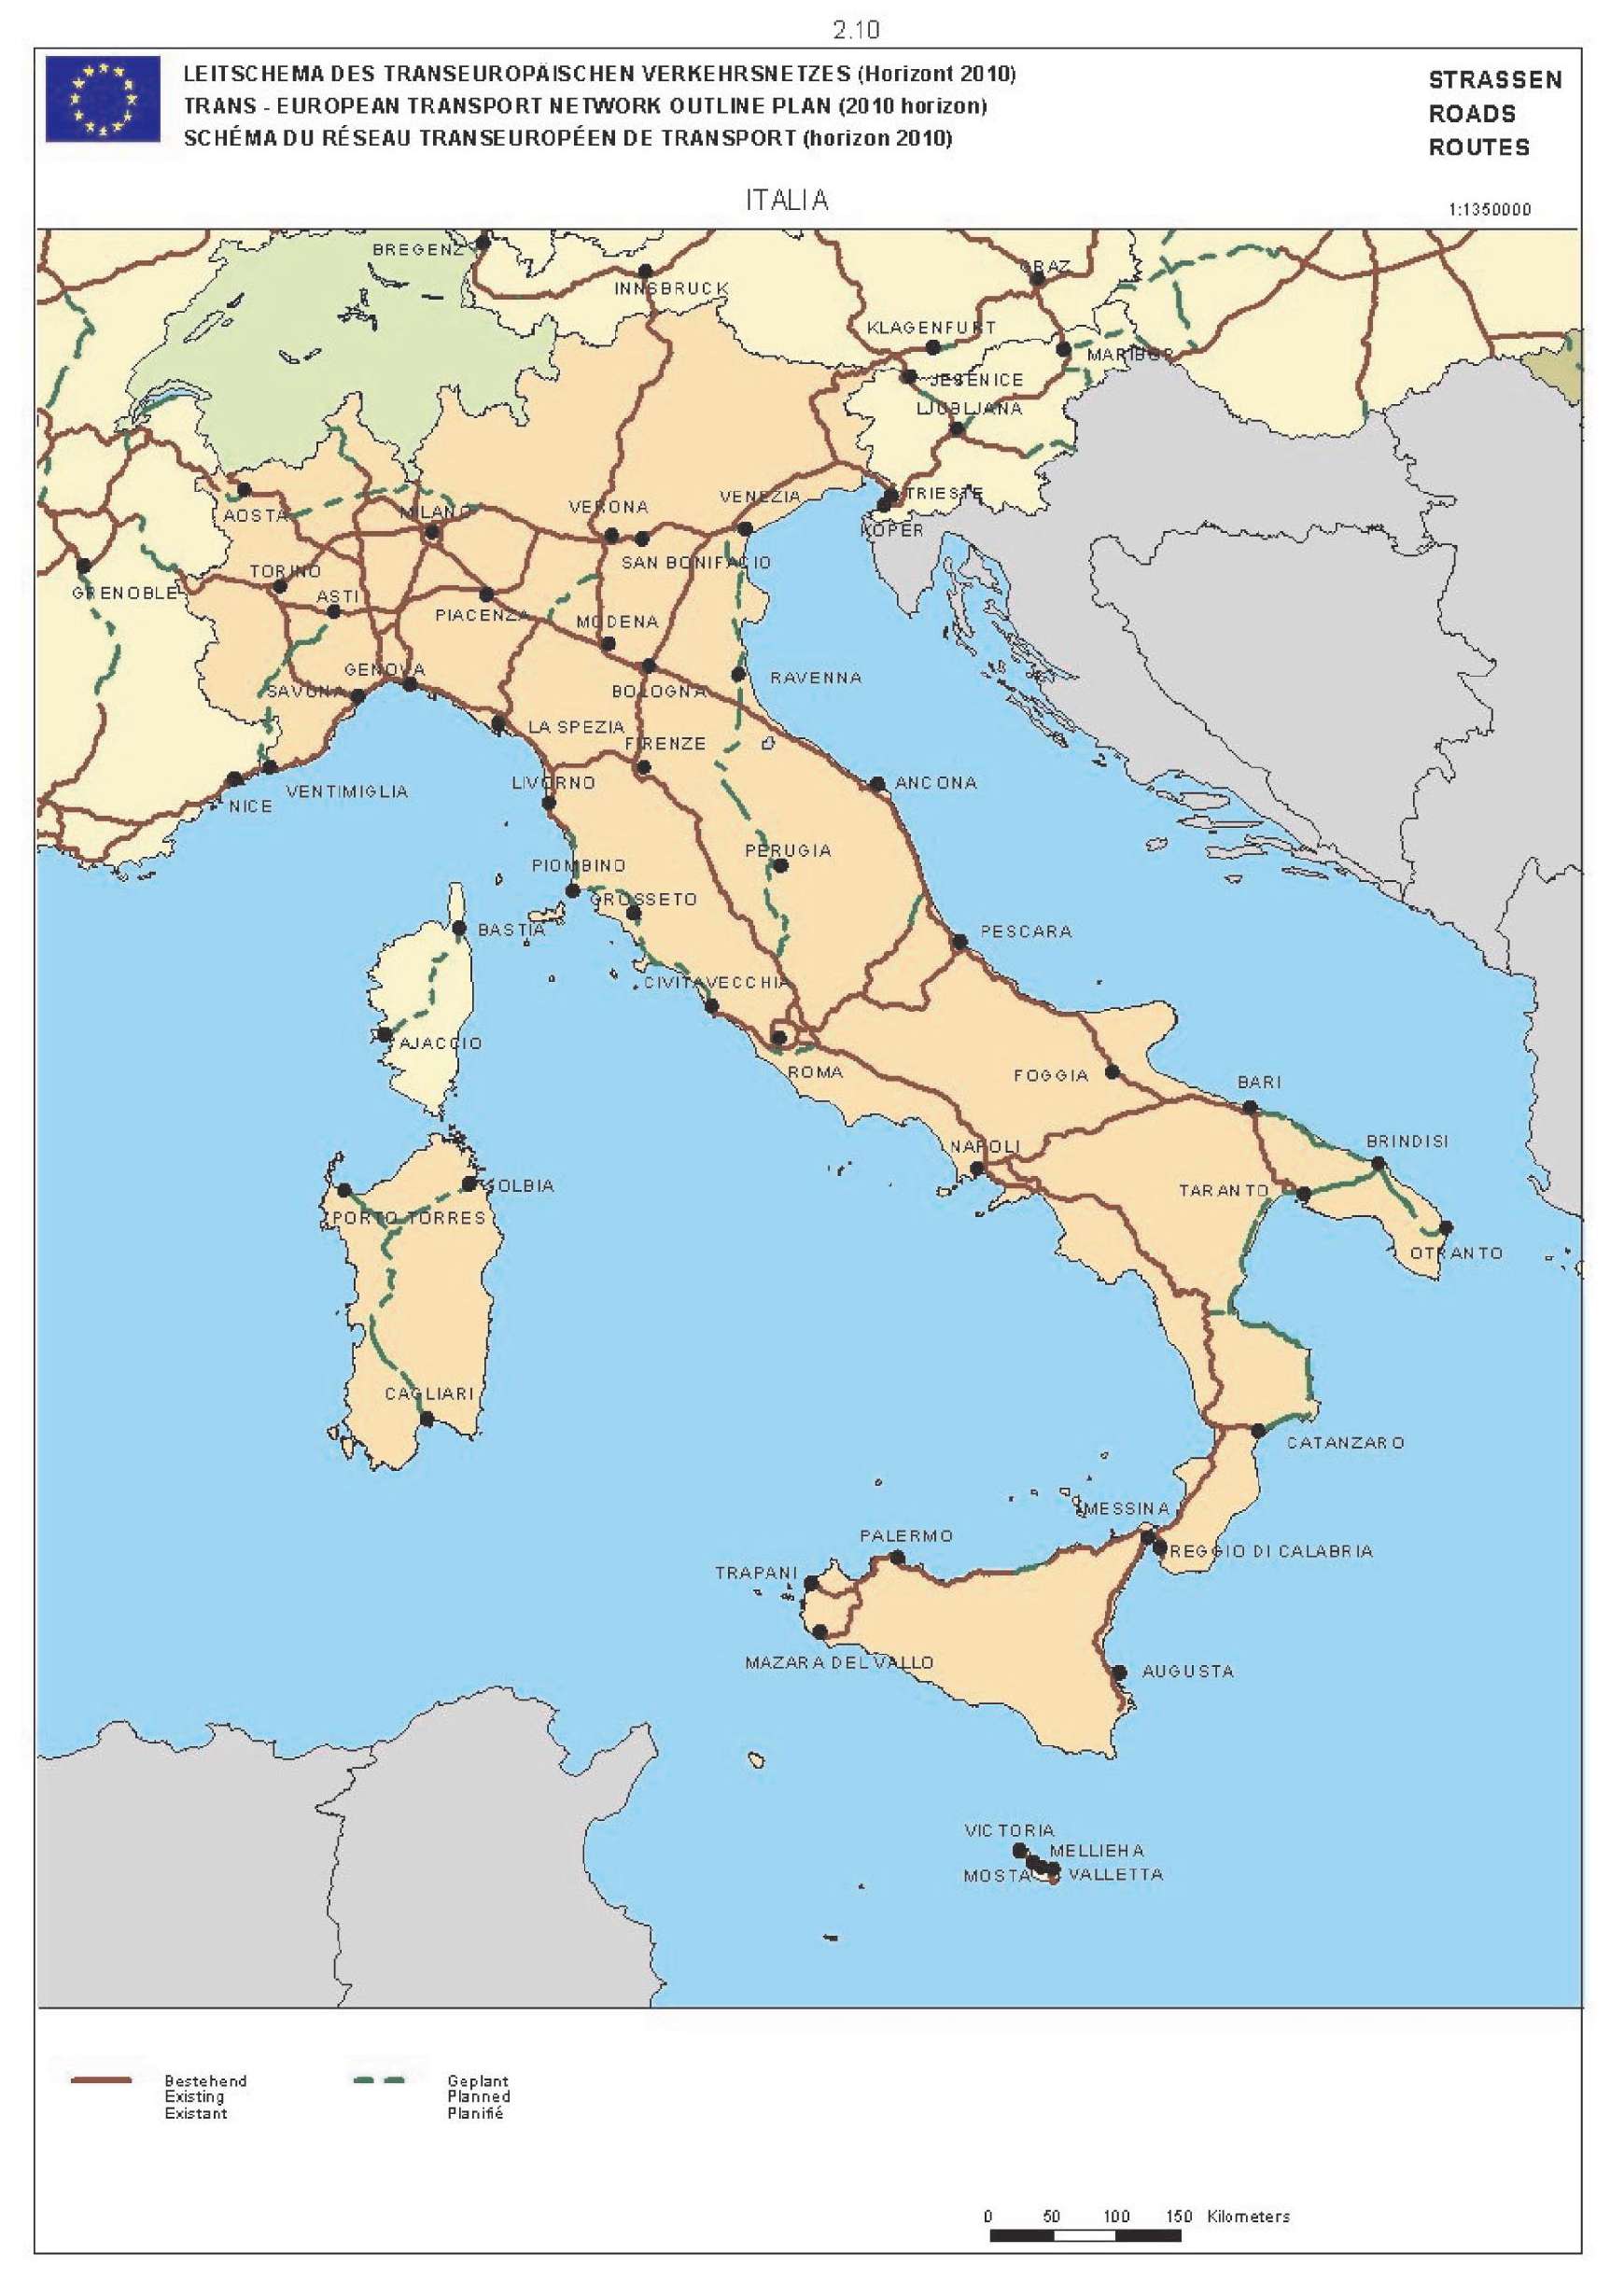
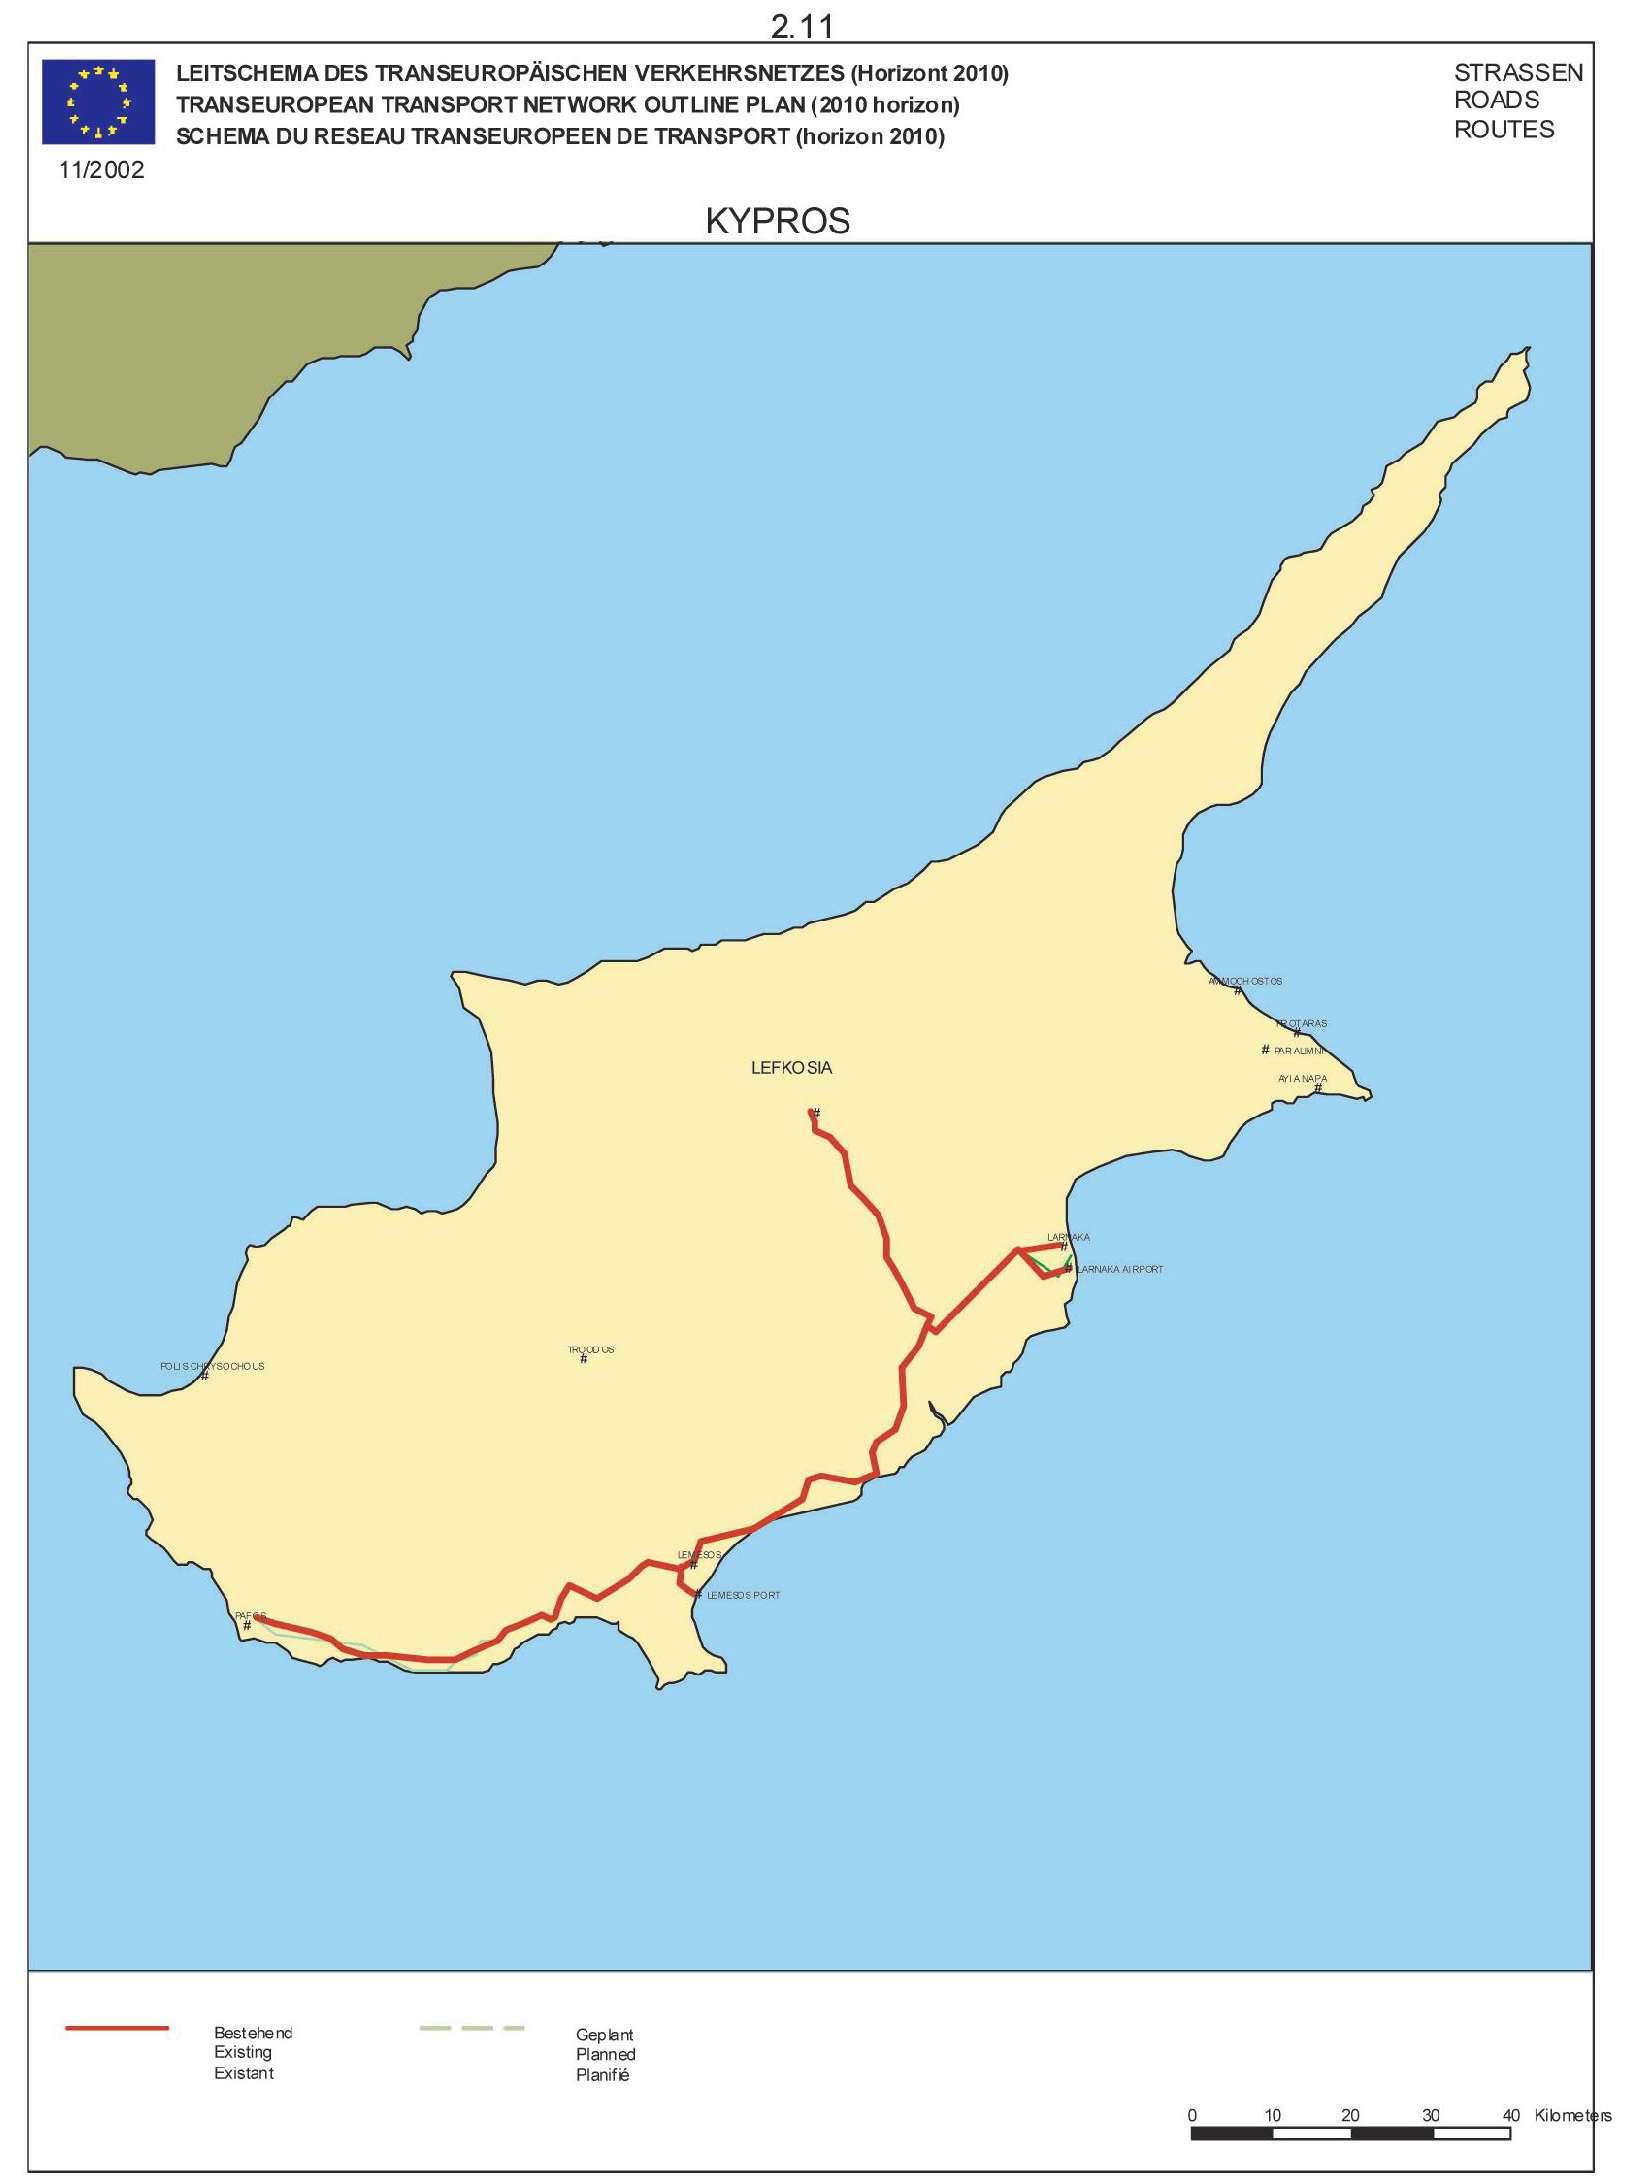
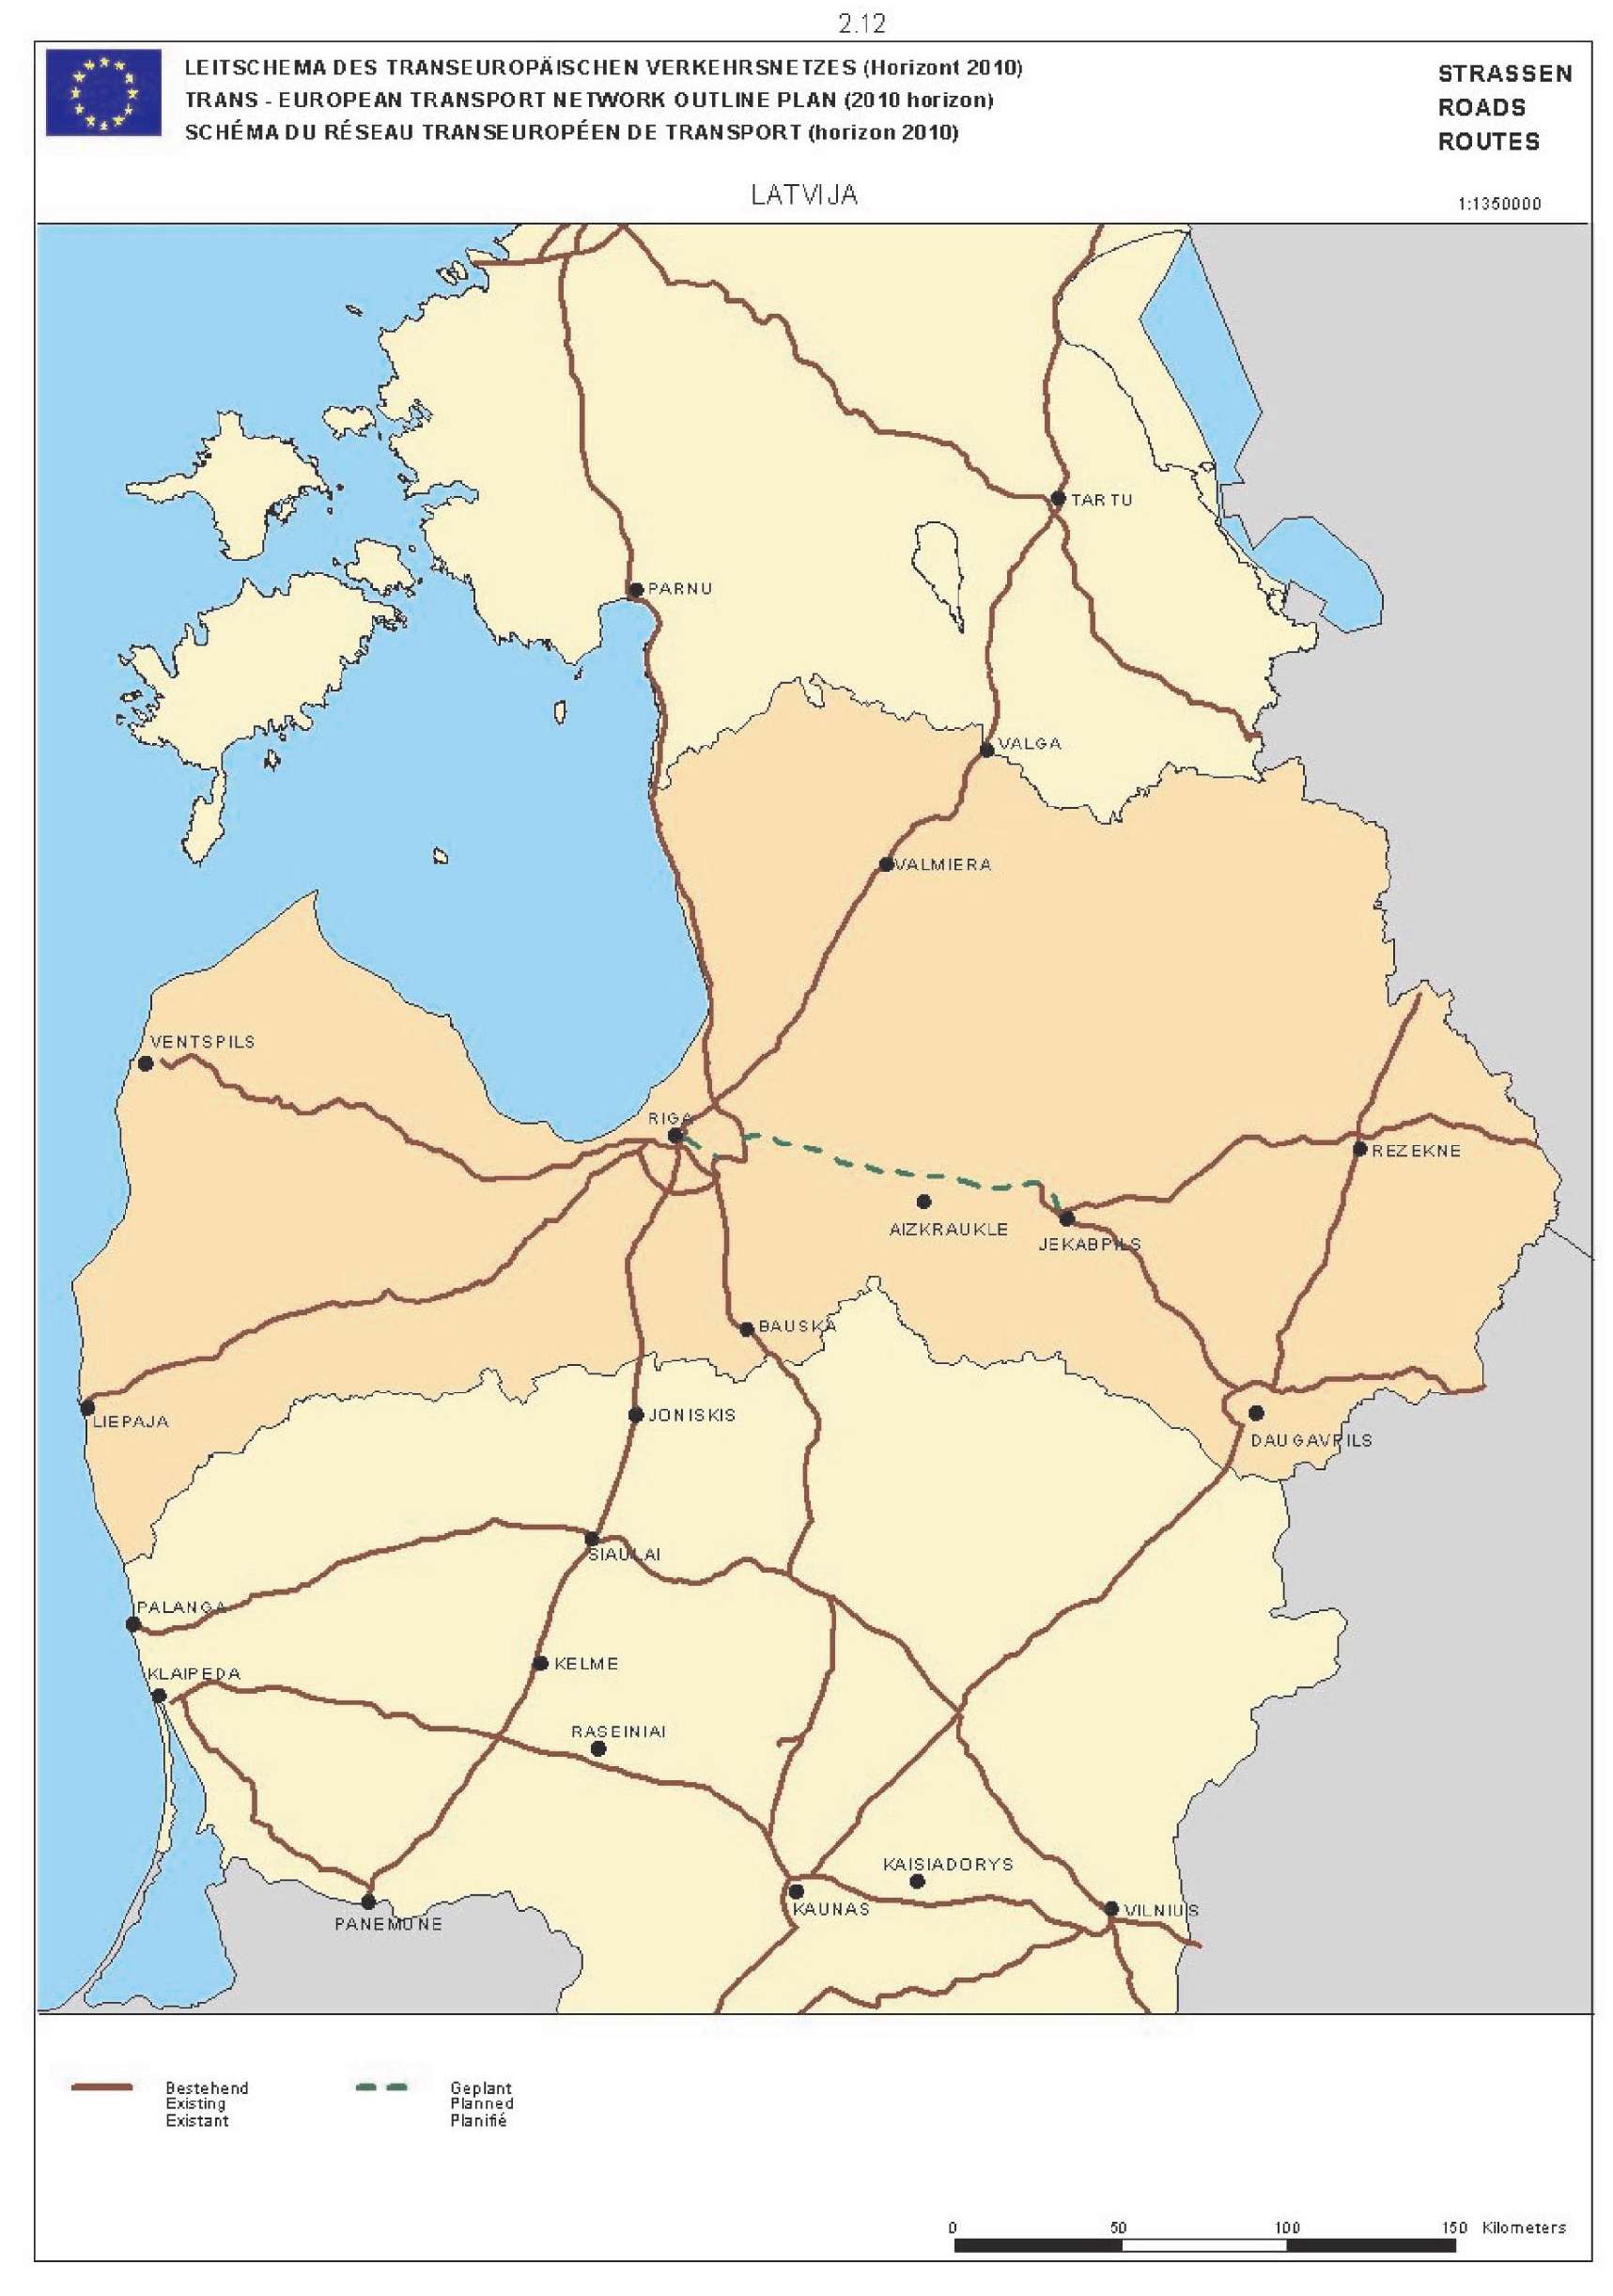
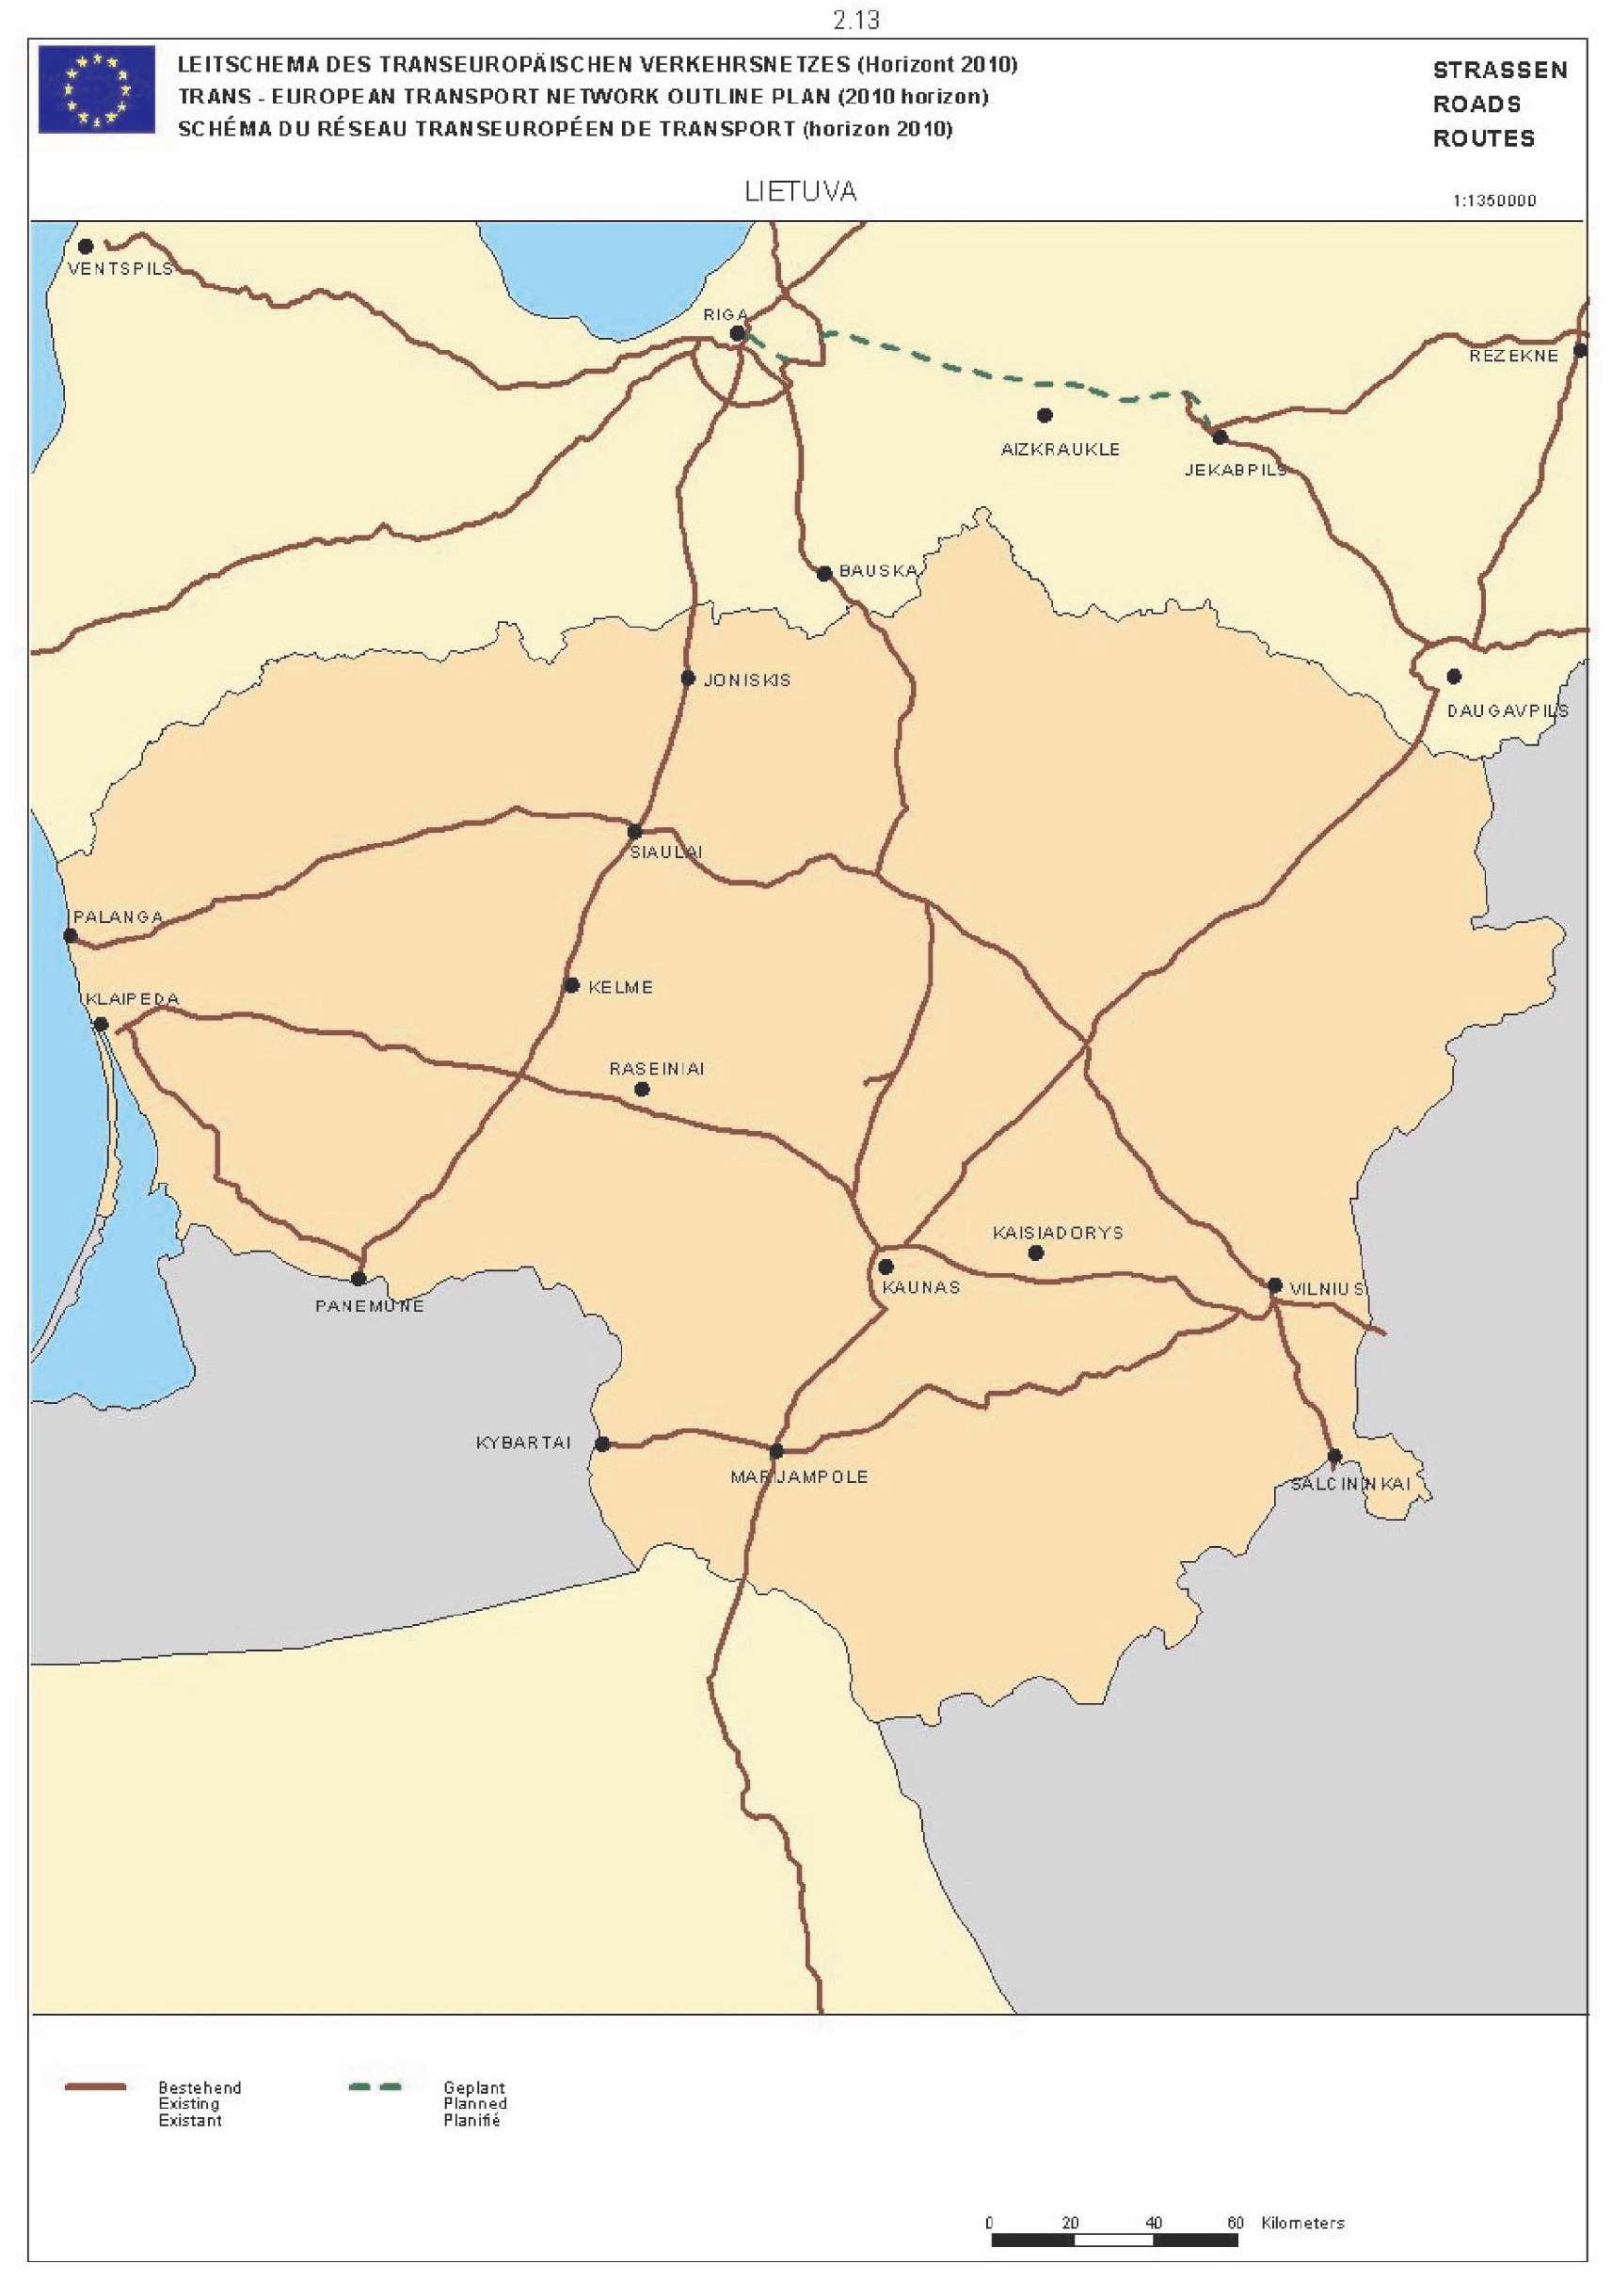
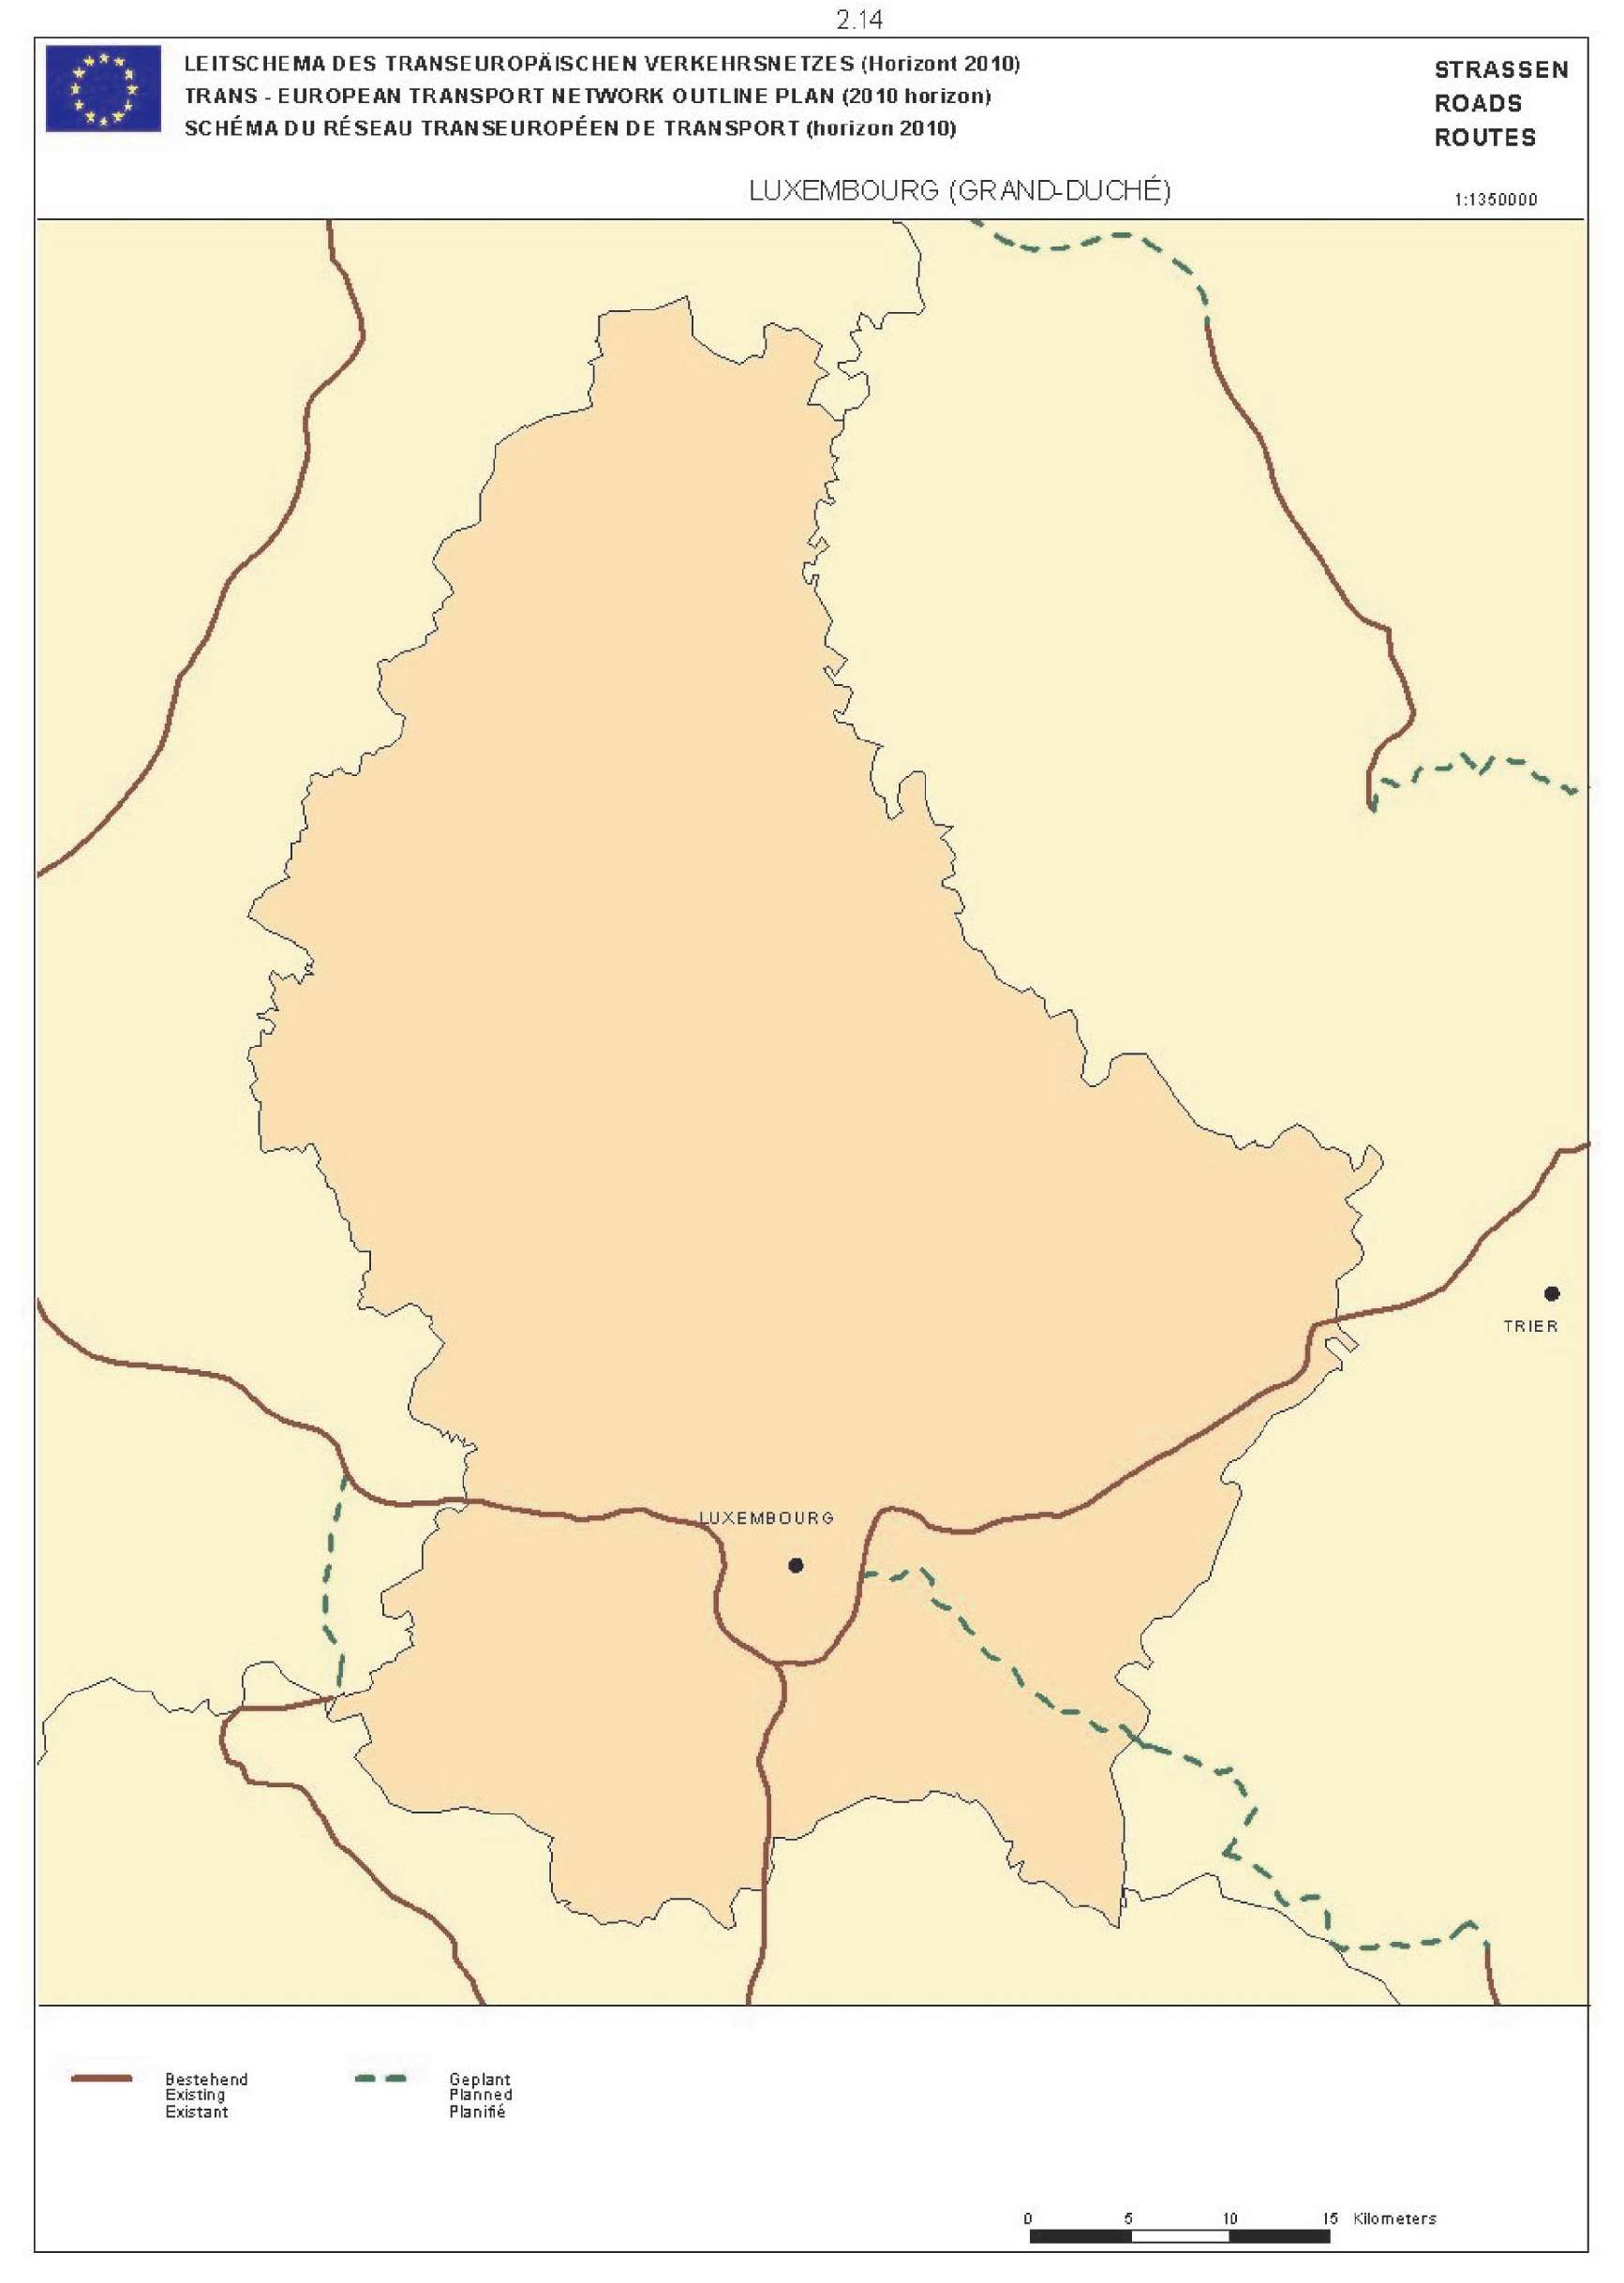
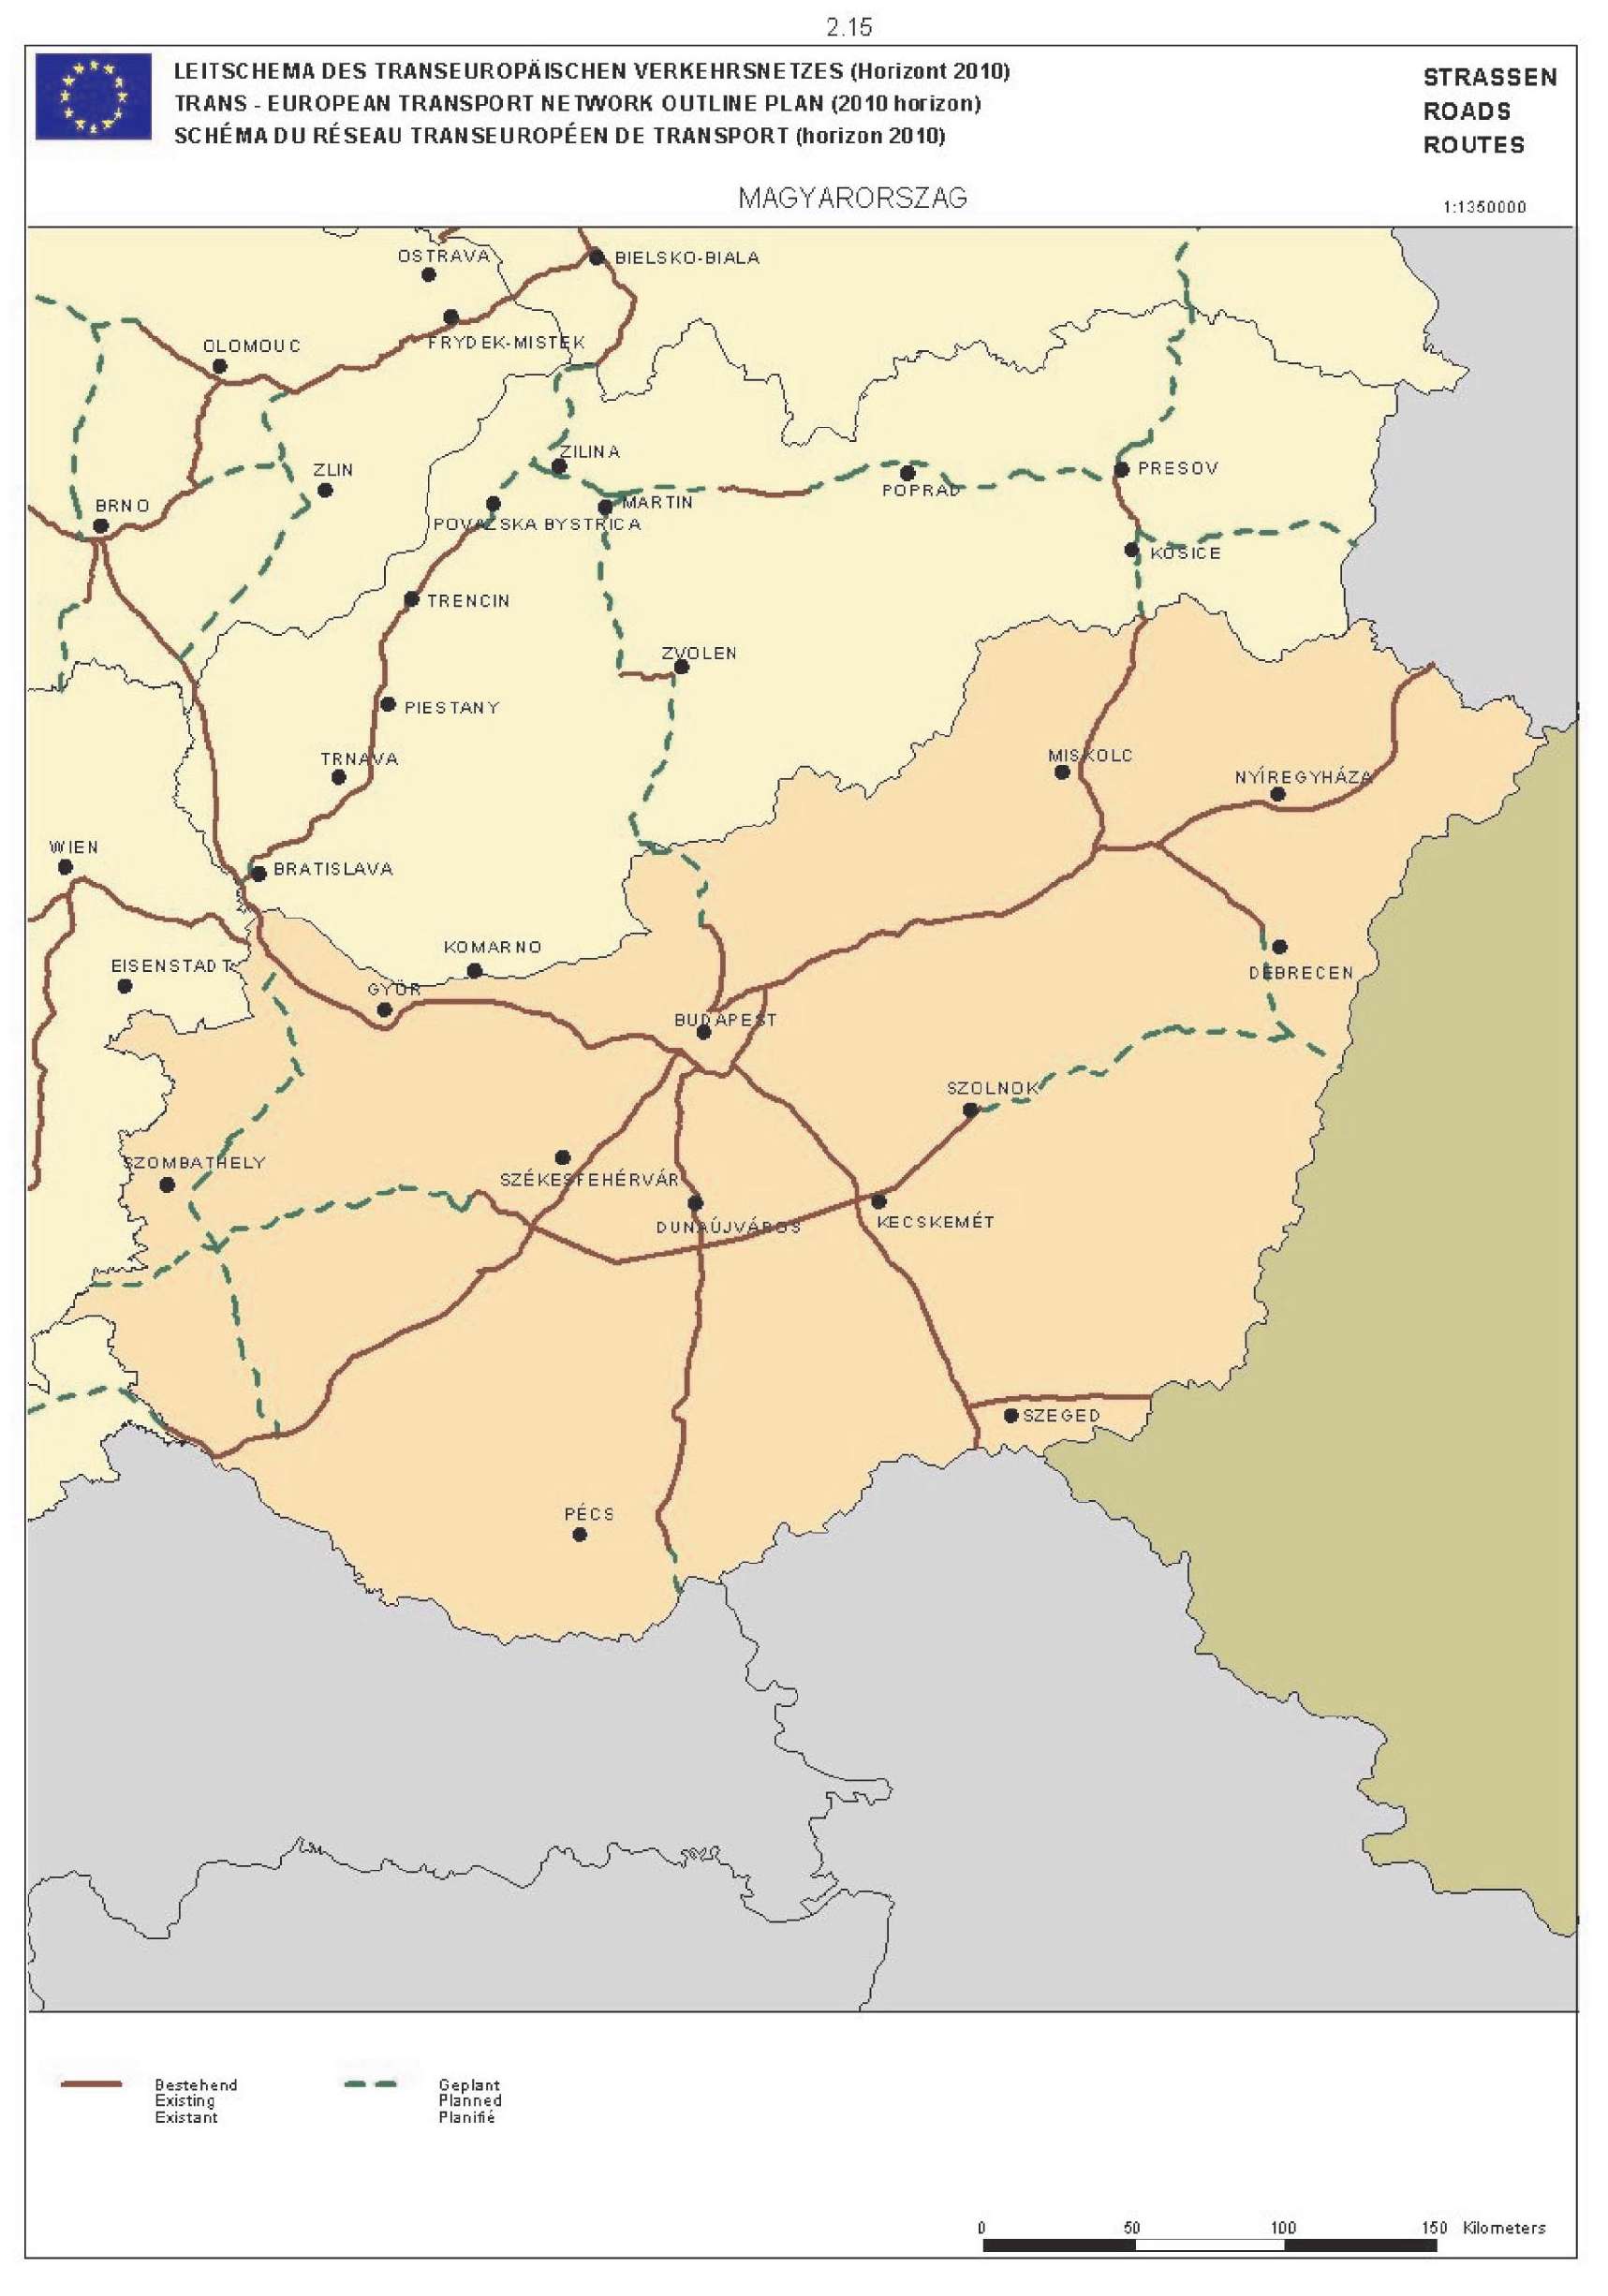
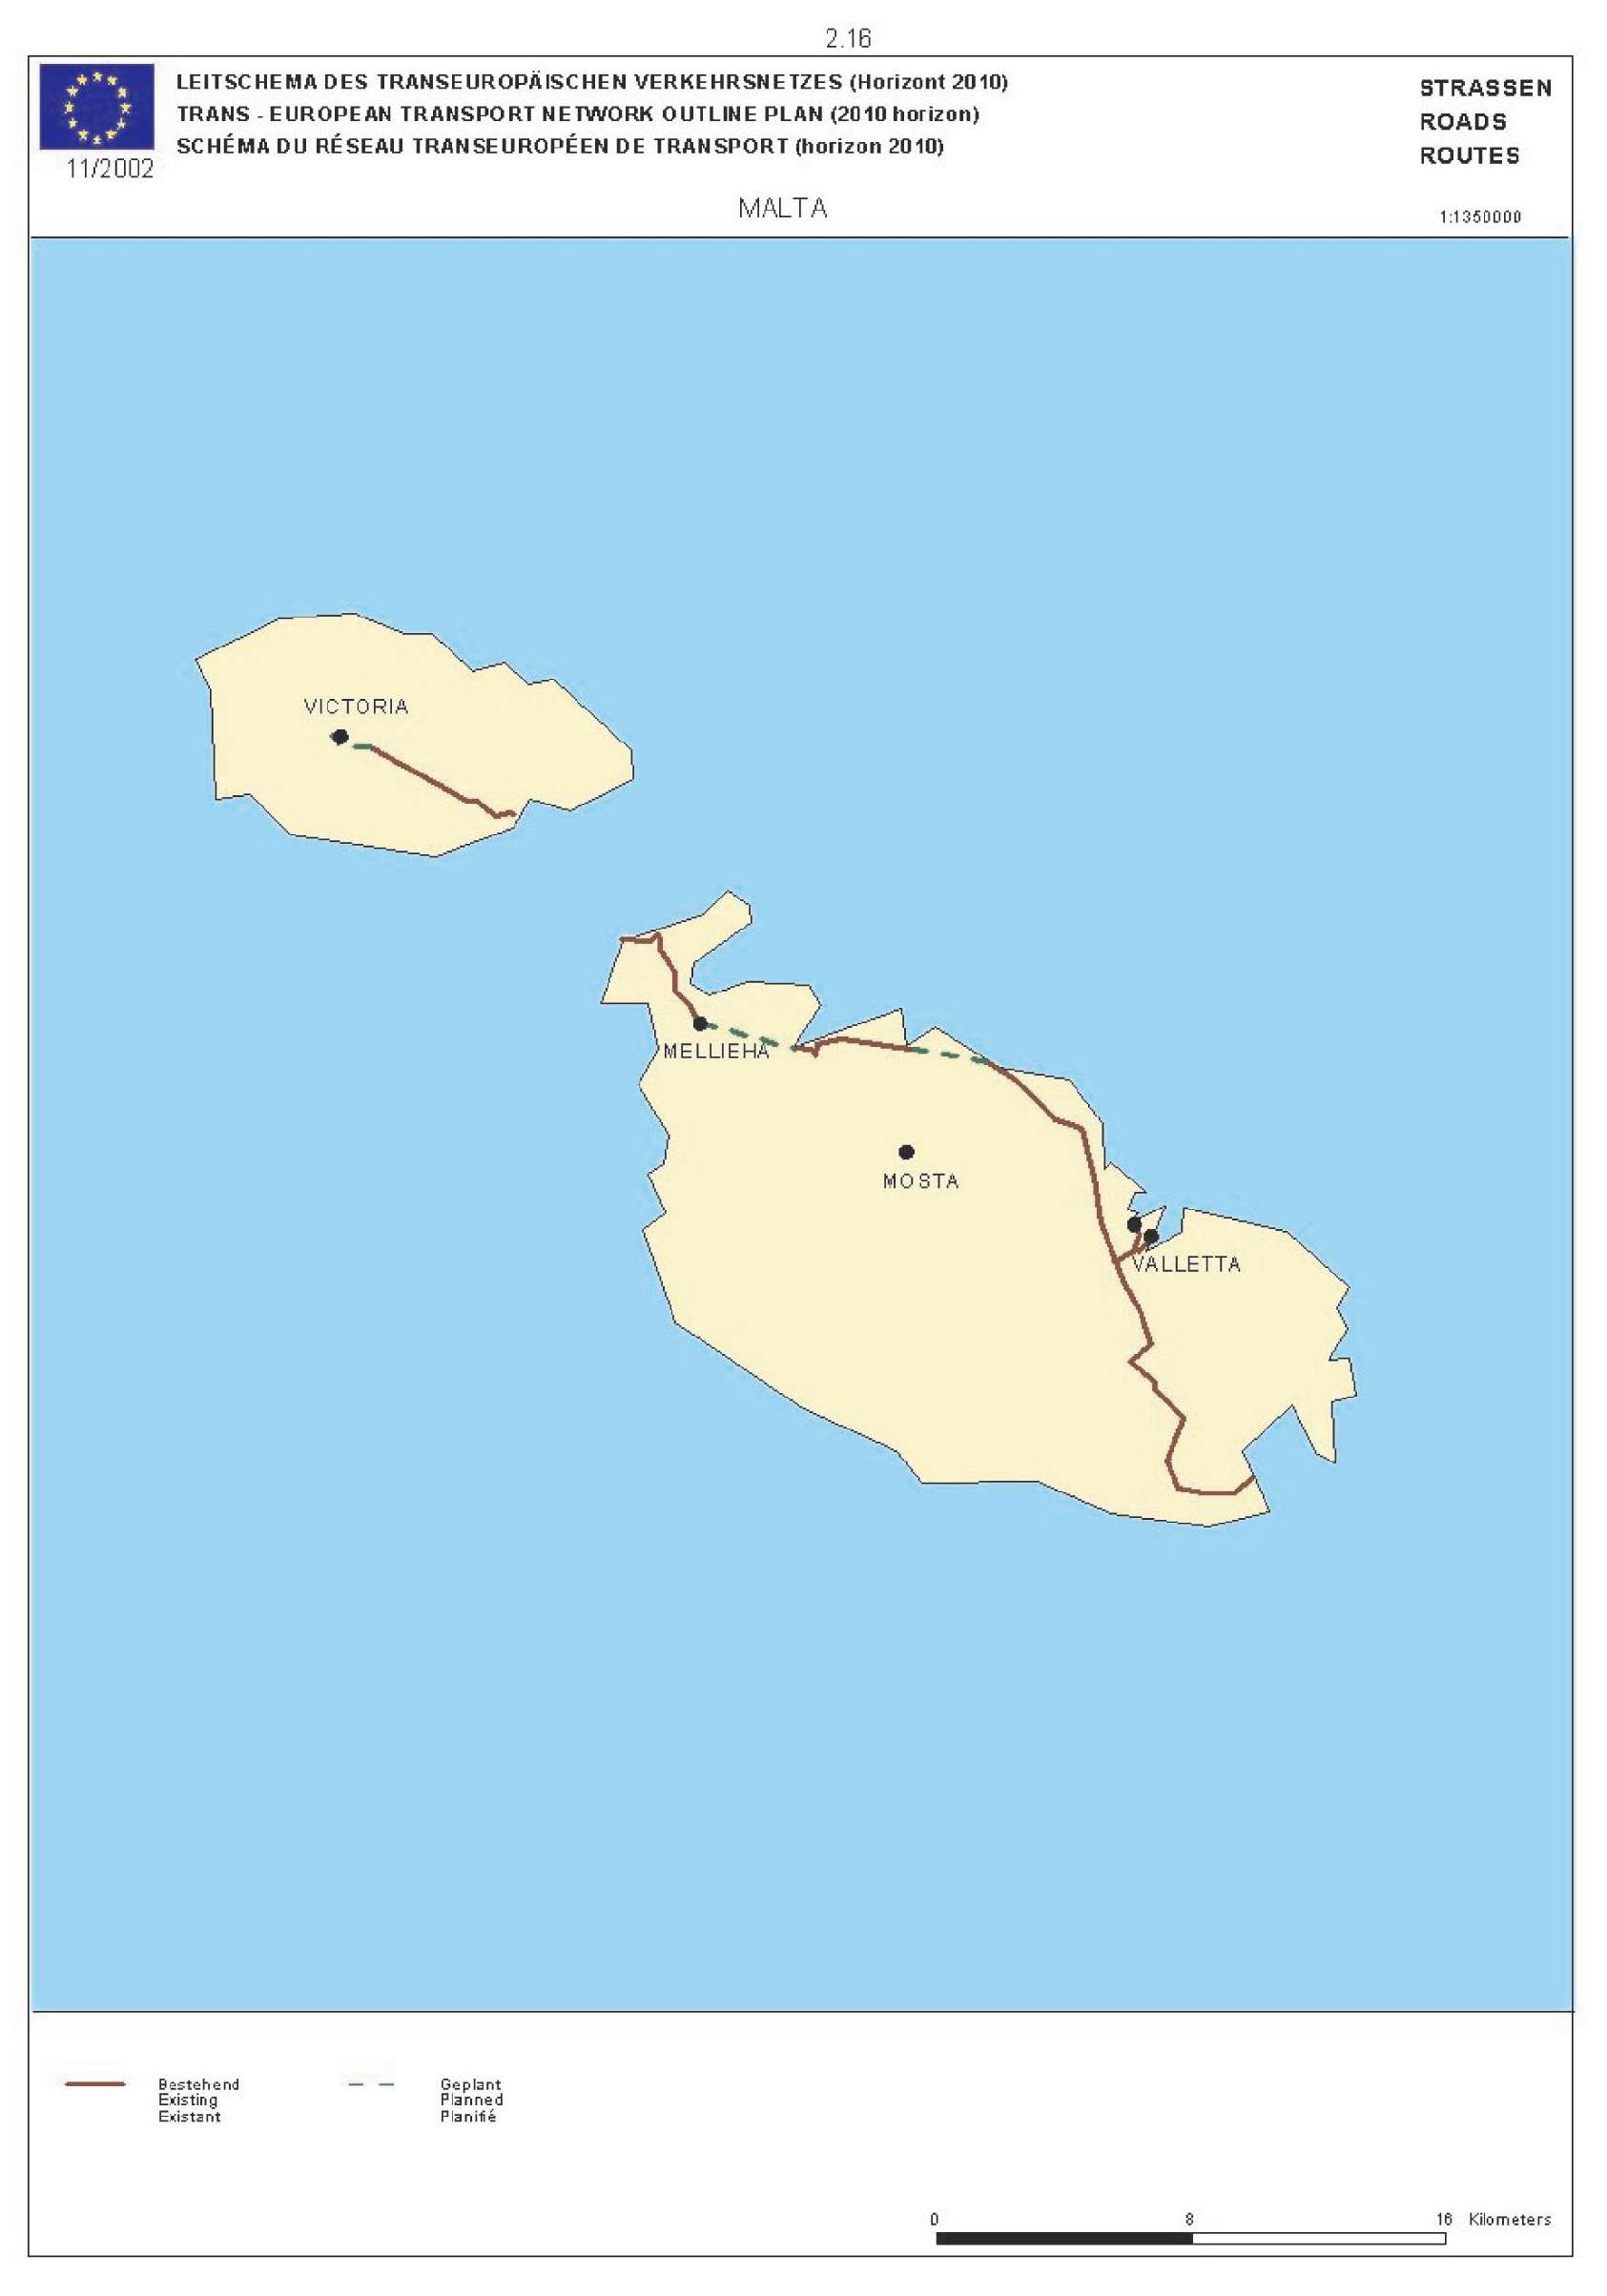
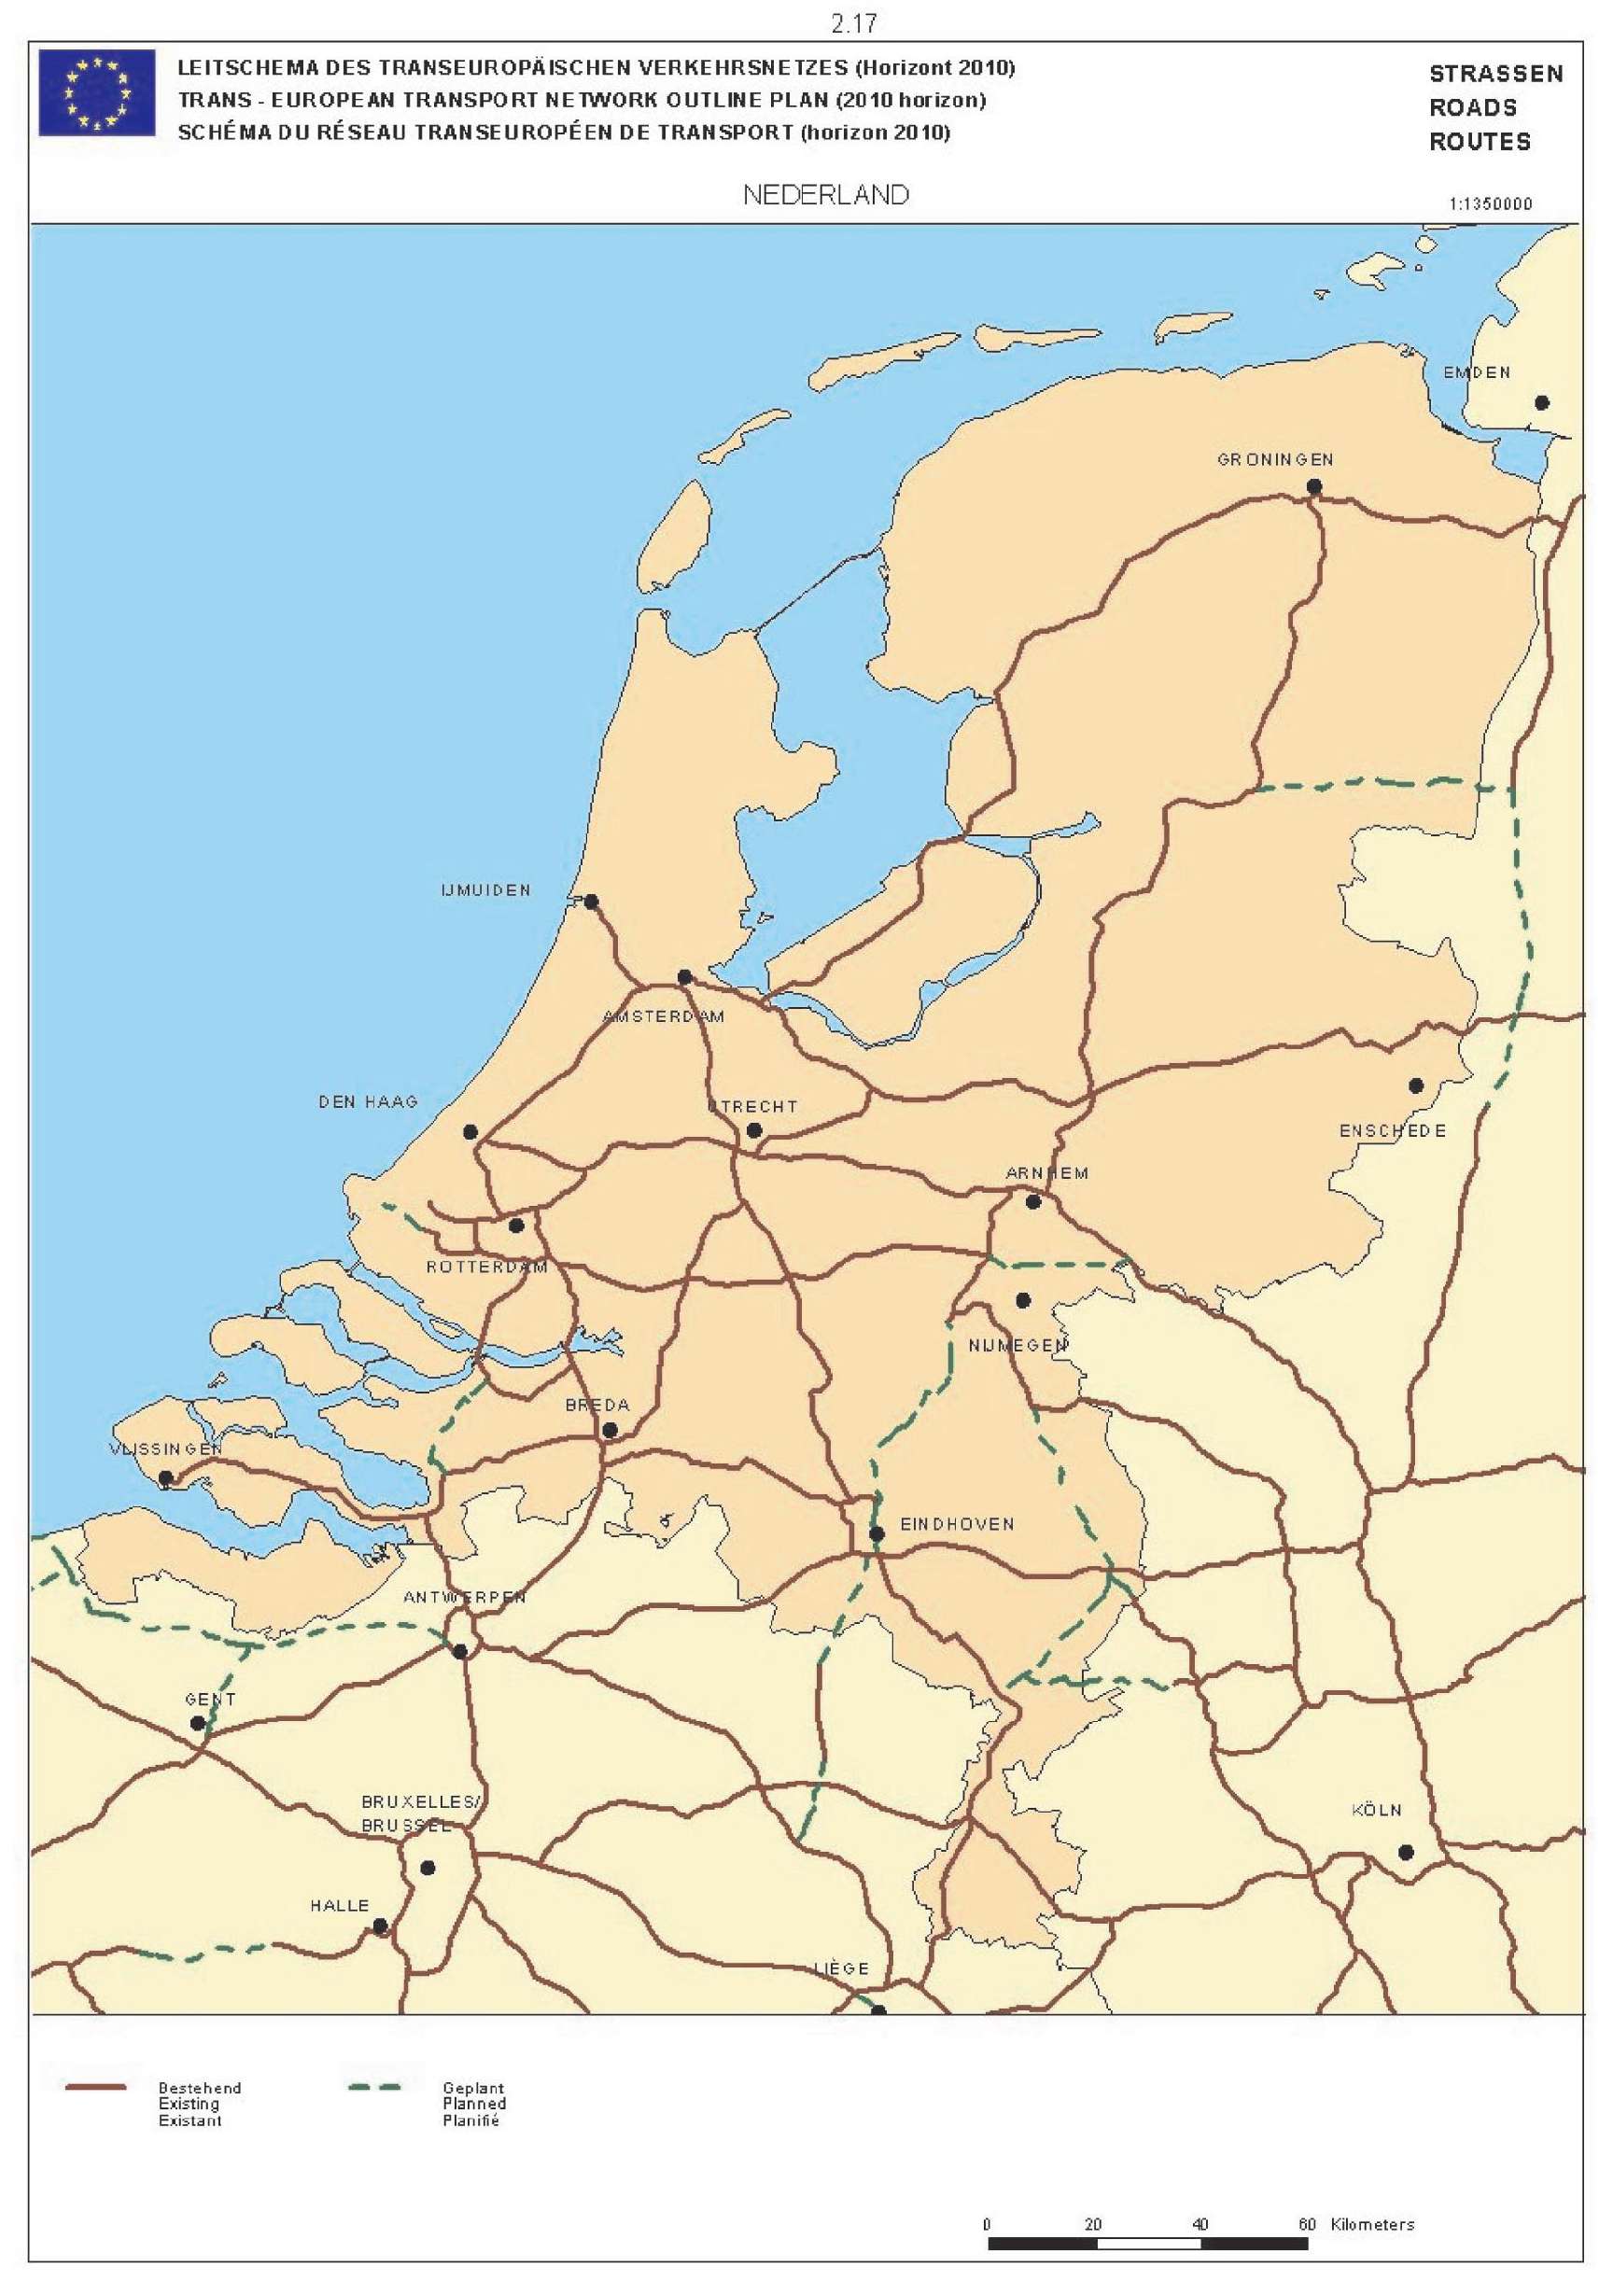
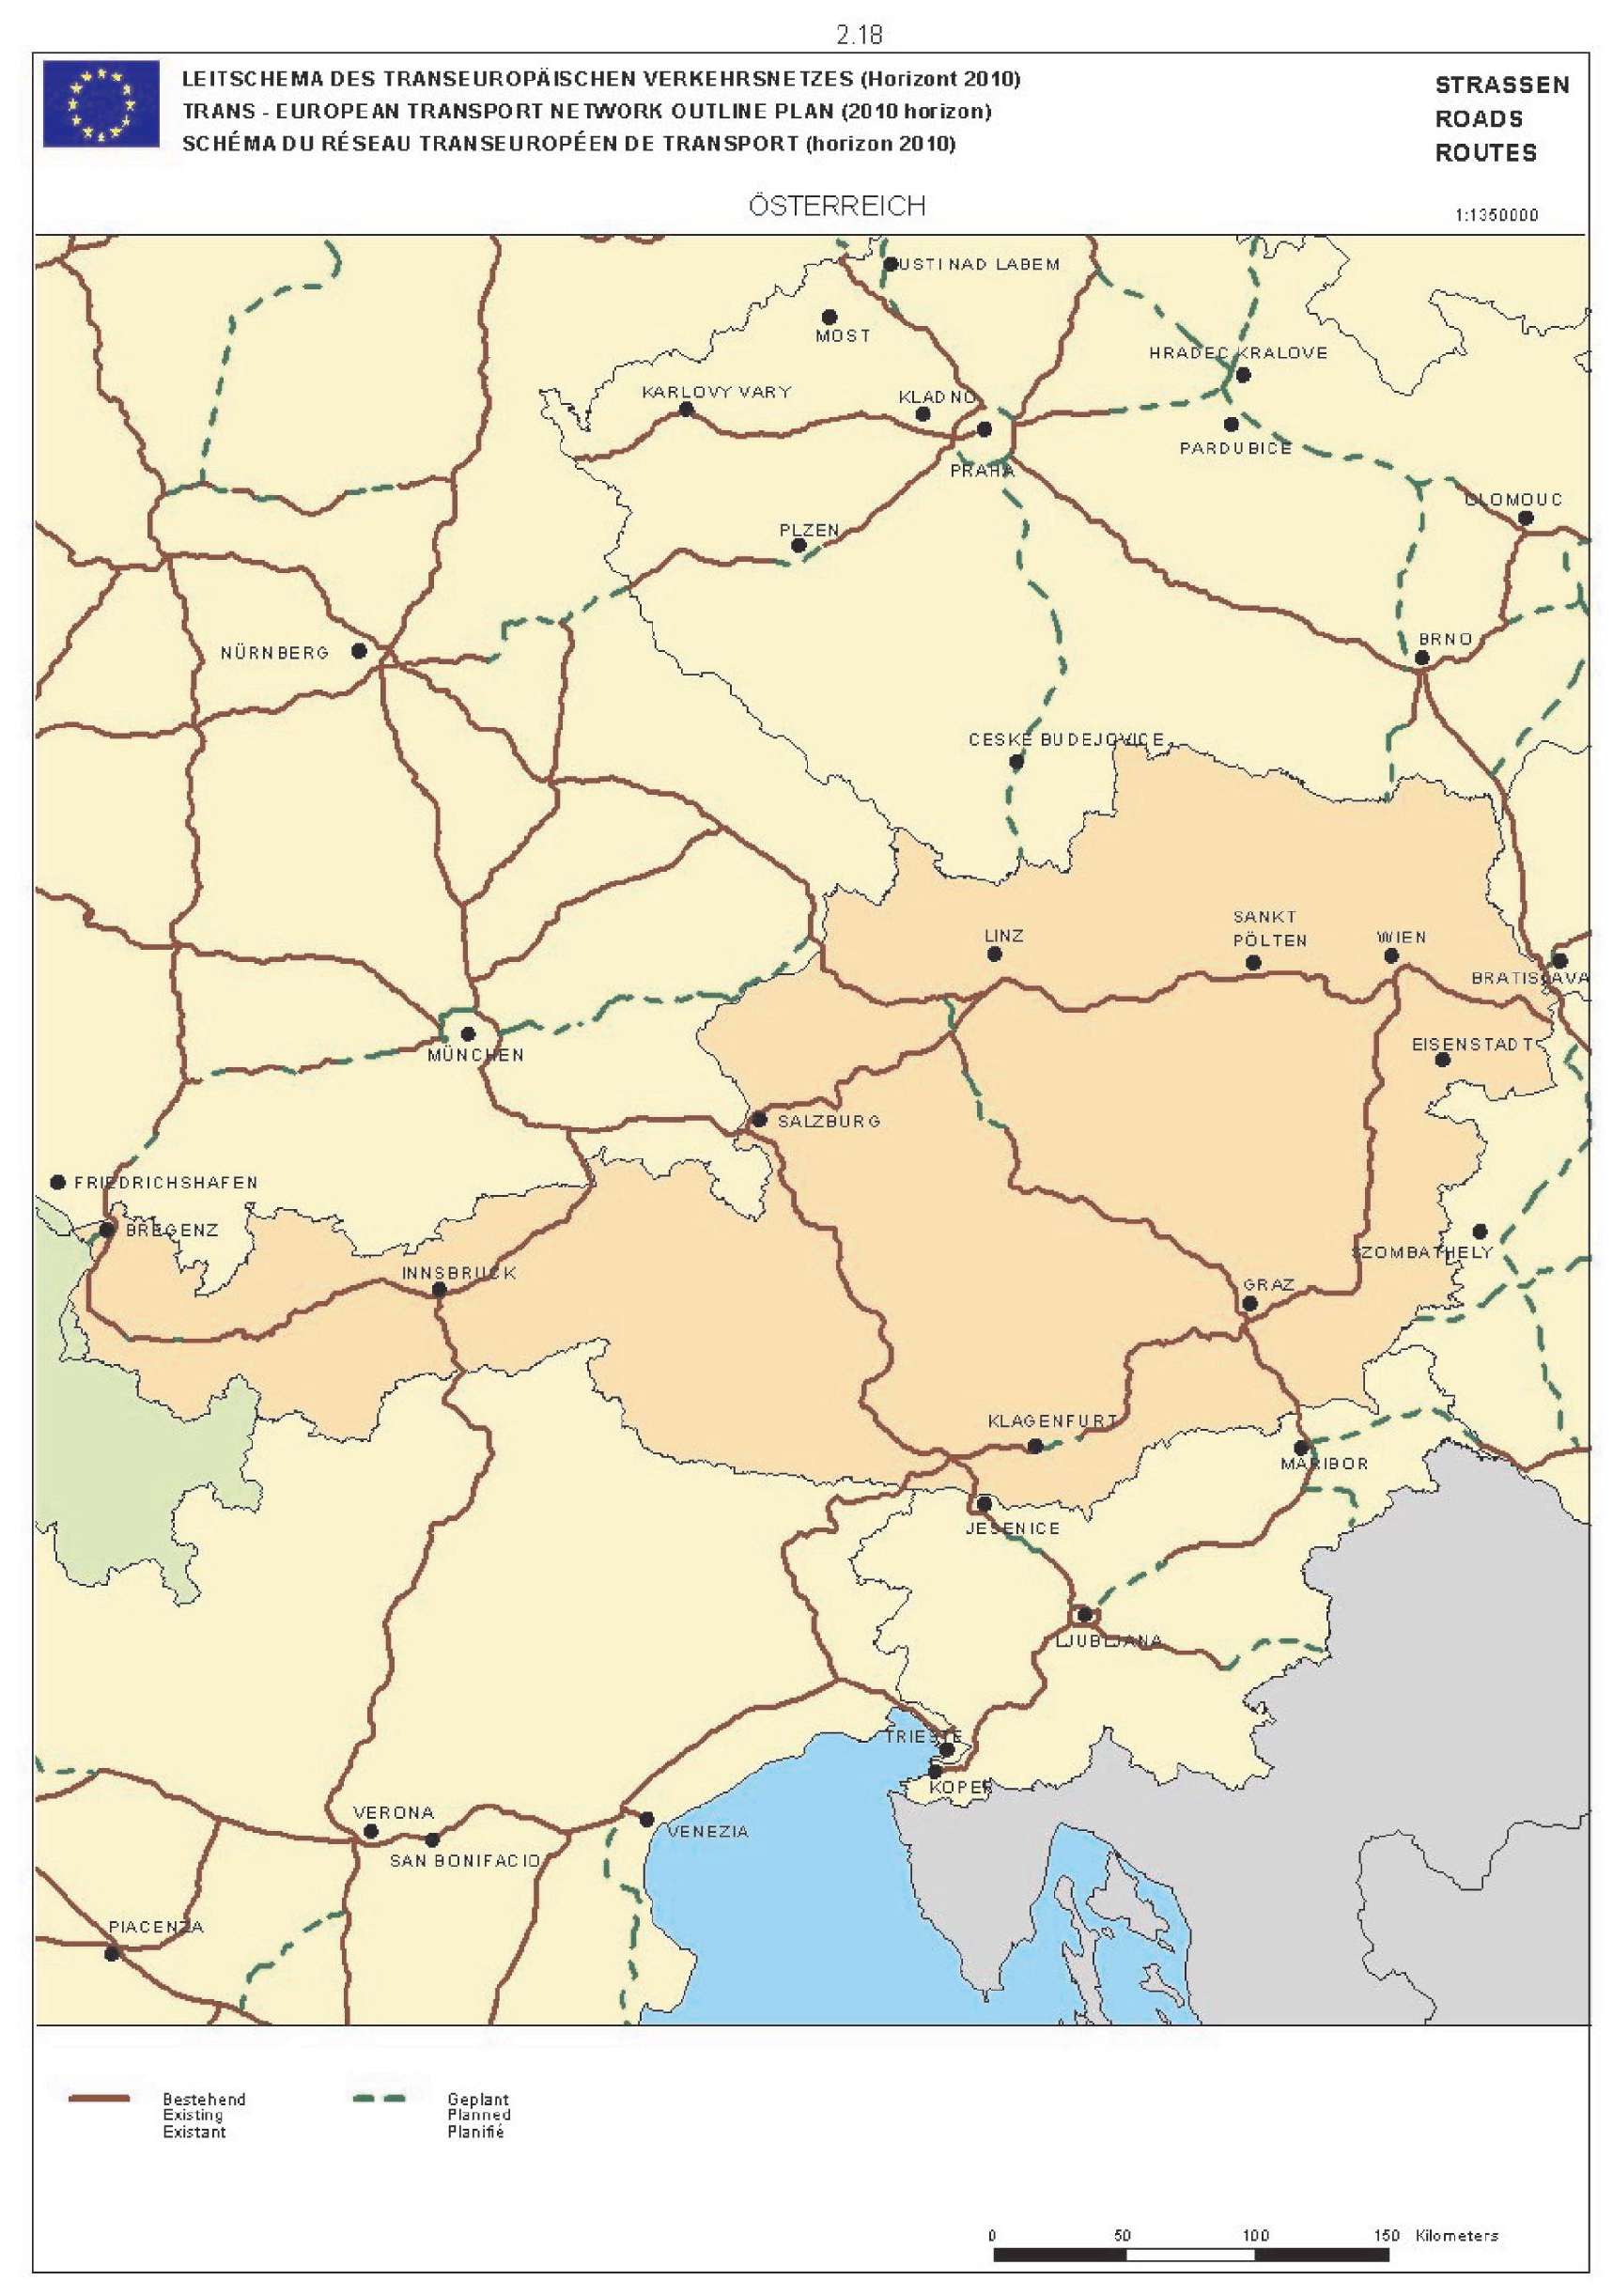
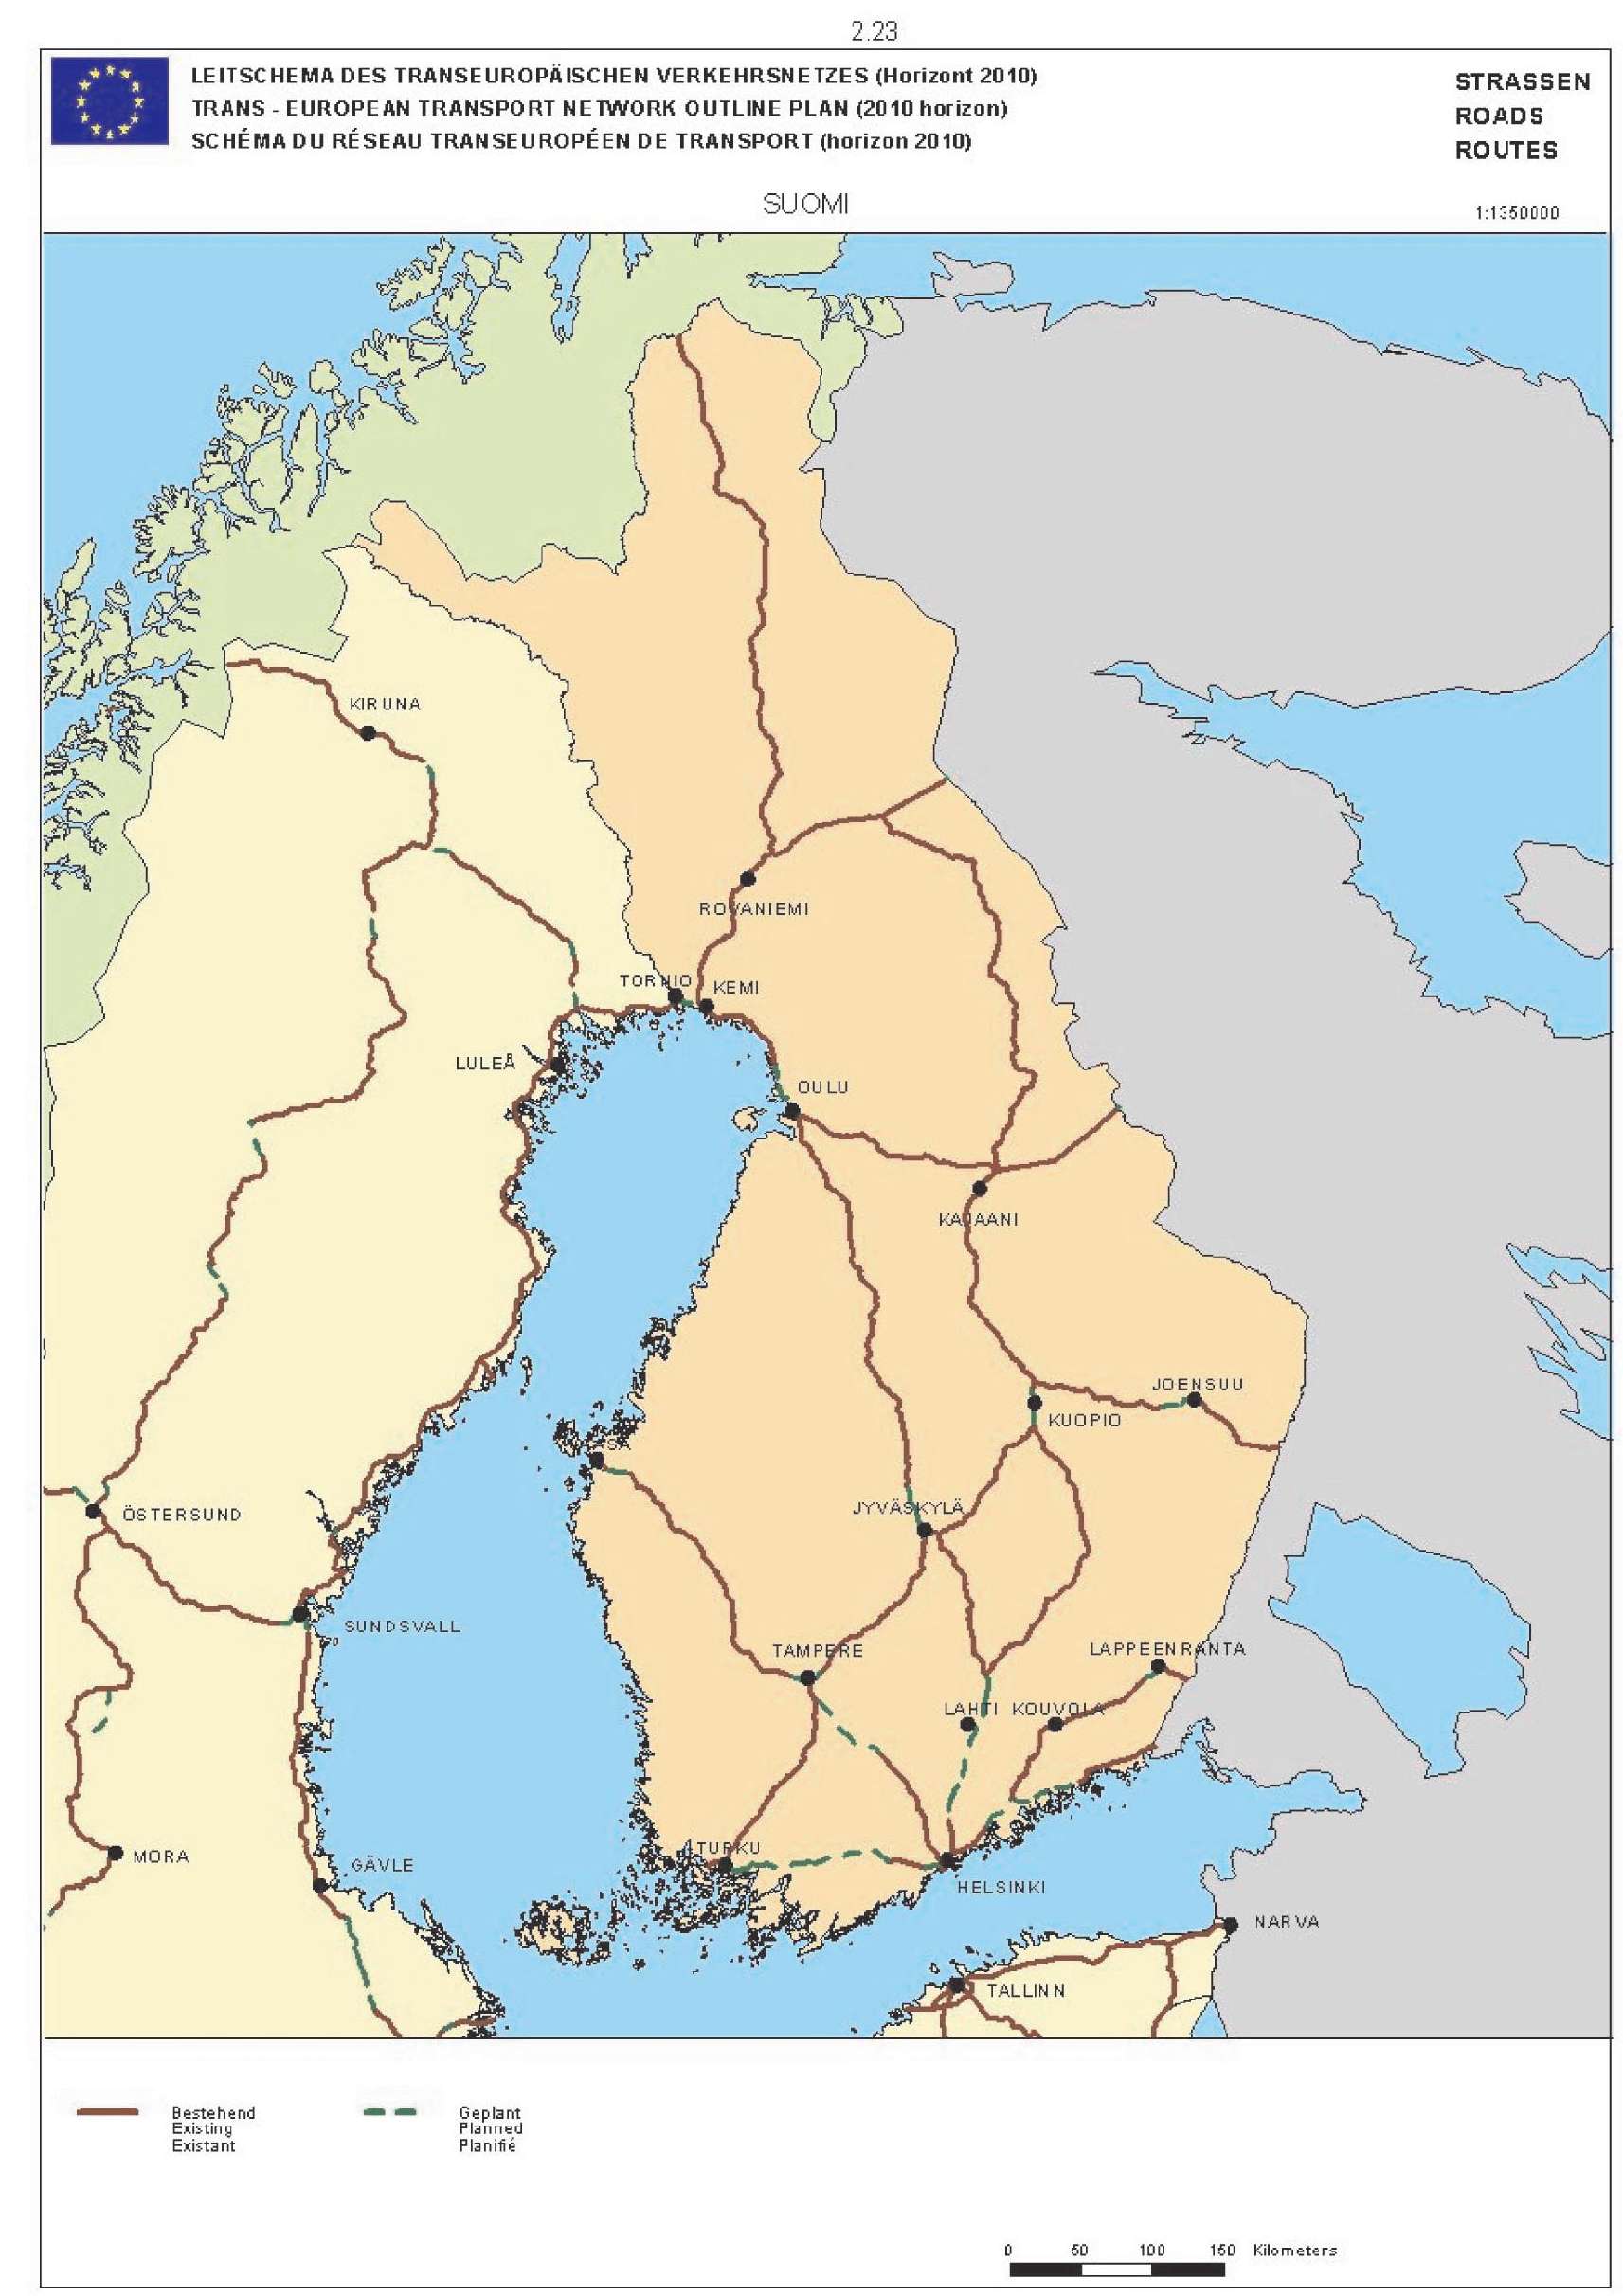
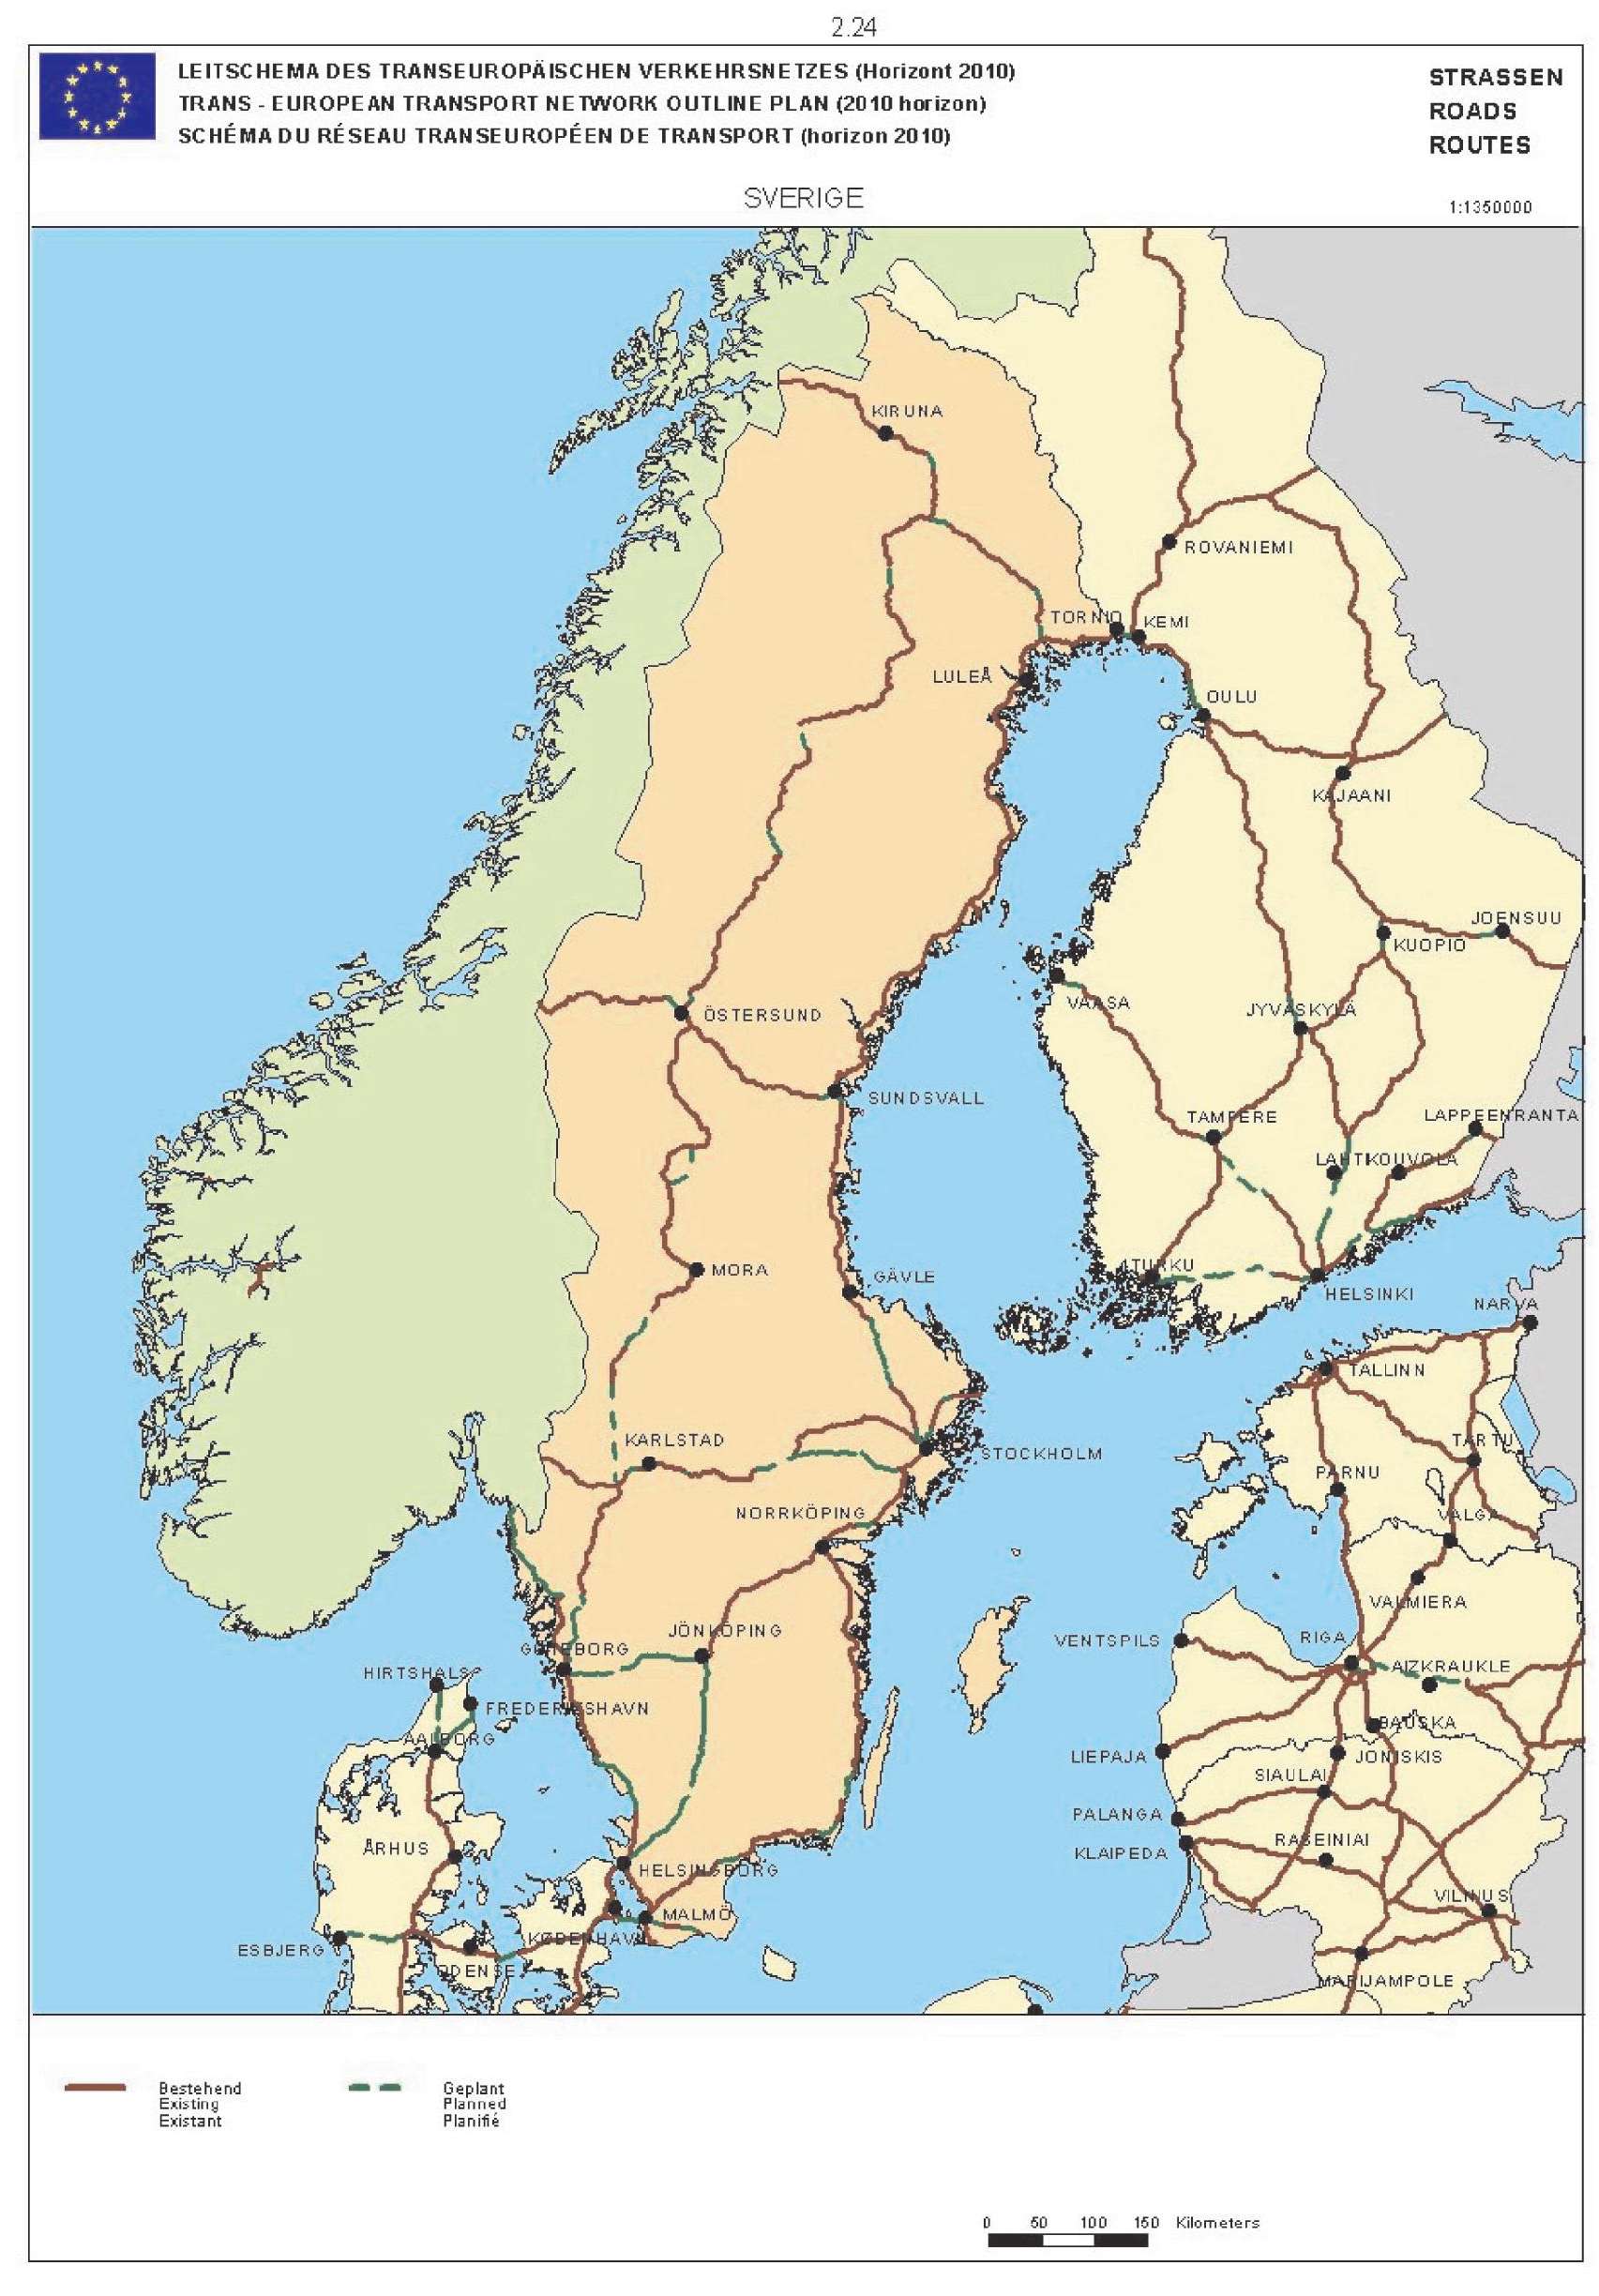
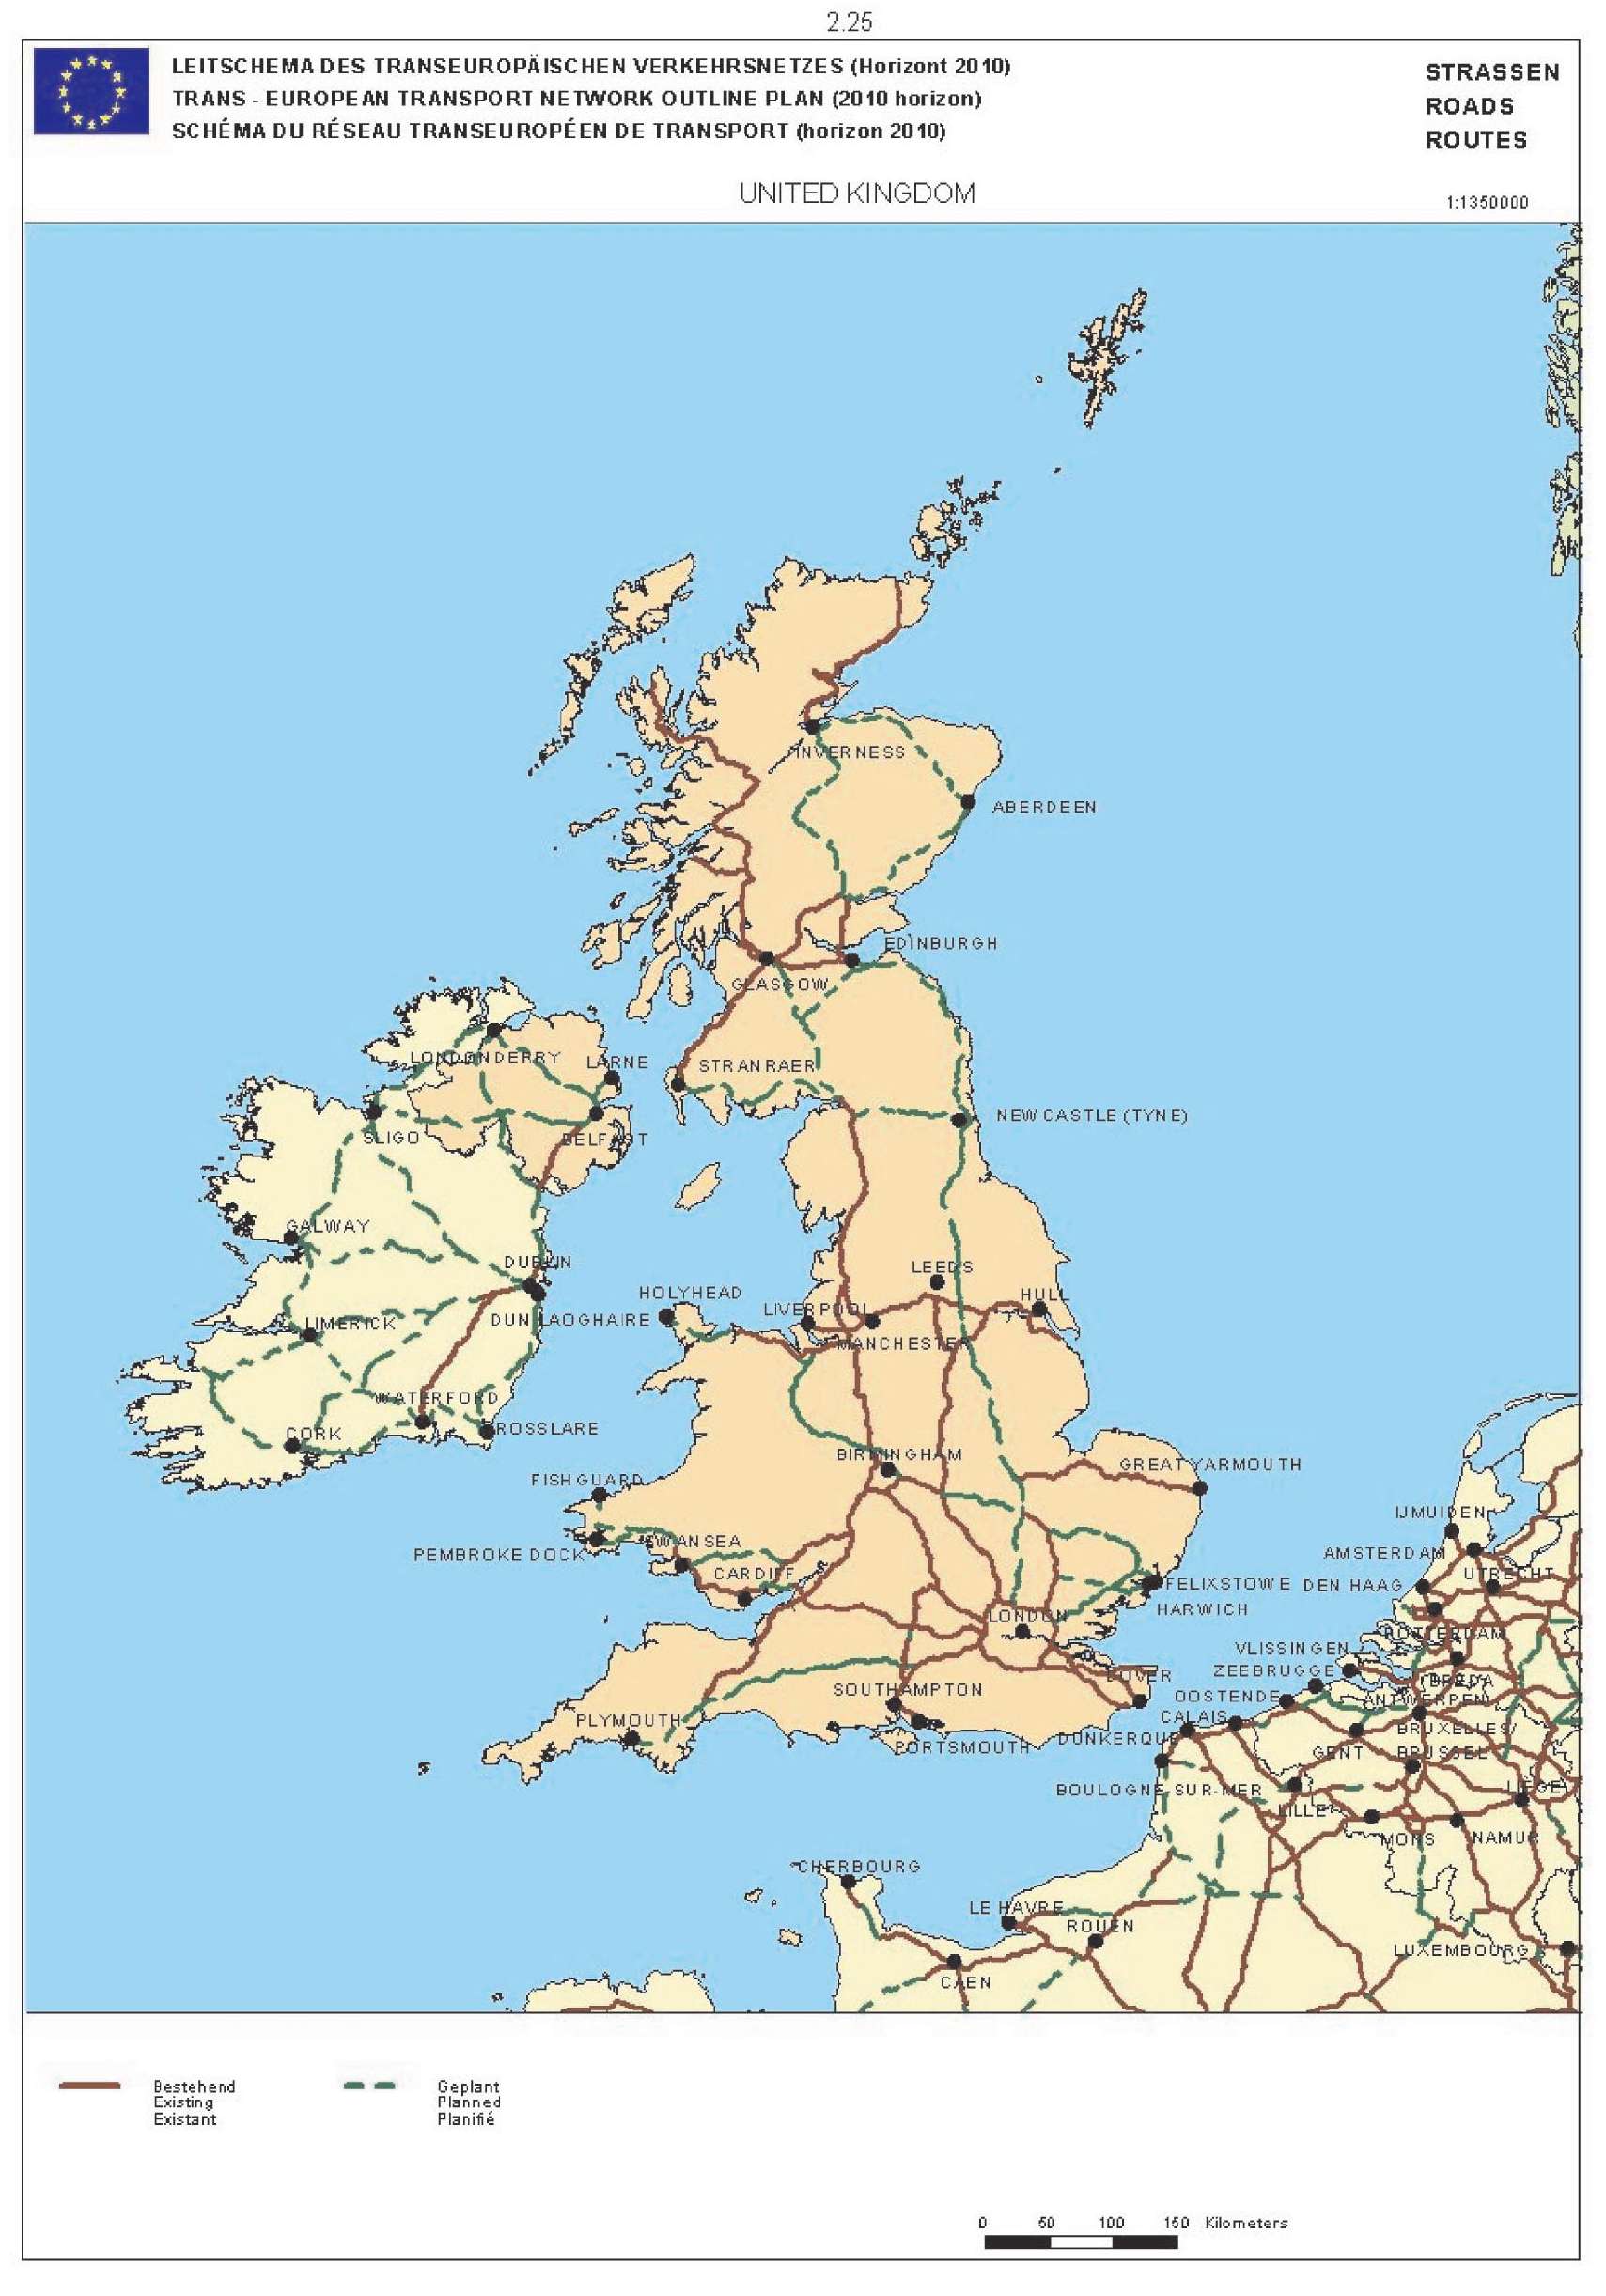
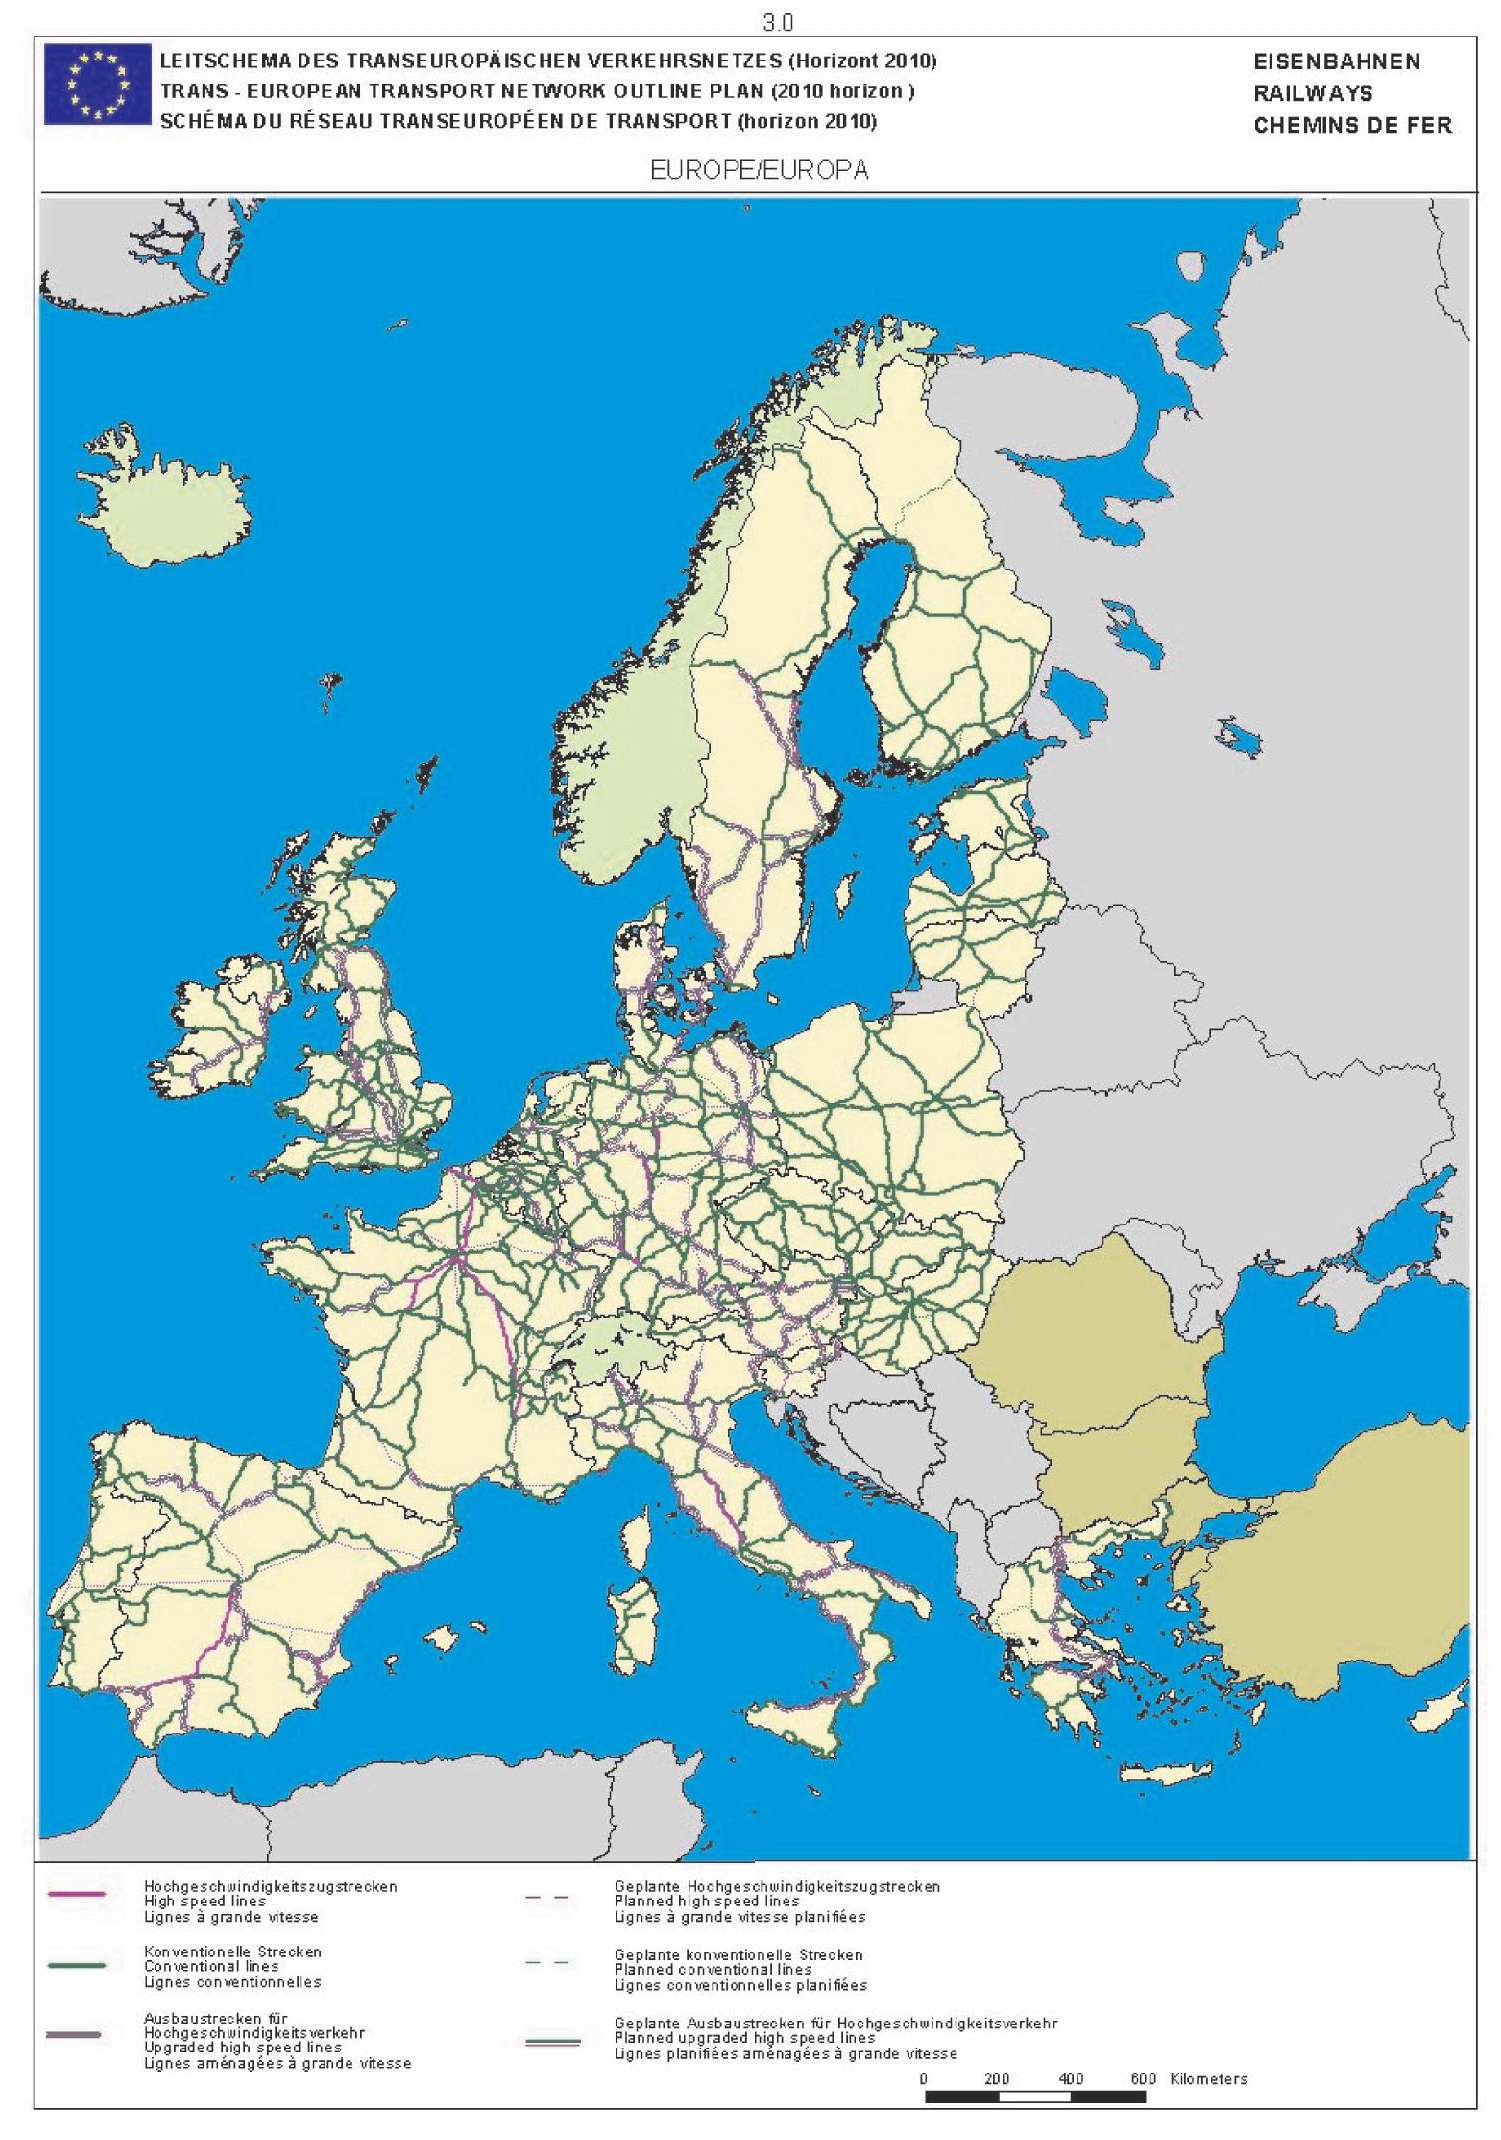
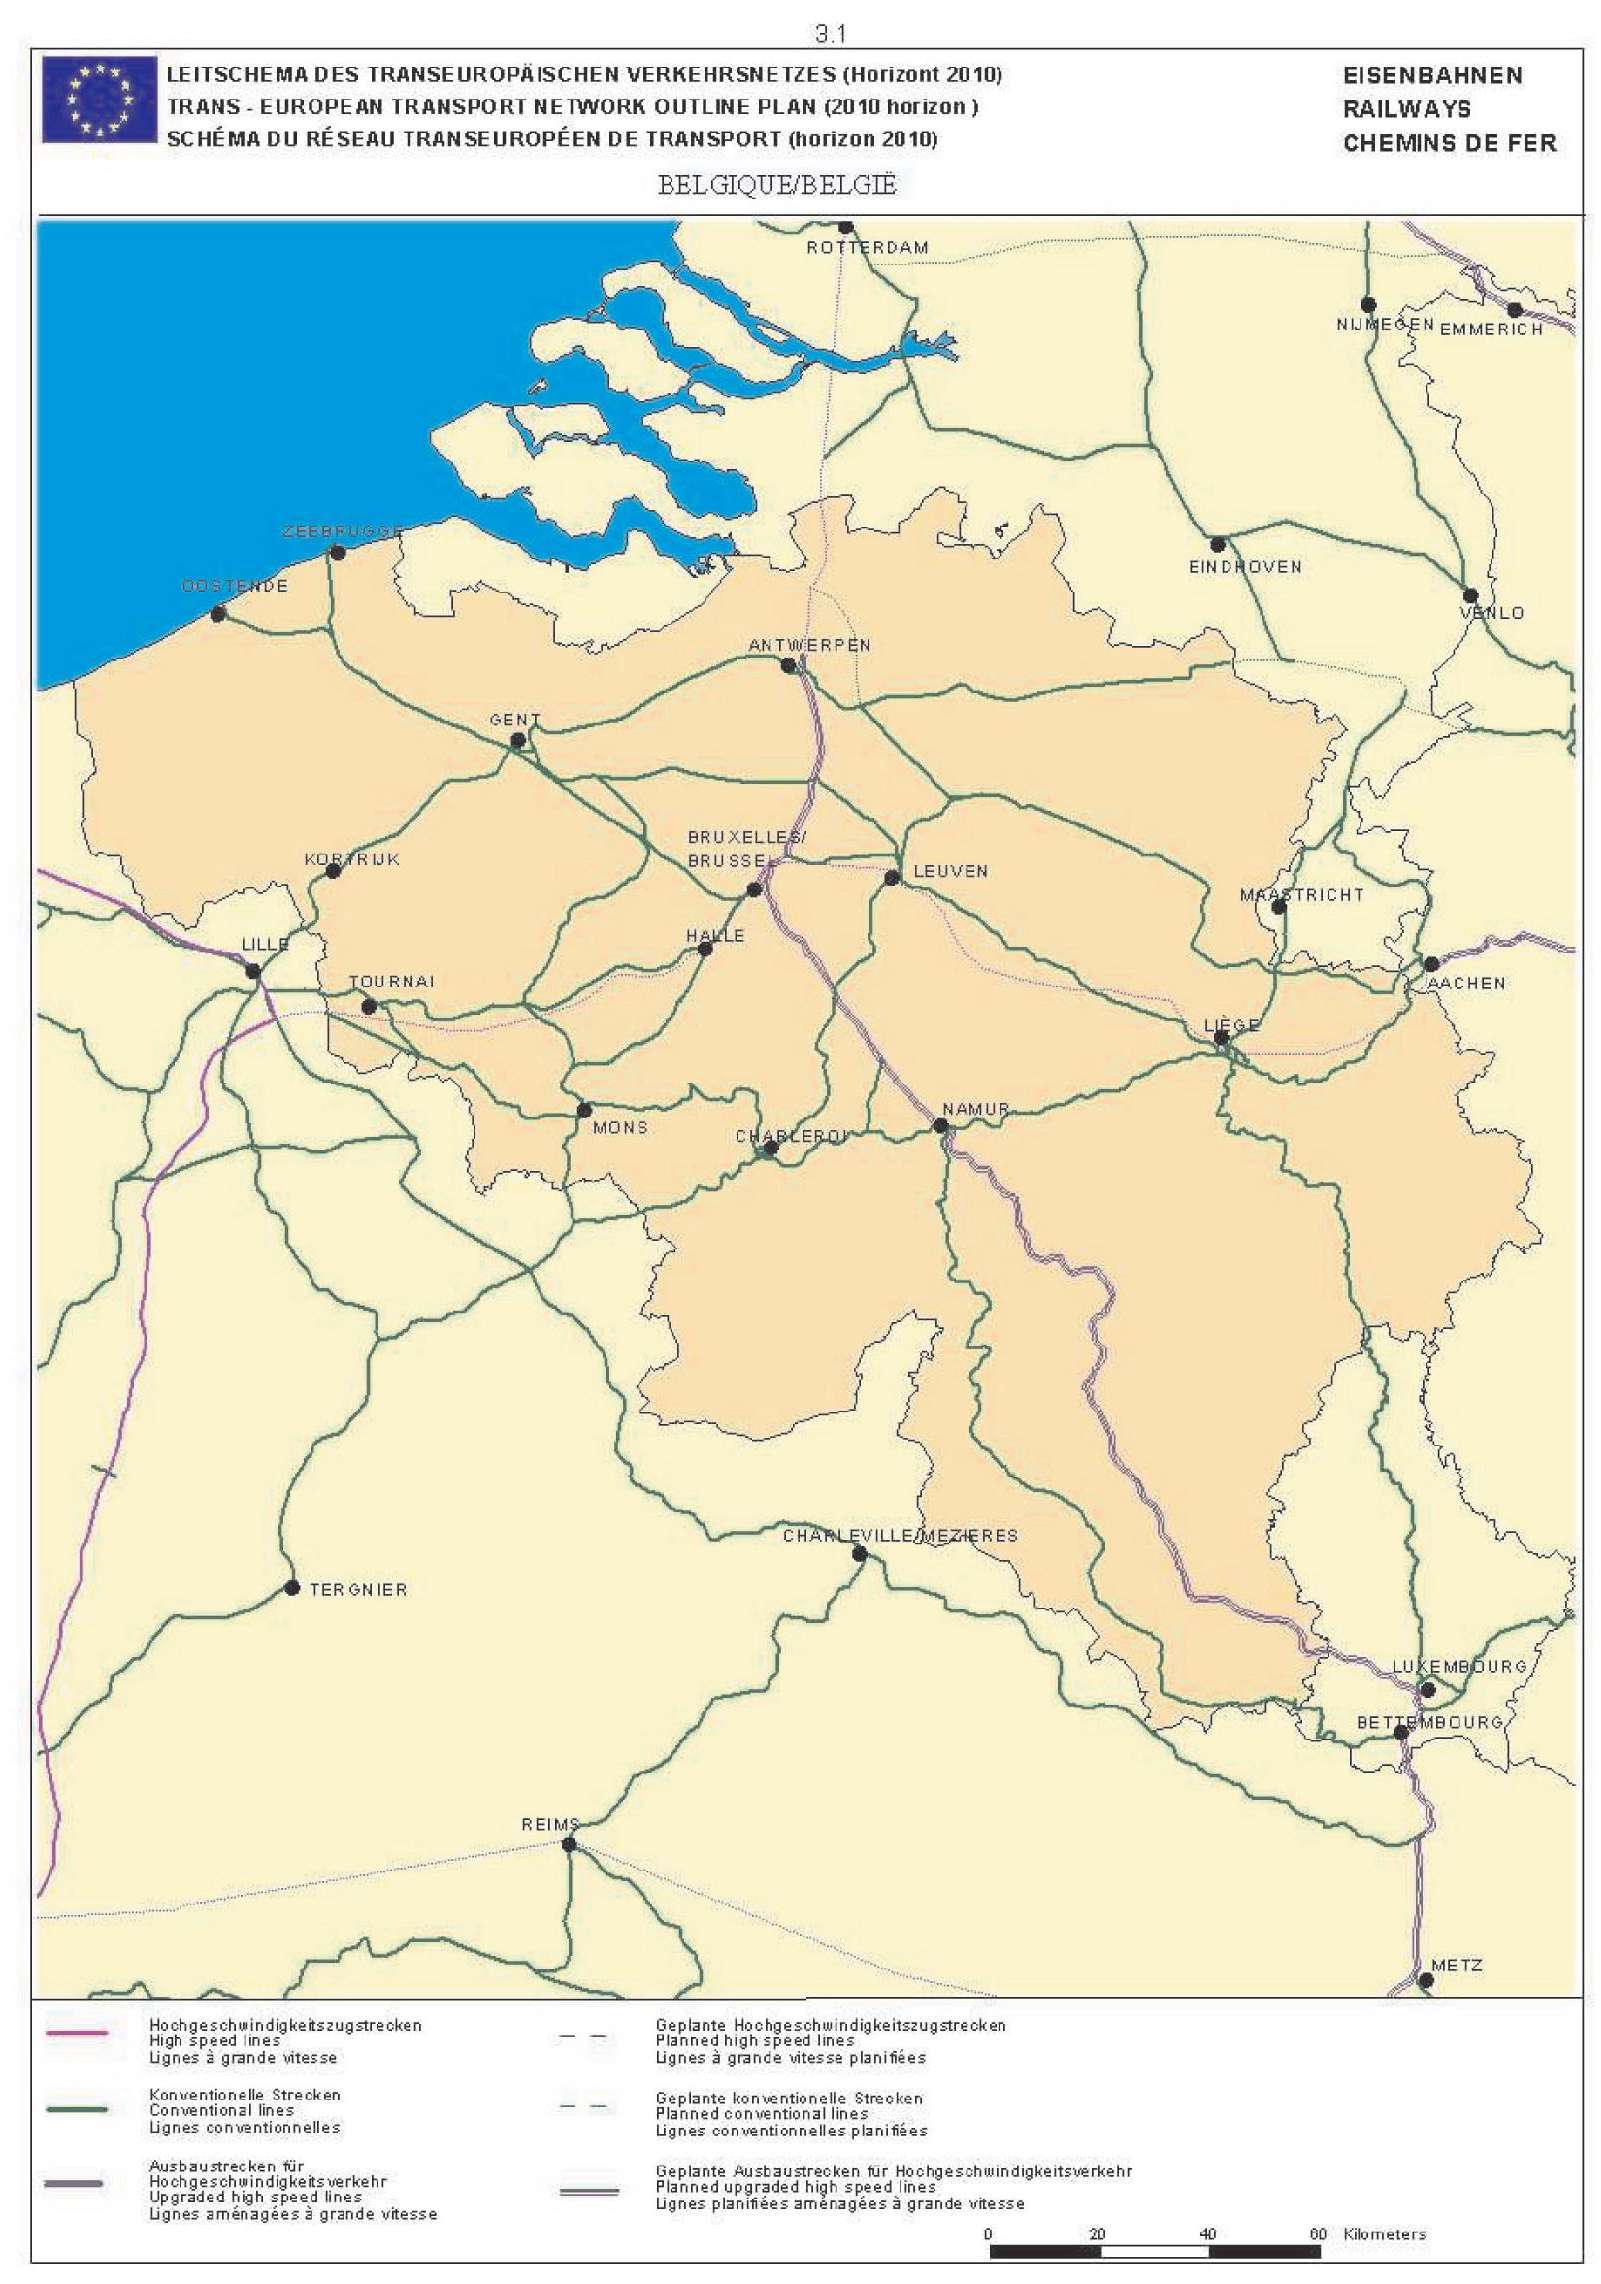
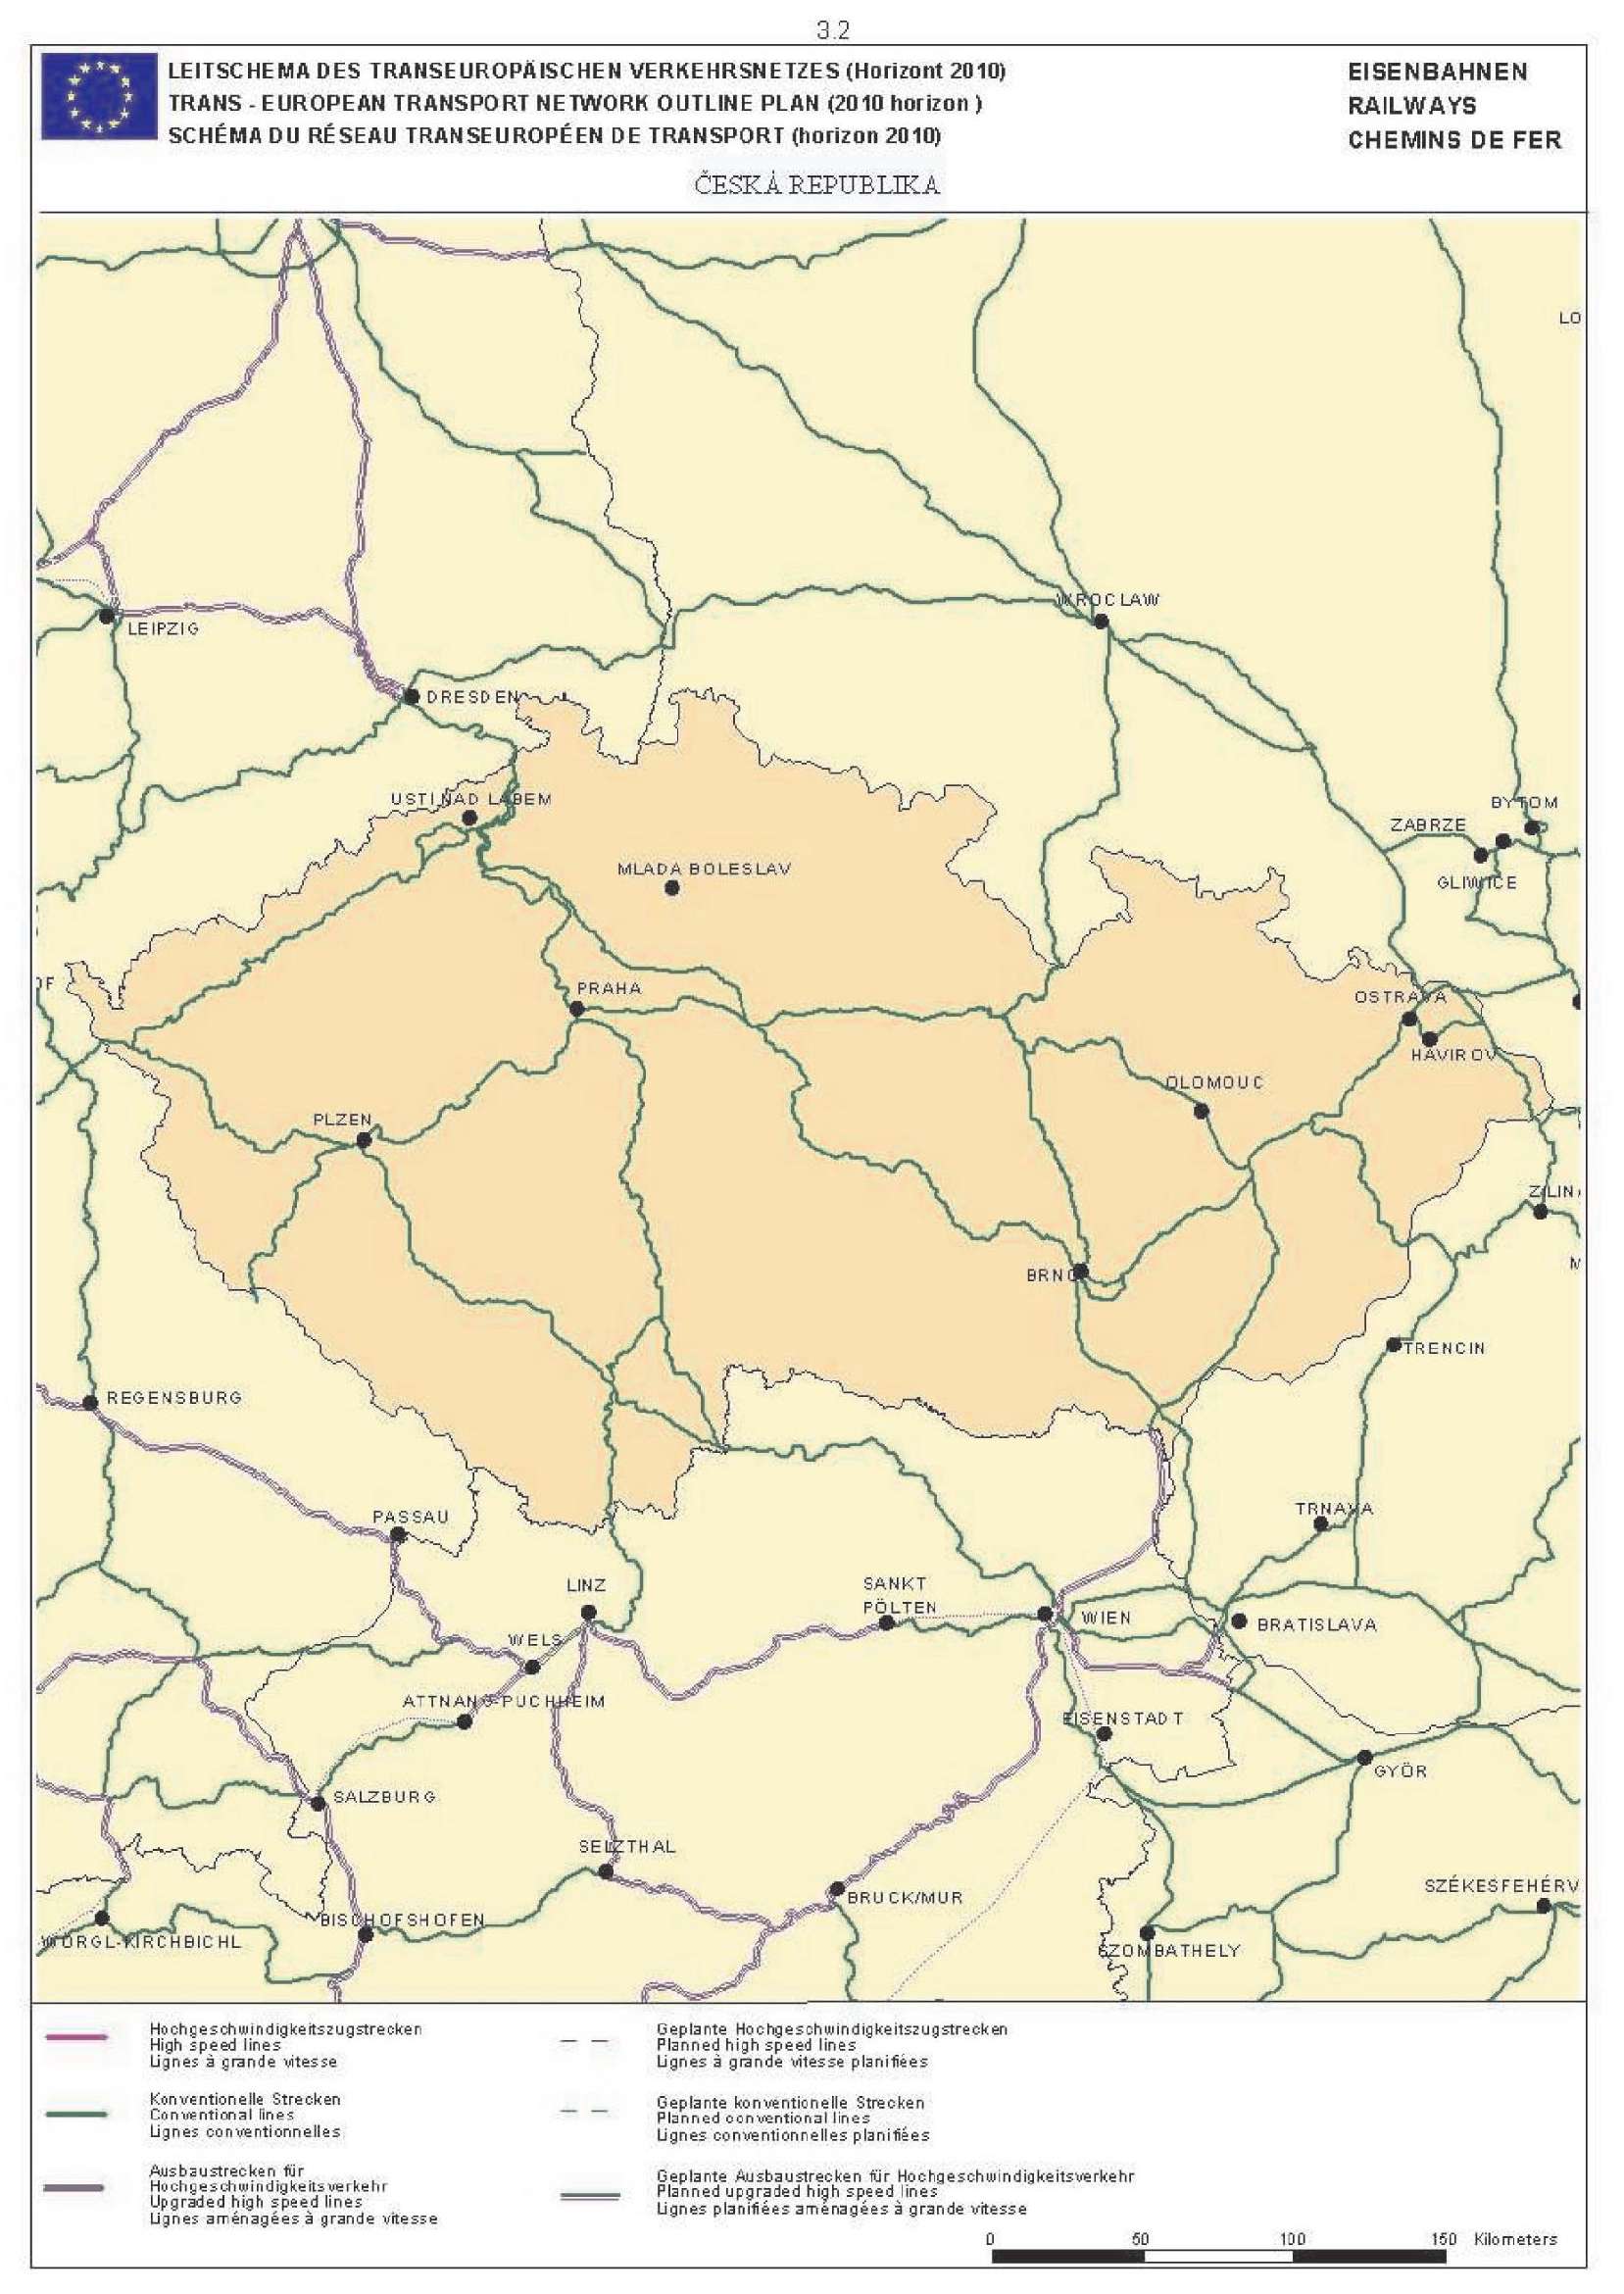
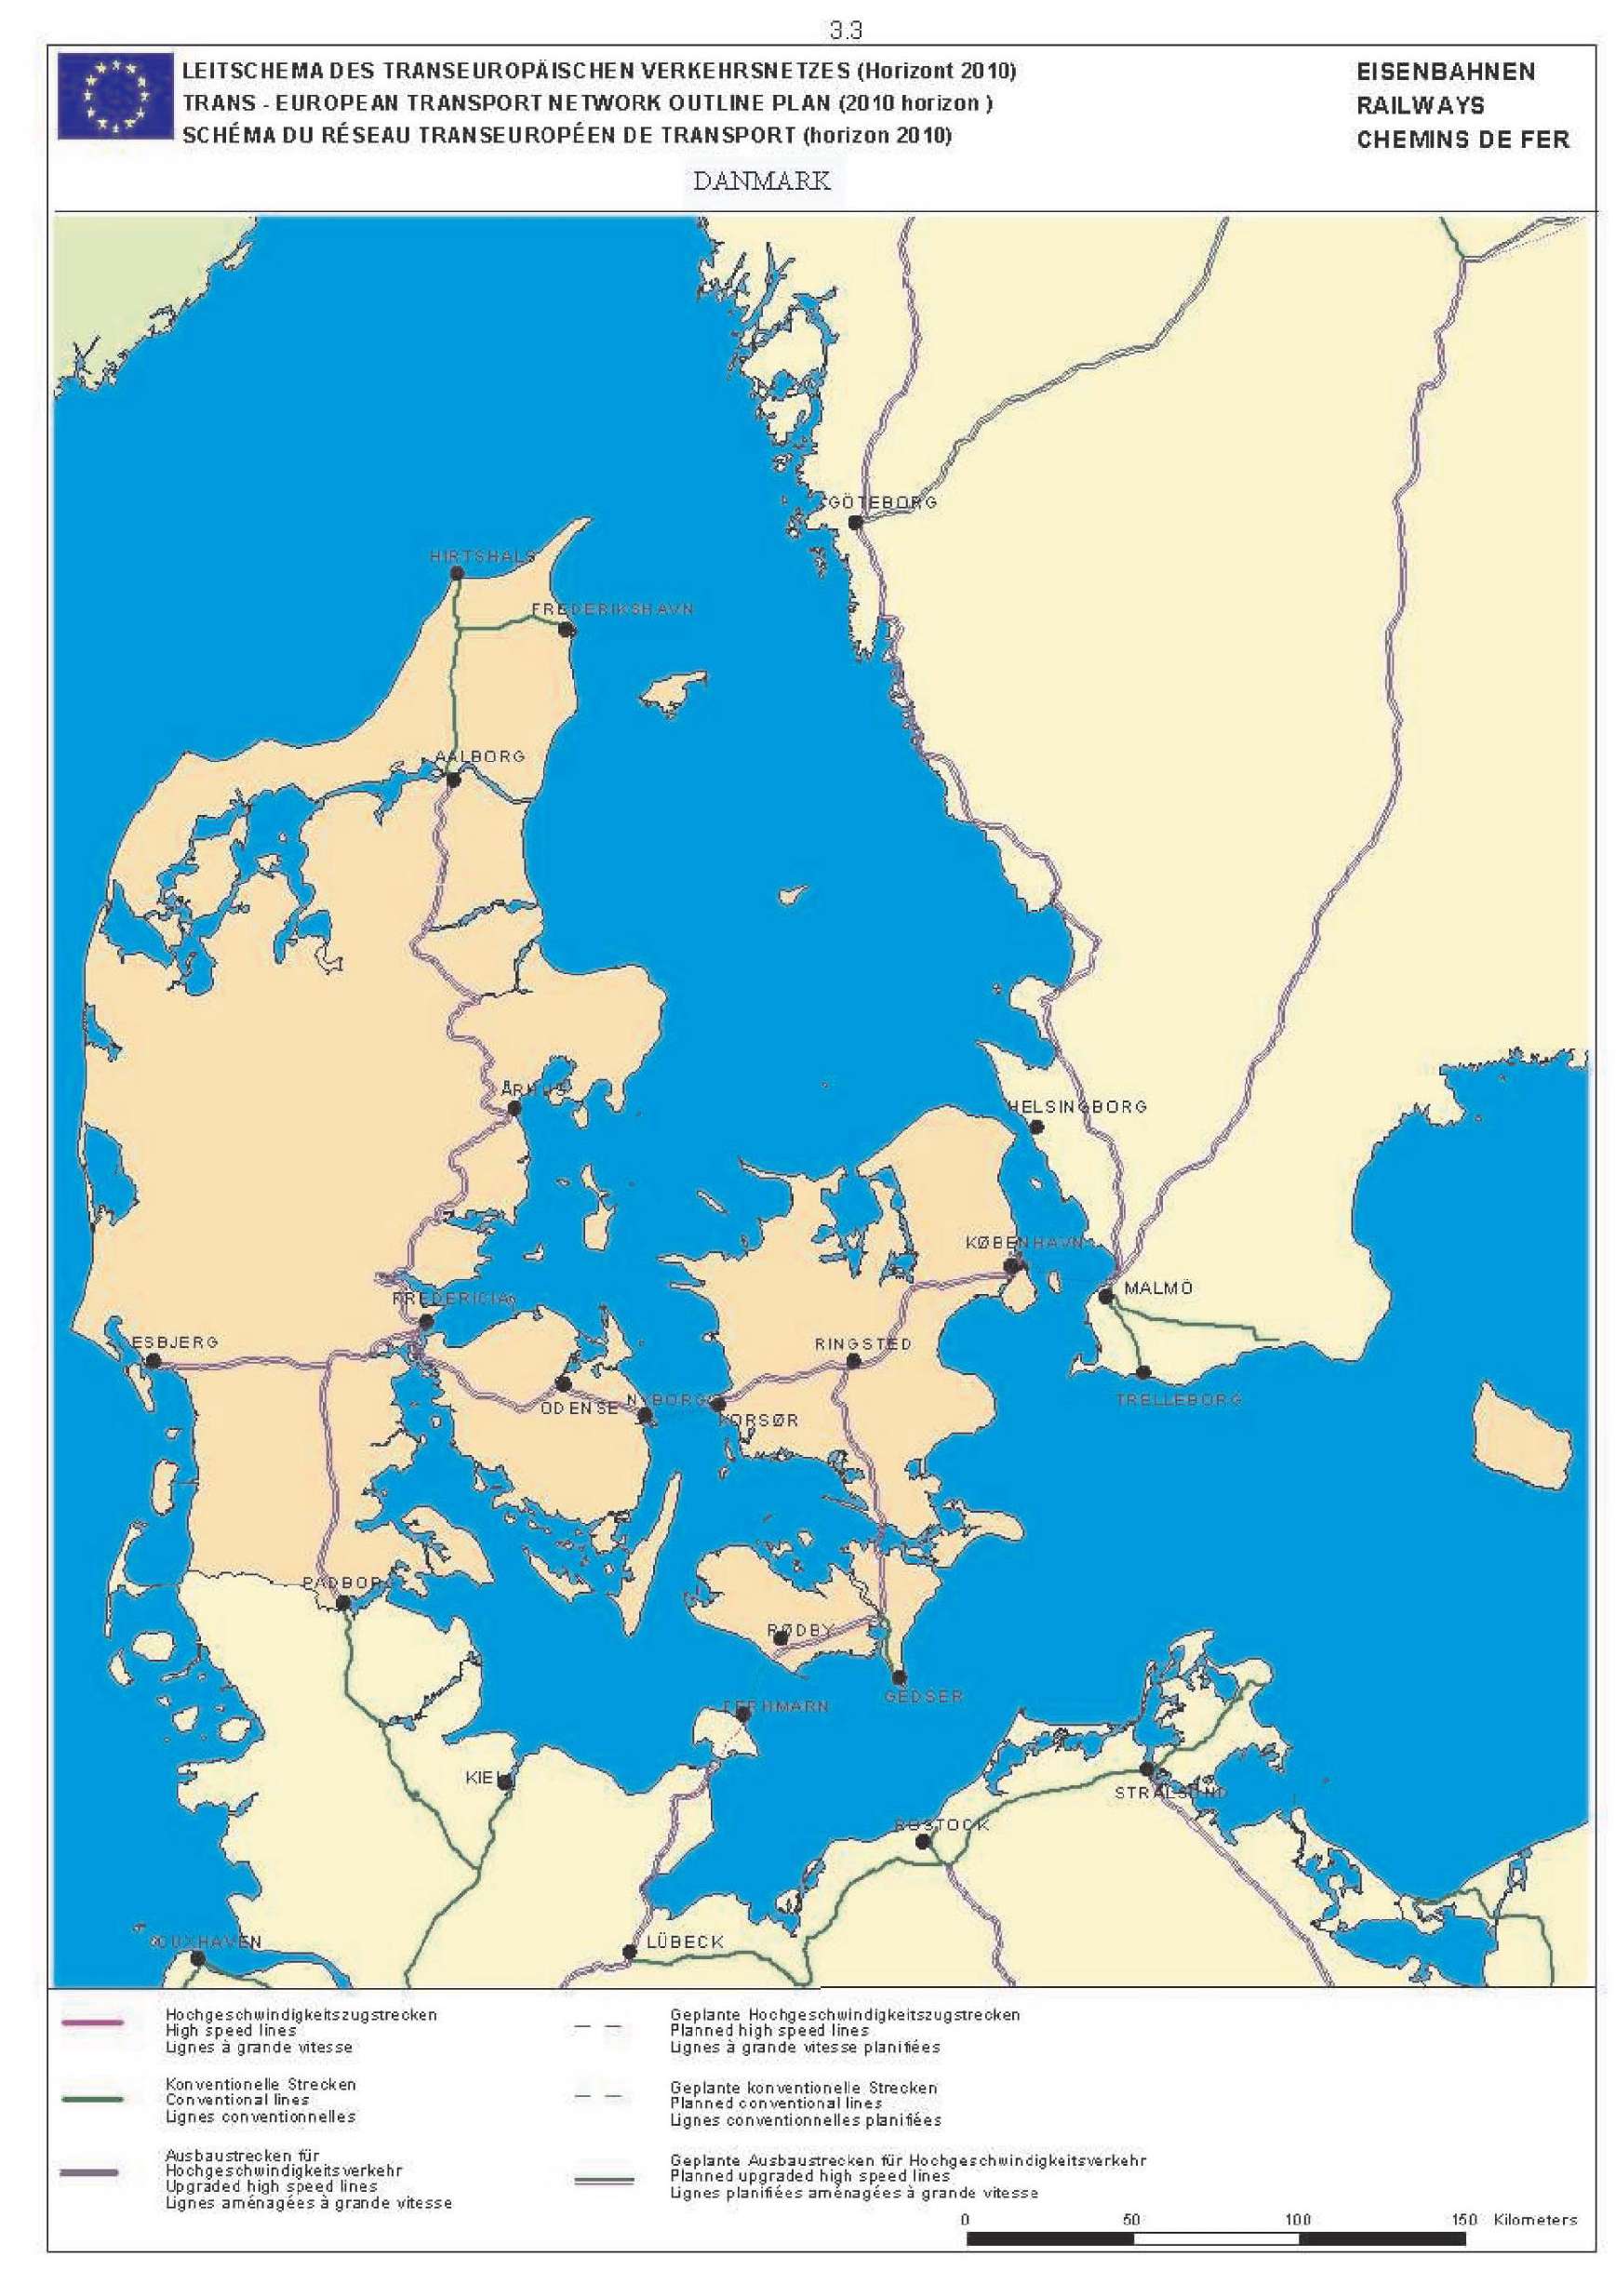
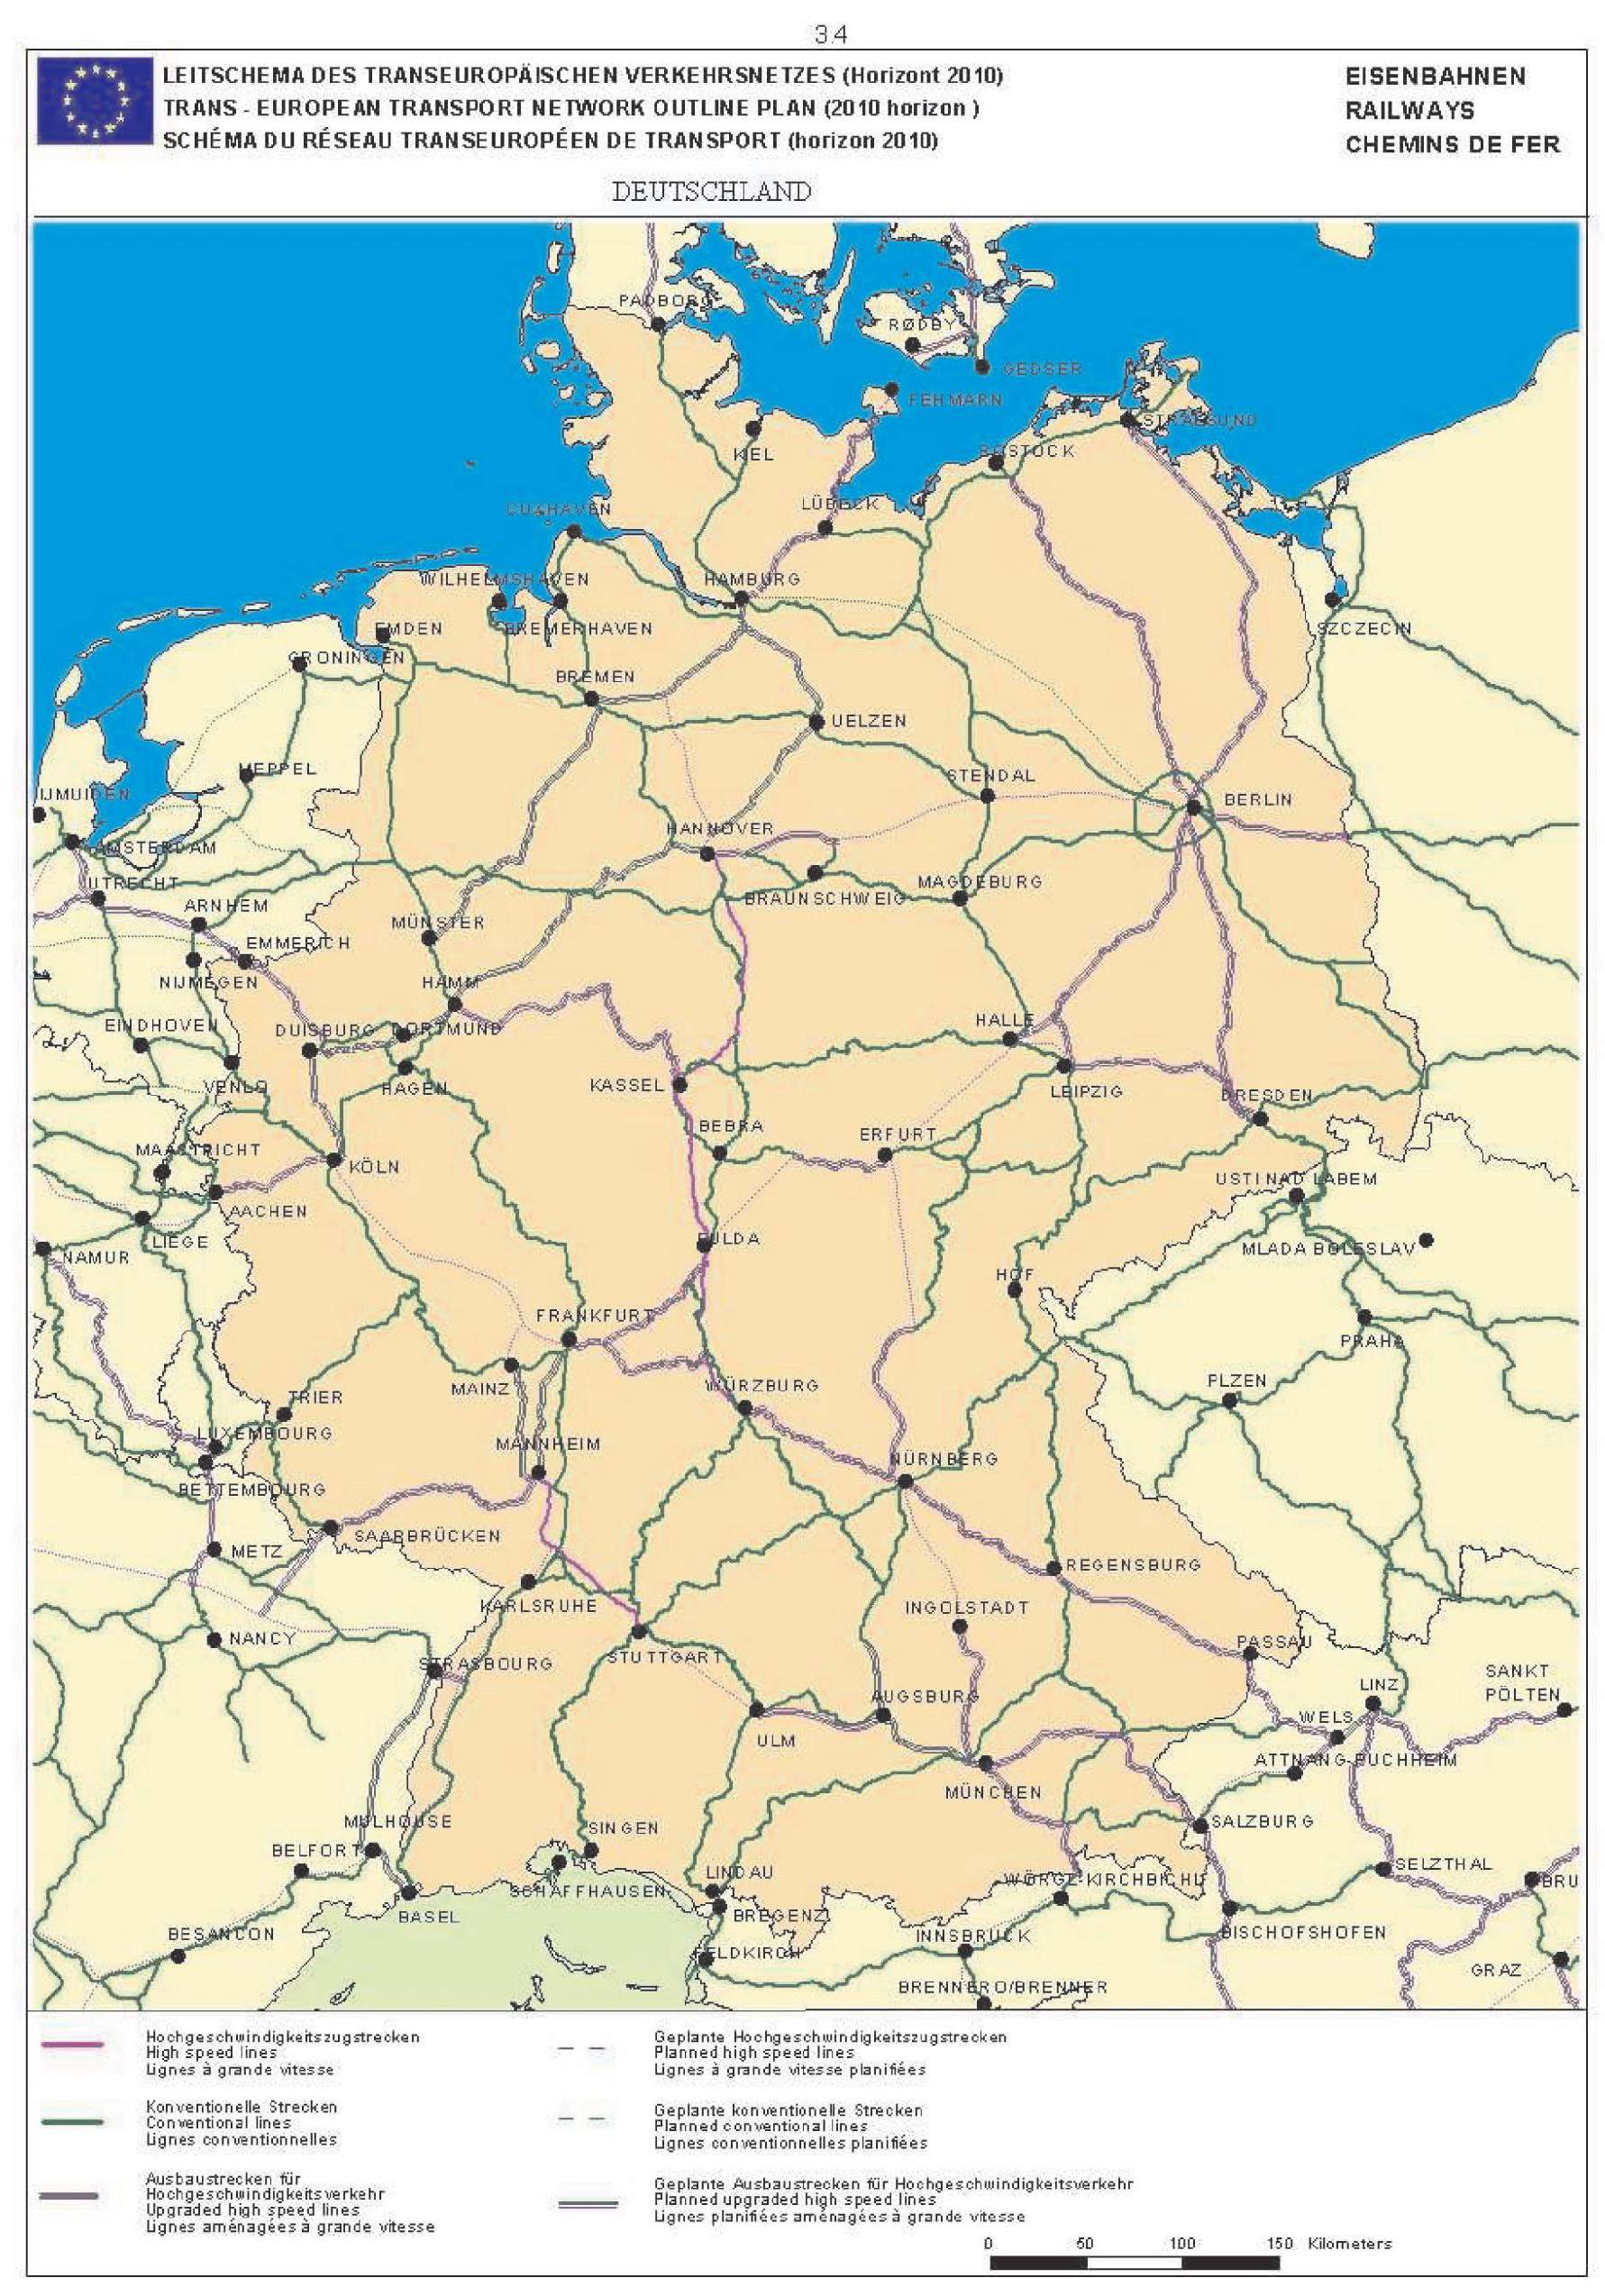
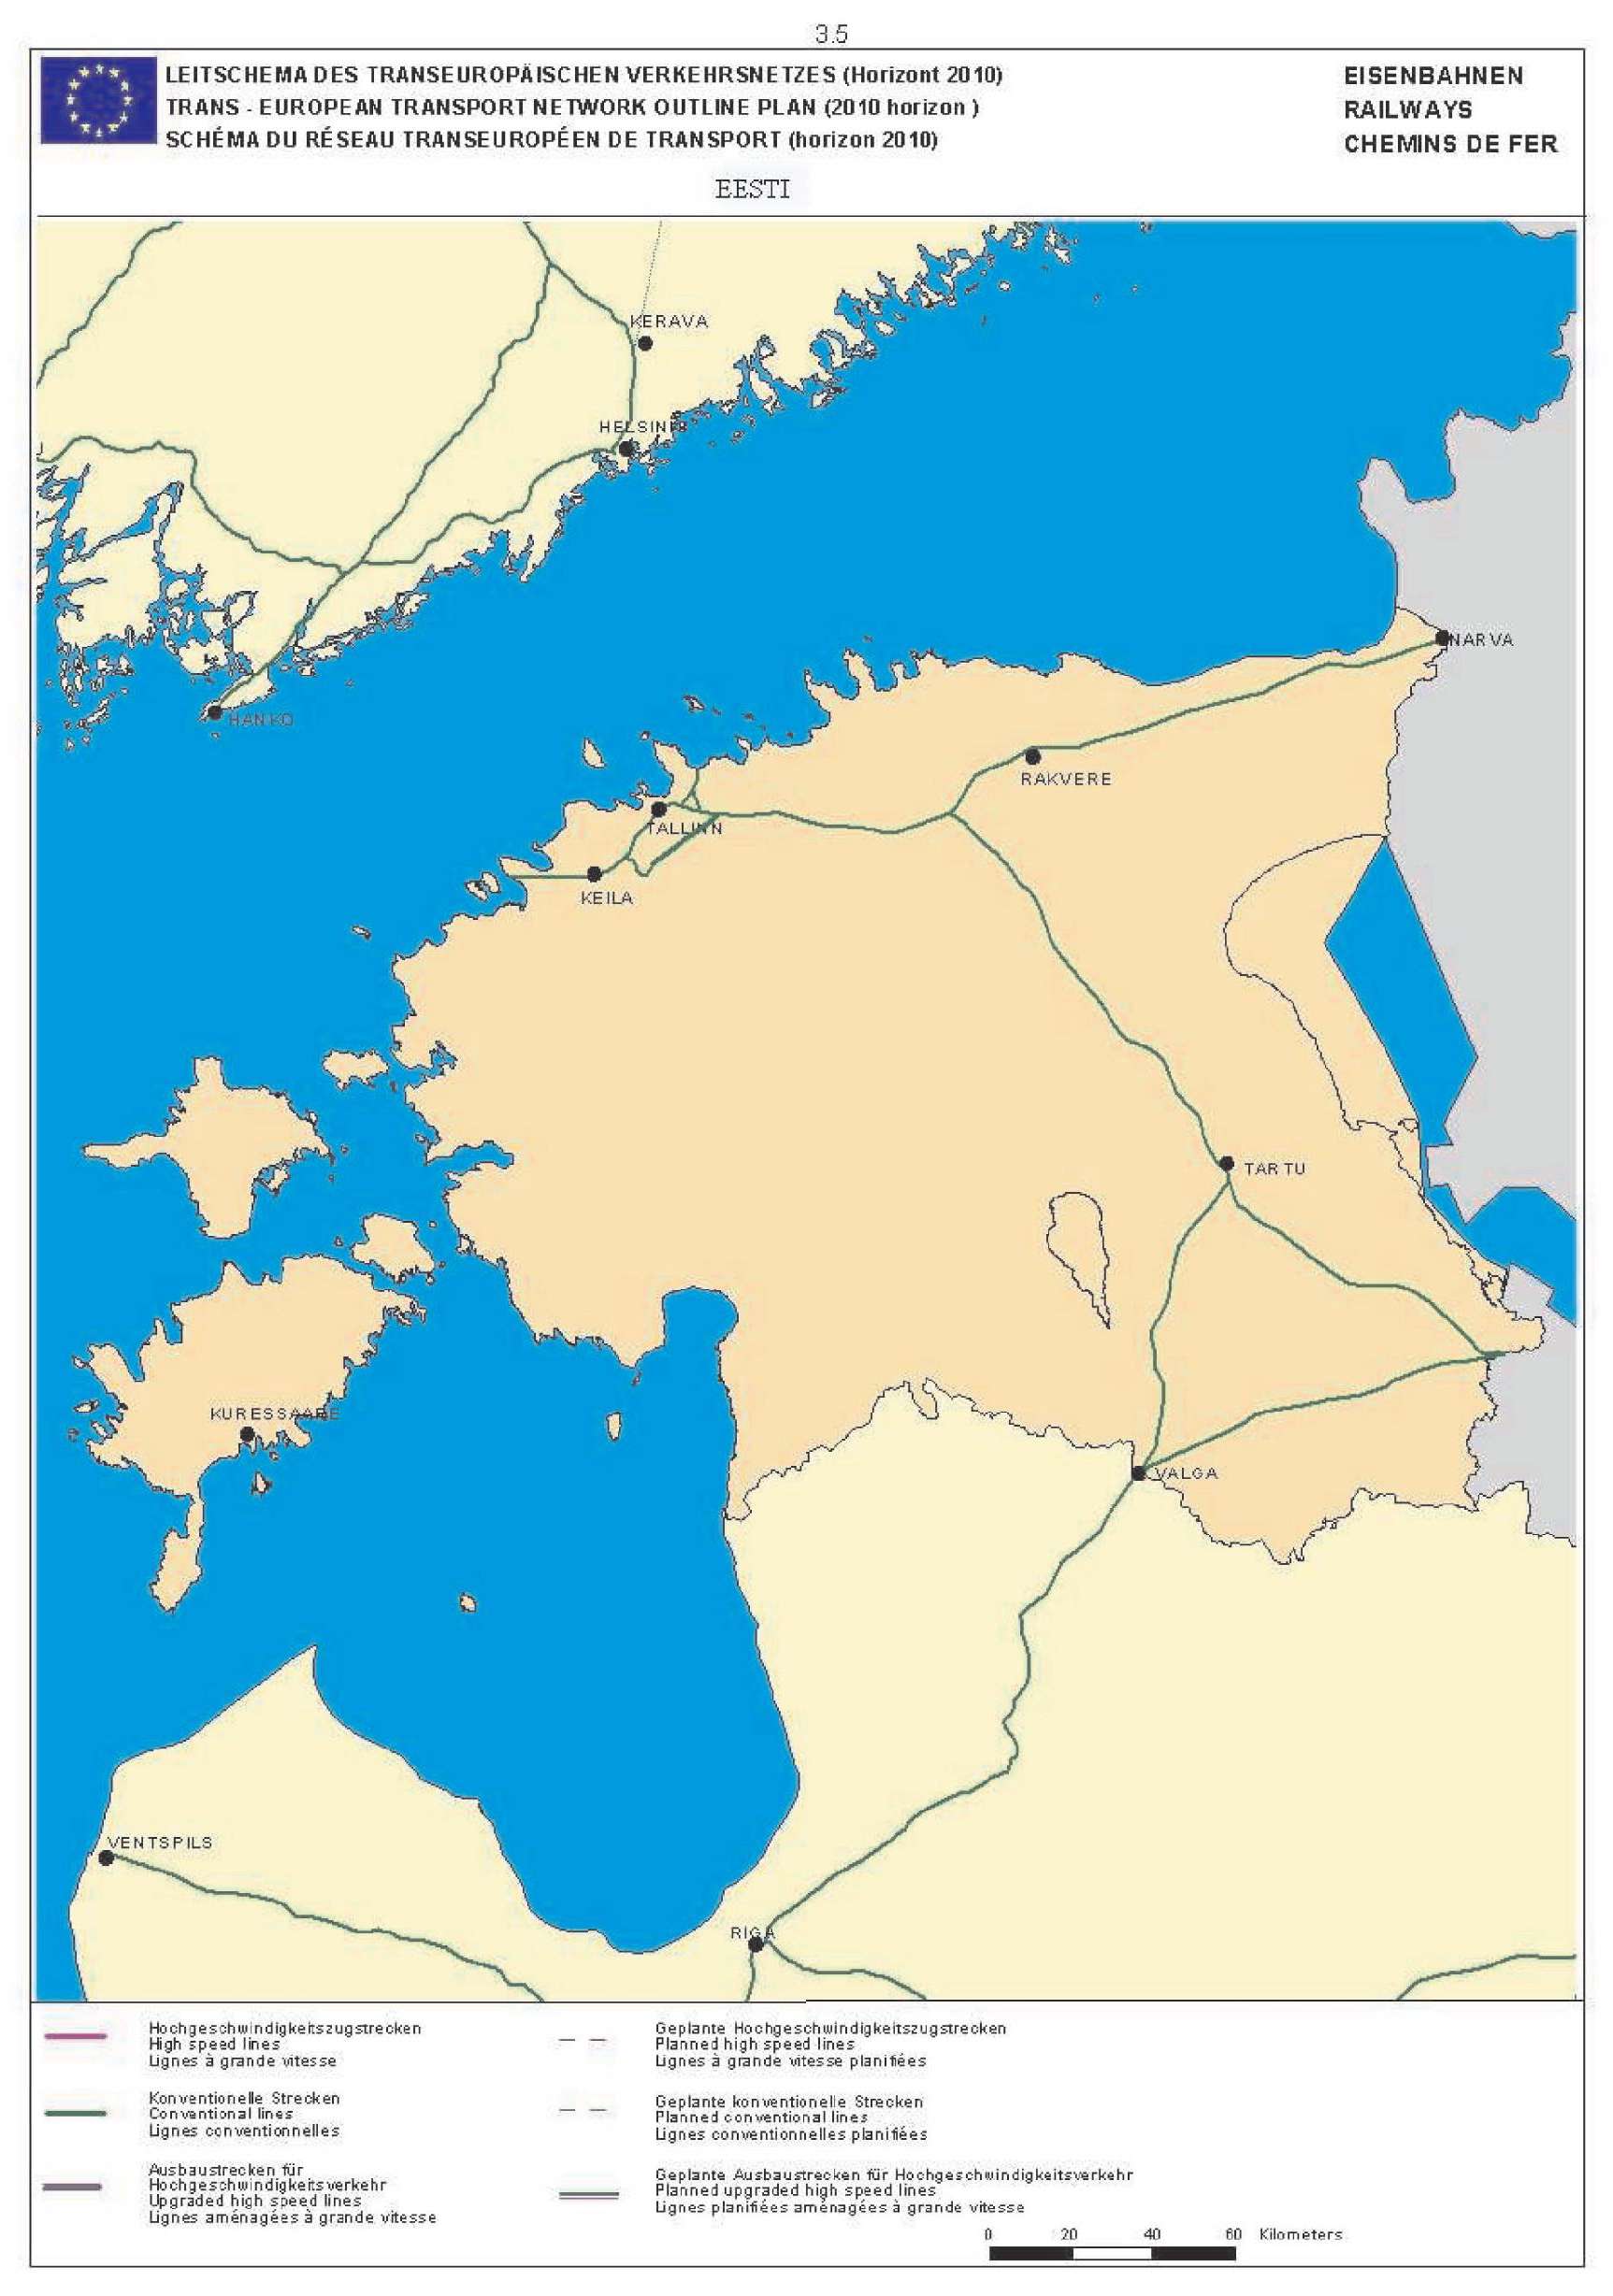
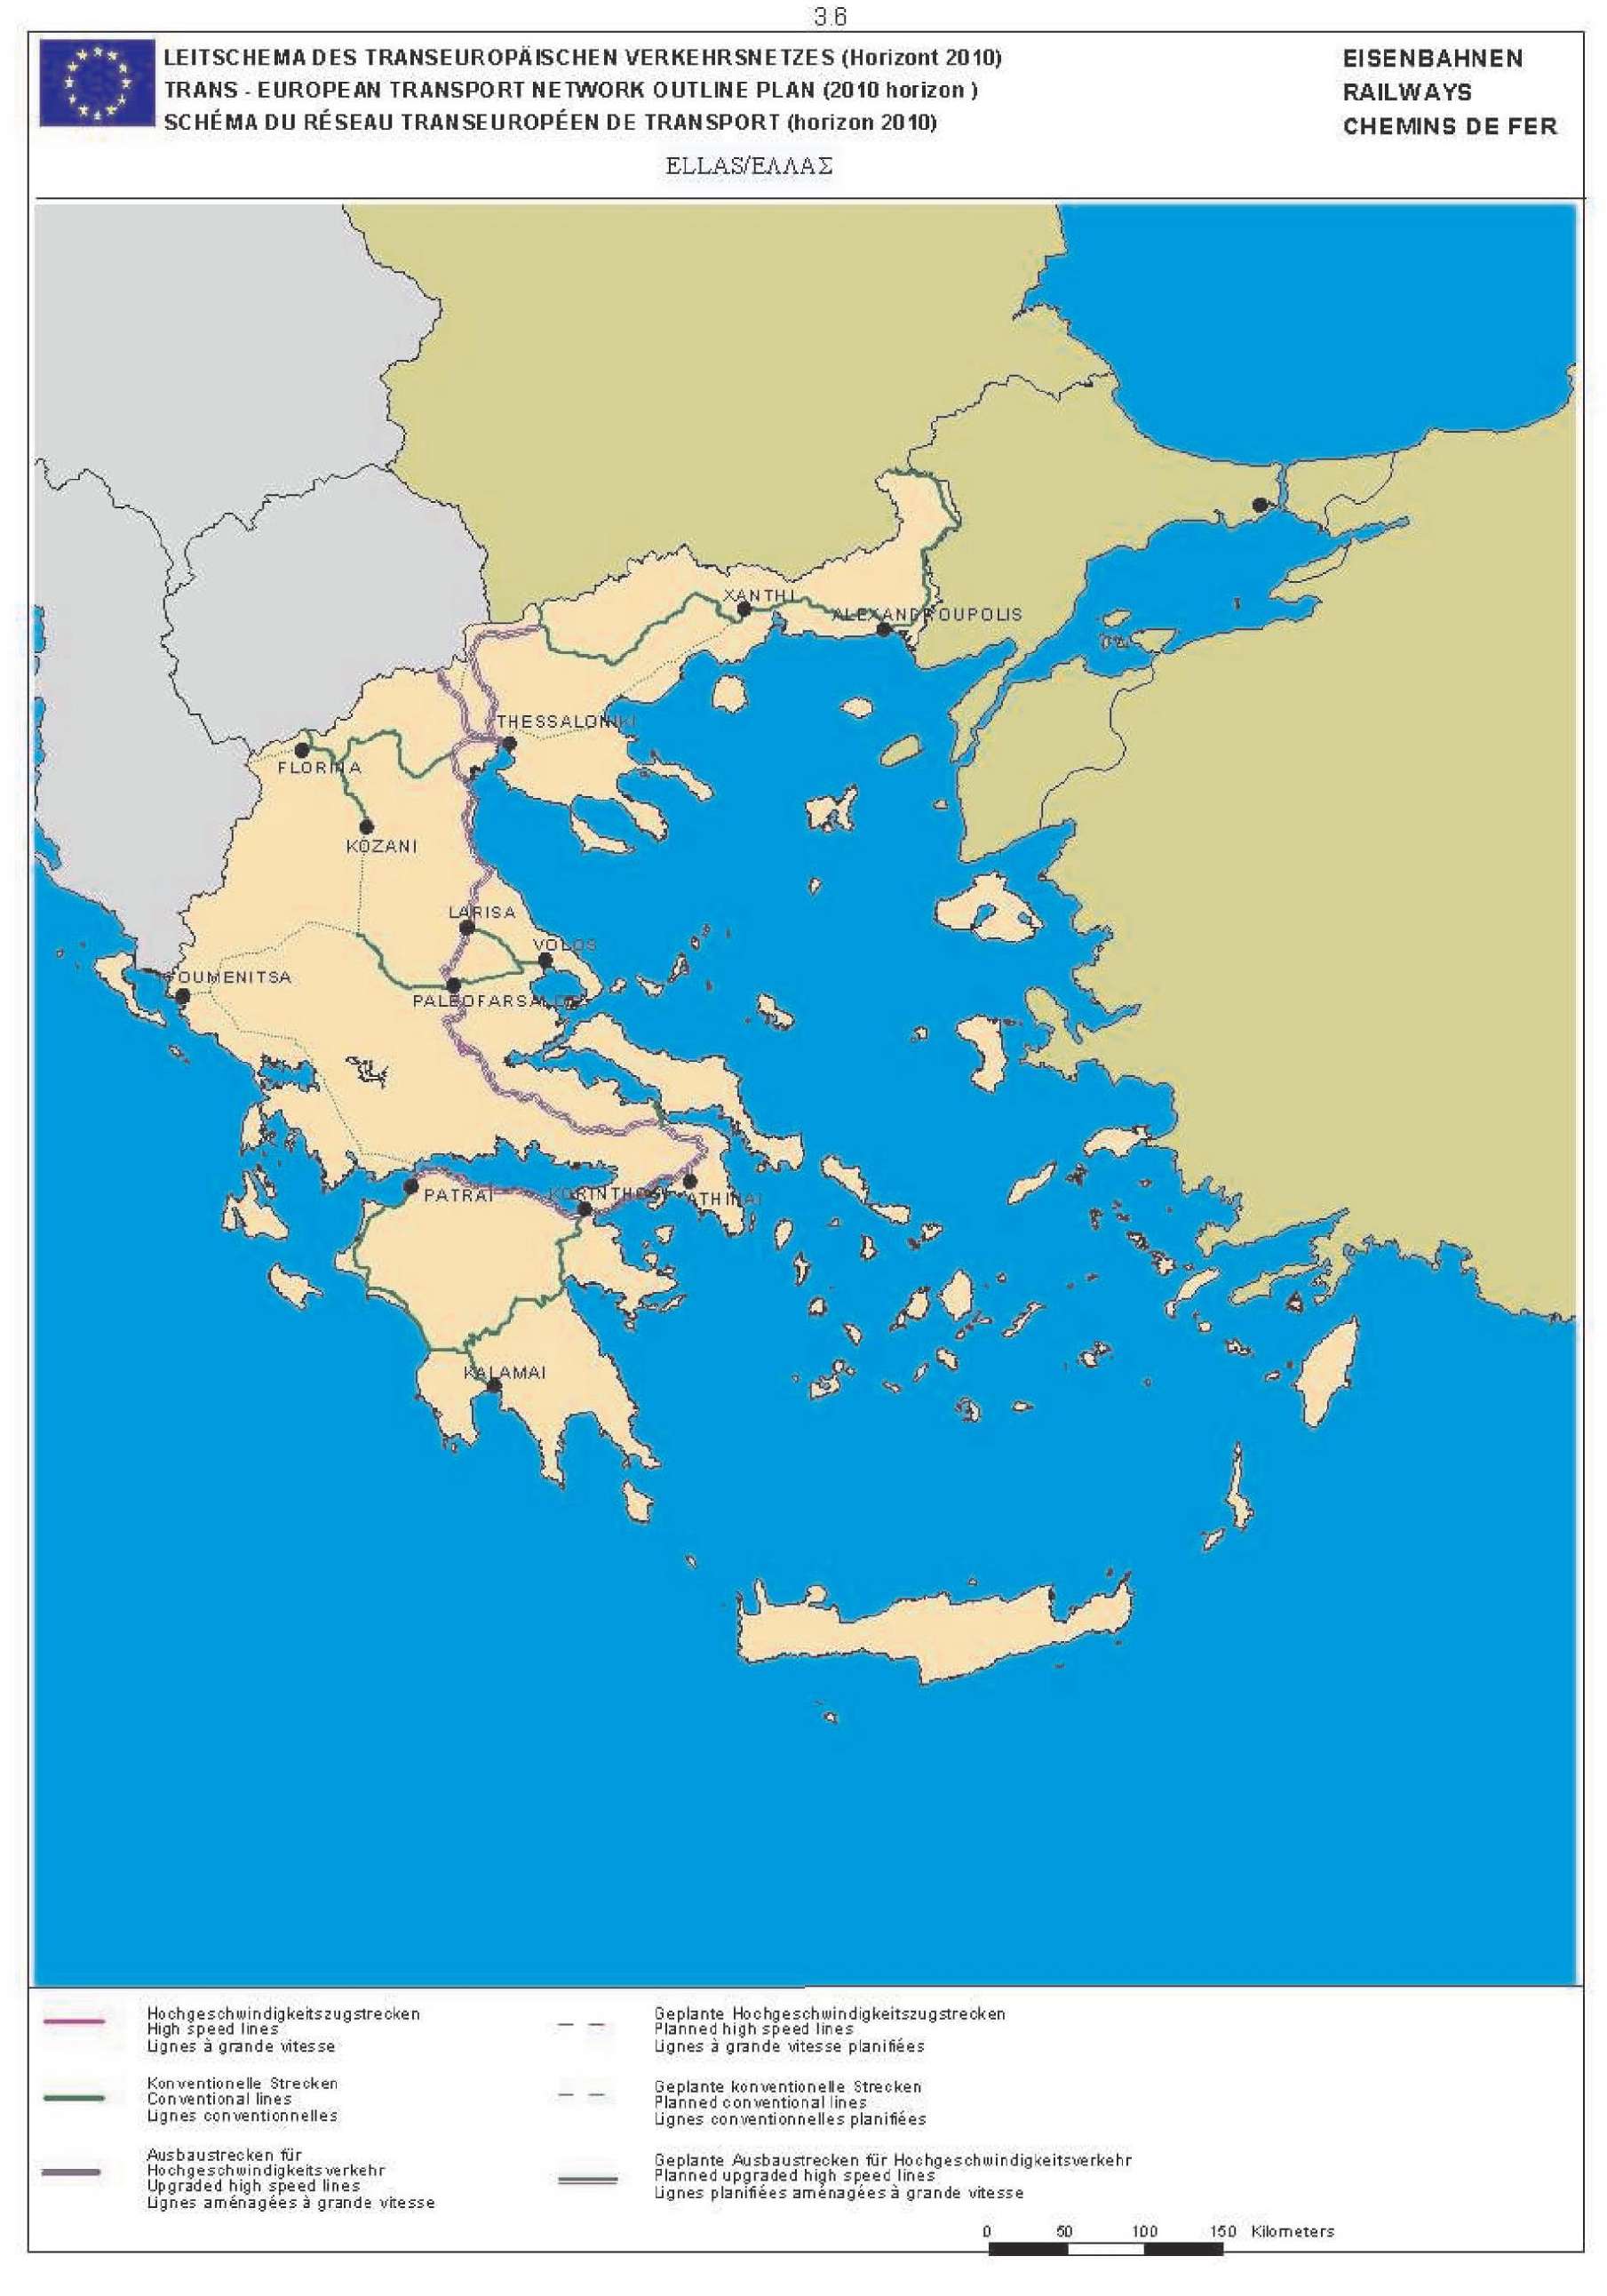
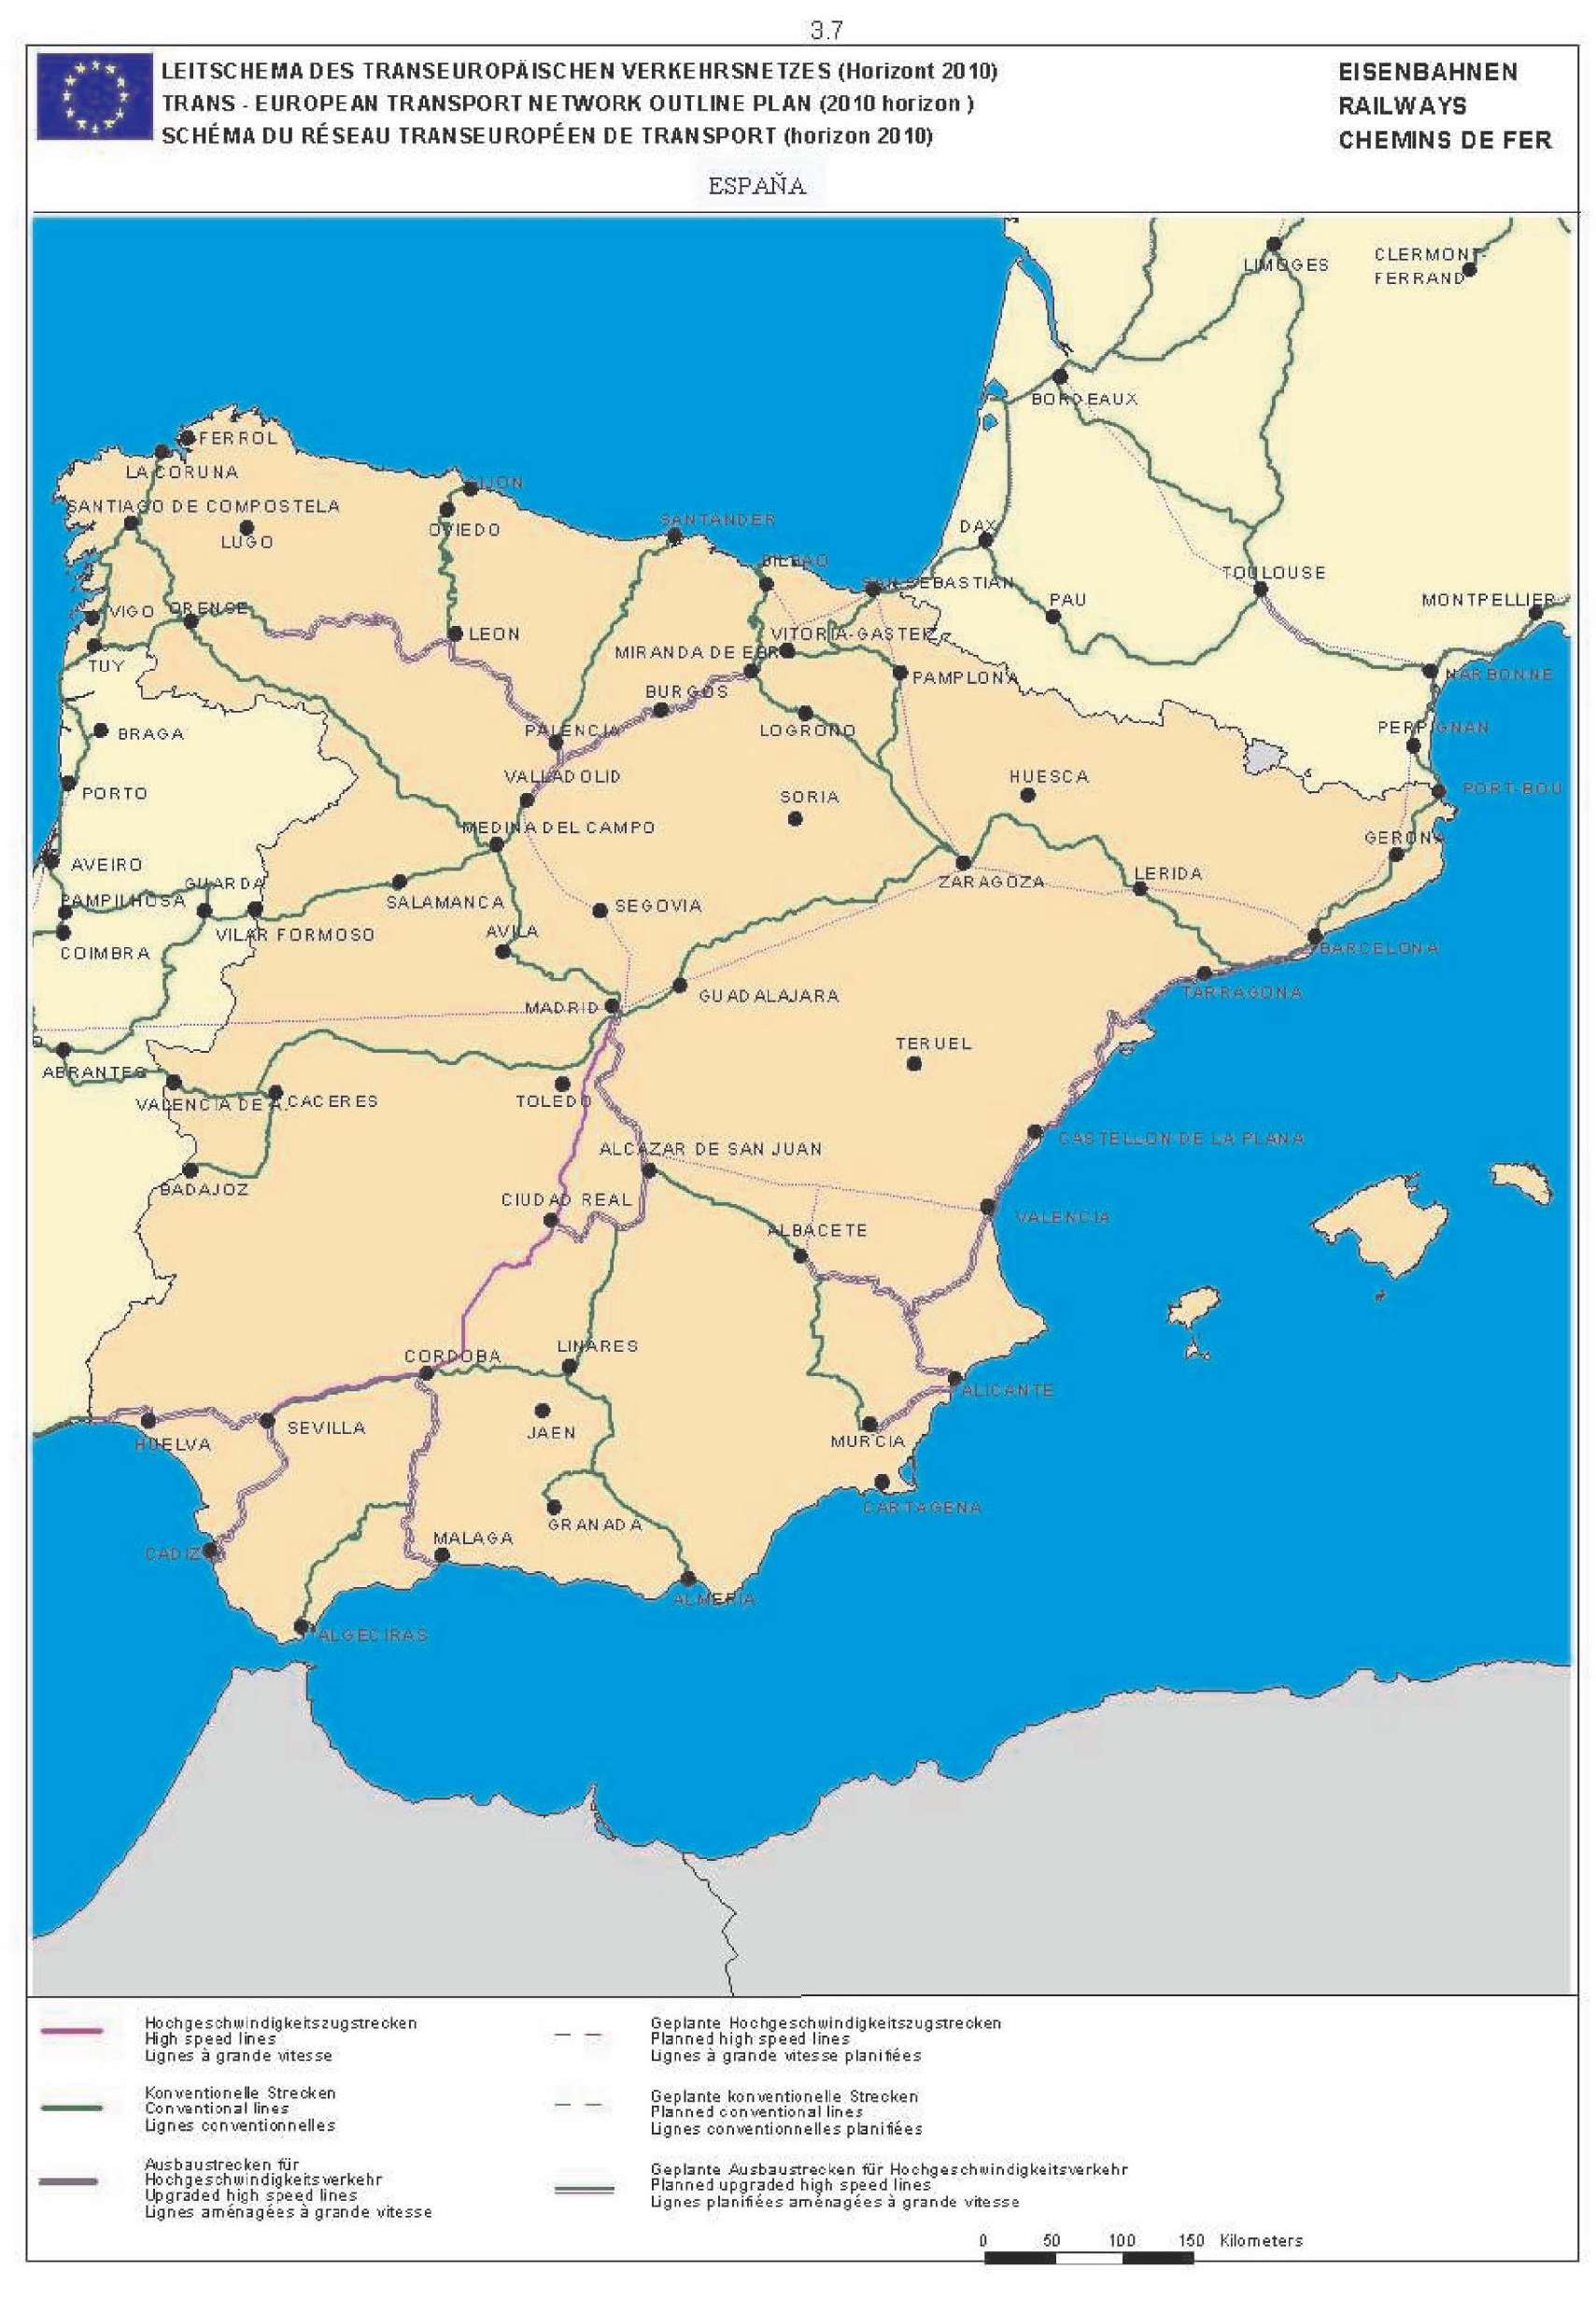
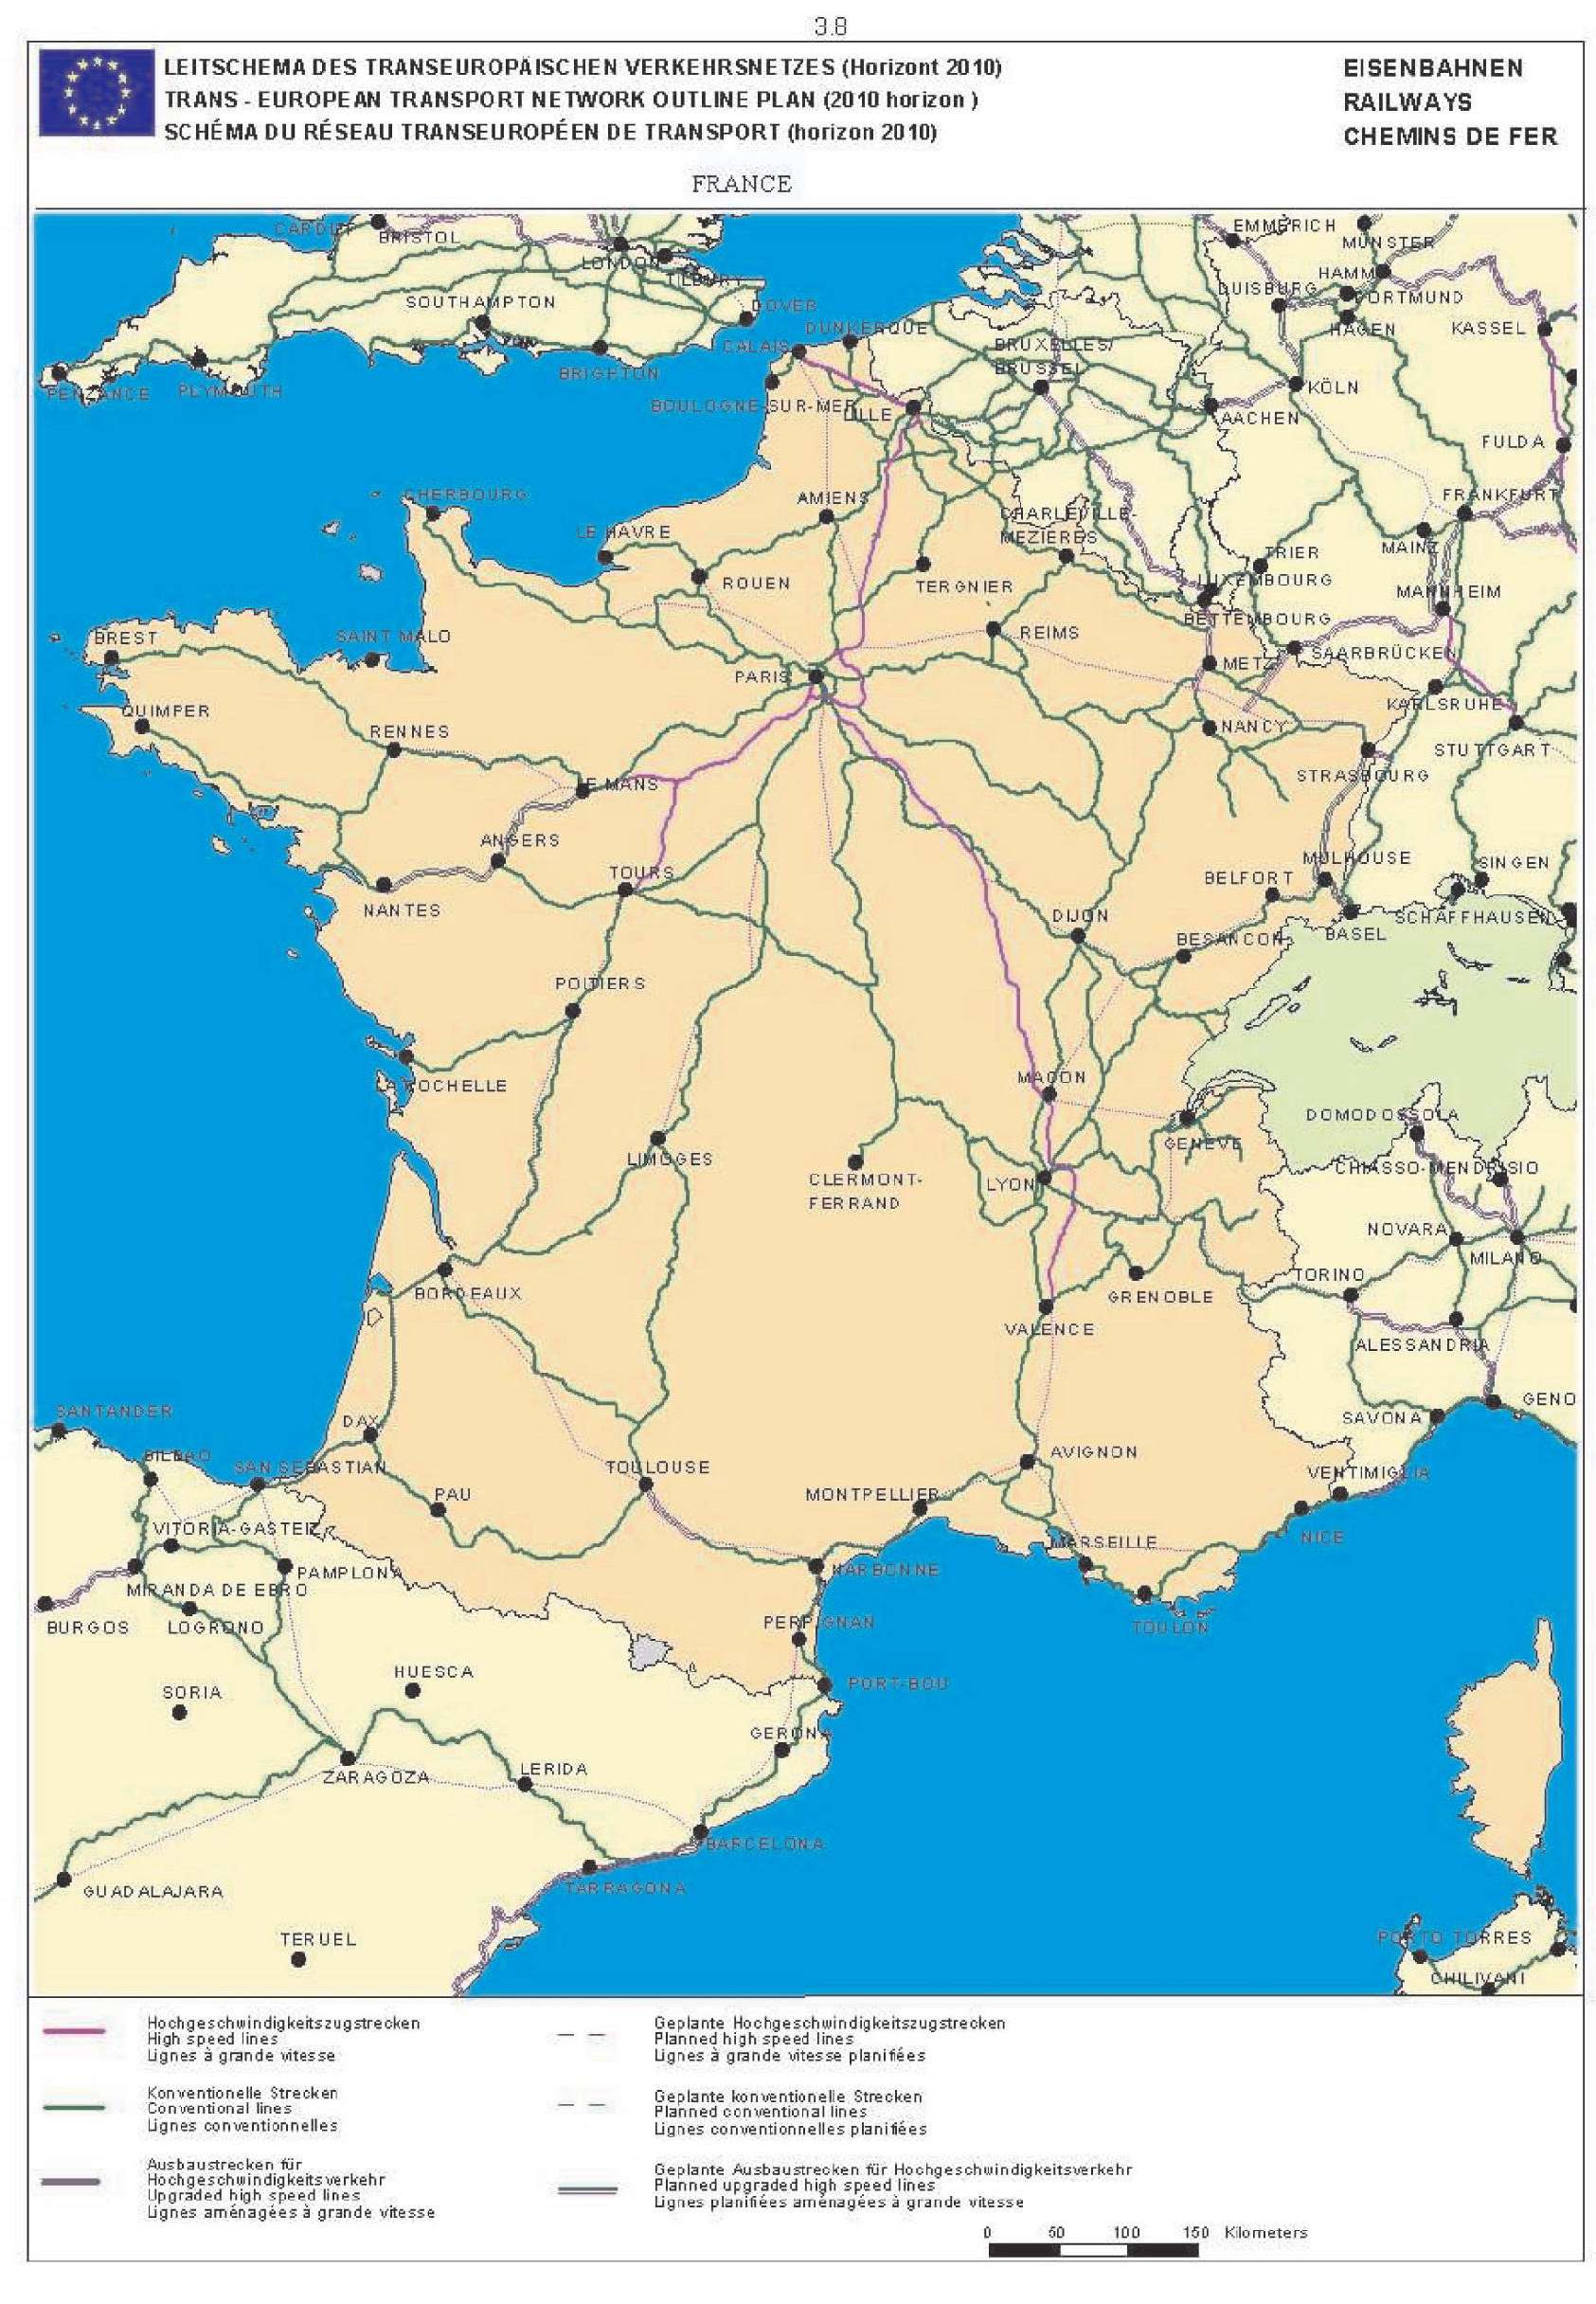
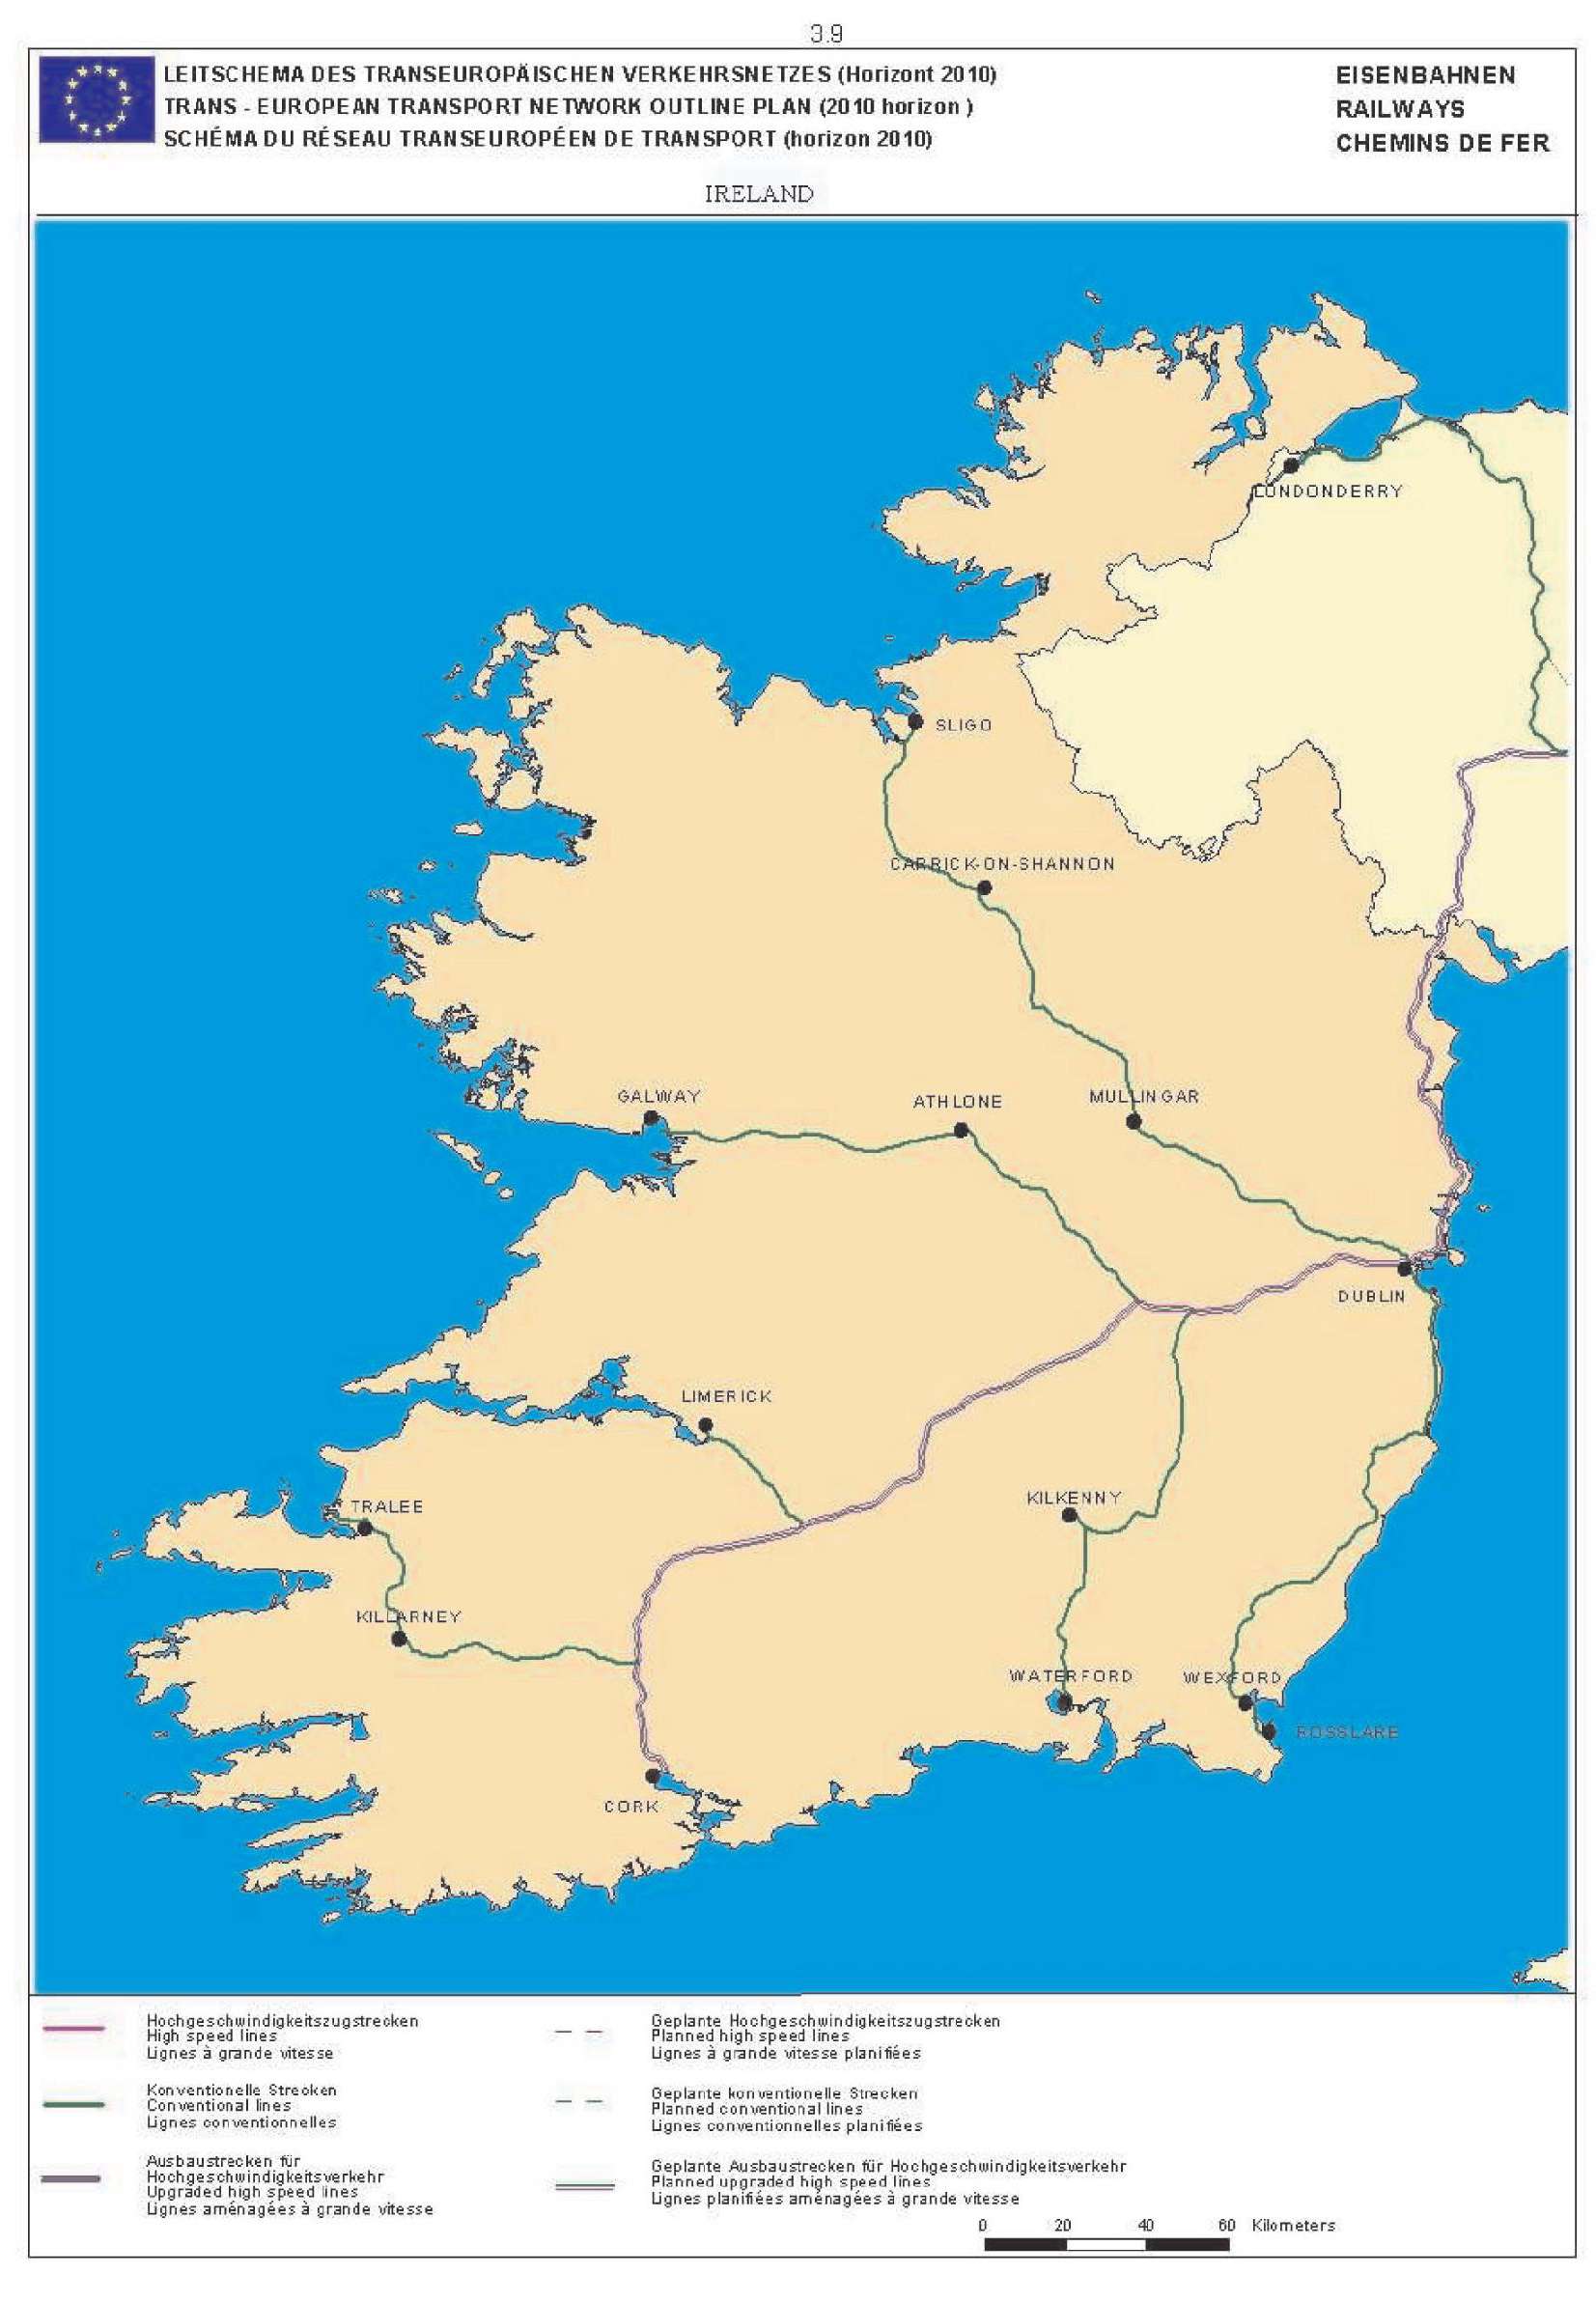
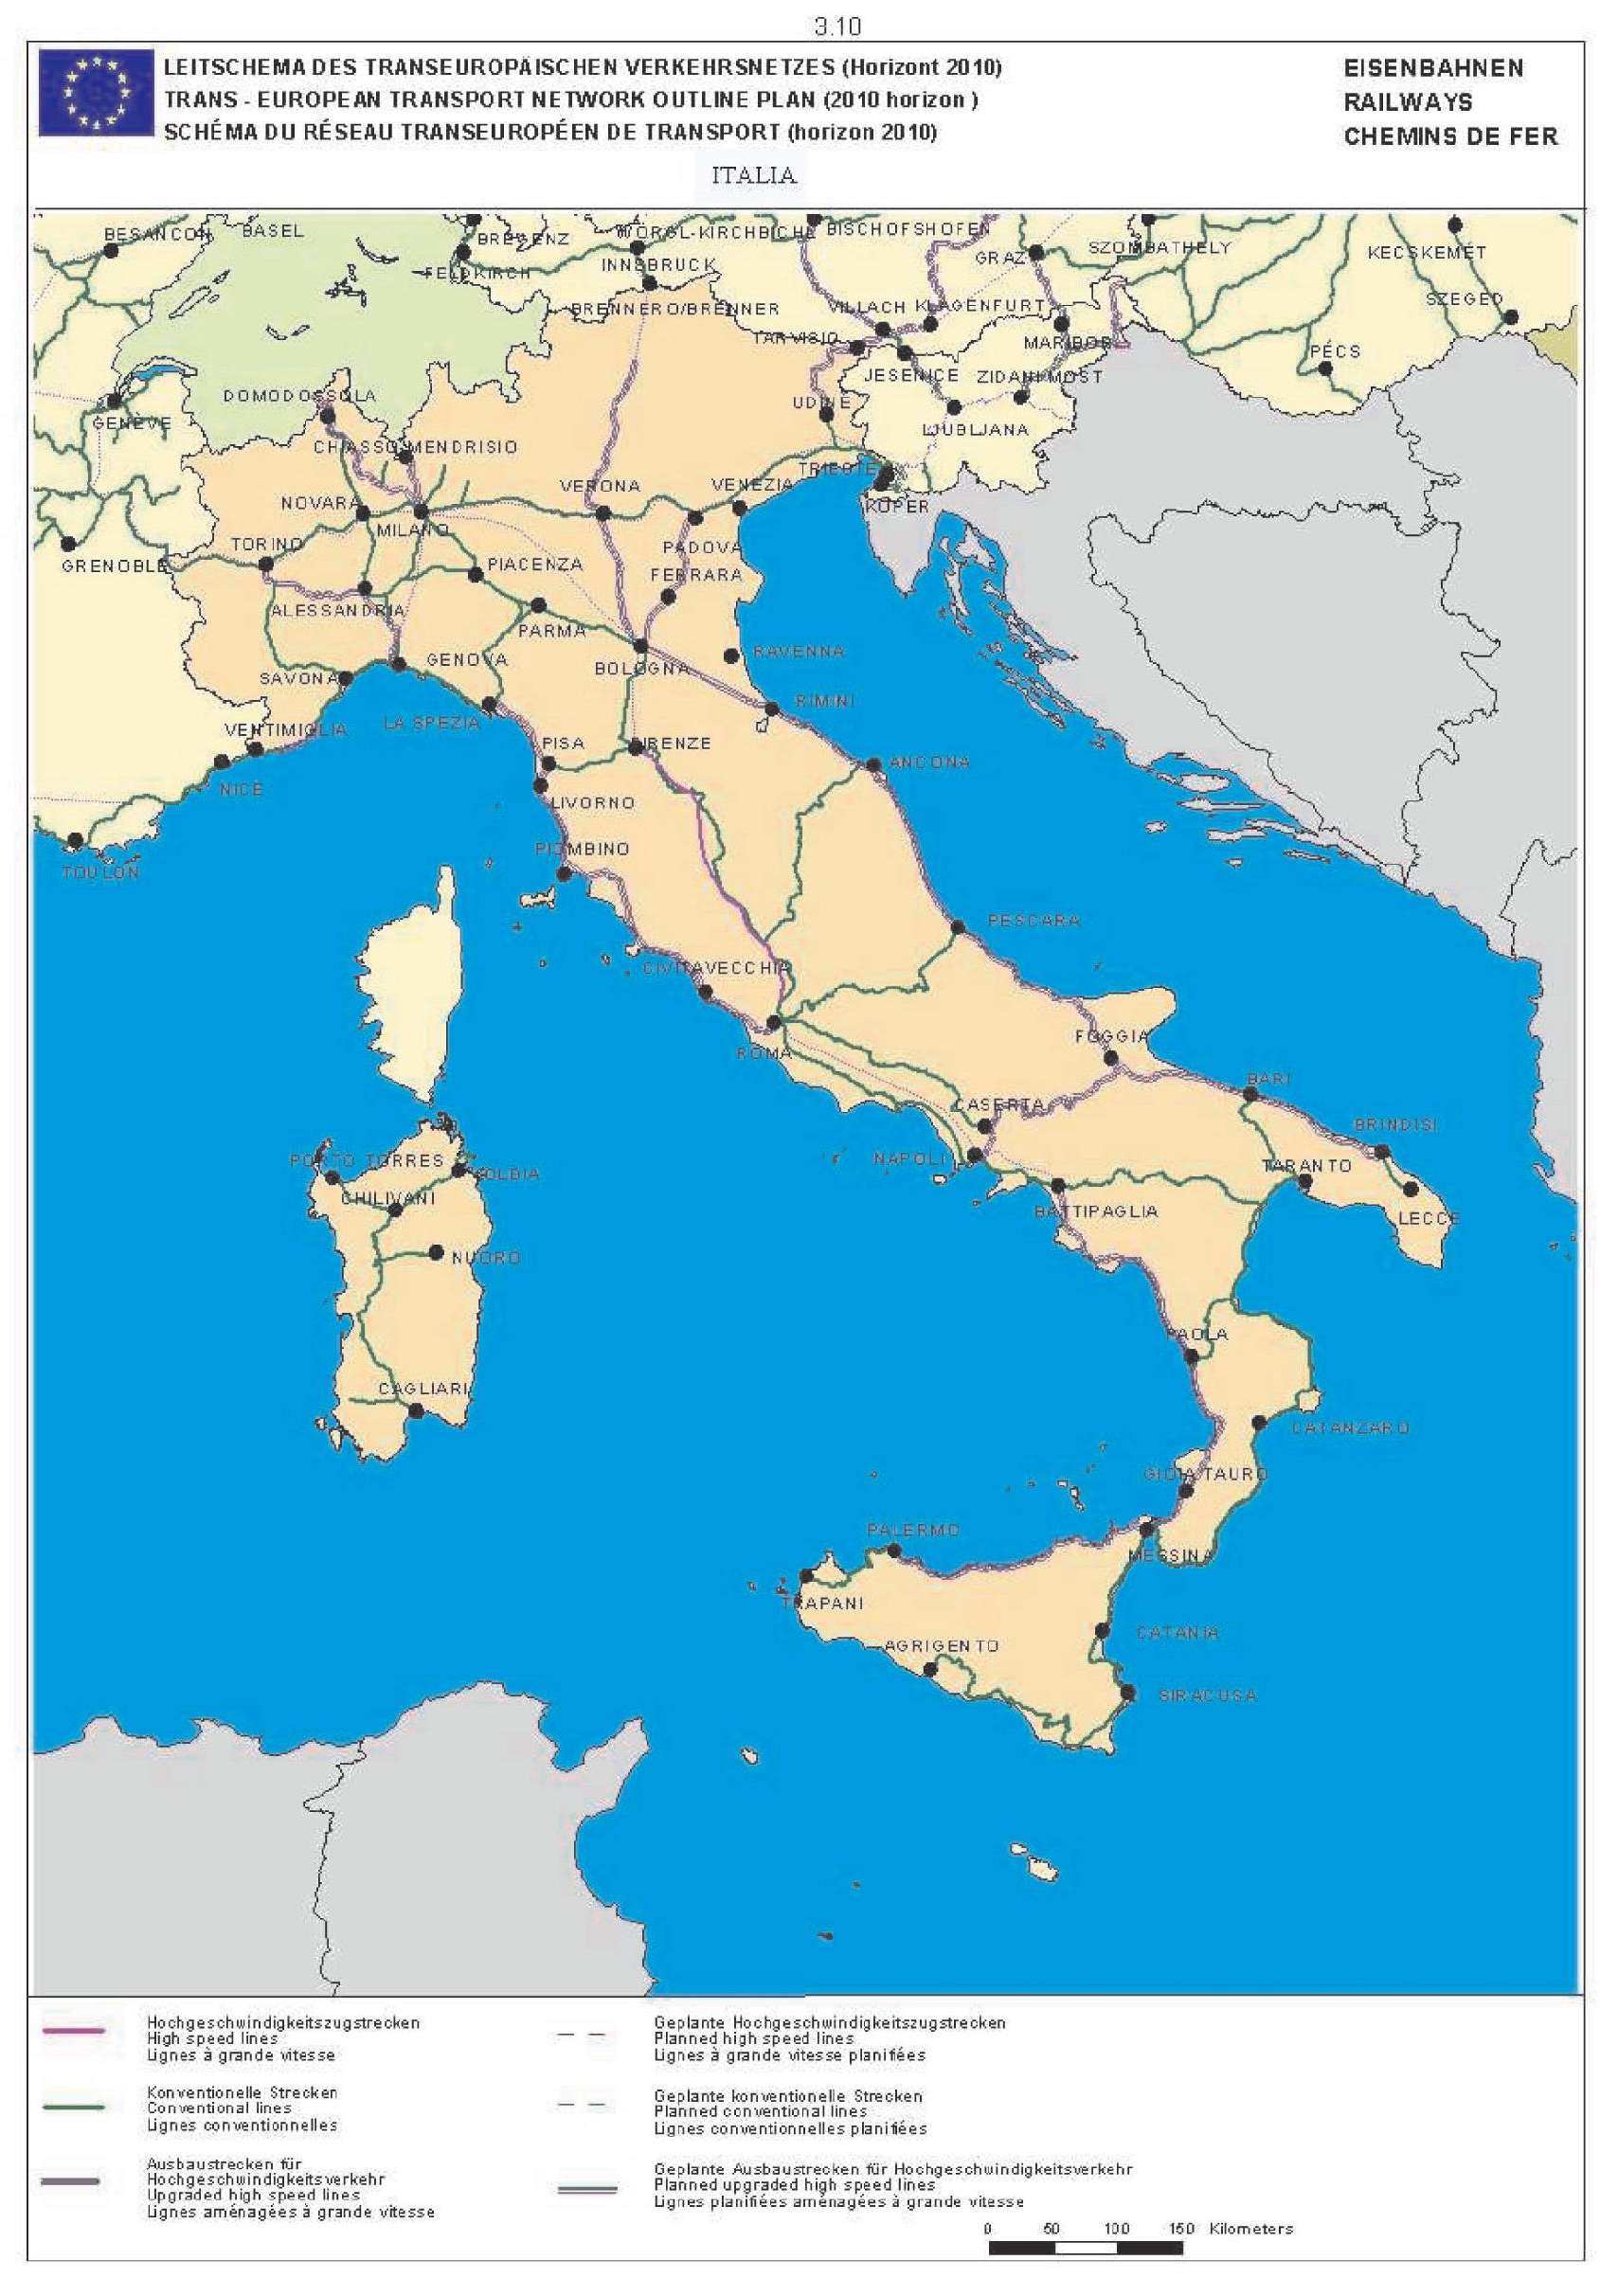
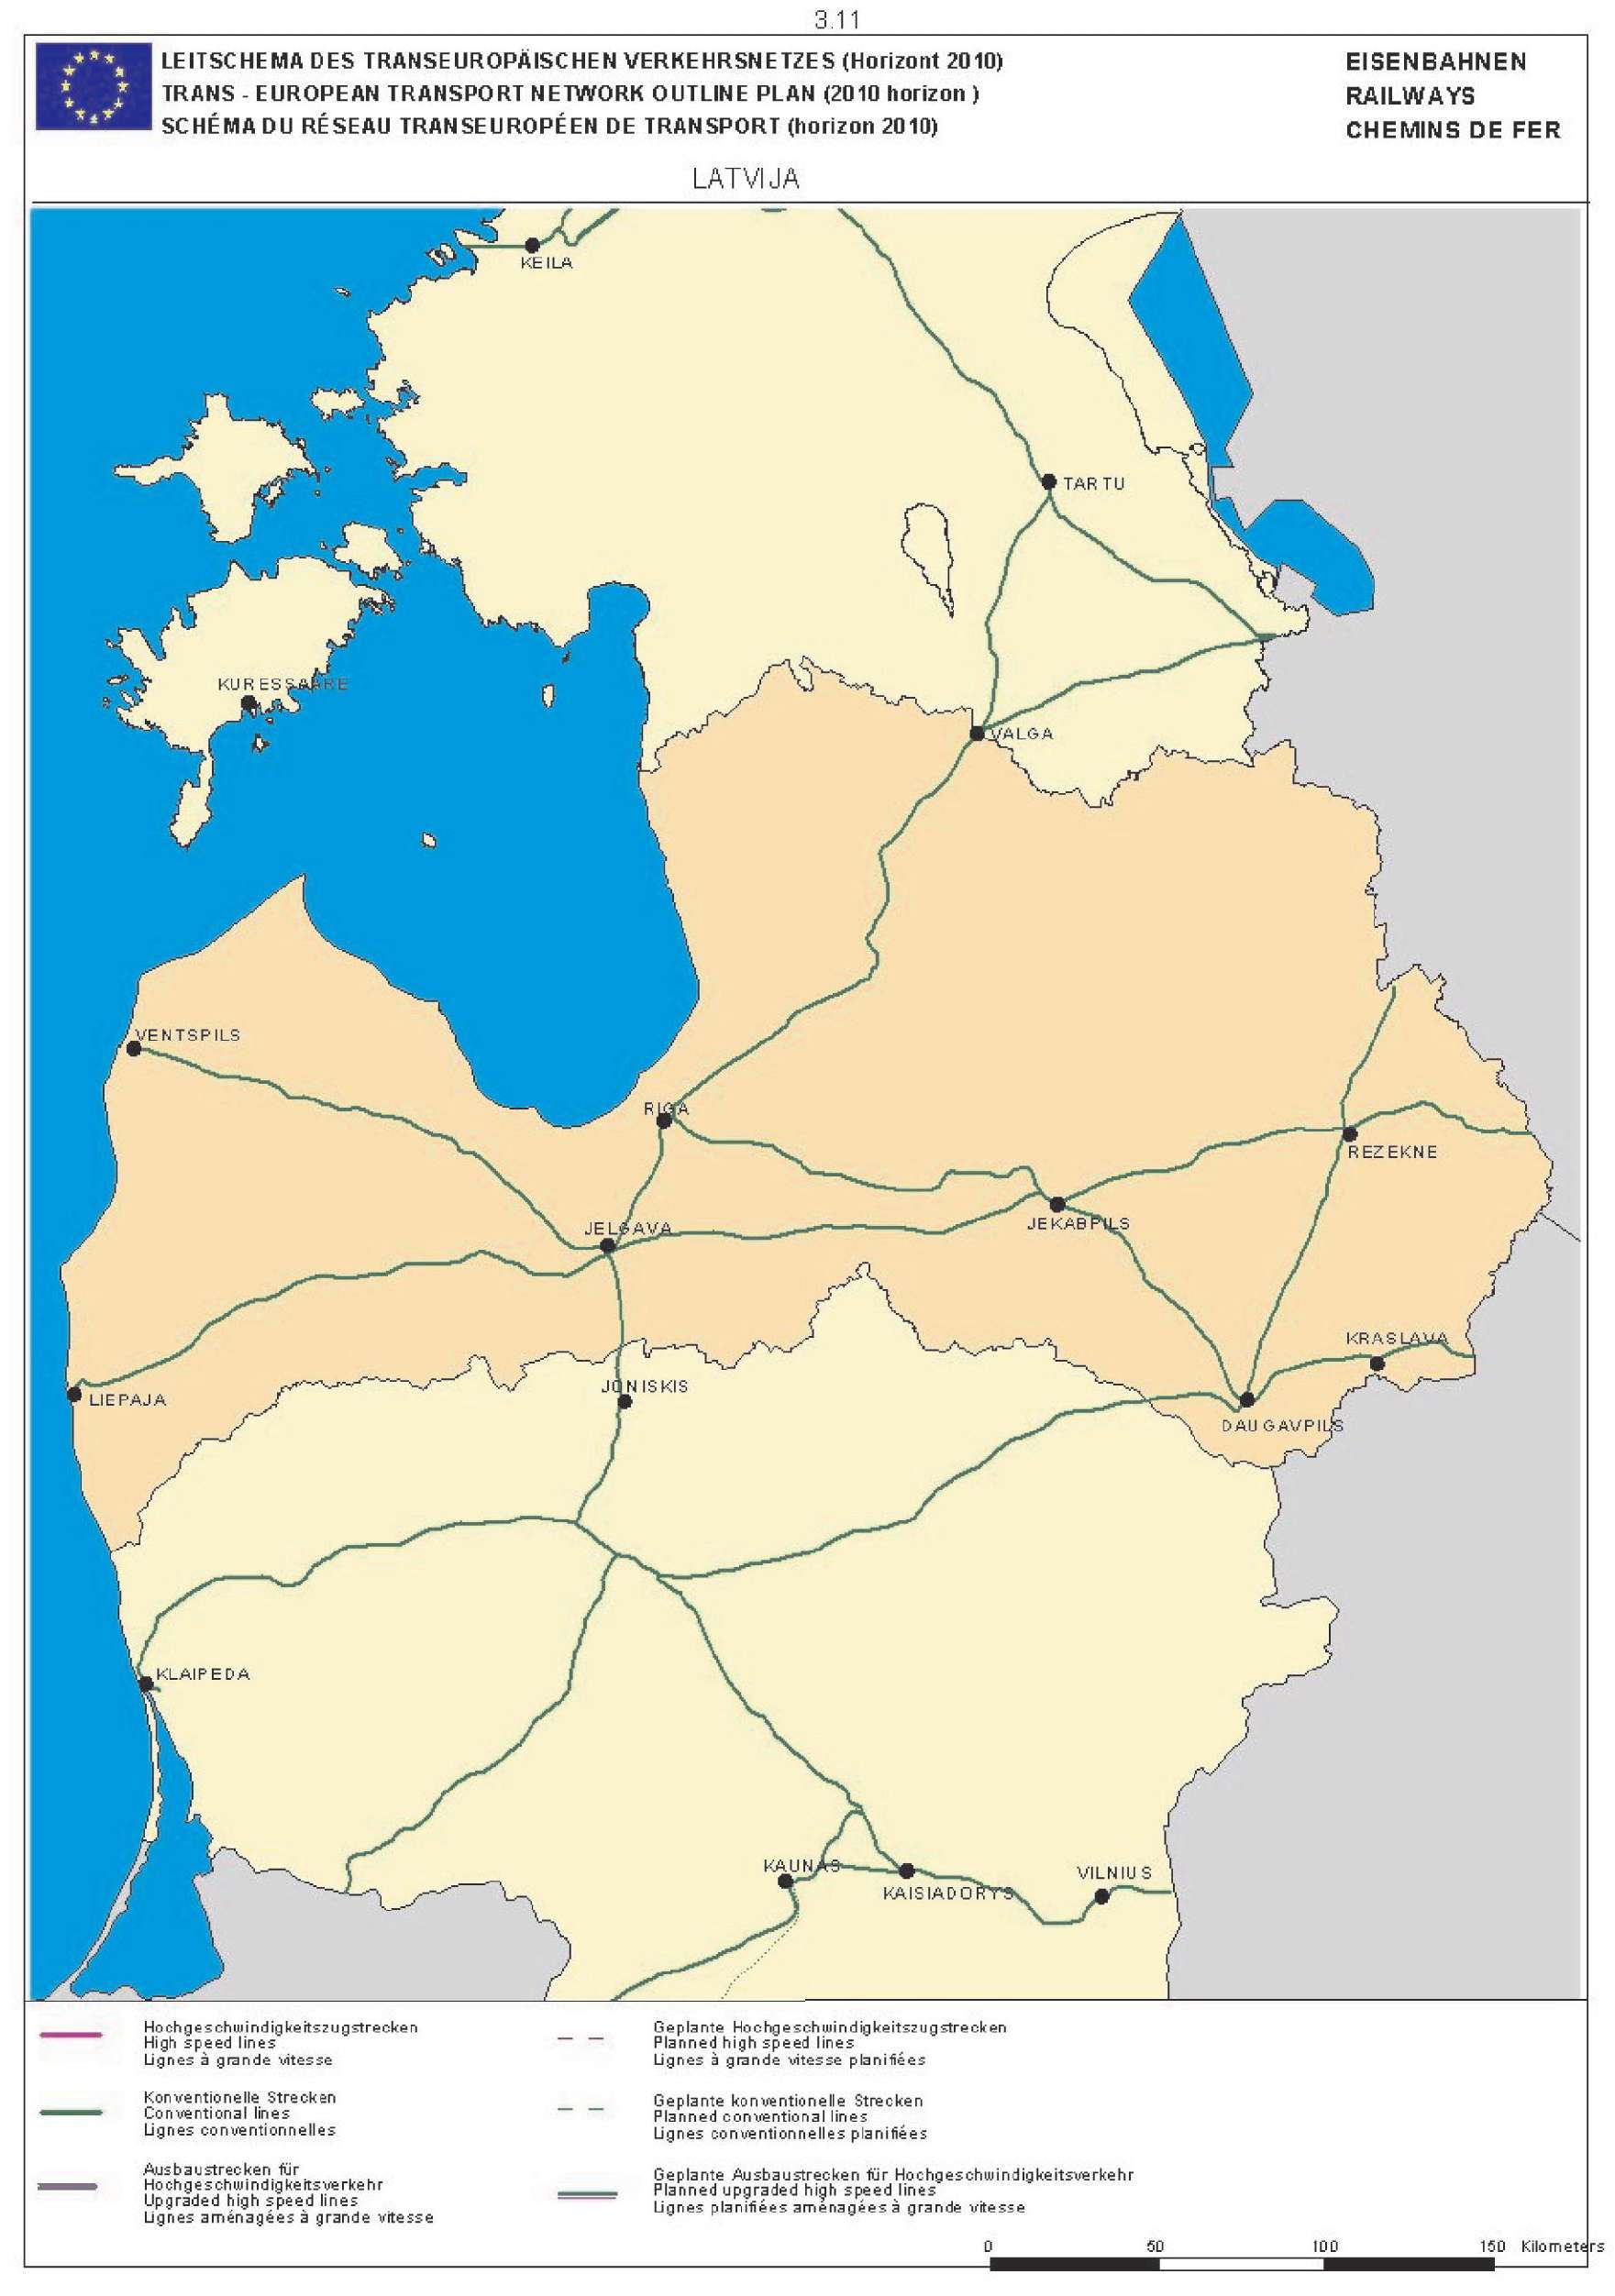
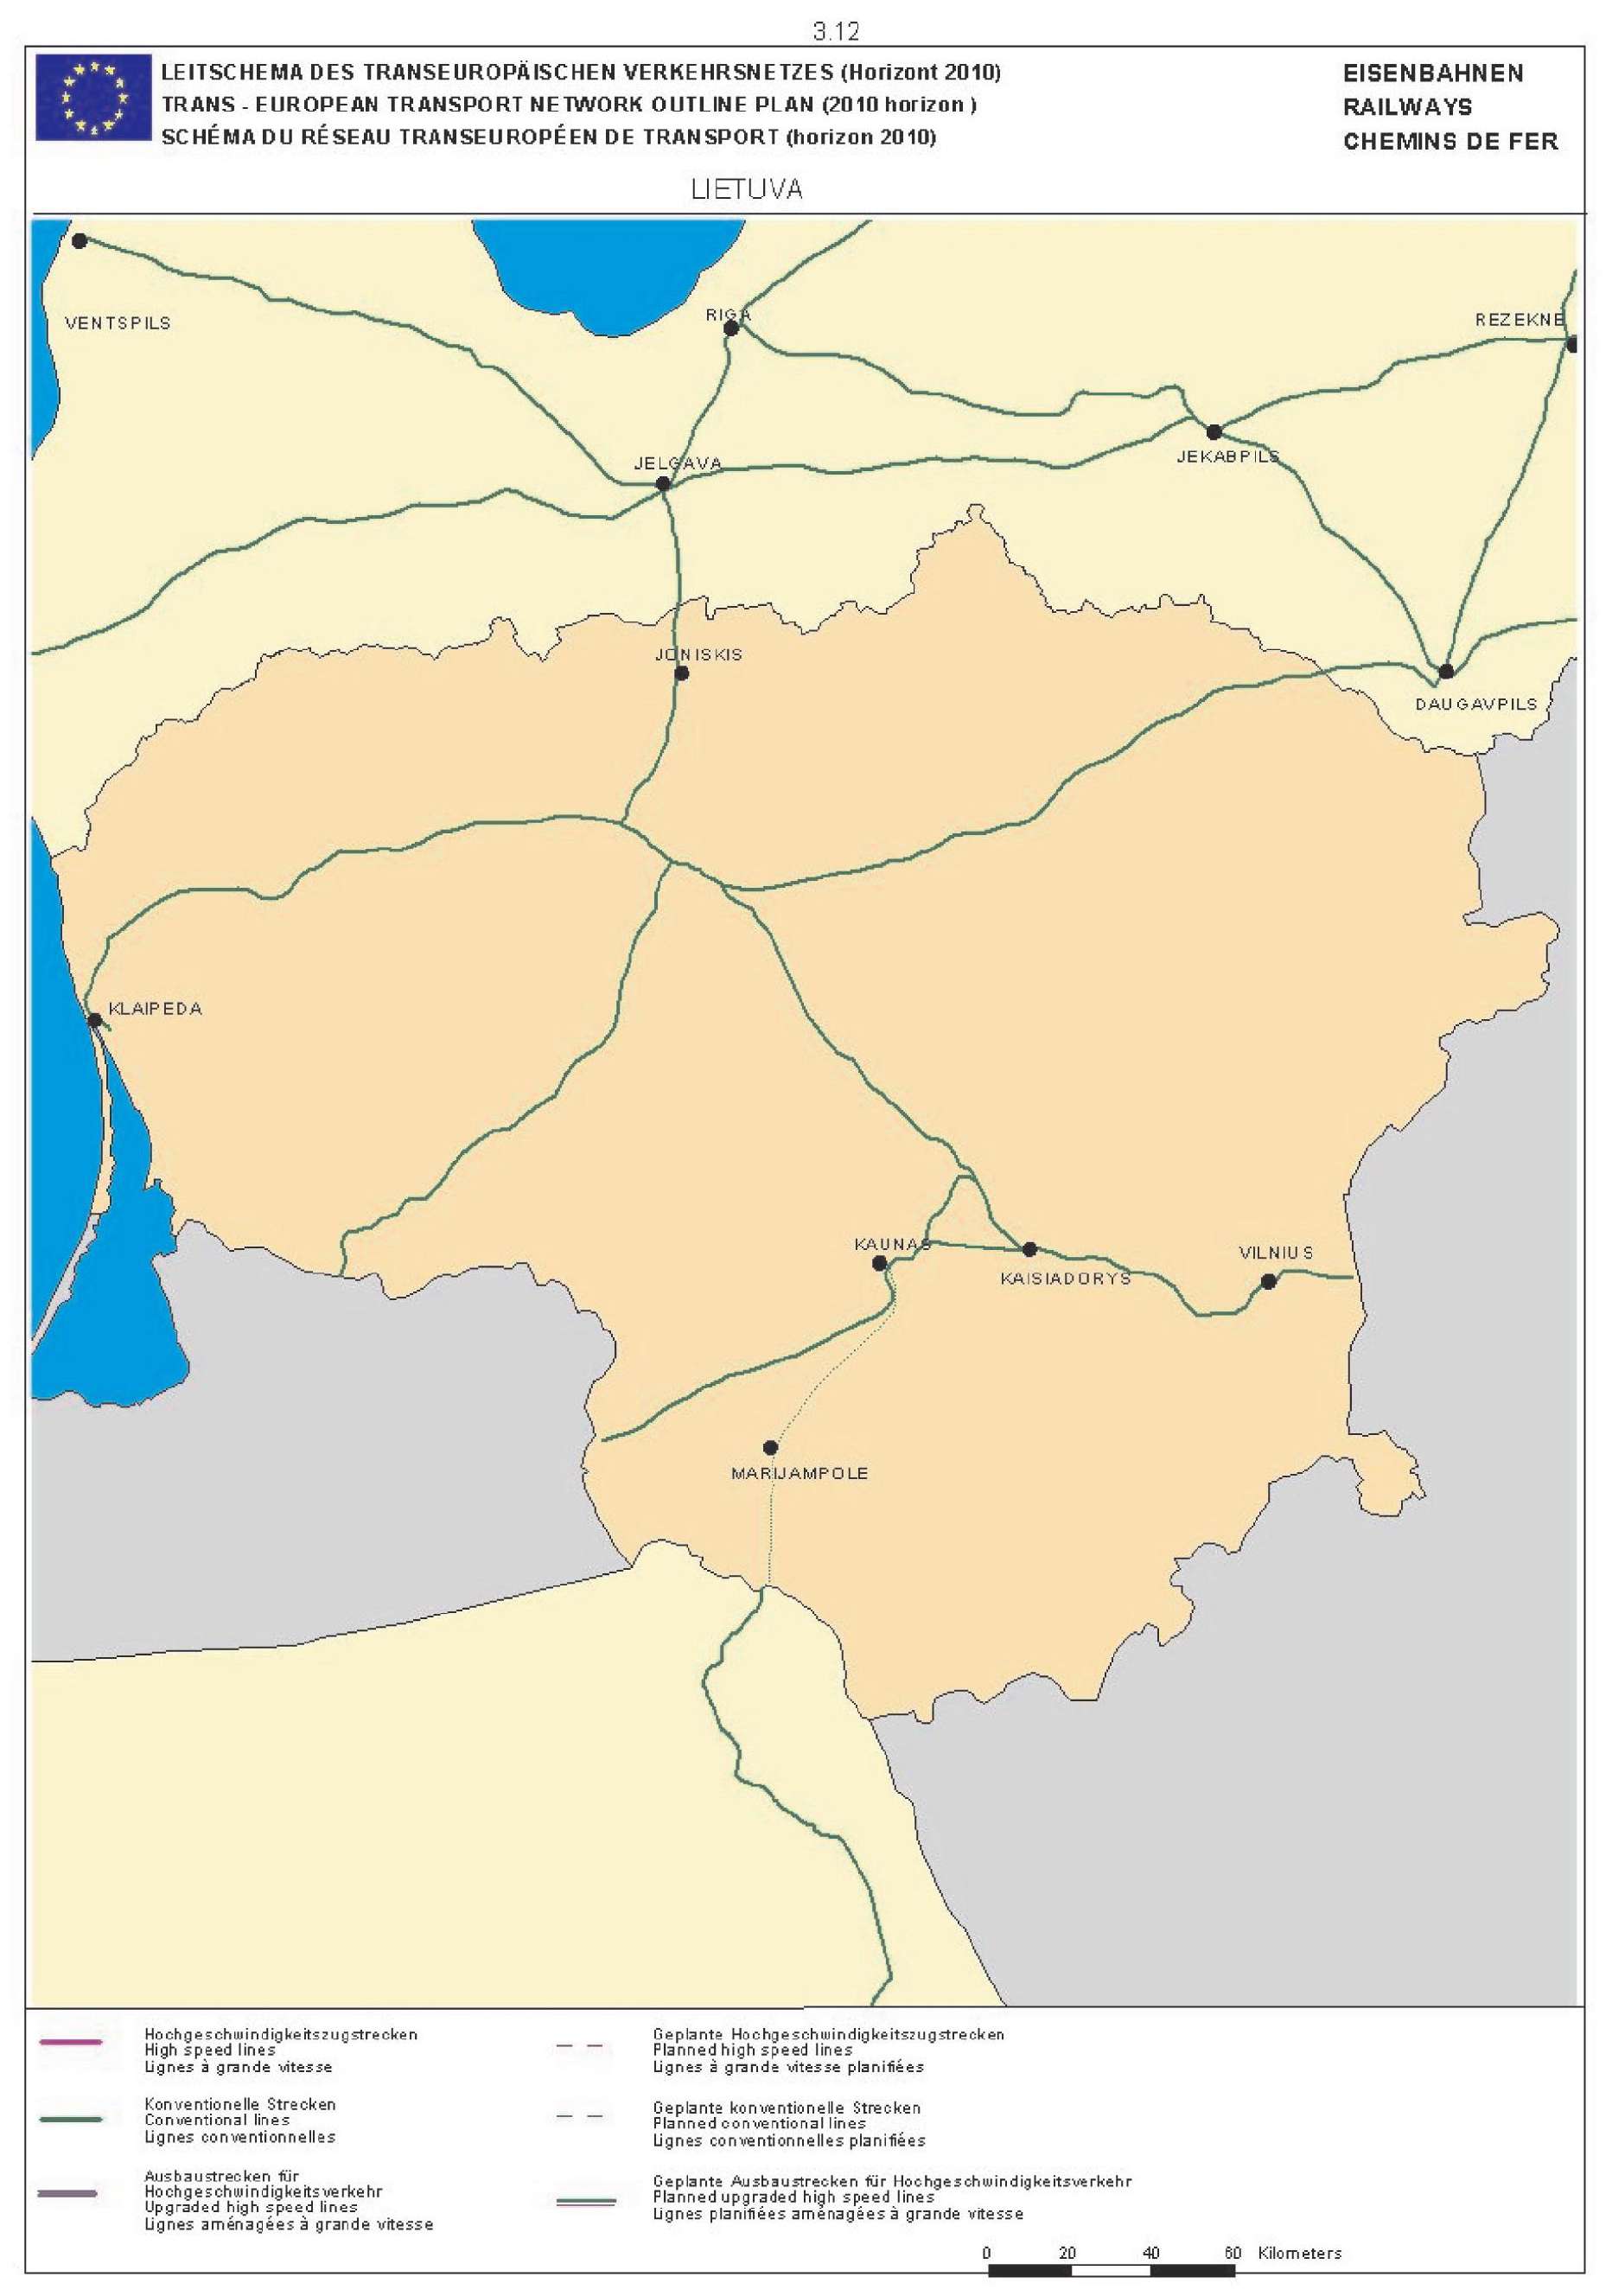
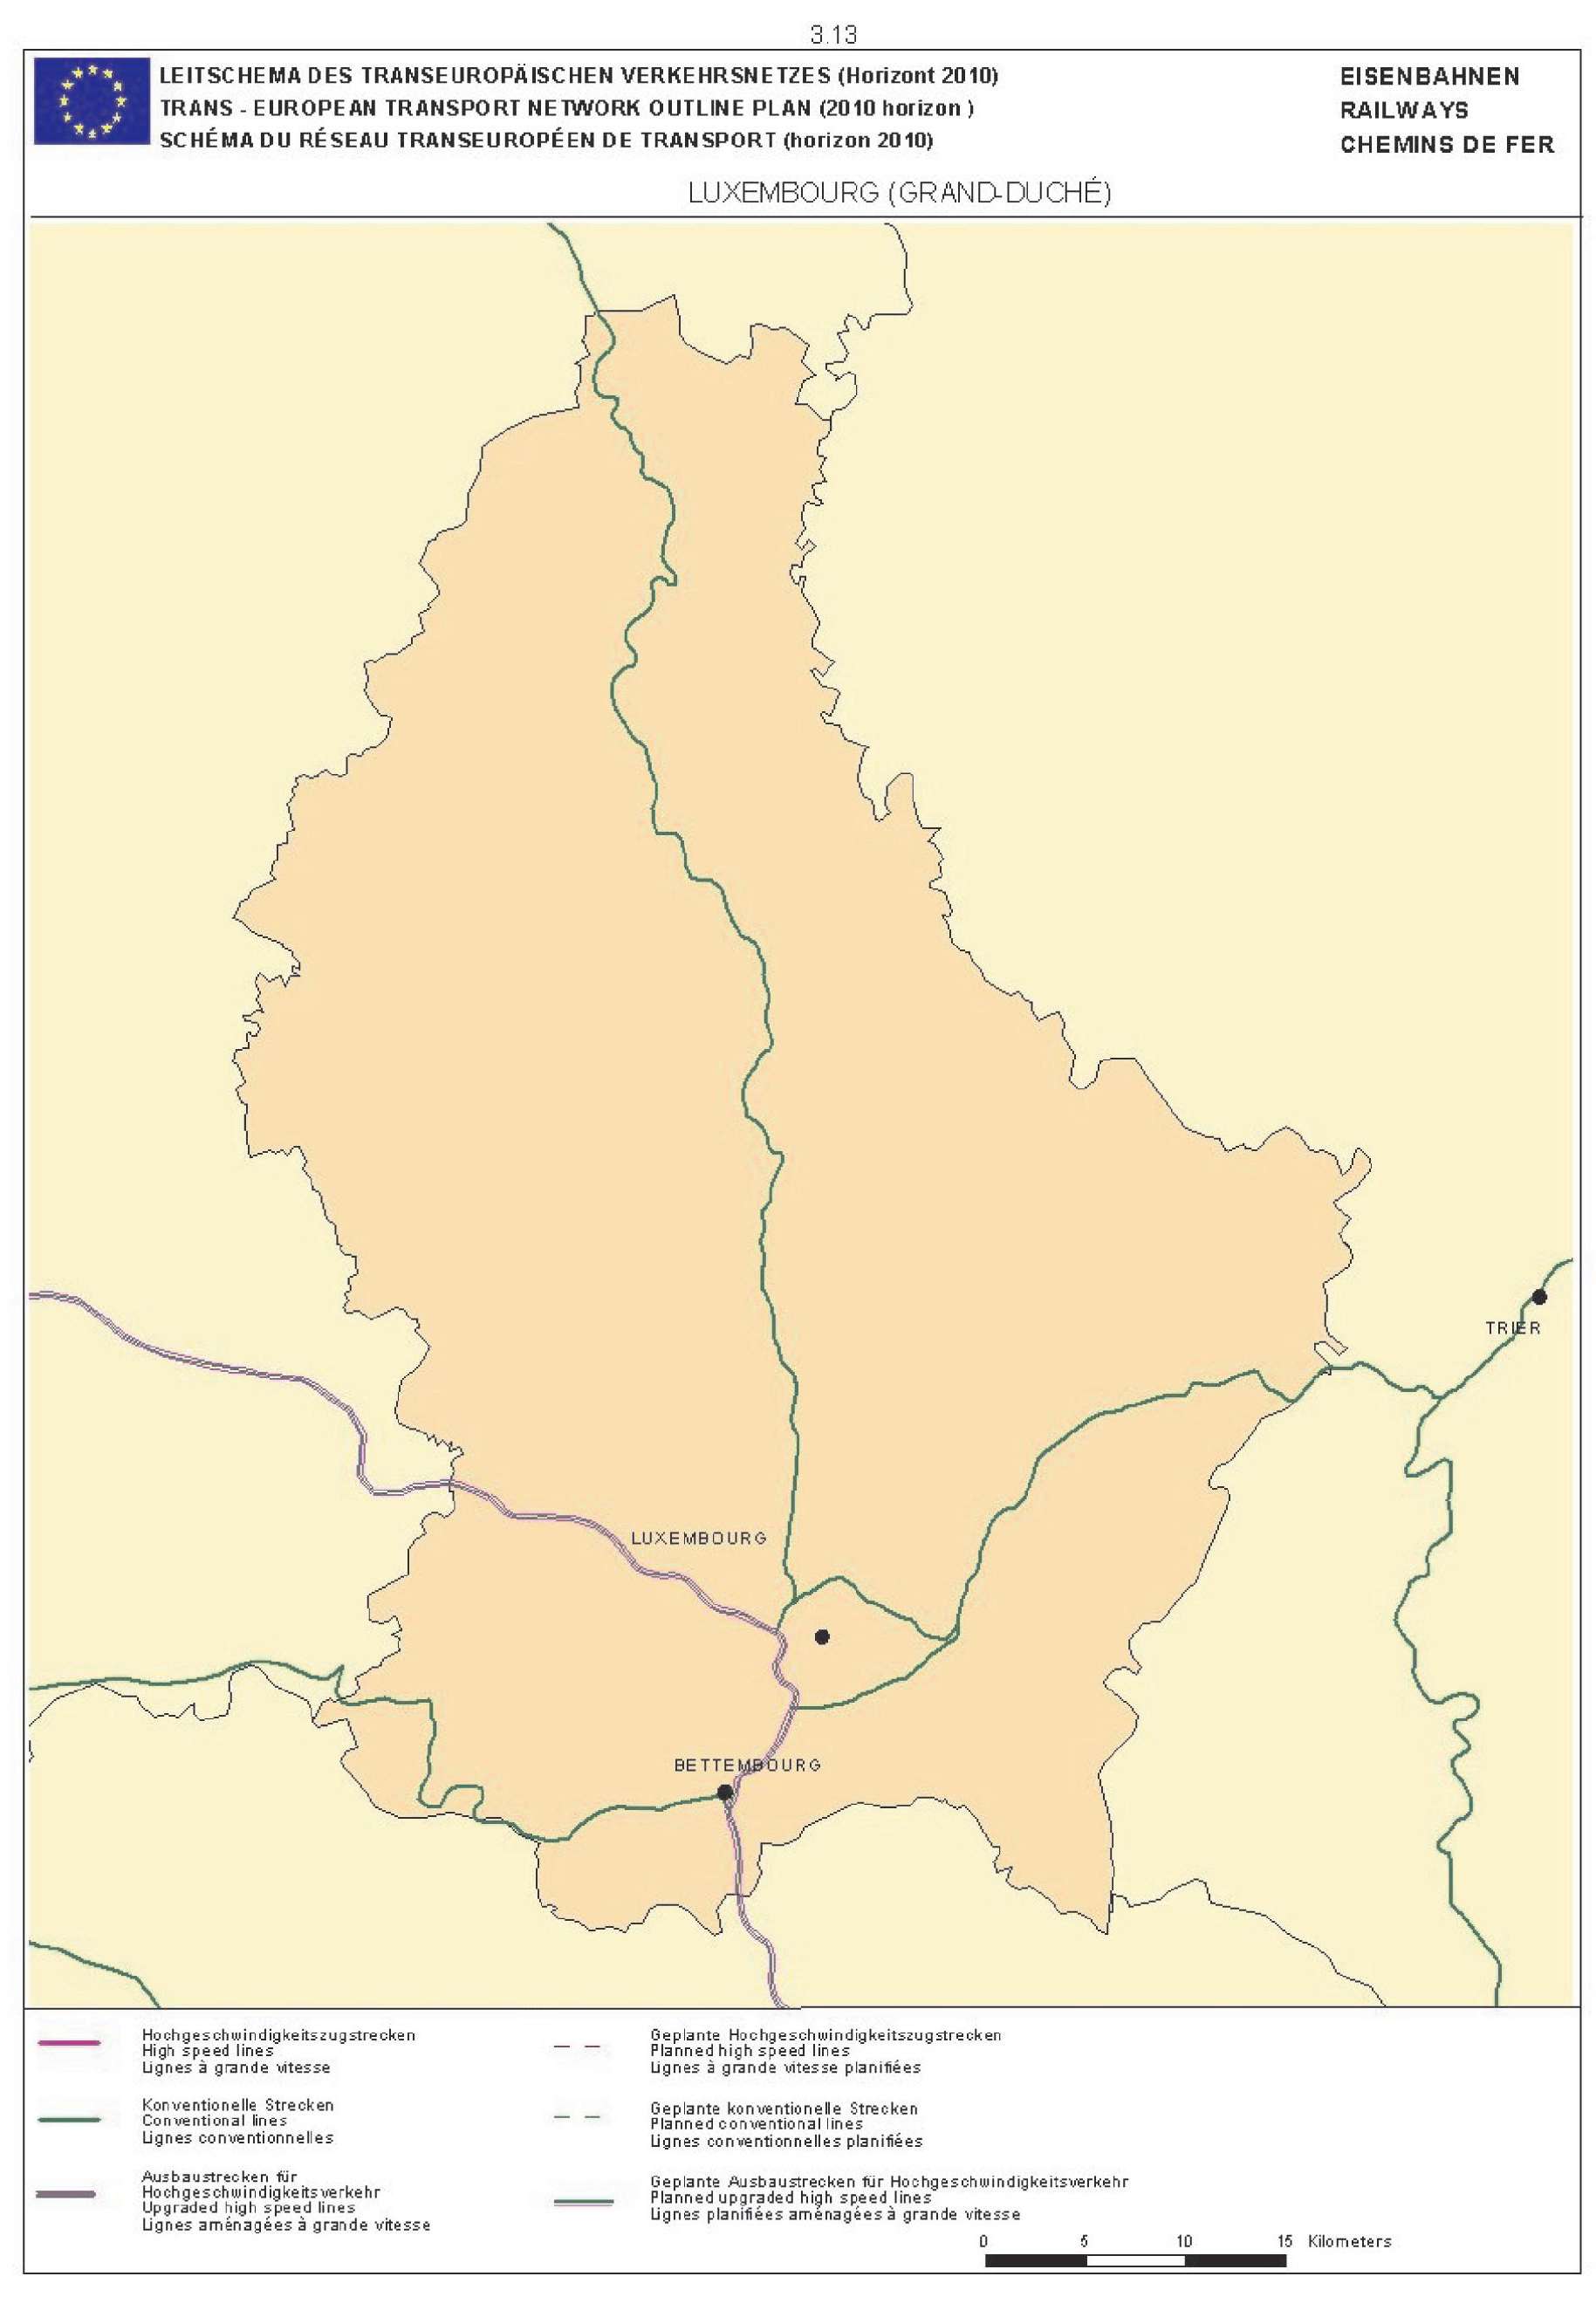
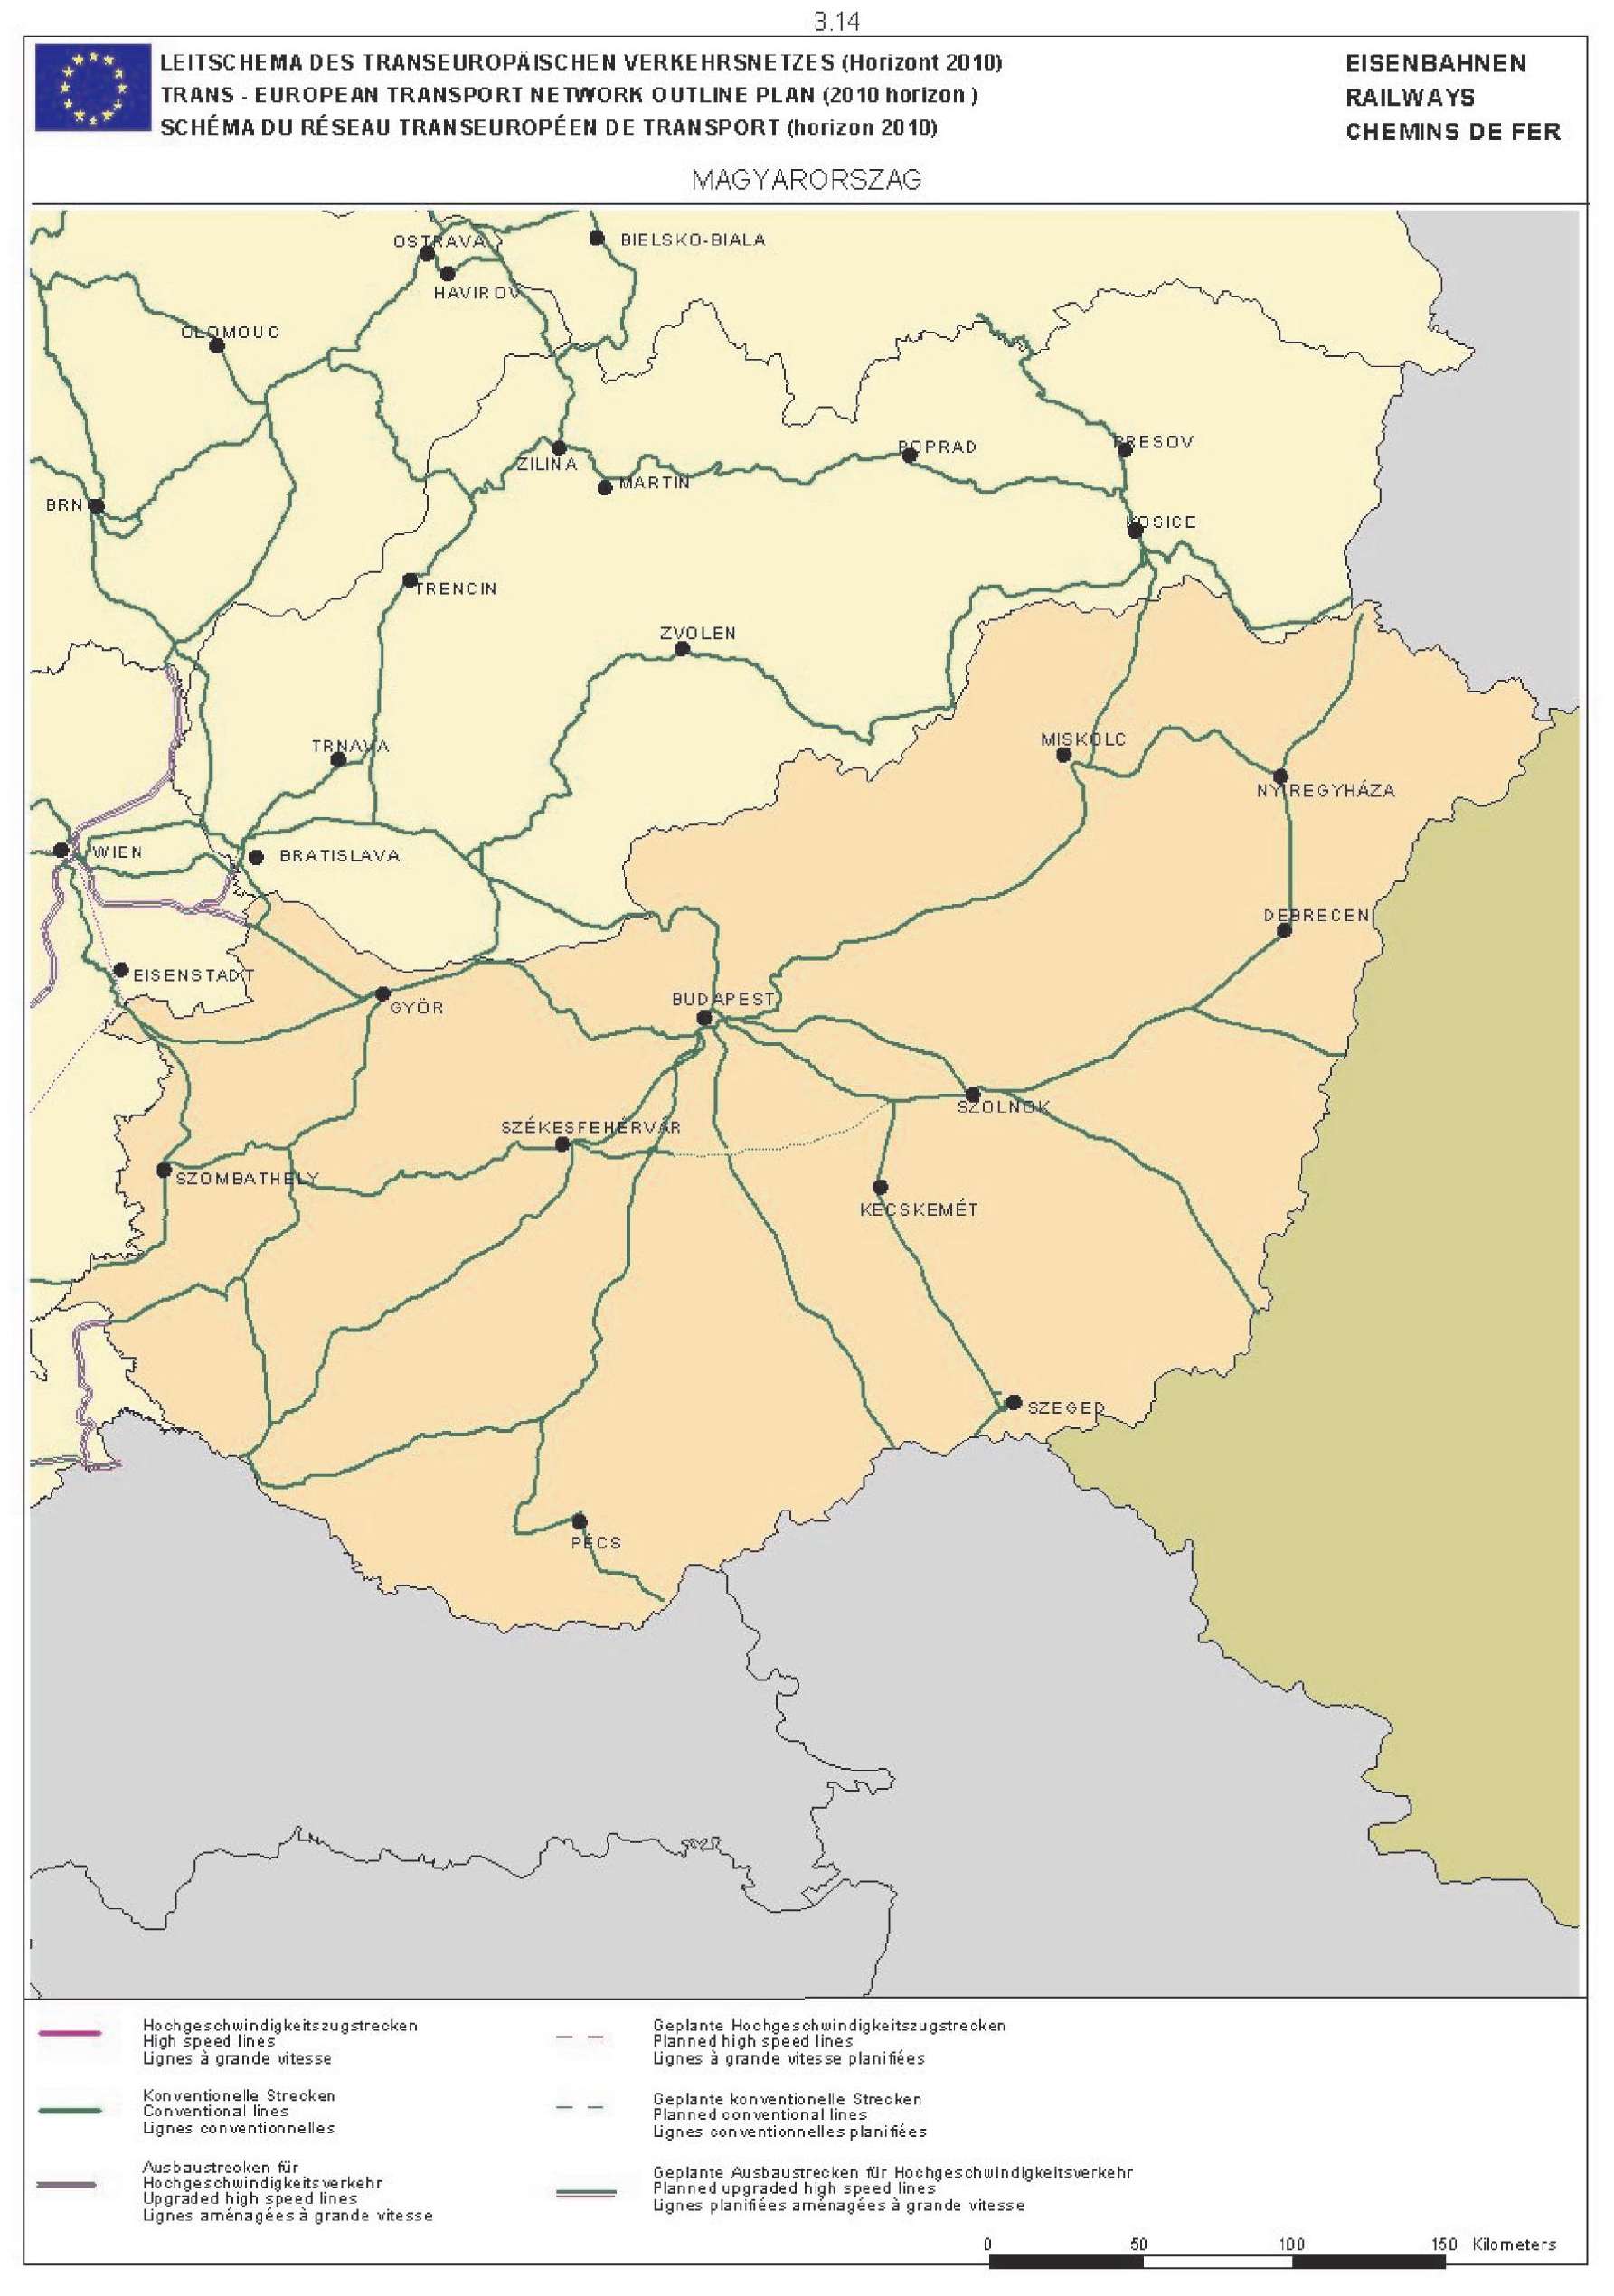
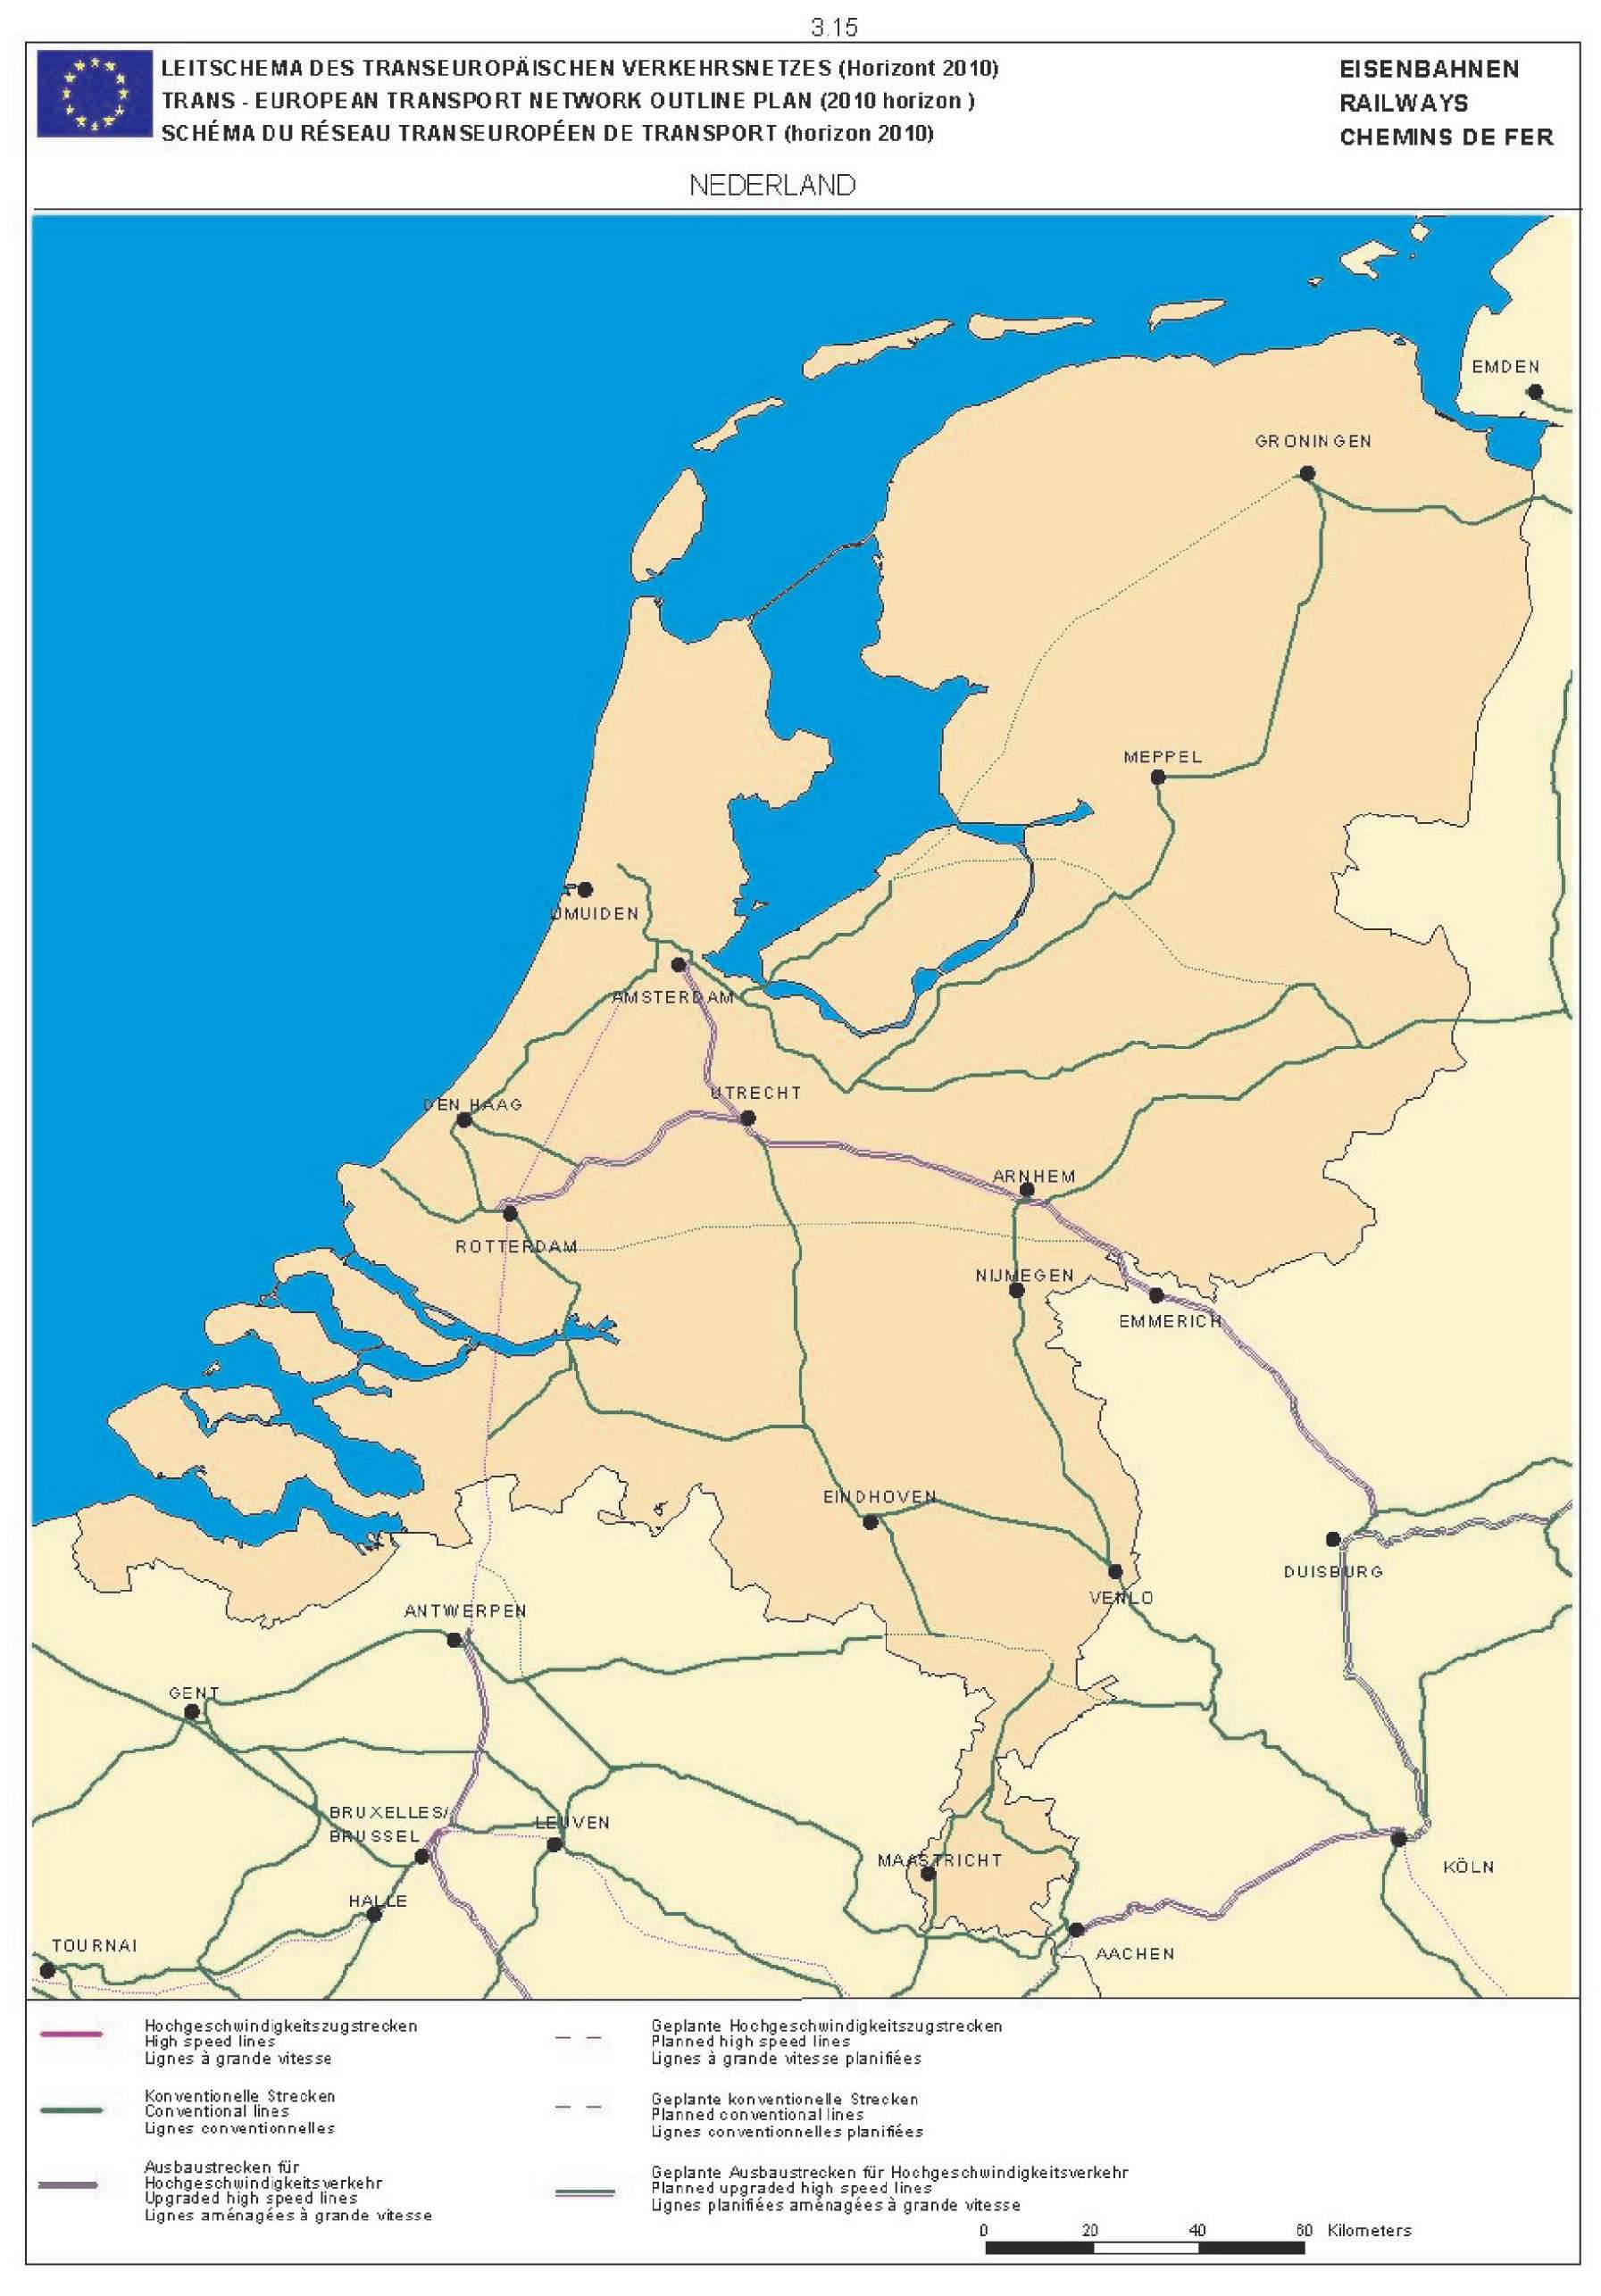
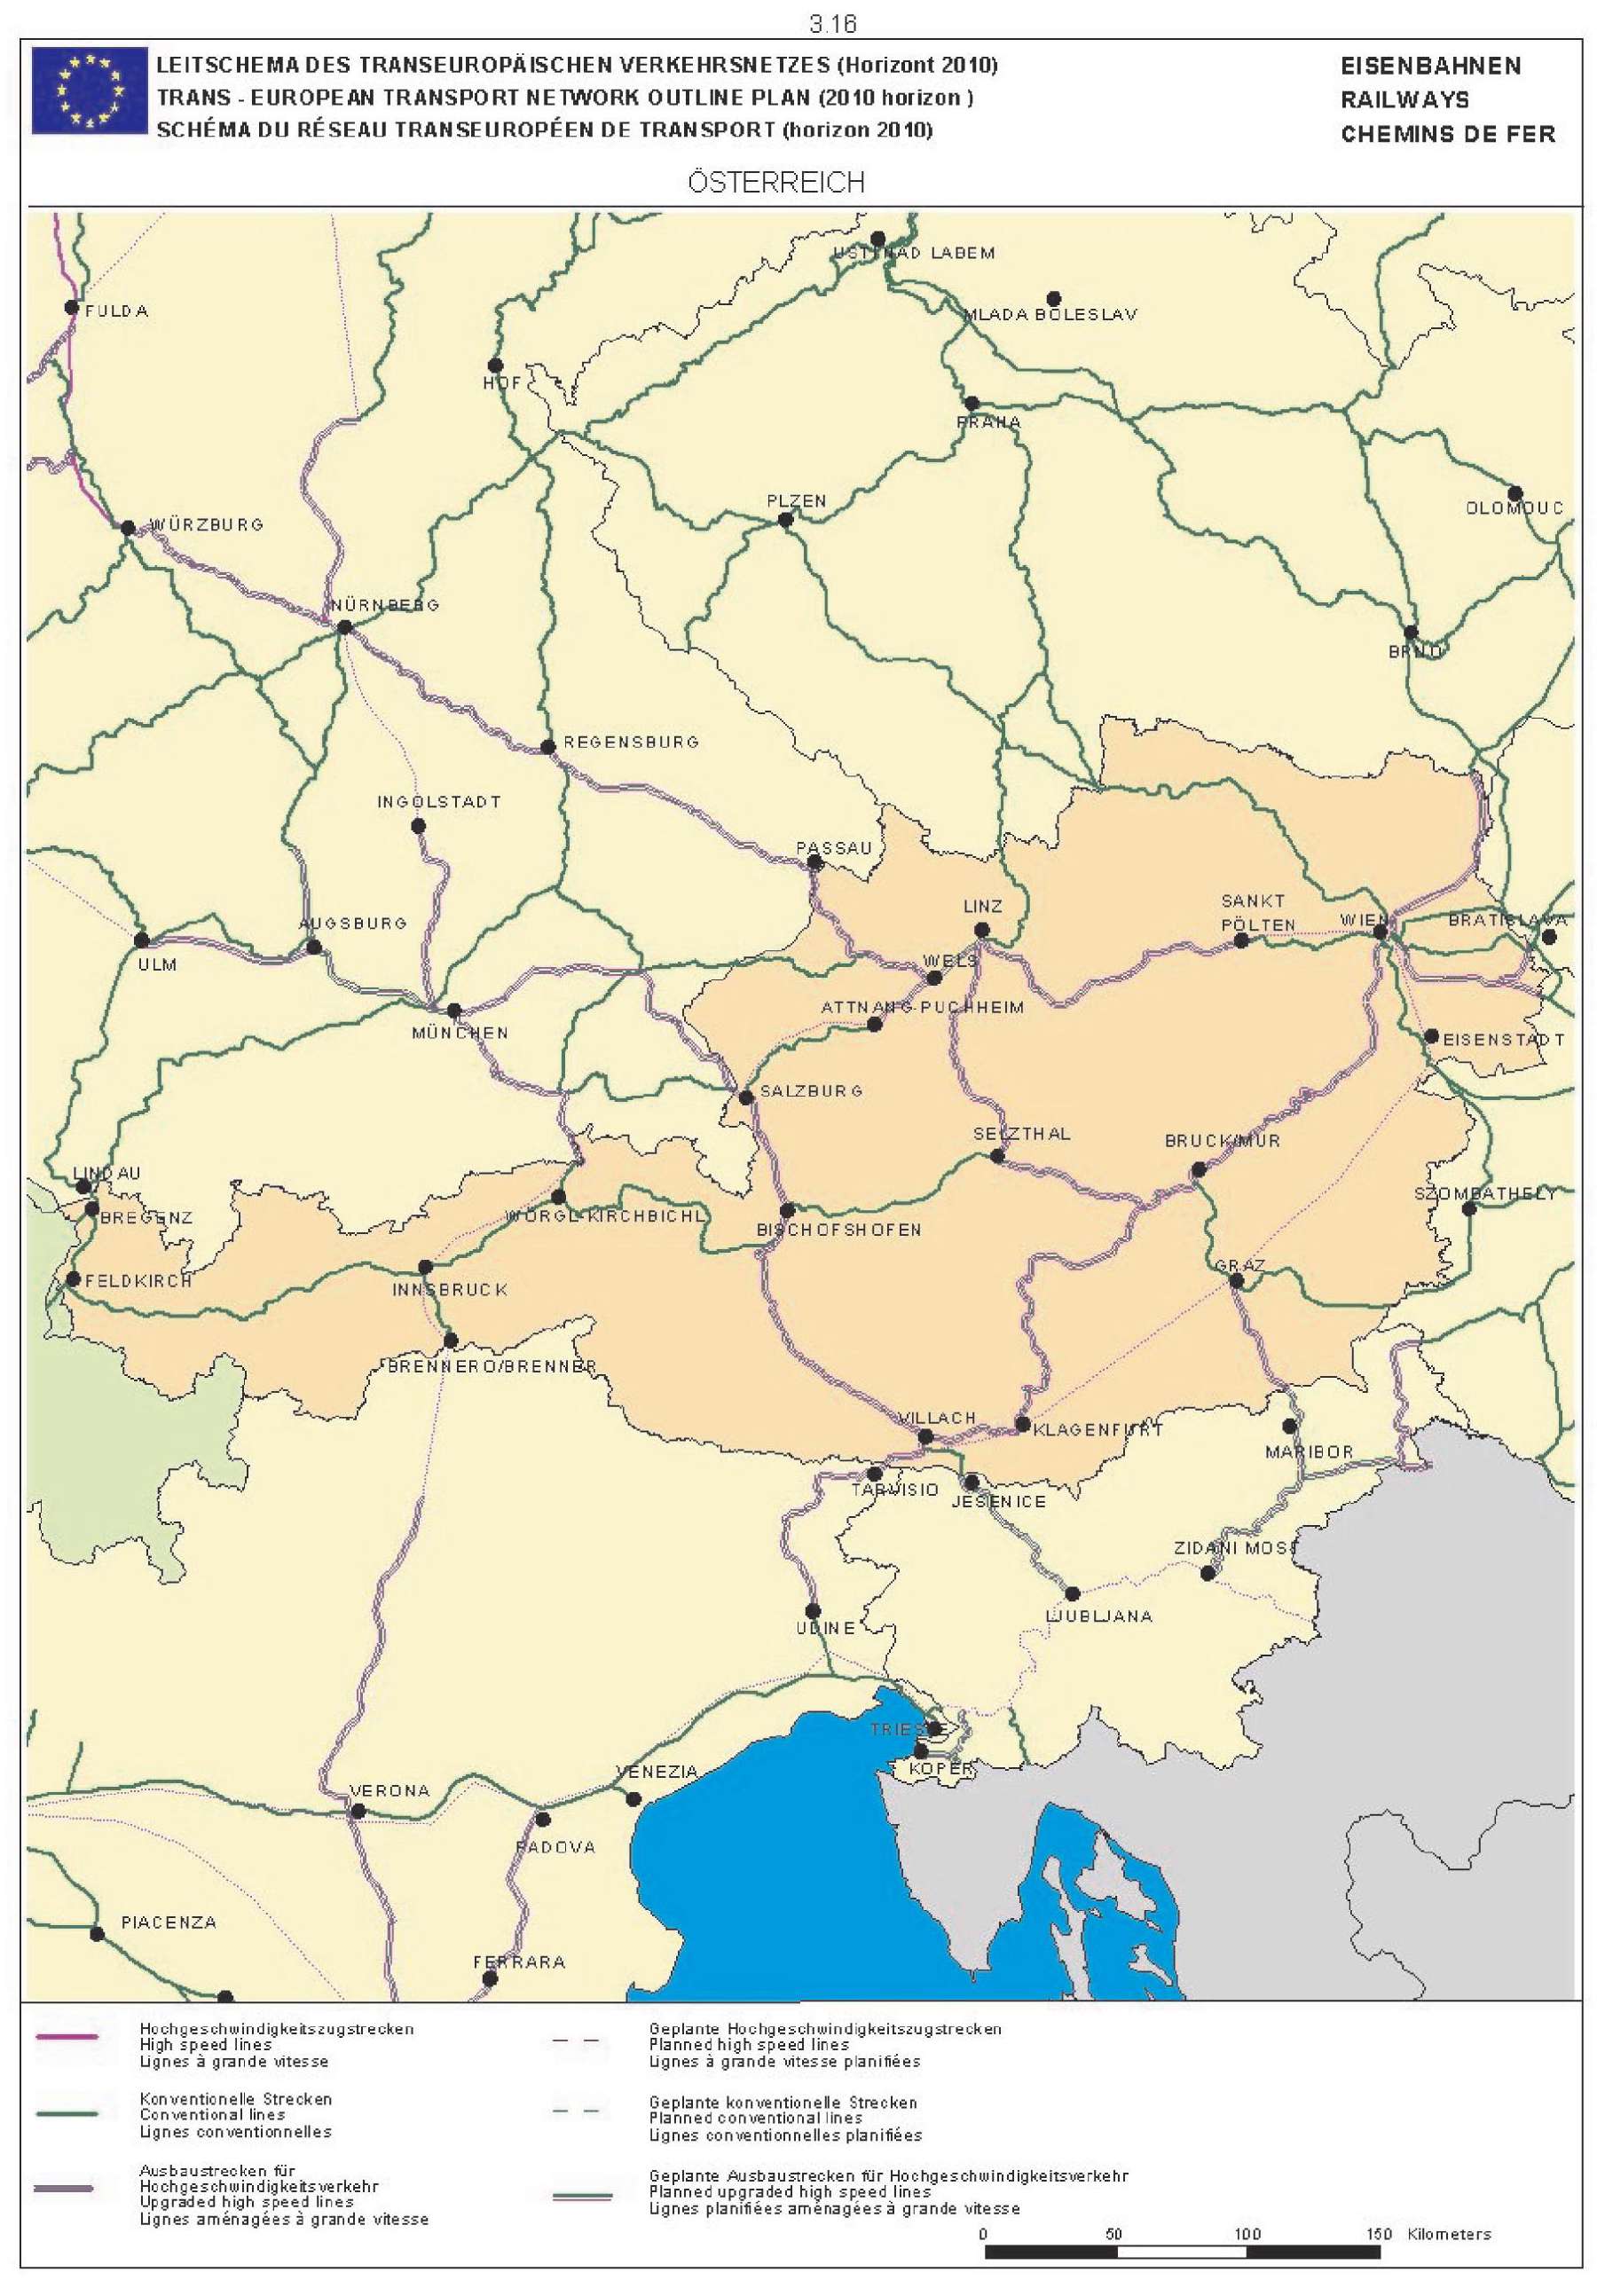
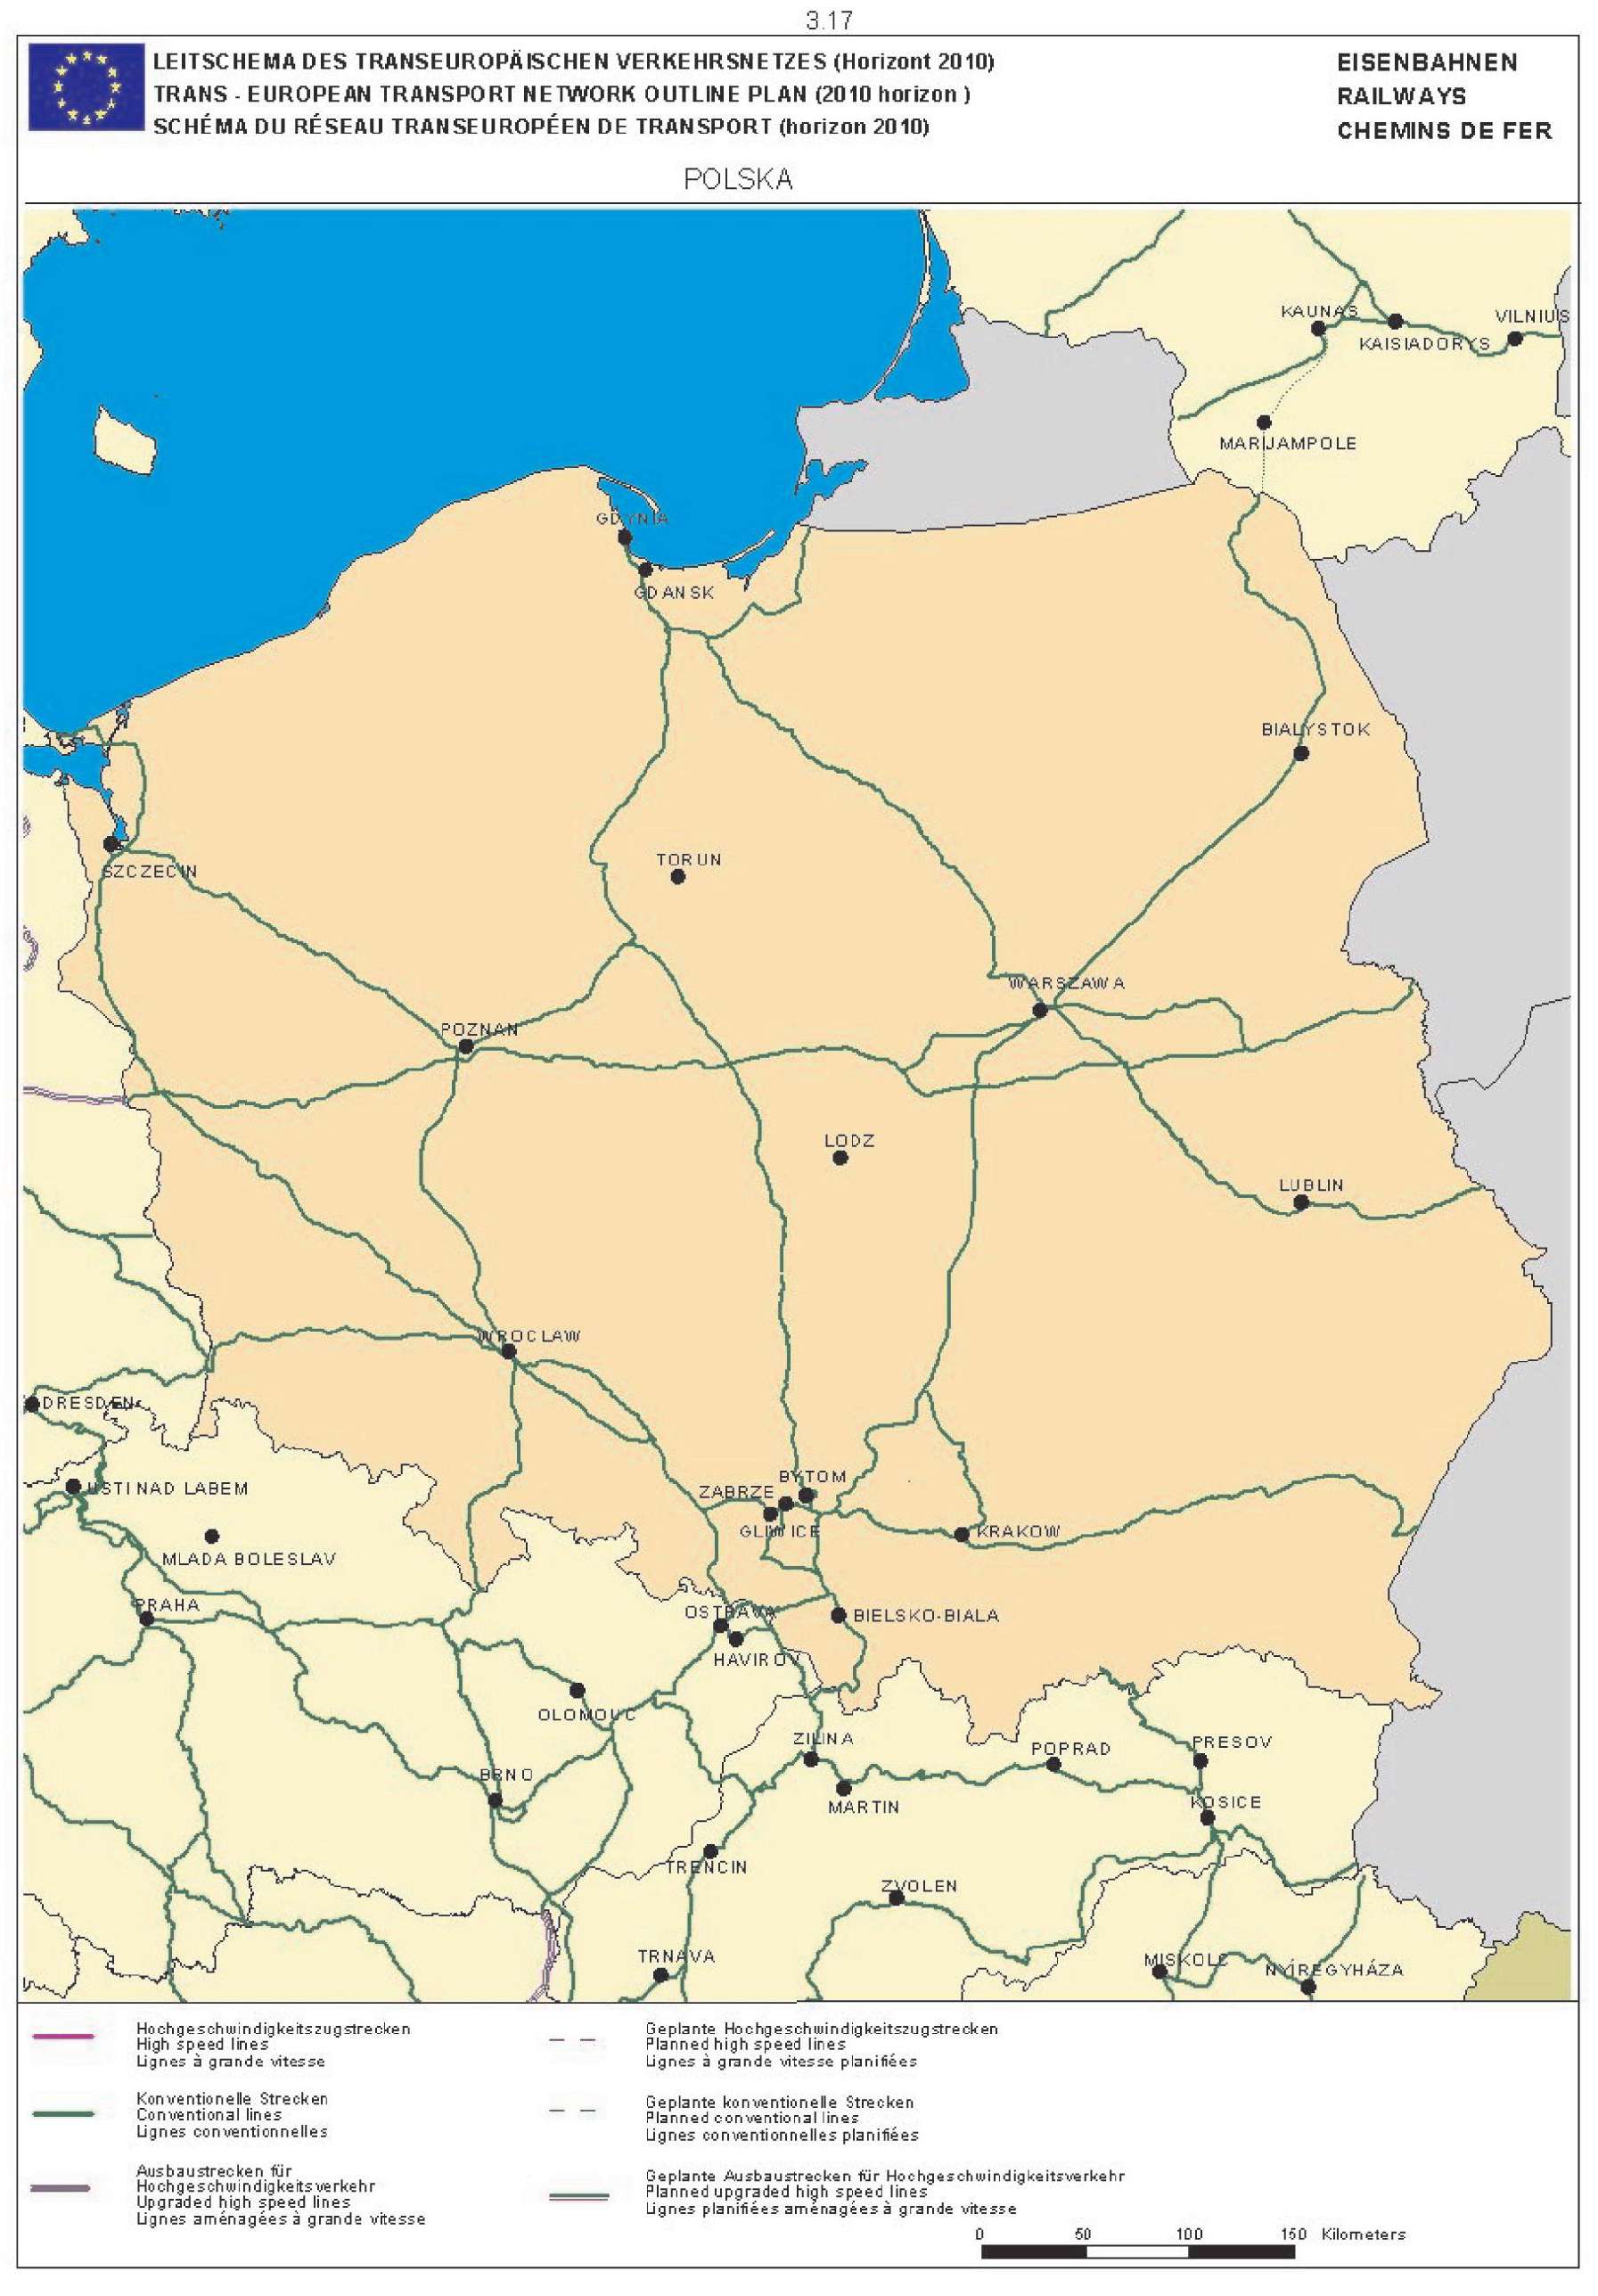
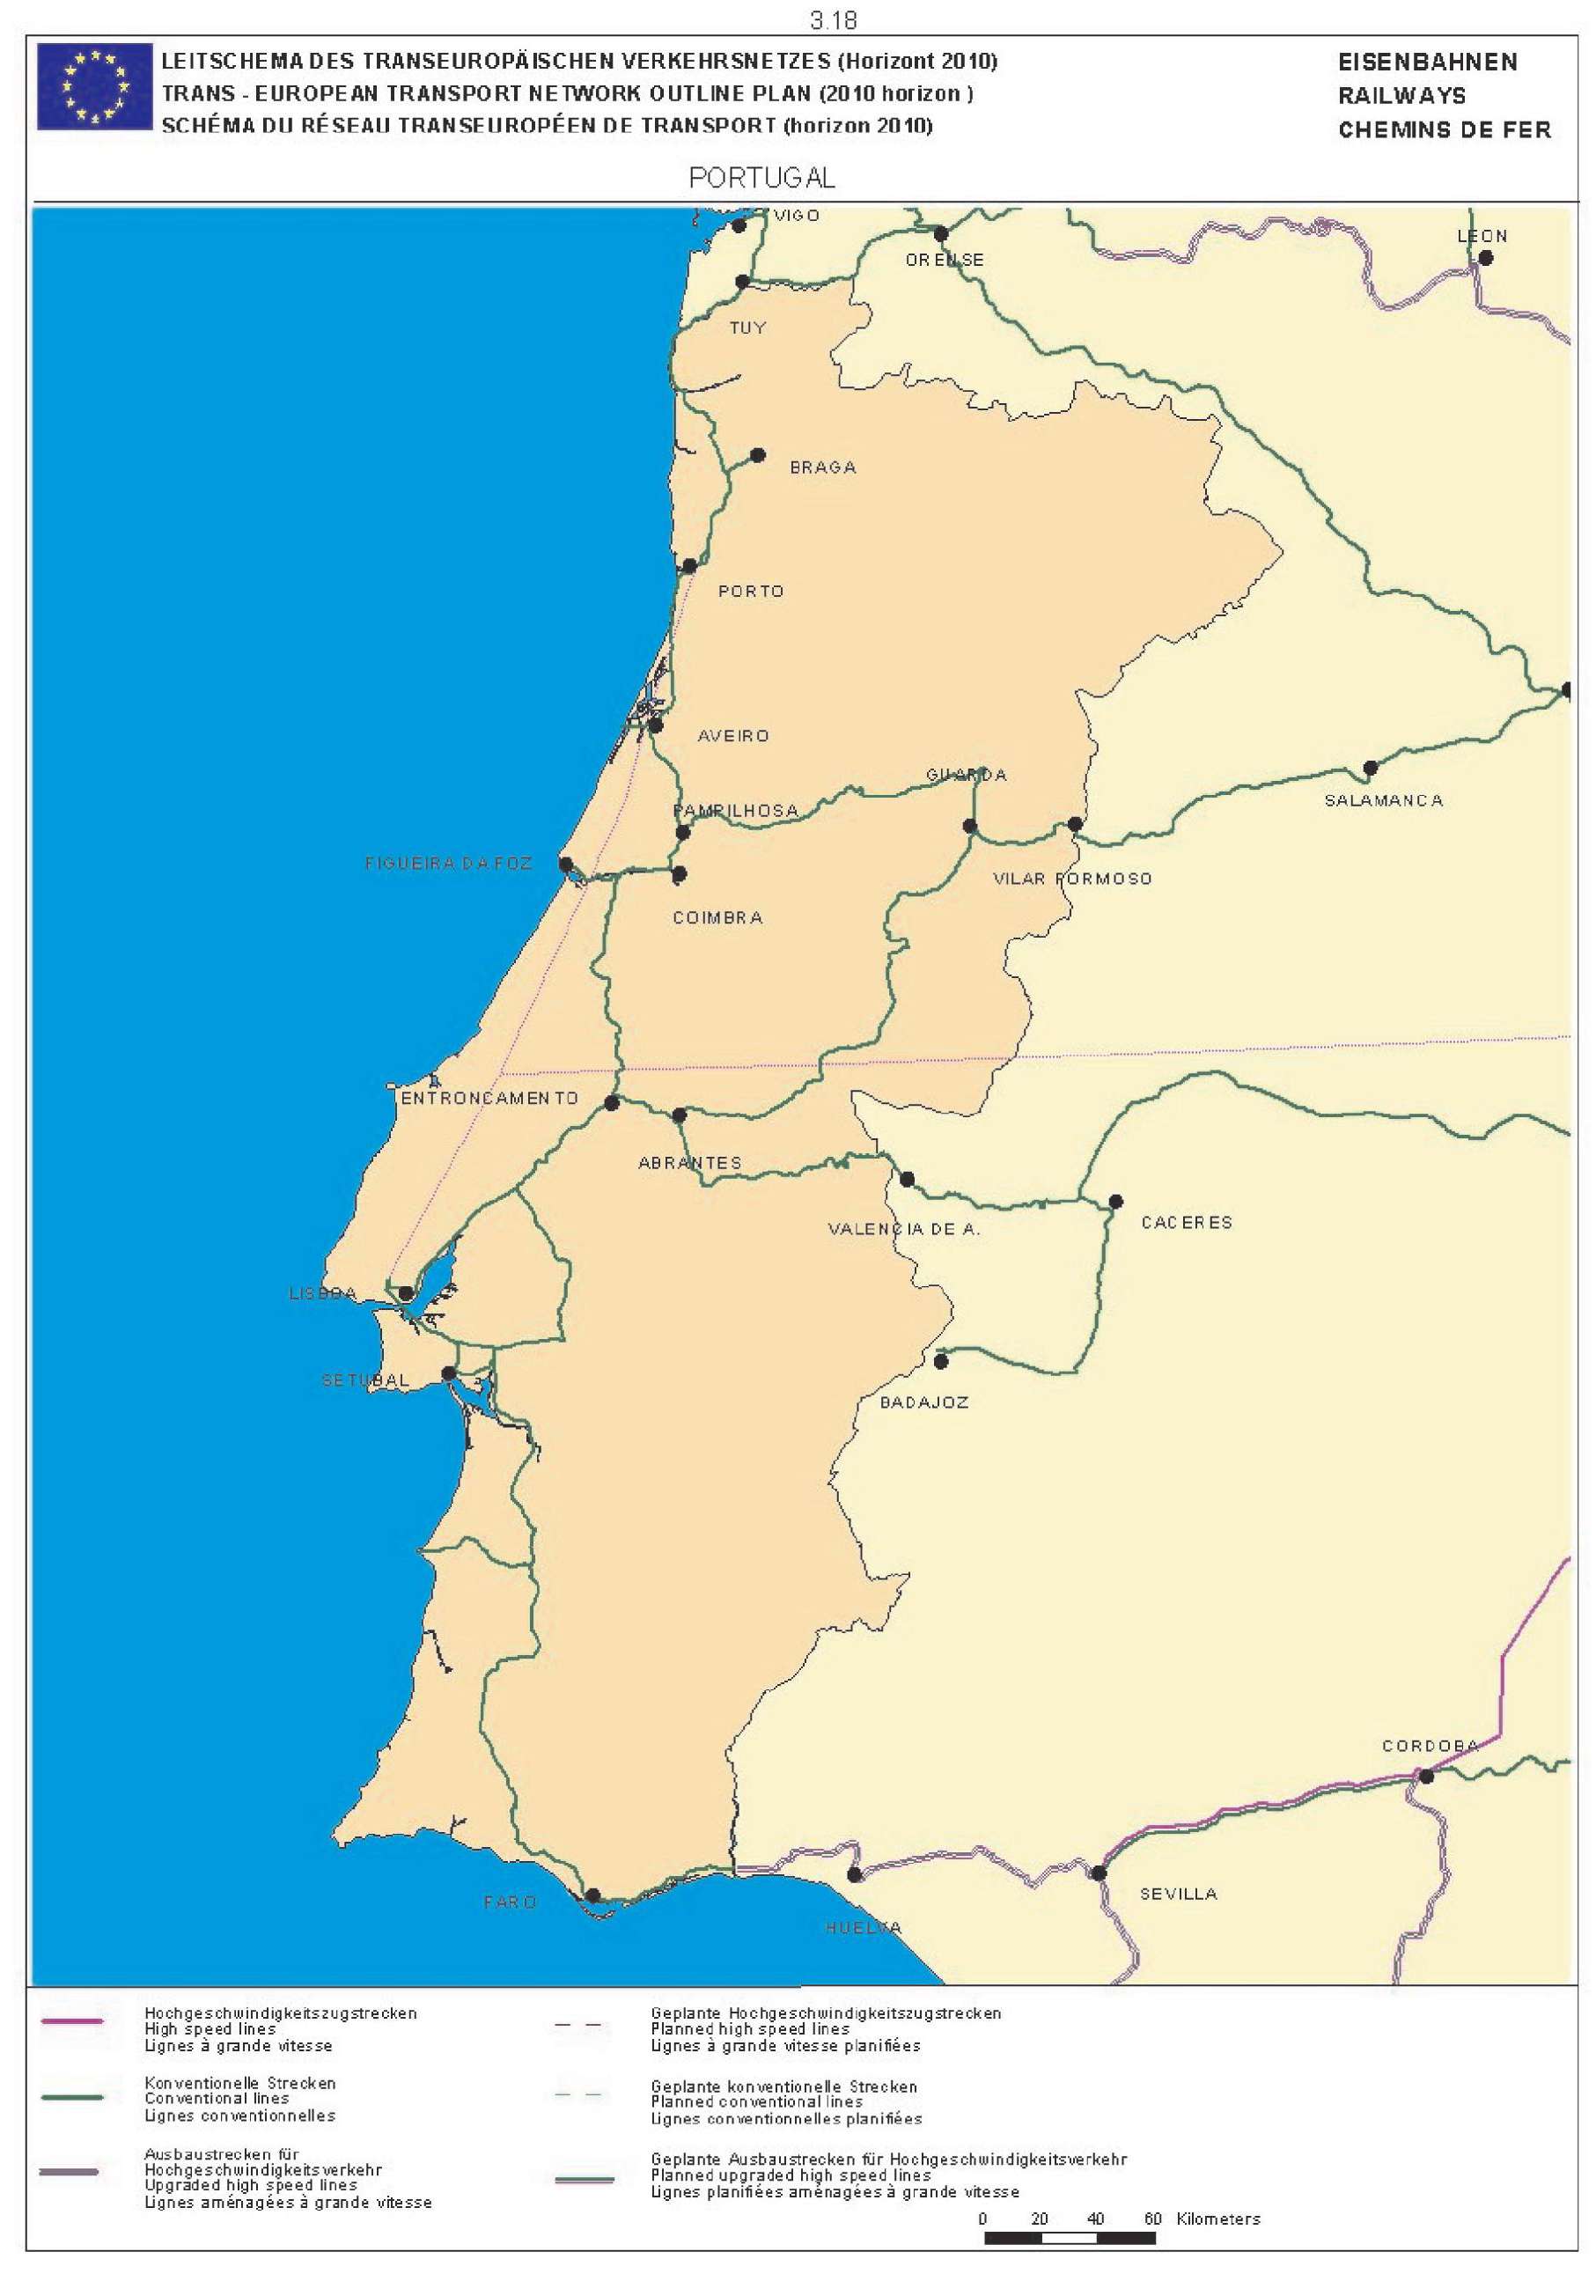
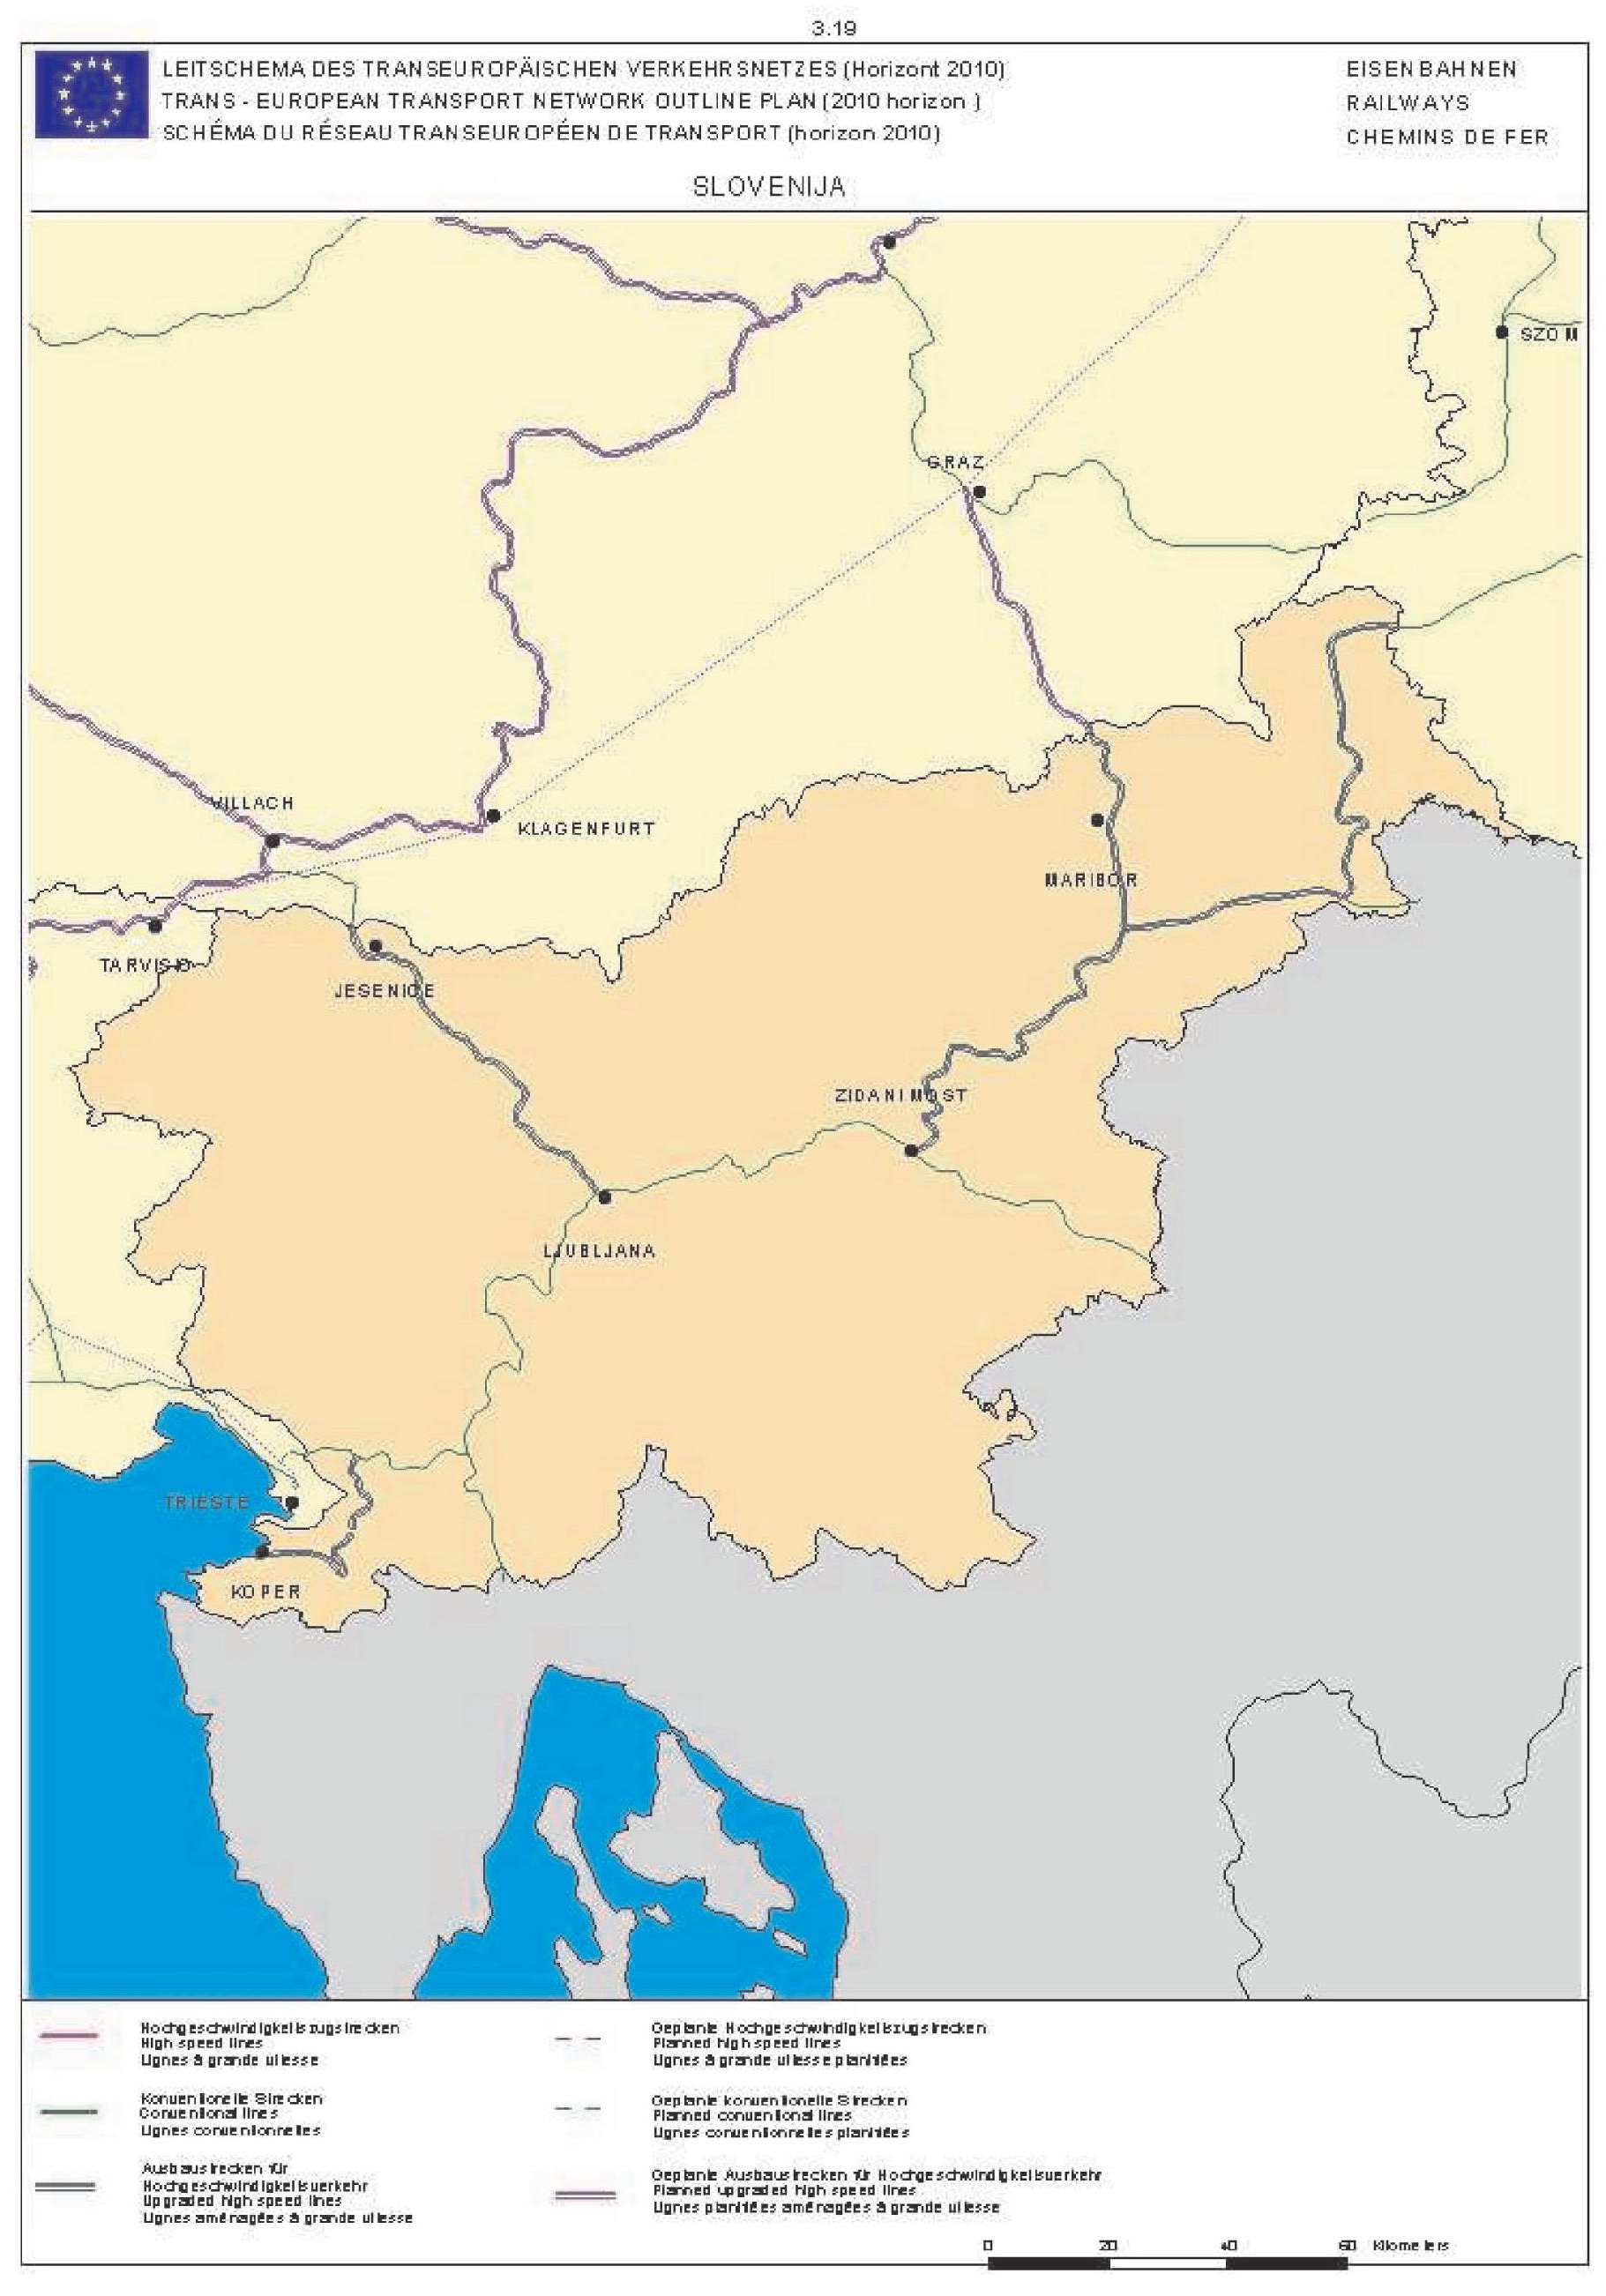
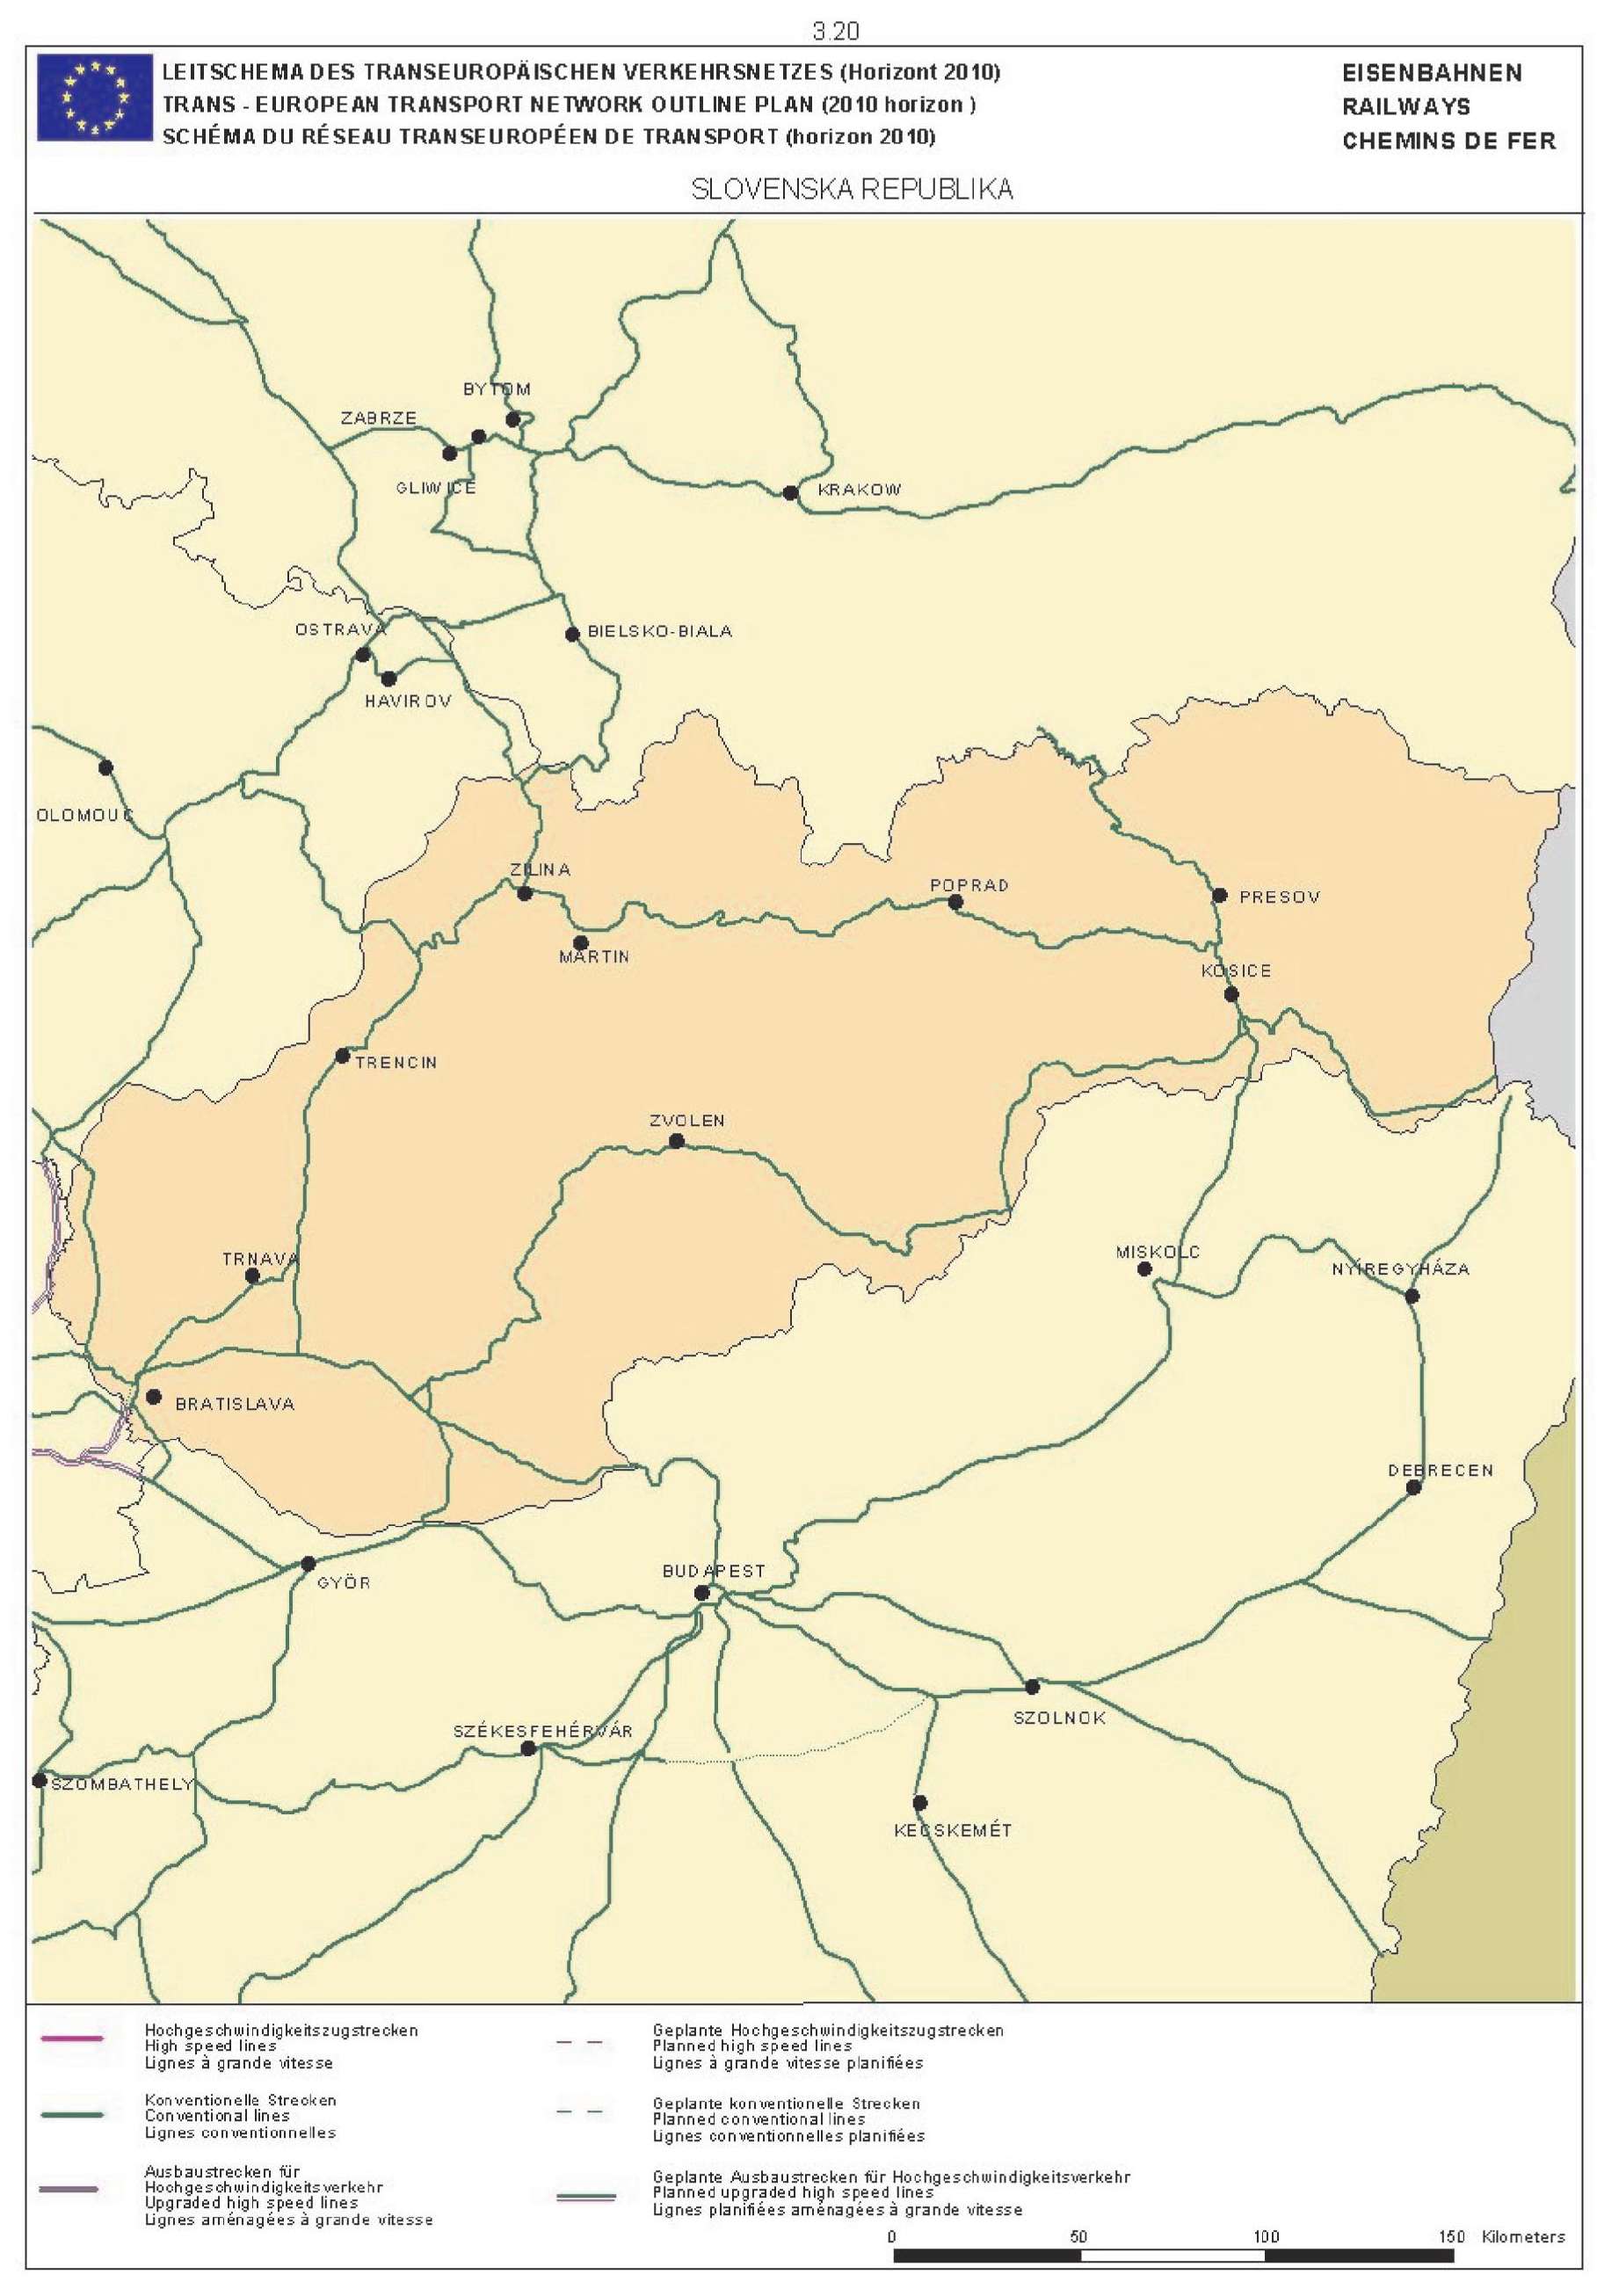
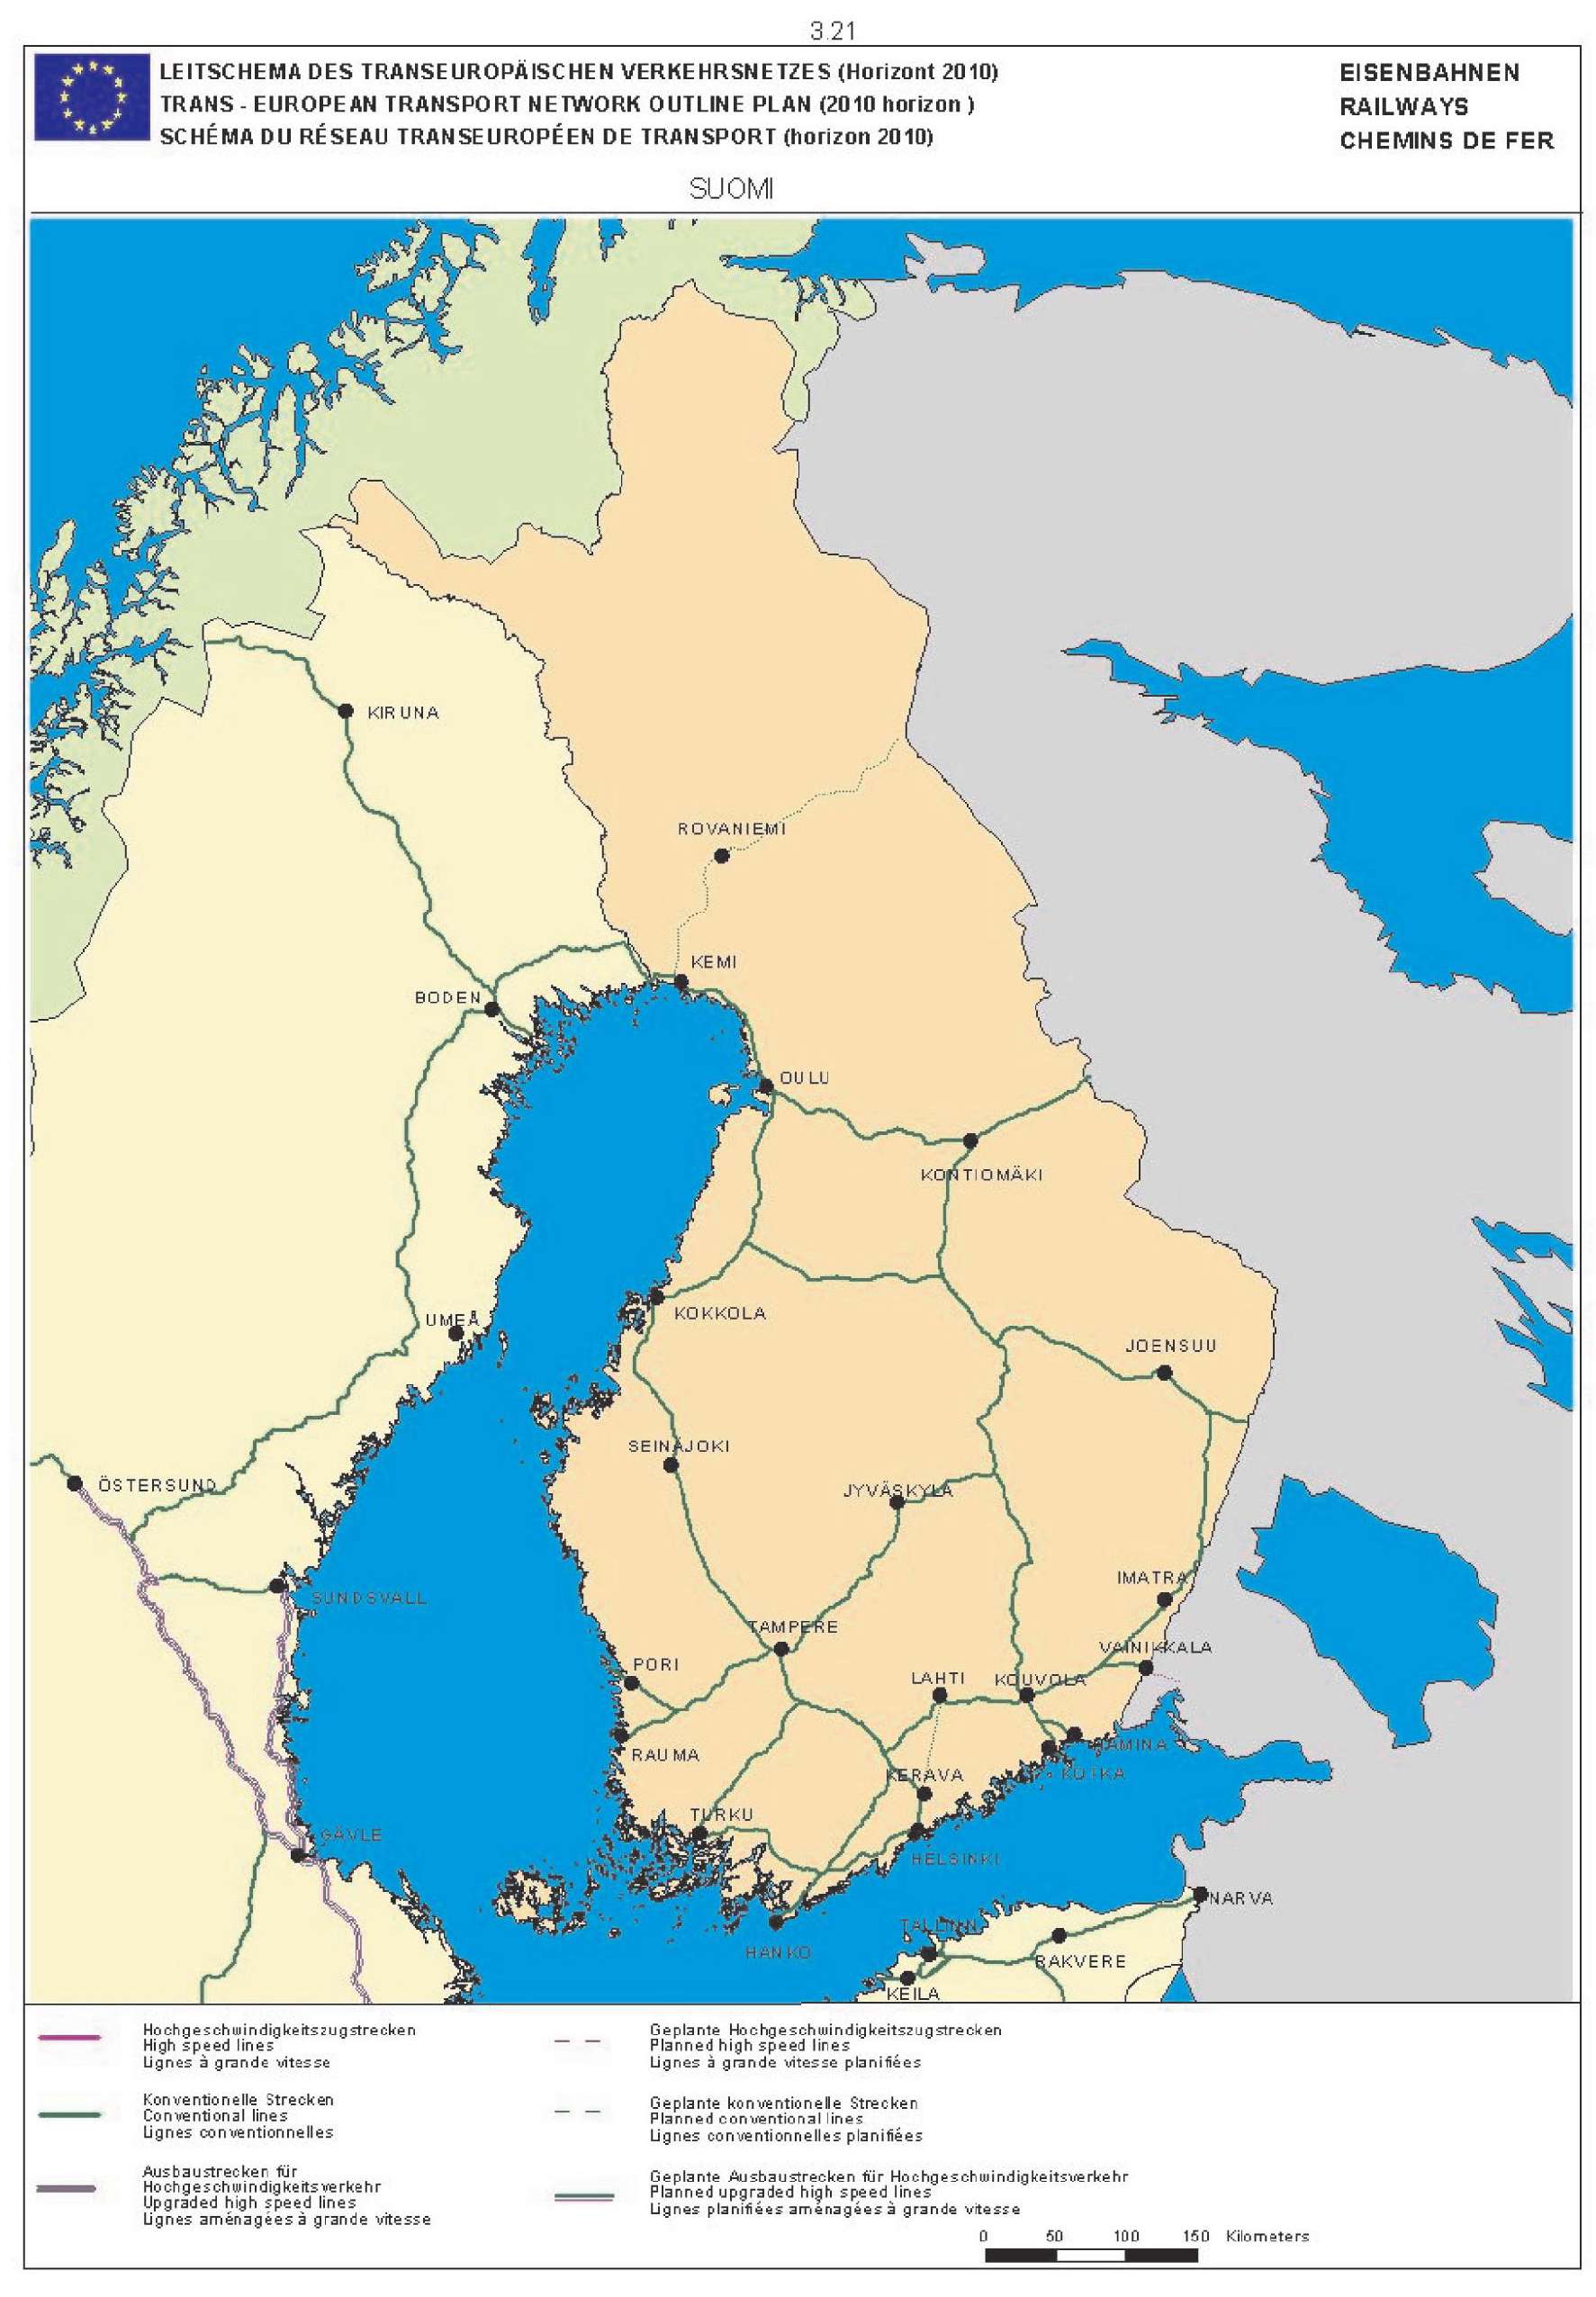
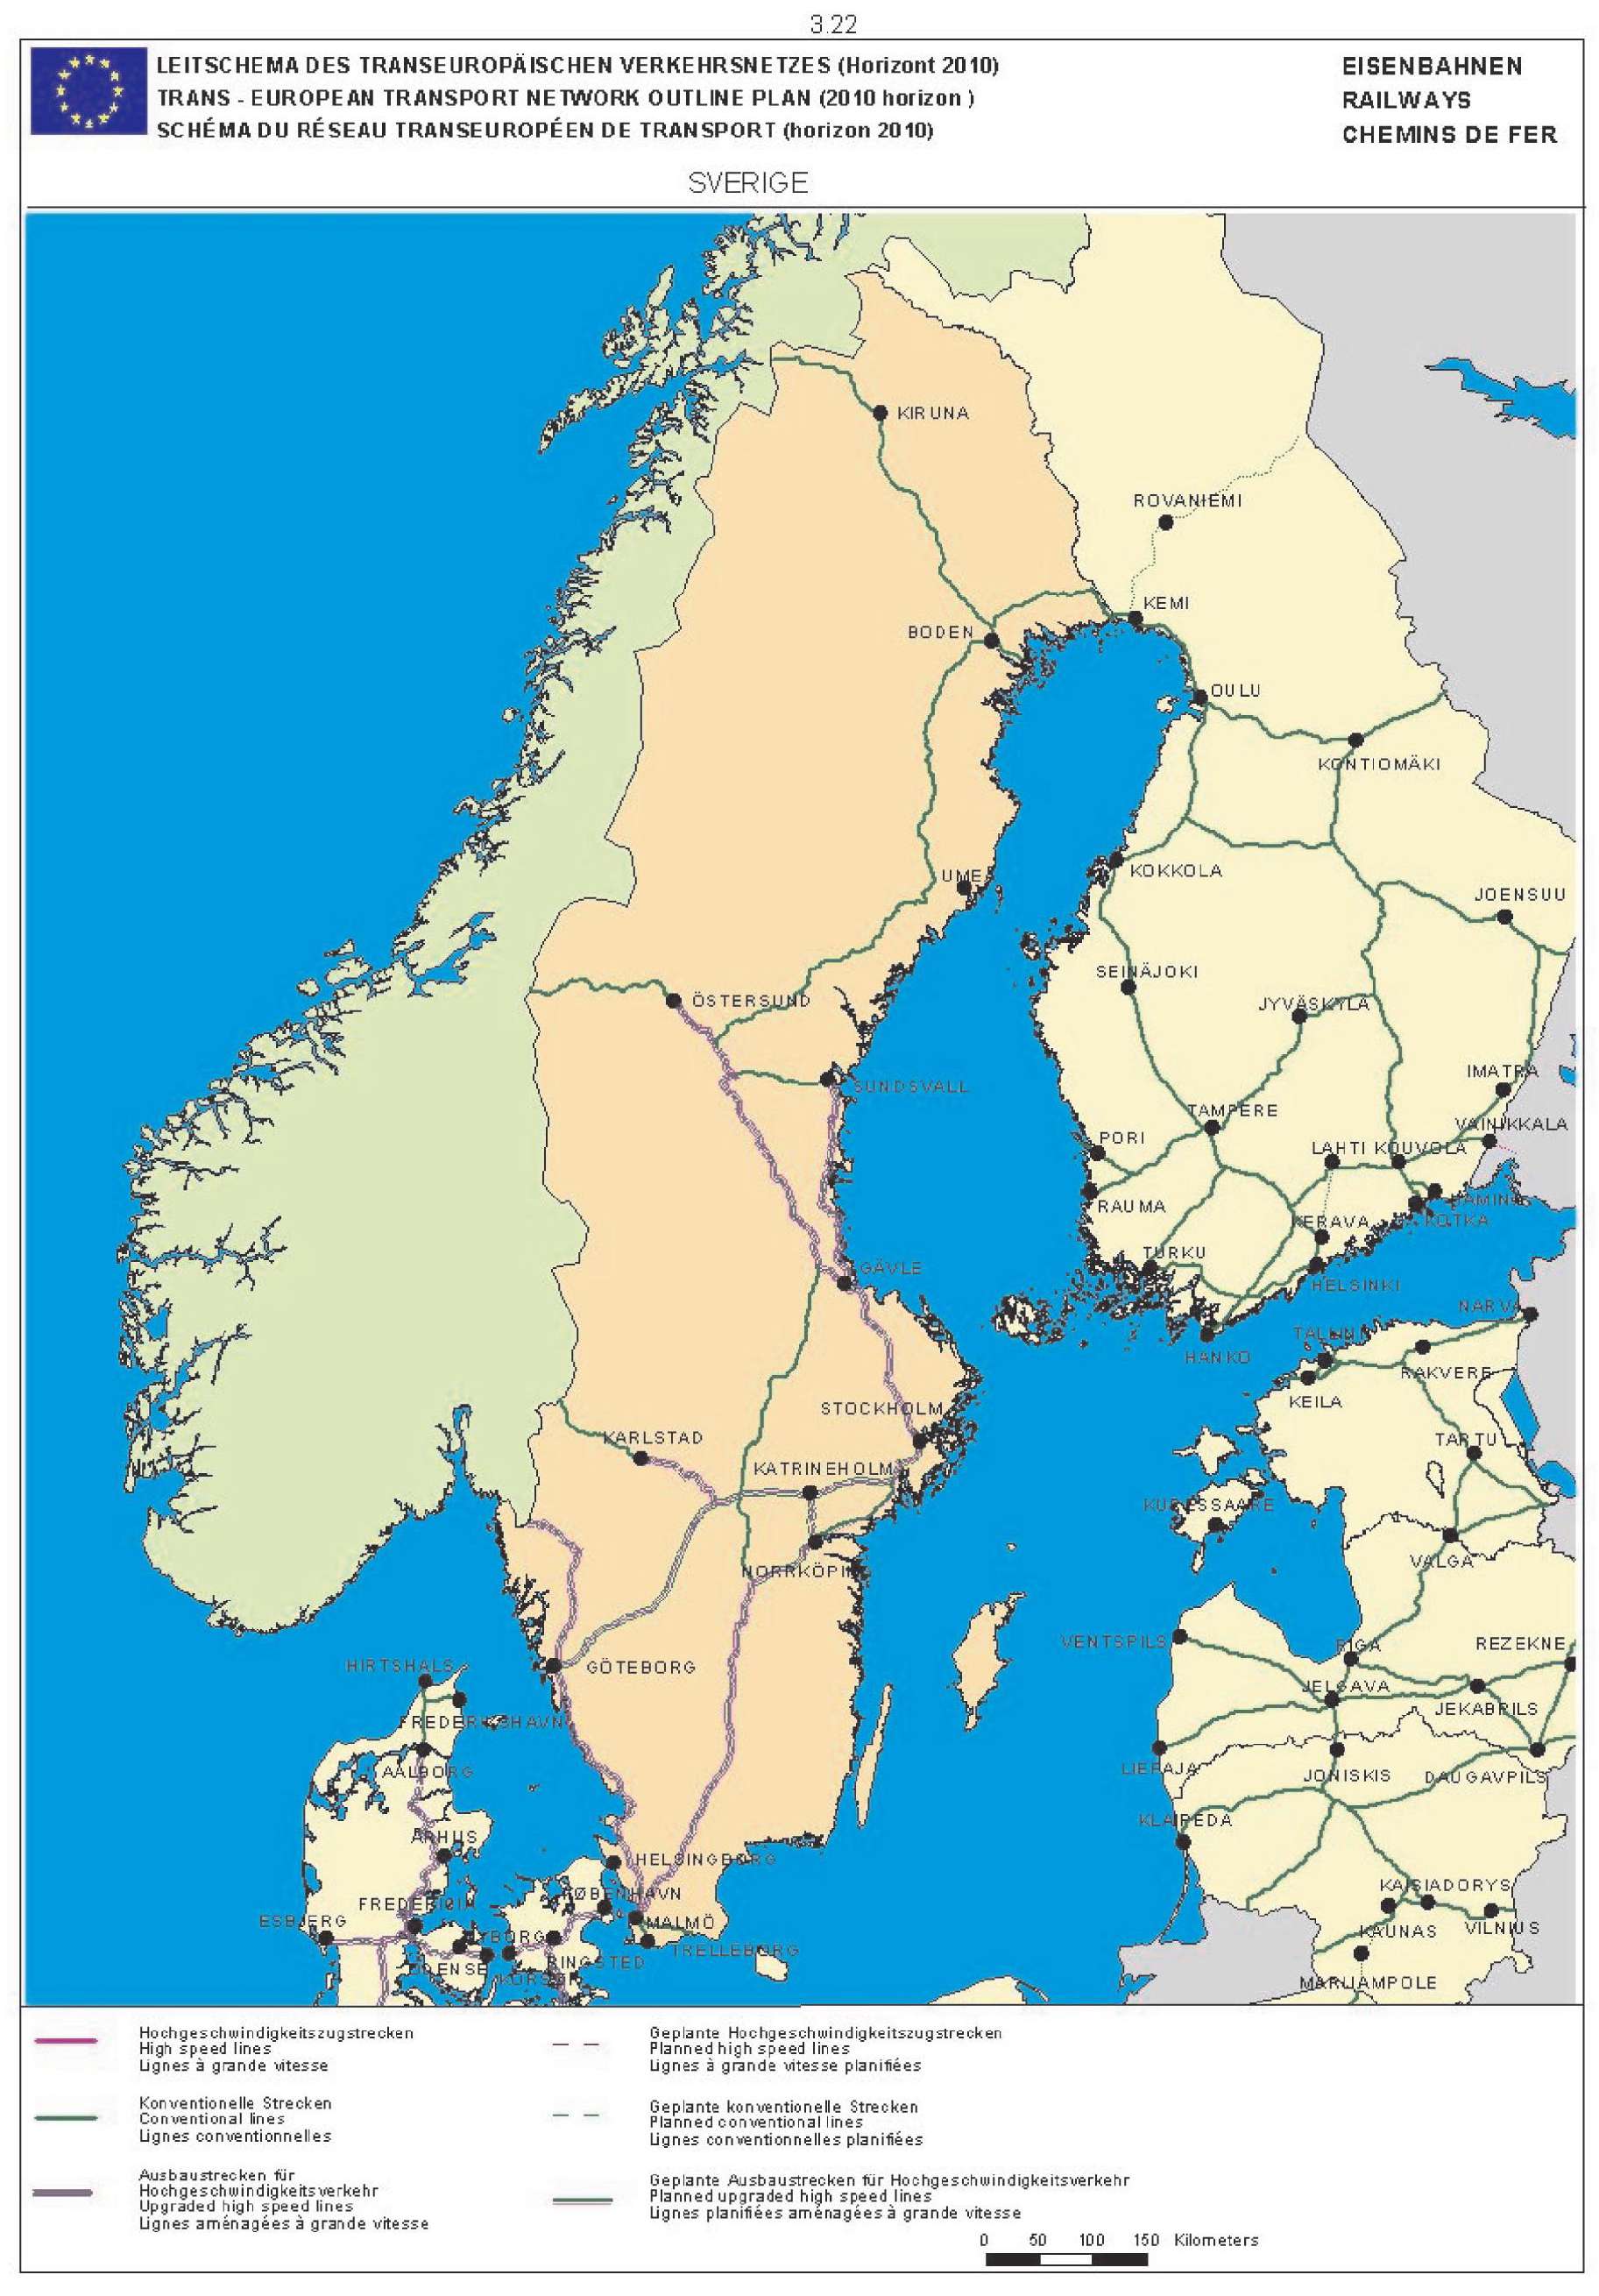
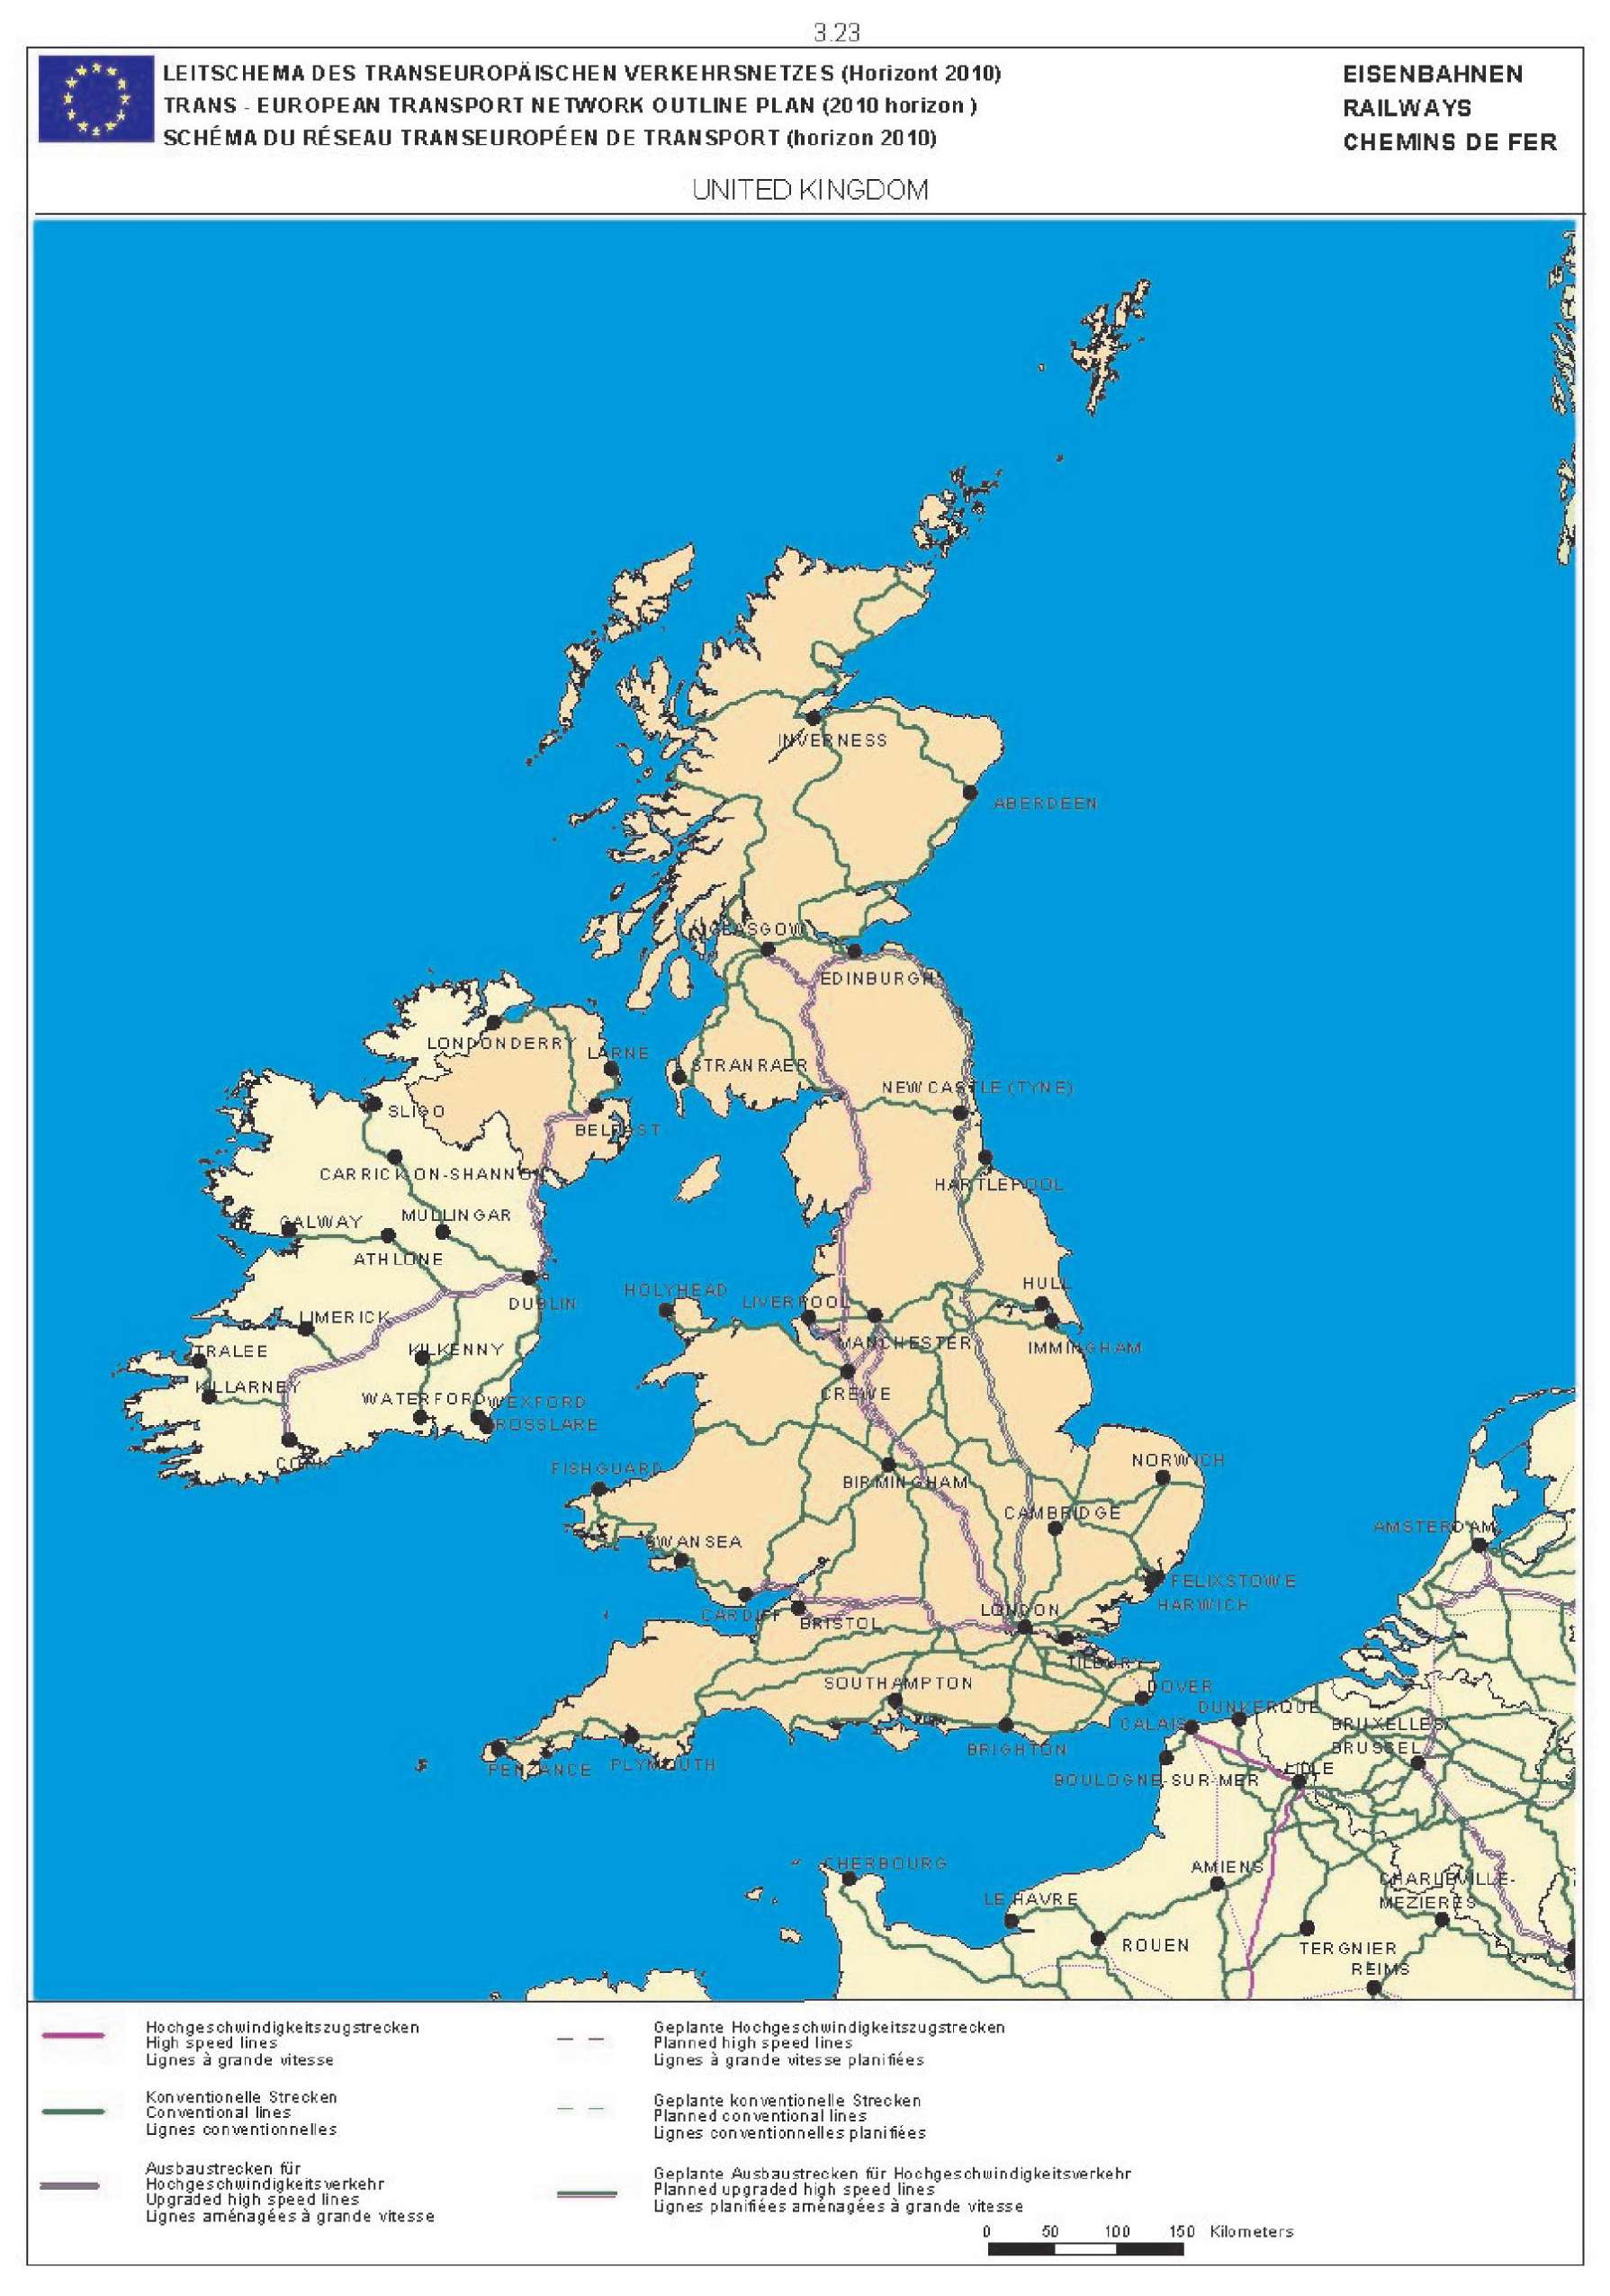
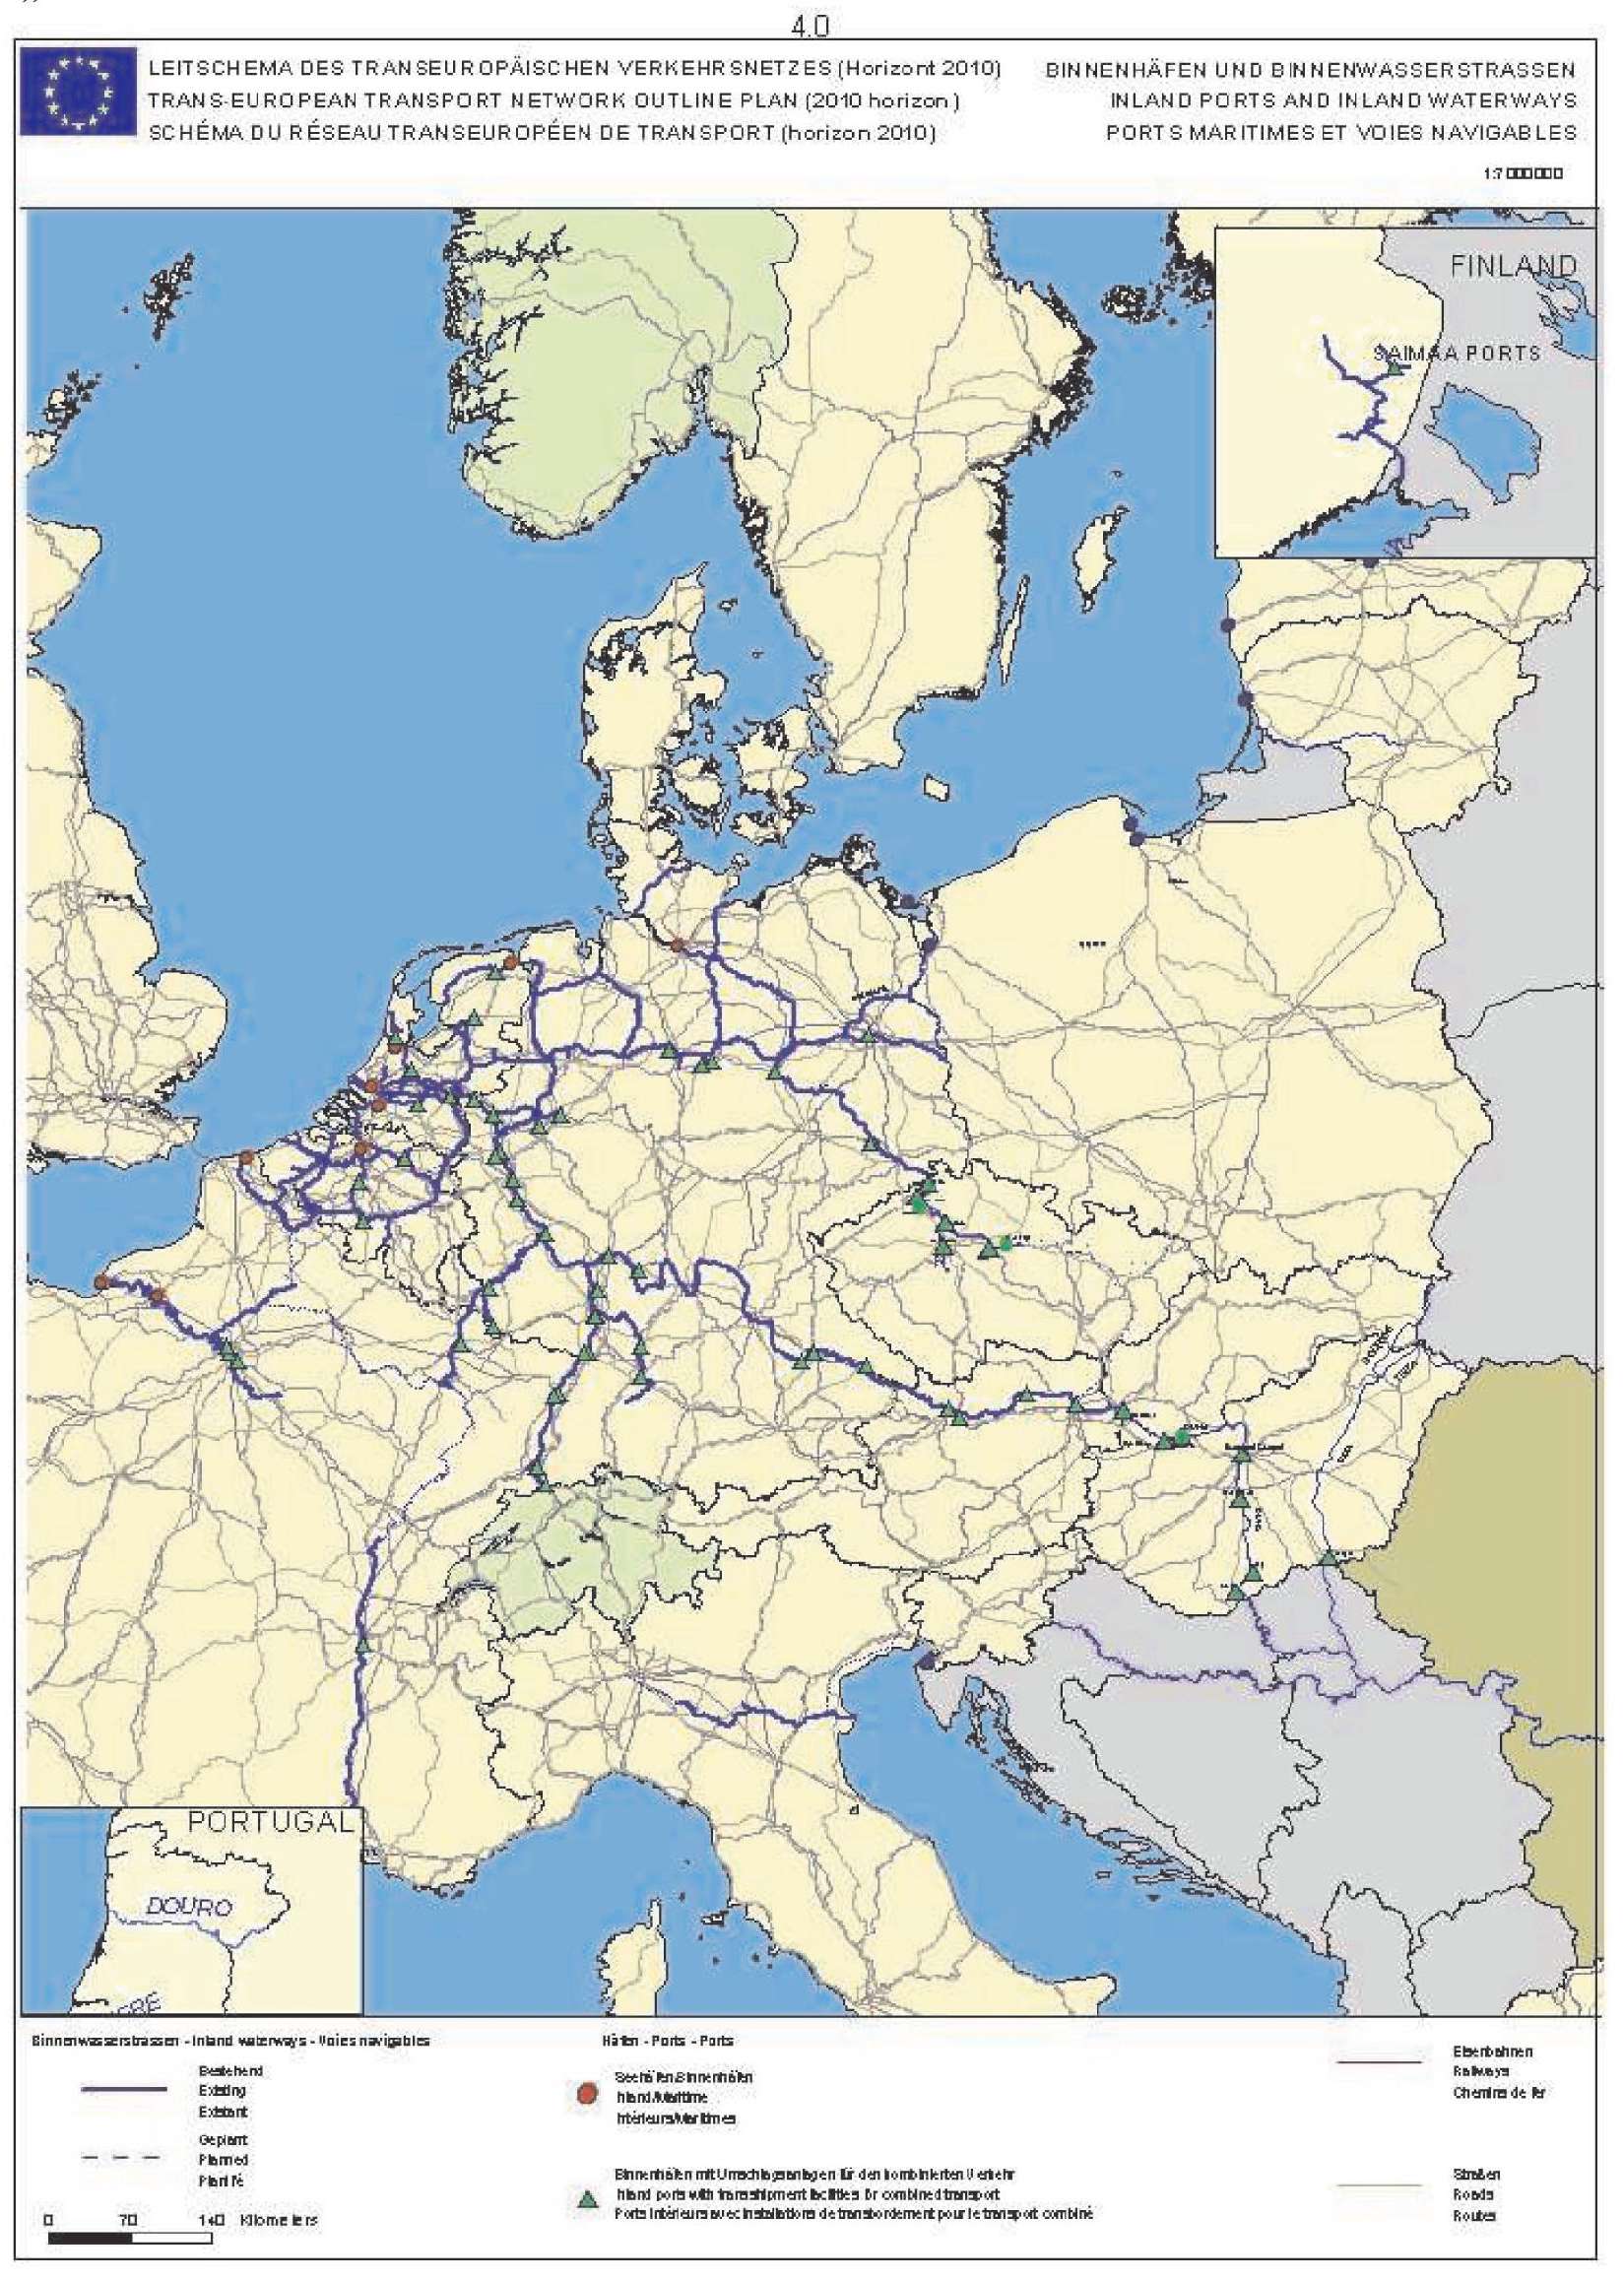
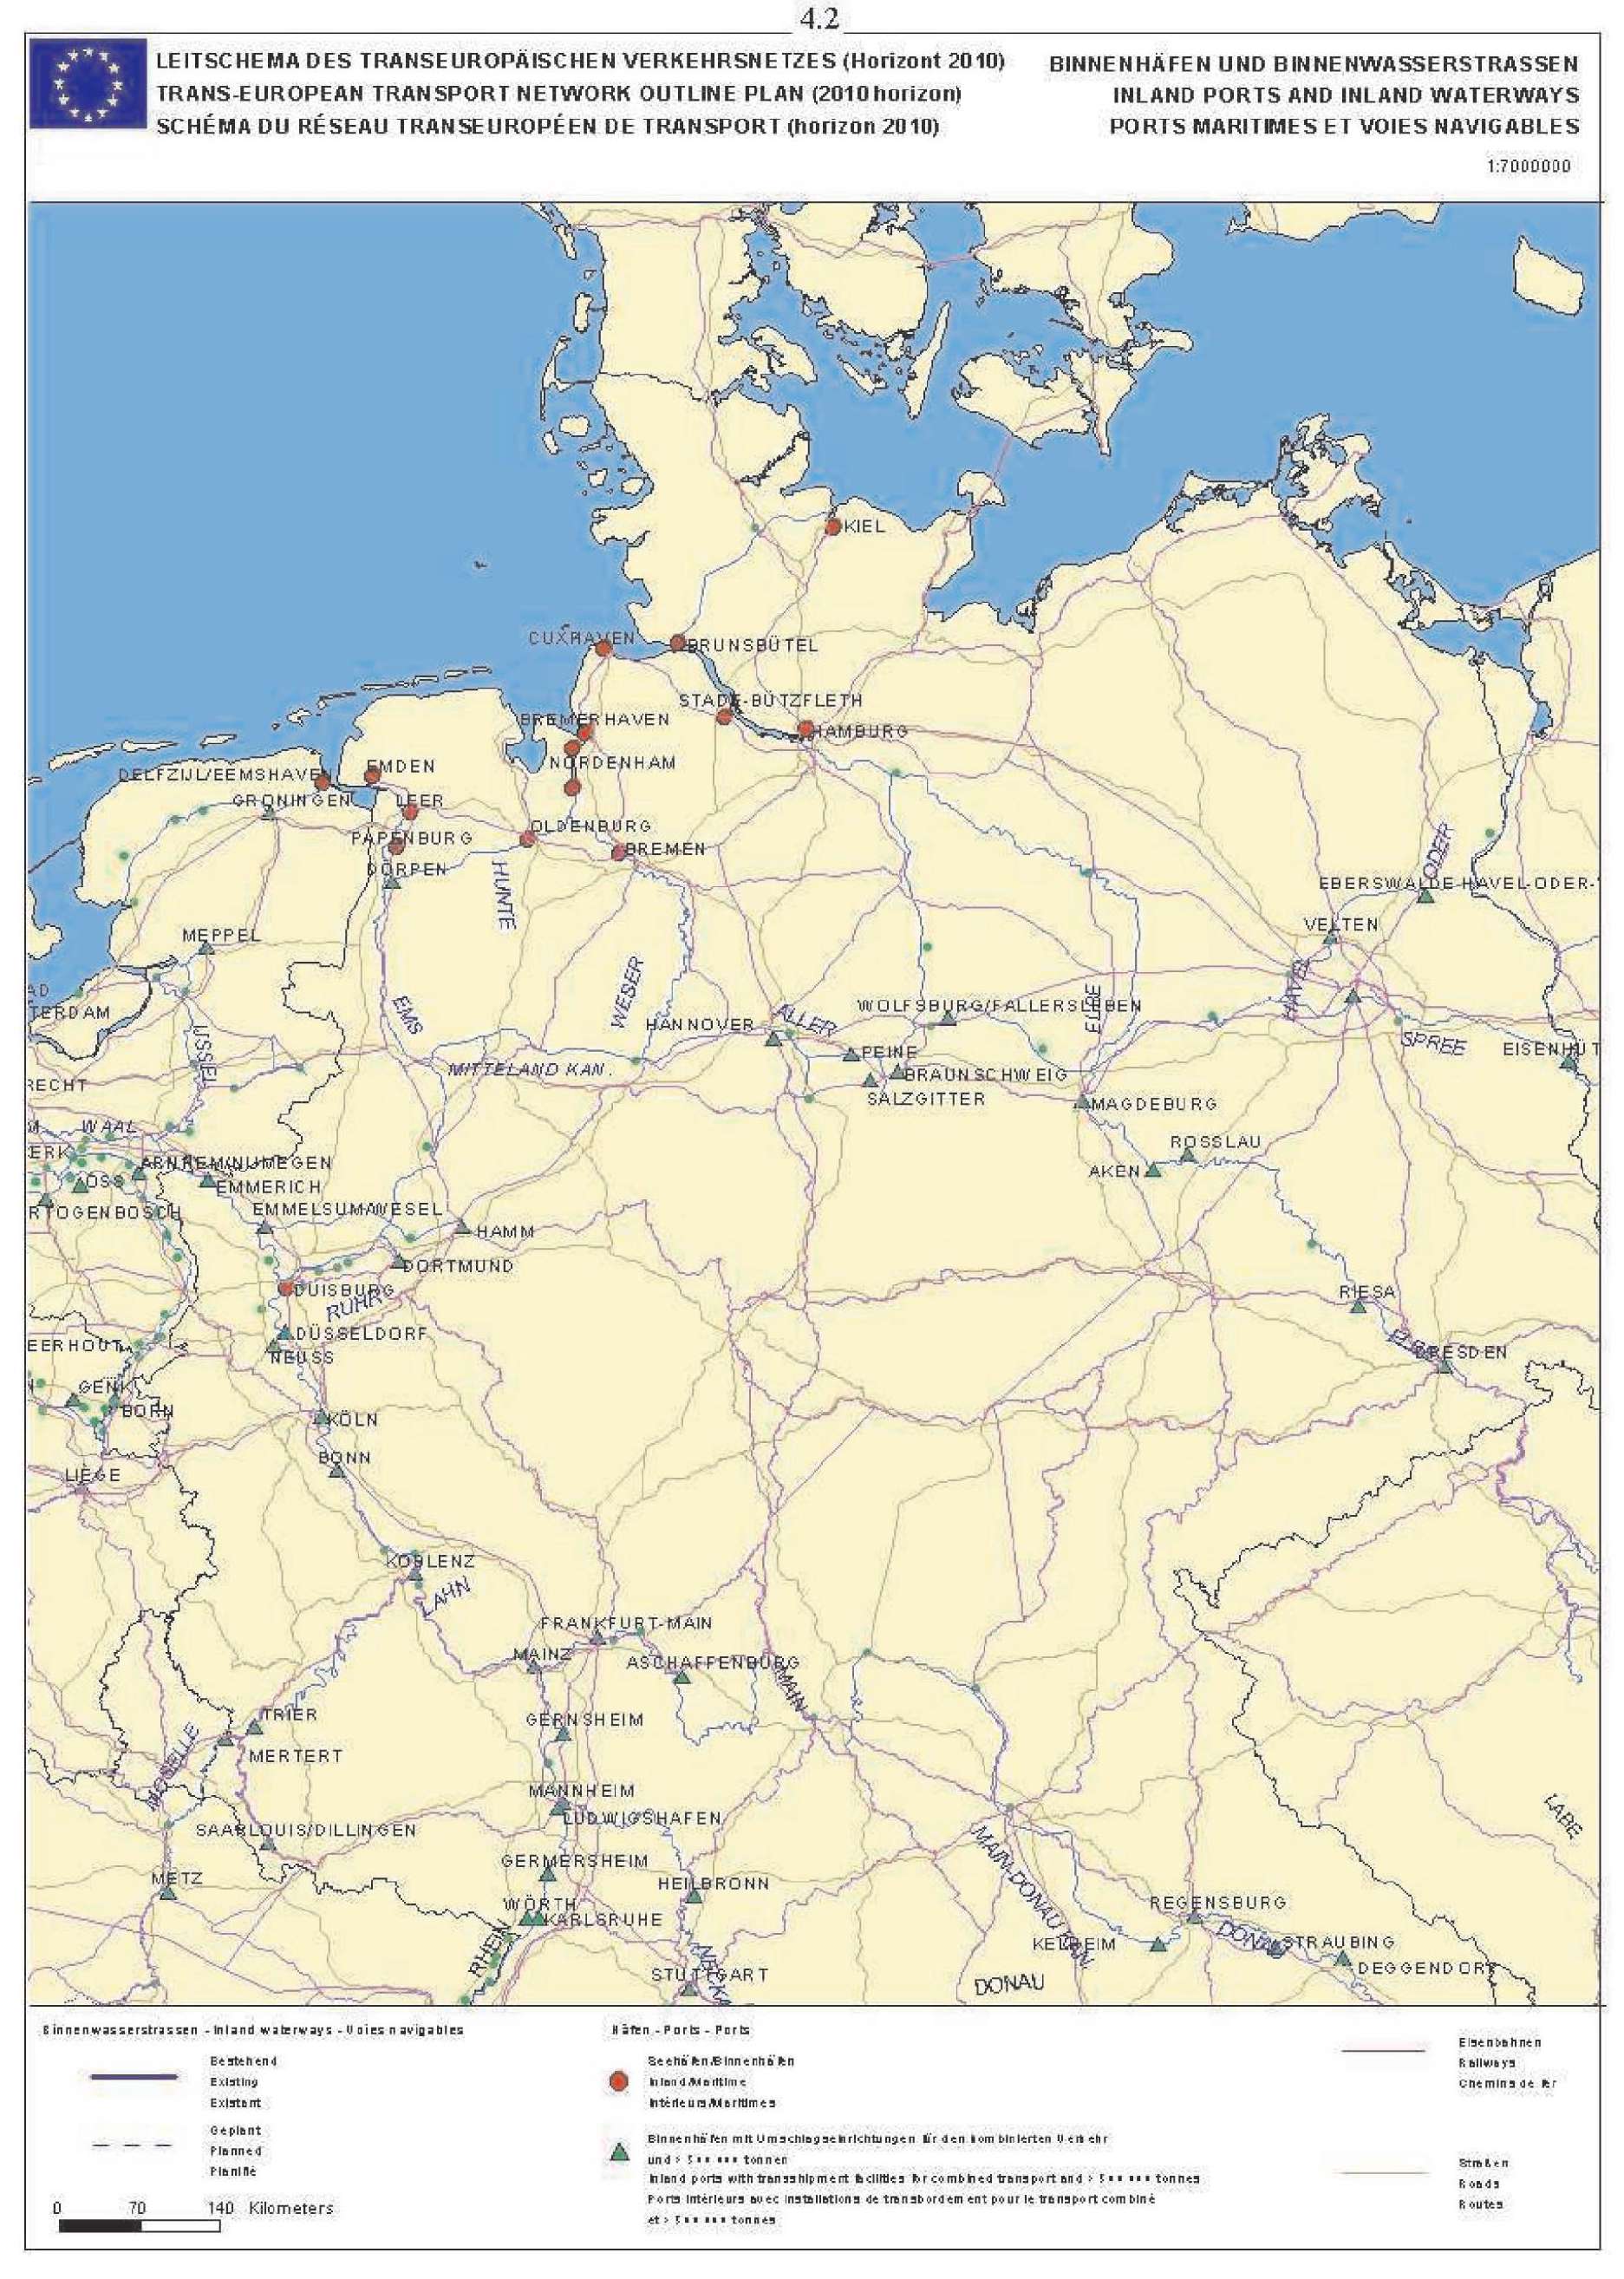
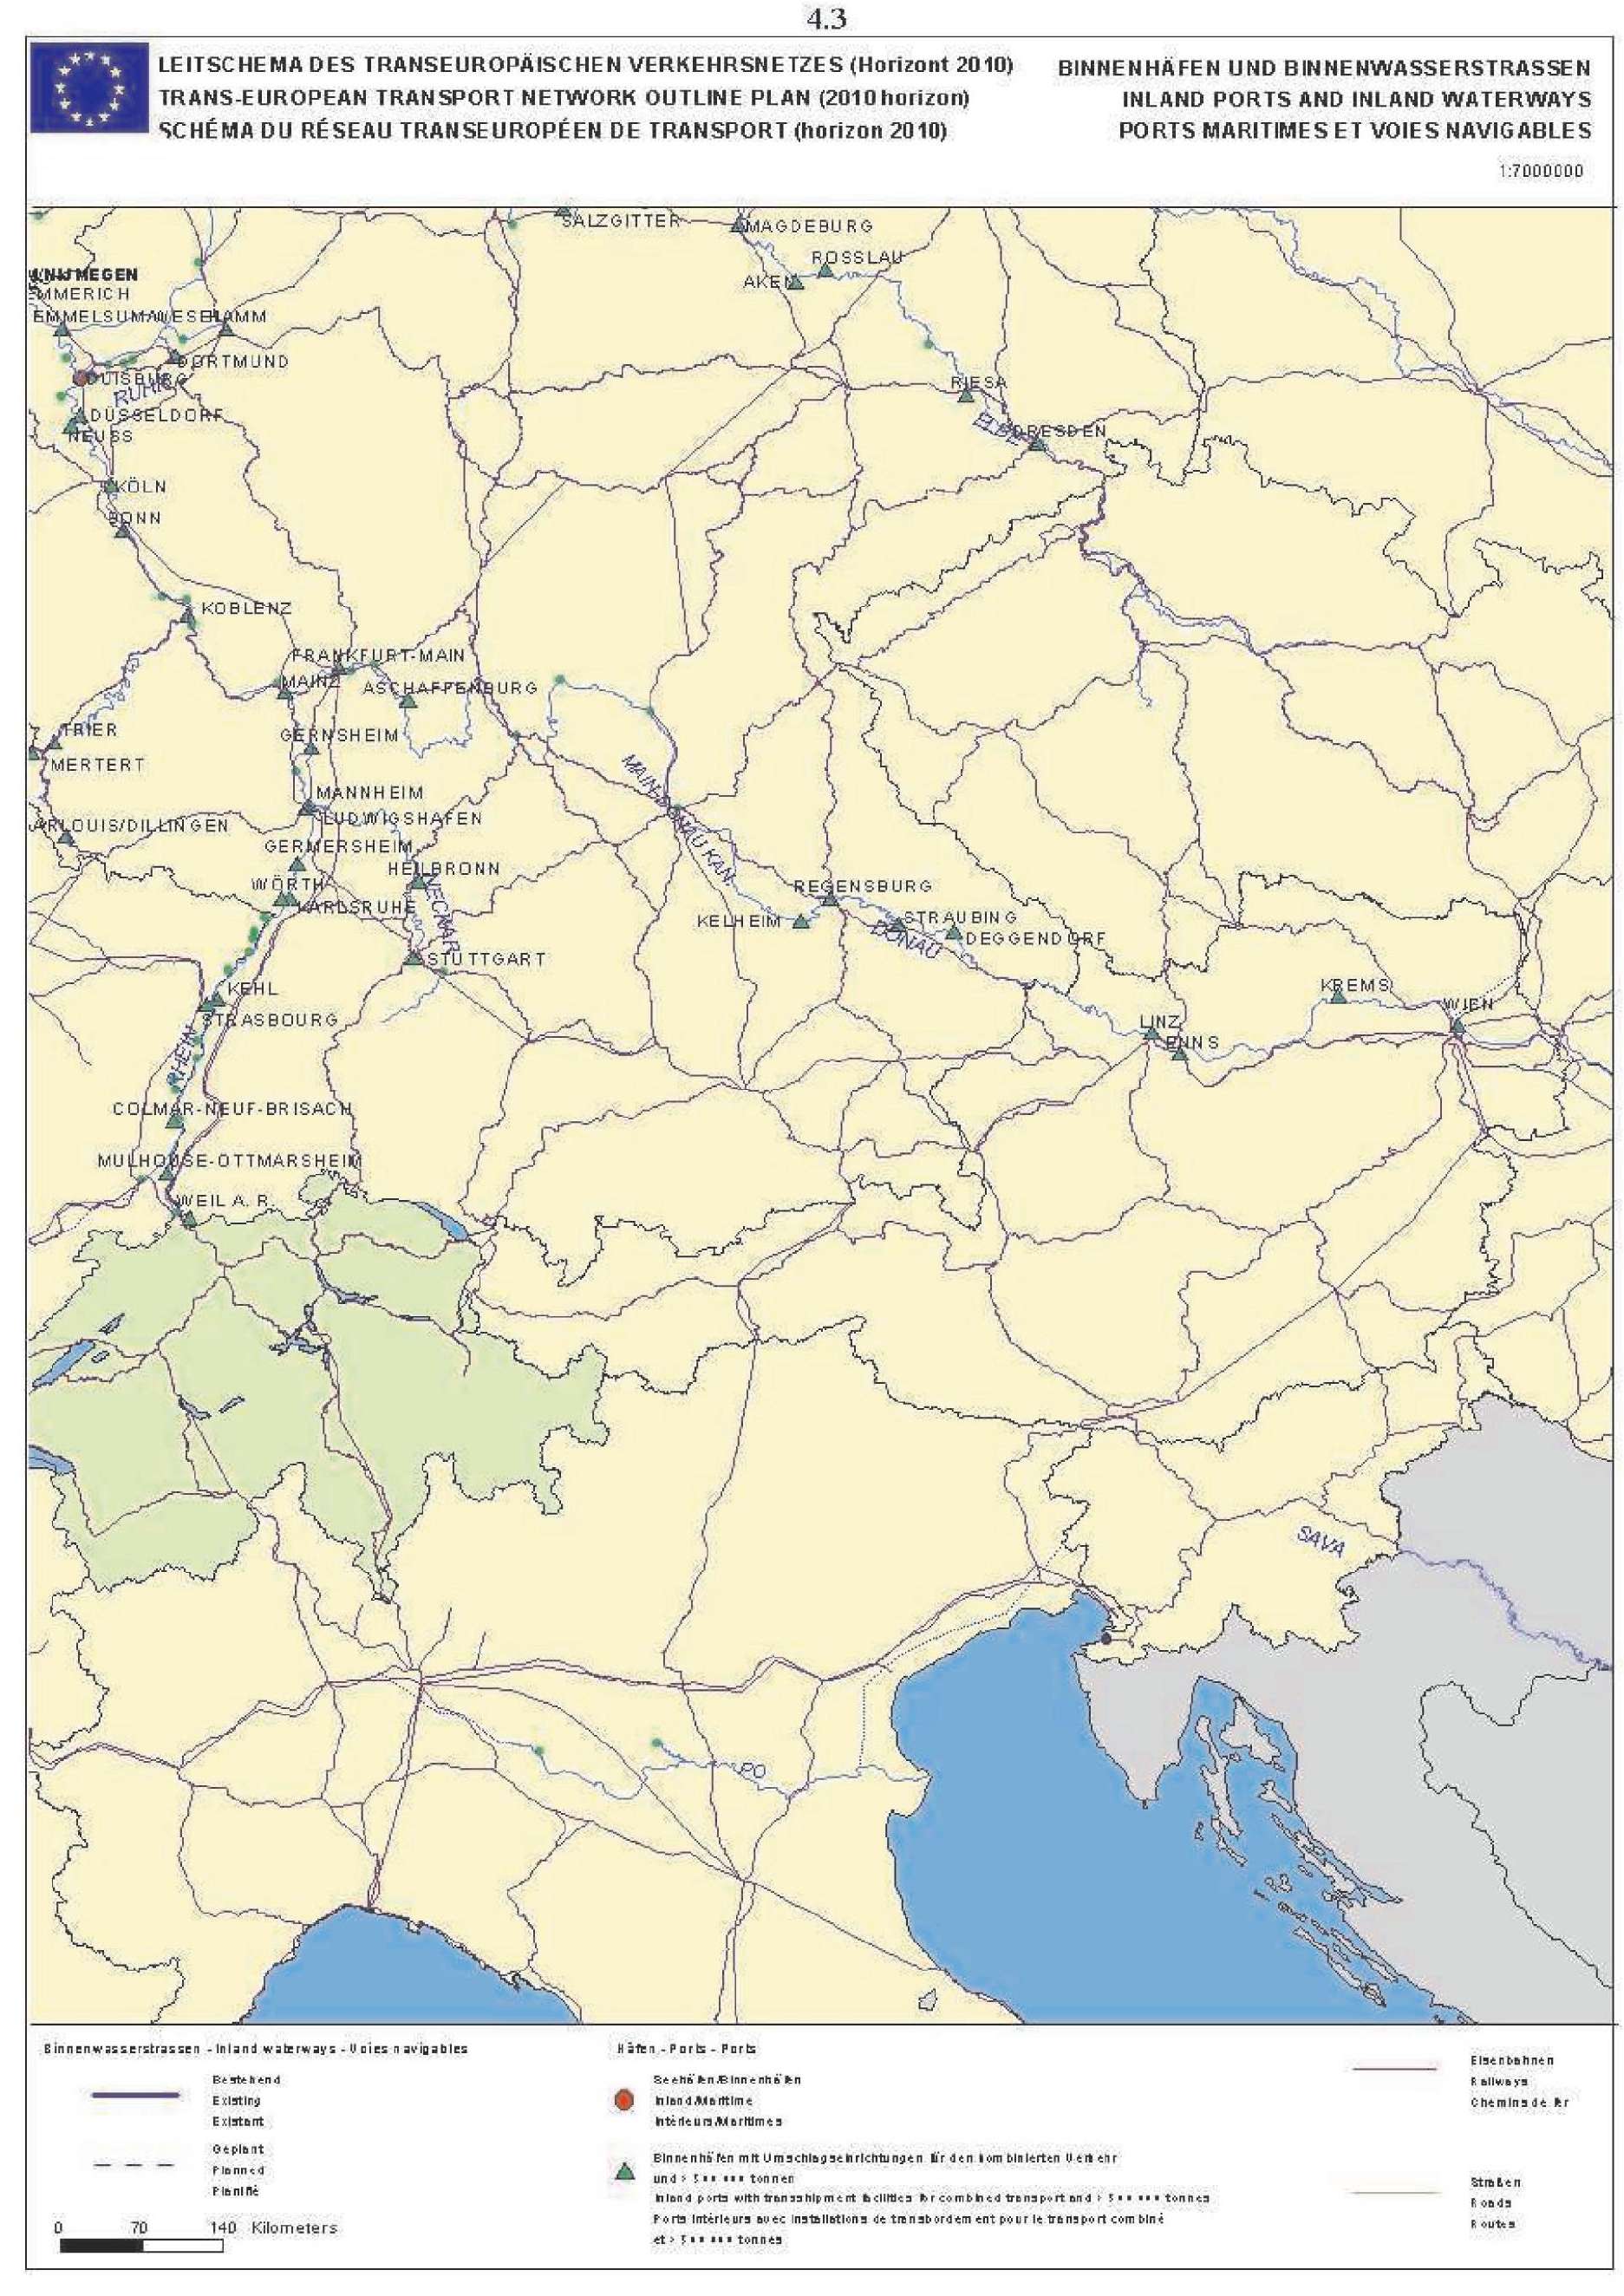
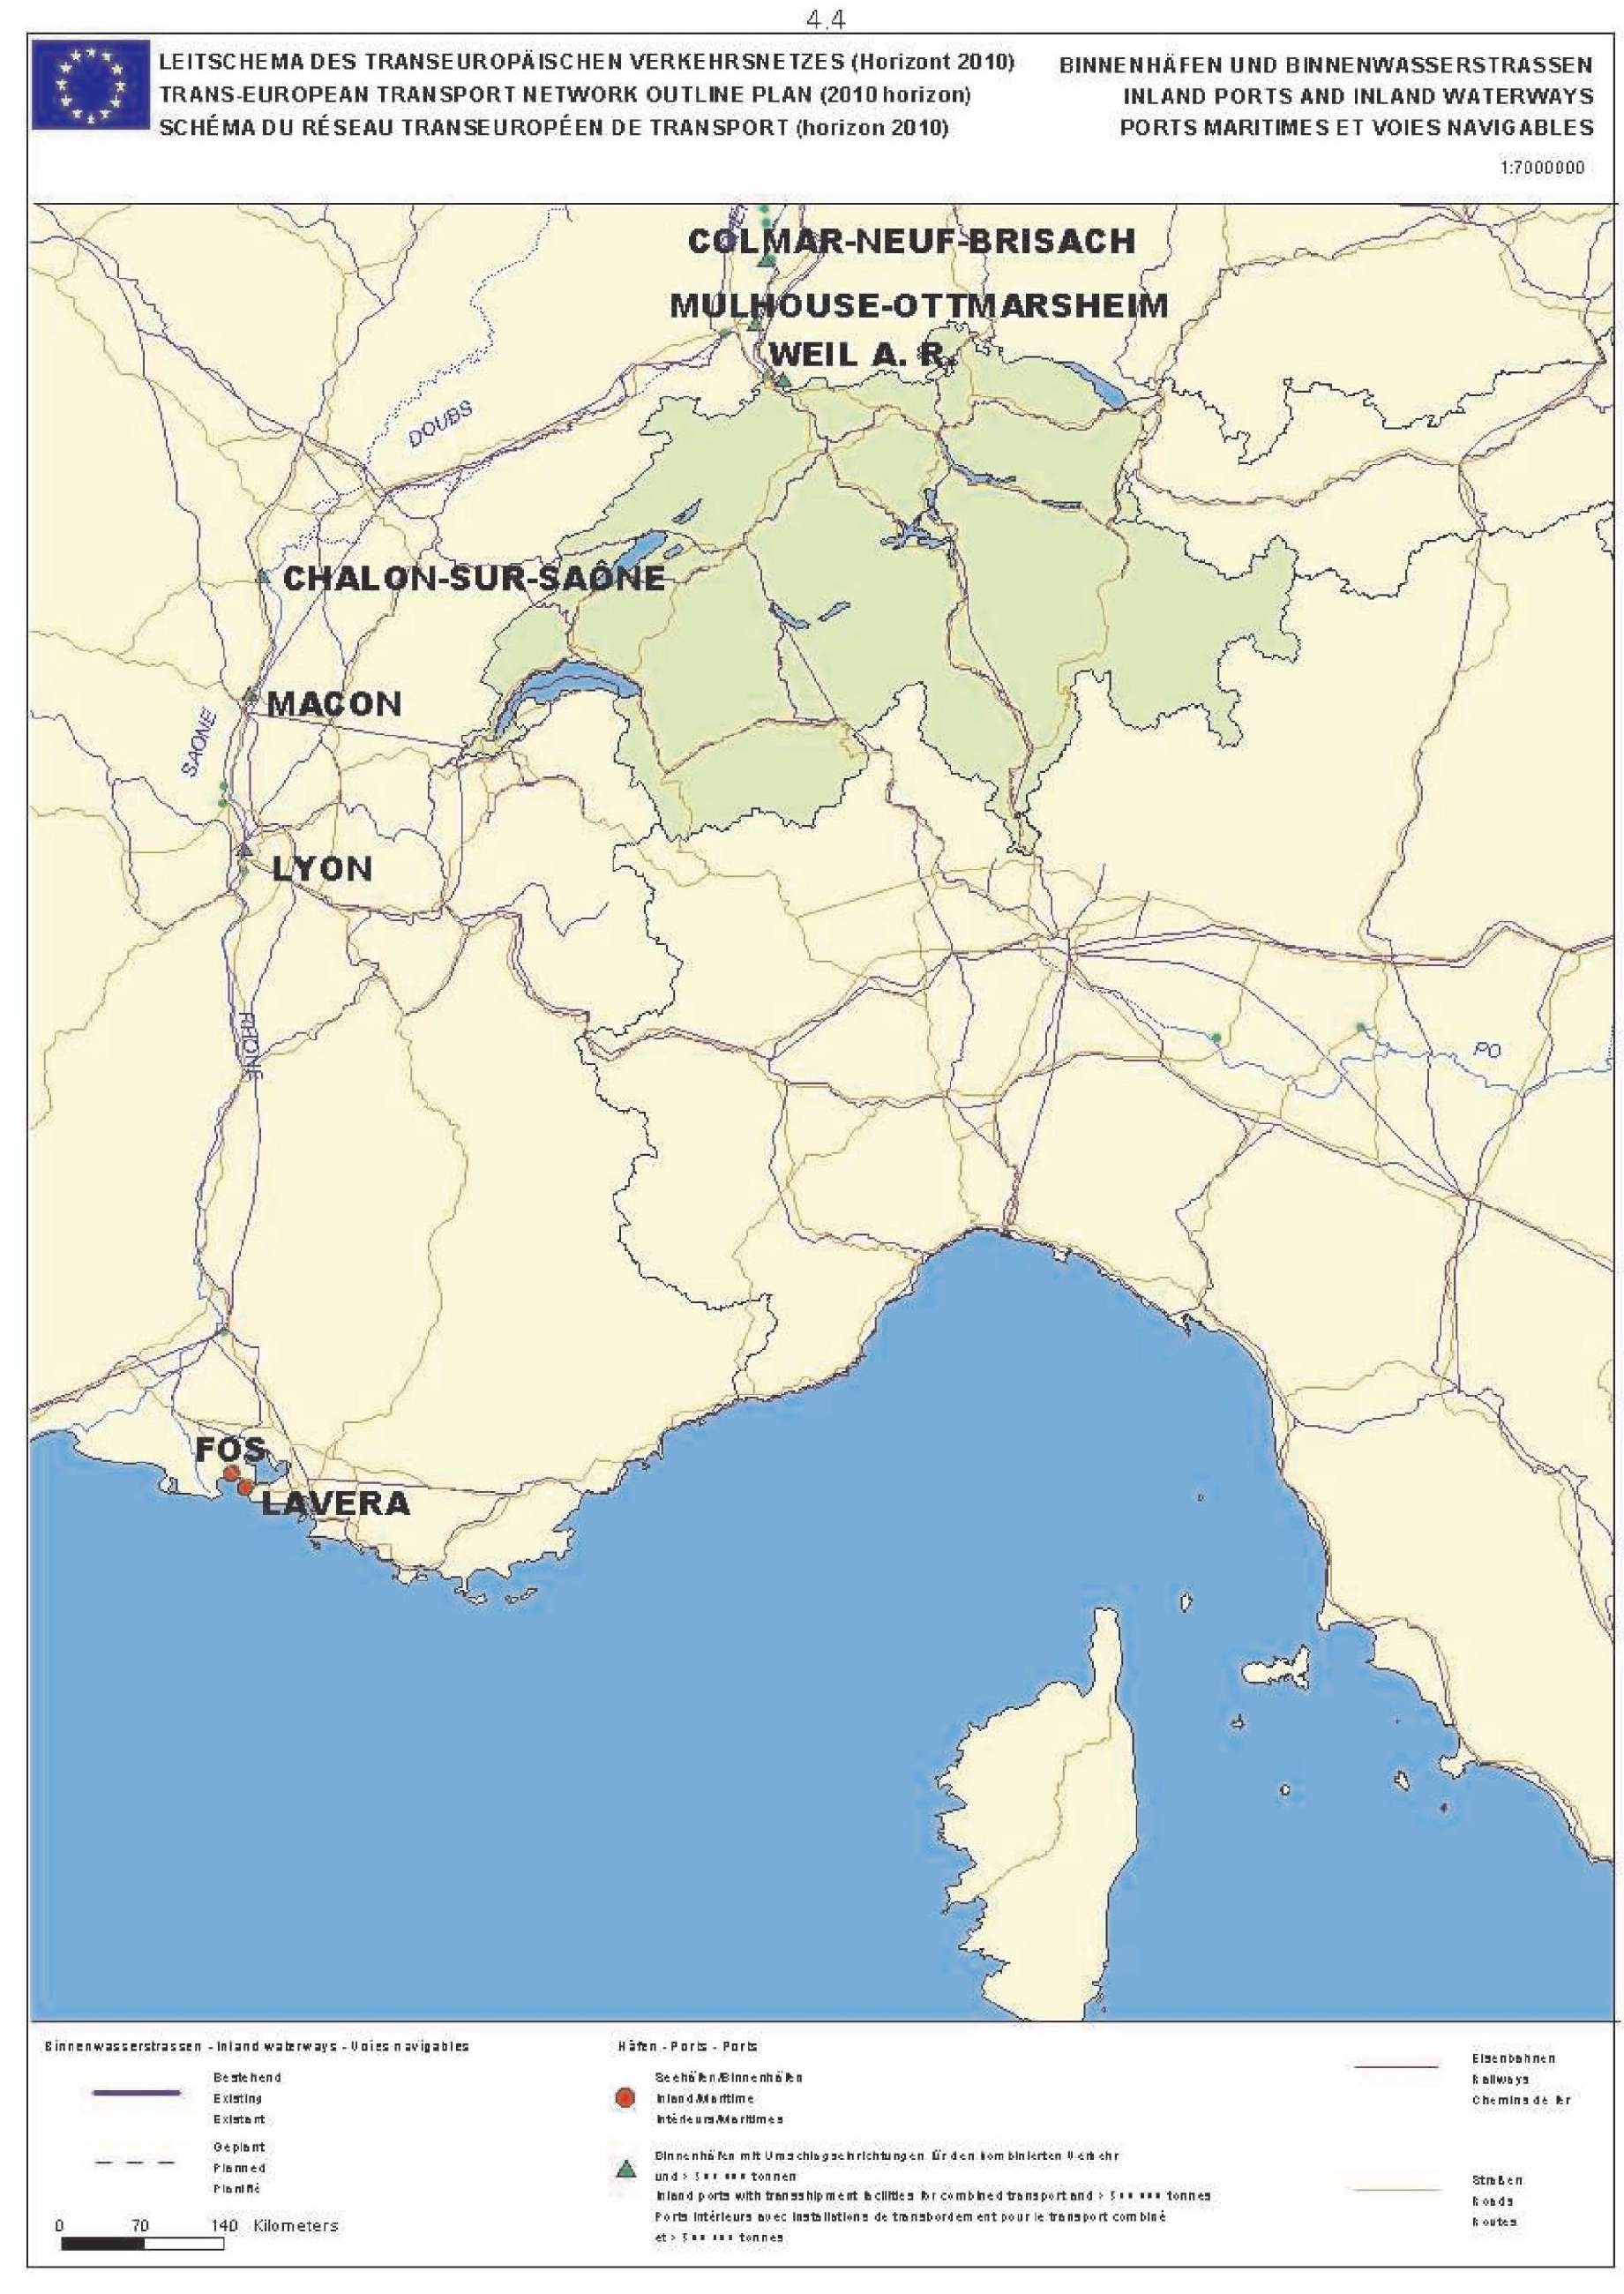
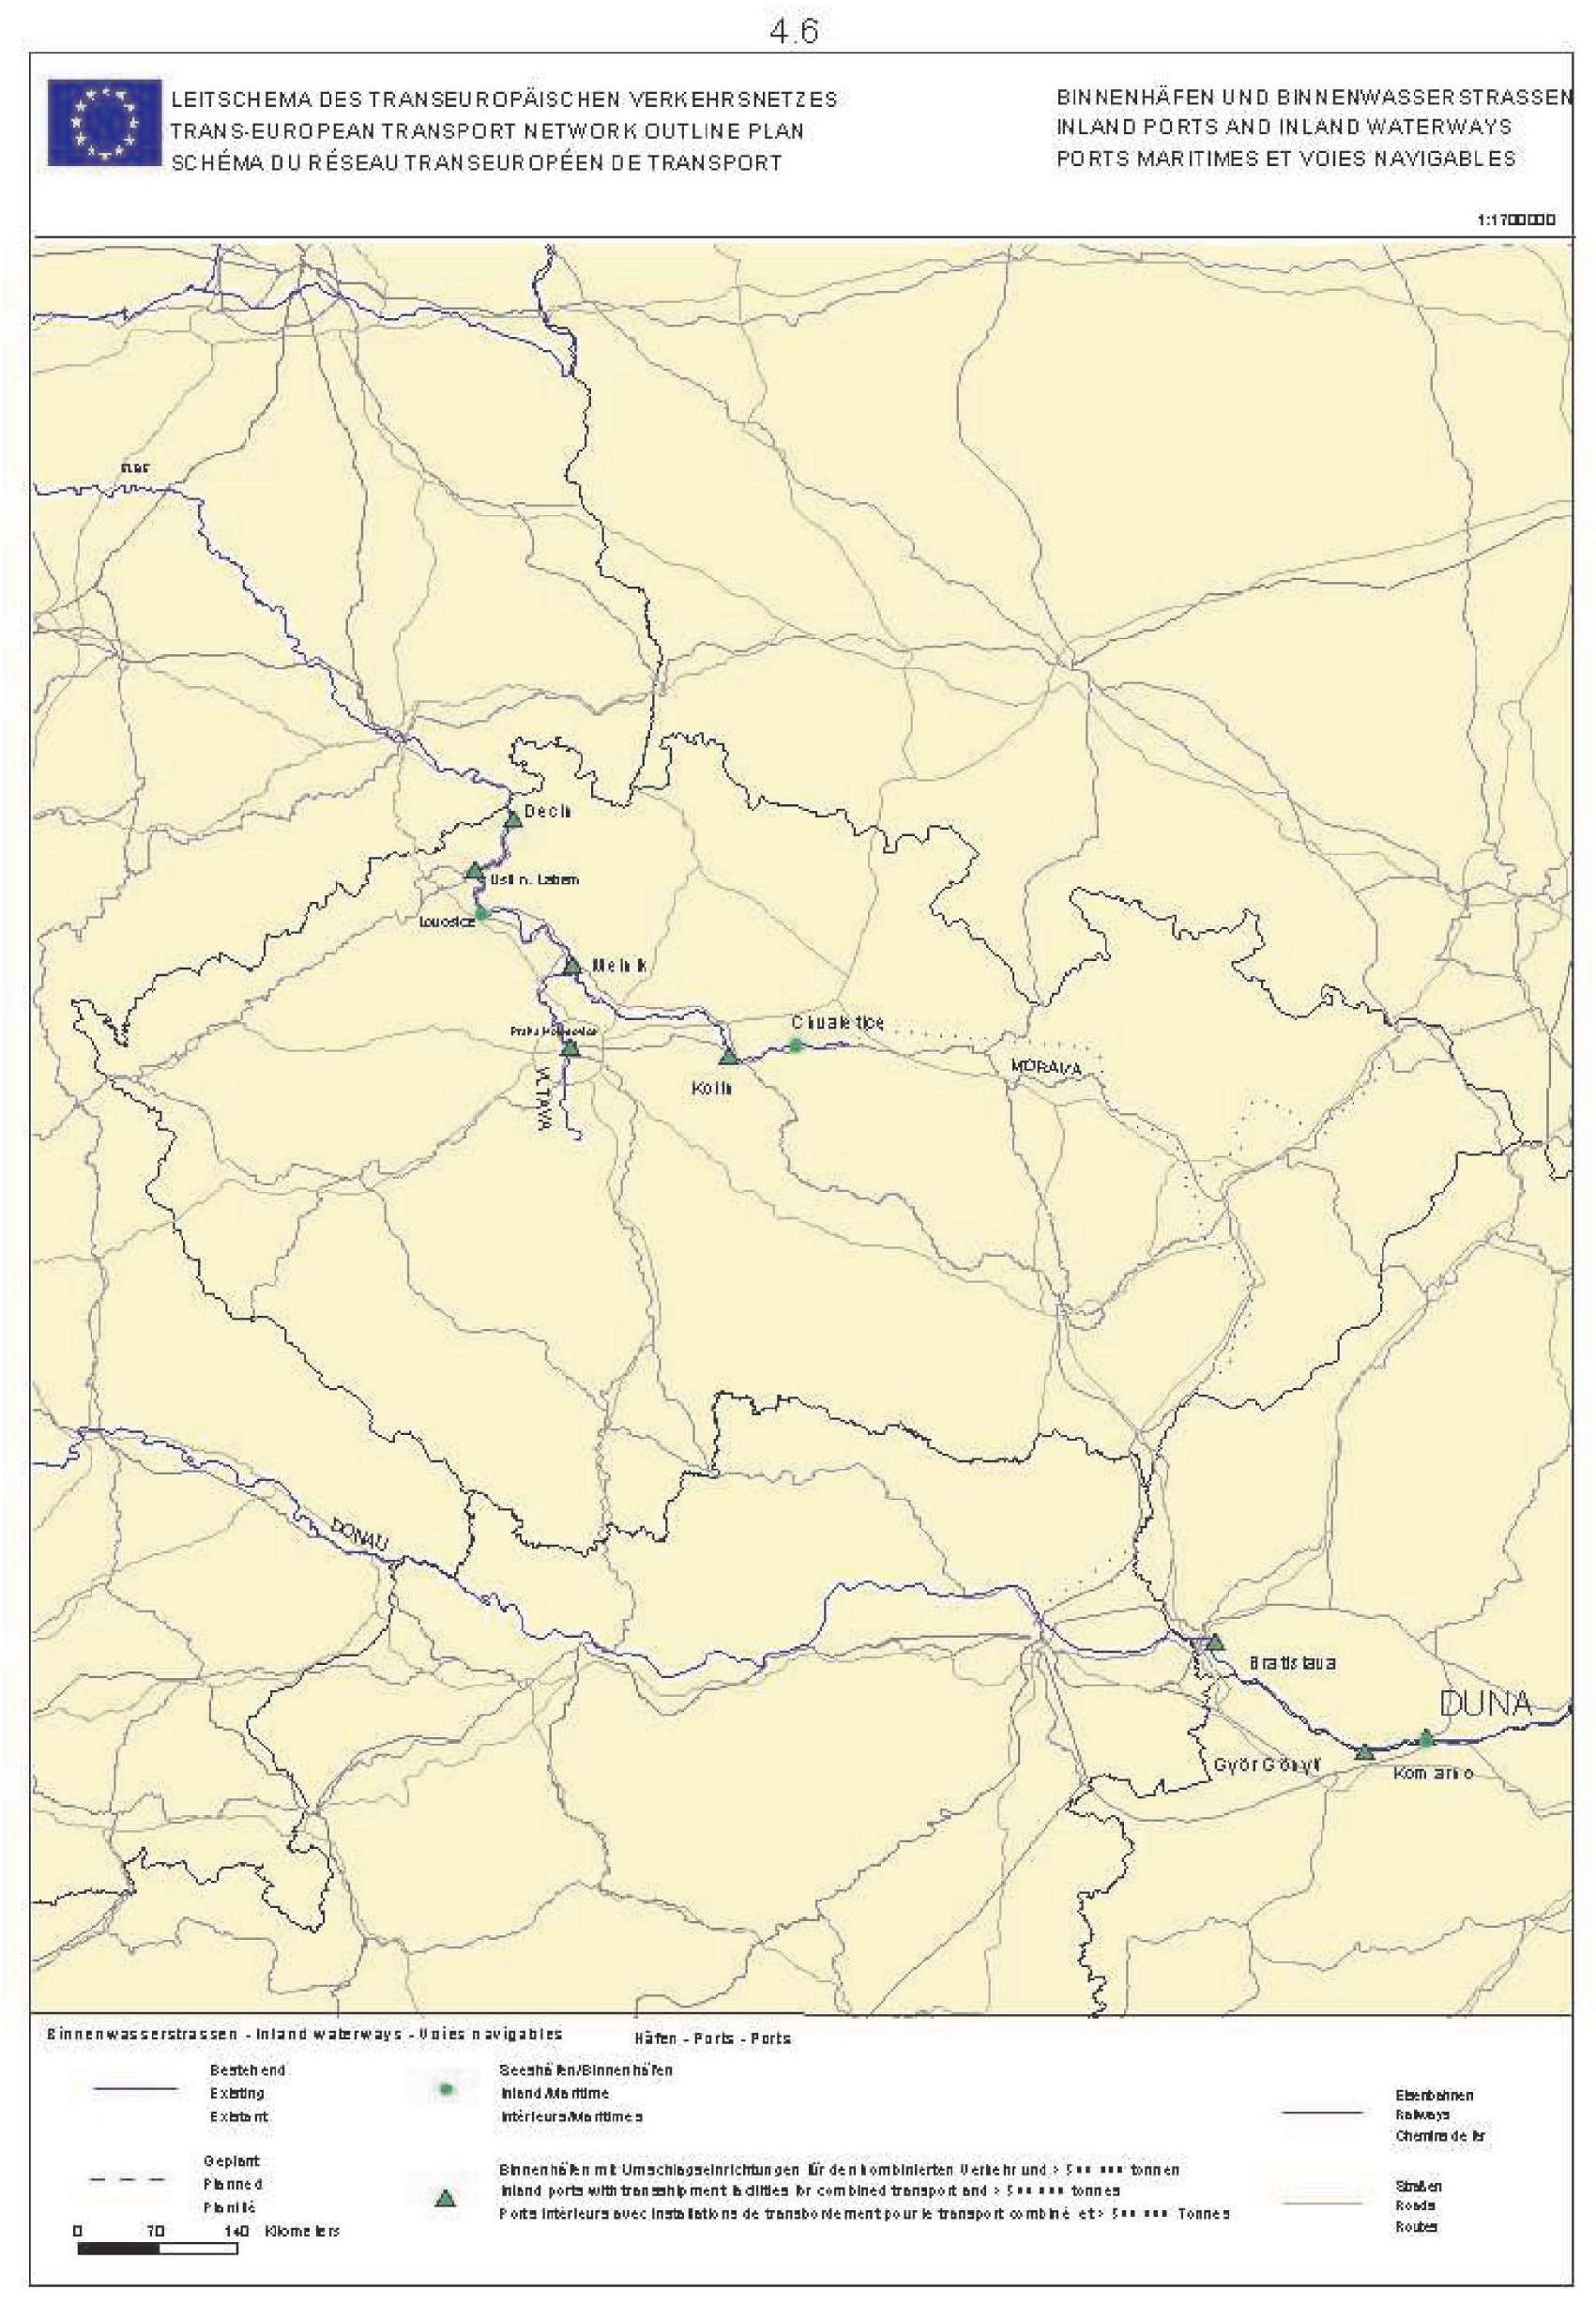
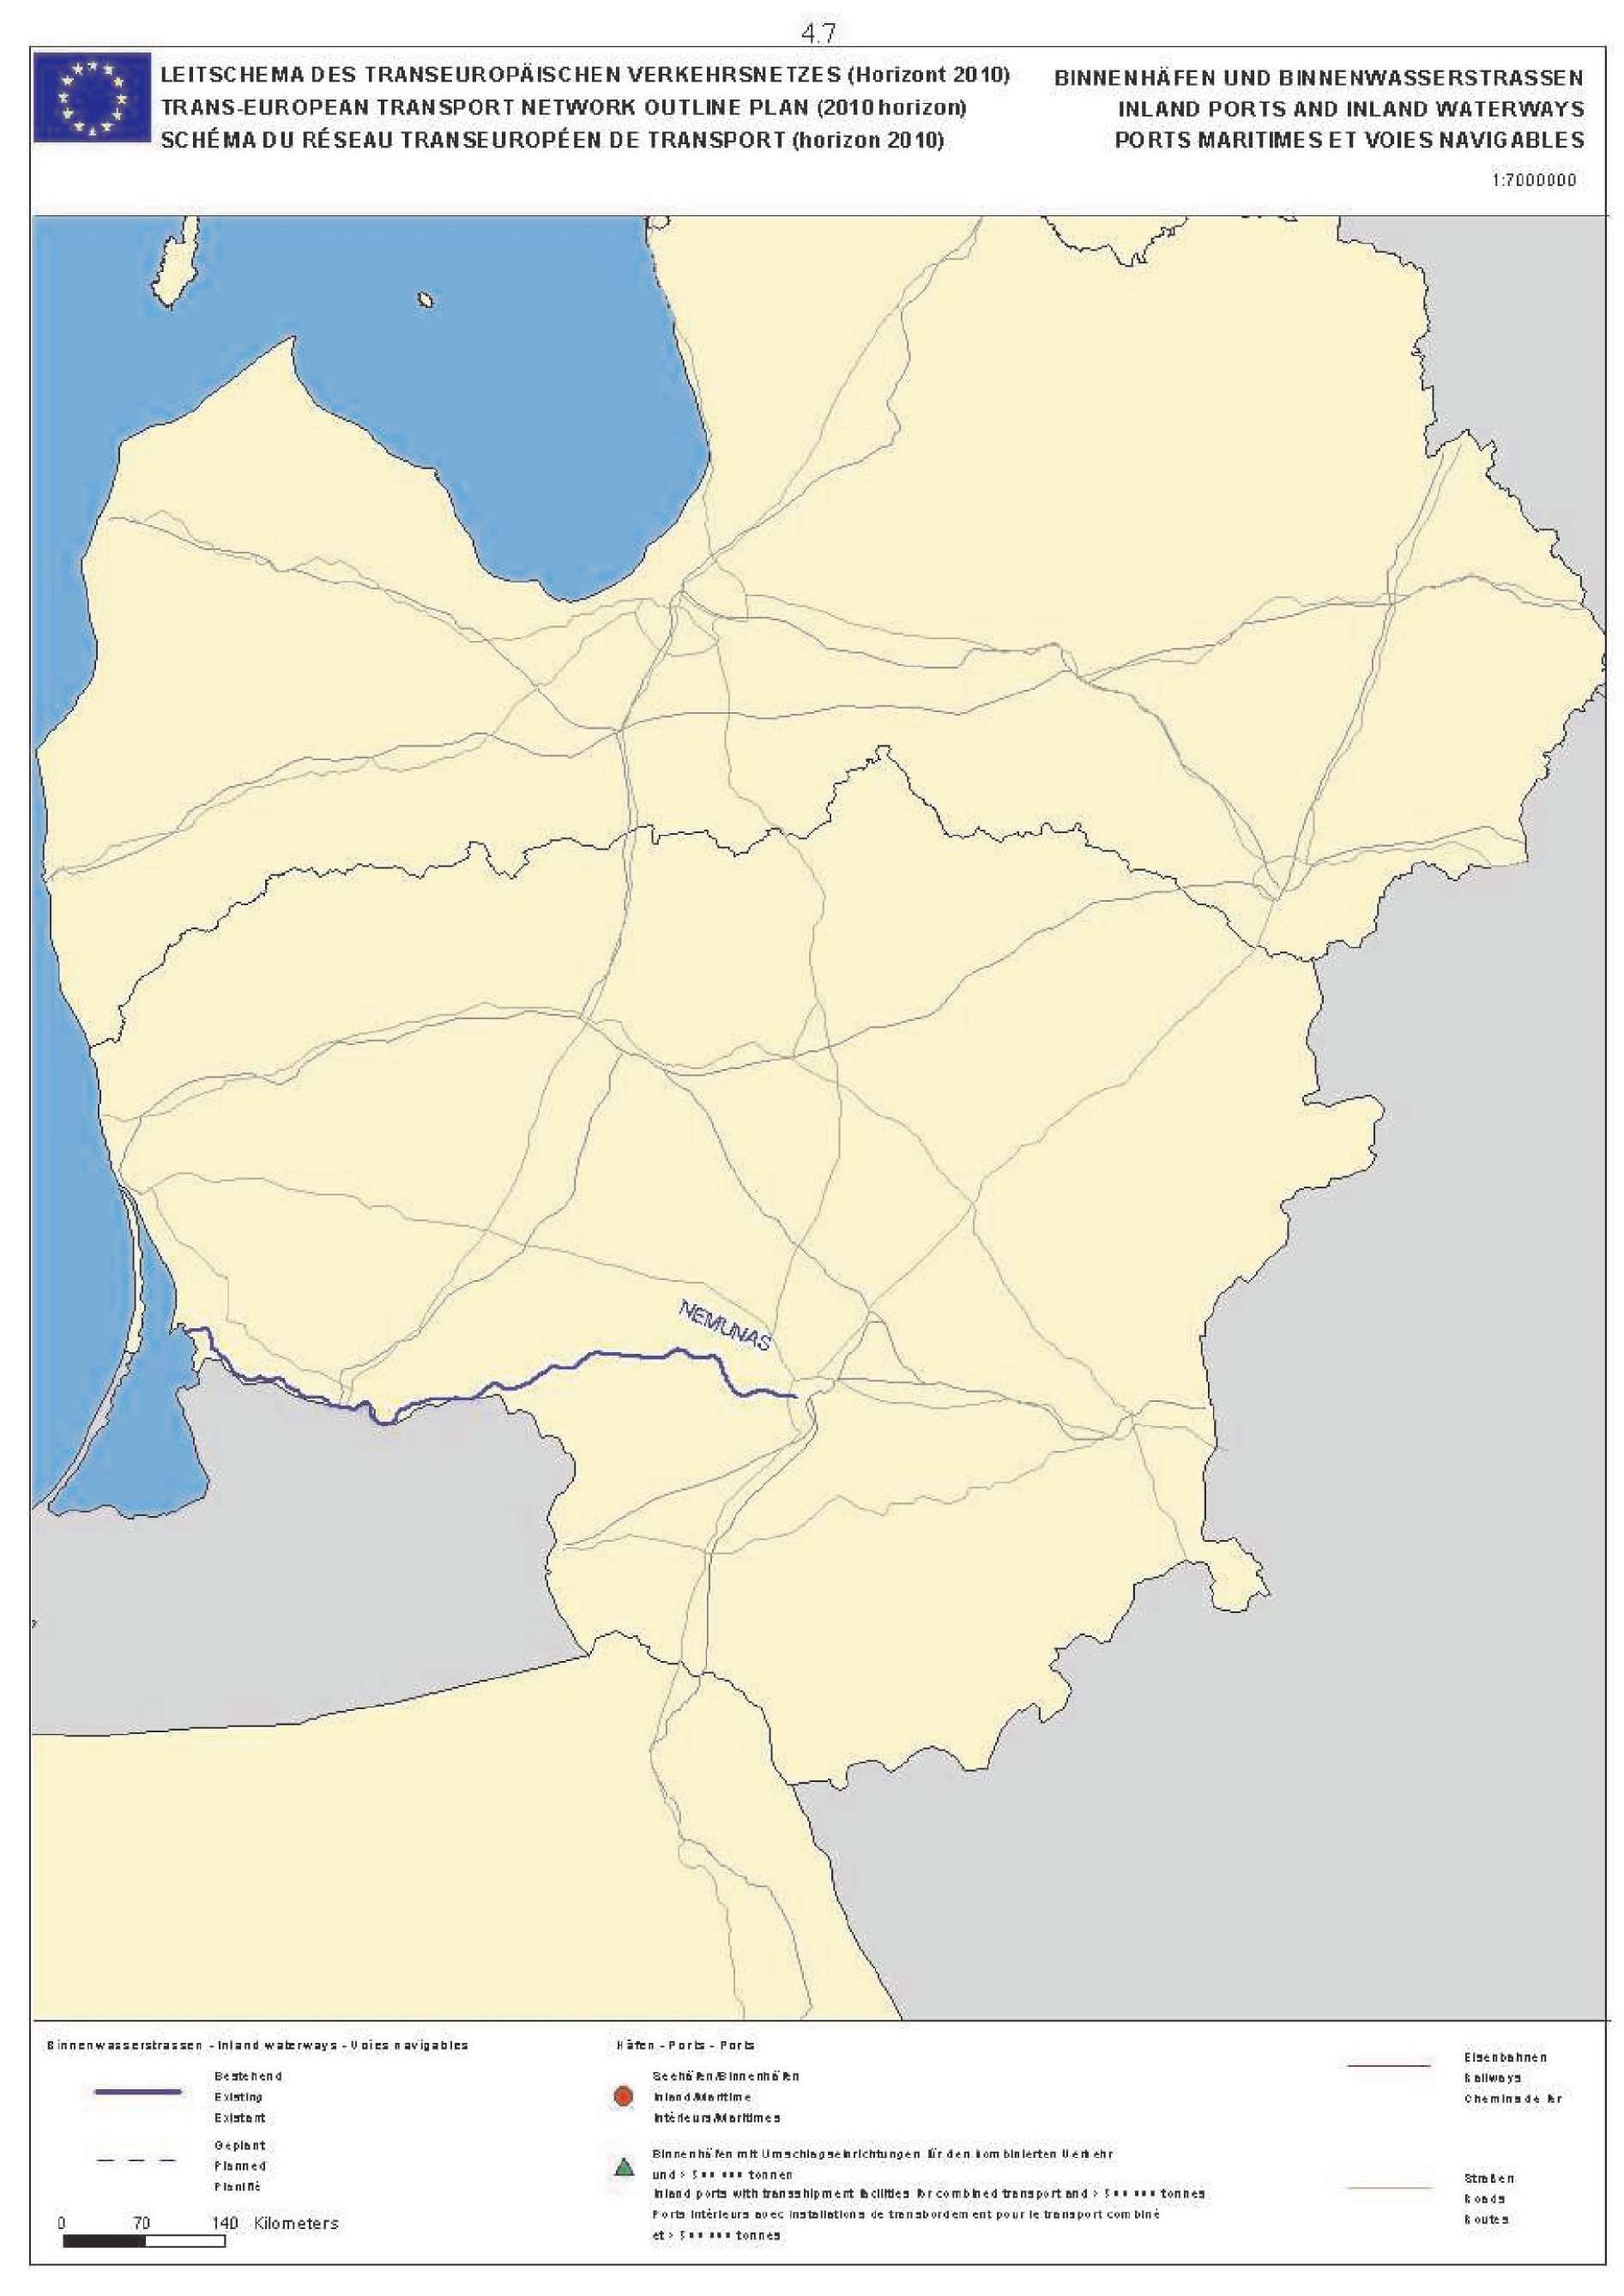
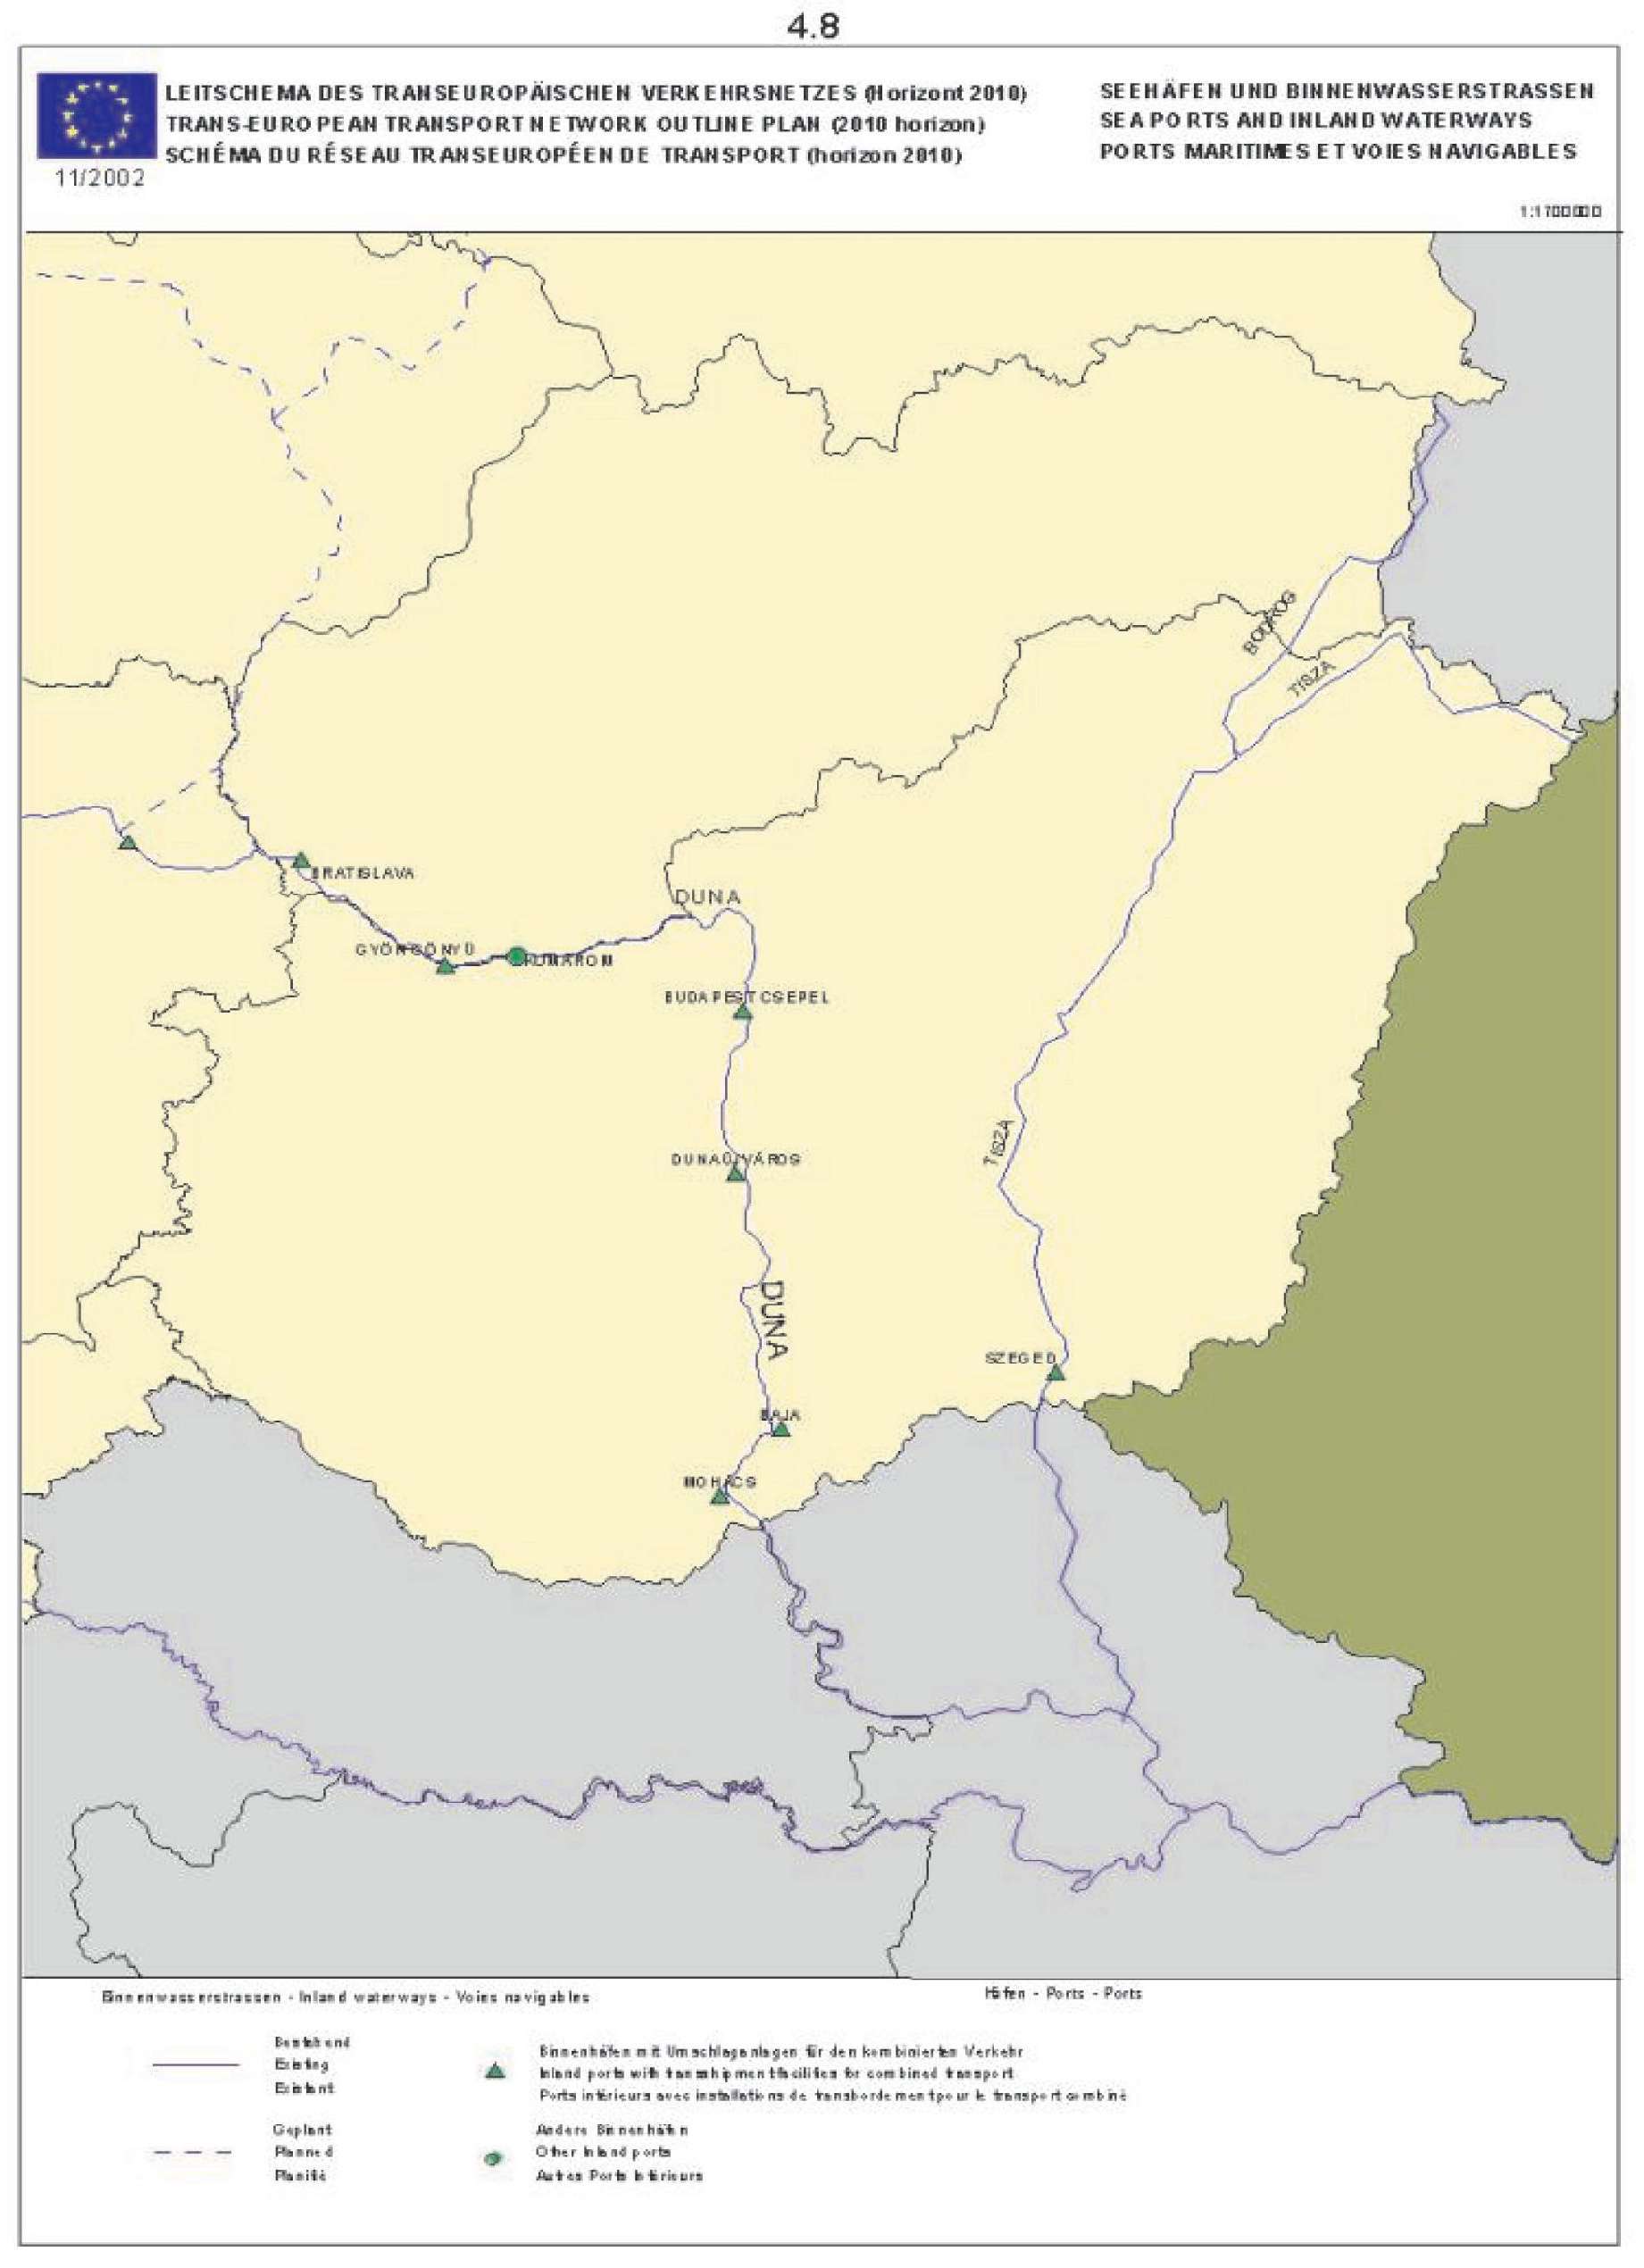
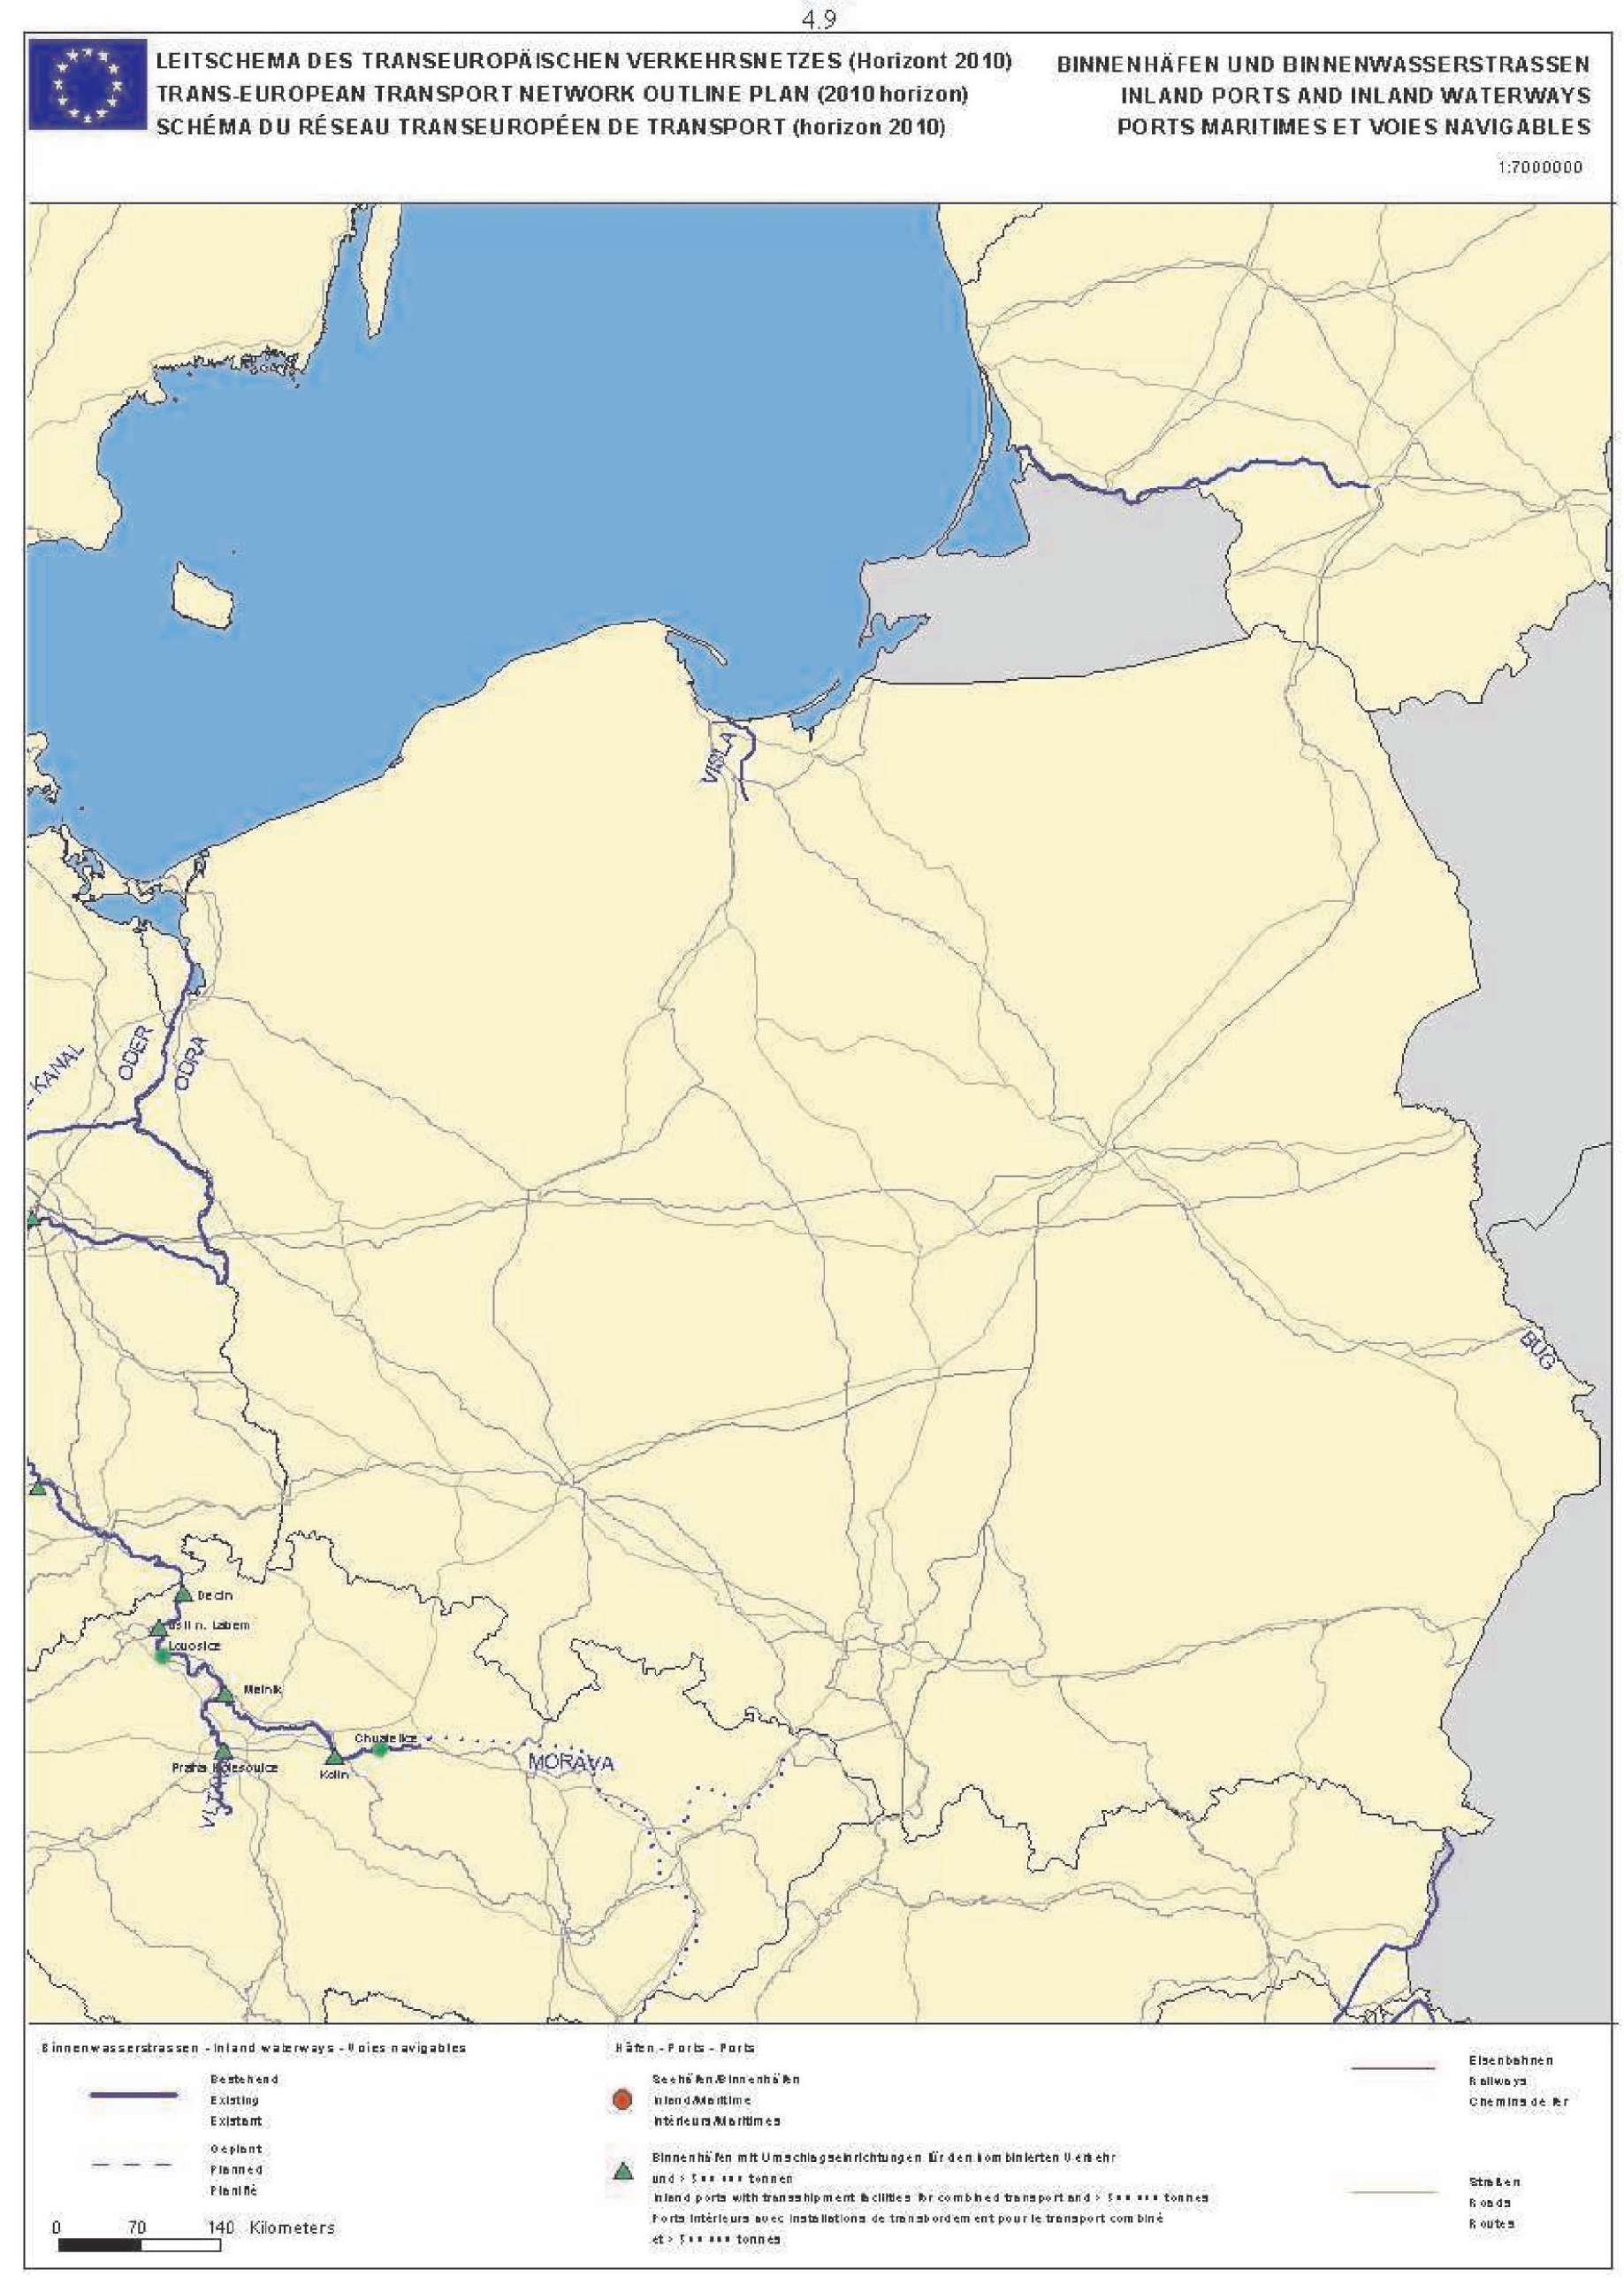
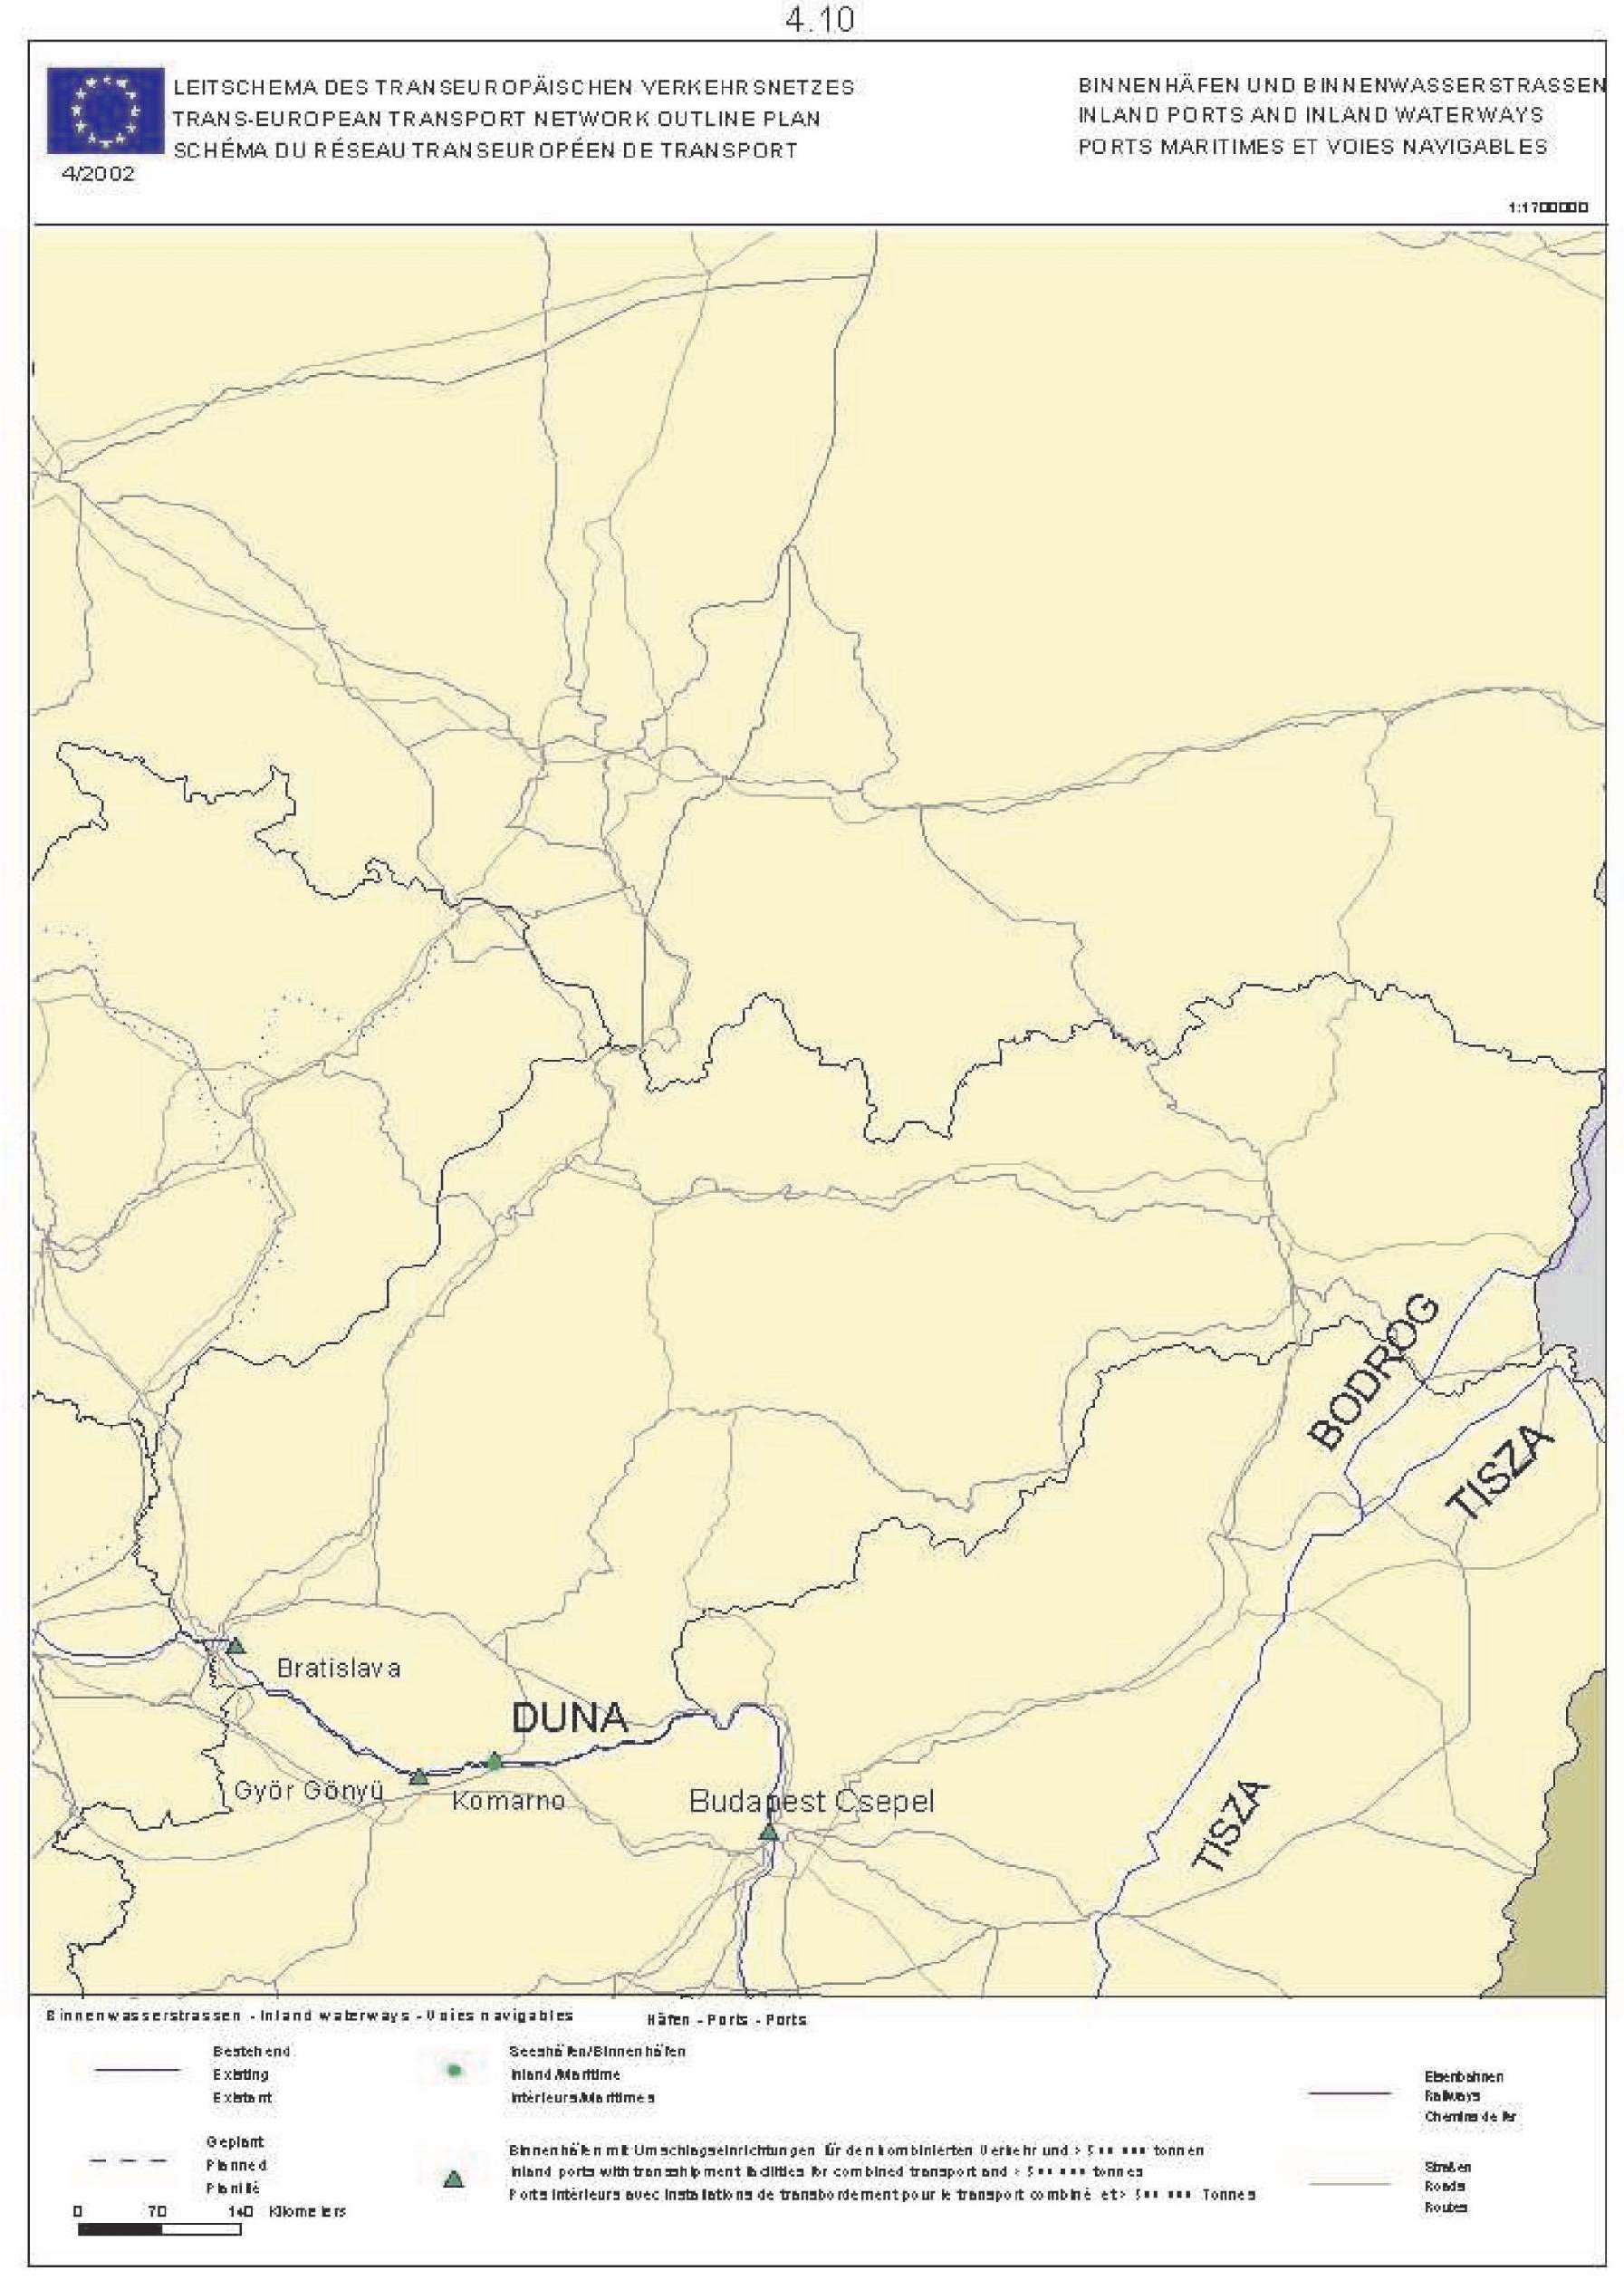
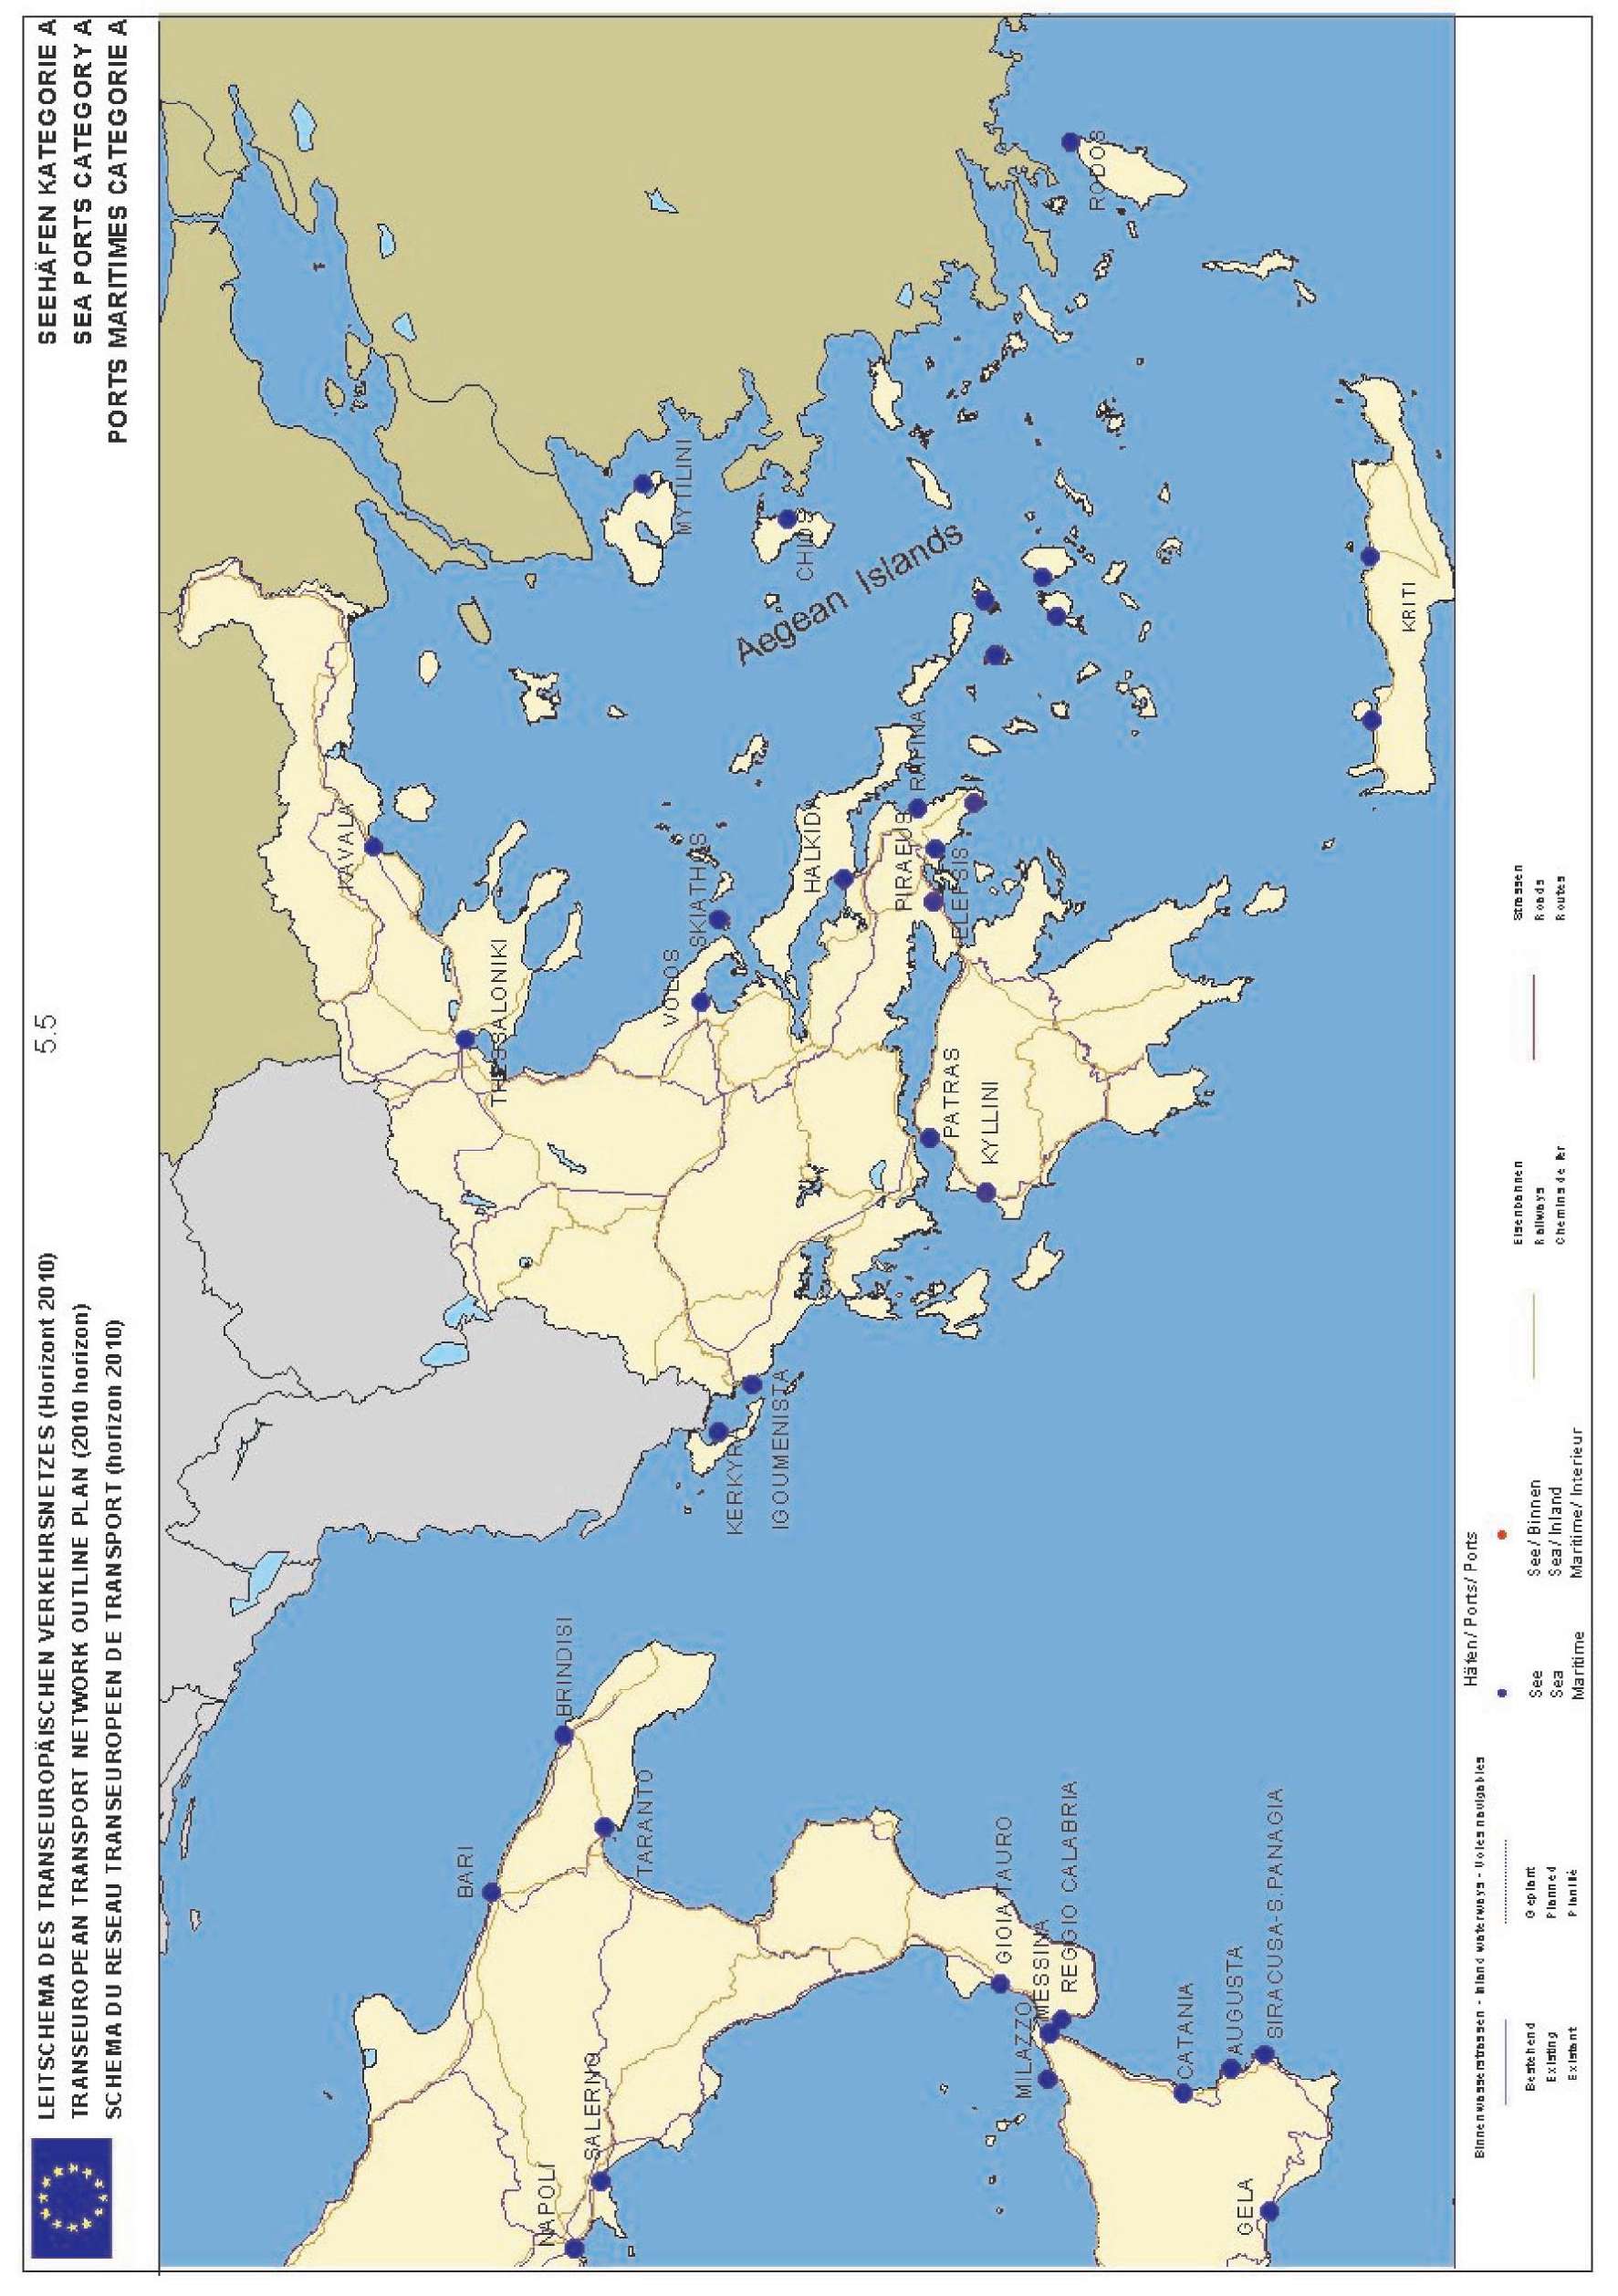
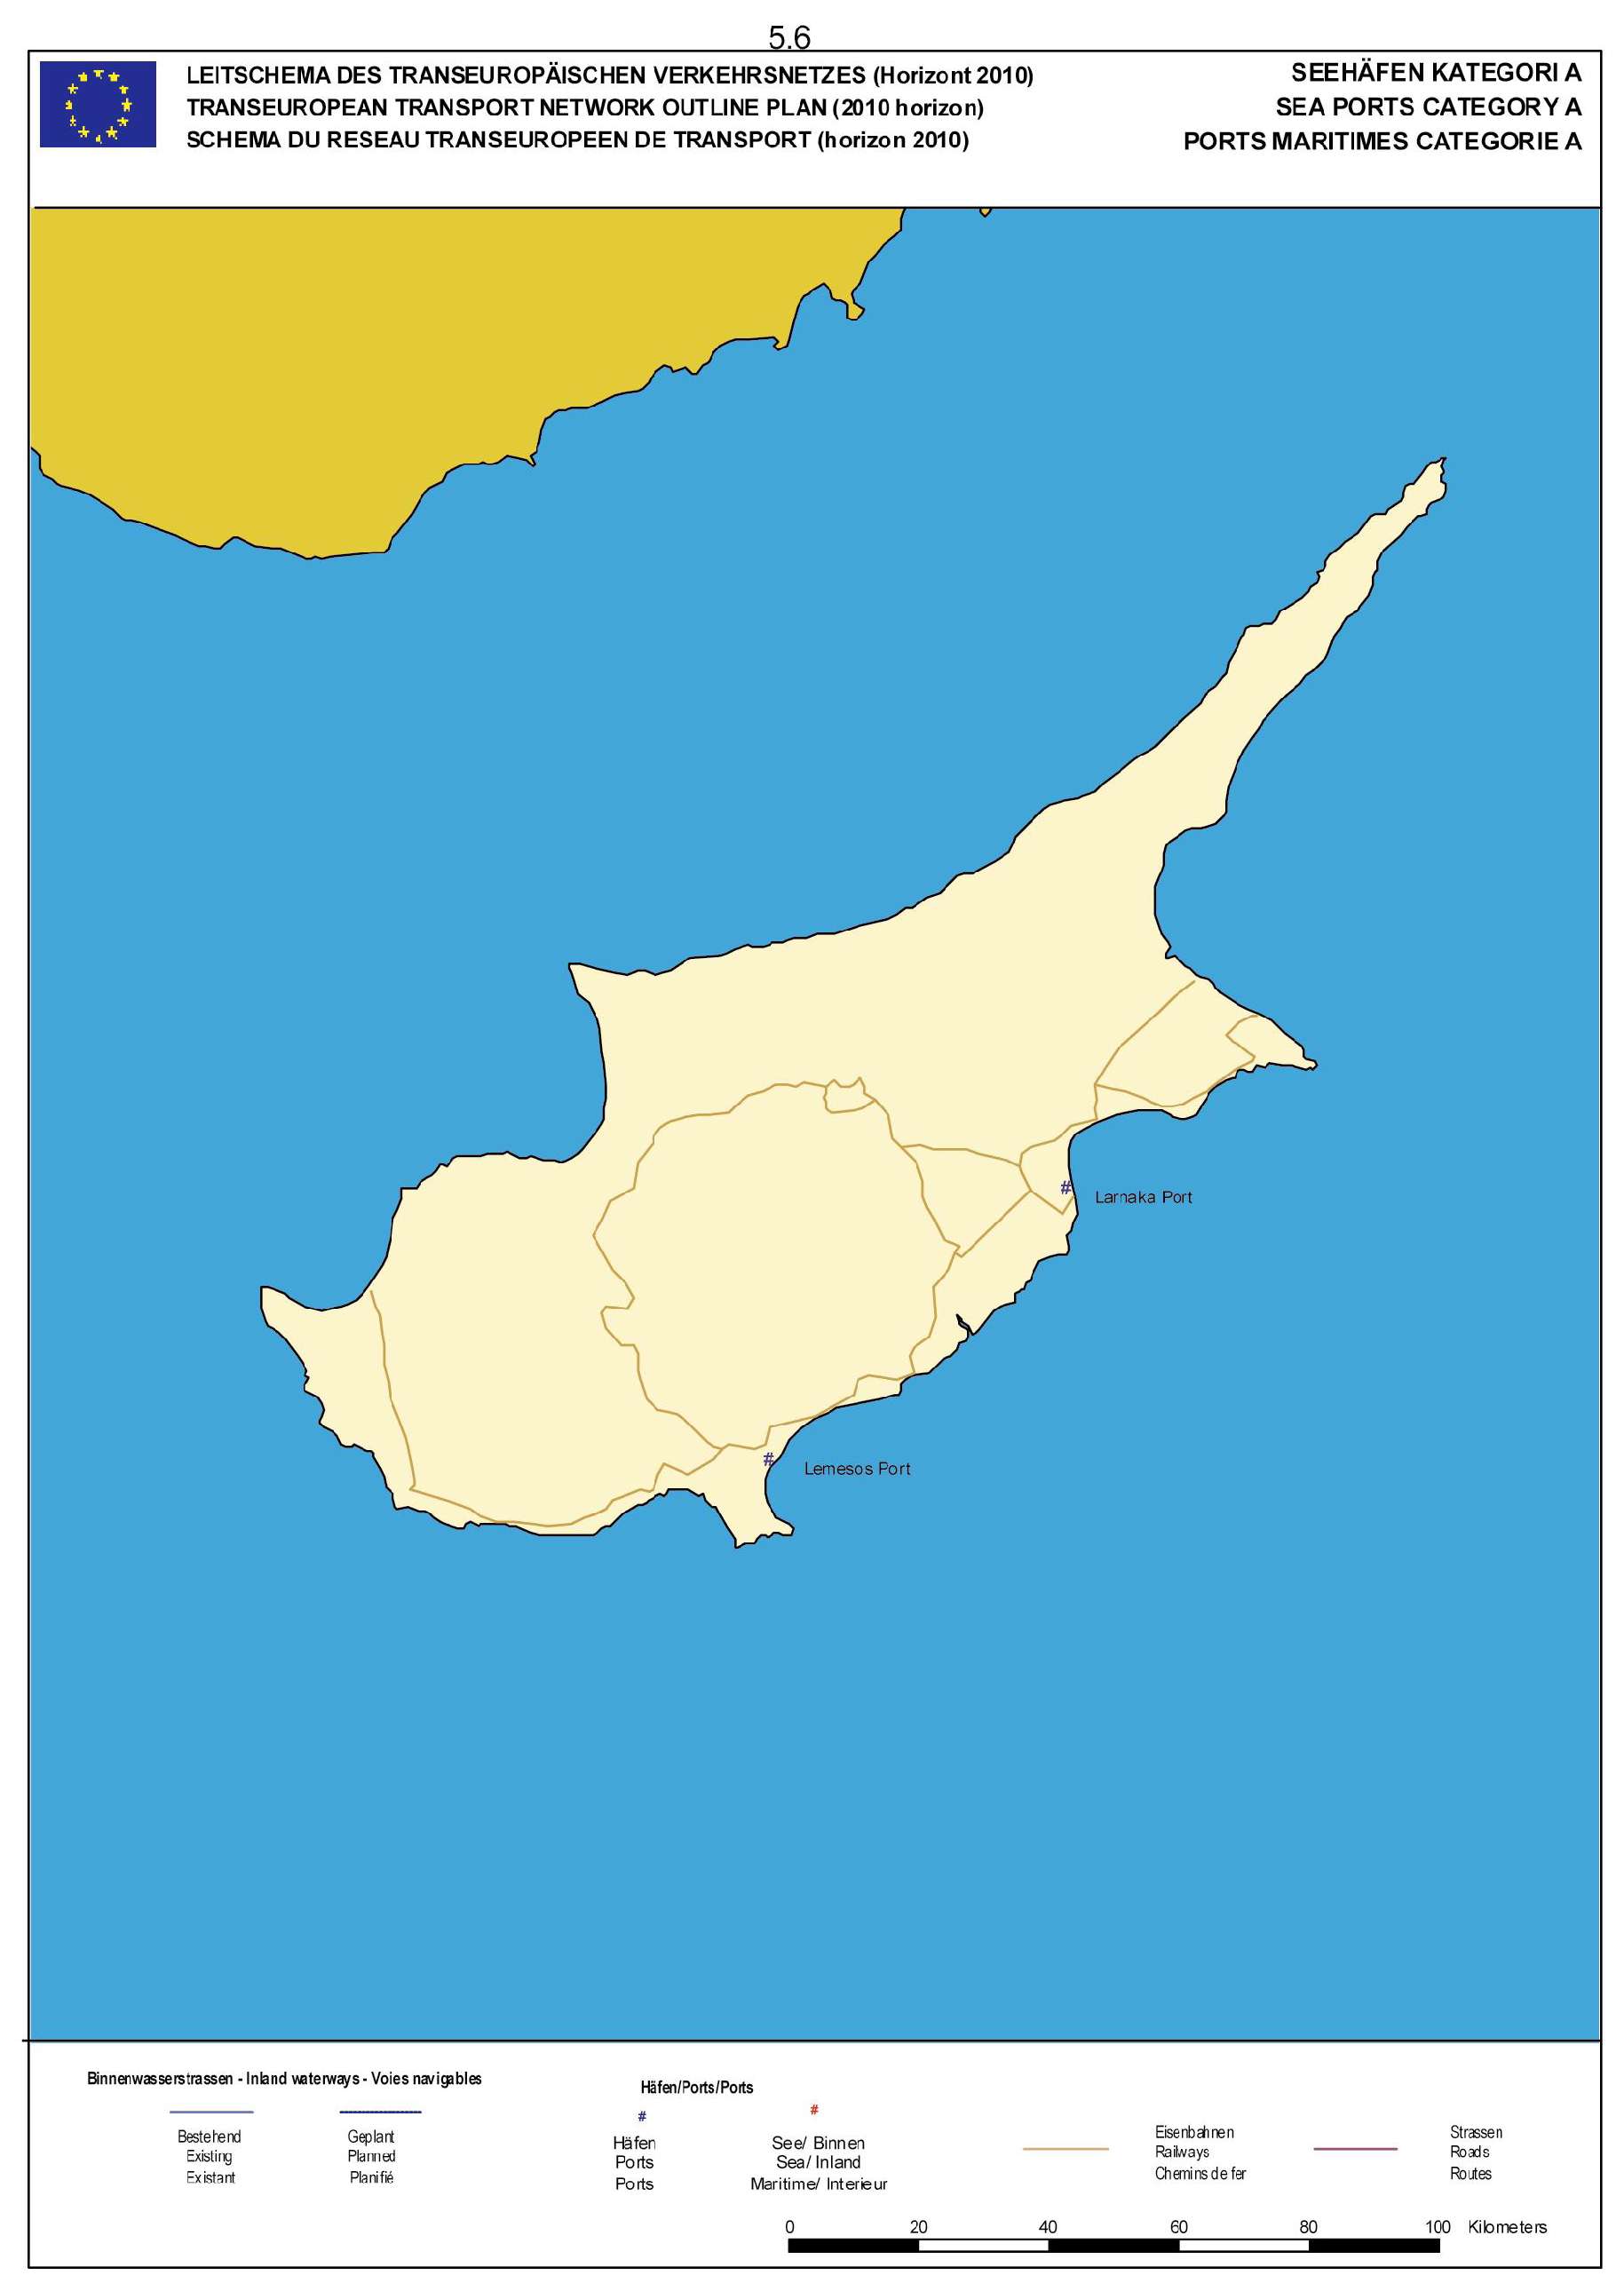
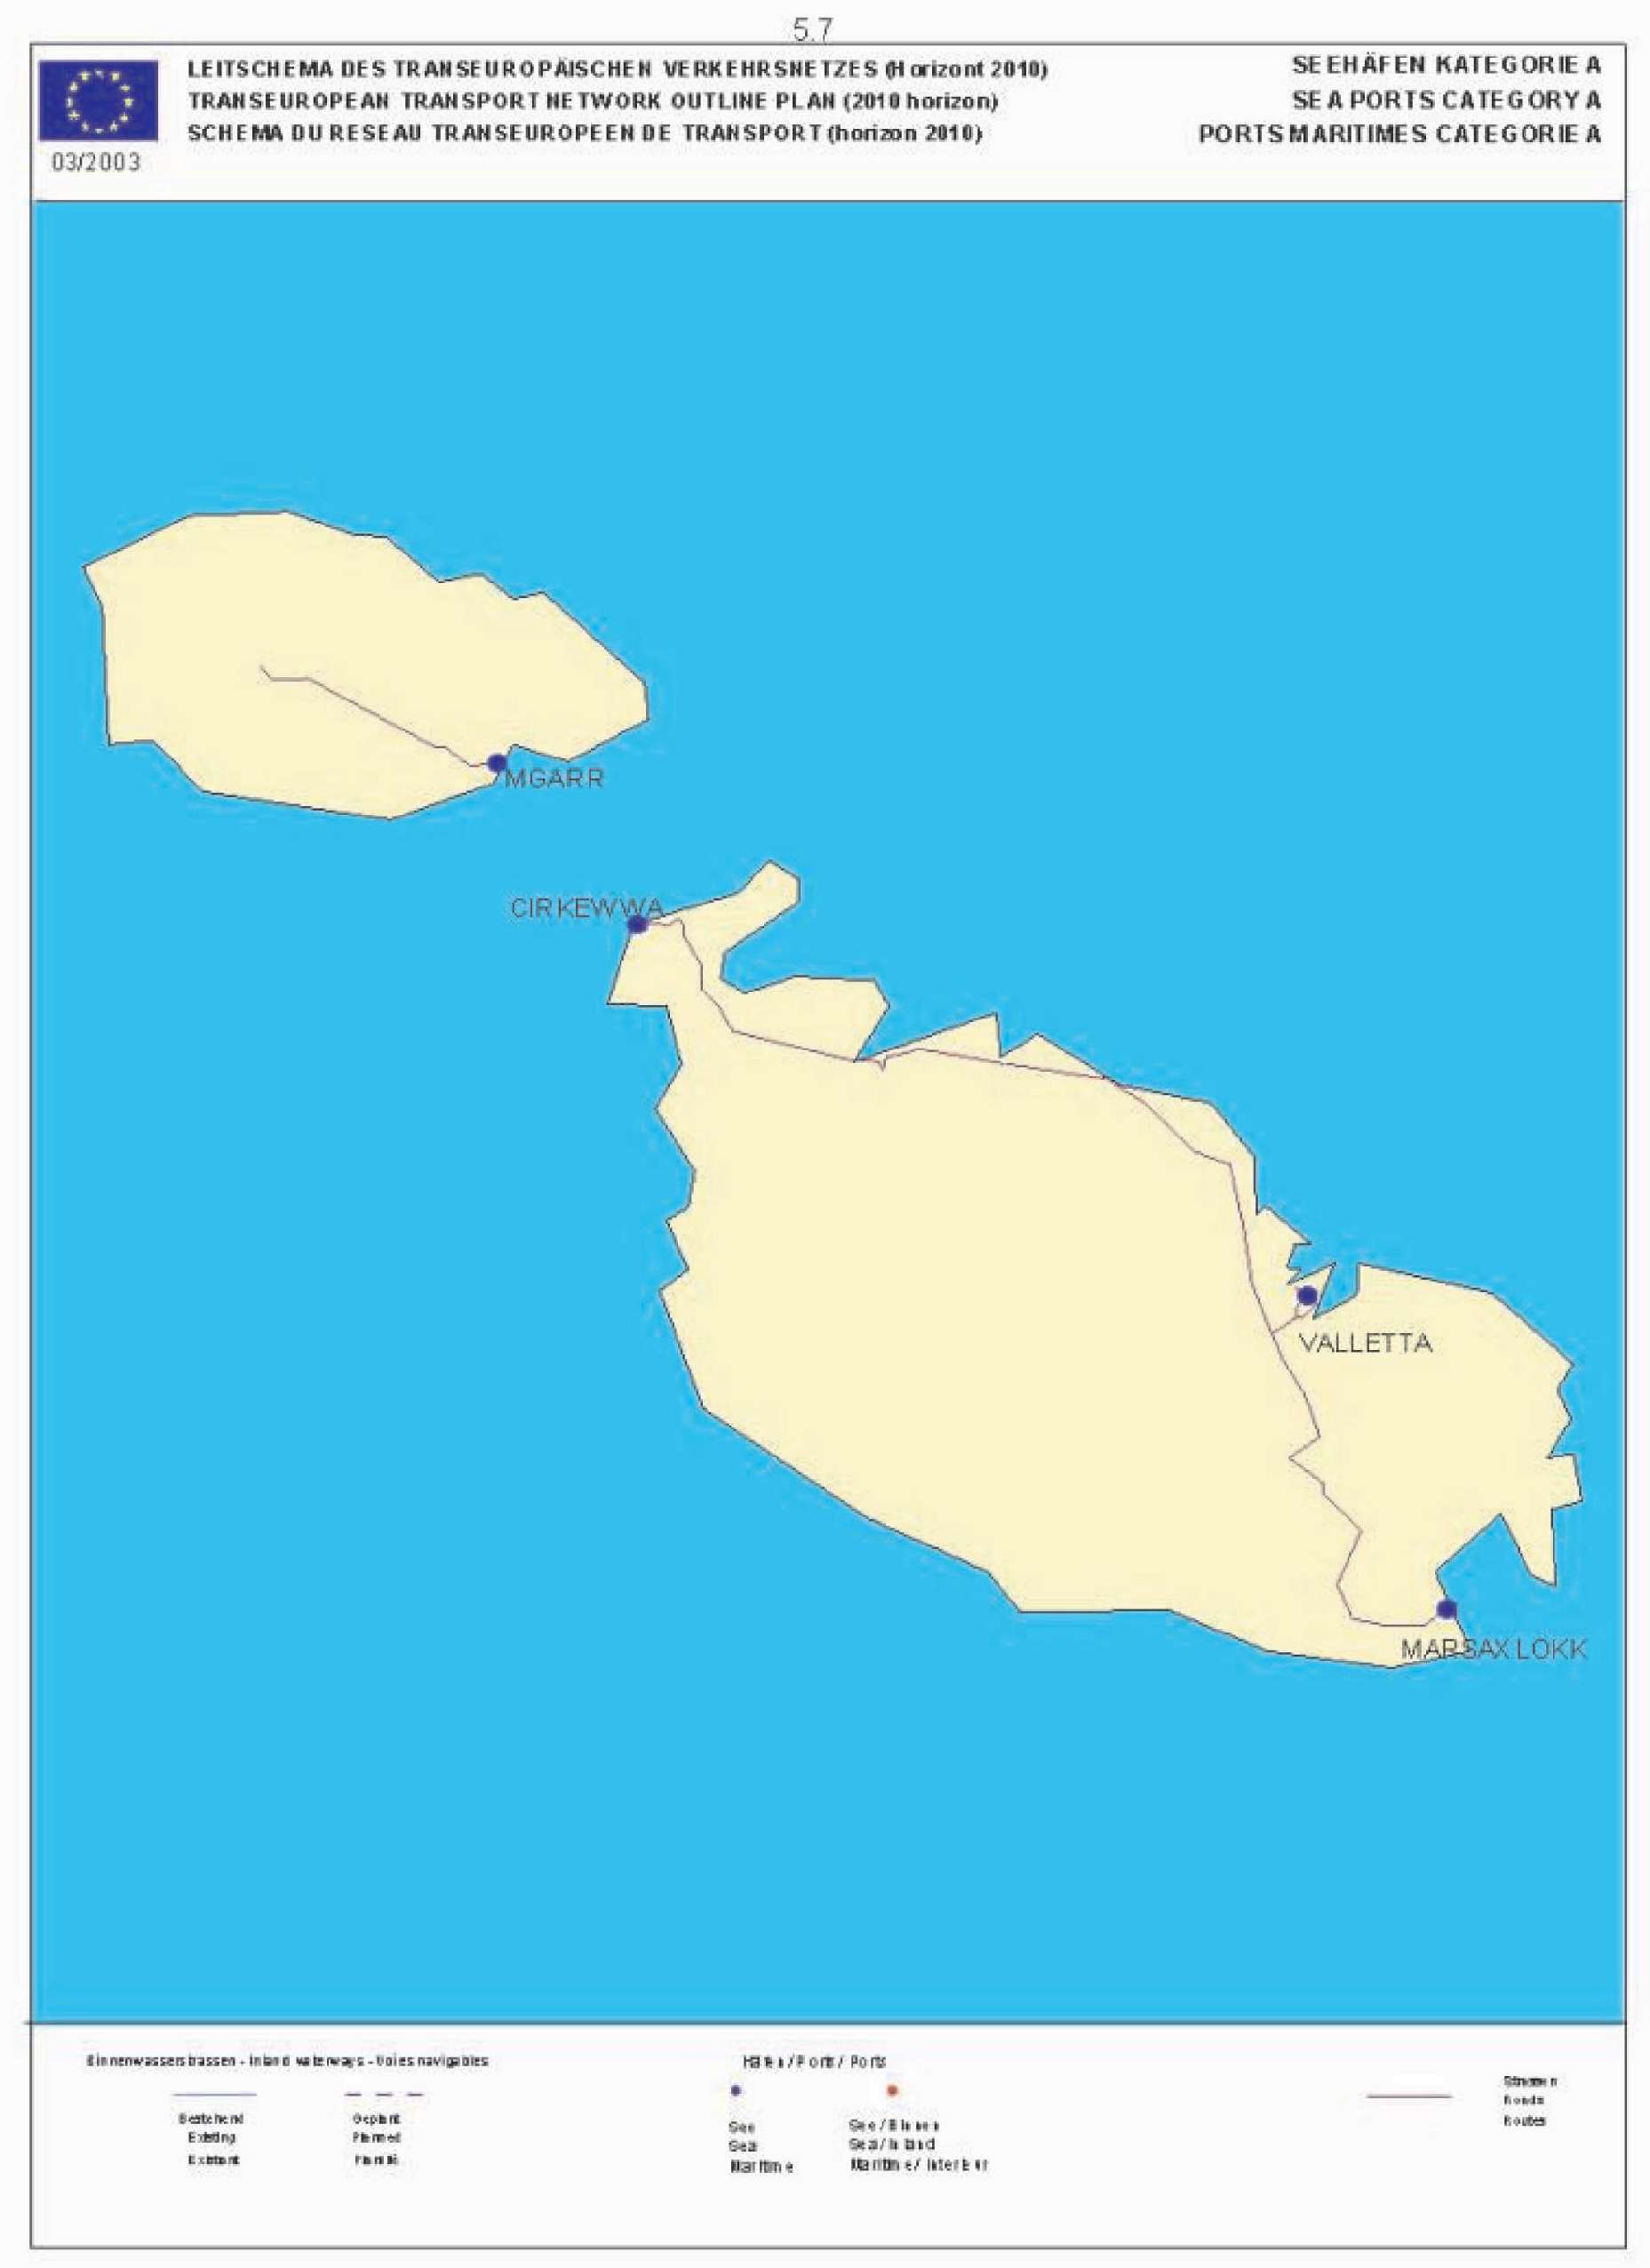
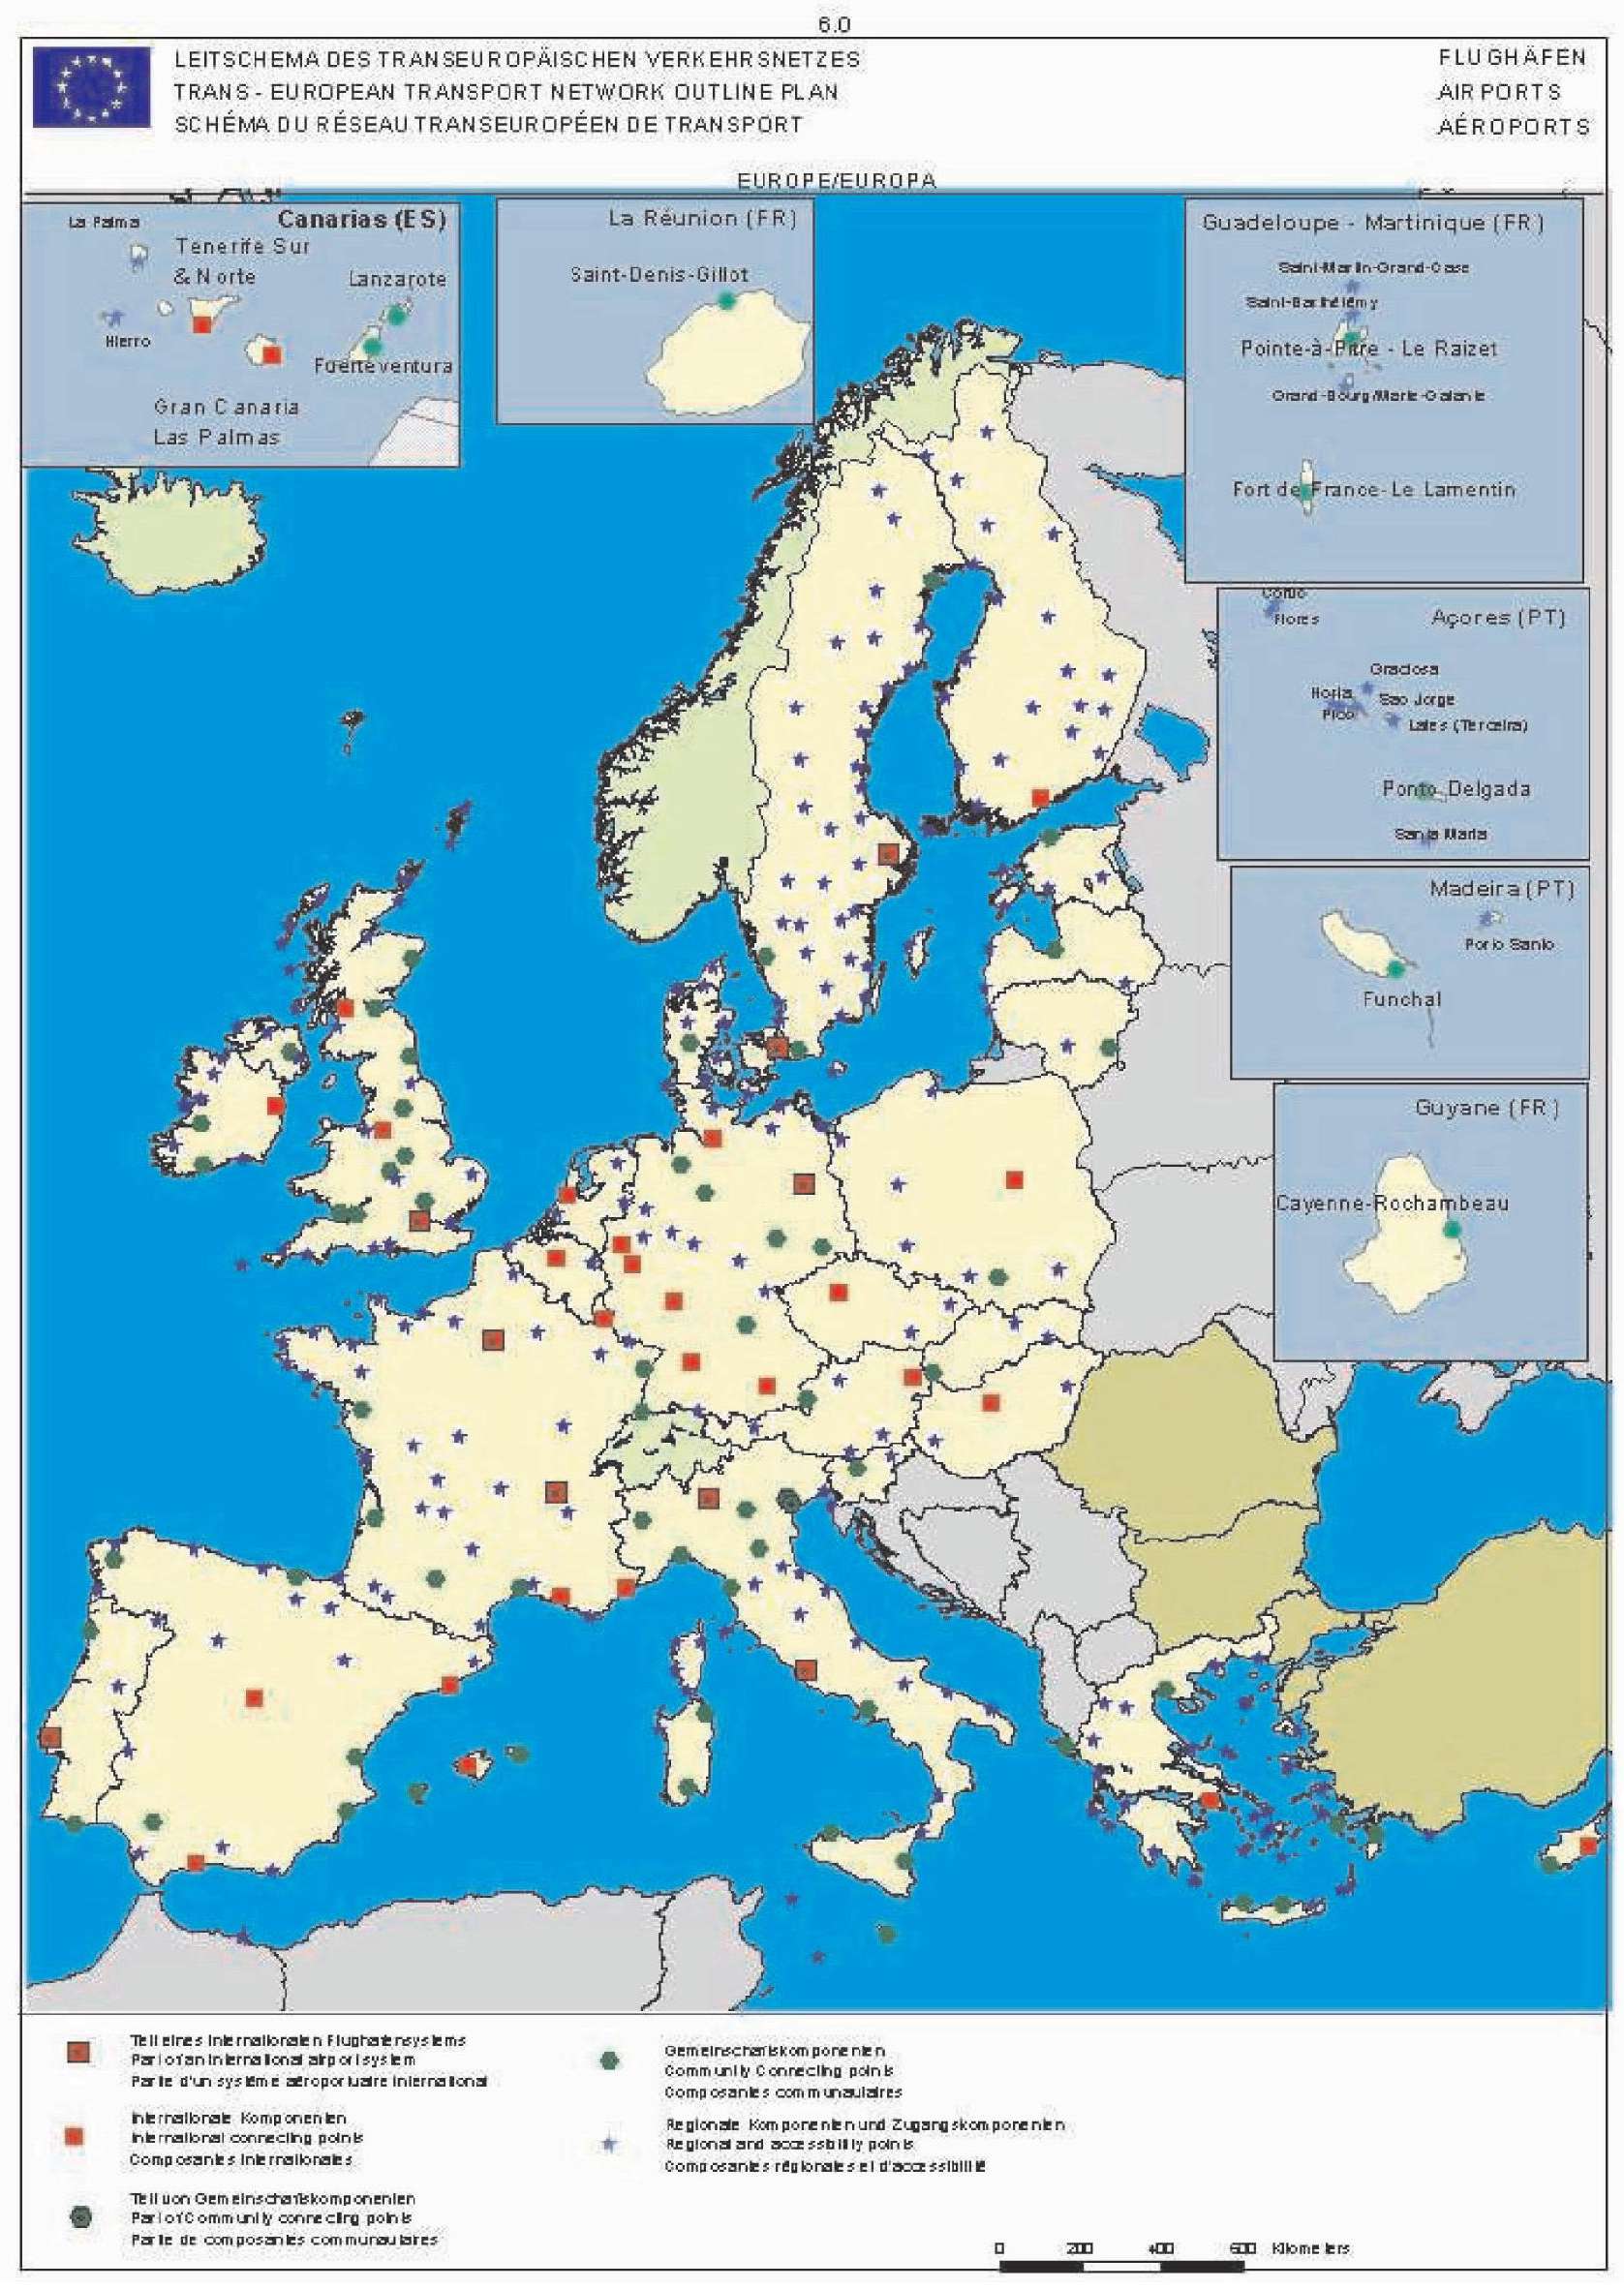
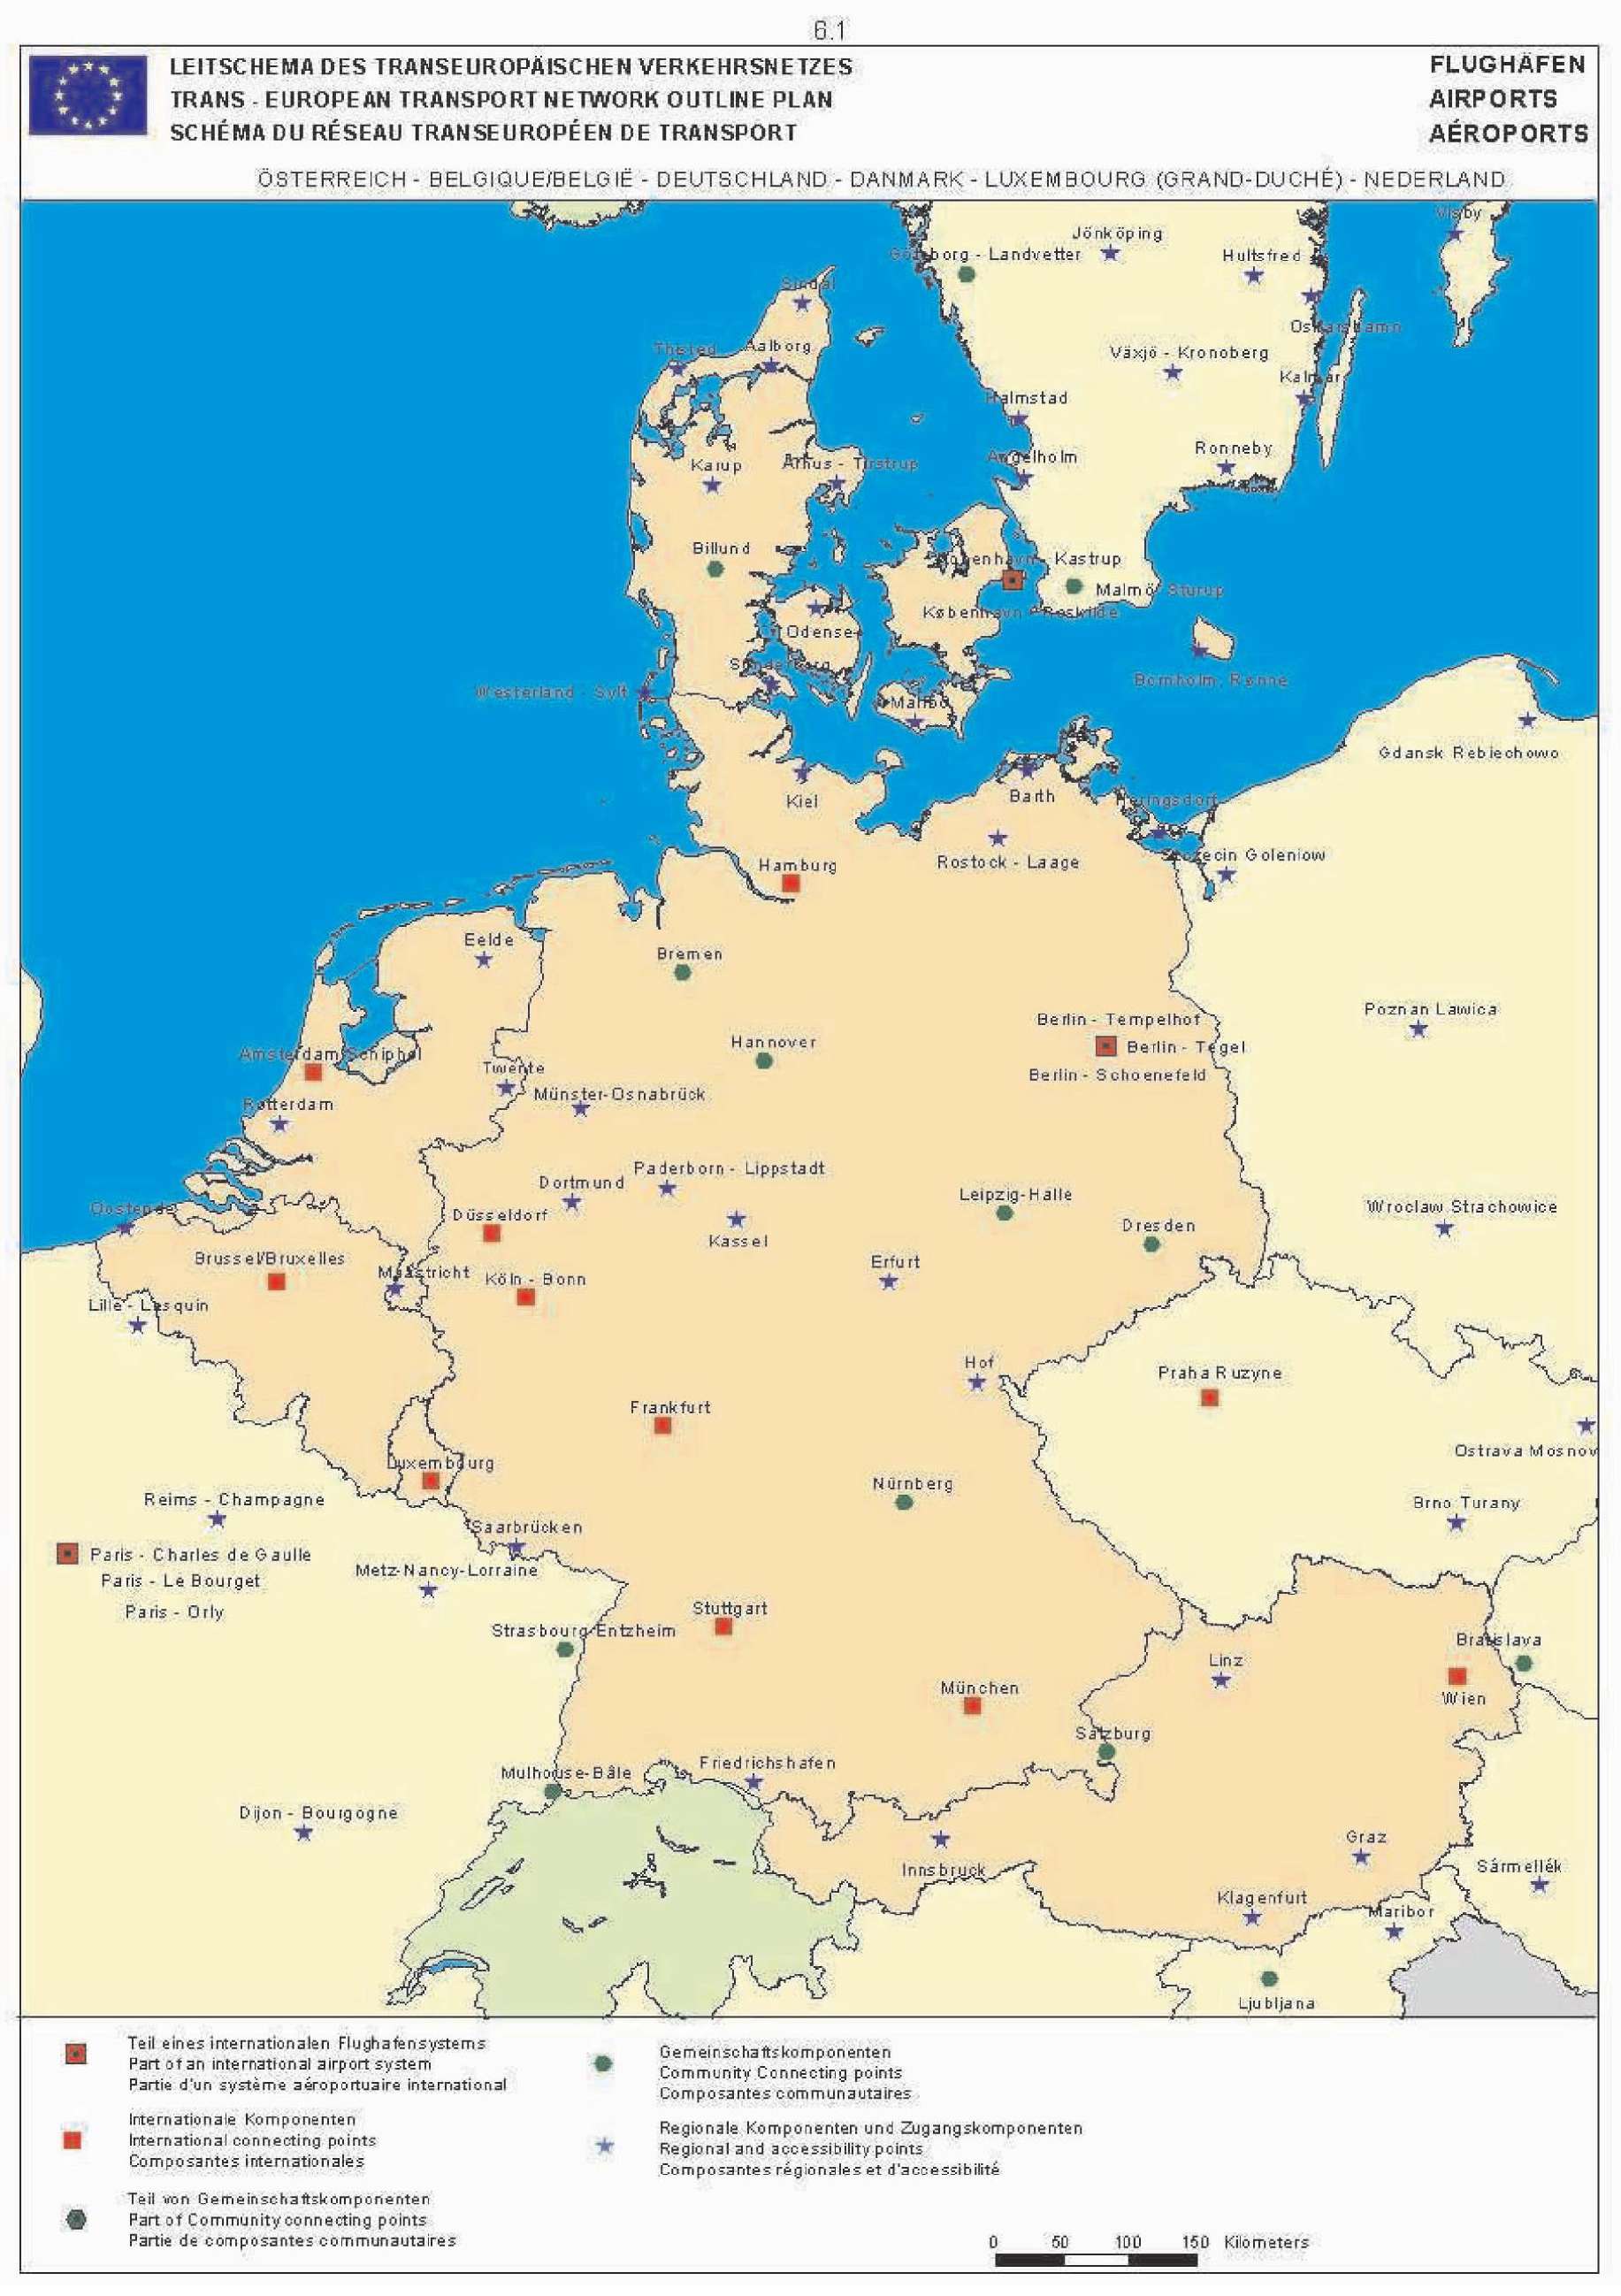
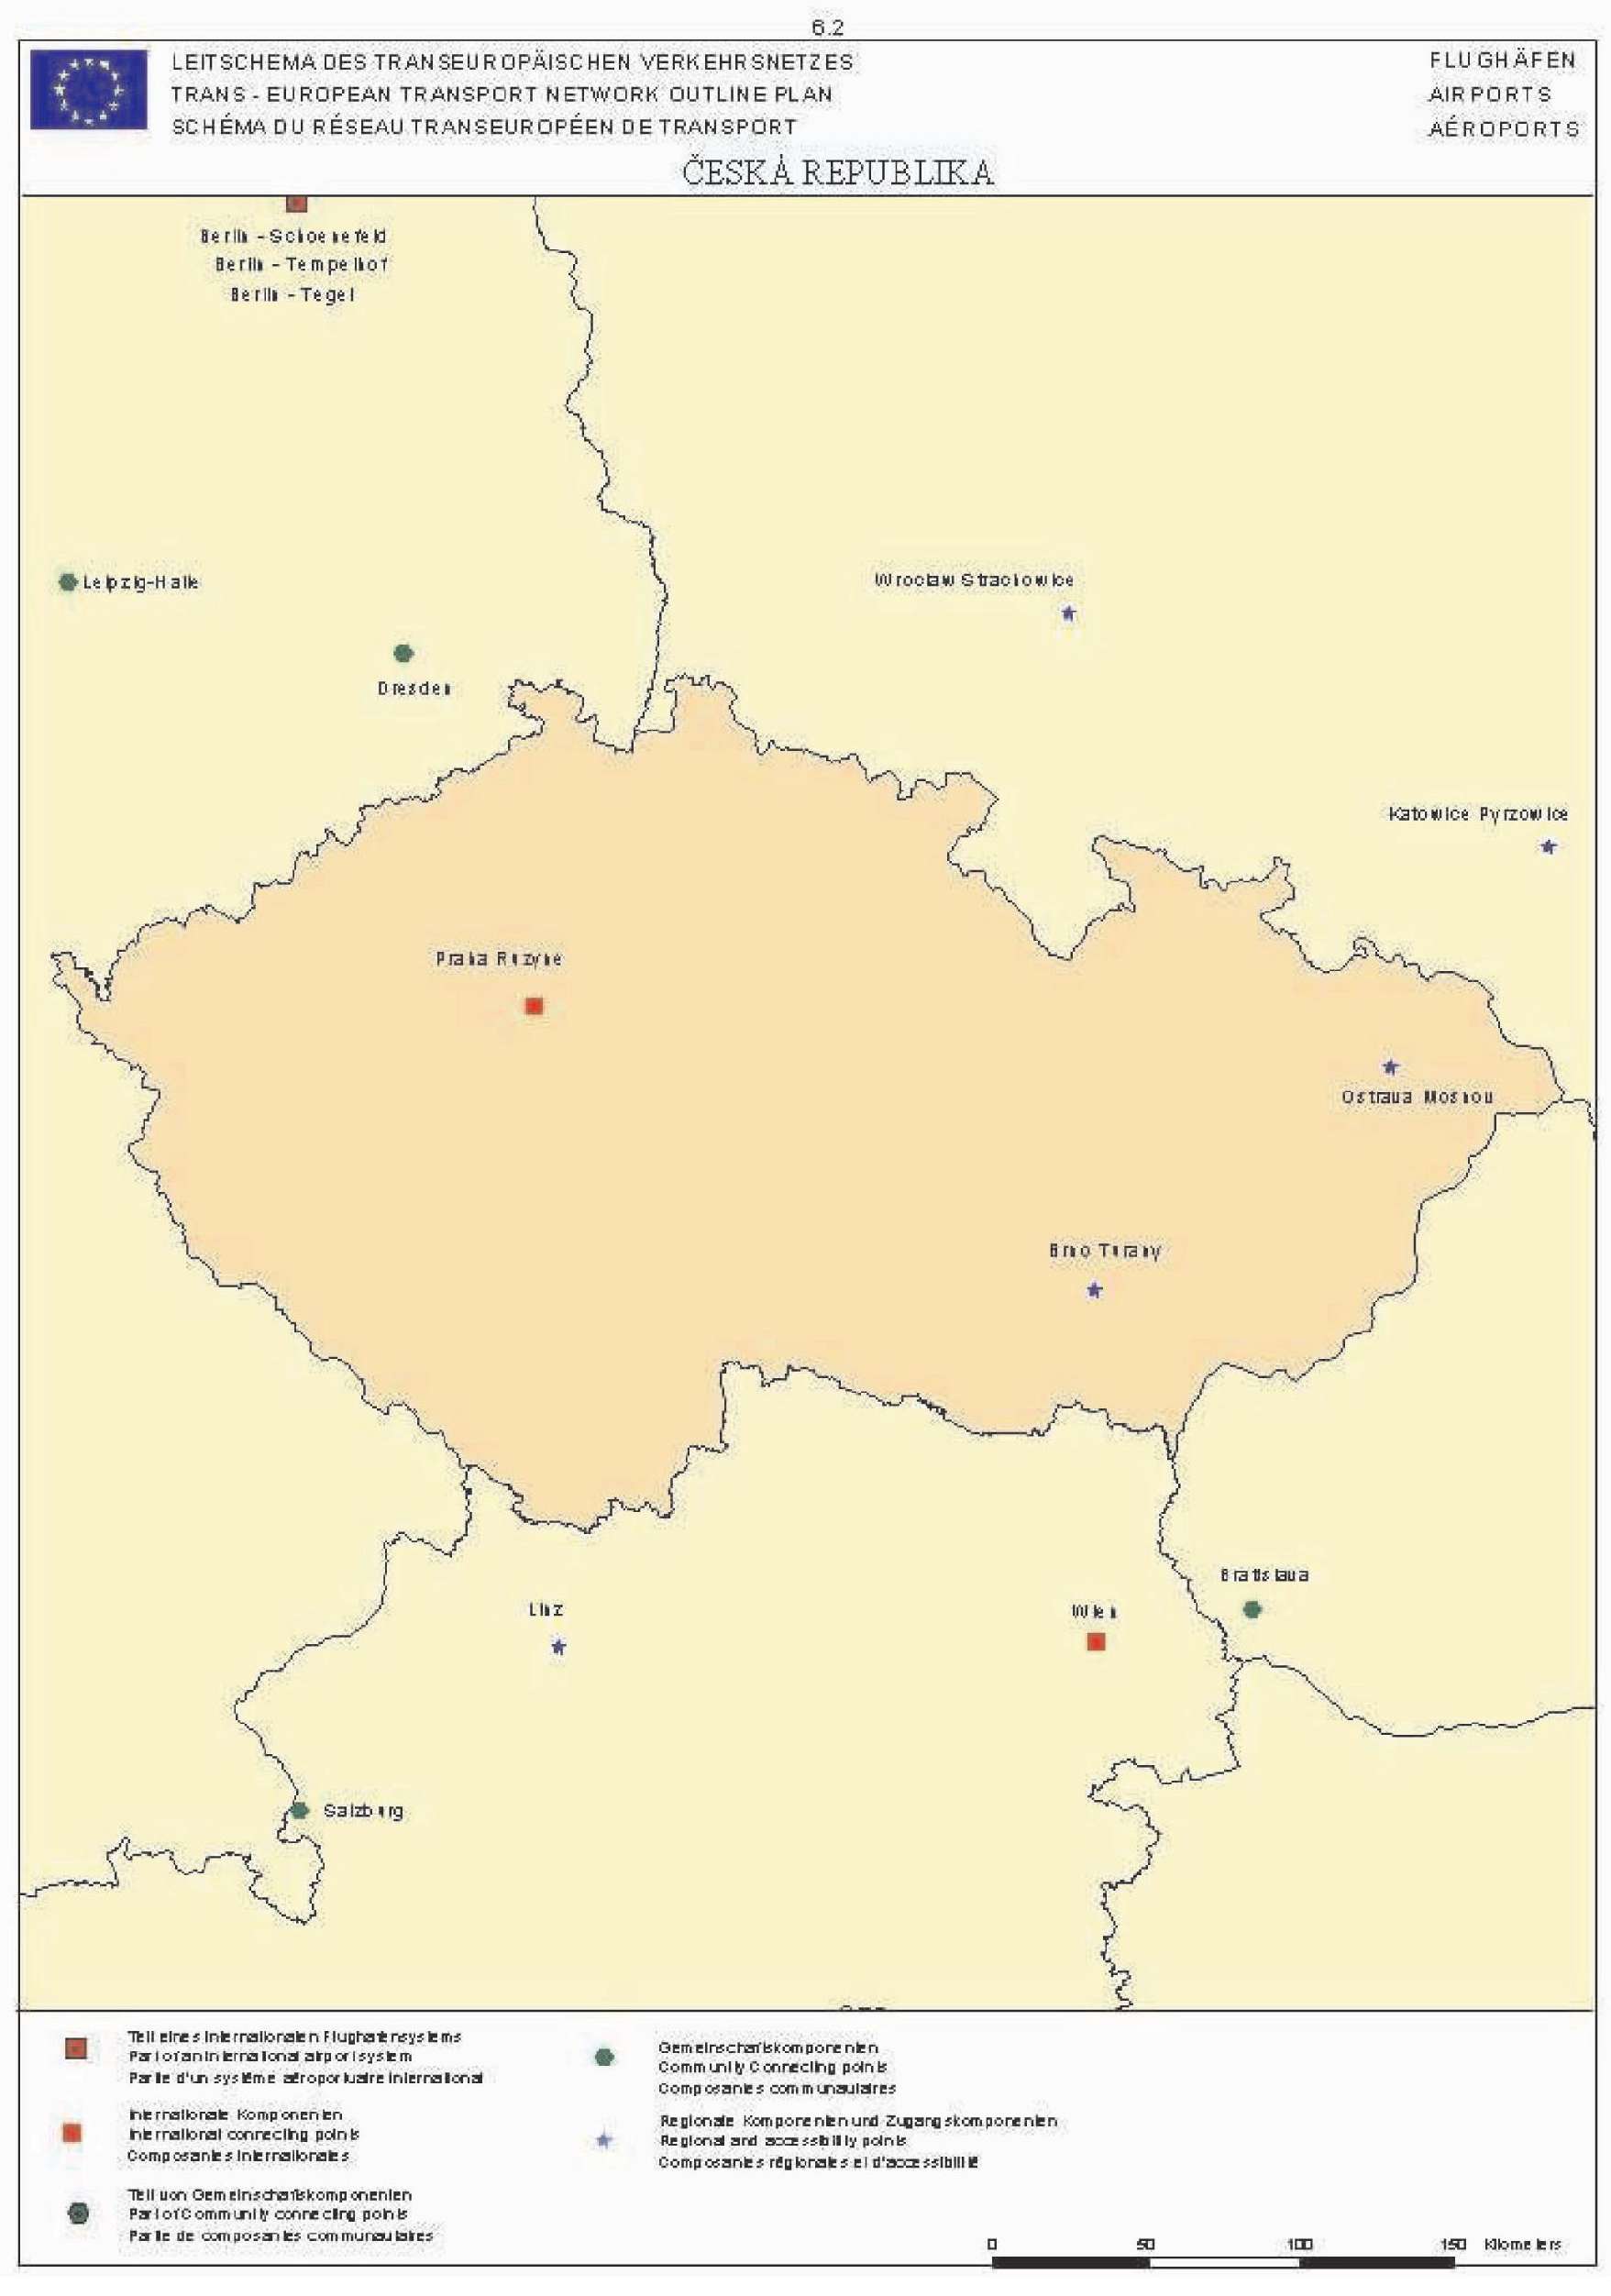
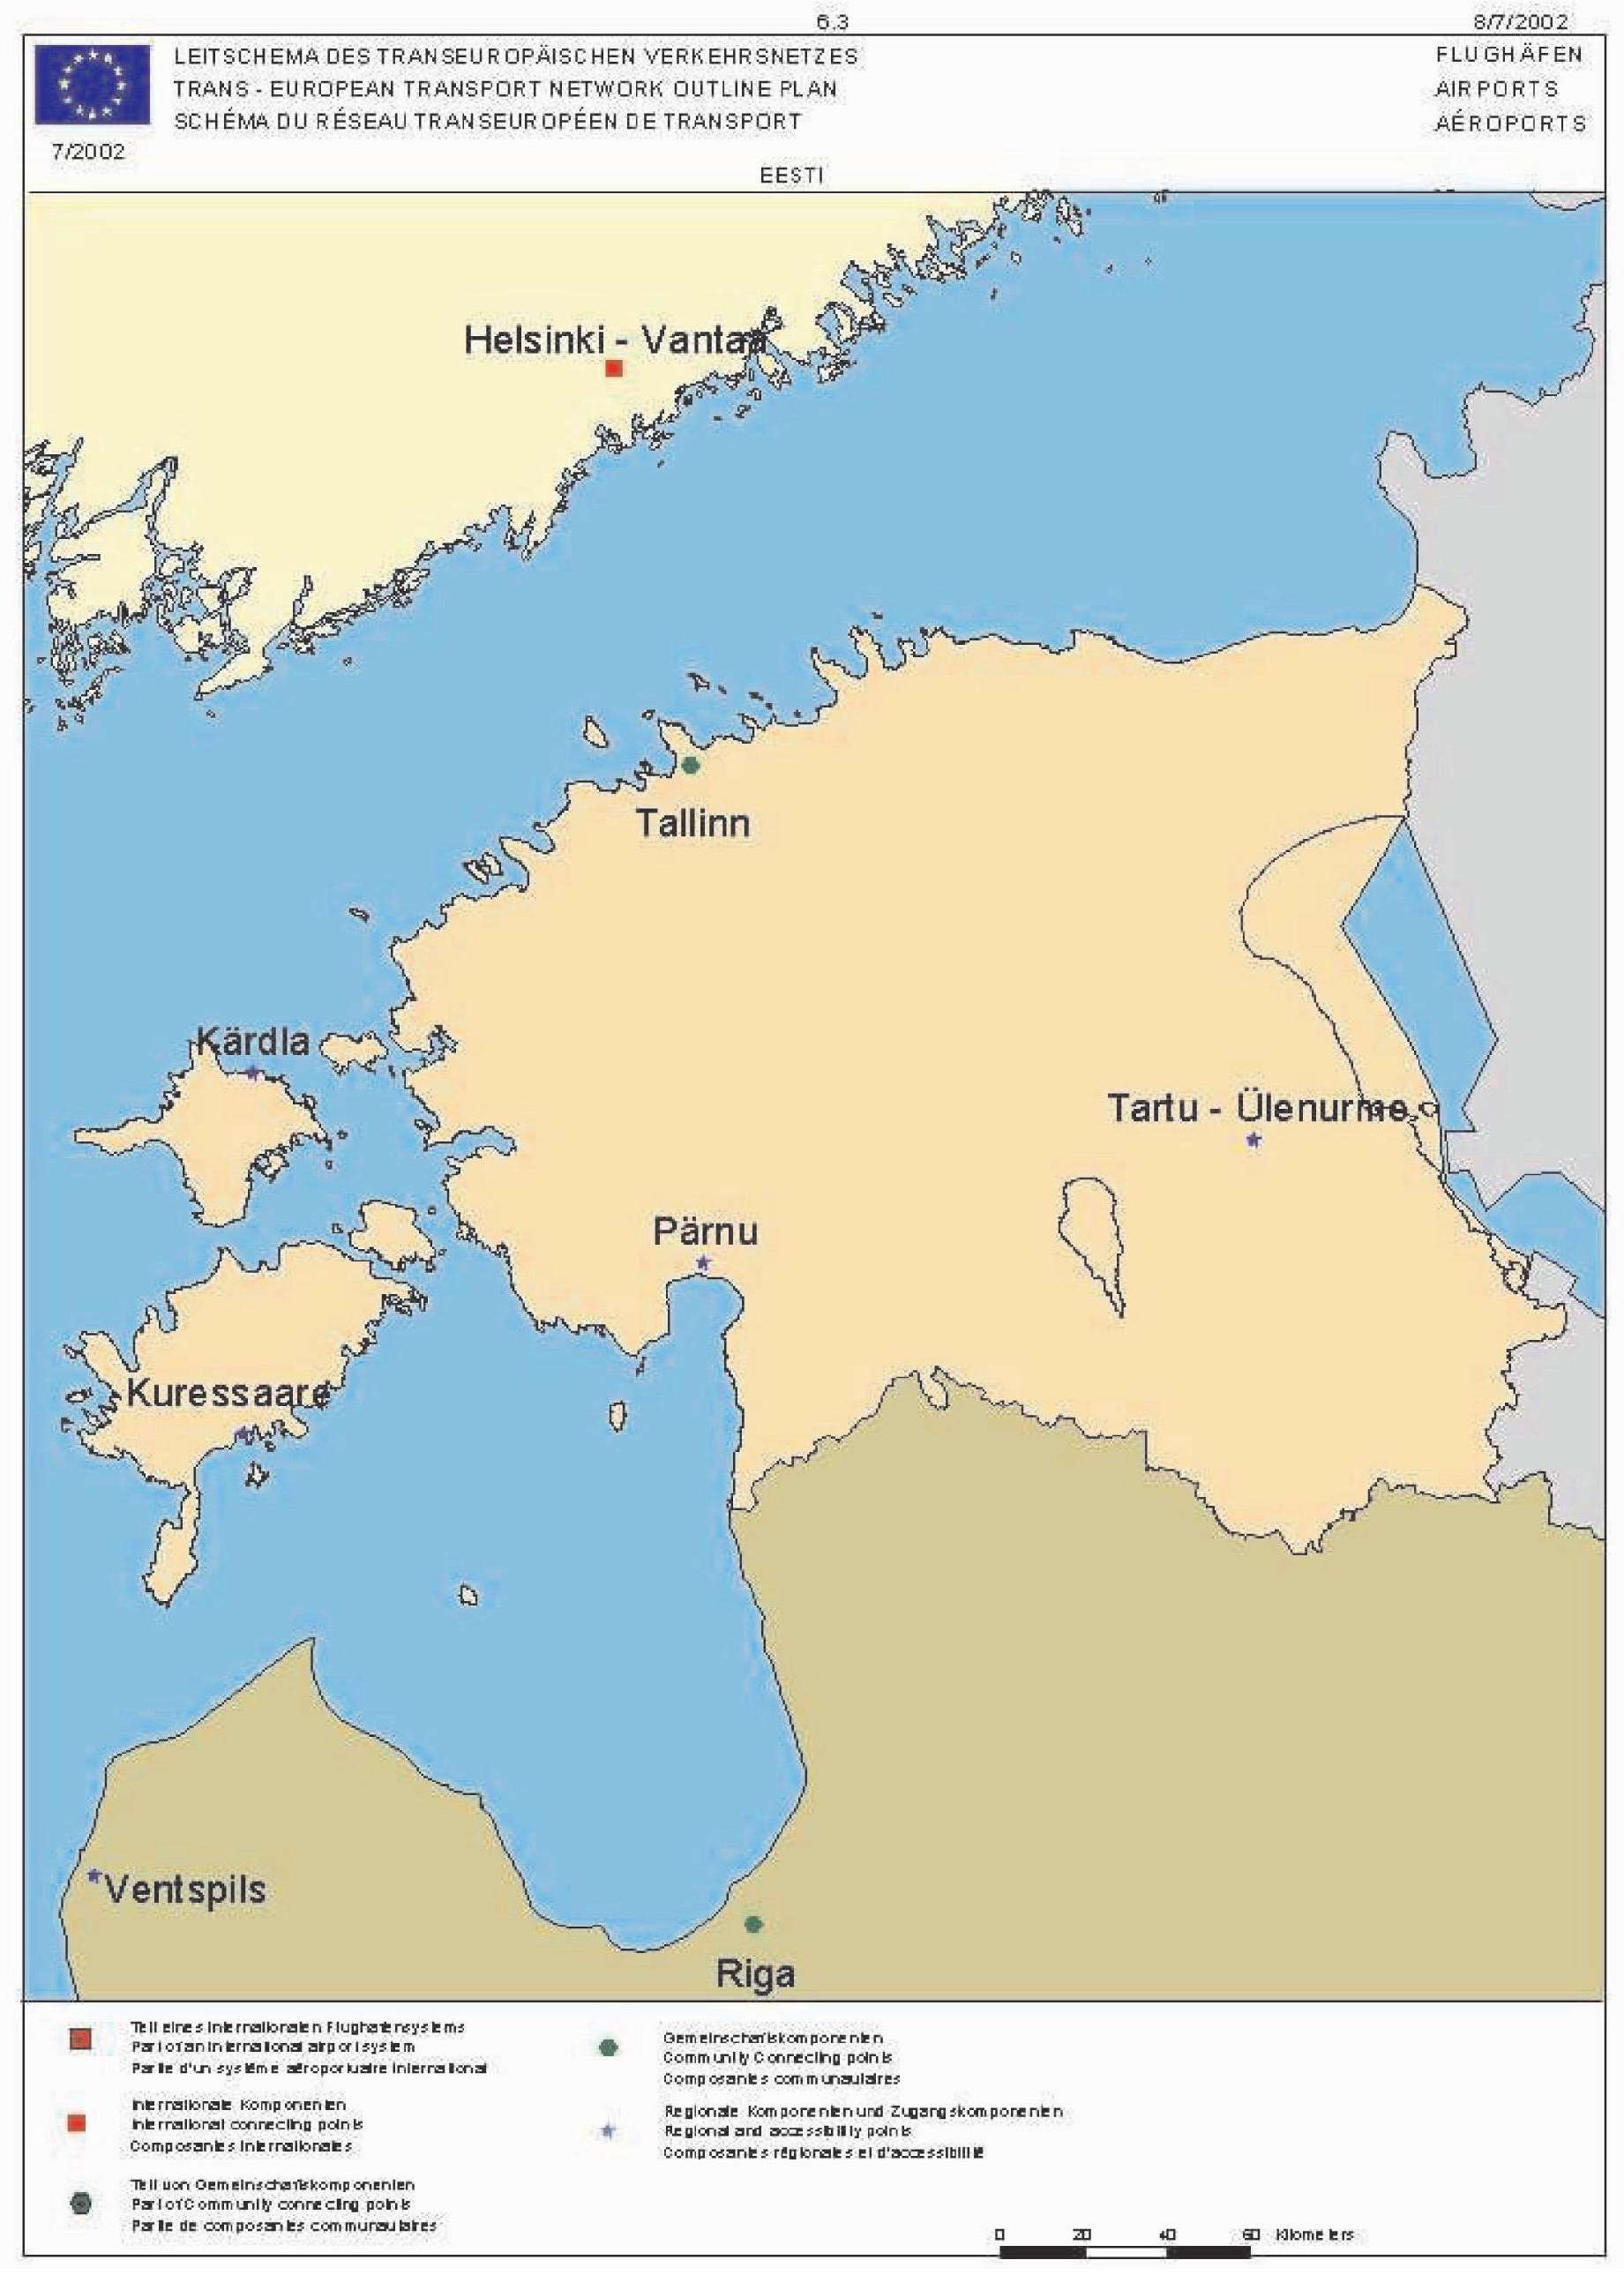
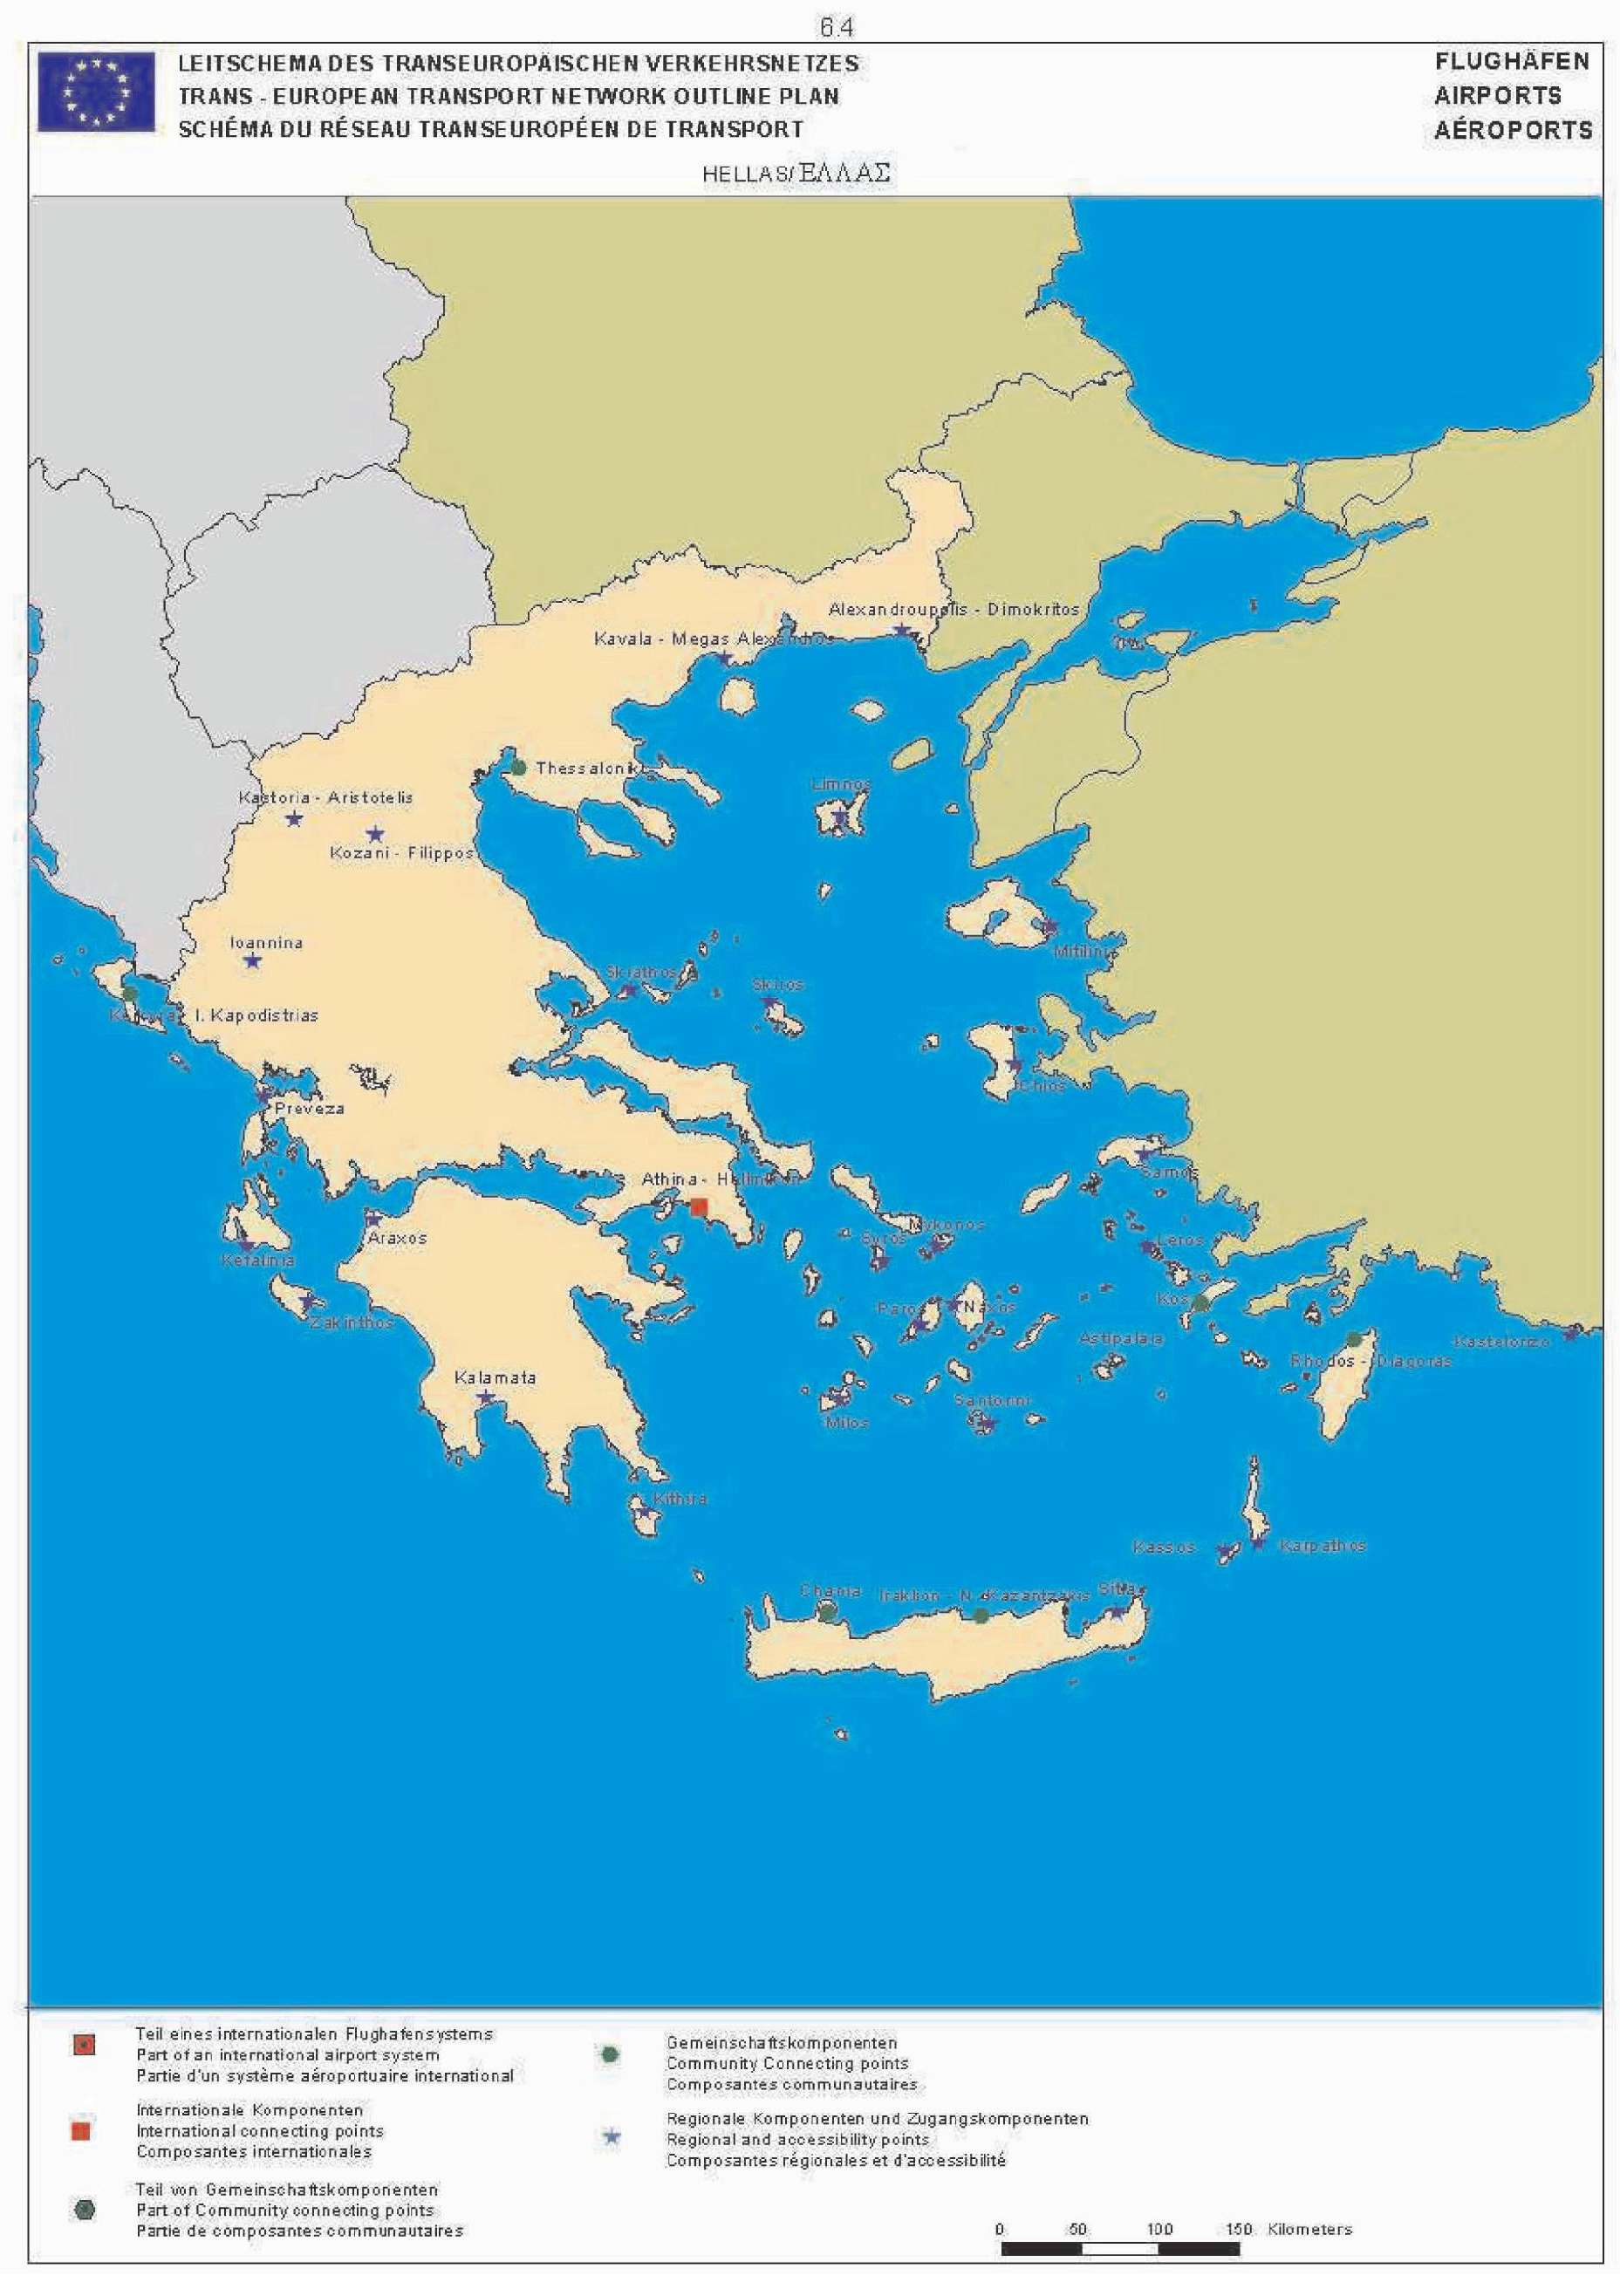
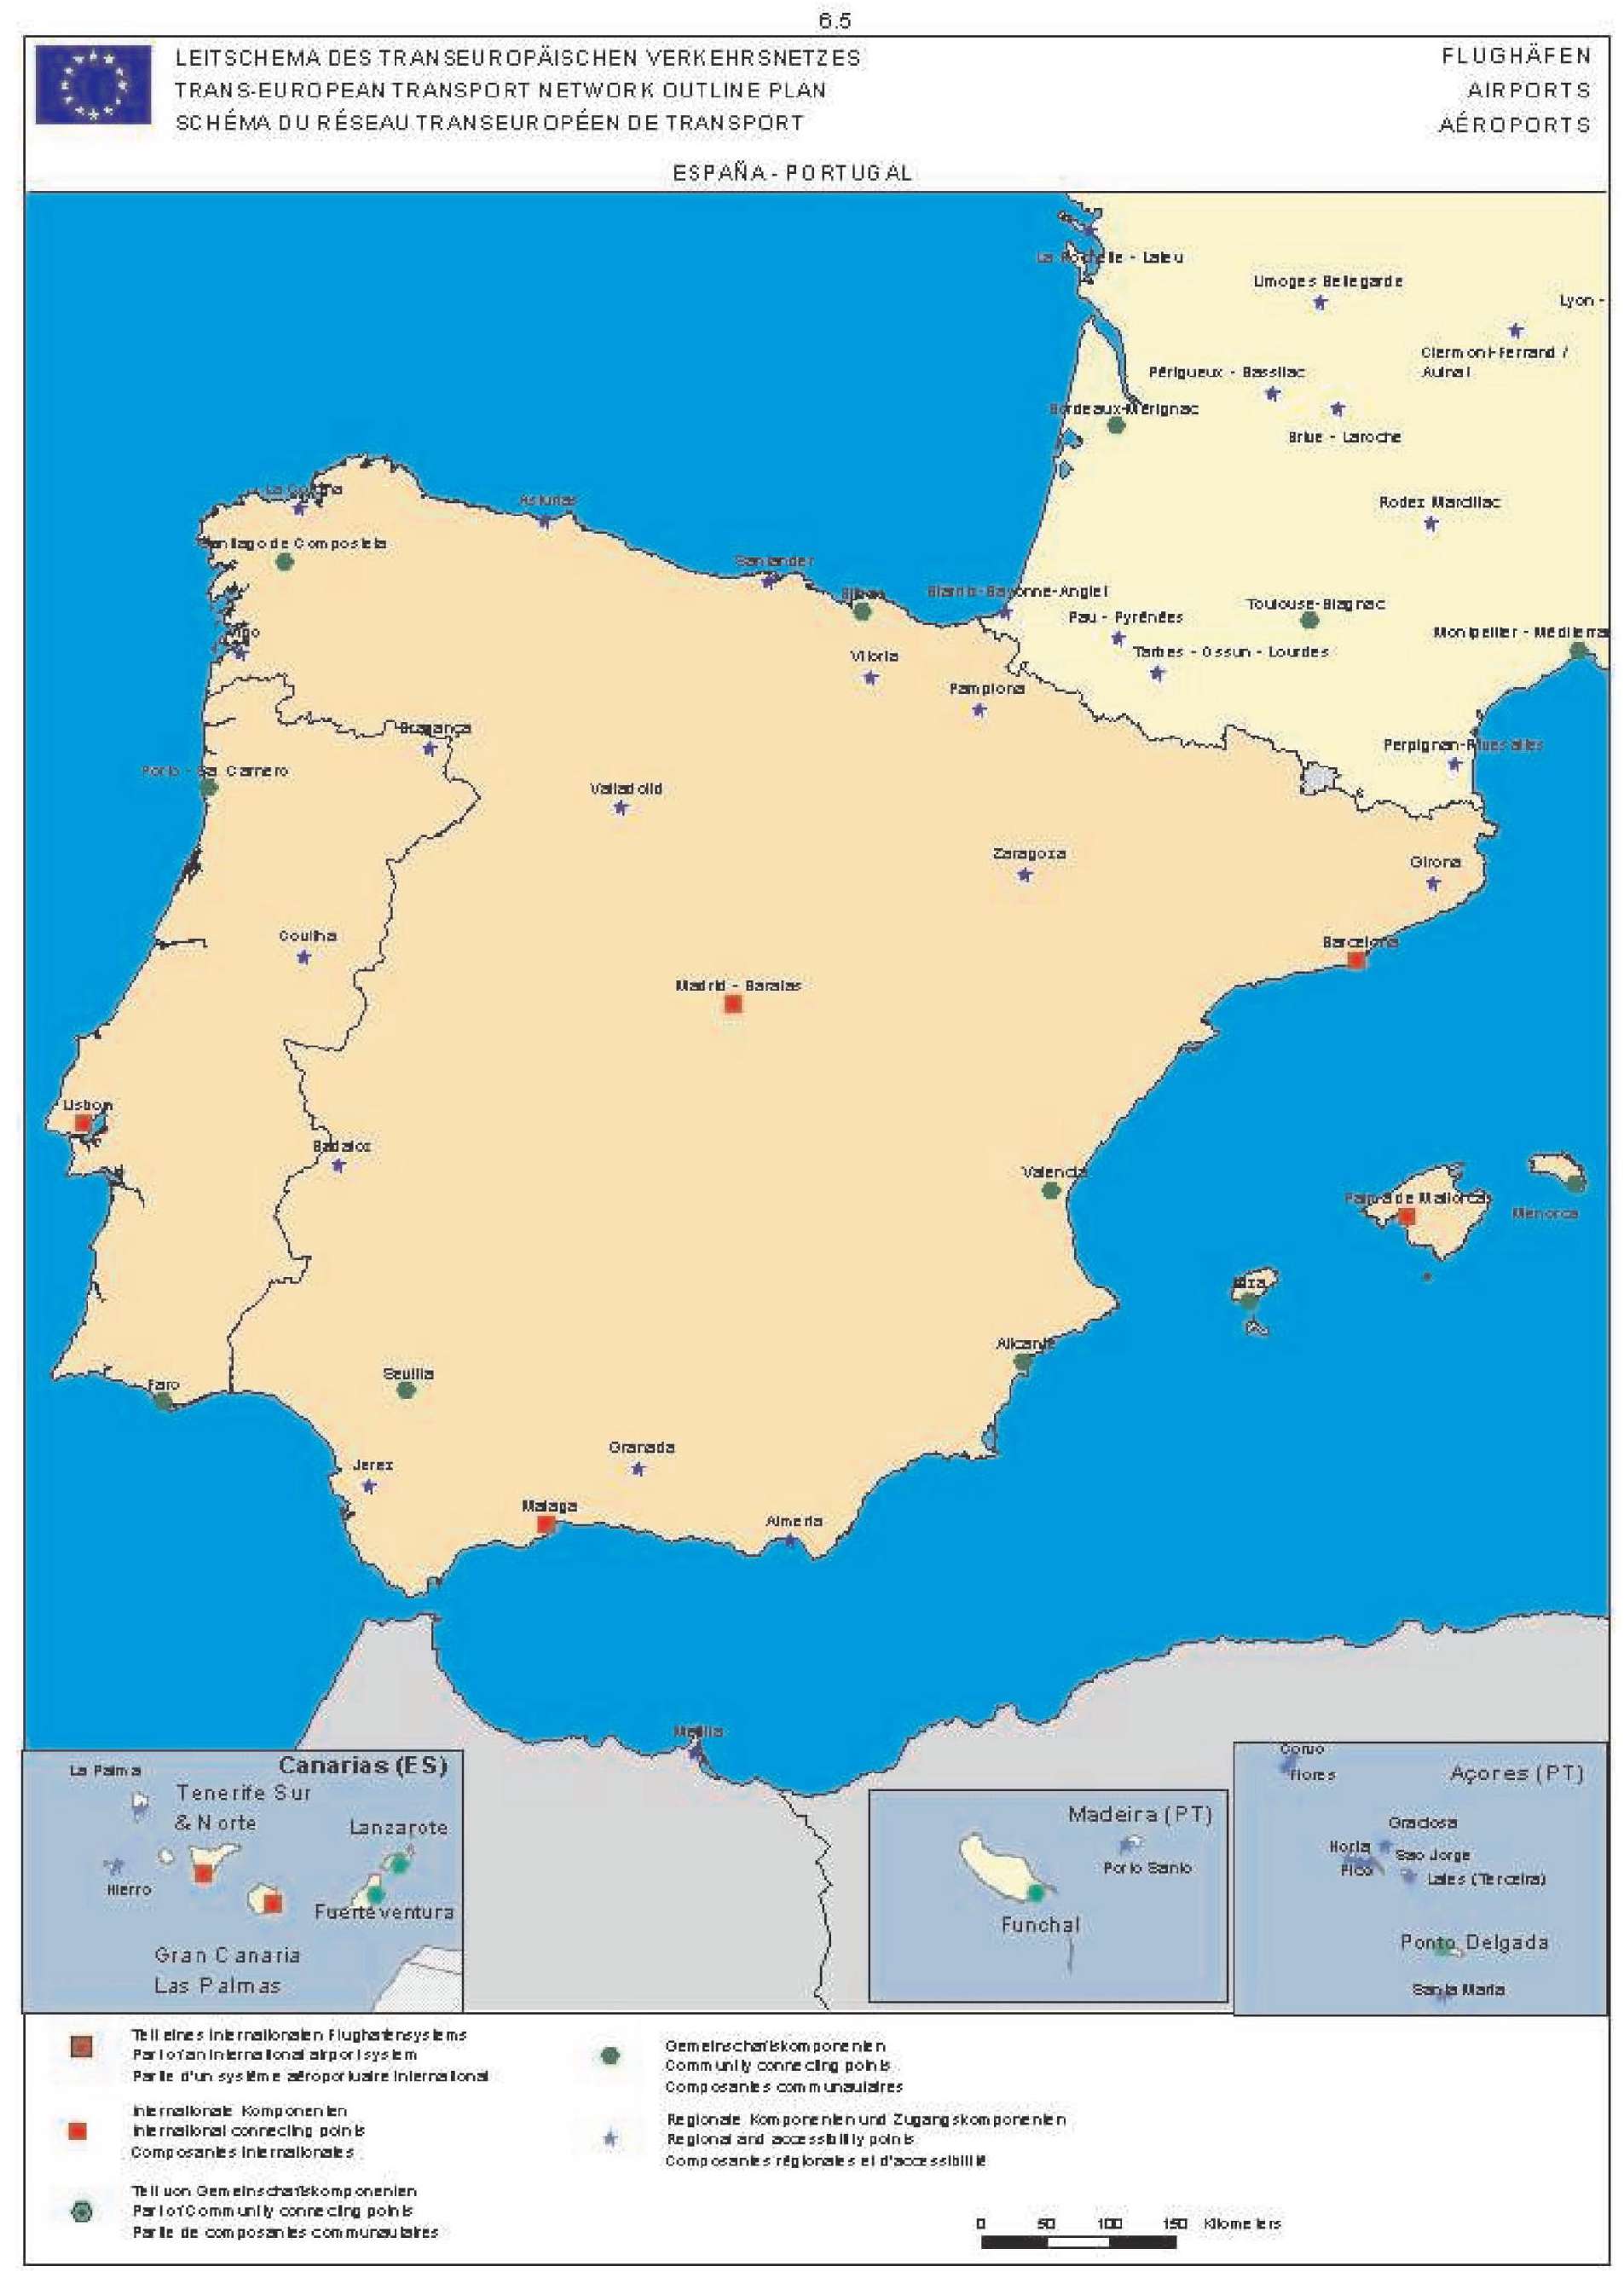
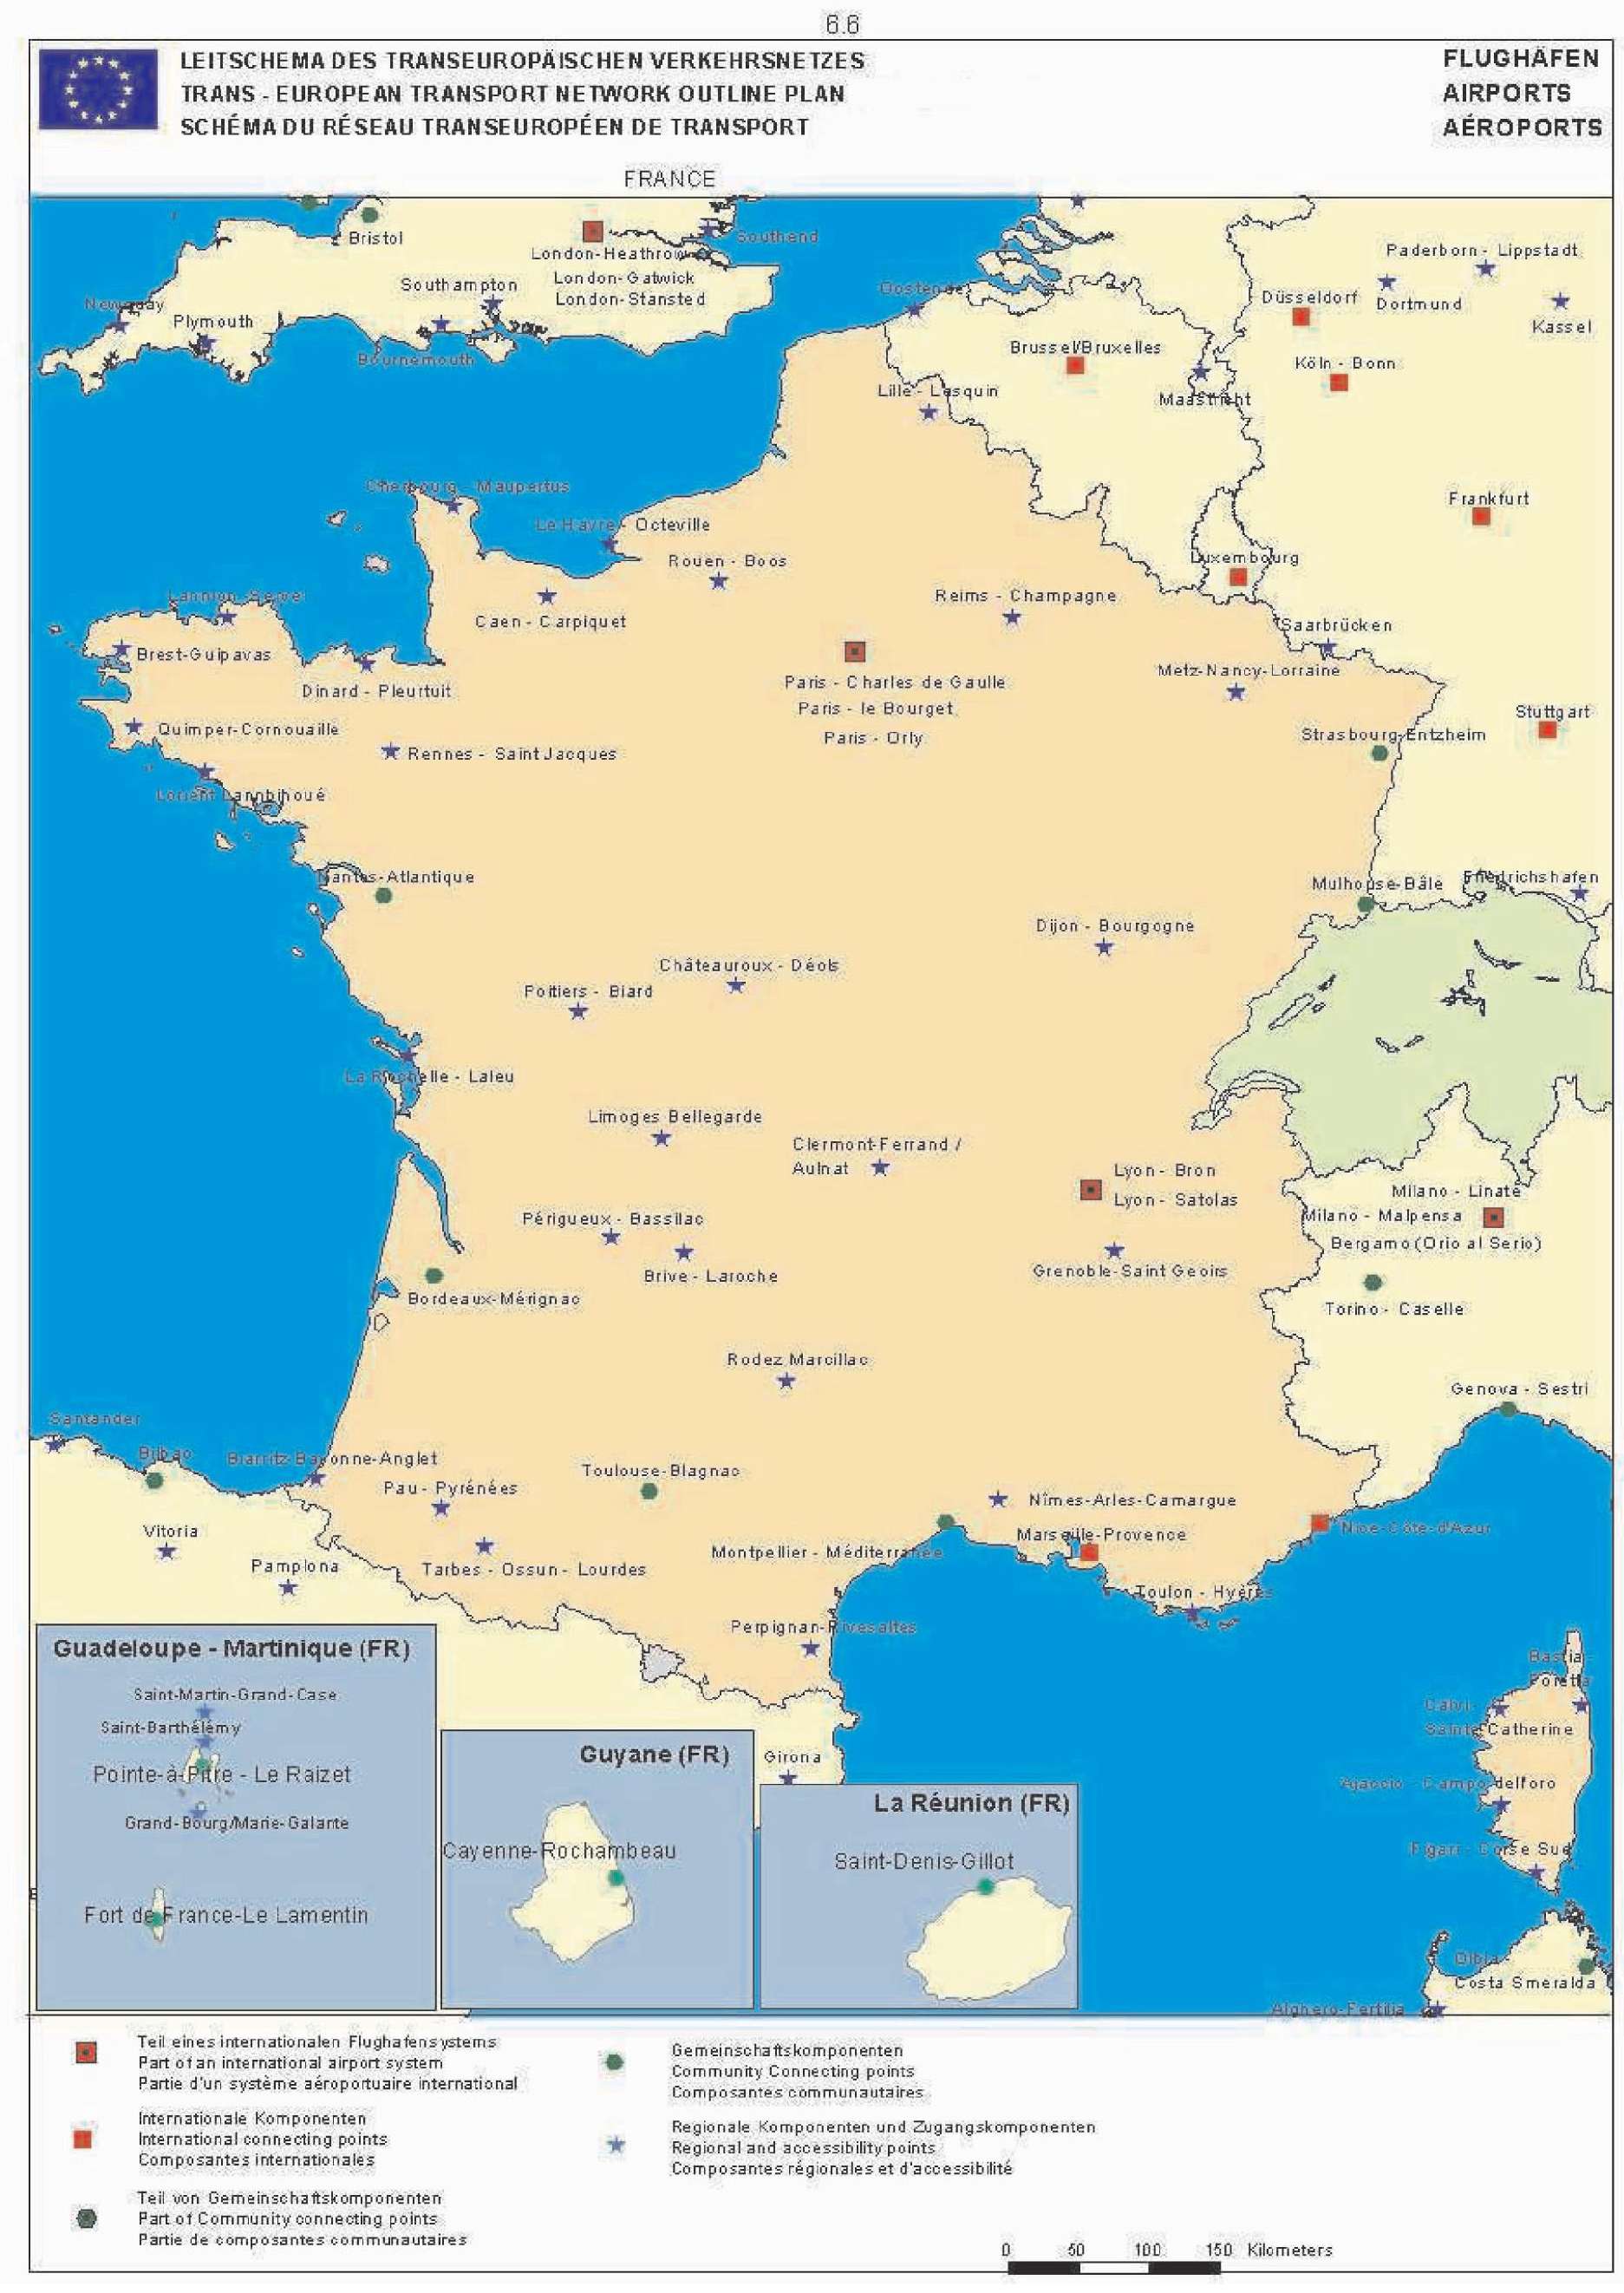
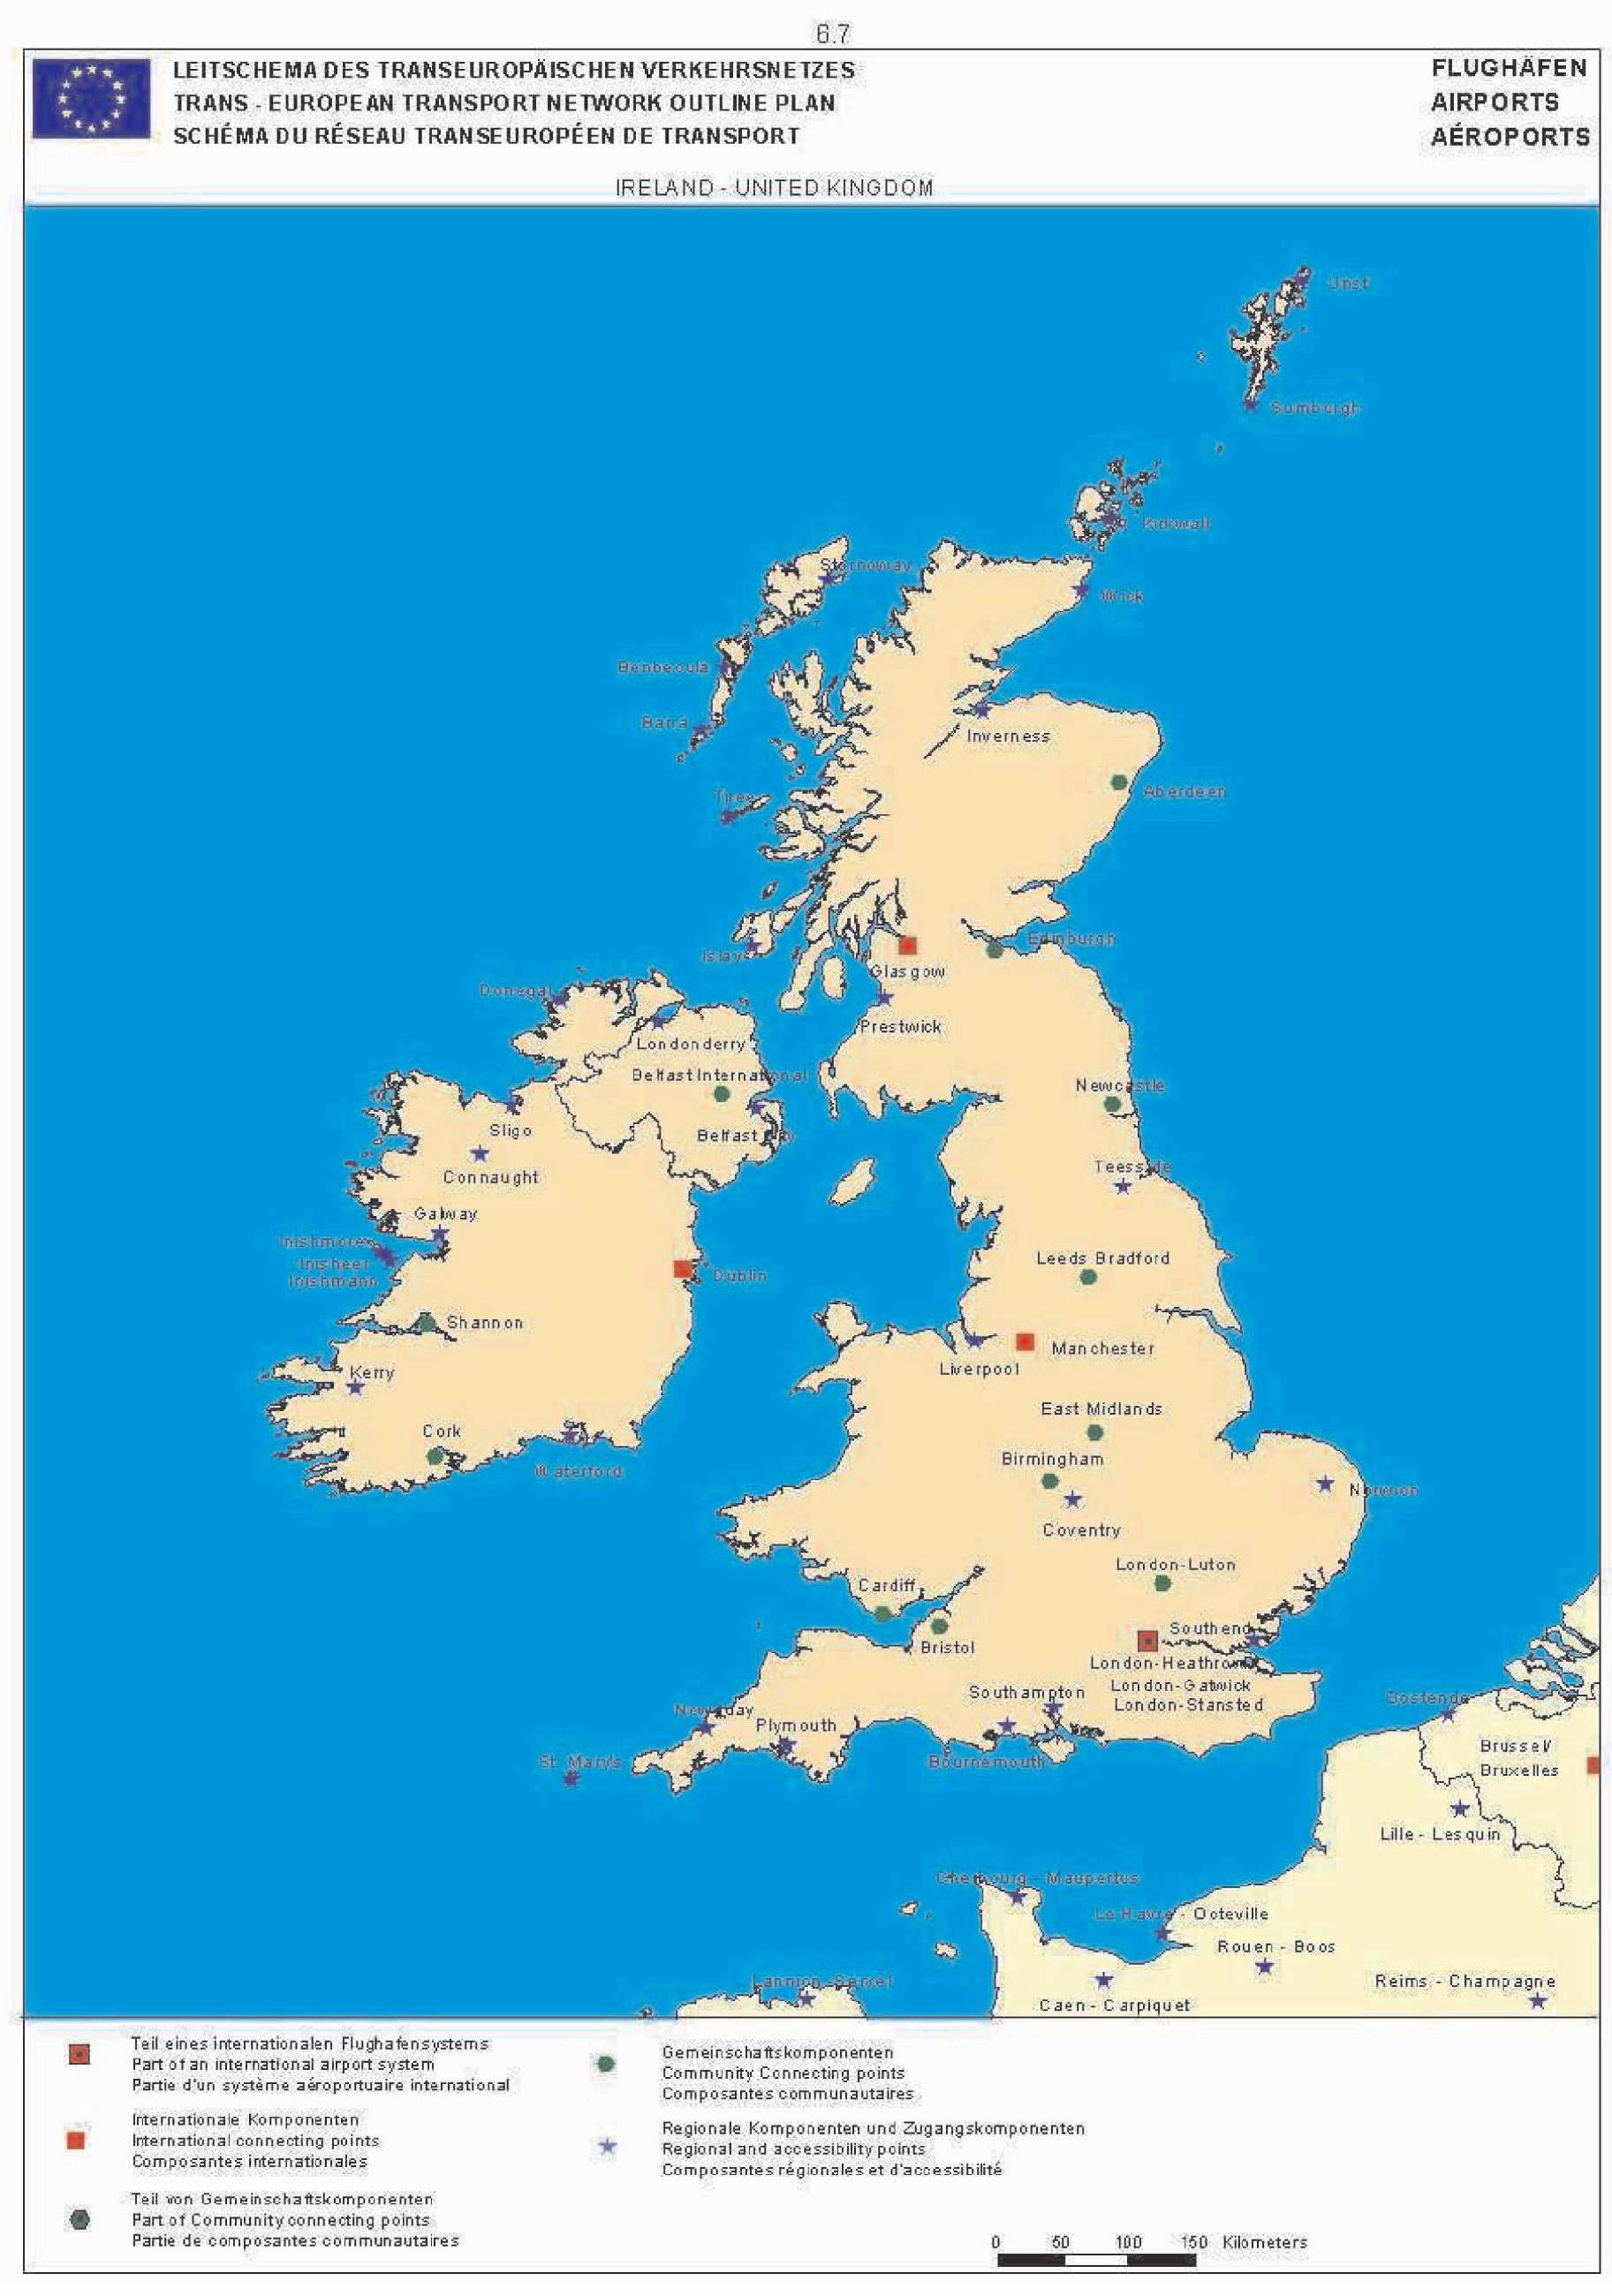
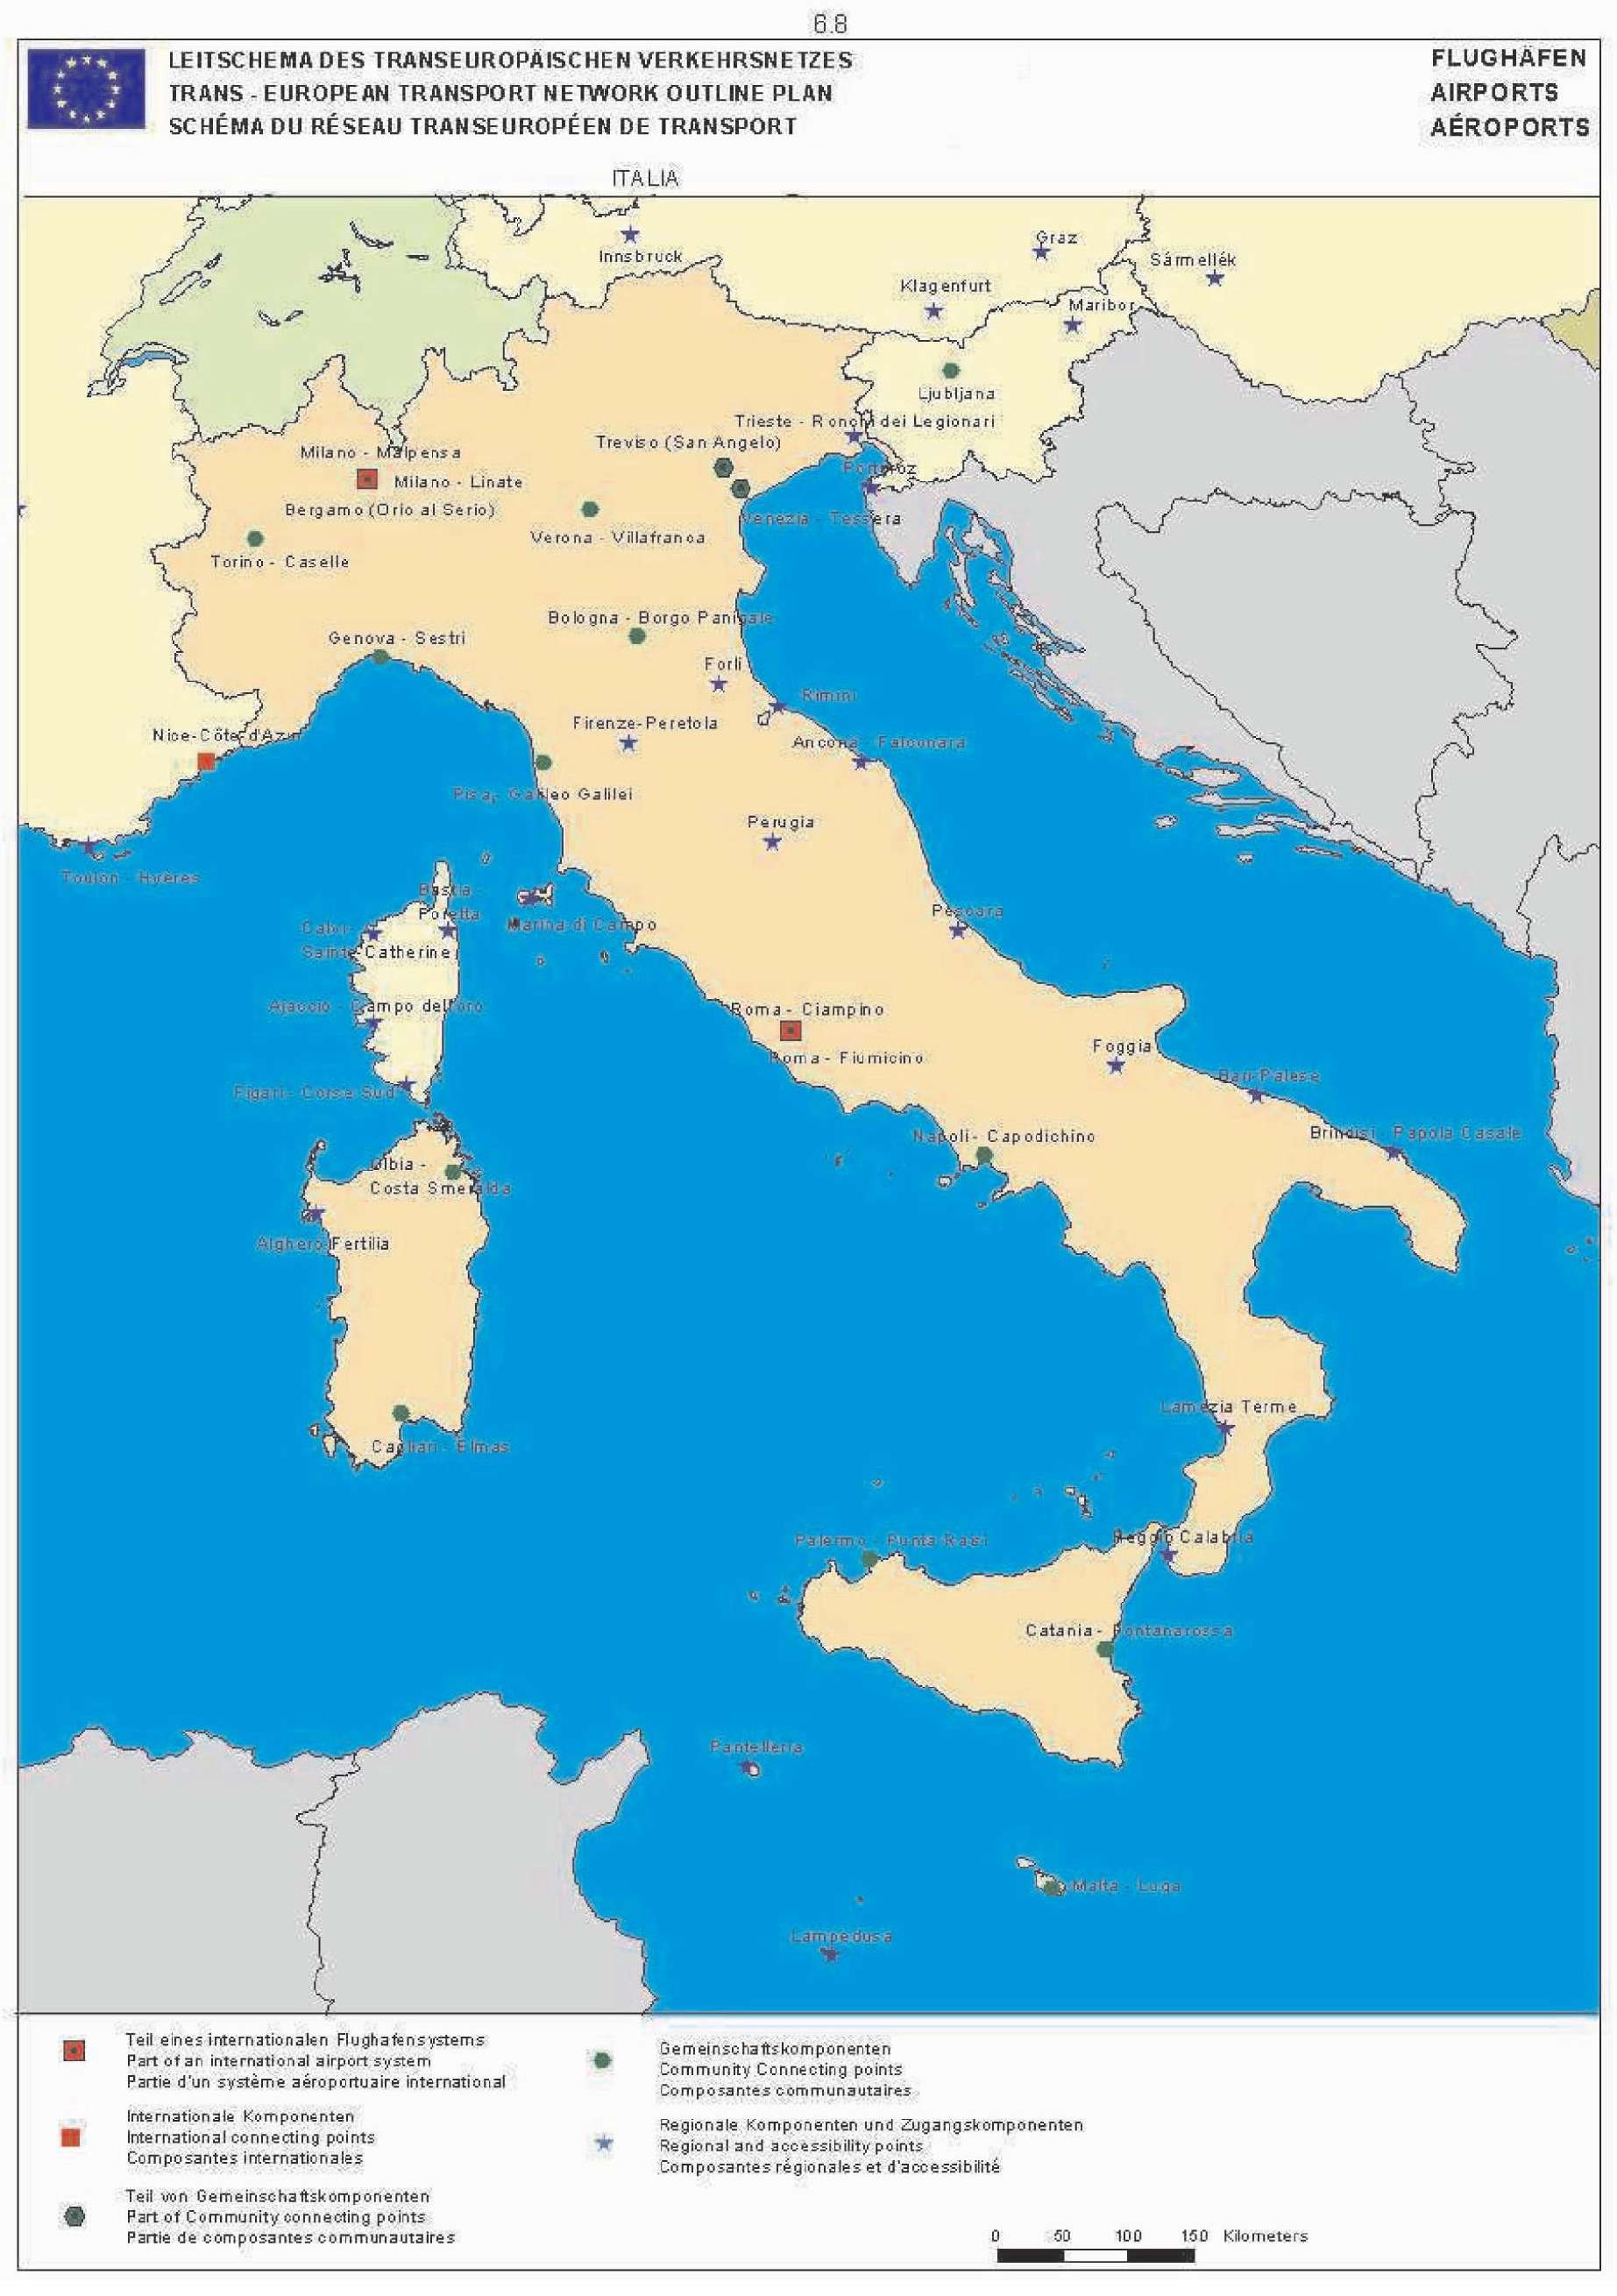
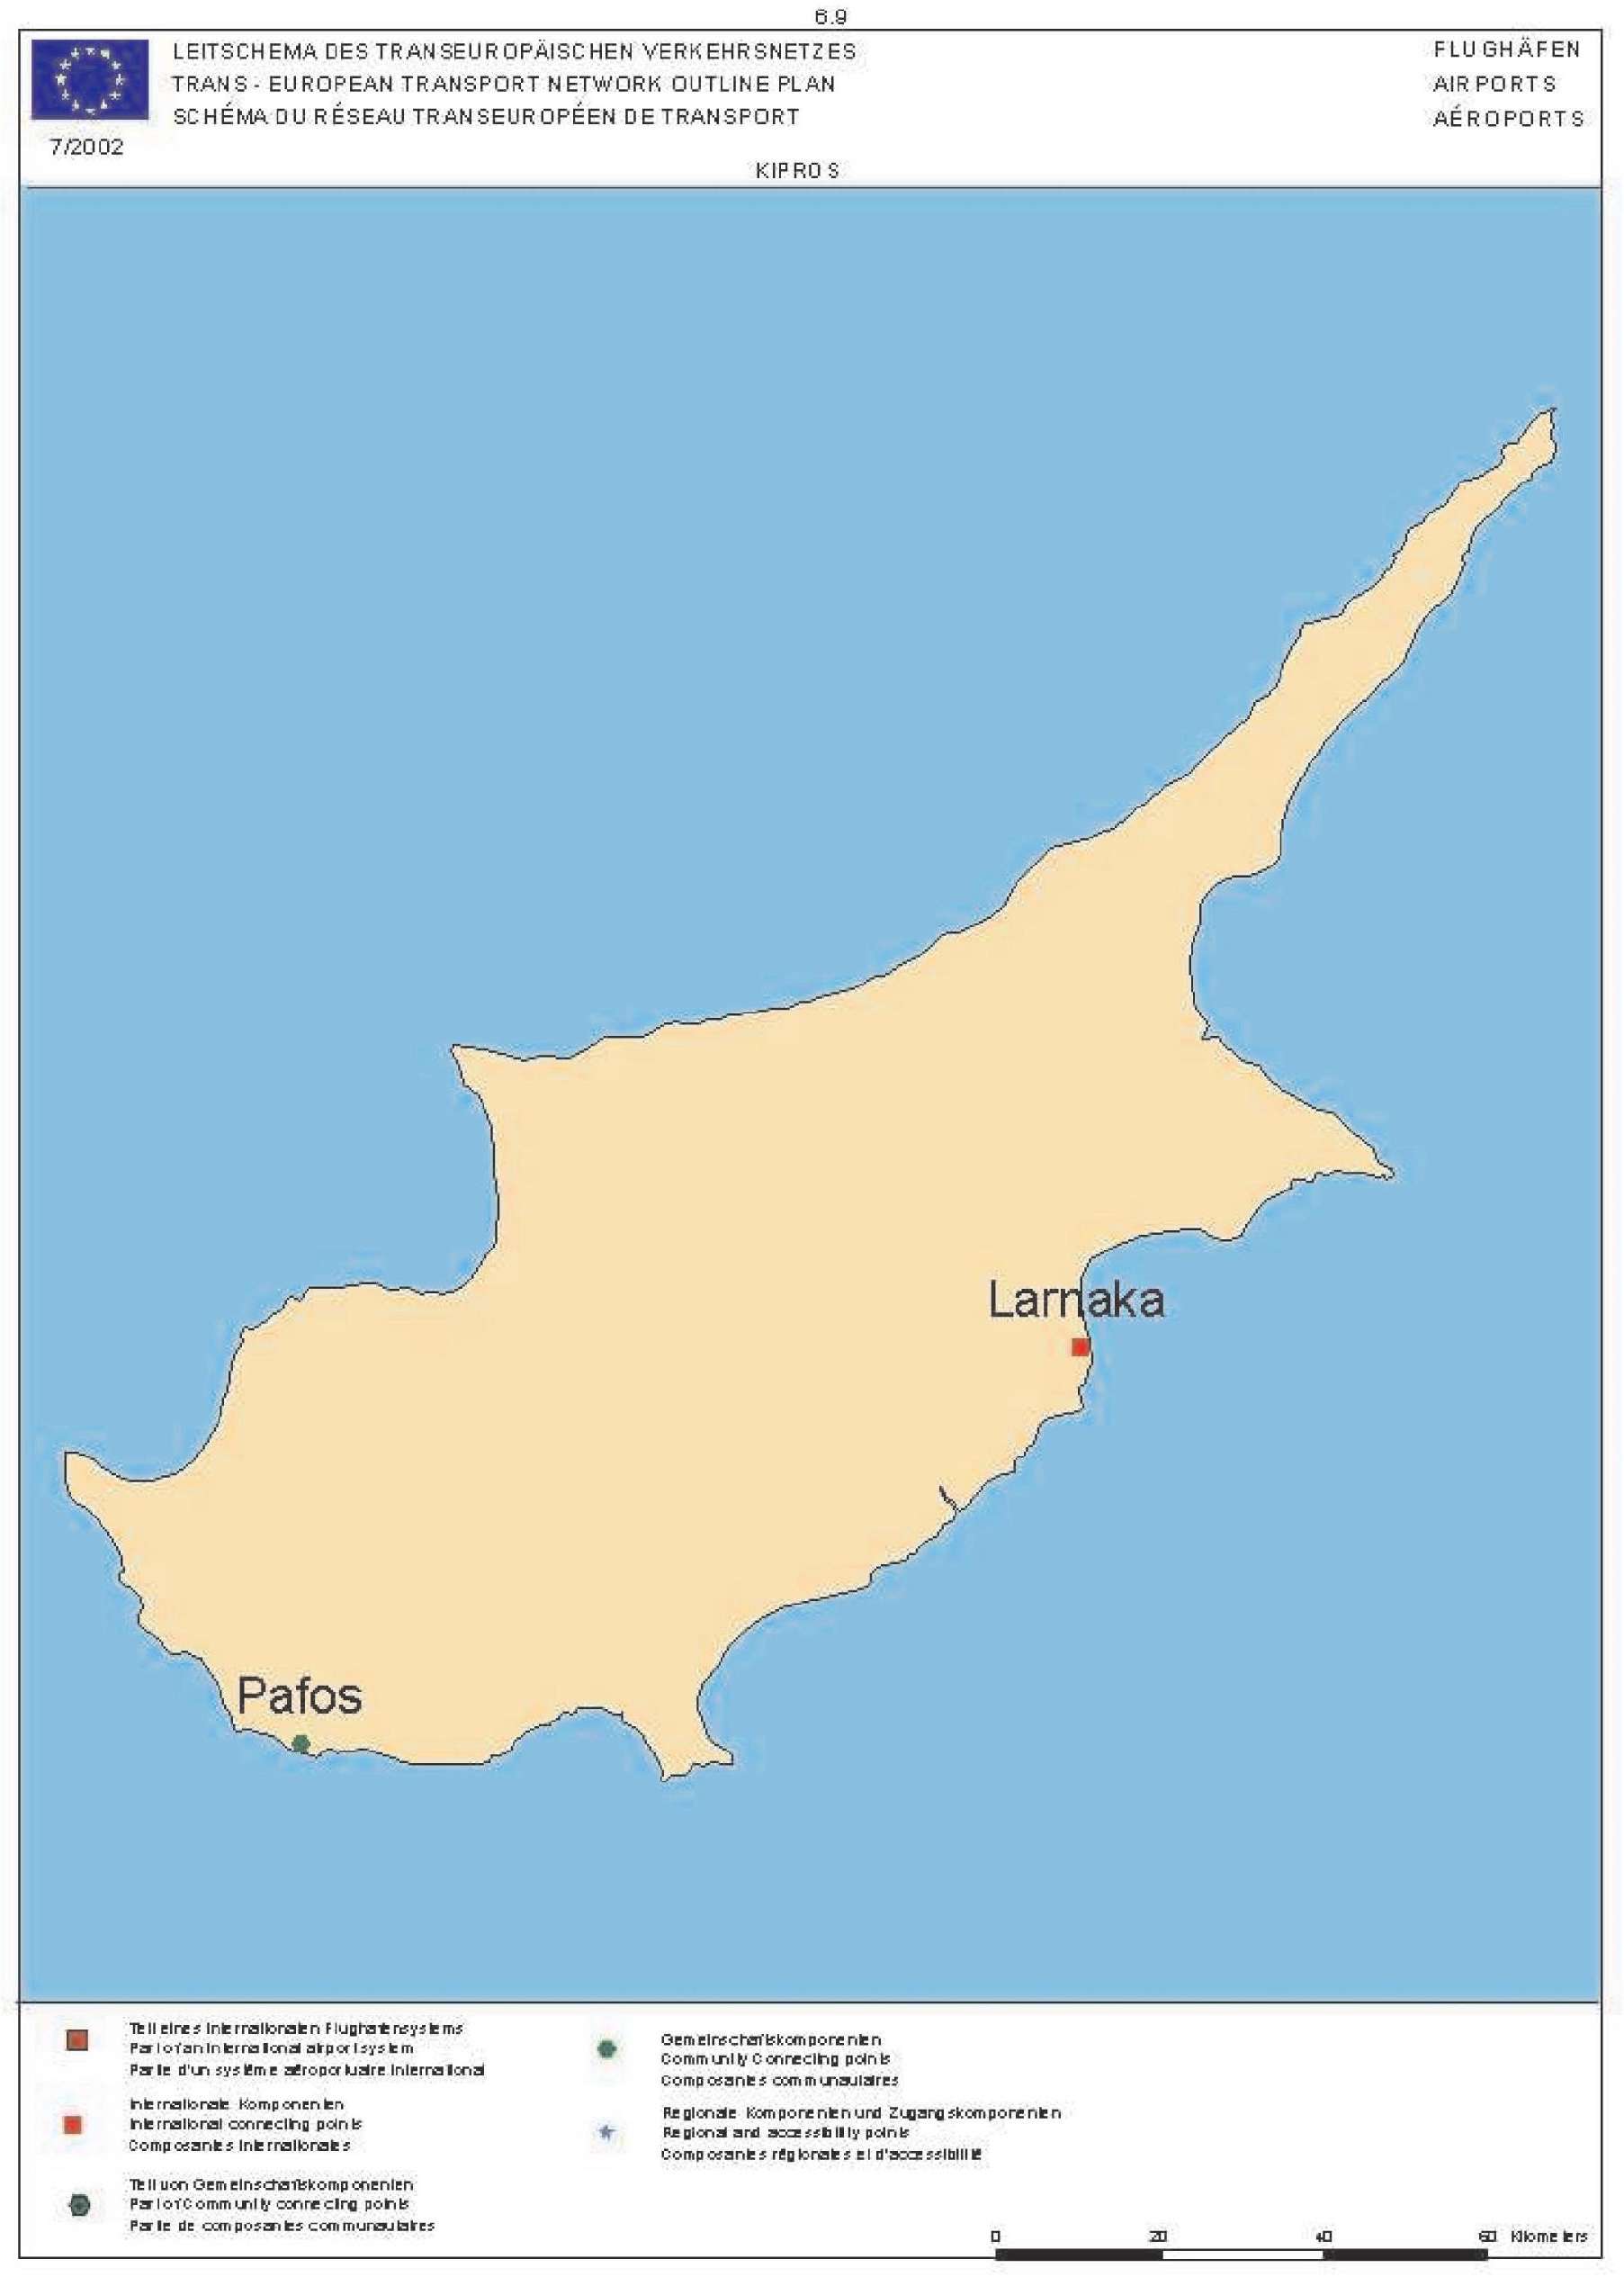
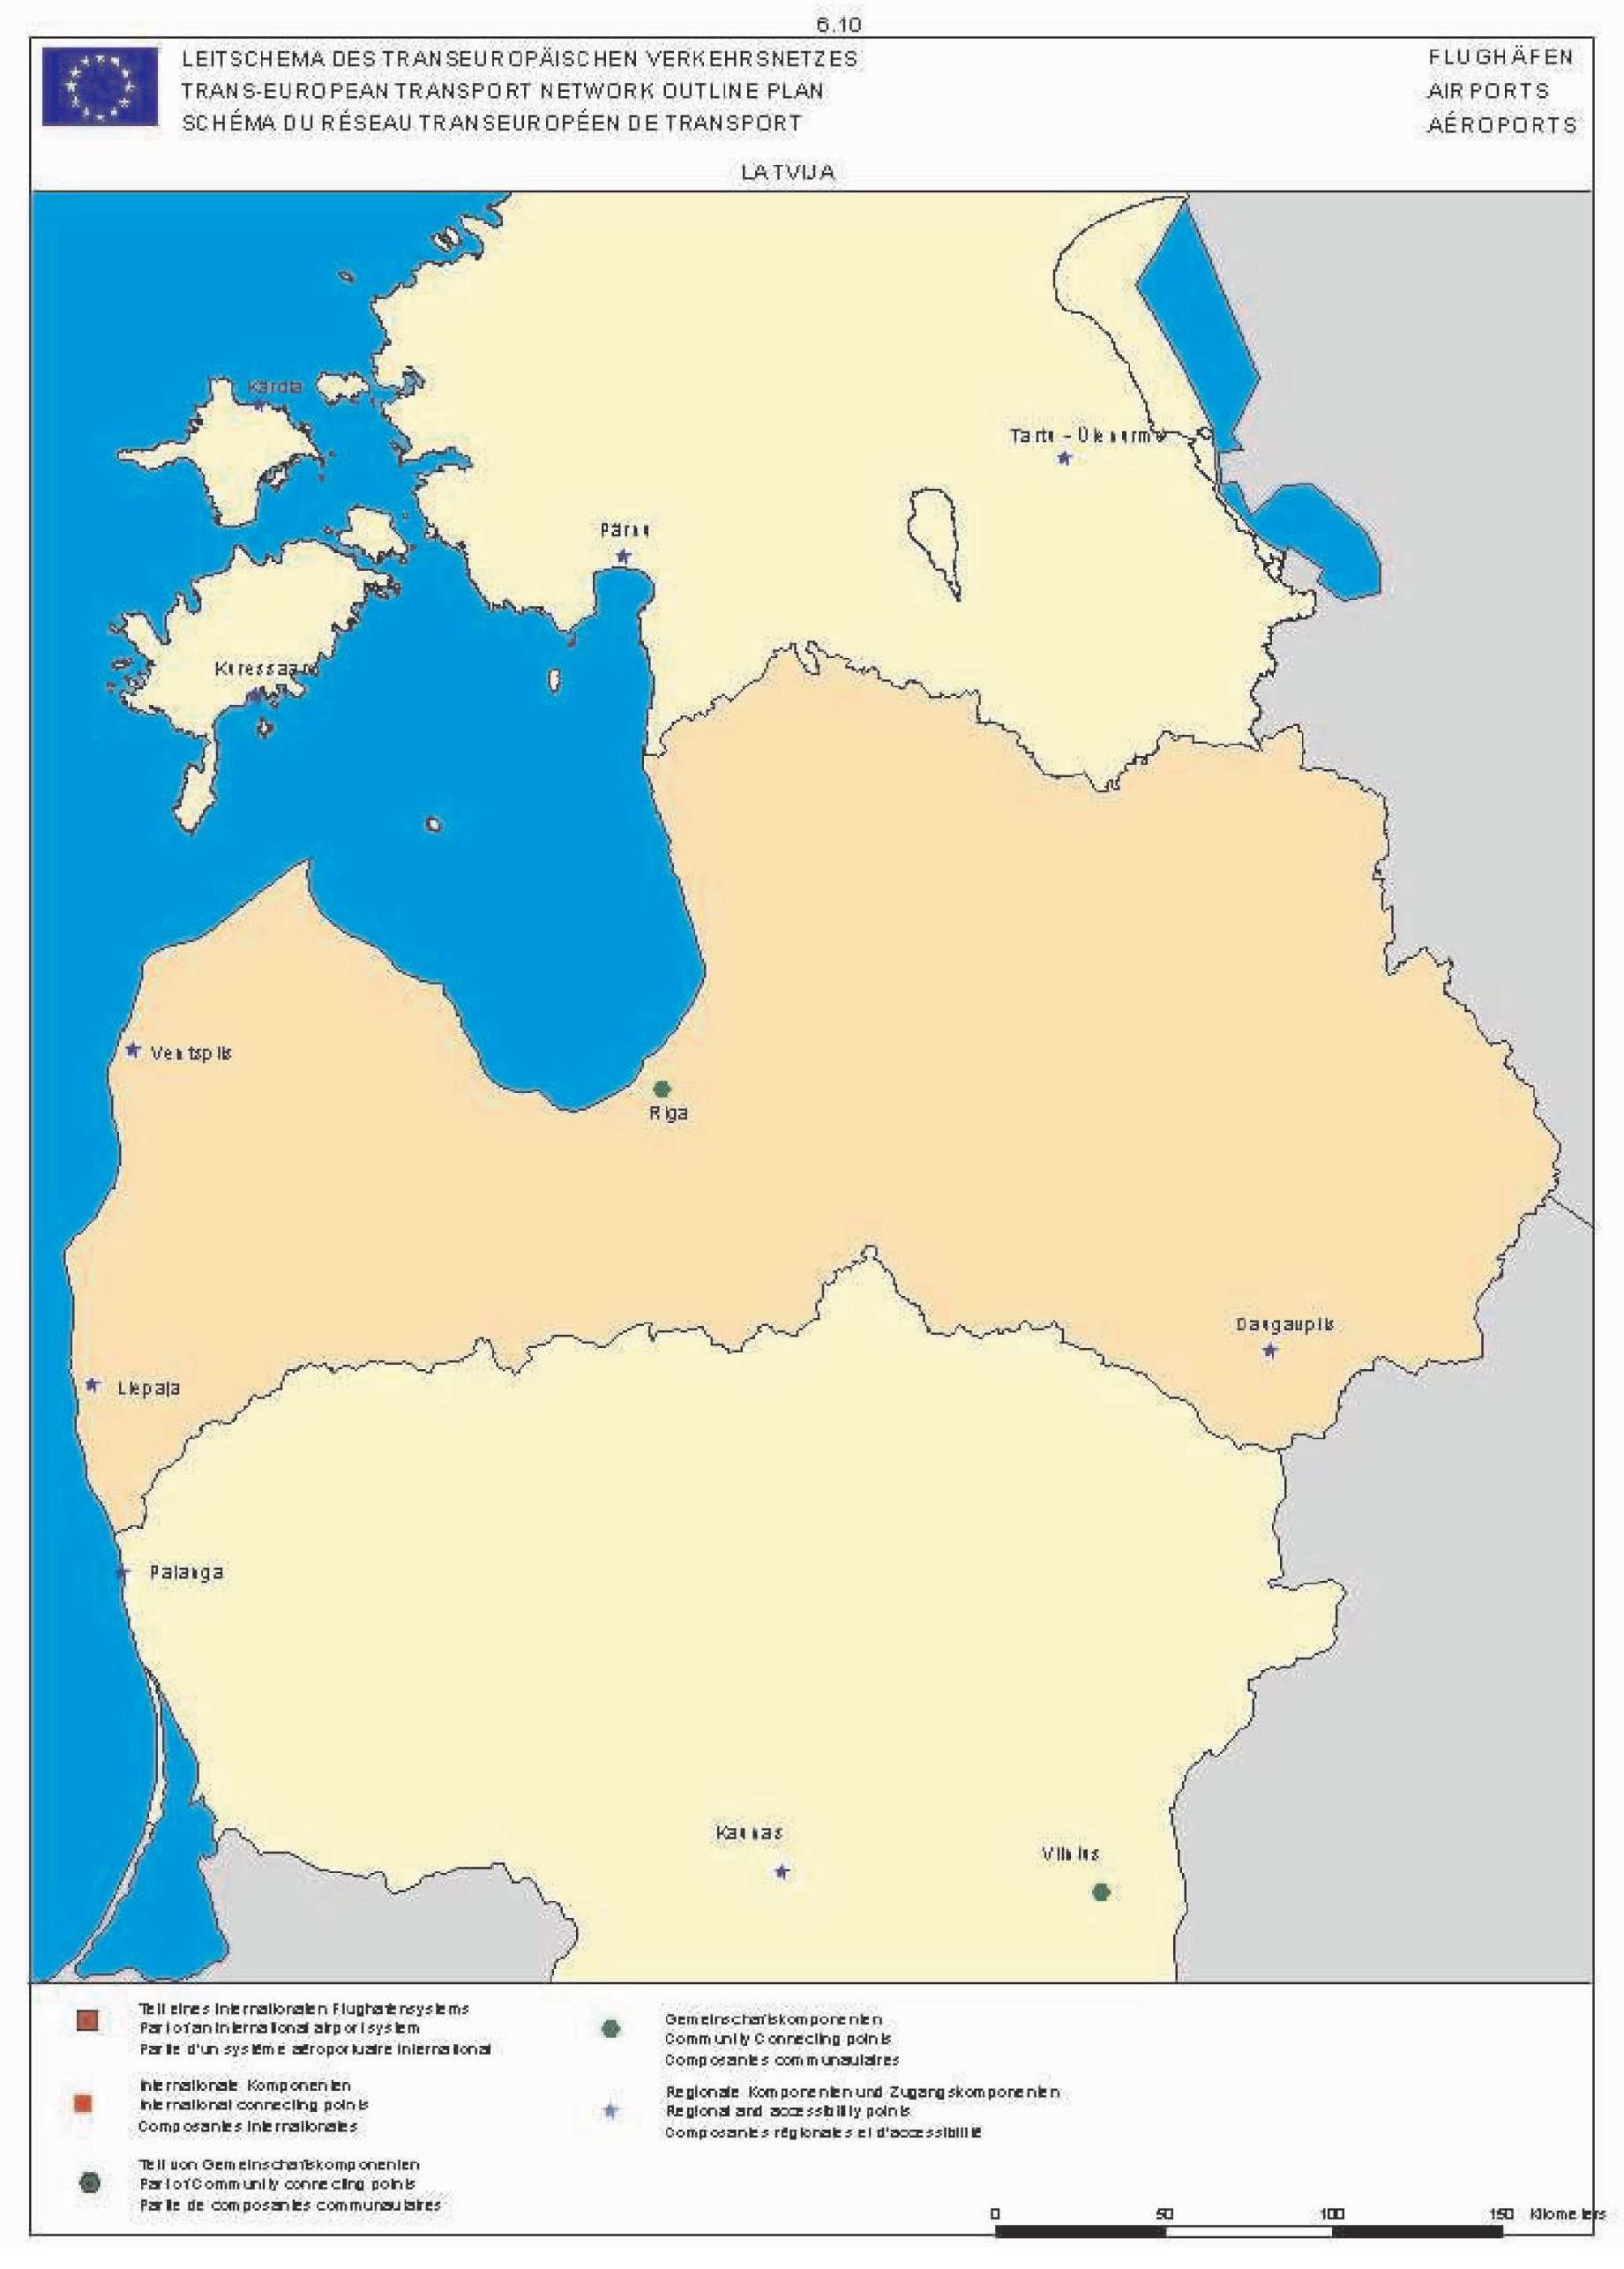
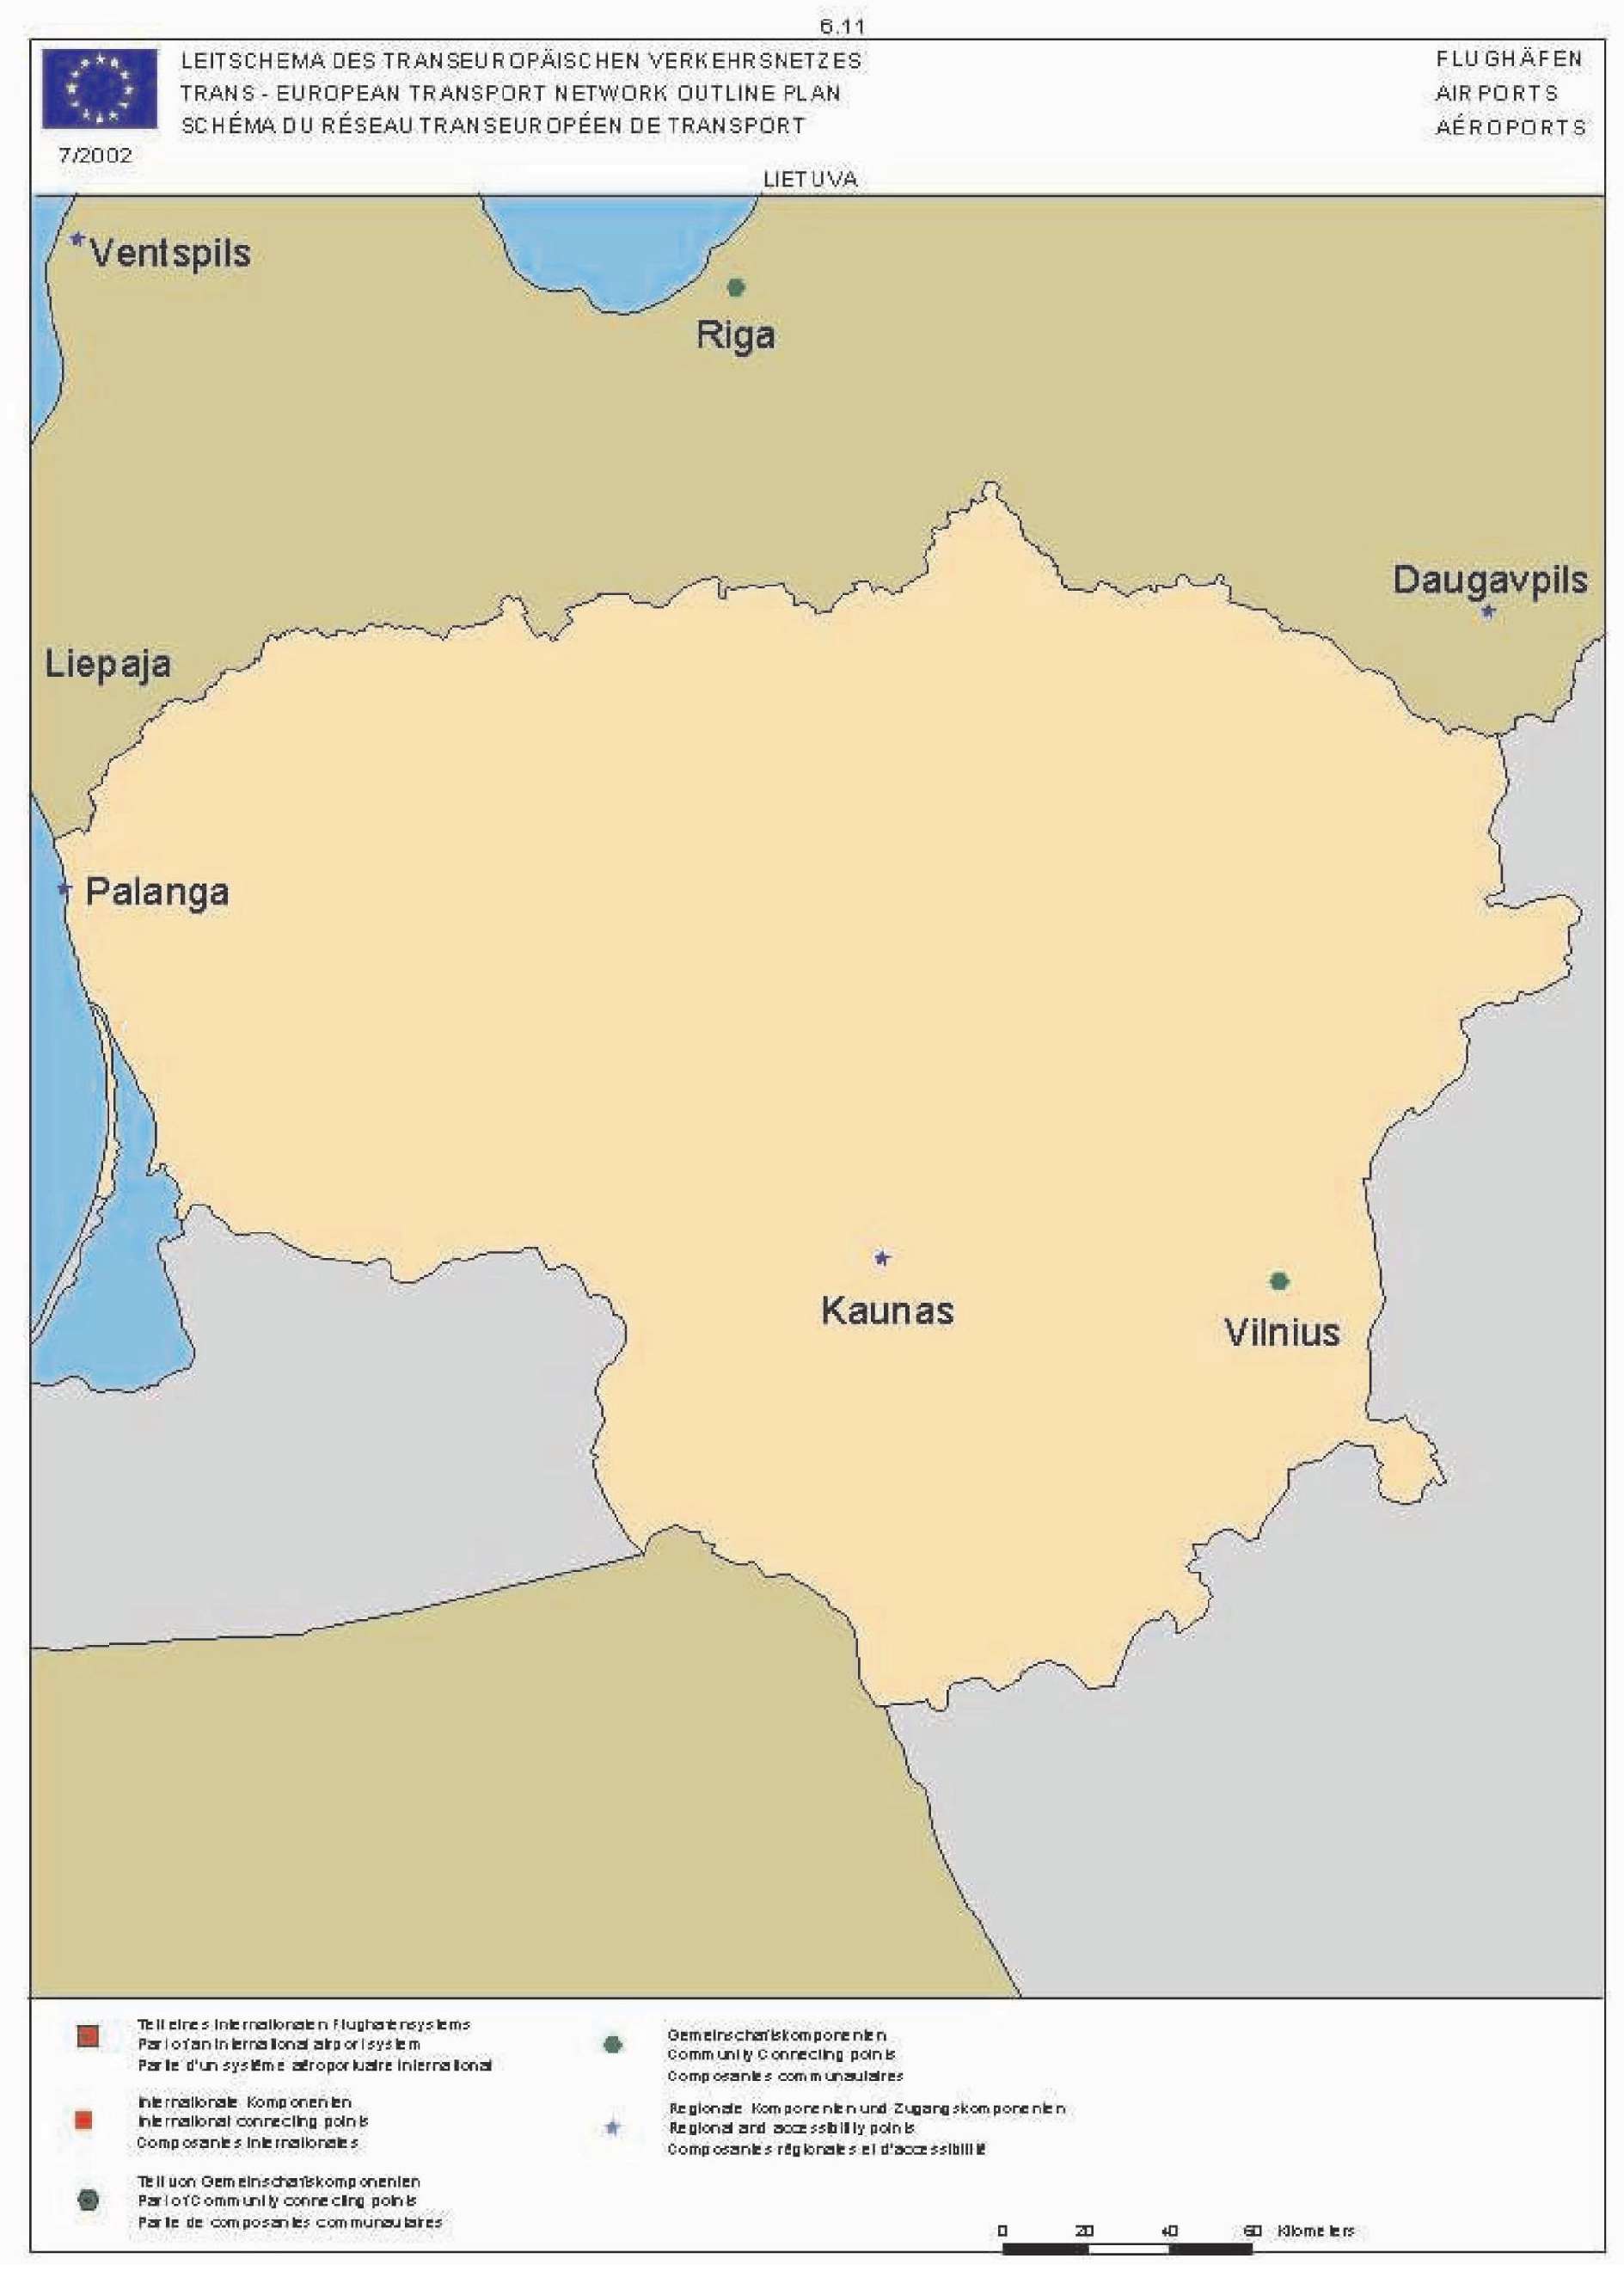
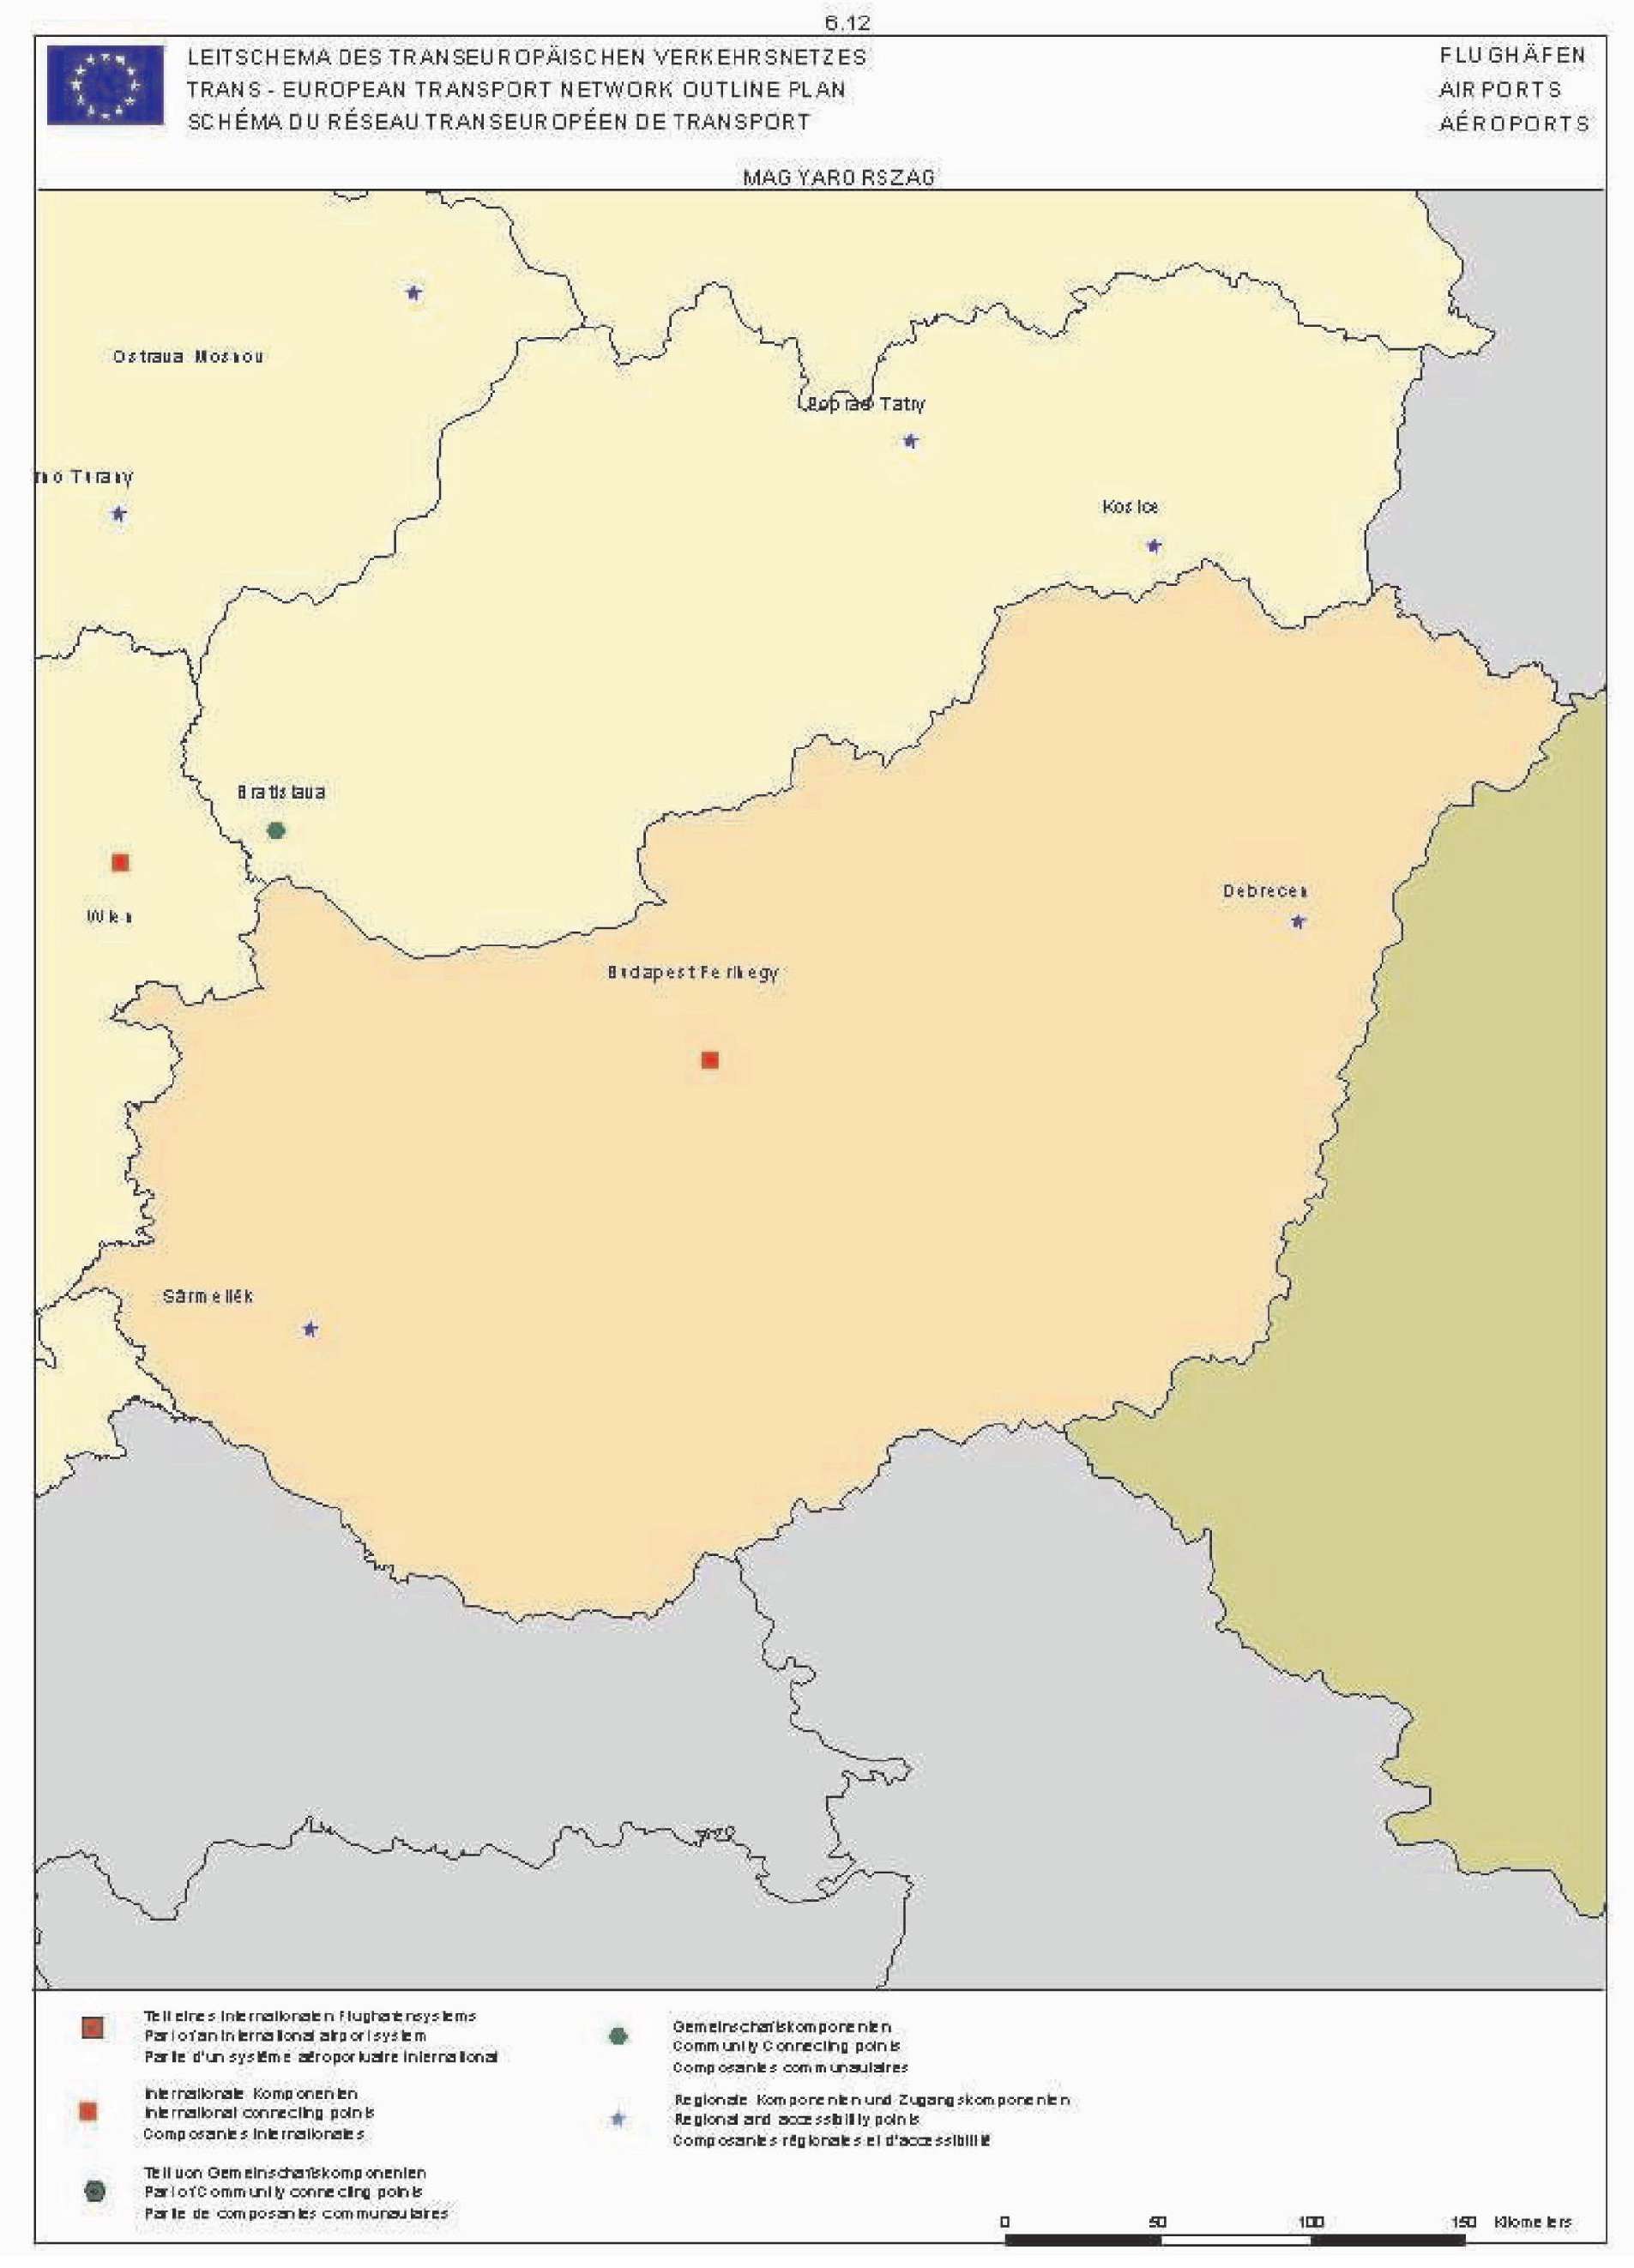
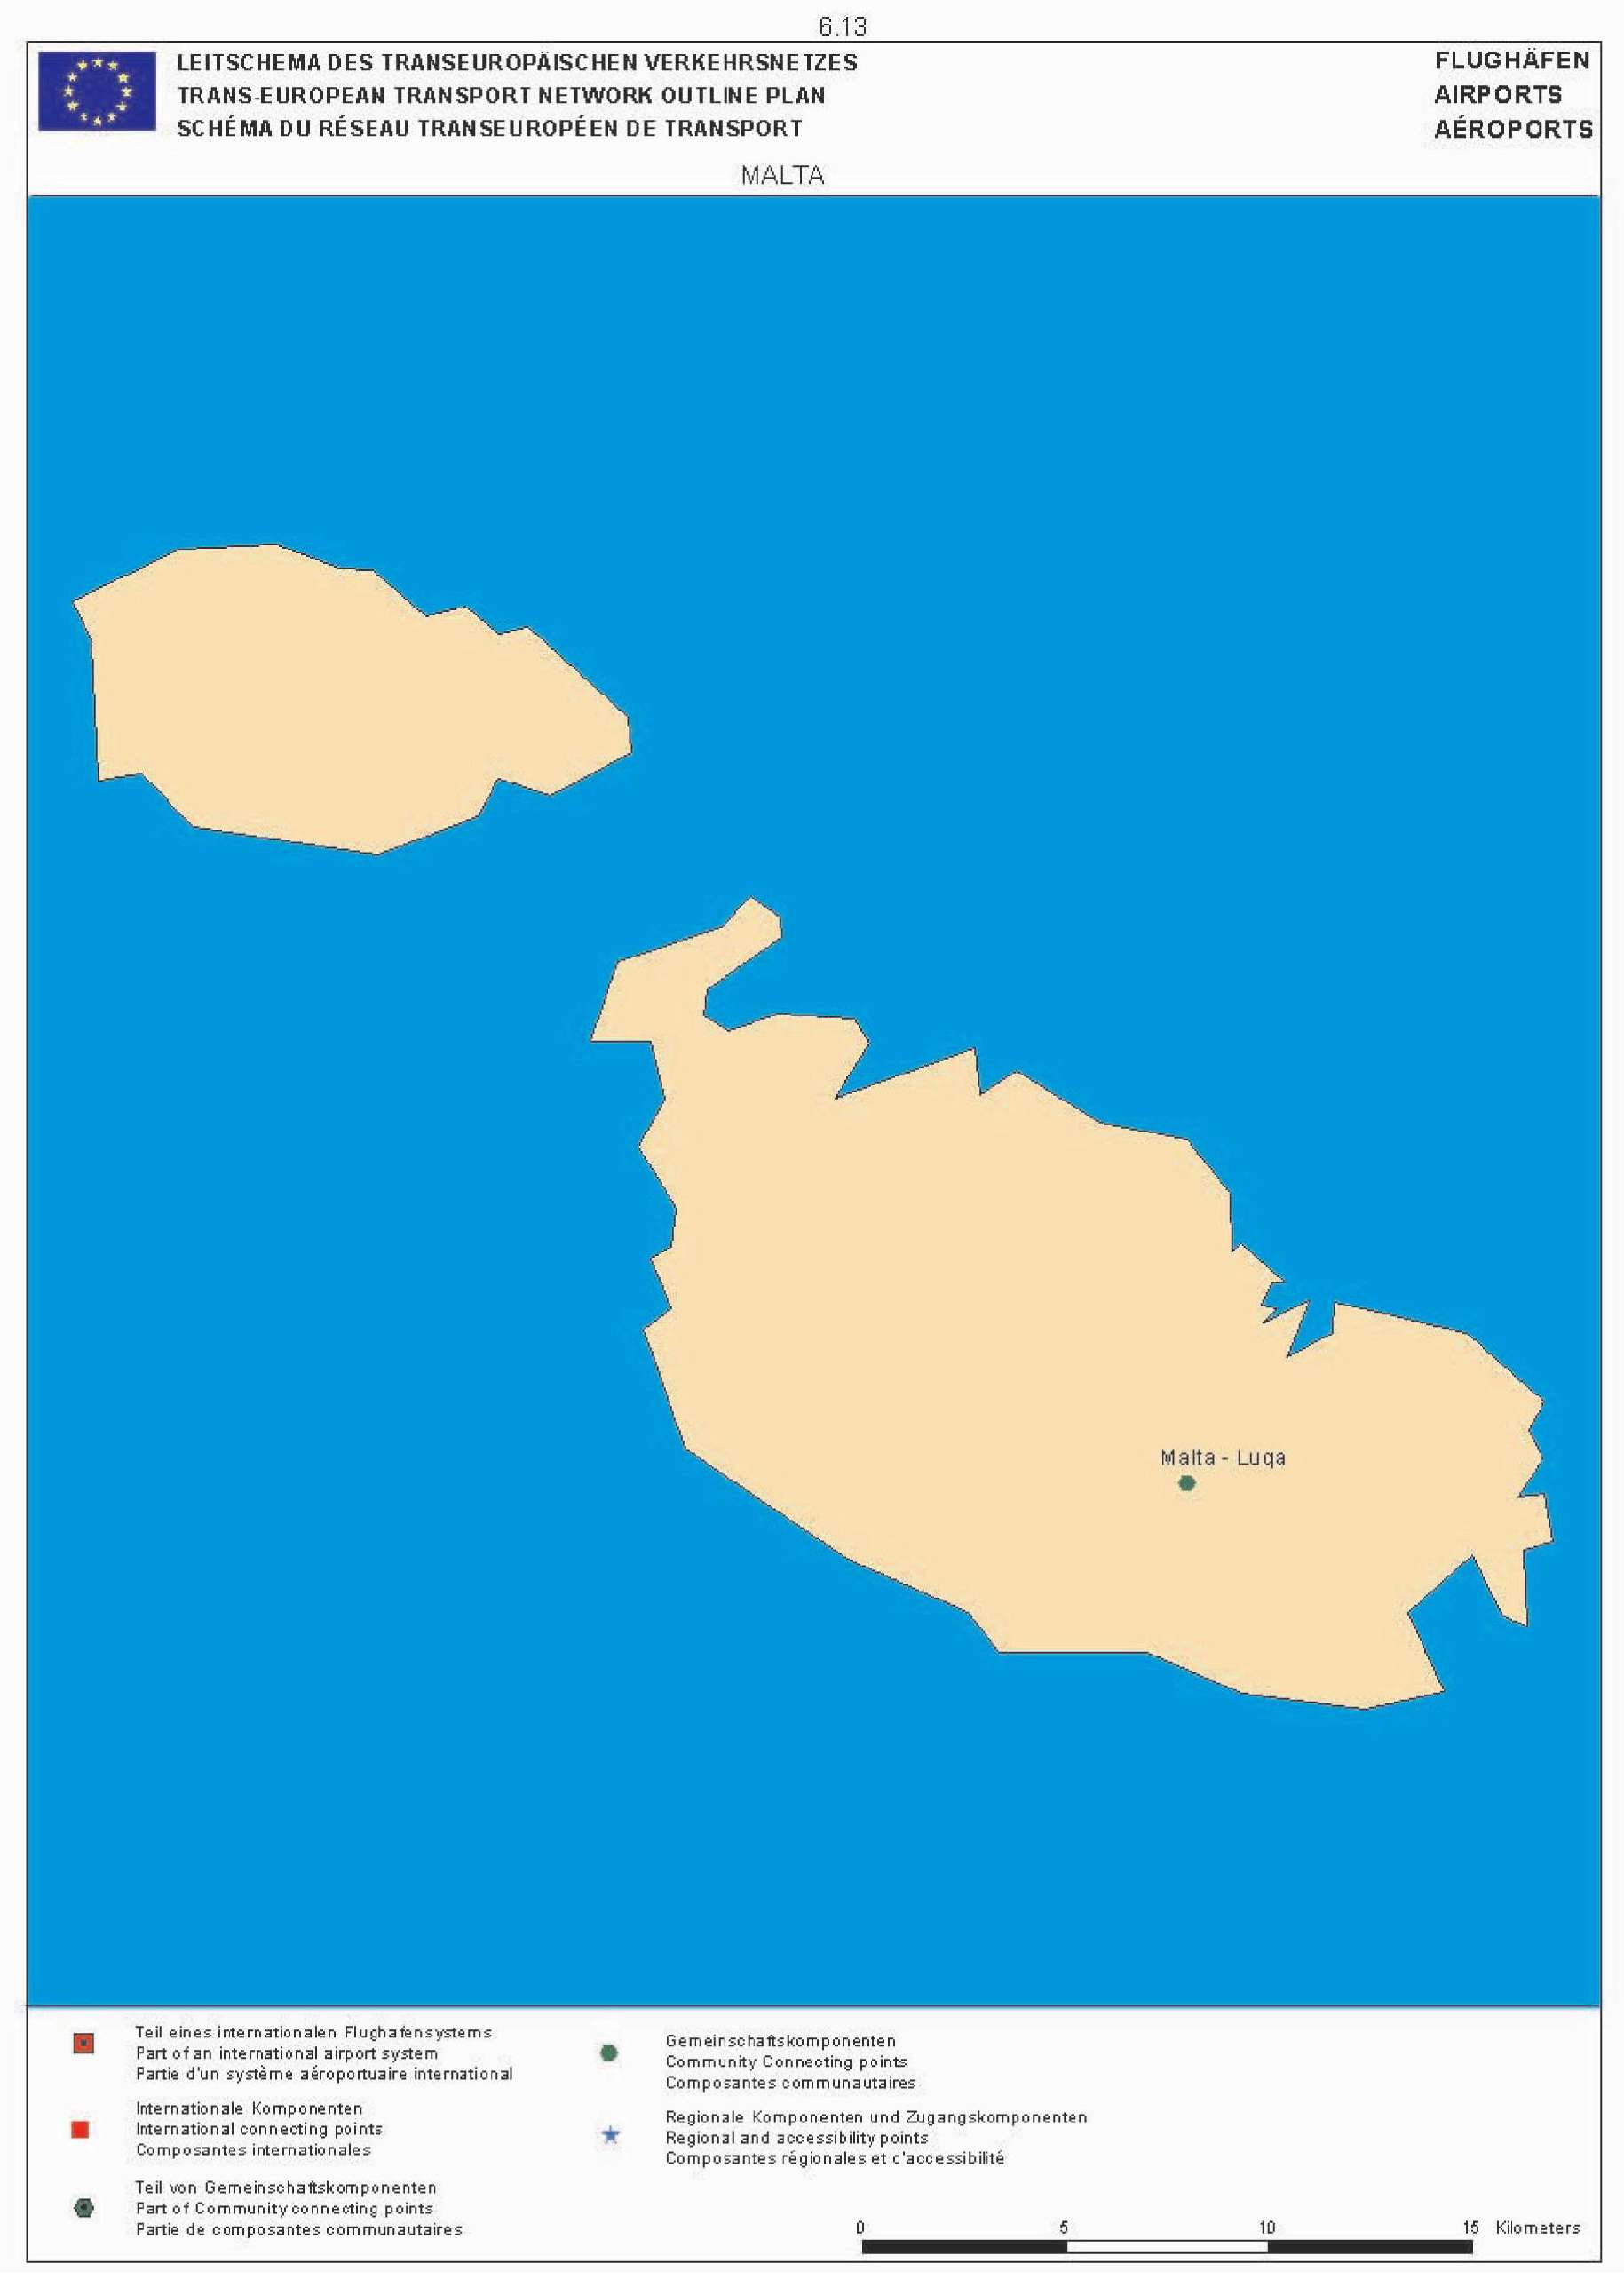
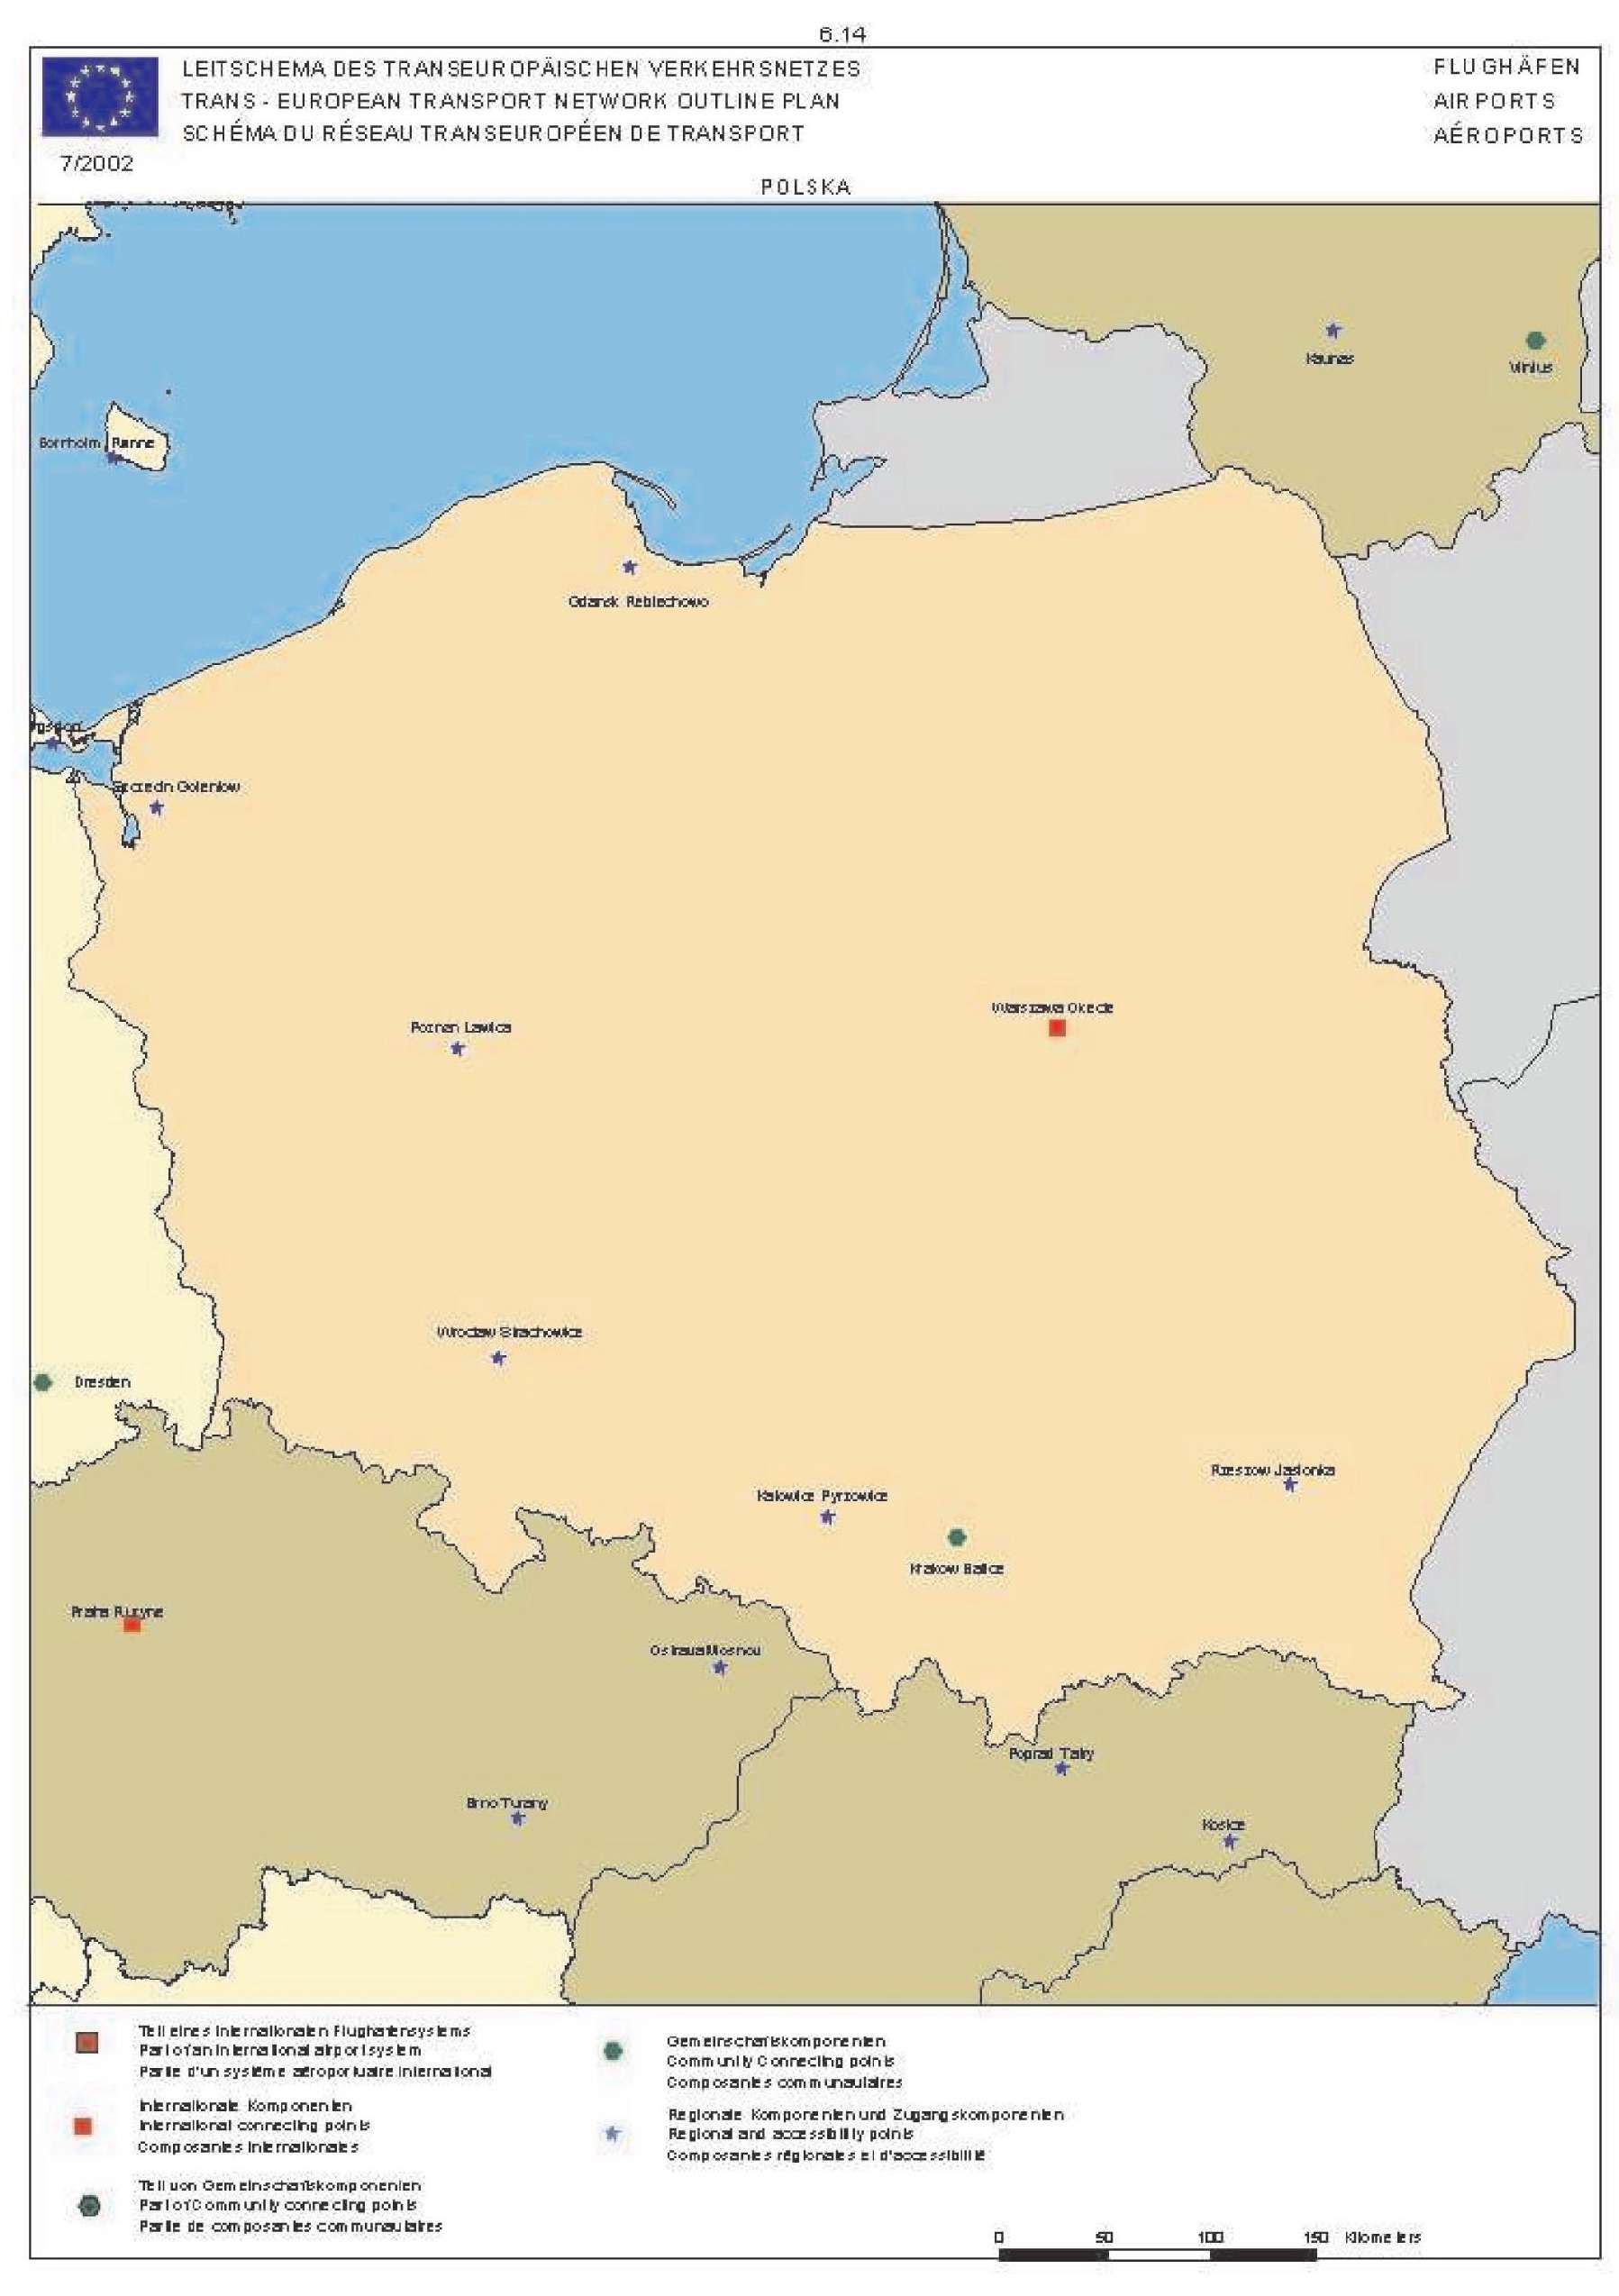
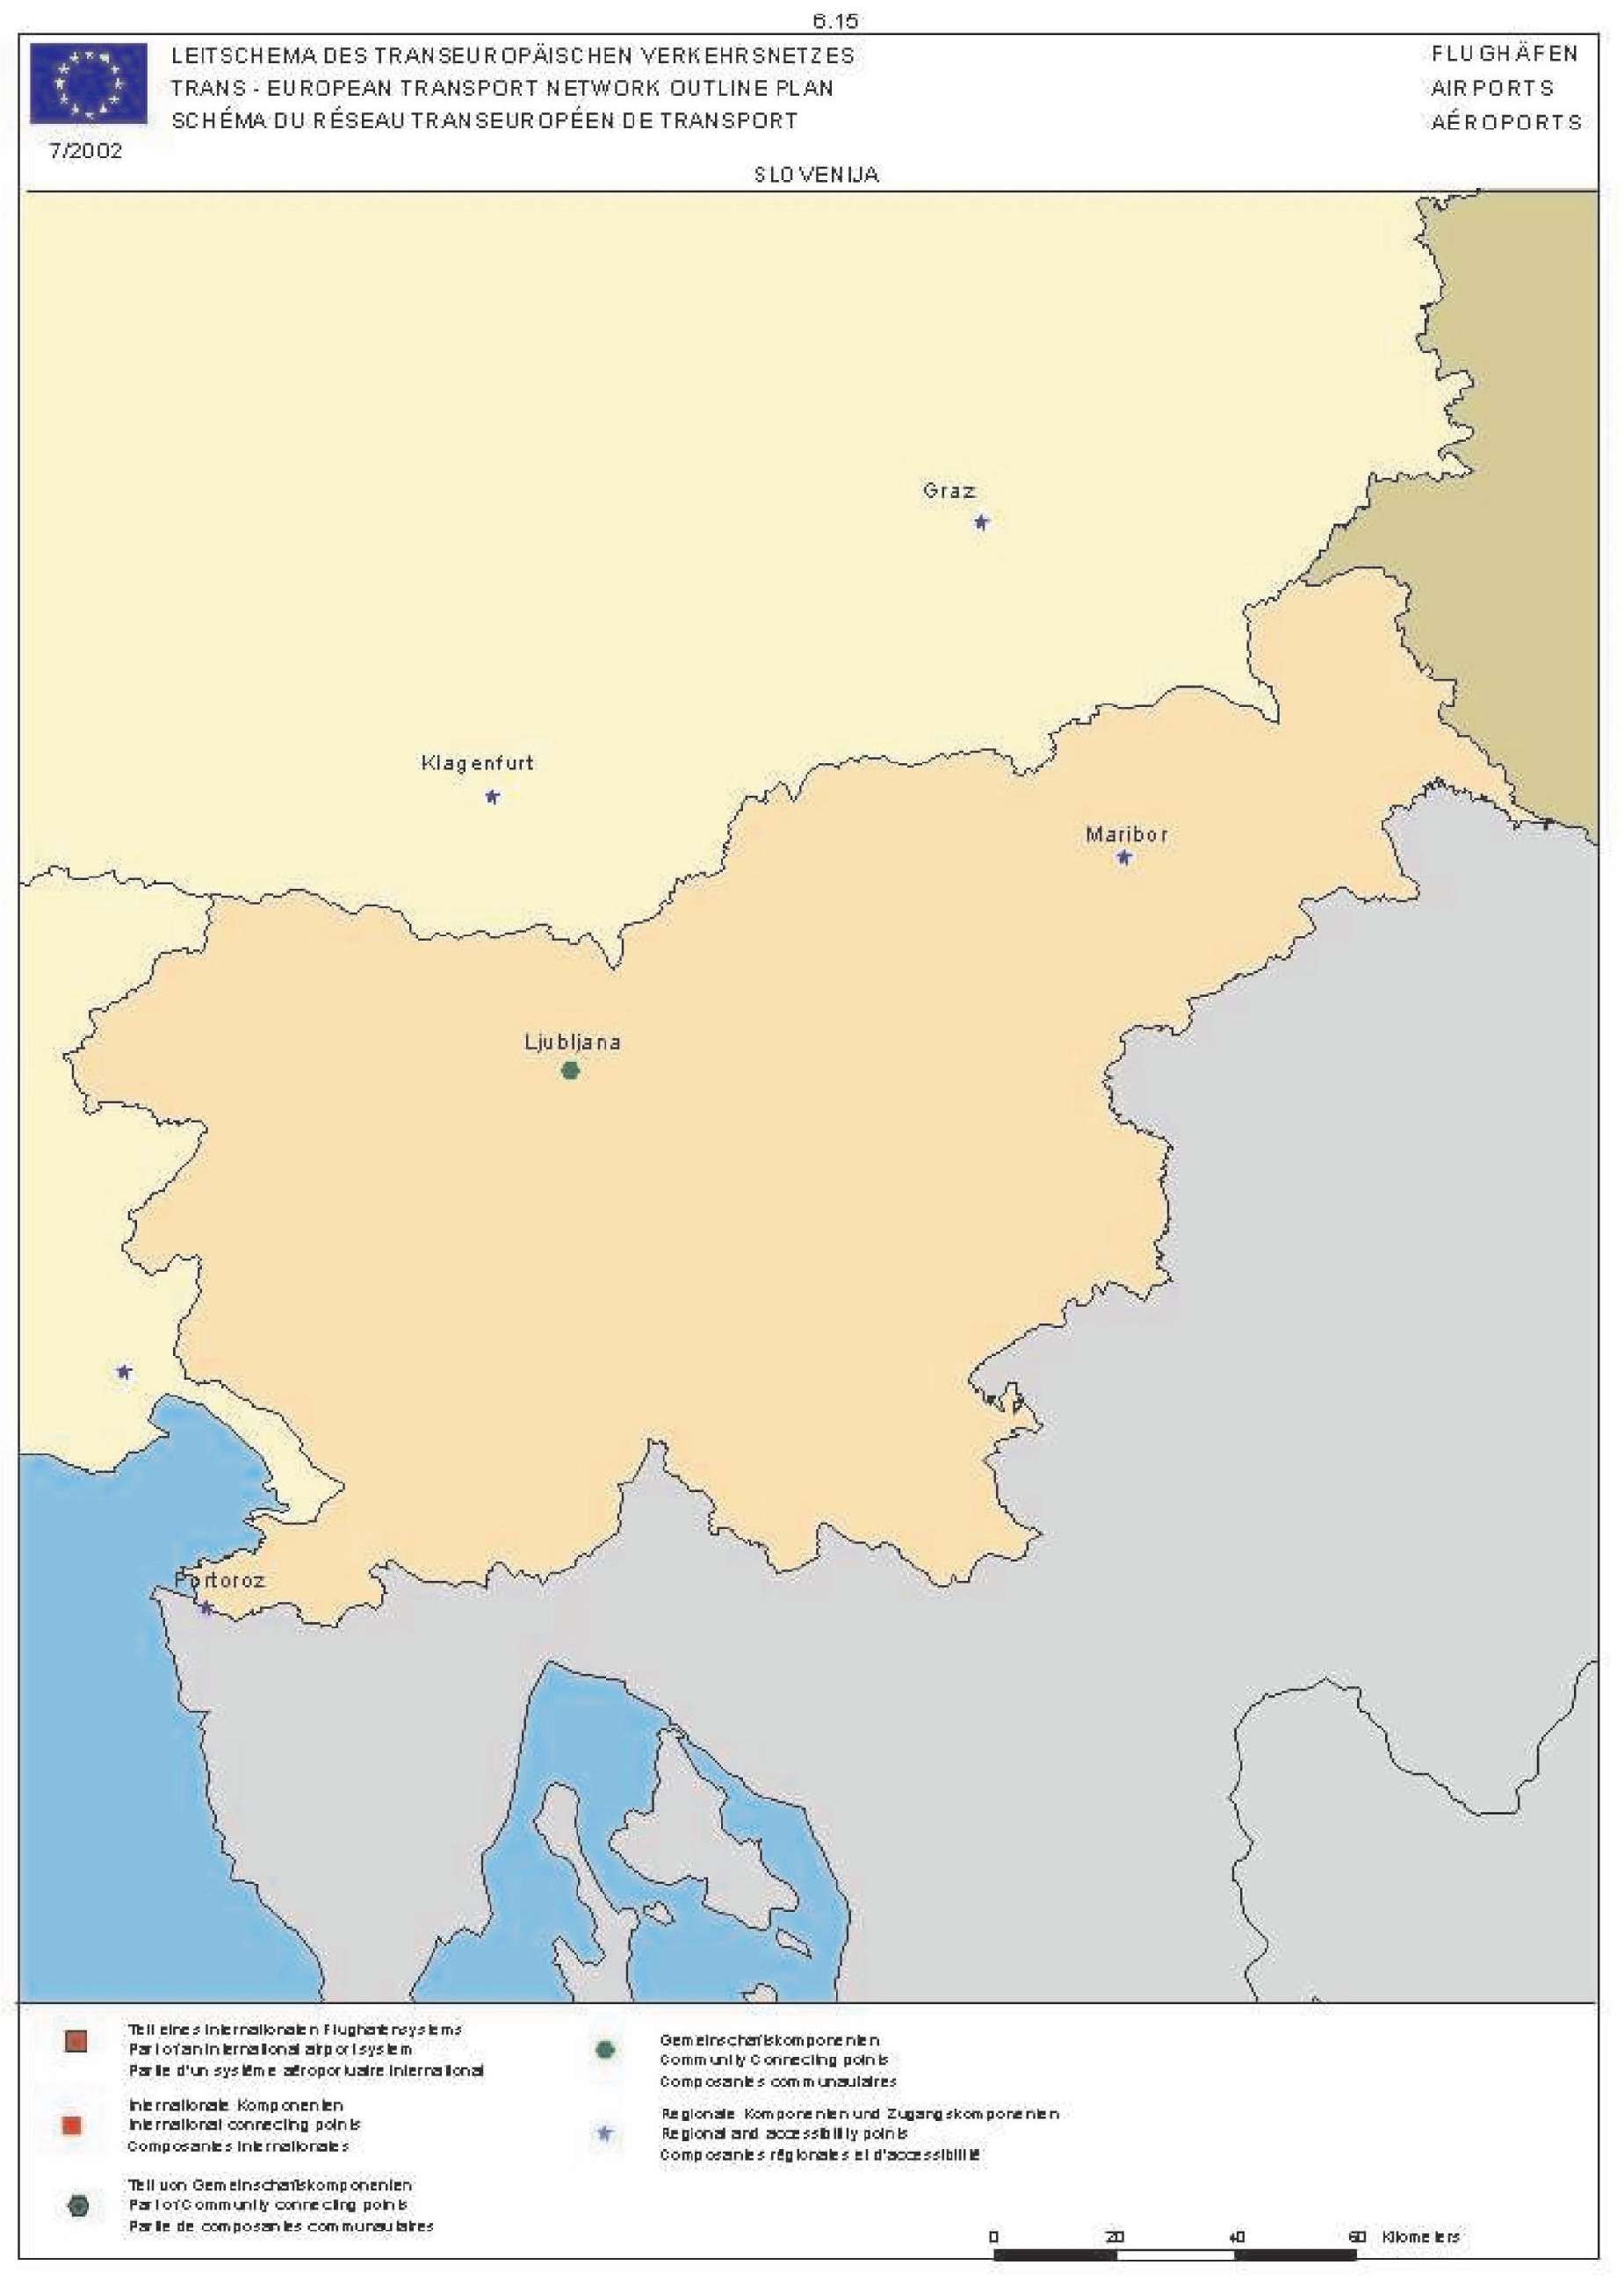
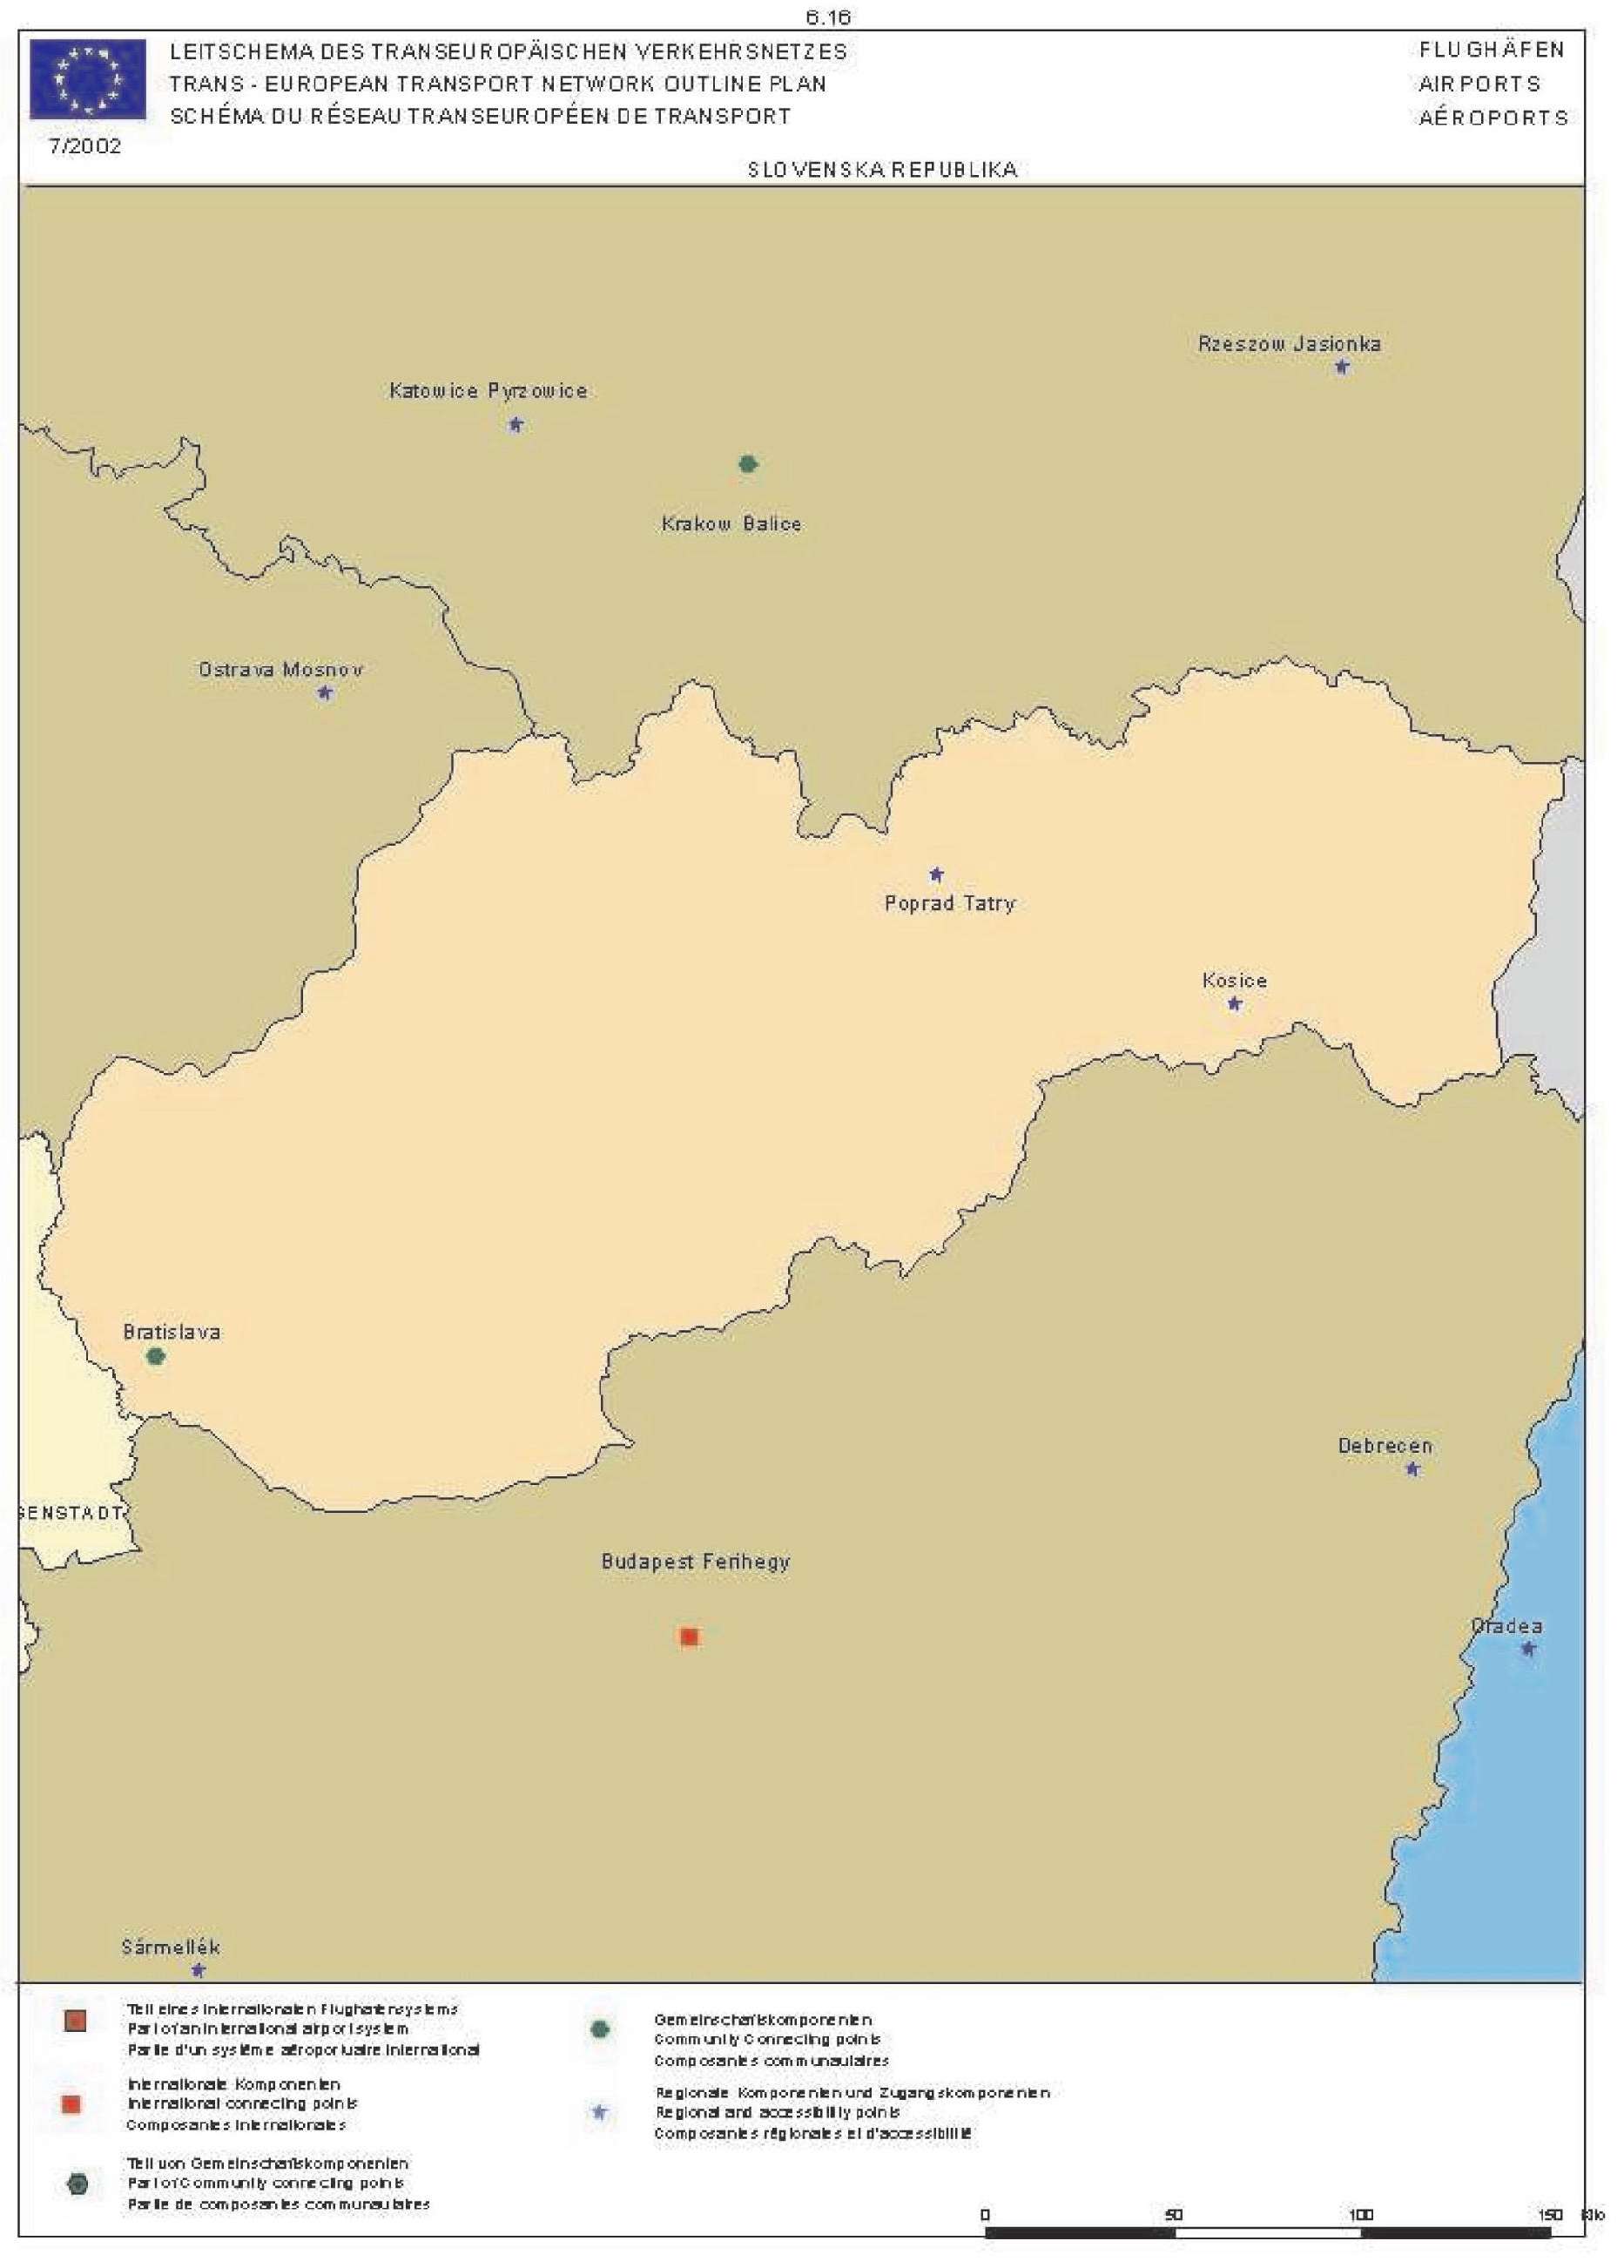
- G. LETECKÁ DOPRAVA
- 1. 31992 R 2408: Nařízení Rady (EHS) č. 2408/92 ze dne 23. července 1992 o přístupu leteckých dopravců Společenství na letecké tratě uvnitř Společenství (Úř. věst. L 240, 24. 8. 1992, s. 8), ve znění:
- – 11994 N: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Rakouské republiky, Finské republiky a Švédského království (Úř. věst. C 241, 29. 8. 1994, s. 21).
V příloze I se vkládají nové položky, které znějí:
„ČESKÁ REPUBLIKA: Praha – Ruzyně“, „ESTONSKO: Tallinna Lennujaam“, „KYPR: letiště Lamaka“, „LOTYŠSKO: Riga“, „LITVA: Vilnius“, „MAĎARSKO: mezinárodní letiště Budapest-Ferihegy“, „MALTA: Luqa“, „POLSKO: Warszawa-Okęcie“, „SLOVINSKO: Ljubljana“, „SLOVENSKO: letiště Bratislava“.
- 2. 31993 L 0065: Směrnice Rady 93/65/EHS ze dne 19. července 1993 o definicích a užívání slučitelných technických specifikací pro zadávání veřejných zakázek na zařízení a systémy řízení letového provozu (Úř. věst. L 187, 29. 7. 1993, s. 52), ve znění:
- – 11994 N: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Rakouské republiky, Finské republiky a Švédského království (Úř. věst. C 241, 29. 8. 1994, s. 21),
- – 31997 L 0015: směrnice Komise 97/15/ES ze dne 25. 3. 1997 (Úř. věst. L 95, 10. 4. 1997, s. 16).
V příloze II se vkládají nové položky, kteří znějí:
„Česká republika
- Řízení letového provozu České republiky, s. p.
- K letišti 1040/10
- P.O.BOX 41
- 160 08 Praha“
„Estonsko
- Lennuliiklusteeninduse AS
- (Estonské letové provozní služby)
- Lennujaamatee 2
- 11101 Tallinn
- Nákupy pro malá letiště a letiště, která nemají status mezinárodního letiště, mohou být prováděny místními orgány nebo vlastníky.“
„Kypr
- Yπουργείο Συγκοινωνιών και Έργων (Ministerstvo spojů a veřejných prací)
- Τμήμα Πολιτικής Aεροπορίας (Odbor civilního letectví)
- 16 Griva Digeni Avenue
- 1429 Nicosia“
„Lotyšsko
- Valsts akciju sabiedrība „Latvijas gaisasa tiksme“
- Mārupes pagasts
- Rīgas starptautis kālidosta
- LV – 1053“
„Litva
- Valstybésįmonė „Oronavigacija“
- Rodunės kelias 2,
- LT-2023, Vilnius
- Civilinės aviacijos administracija
- Rodūnės kelias 2,
- LT-2023, Vilnius“
„Maďarsko
- Gazdasági és Közlekedési Minisztérium
- (Ministerstvo hospodářství a dopravy)
- Légügyi Főigazgatóság
- (Generální ředitelství civilního letectví)
- H-1400 Budapest
- Pf. 87
- Hungaro Control Magyar Légiforgalmi Szolgálat
- (Maďarské letové provozní služby HungaroControl)
- H-1675 Budapest/Ferihegy
- Pf 80“
„Malta
- Malta Air Traffic Services Ltd
- Kaxxa Postali 1
- Ajruport Internazzjona li ta’ Malta
- Luqa LQA 05“
„Polsko
- Polish Airport State Enterprise
- Polish Air Traffic Agency
- ul. Żwirki i Wigury 1
- 00-906 Warszawa“
„Slovinsko
- Ministrstvo za promet
- (Ministerstvo dopravy)
- Úprava Republike Slovenije za civilno letalstvo
- (Správa civilního letectví Republiky Slovinsko)
- Kotnikova 19a
- SI-1000 Ljubljana“
„Slovensko
- Letové prevádzkové služby SR, š.p. Bratislava
- (Letové provozní služby Slovenské republiky)
- Letisko M. R. Stefanika
- 823 07 Bratislava“.
- 3. 32002 L 0030: Směrnice Evropského parlamentu a Rady 2002/30/ES ze dne 26. března 2002 o pravidlech a postupech pro zavedení provozních omezení, pokud jde o hluk na letištích Společenství (Úř. věst. L 85, 28. 3. 2002, s. 40).
V příloze I se doplňuje nová položka, která zní:
„Port lotniczy Łódź – Lublinek“.
- 1. 31992 R 2408: Nařízení Rady (EHS) č. 2408/92 ze dne 23. července 1992 o přístupu leteckých dopravců Společenství na letecké tratě uvnitř Společenství (Úř. věst. L 240, 24. 8. 1992, s. 8), ve znění:
- 9. DANĚ
- 1. 31969 L 0335: Směrnice Rady 69/335/EHS ze dne 17. července 1969 o nepřímých daních ze zvýšení základního kapitálu (Úř. věst. L 249, 3. 10. 1969, s. 25), ve znění:
- – 11972 B: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Dánského království, Irska a Spojeného království (Úř. věst. L 73, 27. 3. 1972, s. 14),
- – 31973 L 0079: směrnice Rady 73/79/EHS ze dne 9. 4. 1973 (Úř. věst. L 103, 18. 4. 1973, s. 13),
- – 31974 L 0553: směrnice Rady 74/553/EHS ze dne 7. 11. 1974 (Úř. věst. L 303, 13. 11. 1974, s. 9),
- – 11979 H: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Řecké republiky (Úř. věst. L 291, 19. 11. 1979, s. 95),
- – 31985 L 0303: směrnice Rady 85/303/EHS ze dne 10. 6. 1985 (Úř. věst. L 156, 15. 6. 1985, s. 23),
- – 11985 I: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Španělského království a Portugalské republiky (Úř. věst. L 302, 15. 11. 1985, s. 23),
- – 11994 N: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Rakouské republiky, Finské republiky a Švédského království (Úř. věst. C 241, 29. 8. 1994, s. 21).
V čl. 3 odst. 1 písm. a) se doplňují nové položky, které znějí:
- „společnosti podle českého práva nazvané:
- – „akciová společnost“
- – „komanditní společnost“
- – „společnost s ručením omezeným“;
- společnosti podle kyperského práva nazvané:
- – „εταιρείες περιορισμένης ευθύνης“;
- společnosti podle lotyšského práva nazvané:
- – „kapitālsabiedrība“;
- společnosti podle maďarského práva nazvané:
- – „részvénytársaság“
- – „korlátolt felelősségű társaság“;
- společnosti podle maltského práva nazvané:
- – „Kumpaniji ta’ Responsabilità Limitata“
- – „Soćjetajiet en commanditeli l-kapital tagħhom maqsum f´azzjonijiet“;
- společnosti podle polského práva nazvané:
- – „spółka akcyjna“
- – „spółka z ograniczoną odpowiedzialnością“;
- společnosti podle slovinského práva nazvané:
- – „delniška družba“
- – „komanditna delniška družba“
- – „družba z omejeno odgovomostjo“;
- společnosti podle slovenského práva nazvané:
- – „akciová spoločnosť“
- – „spoločnosť s ručením obmedzeným“
- – „komanditná spoločnosť“.“
- 2. 31976 L 0308: Směrnice Rady 76/308/EHS ze dne 15. března 1976 o vzájemné pomoci při vymáhání pohledávek vyplývajících z některých dávek, cel, daní a jiných opatření (Úř. věst. L 73, 19. 3. 1976, s. 18), ve znění:
- – 11979 H: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Řecké republiky (Úř. věst. L 291, 19. 11. 1979, s. 17),
- – 31979 L 1071: směrnice Rady 79/1071/EHS ze dne 6. 12. 1979 (Úř. věst. L 331, 27. 12. 1979, s. 10),
- – 11985 I: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Španělského království a Portugalské republiky (Úř. věst. L 302, 15. 11. 1985, s. 23),
- – 31992 L 0108: směrnice Rady 92/108/EHS ze dne 14. 12. 1992 (Úř. věst. L 390, 31. 12. 1992, s. 124),
- – 11994 N: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Rakouské republiky, Finské republiky a Švédského království (Úř. věst. C 241, 29. 8. 1994, s. 21),
- – 32001 L 0044: směrnice Rady 2001/44/ES ze dne 15. 6. 2001 (Úř. věst. L 175, 28. 6. 2001, s. 17).
V čl. 3 šesté odrážce se doplňují nové položky, které znějí:
„Česká republika „Estonsko „Kypr „Lotyšsko „Litva „Maďarsko „Malta „Polsko „Slovinsko „Slovensko „na Maltě: Taxxafuq Dokumenti u Trasferimenti ve Slovinsku: i) davek od prometa zavarovalnih poslov ii) požarna taksa“.
- 3. 31977 L 0388: Šestá směrnice Rady 77/388/EHS ze dne 17. května 1977 o harmonizaci právních předpisů členských států týkajících se daní z obratu – Společný systém daně z přidané hodnoty: jednotný základ daně (Úř. věst. L 145, 13. 6. 1977, s. 1), ve znění:
- – 11979 H: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Řecké republiky (Úř. věst. L 291, 19. 11. 1979, s. 95),
- – 31980 L 0368: směrnice Rady 80/368/EHS ze dne 26. 3. 1980 (Úř. věst. L 90, 3. 4. 1980, s. 41),
- – 31984 L 0386: směrnice Rady 84/386/EHS ze dne 31. 7. 1984 (Úř. věst. L 208, 3. 8. 1984, s. 58),
- – 11985 I: Aktu o podmínkách přistoupení a o úpravách smluv – přistoupení Španělského království a Portugalské republiky (Úř. věst. L 302, 15. 11. 1985, s. 167),
- – 31989 L 0465: směrnice Rady 89/465/EHS ze dne 18. 7. 1989 (Úř. věst. L 226, 3. 8. 1989, s. 21),
- – 31991 L 0680: směrnice Rady 91/680/EHS ze dne 16. 12. 1991 (Úř. věst. L 376, 31. 12. 1991, s. 1),
- – 31992 L 0077: směrnice Rady 92/77/EHS ze dne 19. 10. 1992 (Úř. věst. L 316, 31. 10. 1992, s. 1),
- – 31992 L 0111: směrnice Rady 92/11 l/EHS ze dne 14. 12. 1992 (Úř. věst. L 384, 30. 12. 1992, s. 47),
- – 31994 L 0004: směrnice Rady 94/4/ES ze dne 14. 2. 1994 (Úř. věst. L 60, 3. 3. 1994, s. 14),
- – 31994 L 0005: směrnice Rady 94/5/ES ze dne 14. 2. 1994 (Úř. věst. L 60, 3. 3. 1994, s. 16),
- – 31994 L 0076: směrnice Rady 94/76/ES ze dne 22. 12 1994 (Úř. věst. L 365, 31. 12. 1994, s. 53),
- – 31995 L 0007: směrnice Rady 95/7/ES ze dne 10. 4. 1995 (Úř. věst. L 102, 5. 5. 1995, s. 18),
- – 31996 L 0042: směrnice Rady 96/42/ES ze dne 25. 6. 1996 (Úř. věst. L 170, 9. 7. 1996, s. 34),
- – 31996 L 0095: směrnice Rady 96/95/ES ze dne 20. 12. 1996 (Úř. věst. L 338, 28. 12. 1996, s. 89),
- – 31998 L 0080: směrnice Rady 98/80/ES ze dne 12. 10. 1998 (Úř. věst. L 281, 17. 10. 1998, s. 31),
- – 31999 L 0049: směrnice Rady 1999/49/ES ze dne 25. 5. 1999 (Úř. věst. L 139, 2. 6. 1999, s. 27),
- – 31999 L 0059: směrnice Rady 1999/59/ES ze dne 17. 6. 1999 (Úř. věst. L 162, 26. 6. 1999, s. 63),
- – 31999 L 0085: směrnice Rady 1999/85/ES ze dne 22. 10. 1999 (Úř. věst. L 277, 28. 10. 1999, s. 34),
- – 32000 L 0017: směrnice Rady 2000/17/ES ze dne 30. 3. 2000 (Úř. věst. L 84, 5. 4. 2000, s. 24),
- – 32000 L 0065: směrnice Rady 2000/65/ES ze dne 17. 10.2000 (Úř. věst. L 269, 21. 10. 2000, s. 44),
- – 32001 L 0004: směrnice Rady 2001/4/ES ze dne 19. 1.2001 (Úř. věst. L 22, 24.1. 2001, s. 17),
- – 32001 L 0115: směrnice Rady 2001/115/ES ze dne 20. 12. 2001 (Úř. věst. L 15, 17. 1.2002, s. 24),
- – 32002 L 0038: směrnice Rady 2002/38/ES ze dne 7. 5. 2002 (Úř. věst. L 128, 15. 5. 2002, s. 41).
- a) Vkládá se nový článek, který zní:
Odkaz„Článek 24a Při provádění čl. 24 odst. 2 až 6 mohou následující členské státy poskytnout osvobození od daně z přidané hodnoty osobám podléhajícím dani, jejichž roční obrat je nižší než ekvivalent v národní měně:
- – v České republice: 35 000 eur,
- – v Estonsku: 16 000 eur,
- – na Kypru: 15 600 eur,
- – v Lotyšsku: 17 200 eur,
- – v Litvě: 29 000 eur,
- – v Maďarsku: 35 000 eur,
- – na Maltě: 37 000 eur, pokud hospodářská činnost sestává převážně z dodávek zboží, 24 300 eur, pokud hospodářská činnost sestává převážně z poskytování služeb s nízkou přidanou hodnotou (vysoké vstupy), a 14 600 eur v ostatních případech, tedy u poskytovatelů služeb s vysokou přidanou hodnotou (nízké vstupy),
- – v Polsku: 10 000 eur,
- – ve Slovinsku: 25 000 eur,
- – na Slovensku: 35 000 eur.
Tato osvobození nemají žádný vliv na vlastní zdroje, pro něž musí být vyměřovací základ znovu určen v souladu s nařízením Rady (EHS, Euratom) č. 1553/89 o konečné jednotné úpravě vybírám vlastních zdrojů vycházejících z daně z přidané hodnoty*.
- * Úř. věst. L 155, 7. 6. 1989, s. 9. Nařízení naposledy pozměněné nařízením Rady (ES, Euratom) č. 1026/1999 (Úř. věst. L 126, 20. 5. 1999, s. 1).“
- b) Nadpis hlavy XVIc se nahrazuje tímto:
Přechodná opatření v souvislosti s přistoupením k Evropské unii Rakouska, Finska a Švédska k 1. lednu 1995 a České republiky, Estonska, Kypru, Lotyšska, Litvy, Maďarska, Malty, Polska, Slovinska a Slovenska k 1. květnu 2004“.„HLAVA XVIc
- 1. 31969 L 0335: Směrnice Rady 69/335/EHS ze dne 17. července 1969 o nepřímých daních ze zvýšení základního kapitálu (Úř. věst. L 249, 3. 10. 1969, s. 25), ve znění: