| celkem do: | ||
| 1. Podniky předloží výkazy o novém ocenění zásob nejpozději do | 15 dnů | 15 dnů |
| 2. Hlavní správy a finanční odbory rad ONV prověří a schválí výkazy nejpozději do | 11 dnů | 26 dnů |
| 3. Pobočky úvěrující banky provedou vypořádání nejpozději do | 4 dnů | 30 dnů |
| 4. Ministerstva (hlavní správy) sesouhlasí rozdíly z nového ocenění zásob s ústředím SBČS (IB) a účetními výkazy a před- loží sumář ministerstvu financí, SÚS a SBČS nejpozději do | 30 dnů | 60 dnů. |
230.
SMĚRNICE
ministra financí
ze dne 1. prosince 1956
pro vypořádání rozdílů z nového ocenění zásob při změnách státních maloobchodních a maloobchodních cen.
K zajištění jednotného postupu při vypořádání rozdílů z nového ocenění zásob při změnách státních maloobchodních a maloobchodních cen u podniků socialistického sektoru (včetně družstev) vydává ministr financi v dohodě s ministrem vnitřního obchodu tyto směrnice.
Směrnice platí pro hospodářské organisace (včetně výrobních a spotřebních družstev) a pro rozpočtové organisace. Nevztahují se na podniky a zařízení různých společenských organisací jako politických stran, masových organisací, církví a pod. a na soukromé živnosti.
I.
- Podle těchto směrnic se provádí vypořádání rozdílů z nového ocenění zásob vzniklých:
- 1. při všeobecném snížení státních maloobchodních a maloobchodních cen,
- 2. při úpravě státních maloobchodních a maloobchodních cen jednotlivých výrobků,
- 3. při sezónních změnách cen vajec,
- 4. při sezónních změnách cen brambor.
- 5. při sezónních změnách cen dovážené zeleniny a ovoce (jen u velkoobchodu),
- 6. při sezónních změnách cen mléka, zeleniny a ovoce,
- 7. při snížení cen zboží, které se již nevyrábí (doprodej).
- 8. při prodeji vyřazeného zboží obchodní organisací Bazar.
- 9. při nové klasifikaci zboží a při ostatních změnách,
- 10. při likvidaci nadnormativních zásob obchodních podniků.
V případech uvedených pod body 1 až 9 jsou rozdíly z nového ocenění zásob rozdíly mezi původní hodnotou zásob ve státních maloobchodních (maloobchodních) cenách po odečtení obchodních srážek a hodnotou zásob v nových státních maloobchodních (maloobchodních) cenách po odečtení obchodních srážek.
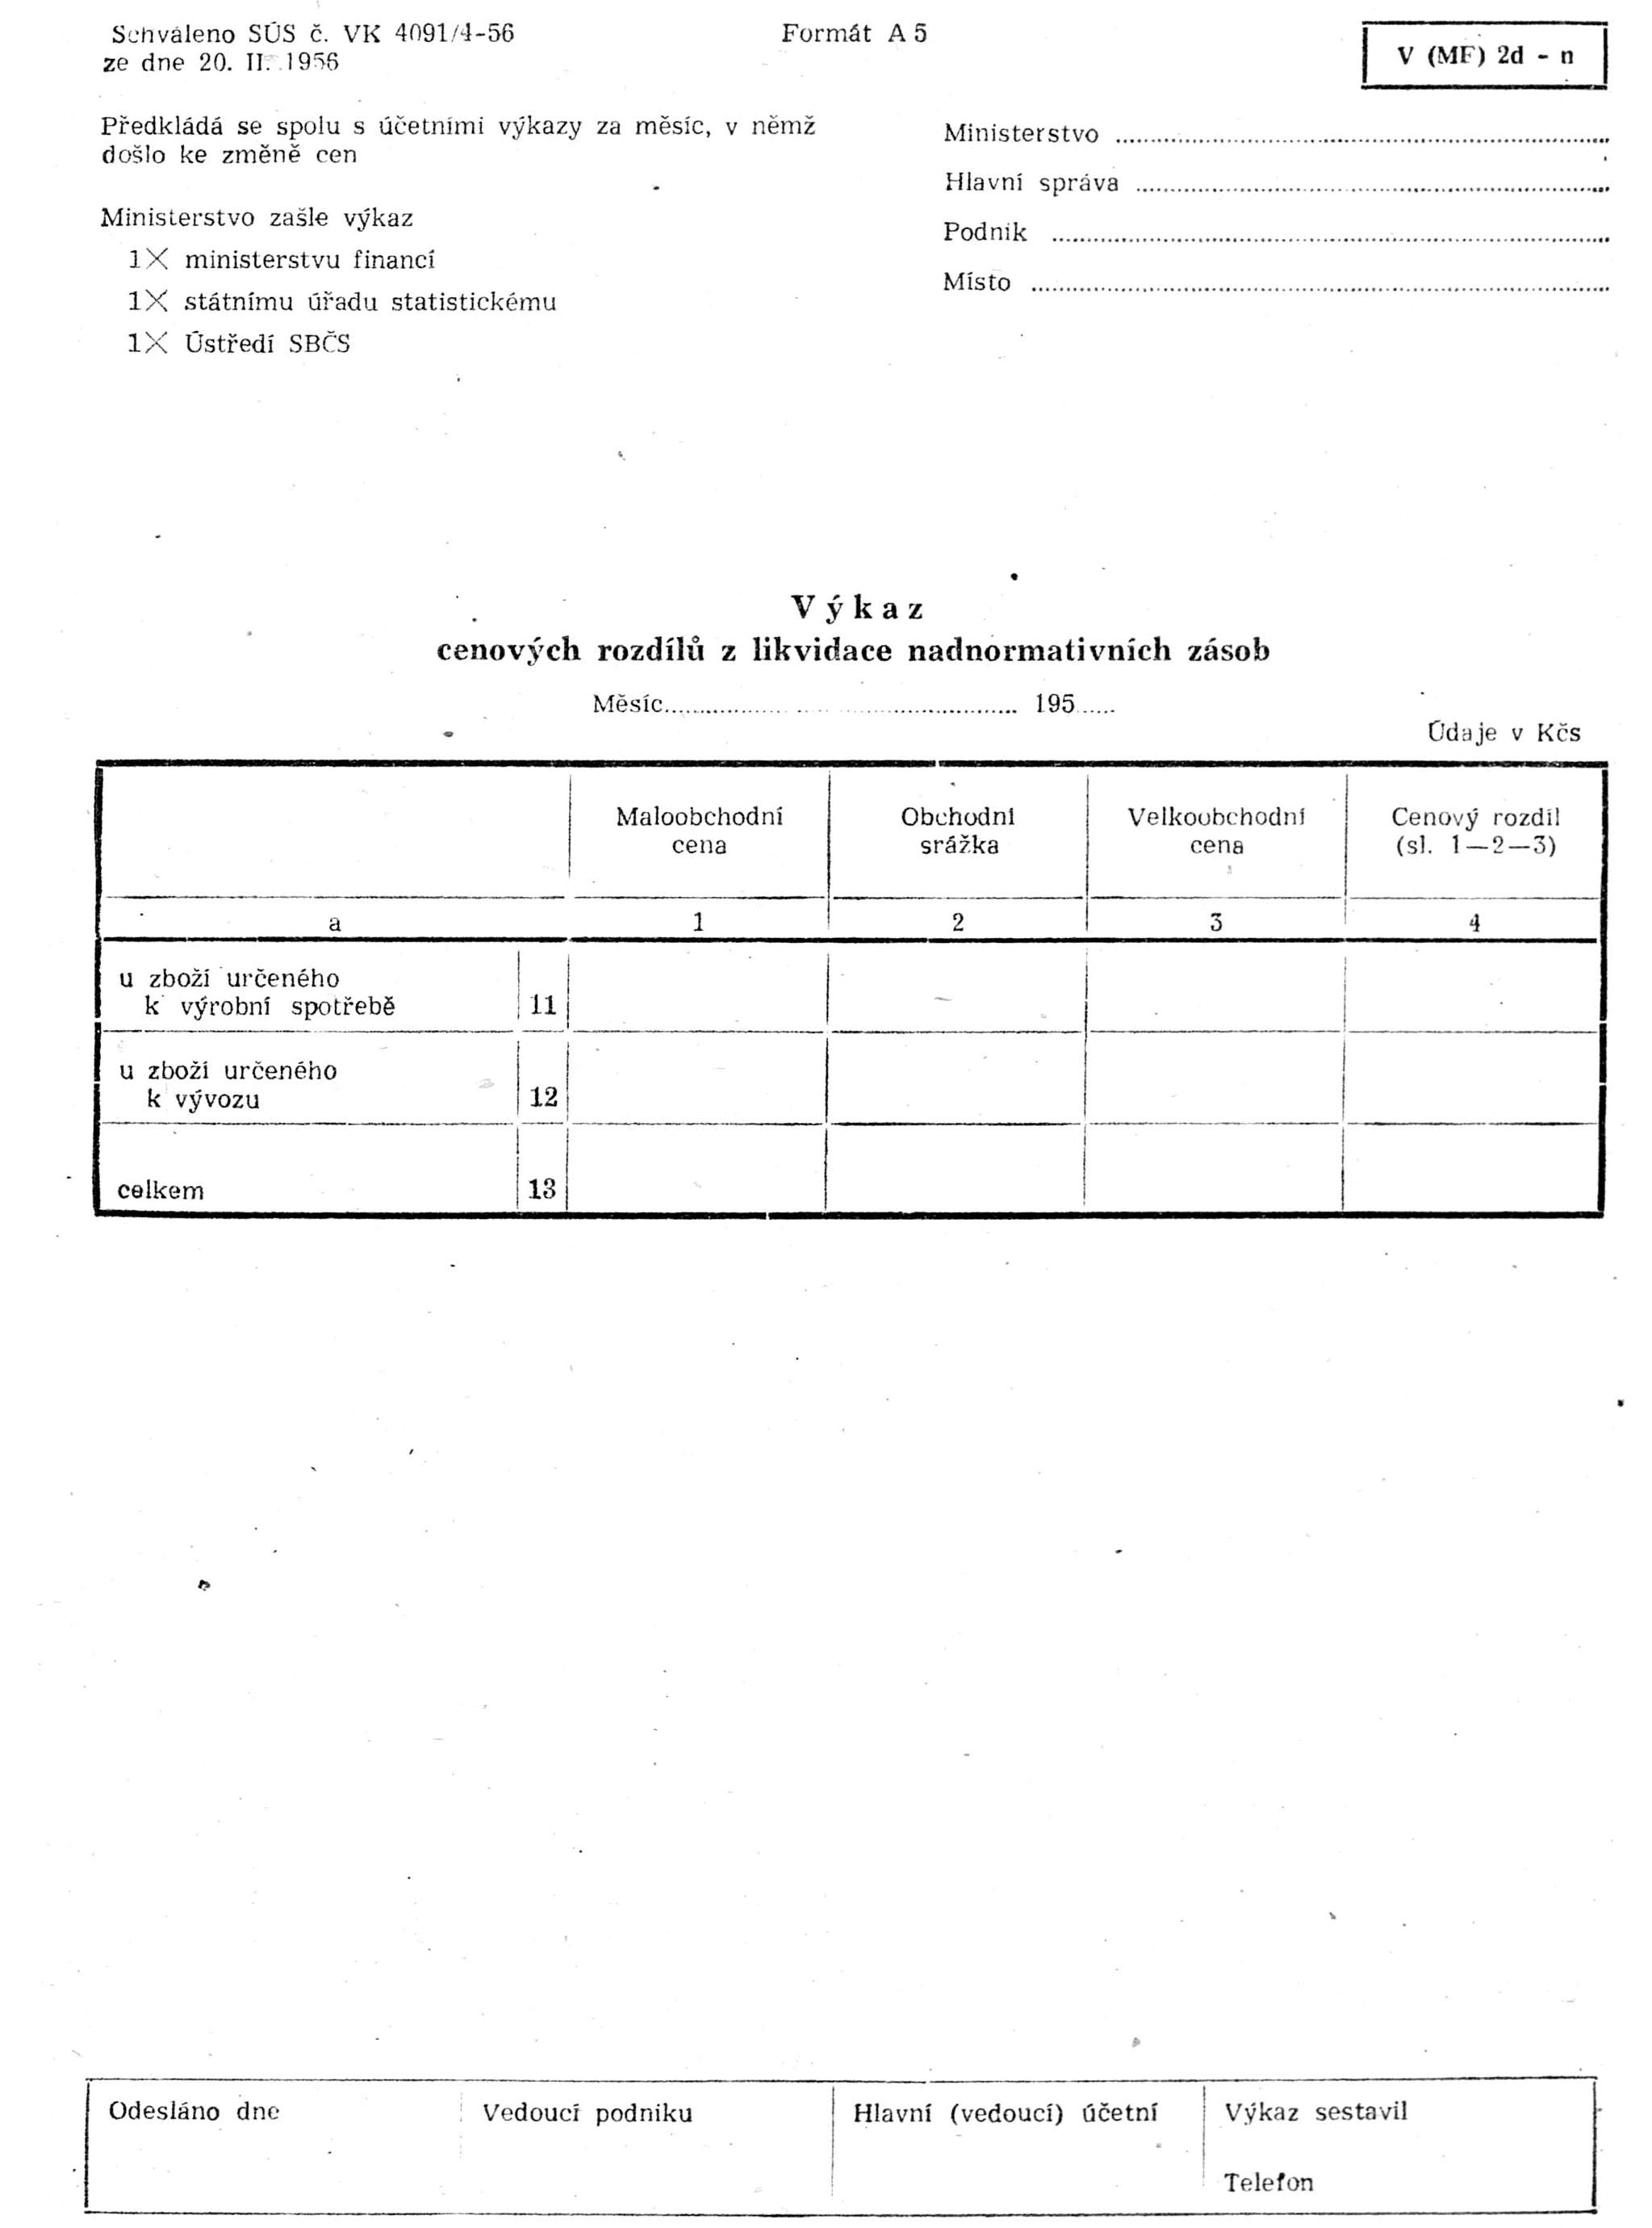
V případě uvedeném pod bodem 10 se za rozdíly z nového ocenění zásob považují rozdíly mezi hodnotou zásob ve státních maloobchodních (maloobchodních) cenách po odečtení obchodních srážek a hodnotou ve státních velkoobchodních (velkoobchodních) cenách.
Ministerstvo financí vypořádá z prostředků státního rozpočtu zásadně jen rozdíly z nového ocenění zásob při všeobecném snížení státních maloobchodních a maloobchodních cen, při úpravě státních maloobchodních a maloobchodních cen jednotlivých výrobků a při sezónních změnách cen vajec, brambor a dovážené zeleniny a ovoce u velkoobchodu (body 1 až 5).
Rozdíly z nového ocenění zásob u mléka, zeleniny a ovoce (bod 6) budou zásadně vyúčtovány na účet realisace, rozdíly z nového oceněni zásob u ostatních cenových změn (body 7 až 10) se vyúčtují u podniků vnitřního obchodu a organisací spotřebního družstevnictví prostřednictvím účtu „Nové ocenění zásob“ na účet „Ztráty ze snížení cen“ a u ostatních organisací na účet „Zisky a ztráty“.
Zásobami se rozumí zásoby zdaněného zboží určeného k dalšímu prodeji nebo ke zpracování za účelem dalšího prodeje a zásoby veškerého zdaněného materiálu, pokud se zpracovává přímo pro spotřebitele, jakož i zásoby hotových a rozpracovaných výrobků z tohoto materiálu.
Nové ocenění zásob a jeho vypořádání z prostředků státního rozpočtu při změnách cen podle bodů 1, 2 a 3 oddílu I.II.
Inventura.
Hospodářské a rozpočtové organisace provedou ke dni sníženi státních maloobchodních a maloobchodních cen fysickou inventuru zásob, u nichž dojde ke snížení cen.
Na podkladě provedené inventury vyhotoví uvedené organisace inventurní seznamy ve starých a nových cenách a zjistí rozdíl vzniklý novým oceněním zásob s přihlédnutím k obchodním srážkám.
Zboží, které bylo dodavatelem odesláno nejpozději v den před účinností změny státních maloobchodních (maloobchodních) cen, bude vyfakturováno nejpozději k tomuto dni ve starých cenách a zahrne se do vyčíslení rozdílů u odběratele, ať je již na jeho skladě nebo na cestě.
Finanční odbory rad okresních národních výborů provedou namátkové kontroly správnosti inventur a sestavování inventurních seznamů. Účelem těchto kontrol je usnadnit a urychlit prověrku výkazů o novém ocenění zásob. Pobočky Státní banky čsl. provedou namátkové kontroly podle pokynů ústředí a v dohodě s finančním odborem rady okresního národního výboru.
Finanční vypořádání nového ocenění zásob u hospodářských organisací včetně výrobních a spotřebních družstev.
- 1. U obchodních a jiných podniků, které mají zásoby úvěrovány podílovou účastí SBČS (případně též u representačních prodejen, které mají zásoby financovány úvěrem):
- a) Rozdíl z nového ocenění zásob zjištěný provedenou inventurou bude vyúčtován z účtu zásob na vrub či ve prospěch účtu nového ocenění zásob.
- b) Zjištěné rozdíly z nového ocenění zásob budou uhrazeny na vrub či ve prospěch účtu krátkodobých úvěrů u příslušné pobočky SBČS.
- c) Příslušná částka se převede z účtu nového ocenění zásob podle výpisu SBČS na účet krátkodobých úvěrů.
- 2. U průmyslových podniků a ostatních podniků neobchodního charakteru (na př. stavebně montážních, zemědělských a pod.) a u závodních kuchyní, pokud nepřešly do systému ministerstva vnitřního obchodu a ústředního svazu spotřebních družstev, budou zjištěné rozdíly z nového ocenění zásob v rámci normativu vyrovnány nepeněžní úpravou obratového fondu. O stejnou částku se sníží celkový normativ zásob. Rozdíl z nového ocenění nadnormativních zásob bude vyúčtován na účet zisků a ztrát.
- 3. Ústřední svaz výrobních družstev uhradí zjištěné rozdíly vzniklé z nového ocenění zásob u výrobních družstev a internátních škol ÚSVD peněžní úpravou prostřednictvím fondu dlouhodobého úvěru podle pokynů vydaných ve smyslu oddílu VII. těchto směrnic. Rozdíly z nového ocenění zásob u obchodních podniků výrobních družstev budou uhrazeny způsobem uvedeným v bodě 1. Vypořádání rozdílů z nového ocenění zásob bude provedeno prostřednictvím účtu nového ocenění zásob.
Účetní vypořádáni u rozpočtových organisací.
- Vypořádání rozdílů z nového ocenění zásob se provede nepeněžně takto:
- a) u rozpočtových organisací na účtech materiálových zásob a na účte 601 — Financování neinvestičních výdajů; u podřízených rozpočtových organisací (správců rozpočtových úvěrů druhého a třetího stupně) na účtech materiálových zásob a na účtu 291 — Zúčtování neinvestičních výdajů; pokud jde o drobné a krátkodobé předměty, účtuje se rozdíl po 1. lednu 1957 na účtu 151 — Drobné a krátkodobé předměty v používání a na účtu 502 — Fond v drobných a krátkodobých předmětech,
- b) u rozpočtových zvláštních organisací na účtech materiálových zásob a na účtu 511 — Fond v oběžných prostředcích.
Postup prací — výkazy o novém ocenění zásob.
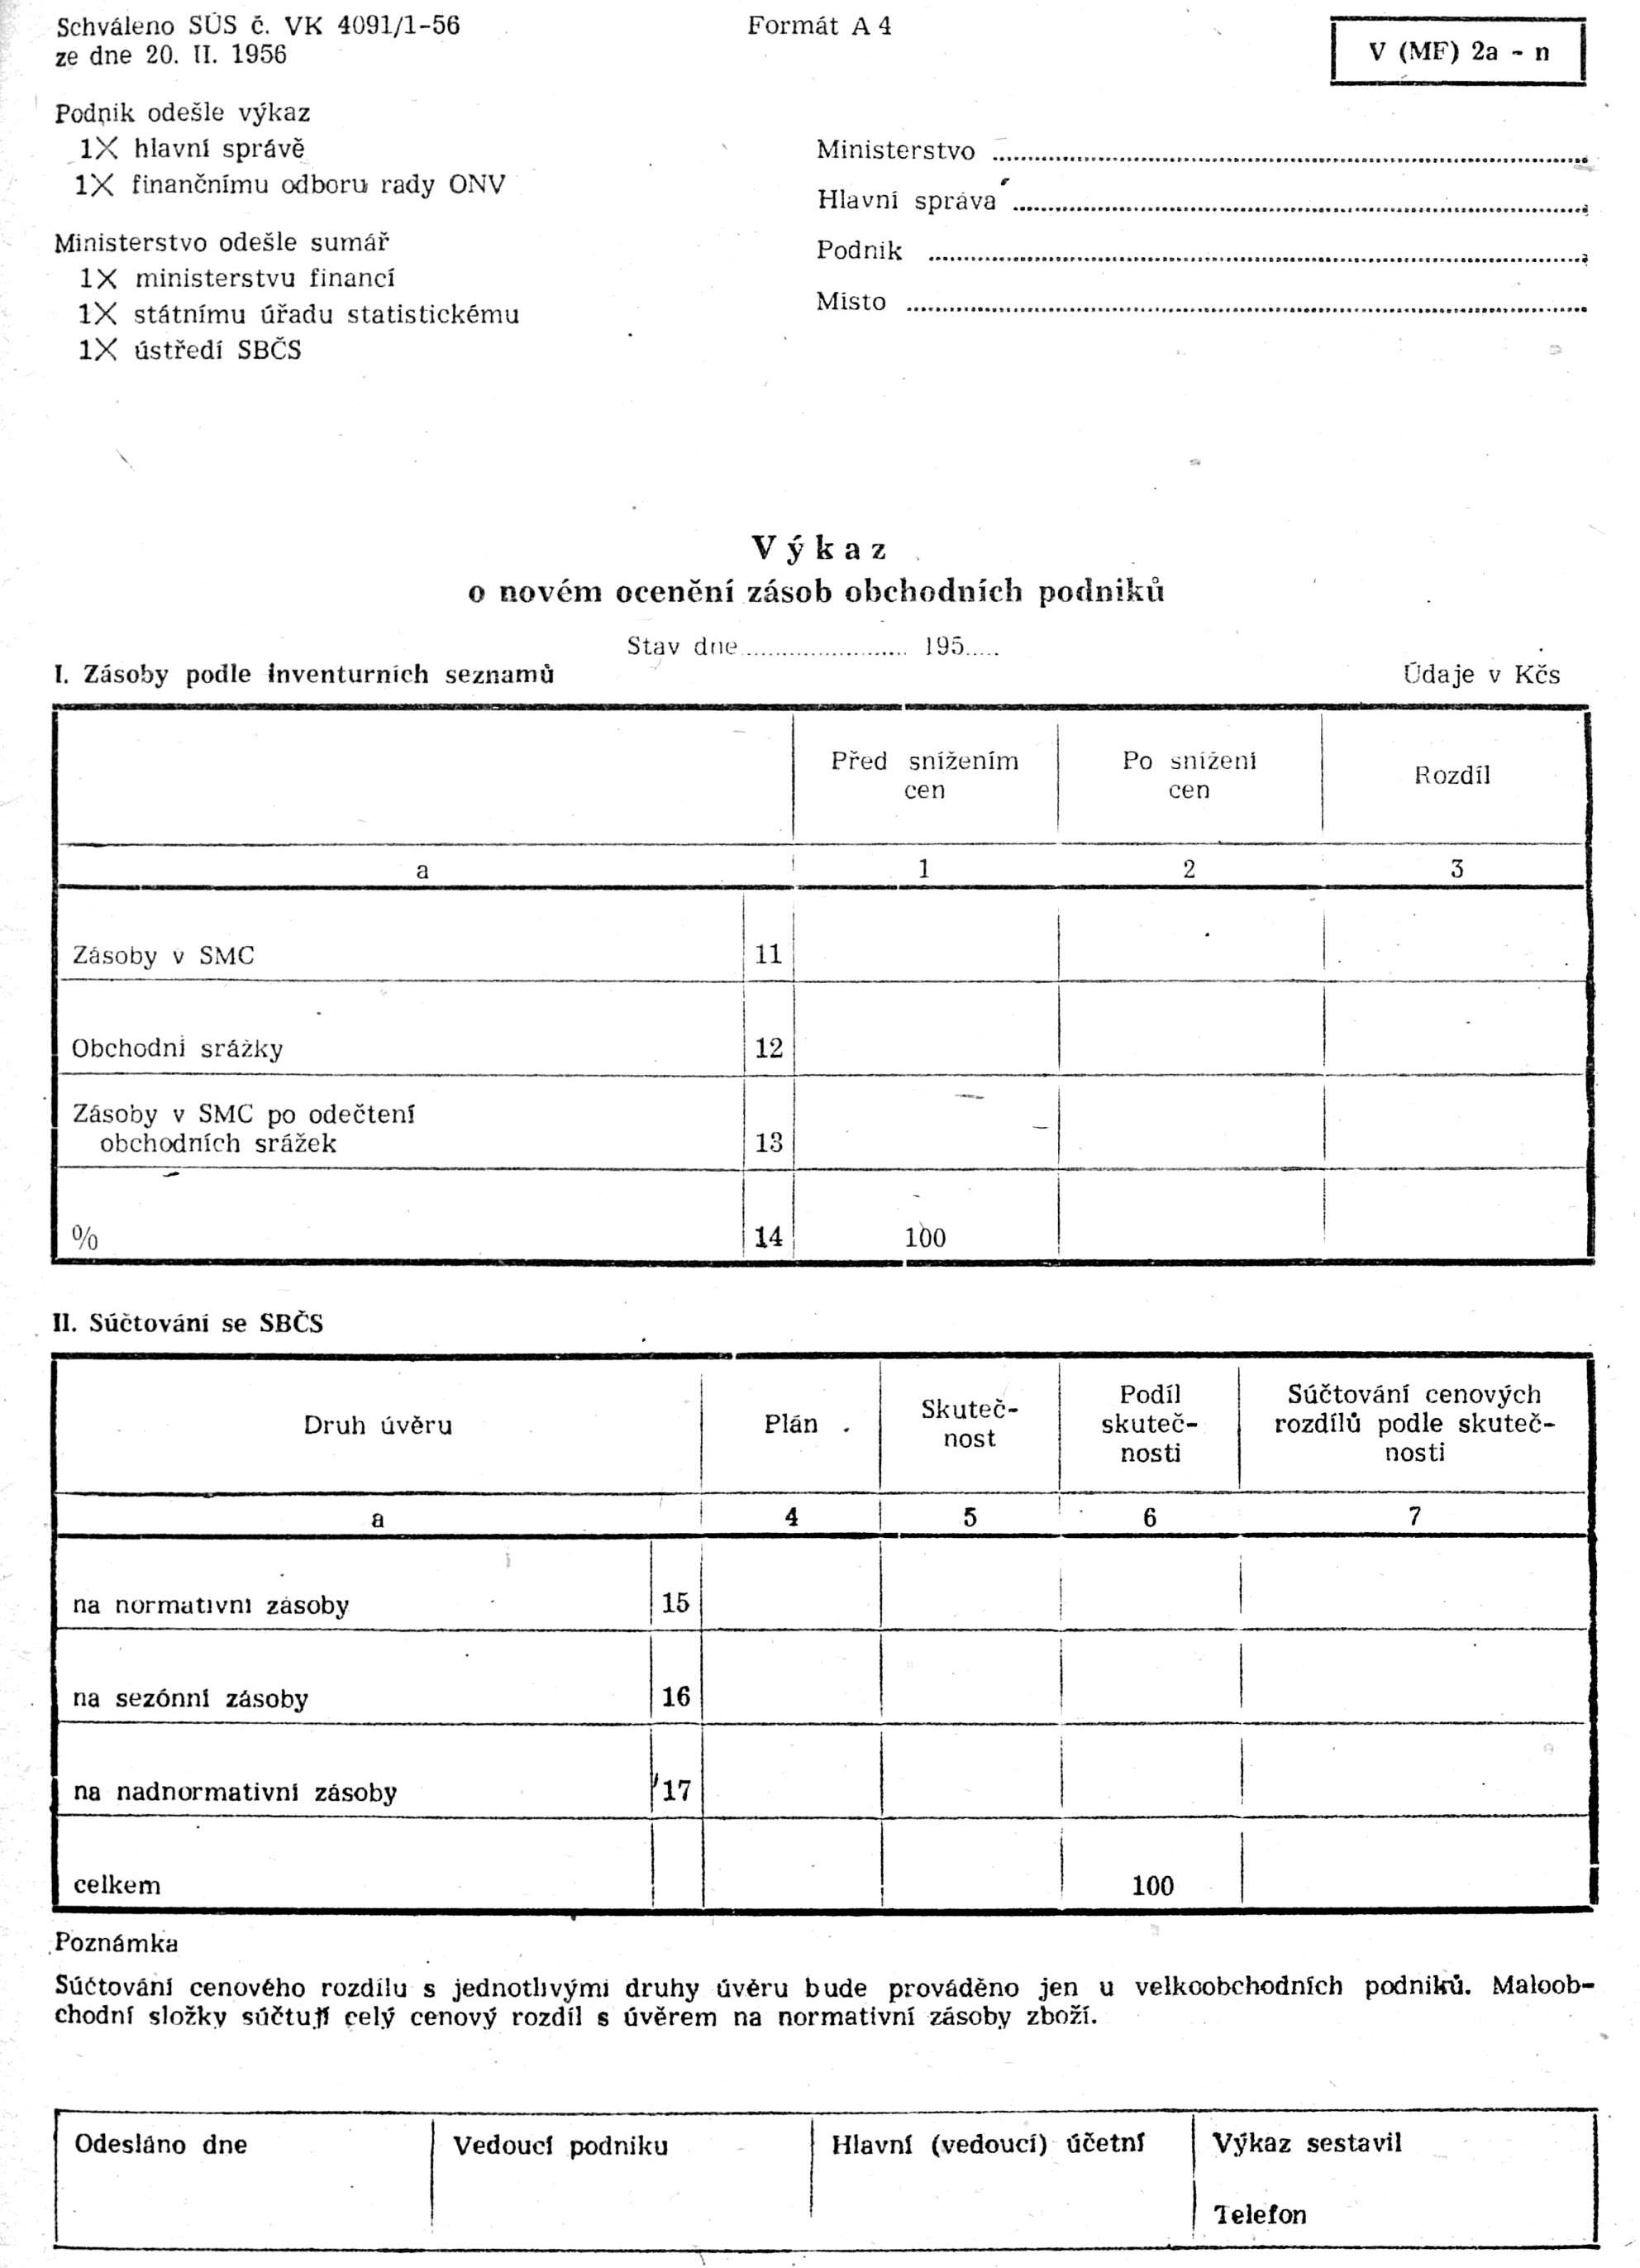
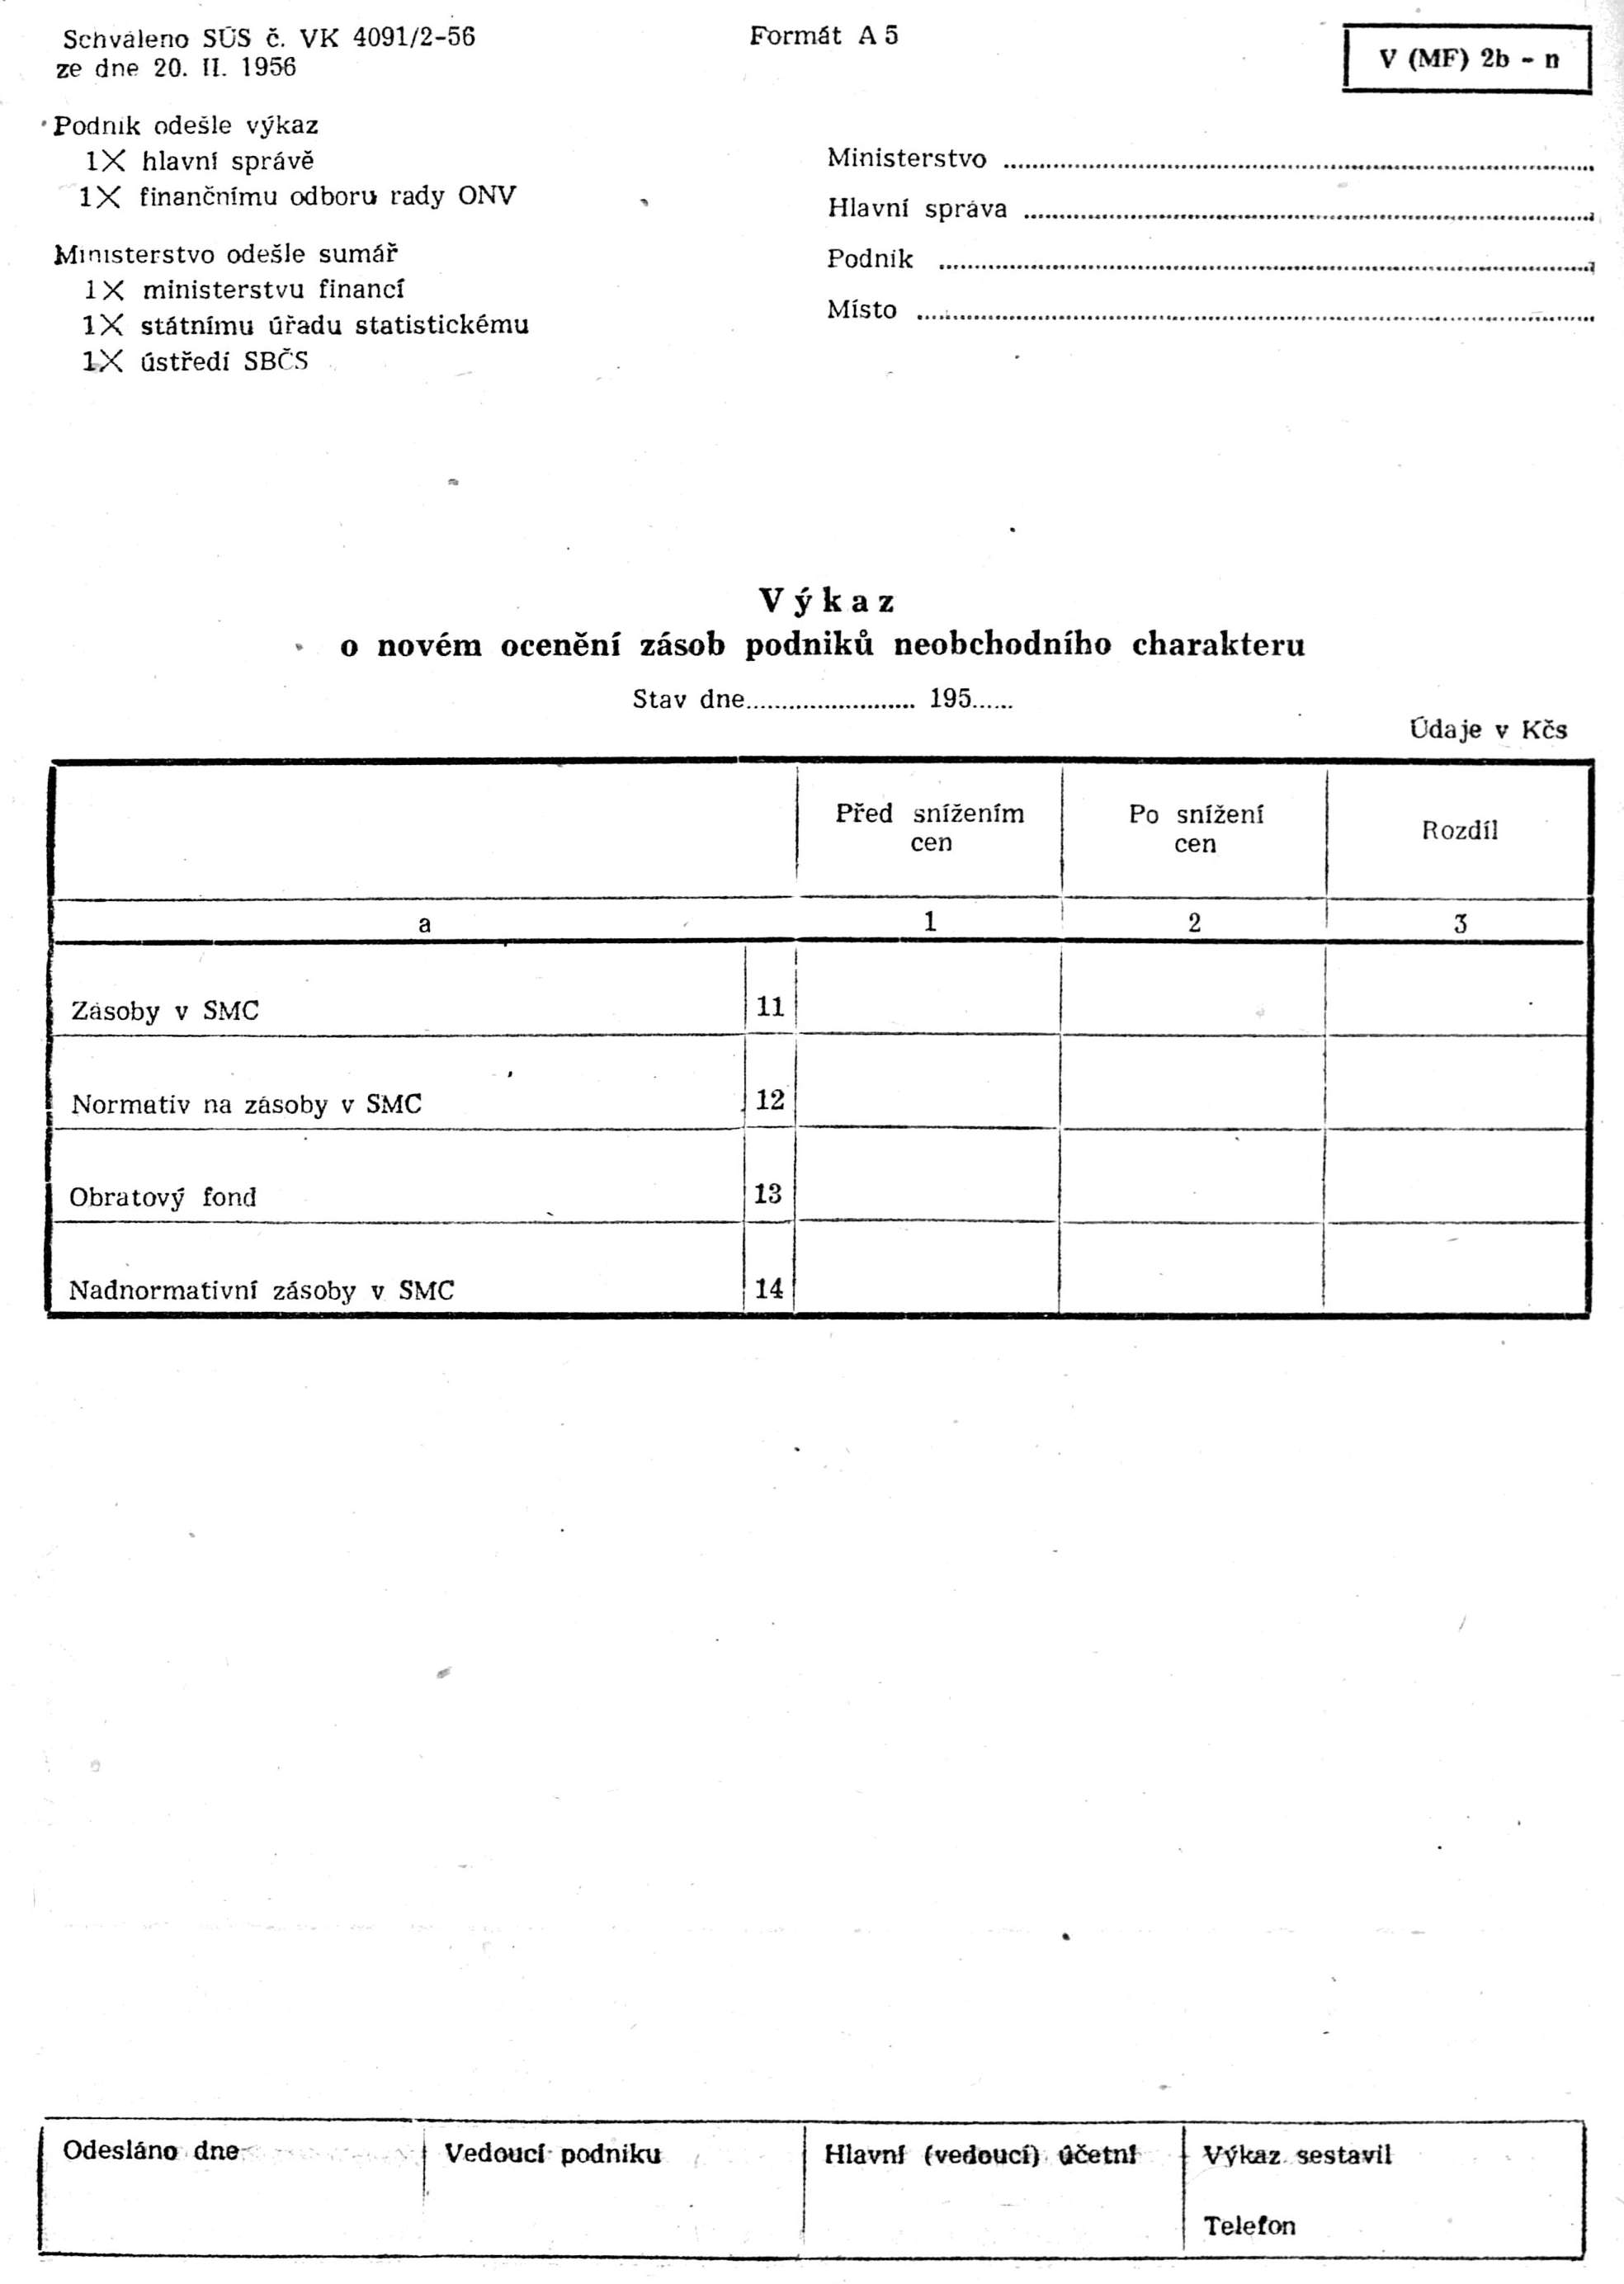
O změnách v ocenění zásob vyhotoví hospodářské organisace výkaz podle připojených vzorů V/MF/2a-n, po případě V/MF/2b-n, který podepíše vedoucí organisace a hlavní (vedoucí) účetní. Výkaz musí přesně navazovat na prověřené inventurní seznamy.
Do výkazu nesmí být promítnuty žádné jiné změny, než které vyplývají z příslušné úpravy cen.
Uvedené organisace předloží výkazy nejpozději do 15 dnů ode dne počátku účinnosti cenové změny po jednom vyhotovení finančnímu odboru rady okresního národního výboru a hlavní správě, nebo jde-li o podnik přímo podřízený ministerstvu, tomuto ministerstvu.
Současně s výkazem předloží uvedené organisace a družstva přesně vyplněný, avšak nepodepsaný převodní příkaz s disposicí k vyúčtování se zvláštním rozpočtovým účtem u ústředí SBČS, a to podle pokynů příslušné hlavní správy, po případě ministerstva.
Prověření výkazů o novém oceněni zásob.
- a) Finanční obory rad ONV prověří správnost předložených výkazů; neshledají-li závad, výkazy schválí a zašlou do 11 dnů (do 26 dnů ode dne počátku účinnosti cenové změny) pobočce úvěrující banky (u výrobních družstev a internátních škol ÚSVD krajskému fondu dlouhodobého úvěru): o schválení vyrozumí i organisaci.
- b) Hlavní správy (ministerstva u podniků jim přímo podřízených) prověří výkazy o novém ocenění zásob do 11 dnů od jejich předložení (do 26 dnů od počátku účinnosti cenové změny). Zjistí-li ve výkazech závady, oznámí je ihned finančnímu odboru rady ONV, který závady s urychlením prověří a zjistí-li správnost výkazů, schválí je a doručí pobočce úvěrující banky (u výrobních družstev a internátních škol ÚSVD krajskému fondu dlouhodobého úvěru), a to ještě v uvedené 11denní lhůtě.
- c) Pobočky úvěrující banky prověří oddíl II - Súčtování s SBČS výkazu V/MF/2a - n (u výrobních družstev a internátních škol ÚSVD prověří výkaz V/MF/2b - n krajský fond dlouhodobého úvěru) a provedou do 4 dnů (do 30 dnů ode dne počátku účinnosti cenové změny) na podkladě výkazů prověřených a potvrzených finančními odbory rad ONV úpravu úvěrů. V uvedené lhůtě vyúčtují příslušné částky se zvláštním rozpočtovým účtem u ústředí SBČS (IB), otevřeným pro jednotlivá ministerstva a ostatní ústřední úřady a to zvlášť pro každou cenovou změnu (s označením „Nové ocenění zásob k . . . . . .“).
U rozpočtového účtu otevřeného pro ministerstvo vnitřního obchodu bude mít každá hlavni správa svůj zvláštní test, aby po uzavření účtu mohla odsouhlasit své výkazy o novém ocenění zásob se skutečným čerpáním nebo odvody u banky. U ÚSSD bude zvláštní test pro každý kraj.
- d) Ministerstva a ostatní ústřední úřady, jakož i jednotlivé hlavní správy ministerstva vnitřního obchodu ve spolupráci s ústředím SBČS (IB) prošetři a odstraní případné rozpory mezi výkazy o novém ocenění zásob a údaji banky a sumář výkazů sesouhlasený s bankou v členění podle hlavních správ předloží ministerstvu financí a státnímu úřadu statistickému nejpozději do 60 dnů od počátku účinnosti cenové změny.
- e) Vedoucí hospodářských jednotek jsou odpovědni, že do vykazovaných cenových rozdílů nebudou promítány jiné změny, než které vyplývají z příslušné cenové úpravy. S téhož hlediska zajišťují a kontrolují výkazy o novém ocenění zásob i nadřízené orgány (ministerstva, hlavní správy) a finanční odbory rad ONV; zjistí-li takové závady, nařídí ihned jejich odstranění, a upozorní na ně pobočku úvěrující banky; je-li zde podezření, že byl spáchán trestný čin, oznámí věc orgánům veřejné bezpečnosti nebo okresní prokuratuře.
Nové ocenění zásob při sezónních změnách cen u brambor a dovážené zeleniny a ovoce (jen u velkoobchodu) – body 4 a 5 oddílu I.III.
Při sezónních změnách cen brambor a dovážené zeleniny a ovoce bude k rozhodnému, datu provedena inventura podle ustanovení oddílu II.
Výkaz rozdílů z nového ocenění zásob bude vypracován vždy měsíčně odděleně za rozdíly z nového ocenění zásob u brambor a odděleně za rozdíly u dovážené zeleniny a ovoce podle vzoru V/MF/2a - n. Ve výkazu budou kompensovaně shrnuty všechny sezónní změny, k nimž dojde v příslušném měsíci.
Lhůty pro sestavení výkazu jsou stejné jako v oddíle II. a počítají se od posledního dne příslušného měsíce.
Jinak platí pro prověrku výkazů a vyrovnání rozdílů z nového ocenění zásob ustanovení oddílu II.
V systému hlavní správy obchodu ovocem a zeleninou ministerstva vnitřního obchodu bude kontrola výkazů rozdílů z nového ocenění zásob u brambor a u dovážené zeleniny a ovoce prováděna tak, že jednotlivé závody předloží své výkazy ke kontrole finančnímu odboru rady okresního národního výboru a potvrzené je teprve zašlou podniku, který vypracuje sumář a předá ho k ověření finančnímu odboru rady KNV ve stanovené lhůtě 15 dnů po uplynutí měsíce.
Nové oceněni zásob a jeho vypořádání při ostatních cenových změnách.IV.
Rozdíly z nového ocenění zásob u mléka a zeleniny a ovoce budou zásadně vypořádány na účet realisace, u ostatních cenových změn na účet zisků a ztrát prostřednictvím účtu nového ocenění zásob
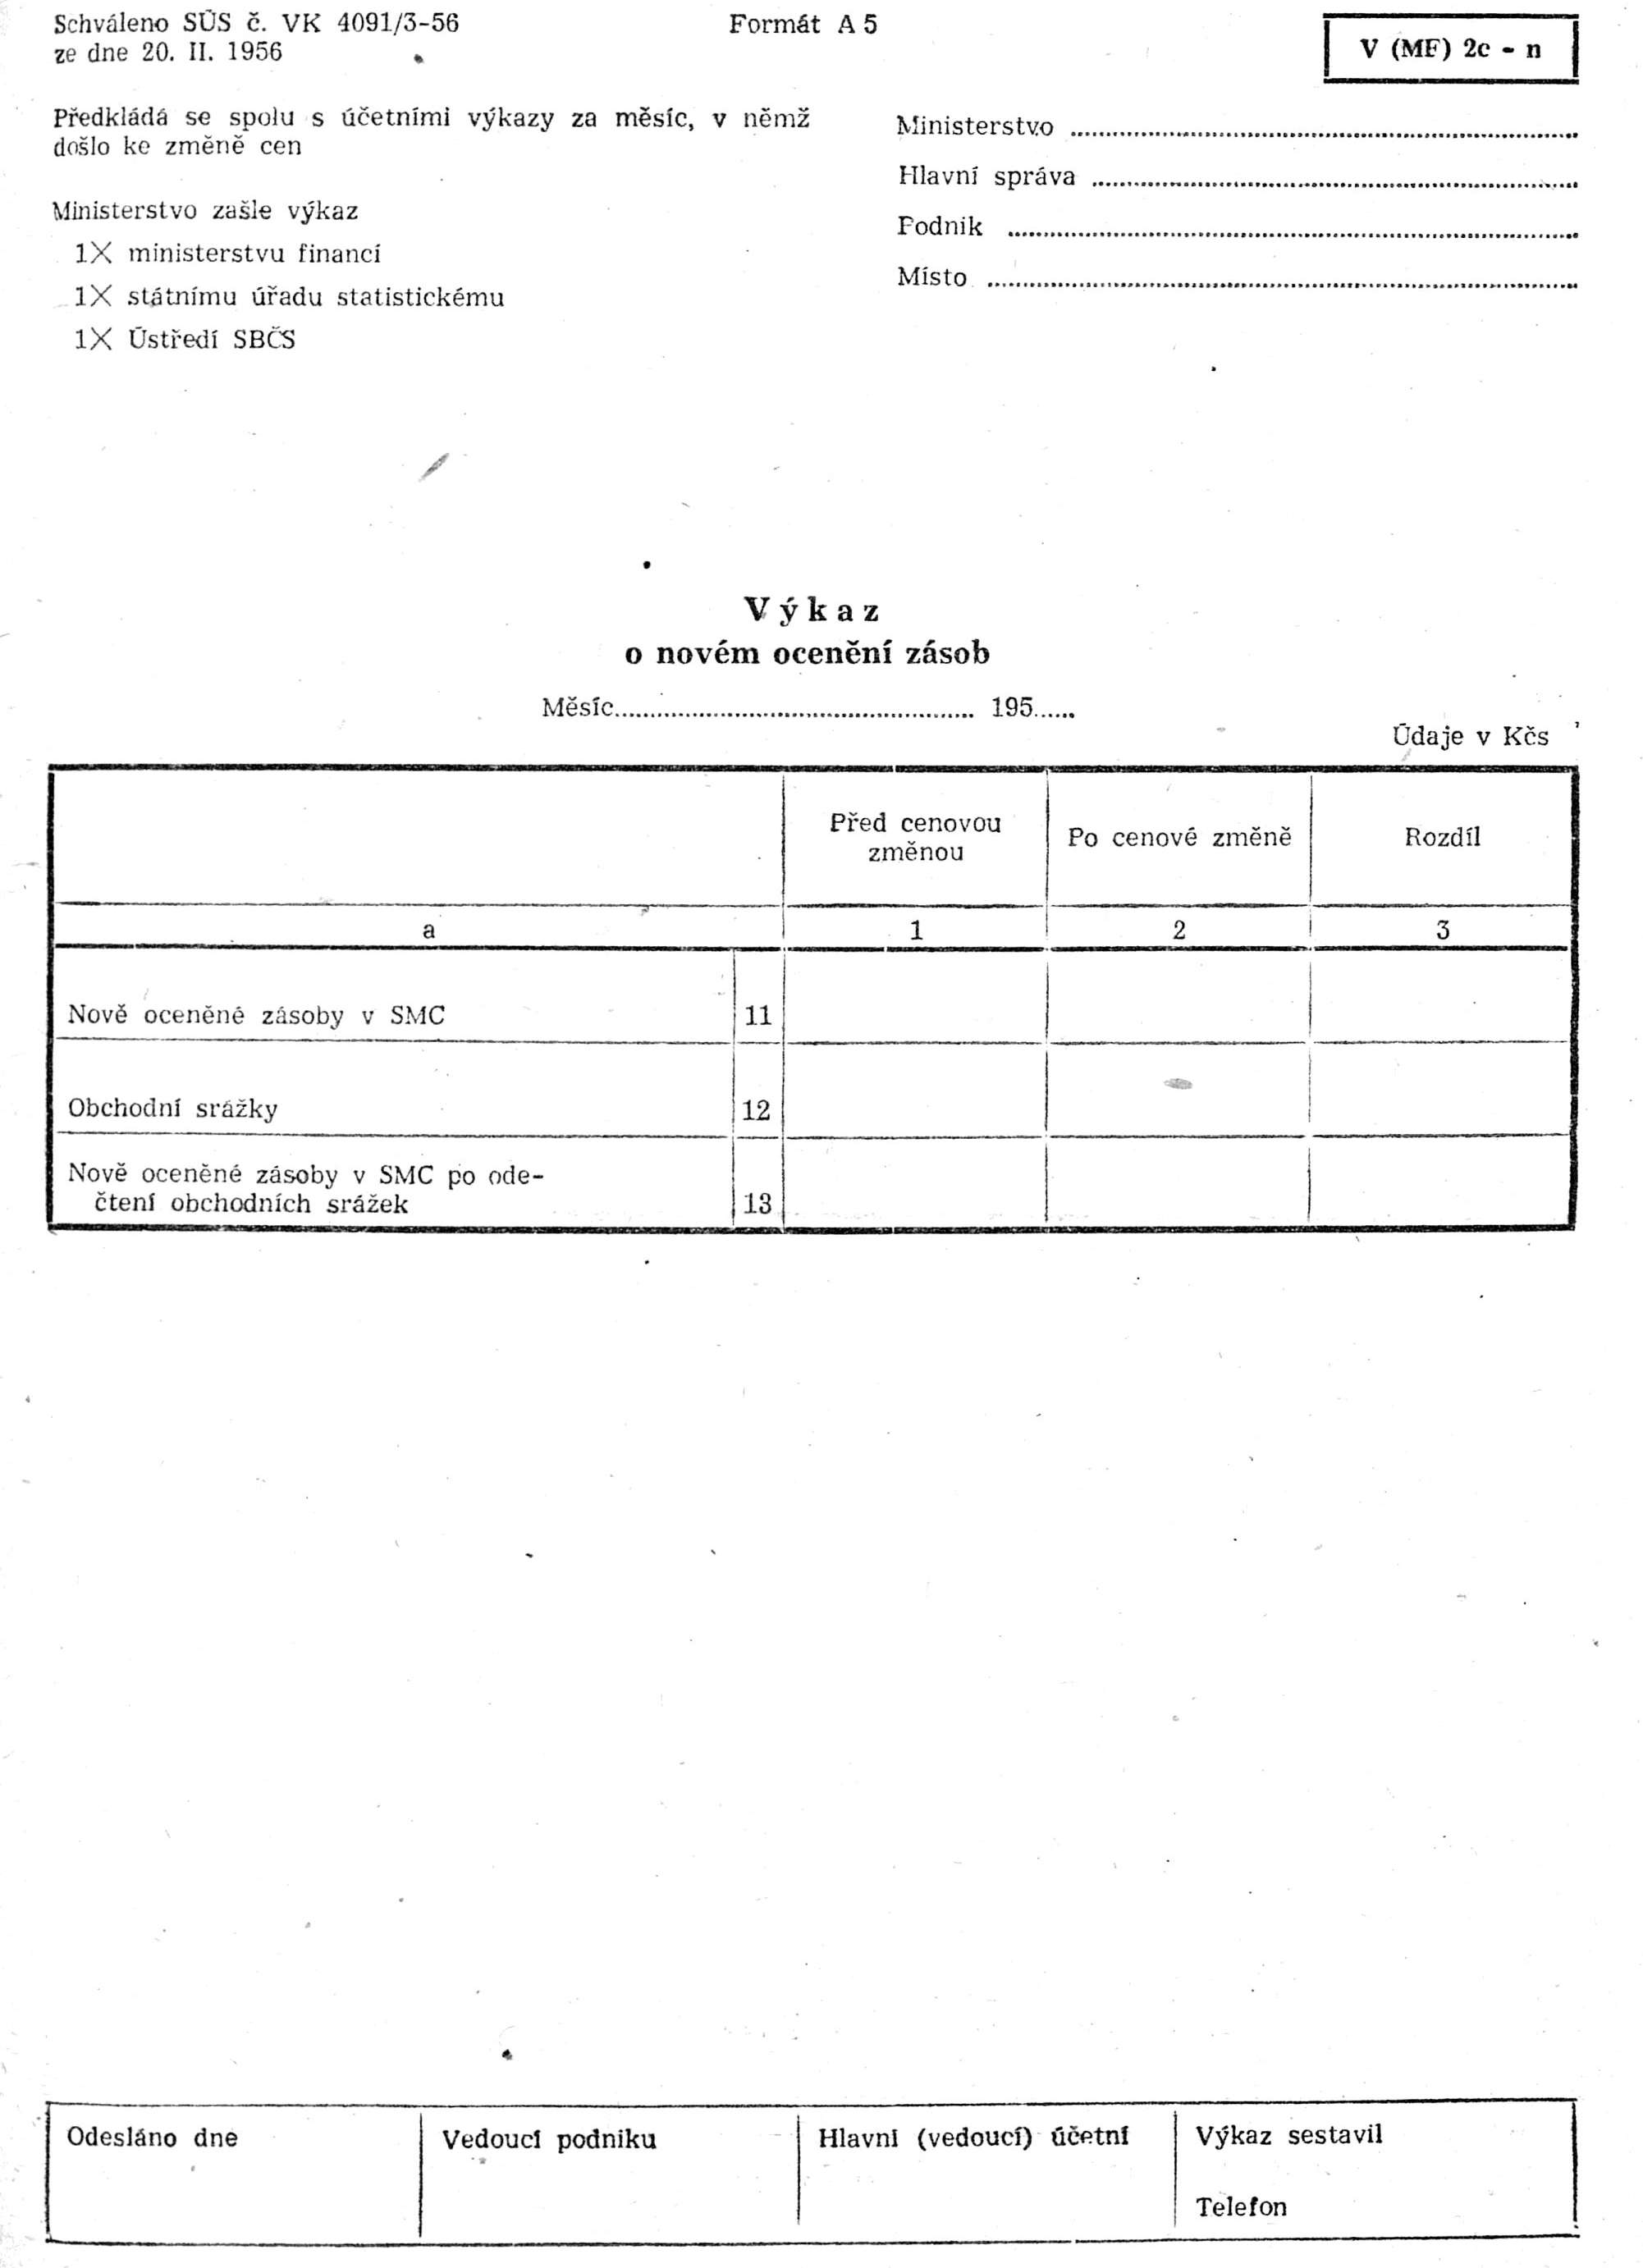
I u těchto cenových změn bude provedena inventura (obdobně podle oddílu II) ke dni cenové změny a sestaveny výkazy o novém ocenění zásob [podle vzoru V/MF/2c - n, po případě V/MF/2d - n). U sezónních změn cen zeleniny a ovoce bude vypracován měsíčně pouze jeden výkaz rozdílů z nového ocenění zásob, i když v příslušném měsíci došlo k několika cenovým změnám. Tento výkaz bude nahrnovat kompensovaně všechny rozdíly, vzniklé v průběhu měsíce z tohoto důvodu.
Hospodářské organisace předloží výkazy o novém ocenění zásob spolu s účetními výkazy za měsíc, v němž došlo ke změně cen.
Ministerstva a ostatní ústřední úřady předloží celkový sumář rozdílů z nového ocenění zásob po jednom vyhotovení ministerstvu financí, ústředí SBČS (IB) a SÚS zároveň a účetními výkazy za měsíc, ve kterém došlo ke změně cen.
Nové ocenění zásob v podnicích veřejného stravování.V.
Nové ocenění zásob při změnách státních maloobchodních a maloobchodních cen bude v podnicích veřejného stravování prováděno pouze tehdy, dojde-li současně ke snížení prodejních cen jídel, a v případech, kdy o hodnotu snížení bude provedeno zvýšení dávek surovin ve spotřebních normách. Snížením prodejní ceny se rozumí i snížení příplatku ze státního rozpočtu v závodních jídelnách. Nové oceněni zásob bude vždy výslovně nařízeno příkazem ministra vnitřního obchodu. V ostatních případech, stejně jako při sezónních změnách cen, se nové ocenění zásob v podnicích veřejného stravováni provádět nebude.
Působnost správ místního hospodářství rad krajských národních výborů a krajských svazů výrobních a spotřebních družstev.VI.
Úkoly hlavních správ provádějí u podniků místního průmyslu a komunálních hospodářství správy místního hospodářství rad krajských národních výborů, u výrobních družstev krajské svazy výrobních družstev a u spotřebních družstev krajské svazy spotřebních družstev.
Ve spotřebním družstevnictví prověří správnost předložených výkazů lidových spotřebních družstev okresní svazy spotřebních družstev a sumář předloží krajskému svazu spotřebních družstev, který provede též namátkovou kontrolu správnosti výkazu lidových spotřebních družstev.
Úkoly hlavních správ provádějí u podniků, restaurací a jídelen v působnosti MVO správy pro obchod rad KNV
VII.
Lhůty uvedené ve směrnicích nebudou zásadně prodlužovány; jejich nedodržení bude mít za následek ztrátu nároku na vypořádání rozdílů z nového ocenění zásob z prostředků státního rozpočtu a uplatnění úvěrových sankcí úvěrující bankou.
Dodatečné zjištěné nároky na vyrovnání z prostředků státního rozpočtu budou vyrovnány prostřednictvím účtu nového ocenění zásob na účet zisků a ztrát v měsíci, kdy byly zjištěny.
Dodatečně zjištěné přeplatky ze státního rozpočtu budou ihned po zjištění vráceny.
Ministerstvo místního hospodářství a Ústřední svaz výrobních družstev vydají v mezích těchto směrnic zvláštní pokyny pro své podniky.
VIII.
V případech dohodnutých s ministerstvem financí á SBČS je možno vypořádání rozdílů z nového ocenění zásob provádět přímo z účtu u ústředí SBČS.
Časový plán prací (oddíl II).IX.
X.
Zrušují se směrnice ministra financí č. 64/1956 Ú. l. pro vypořádání rozdílů z nového ocenění zásob při změnách státních maloobchodních a maloobchodních cen.
Výkaz o novém ocenění zásob obchodních podniků
Výkaz o novém ocenění zásob podniků neobchodního charakteru
Výkaz o novém ocenění zásob
Výkaz cenových rozdílů z likvidace nadnormativních zásob