zrušený předpis

vyhlášené znění

5.

SMĚRNICE

Státní banky československé

ze dne 13. ledna 1955

o krátkodobém úvěrování racionalisačních opatření.

Státní banka československá vydává v dohodě se státním úřadem statistickým a se schválením ministra financí podle bodu 90 vládní vyhlášky č. 387/1952 Ú. l., kterou se vydávají základní pravidla pro krátkodobé úvěrování Státní bankou československou, a pro platební a zúčtovací styk, tyto směrnice:

  1. 1. Státní banka československá poskytuje hospodářským organisacím krátkodobý úvěr na náklady těchto racionalisačních opatření (dále jen „racionalisační opatření”):
    1. a) malé mechanisace,
    2. b) zlepšení technologie výroby,
    3. c) racionalisace výrobního procesu a
    4. d) rozšíření technologické základny, které je spojeno s prováděním malé mechanisace (doplnění zařízení a přizpůsobování provozních ploch bez stavby nových budov, místností a stavebních úprav).

    Úvěr se poskytuje také na racionalisační opatření, jimiž se provádějí přijaté vynálezy a zlepšovací náměty.

  1. 2. Úvěr se poskytuje na náklady spojené
    1. a) s mechanisací nakládacích, vykládacích, překládacích prací uvnitř dílen,
    2. b) s instalací zařízení a agregátů, jež zlepšuji technologický postup,
    3. c) s nahrazením jednotlivých zařízení nebo jeho jednotlivých částí dokonalejšími (modernisace zařízení),
    4. d) s organisací automatických pásových linek,
    5. e) s mechanisací vnitřní dílenské a vnitropodnikové přepravy surovin, materiálu, topiva, polotovarů a hotových výrobků,
    6. f) s mechanisací vnějších nakládacích a vykládacích prací (nakládání surovin, materiálu, topiva, polotovarů a hotových výrobků do vagonů, lodí a automobilů a jejích vykládání z nich),
    7. g) s mechanisací opracování, podávání a ukládání surovin, materiálu, obalů, topiva a hotových výrobky,
    8. h) s mechanisací balení, úpravy pro odesílání, rozdělování a rozvažování sypkých a kapalných druhů materiálu, surovin i hotových výrobků,
    9. ch) s mechanisací výroby obalů,
    10. i) s mechanisací vážení (zařizování a instalování vagonových, automobilových a jiných vah),
    11. j) s mechanisací otopného zařízení a s převedením podniků s jednoho druhu otopu na jiný druh,
    12. k) s mechanisací jiných výrobních procesů a druhů práce.
  1. 3. Banka poskytuje úvěr na proplácení zúčtovacích dokladů (též vnitropodnikových faktur) na úhradu nákladů spojených s nákupem, výrobou a instalováním nových zařízení, na proplácení materiálu, na montáž nového výrobního zařízení, na doplnění zařízení a na přizpůsobení provozních ploch, jež souvisí s racionalisačními opatřeními. Úvěr se neposkytuje na náklady, které jsou spojeny s novými stavbami, úplnou rekonstrukcí podniku a na jiné náklady, jež se nevztahují přímo k provádění prací při racionalisačních opatřeních, nýbrž které jsou zahrnovány do plánů investičních. Úvěr se poskytuje k účelu racionalisačních opatření jak v hlavní výrobě, tak ve výrobě pomocné a vedlejší.
  2. 4. Podmínkou poskytnutí úvěru na racionalisační opatření je, že jejich provedením bude dosaženo úspor na pracovních silách nebo jiných úspor ve vlastních nákladech, nebo že se bez zvýšení vlastních nákladů docílí zvýšení výroby, rozšíření sortimentu nebo zlepšení kvality výrobků, a že se tím tedy docílí zvýšení produktivity práce.

    Poskytnutý úvěr musí být zaplacen nejpozději do jednoho roku ode dne prvého čerpání úvěru bez ohledu na docílené úspory.

  1. 5. Banka poskytuje úvěr na podkladě
    1. a) úvěrové žádosti (příloha č. 1),
    2. b) lhůtních prohlášení,
    3. c) opisu rozpočtu schváleného nadřízeným orgánem,
    4. d) propočtu roční úspory dosažené provedením racionalisačního opatření.
  1. 6. V úvěrové žádosti hospodářská organisace
    1. a) potvrdí, že projektová dokumentace byla nadřízeným orgánem schválena,
    2. b) potvrdí, že racionalisační opatření, na které žádá úvěr, nejsou plánována v plánu investiční výstavby, a že jejich úhrada není zajištěna v plánu financování investic,
    3. c) uvede, zda k úhradě nákladů racionalisačních opatření použije kromě úvěrů jiných zdrojů, jakých a v jaké výši,
    4. d) uvede dodavatele zařízení a lhůtu dodávky,
    5. e) uvede dobu, kdy budou práce na zařízení zahájeny a dokončeny a kdy bude zařízení uvedeno do provozu,
    6. f) uvede dobu výroby, jestliže si takové zařízení sama vyrobí.
  1. 7. Hospodářská organisace předloží pobočce banky lhůtní prohlášení s pevnými lhůtami splatnosti tak, aby úvěr mohl být splacen do jednoho roku v souladu s úsporami očekávanými v důsledku uvedení zařízení do provozu.
  2. 8. V rozpočtu musí být uvedeny celkové náklady zařízení, včetně nákladů na dodání, nákladů spojených s úpravou pracoviště a pod.
  3. 9. Propočet roční úspory musí obsahovat údaje o úspoře pracovních sil nebo jiných úsporách na vlastních nákladech, o zvýšení výroby, o rozšíření sortimentu, o zlepšení jakosti výrobků, o růstu produktivity práce a pod.
  4. 10. Úvěr na racionalisační opatření může pobočka poskytnout hospodářské organisací současně na několik zařízení. Žádost o úvěr na každé z těchto zařízení se projednává zvlášť.
  5. 11. Úvěr poskytují pobočky, a to v každém jednotlivém případě se souhlasem ředitele krajské pobočky do částky Kčs 100.000,—, nad tuto částku po schválení žádosti ústředím banky (na Slovensku oblastním ústavem). Krajská pobočka při projednávání žádosti požádá ústředí (na Slovensku oblastní ústav) o přidělení limitu.
  6. 12. Úvěr se poskytuje k zaplacení zúčtovacích dokladů vystavených na náklady spojené s racionalisačními opatřeními. Na zúčtovacích dokladech musí být vyznačeno, že se proplatí k tíži úvěrového účtu na racionalisační opatření.

    Úvěr však může být také poskytnut na náklady již vynaložené, jestliže hospodářská organisace předloží seznam nákladů a doklady o těchto nákladech.

    Hospodářským organisacím, které mají promeškané úvěry nebo neplánovanou ztrátu, může pobočka poskytnout úvěr podle těchto směrnic jen se souhlasem ústředí banky (na Slovensku oblastního ústavu).

  1. 13. Úspor, kterých se dosáhne po uvedení zařízení do provozu, musí hospodářská organisace v první řadě použít k uhrazení úvěrů poskytnutých na racionalisační opatření.

    Hospodářská organisace je však povinna splácel úvěr vyššími částkami, než předpokládal propočet roční úspory, je-li ve skutečnosti úspora vyšší.

  1. 14. Jestliže hospodářská organisace nedosahuje předpokládaných úspor a nesplácí úvěr v době splatnosti, vyrovnává si banka poskytnutý úvěr na základě lhůtních prohlášení ke dni splatnosti z obratového účtu hospodářské organisace i bez jejího příkazu. Při nedostatku prostředků na tomto účtě převádí se splatná nekrytá částka na účet promeškaného úvěru.
  2. 15. V případech, kdy úvěr podle těchto směrnic poskytnutý v běžném roce má být splacen ještě v roce následujícím, zařadí se do finančního plánu následujícího roku částka, postačující na úhradu části úvěru v tomto roce splatné.
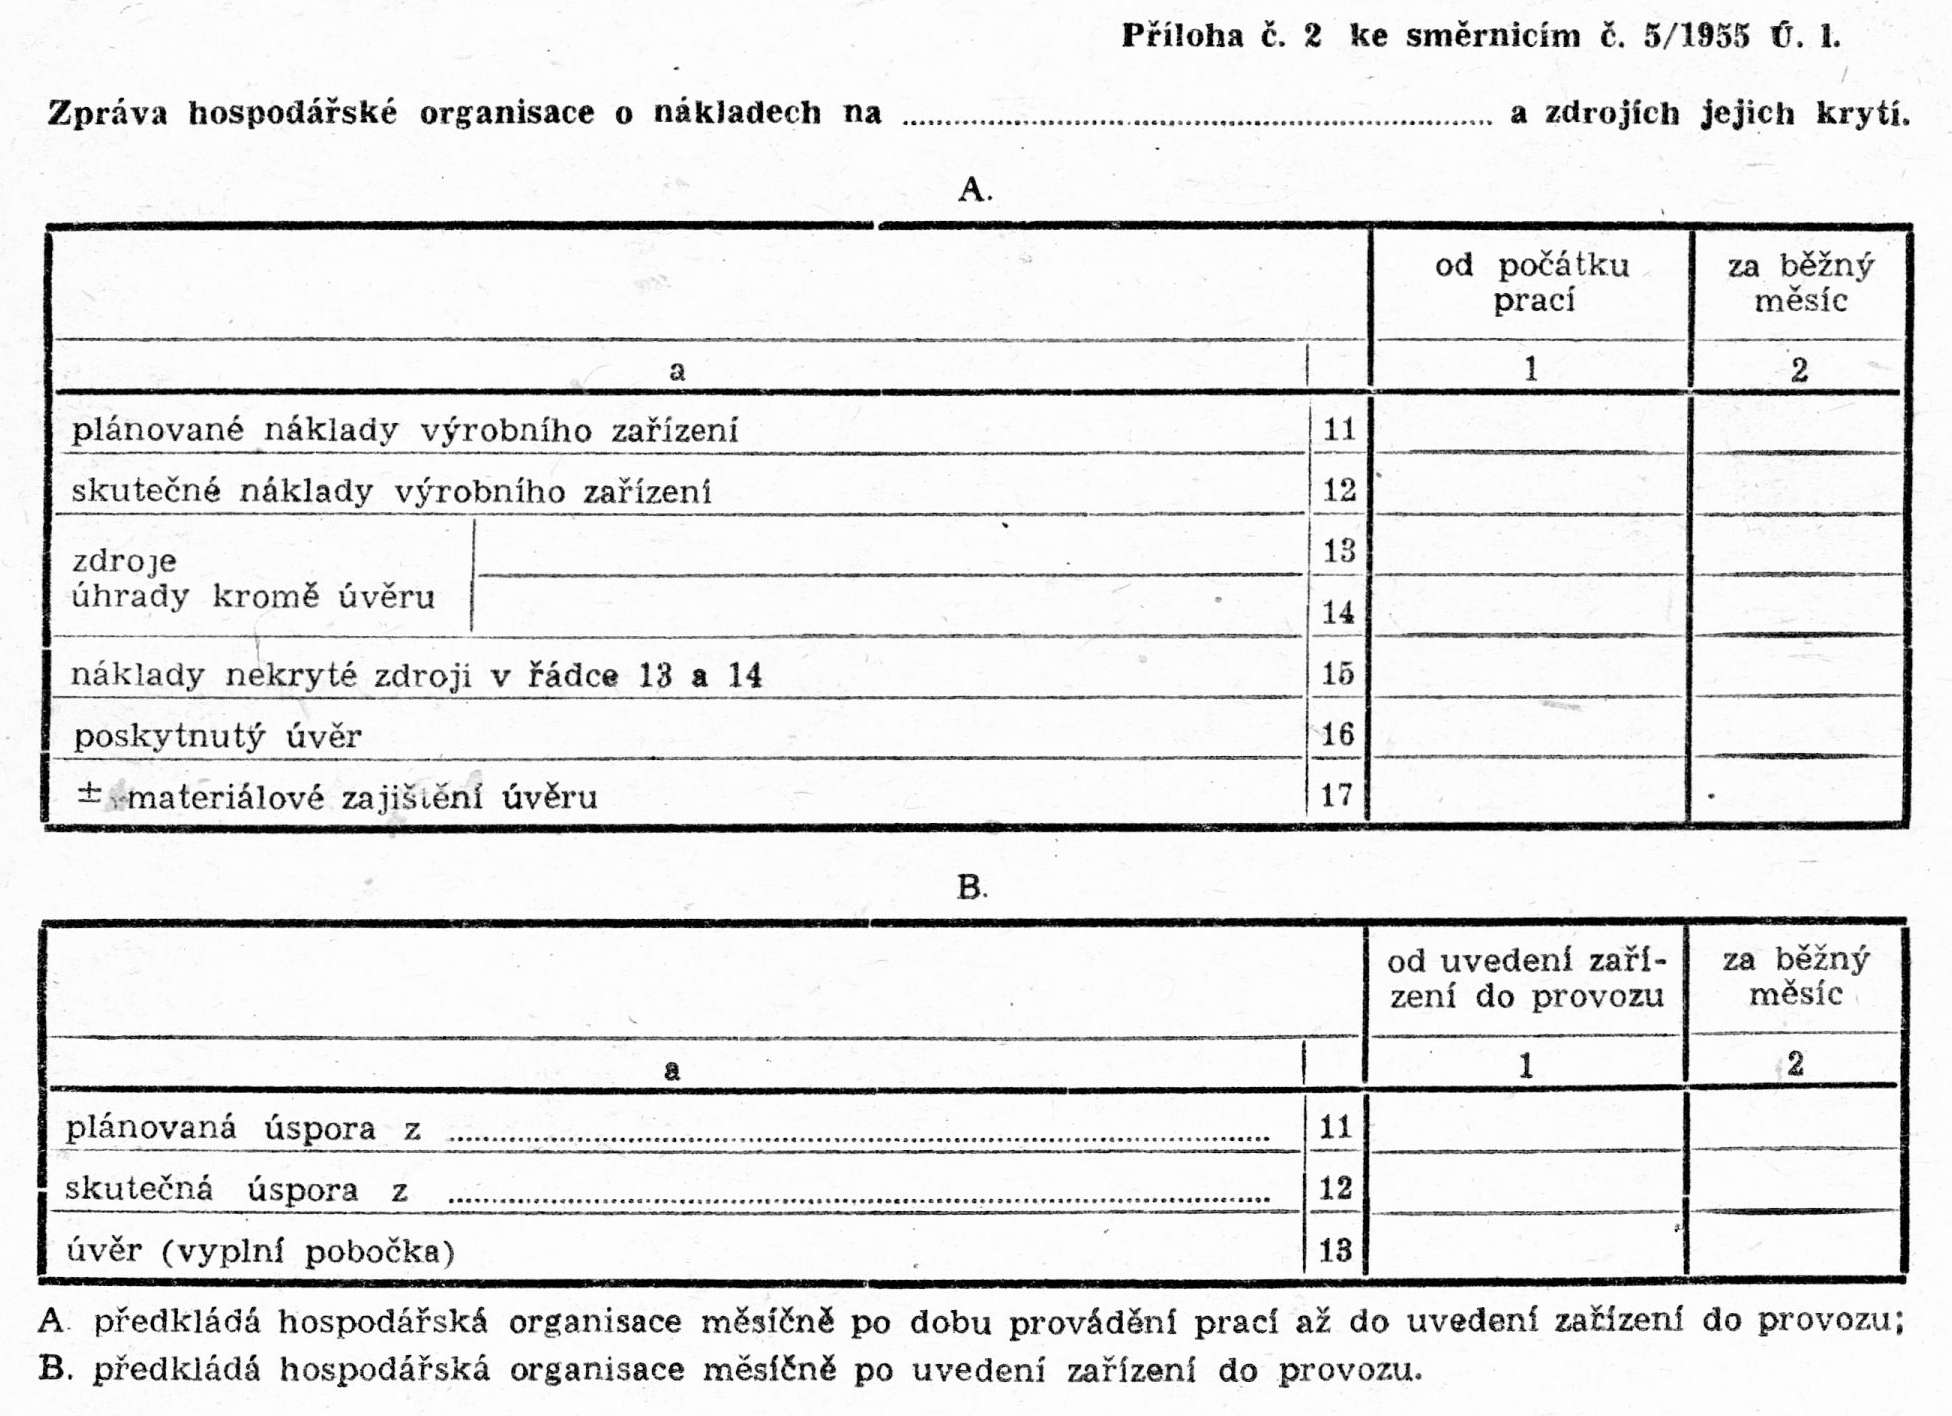
  3. 16. Pobočka prověřuje zajištění úvěru na podkladě zprávy (příloha č. 2), kterou je hospodářská organisace povinna po dobu trvání úvěru předkládat pobočce nejpozději ve lhůtě, v níž se předkládají účetní výkazy (měsíční i čtvrtletní); zpráva obsahuje:
    1. a) celkovou výši skutečných nákladů nových zařízení s vyčíslením nákladů hrazených z jiných zdrojů než úvěrem a
    2. b) poskytnutý úvěr podle výpisu banky.

    Po uvedení zařízení do provozu předkládá hospodářská organisace měsíčně, po případě čtvrtletně jen zprávu o dosažených úsporách ke dni hlášeni.

  1. 17. Při poskytnutí úvěru i po dobu jeho trvání zkoumá pobočka na místě, zda navrhovaná opatření skutečně sníží vlastní náklady, zda podnik provádí racionalisační opatření podle plánu a prověřuje účelové použití úvěru. Považuje-li to za nutné, je pobočka oprávněna přizvat si po upozornění orgánu nadřízeného hospodářské organisaci, které byl úvěr poskytnut, znalce na její náklad.
  2. 18. Nepoužívá-li hospodářská organisace poskytnutého úvěru k určenému účelu, poskytuje-li pobočce nesprávné informace nebo není-li úvěr čerpán podle plánu [bod 6 e)] zaviněním hospodářské organisace, které byl úvěr poskytnut, navrhne pobočka uplatnění sankce podle bodu 27 b) vládní vyhlášky č. 387/1952 Ú. l.; návrh schvaluje ředitel krajské pobočky.
  3. 19. Jestliže pobočka zjistí, že práce na racionalisačním opatření byly zastaveny a nebude v nich pokračováno, žádá okamžité splacení poskytnutého úvěru.
  4. 20. Pobočky jsou povinny kontrolovat účinnost poskytnutého úvěru. Za tím účelem musí pobočky zkoumat, jak se provedená opatření projevila ve výrobě, sortimentu, kvalitě výrobků, stavu pracovních sil, snížení vlastních nákladů a zisku.
  5. 21. Všechny podklady předkládané pobočce hospodářskou organisací musí být podepsány ředitelem organisace a hlavním účetním nebo jejich zástupci.
  6. 22. Tyto směrnice nabývají účinnosti dnem 1. ledna 1955.
Státní banka československá.
Kováčik v. r.
Ing. Vinař v. r.

Příloha č. 1

ke směrnicím č. 5/1955 Ú. l.
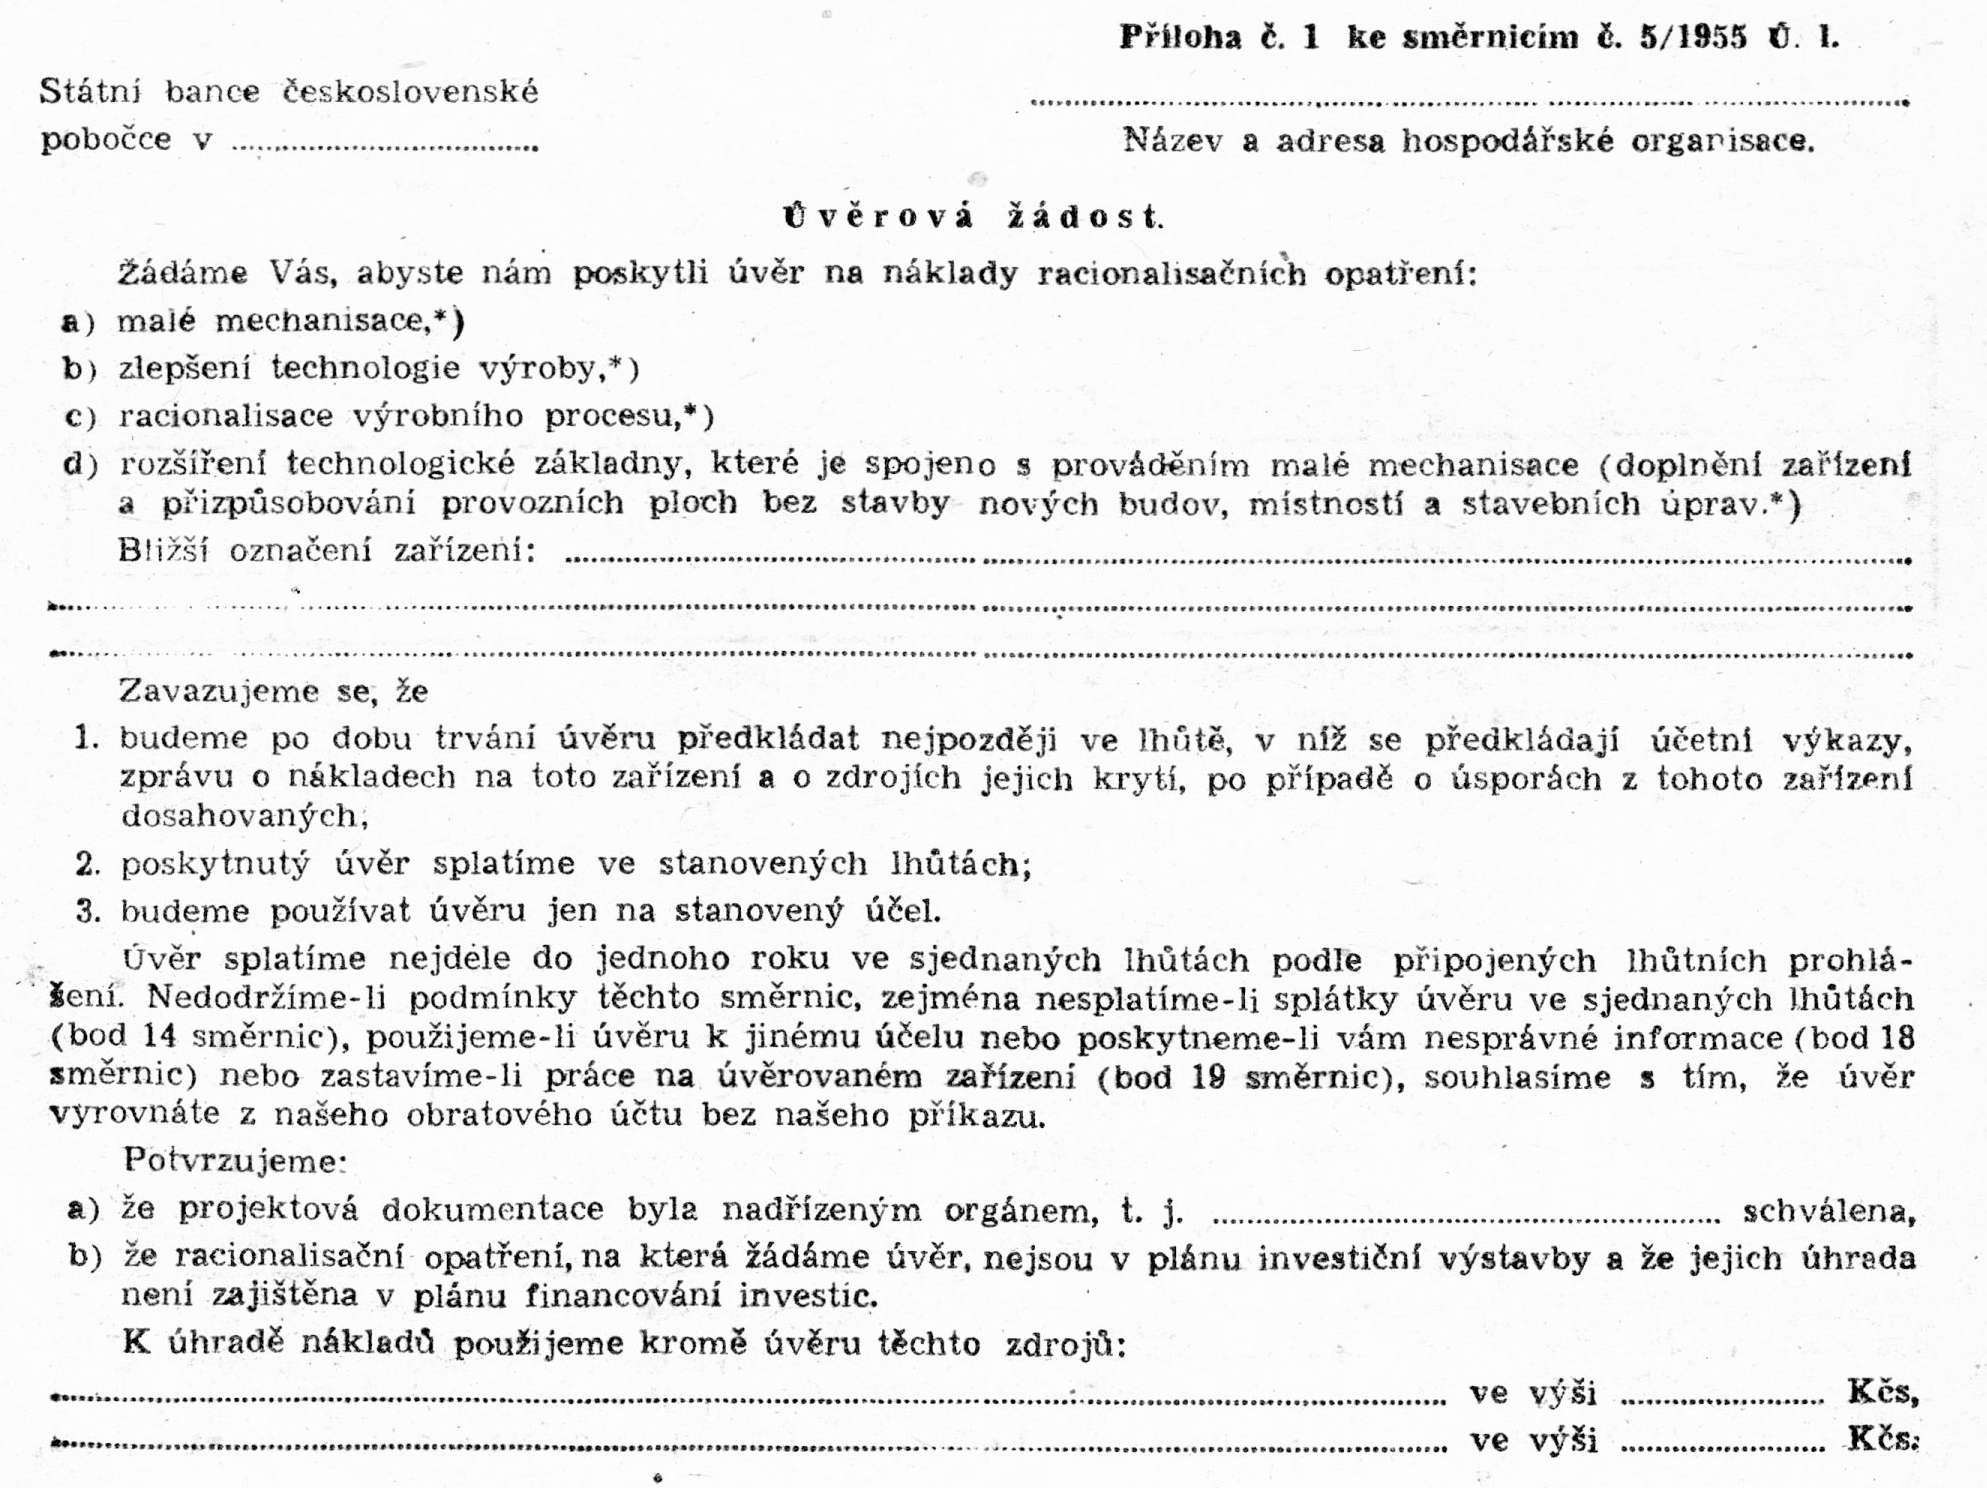
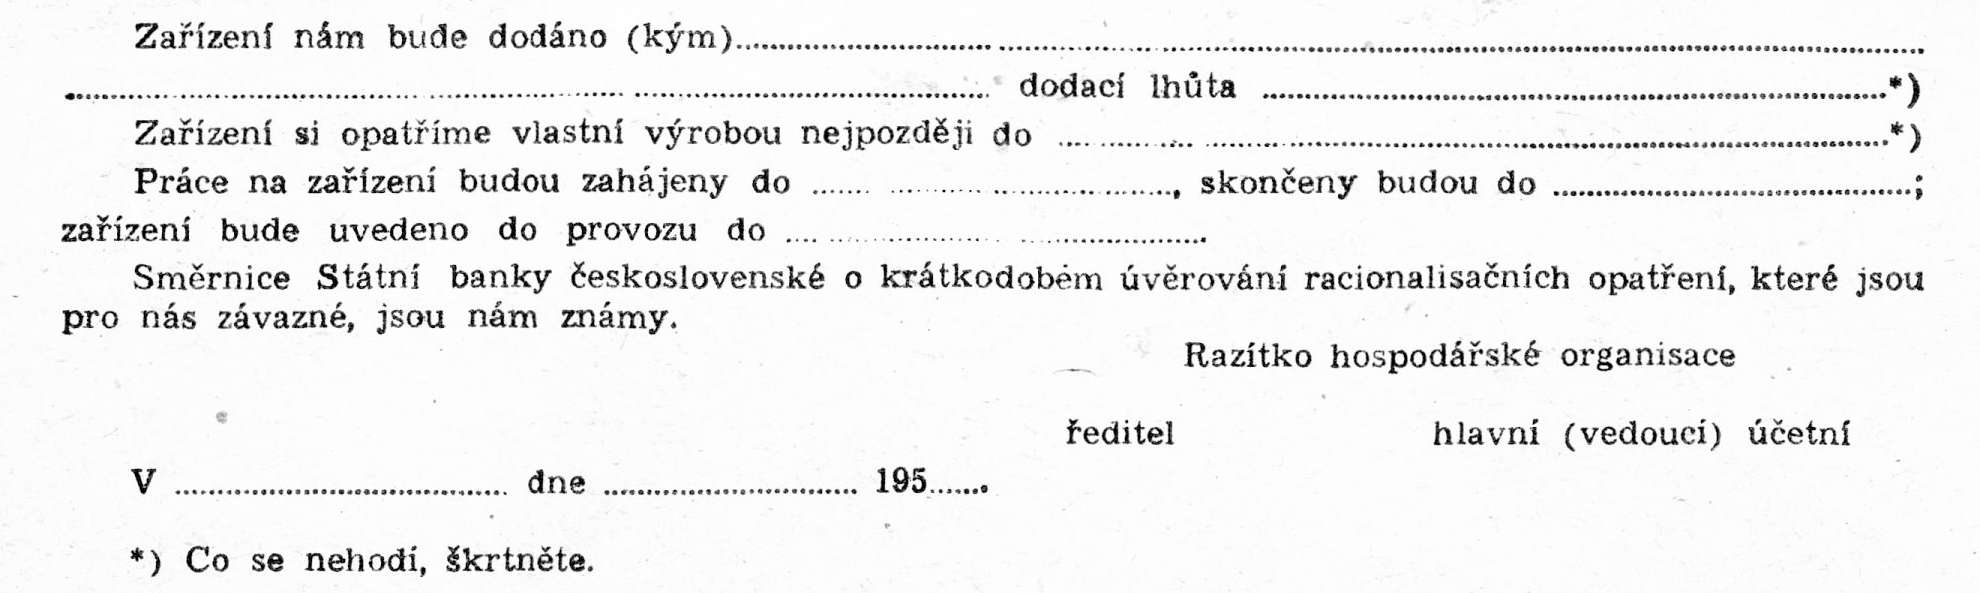
Obrázek
Obrázek

Příloha č. 2

ke směrnicím č. 5/1955 Ú. l.
Obrázek