§ 1.
Odkaz § 1.Hodnocení a odměňování zlepšovacích námětů se řídí směrnicemi, obsaženými v příloze, která je nedílnou součástí této vyhlášky.
123.
VYHLÁŠKA
ministerstva práce a sociální péče
ze dne 15. února 1950,
kterou se vydávají směrnice pro hodnocení a odměňování zlepšovacích námětů.
Ministerstvo práce a sociální péče stanoví podle § 1 zákona č. 244/1948 Sb. o státní mzdové politice, toto:
Hodnocení a odměňování zlepšovacích námětů se řídí směrnicemi, obsaženými v příloze, která je nedílnou součástí této vyhlášky.
Tato vyhláška platí pro zaměstnance, jejichž mzdové poměry upravuje ministerstvo práce a sociální péče podle shora citovaného zákona o státní mzdové politice, s výjimkou vědeckých pracovníků ve výzkumných a vědeckých ústavech.
Tato vyhláška nabývá účinnosti dnem 1. ledna 1950 a platí v českých zemích.
Současně se zrušují dosavadní směrnice ministerstva sociální péče ze dne 26. února 1949, j. zn. A-III-2160/15-19/2-49 o odměnách za zlepšovací náměty, s výjimkou případů, uvedených v bodě 25 směrnic.
Dodatkový zlepšovací námět je takový námět, který představuje zdokonalení jiného námětu (základního) dříve podaného a který nemůže být samostatně uplatněn (t. j. bez použití základního námětu).
Zlepšovací námět nemusí obsahovat zcela novou myšlenku; jestliže ji však obsahuje, je považován za vynález.
Je-li zlepšovací námět podán v době, kdy je jeho uskutečnění již vedením závodu (úřadu) prokazatelně v témže provedení plánováno, nebo je-li námět výsledkem plánovaného výzkumu, nelze takový námět posuzovat jako zlepšovací. Rovněž není zlepšovacím takový námět, který odstraňuje nedostatky nebo chyby, vzniklé vlastní nedbalostí zlepšovatelovou.
Do této skupiny spadají též náměty, jimiž se zmenšují nebo zamezují provozní ztráty, zlepšuje se plynulost a spolehlivost provozu a pod.
Jestliže se však námět týká bezprostředně pracovních úkolů zlepšovatele, omezuje se nárok na odměnu takto:
V případech, uvedených ad a) i b) nepřísluší nárok na odměnu za zlepšovací námět, jestliže podávání takových námětů vyplývá ze služebních povinností navrhovatele. Jednotlivé podniky (úřady) vymezí za tím účelem přesně úkoly a povinnosti jednotlivých pracovníků všech odvětví a ve všech organisačních stupních.
O odměnách ředitelů podniků nebo závodů a jejich zástupců rozhodují jim nadřízené orgány.
Je-li námět přijat k využití v několika závodech téhož podniku, určí celkovou odměnu podnikové ředitelství, které také vyplatí zlepšovateli doplatek odměny.
Je-li námět přijat k využití několika podniky téhož odvětví, určí celkovou odměnu ústřední ředitelství tohoto odvětví, které také vyplatí zlepšovateli doplatek odměny. Úhradu odměny rozdělí pak v poměrných částech na jednotlivé podniky podle rozsahu využití námětu.
Jde-li o zlepšovací námět, přijatý k využití v několika odvětvích, určí celkovou odměnu ústřední ředitelství, které první tento námět přijalo; vyplatí také zlepšovateli doplatek odměny a úhradu celé odměny rozdělí na jednotlivá zúčastněná odvětví.
Dojde-li během roku k širšímu využiti námětu, nutno zlepšovateli odměnu znovu stanovit podle celkových úspor skutečně dosažených využitím námětu za dobu jednoho roku; od této odměny se odečte odměna dosud vyplacená a rozdíl se zlepšovateli doplatí.
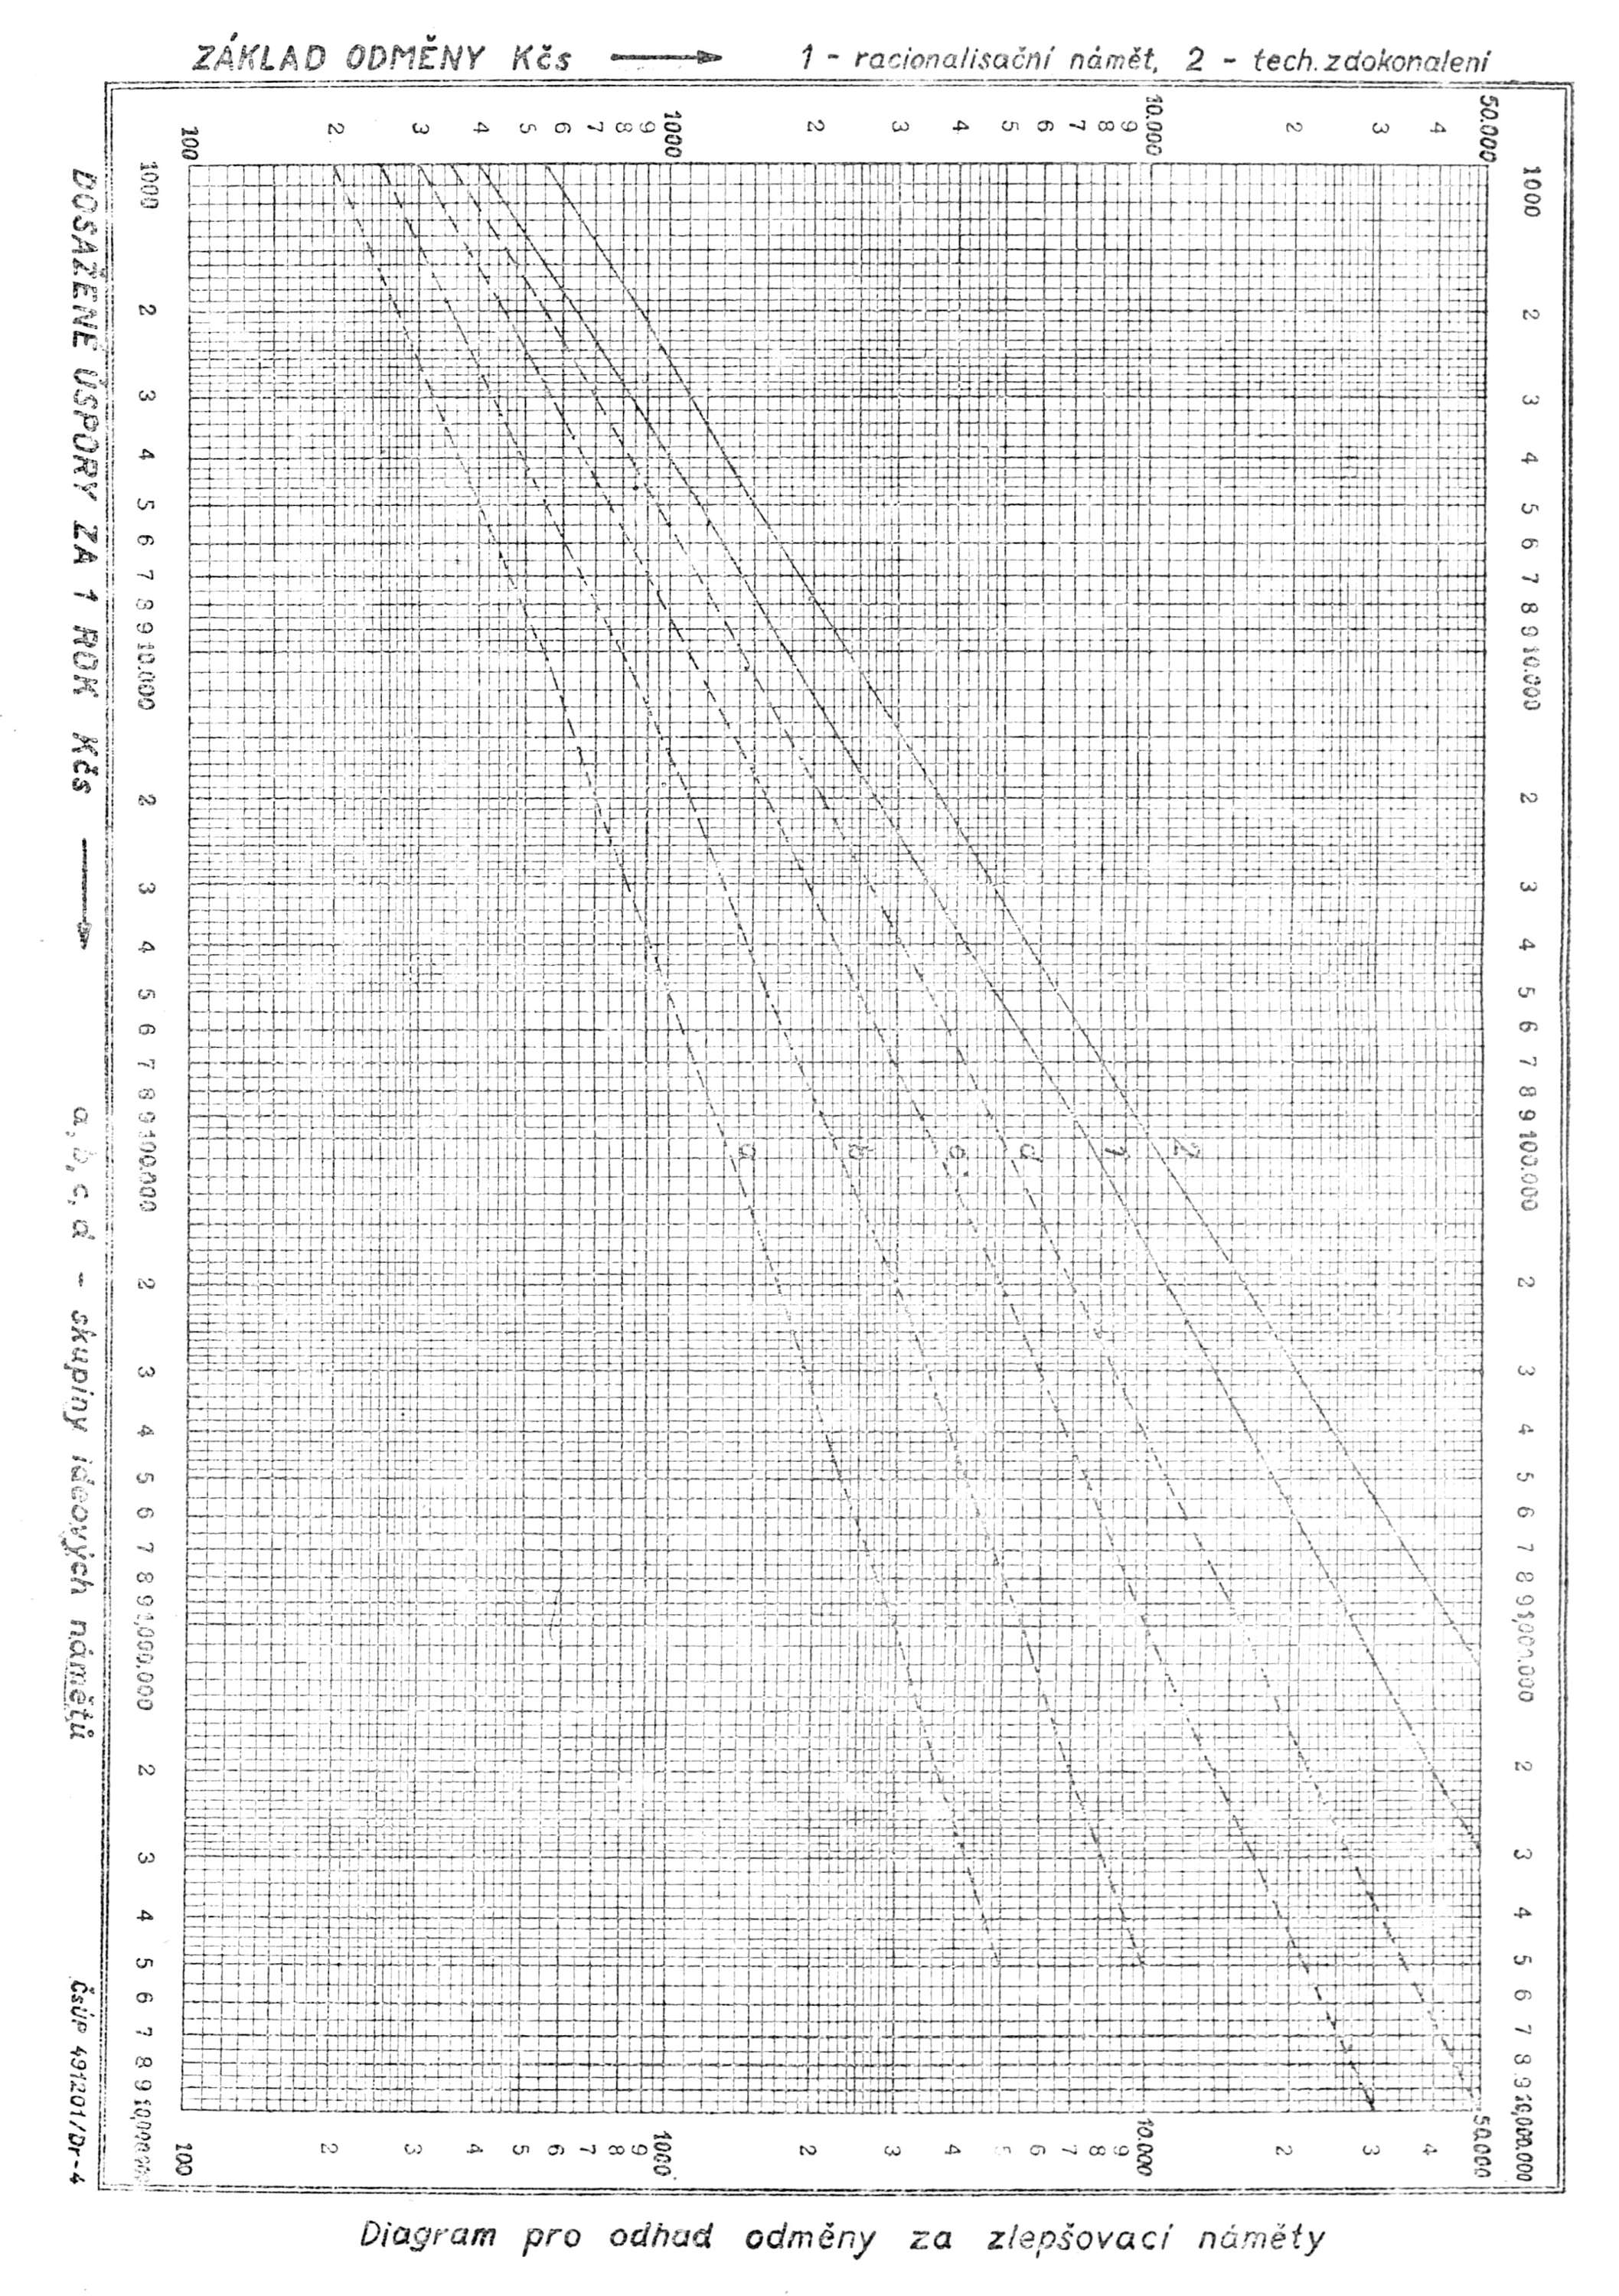
Výše příslušné odměny za technické zdokonalení nebo racionalisační námět se vypočte podle připojené tabulky č. 1. Připojený diagram slouží jen pro hrubý odhad odměny.
Jako vodítko pro stanovení základní odměny slouží připojená tabulka č. 2, v níž pro určení základu odměny se uvažuje místo roční úspory odhad roční ideové hodnoty (na př. jaké škody na zdraví a ztráty pracovního času byly nebo by mohly být způsobeny úrazy, kterým se uplatněním zlepšovacího námětu zabrání; nebo jak se zvýší prodejnost výrobku zlepšením jeho jakosti a pod.). Tento odhad ideové hodnoty musí být vykázán v přehledech (viz bod 21) odděleně.
Obdobně se postupuje při stanovení úspor v nevýrobních oborech. U sezonních odvětví se úspora určuje za jedno sezonni období.
Pro námět, kterého se využívá po dobu kratší než jeden rok, určuje se úspora podle skutečné doby využití námětu.
Pro námět, týkající se jen jedné zakázky nebo jednorázového úkolu, vyčísluje se úspora z rozsahu daného úkolu nebo jeho části.
Výdaje souvisící s vypracováním námětu, t. j. zhotovení výkresů, modelů, pokusných vzorků atd., se až do částky 10 000 Kčs při výpočtu úspory neodpočítávají. Je-li však uskutečnění námětu spojeno s pořizovacím nákladem vyšším než 10 000 Kčs, je nutno z vypočtené úspory odečíst přiměřenou umořovací částku z nákladu přesahujícího 10 000 Kčs.
Prokazatelné výdaje zlepšovatele s vypracováním námětu se hradí nejvýše v částce rovnající se skutečné dosažené roční úspoře.
Přesahuje-li u zlepšovacích námětů, které se týkají typicky hromadné výroby, výsledná odměna stanovená podle tabulky částku 3 000 Kčs, snižuje se o 15% ta část odměny, o kterou odměna stanovená podle tabulky přesahuje částku 3 000 Kčs.
Odměna se nezvyšuje, bylo-li propracování námětu zlepšovateli uloženo jako služební úkol.
Jde-li o závody mimo národní podniky, schvaluje takové odměny ministerstvo práce a sociální péče. Při tom je dbáti toho, aby ode dne, kdy žádost o schválení odměny došla, neuplynula do dne vyřízení doba delší jednoho měsíce.
| Činí-li dosažené úspory v prvním roce využití | Musí býti dosažené úspory v druhém roce využití vyšší | ||||
|---|---|---|---|---|---|
| Kčs | (než v prvním roce) nejméně o | ||||
| až | 100 000 | 40% | |||
| 100 000 | až | 500 000 | 30% | ||
| 500 000 | až | 1 000 000 | 20% | ||
| nad 1 000 000 | 10% | ||||
Tento doplatek odměny se vyplatí nejpozději do dvou měsíců po uplynutí druhého roku využití.
Příklad: V prvním roce využití technického zdokonalení bylo dosaženo úspory 100 000 Kčs; zlepšovatel dostane podle tabulky odměnu 10 000 Kčs. Bylo-li v druhém roce dosaženo úspory nejméně o 40% vyšší, tedy alespoň o 40 000 Kčs, je příslušná odměna z úspory 140 000 Kčs podle tabulky 12 400 Kčs a zlepšovatel má tedy nárok na doplatek 2 400 Kčs.
Jestliže zaměstnanec podal zlepšovací námět, který zdokonaluje jeho vlastní práci, konanou v úkolu, obdrží k nově stanovené úkolové sazbě po dobu 6 měsíců od prvého dne jejího použití doplatek rovnající se rozdílu mezi původní a novou úkolovou sazbou; tento rozdíl se vykazuje odděleně, na př. doplatními lístky.
V případě, že v důsledku uplatnění námětu je zlepšená práce přidělena jinému zaměstnanci, má nárok na zkapitalisování doplatku navrhovatel.
Toto odměňování dělníků, úředníků, inženýrů a techniků a rovněž vedoucích závodů a dílen za neslužební účast při uskutečňování námětu se provádí pro každý jednotlivý návrh, kterého se použije.
Tuto jednorázovou odměnu rozděluje vedoucí závodu (podniku, ústředního ředitelství, úřadu) podle stupně pomoci, iniciativy a pracovního úsilí, které pracovníci projevili během uskutečňování námětu a podle toho, jak plnili jiné jim uložené úkoly.
| Dosažené úspory za 1 rok | Základ odměny navrhovateli za | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 1. racionalisační námět | 2. technické zdokonalení | ||||||||
| Kčs | Kčs | Kčs | |||||||
| Od | do | nejméně | 100 | nejméně | 200 | ||||
| 1 000 | 40 % | 55 % | |||||||
| 1 000 | 2 000 | 24 % | + | 160 | 31 % | + | 240 | ||
| 2 000 | 5 000 | 17 % | + | 300 | 22 %+ | + | 400 | ||
| 5 000 | 10 000 | 12 % | + | 550 | 17 % | + | 650 | ||
| 10 000 | 20 000 | 9,5 % | + | 800 | 13 % | + | 1050 | ||
| 20 000 | 50 000 | 7 % | + | 1 300 | 9,5 % | + | 1750 | ||
| 50 000 | 100 000 | 5,5 % | + | 2 000 | 7 % | + | 3 000 | ||
| 100 000 | 200 000 | 3,5 % | + | 4 000 | 6 % | + | 4 000 | ||
| 200 000 | 500 000 | 2,5 % | + | 6 000 | 4 % | + | 8 000 | ||
| 500 000 | 1 000 000 | 1,5% | + | 9 500 | 3 % | + | 13 000 | ||
| 1 000 000 | 2 000 000 | 1,25% | + | 15 000 | 2,5% | + | 18 000 | ||
| 2 000 000 | 5 000 000 | 1 % | + | 20 000 | 2 % | + | 28 000 | ||
| nad 5 000 000 | 0,6 % | + | 40 000 | 1,5% | + | 53 000 | |||
| nejvýše | 1 000 000 | nejvýše | 1 000 000 | ||||||
| Odhad roční ideové hodnoty | Základ odměny navrhovateli za náměty | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| a) menšího významu | b) středního významu | c) významné | d) značného významu | ||||||
| Kčs | Kčs | Kčs | Kčs | Kčs | |||||
| nejméně 100 | nejméně 200 | nejméně 200 | nejméně 300 | ||||||
| 1 000 | 200 | 250 | 300 | 350 | |||||
| 2 000 | 270 | 350 | 450 | 550 | |||||
| 5 000 | 400 | 550 | 750 | 950 | |||||
| 10 000 | 550 | 800 | 1 100 | 1 400 | |||||
| 20 000 | 700 | 1 100 | 1 600 | 2 100 | |||||
| 50 000 | 1000 | 1 600 | 2 500 | 3 500 | |||||
| 100 000 | 1 300 | 2 200 | 3 500 | 5 000 | |||||
| 200 000 | 1 700 | 3 000 | 5 000 | 7 000 | |||||
| 500 000 | 2 300 | 4 200 | 7 500 | 11 000 | |||||
| 1 000 000 | 3 000 | 5 500 | 10 000 | 16 000 | |||||
| 2 000 000 | 3 700 | 7 000 | 14 000 | 22 000 | |||||
| 5 000 000 | nejvýše 5 000 | nejvýše 10 000 | 22 000 | 35 000 | |||||
| 10 000 000 | — | — | 30 000 | 50 000 | |||||
| 20 000 000 | — | — | 43 000 | 70 000 | |||||
| 50 000 000 | — | — | 70 000 | nejvýše 100 000 | |||||
| 100 000 000 | — | — | nejvýše 100 000 | — | |||||