účinné od 1. 4. 2021§ 1
Odkaz účinné od 1. 4. 2021§ 1účinné od 1. 4. 2021Předmět úpravy
účinné od 1. 4. 2021Tato vyhláška zapracovává příslušný předpis Evropské unie1) a upravuje
- účinné od 1. 4. 2021a) způsob stanovení počtu zaměstnanců, výše ročního obratu a roční bilanční sumy rozvahy pro potřeby určení povinnosti zpracovat energetický audit a
- účinné od 1. 4. 2021b) obsah písemné zprávy o provedeném energetickém auditu a způsob jejího zpracování.
§ 2
Odkaz účinné od 1. 4. 2021§ 2účinné od 1. 4. 2021Vymezení pojmů
účinné od 1. 4. 2021Pro účely této vyhlášky se rozumí
- účinné od 1. 4. 2021a) zadavatelem osoba, která má povinnost zajistit provedení energetického auditu podle § 9 odst. 1 až 3 zákona, nebo která zadává provedení energetického auditu dobrovolně,
- účinné od 1. 4. 2021b) ukazatelem energetické náročnosti jednotka stanovená jako měřítko energetické náročnosti,
- účinné od 1. 4. 2021c) příležitostí ke snížení energetické náročnosti technické nebo organizačně proveditelné opatření nebo jejich soubor vedoucí k úspoře energie nebo emisí CO2 nebo ke snížení hodnoty ukazatele energetické náročnosti,
- účinné od 1. 4. 2021d) výchozím stavem energetické náročnosti kvantitativní údaj poskytující základ pro porovnání energetické náročnosti, který je vztažen k určitému časovému období a prošel normalizací,
- účinné od 1. 4. 2021e) relevantní proměnnou vyčíslený parametr ovlivňující energetickou náročnost,
- účinné od 1. 4. 2021f) normalizací proces úpravy dat za účelem porovnání energetické náročnosti za stejných podmínek relevantních proměnných,
- účinné od 1. 4. 2021g) výrobním procesem všechny kroky potřebné k výrobě výrobku nebo poskytnutí služby,
- účinné od 1. 4. 2021h) dopravou činnost, při které dochází k pohybu osob nebo zboží z jednoho místa na druhé; do dopravy se nezahrnuje pohyb osob nebo zboží, které jsou součástí výrobního procesu, nebo pohyb v rámci budovy,
- účinné od 1. 4. 2021i) spotřebičem zařízení nebo jejich soubor tvořící soustavu, které jsou součástí energetického hospodářství nebo ucelené části energetického hospodářství a slouží k určitému užití energie,
- účinné od 1. 4. 2021j) provozem energetického hospodářství soubor spotřebičů sloužící k užití energie v budově, výrobním procesu, dopravě nebo jejich souboru.
§ 3
Odkaz účinné od 1. 4. 2021§ 3účinné od 1. 4. 2021Stanovení údajů rozhodných pro povinný energetický audit
účinné od 1. 4. 2021(1) Jde-li o podnikatele podle § 9 odst. 1 zákona, na jehož základním kapitálu nebo hlasovacích právech nemá podíl jiný podnikatel, se údaje rozhodné pro povinný energetický audit stanovují výhradně na základě jeho účetní závěrky.
účinné od 1. 4. 2021(2) Jde-li o podnikatele, na jehož základním kapitálu nebo hlasovacích právech má podíl jiný podnikatel nebo podnikatelé, se k údajům za tohoto podnikatele přičtou údaje o každém jiném podnikateli, který se přímo nebo s jedním nebo více jinými podnikateli podílí
- účinné od 1. 4. 2021a) 25 % až 50 % na základním kapitálu nebo hlasovacích právech tohoto podnikatele, a to úměrně procentuálnímu podílu na základním kapitálu nebo hlasovacích právech; v případě tohoto podnikatele, na jehož základním kapitálu ve formě akcií dvou nebo více akciových společností se podílí více jiných podnikatelů, se uplatní vyšší z těchto procentuálních podílů,
- účinné od 1. 4. 2021b) na více než 50 % základního kapitálu nebo hlasovacích právech tohoto podnikatele, a to v plné výši.
účinné od 1. 4. 2021(3) Přičítání údajů podle odstavce 2 se provádí pouze v případě, že se jedná o podnikatele provozujícího svou činnost na území České republiky.
účinné od 1. 4. 2021(4) Jestliže podnikatel sestavuje konsolidovanou účetní závěrku nebo je zahrnut do konsolidace, mohou se údaje stanovovat na základě konsolidované účetní závěrky.
účinné od 1. 4. 2021(5) Počet zaměstnanců podnikatele se stanoví jako počet zaměstnanců, které podnikatel zaměstnával v pracovním poměru po stanovenou týdenní pracovní dobu v průběhu celého posuzovaného účetního období. Práce zaměstnanců, kteří pracovali v období podle věty první pouze po určitou dobu nebo po kratší pracovní dobu bez ohledu na dobu jejího trvání, se stanoví jako zlomkové roční hodnoty. Zaměstnankyně čerpající mateřskou dovolenou nebo rodičovskou dovolenou a zaměstnankyně nebo zaměstnanec čerpající rodičovskou dovolenou se do počtu zaměstnanců nezahrnují.
účinné od 1. 4. 2021(6) Žáci ve středním vzdělávání v odborném výcviku a odborné praxi nebo studenti ve vyšším odborném vzdělávání v praktické přípravě se do počtu zaměstnanců podle odstavce 5 nezahrnují.
§ 4
Odkaz účinné od 1. 4. 2021§ 4účinné od 1. 4. 2021Plán energetického auditu a podklady potřebné k provedení energetického auditu
účinné od 1. 4. 2021(1) Energetický specialista se dohodne se zadavatelem energetického auditu na plánu energetického auditu. Obsah plánu energetického auditu je uveden v příloze č. 2 k této vyhlášce.
účinné od 1. 4. 2021(2) Plán energetického auditu podepsaný zadavatelem nebo jeho zástupcem a energetickým specialistou je součástí přílohy zprávy o provedeném energetickém auditu.
účinné od 1. 4. 2021(3) Plán energetického auditu je možné v průběhu provádění energetického auditu aktualizovat formou dodatku, který je součástí přílohy zprávy o provedeném energetickém auditu.
účinné od 1. 4. 2021(4) Energetický specialista si vyžádá od zadavatele podklady ke vstupním údajům potřebným pro provedení energetického auditu.
účinné od 1. 4. 2021(5) Energetický specialista může v průběhu procesu energetického auditu seznam podkladů upřesnit. Konečný přehled vyžádaných a skutečně poskytnutých podkladů pro provedení energetického auditu uvede energetický specialista v příloze zprávy o provedeném energetickém auditu.
§ 5
Odkaz účinné od 1. 4. 2021§ 5účinné od 1. 4. 2021Obsah zprávy o provedeném energetickém auditu
účinné od 1. 4. 2021Zpráva o provedeném energetickém auditu obsahuje
- účinné od 1. 4. 2021a) souhrn energetického auditu,
- účinné od 1. 4. 2021b) vymezení předmětu energetického auditu,
- účinné od 1. 4. 2021c) podrobnosti zprávy o provedeném energetickém auditu a
- účinné od 1. 4. 2021d) přílohy zprávy o provedeném energetickém auditu podle § 10.
§ 6
Odkaz účinné od 1. 4. 2021§ 6účinné od 1. 4. 2021Souhrn energetického auditu
účinné od 1. 4. 2021(1) Souhrn energetického auditu obsahuje
- účinné od 1. 4. 2021a) identifikační údaje zadavatele, identifikační údaje energetického specialisty, evidenční číslo energetického auditu z evidence ministerstva o provedených činnostech energetických specialistů, cíl energetického auditu, den zahájení a ukončení energetického auditu,
- účinné od 1. 4. 2021b) souhrn příležitostí ke snížení energetické náročnosti a
- účinné od 1. 4. 2021c) program realizace příležitostí ke snížení energetické náročnosti.
účinné od 1. 4. 2021(2) Identifikační údaje zadavatele zahrnují jeho název, sídlo, popřípadě adresu pro doručování, identifikační číslo, pokud bylo přiděleno, a kontaktní údaje zástupce.
účinné od 1. 4. 2021(3) Identifikační údaje energetického specialisty zahrnují jméno a příjmení nebo název, číslo oprávnění energetického specialisty včetně kontaktních údajů a případně jména a příjmení členů týmu s určením jejich specializací.
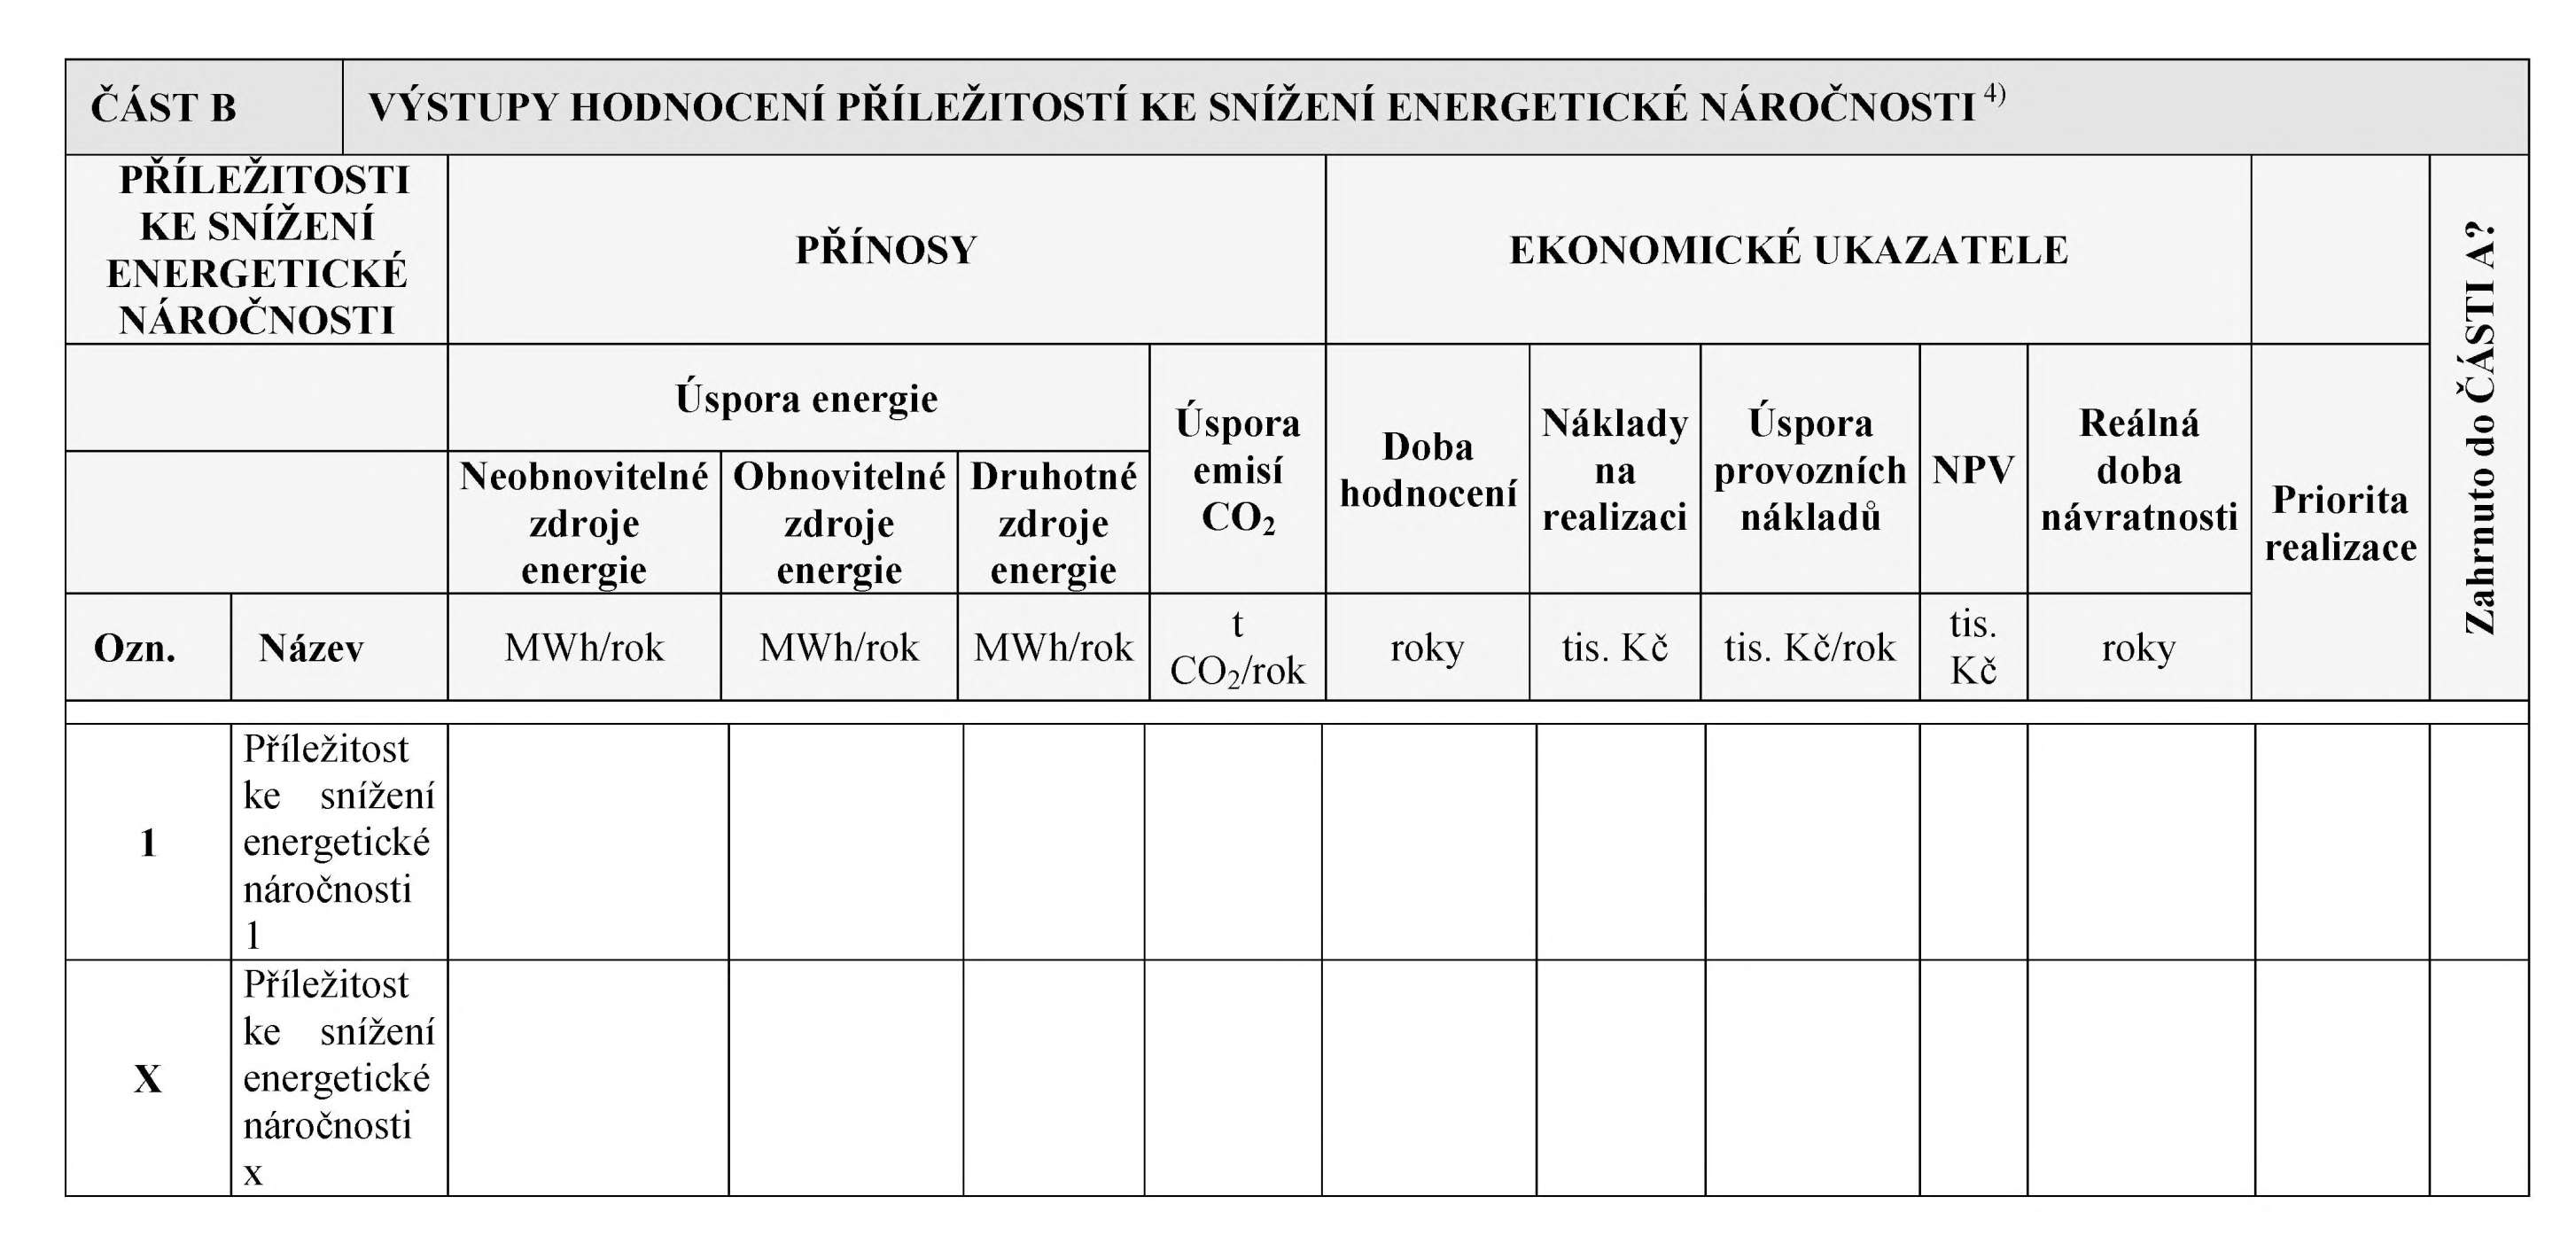
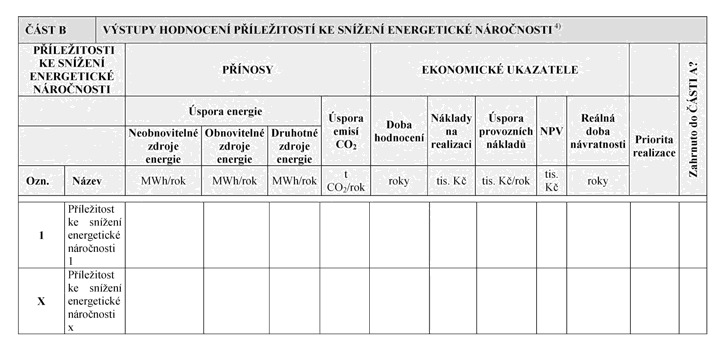
účinné od 1. 4. 2021(4) Souhrn příležitostí ke snížení energetické náročnosti je uveden formou evidenčního listu podle vzoru uvedeného v části B přílohy č. 1 k této vyhlášce. Jeho hodnocení se provádí podle § 9.
účinné od 1. 4. 2021(5) Program realizace příležitostí ke snížení energetické náročnosti obsahuje návrh vhodného měření a způsobu vyhodnocování přínosů realizace.
§ 7
Odkaz účinné od 1. 4. 2021§ 7účinné od 1. 4. 2021Vymezení předmětu energetického auditu
účinné od 1. 4. 2021(1) Energetický specialista specifikuje hranice hodnoceného energetického hospodářství a uvede přehled jednotlivých ucelených částí energetického hospodářství zadavatele (dále jen „ucelená část“), které si stanovil a specifikoval územním, organizačním nebo procesním členěním nebo jejich kombinací při zajištění požadavků na zpracování energetické bilance.
účinné od 1. 4. 2021(2) V případě, že se jedná o územně vymezenou ucelenou část, je určena
- účinné od 1. 4. 2021a) adresou, případně jiným územním určením,
- účinné od 1. 4. 2021b) seznamem a specifikací zahrnutých zařízení nebo souborů zařízení, které slouží k dopravě osob nebo zboží (dále jen „dopravní prostředek“), budov a územně příslušných výrobních procesů.
účinné od 1. 4. 2021(3) V případě, že se jedná o organizačně vymezenou ucelenou část, je určena
- účinné od 1. 4. 2021a) identifikací a popisem organizační jednotky,
- účinné od 1. 4. 2021b) seznamem a specifikací zahrnutých budov a organizačně příslušných výrobních procesů a dopravních prostředků.
účinné od 1. 4. 2021(4) V případě, že se jedná o procesně vymezenou ucelenou část, je určena
- účinné od 1. 4. 2021a) názvem procesu a jeho popisem,
- účinné od 1. 4. 2021b) seznamem a specifikací zahrnutých budov a procesně příslušných výrobních procesů a dopravních prostředků.
účinné od 1. 4. 2021(5) Jestliže je ucelená část evidována mimo území České republiky, není zahrnuta do energetického hospodářství.
účinné od 1. 4. 2021(6) Do energetického hospodářství se zahrne přeshraniční doprava pouze v případě, že je dopravní prostředek registrován nebo evidován na území České republiky.
účinné od 1. 4. 2021(7) Do energetického hospodářství se nezahrnuje spotřeba energie jiné osoby, než je zadavatel, která užívá energetické hospodářství, a která je realizována prostřednictvím odběrného místa a přímého smluvního vztahu této osoby s dodavatelem energie.
účinné od 1. 4. 2021(8) Odstavec 7 se nepoužije v případě zadavatele podle § 9 odst. 3 zákona, kdy se do energetického hospodářství zahrnou spotřeby energie všech osob, které užívají energetické hospodářství, a ve kterých má zadavatel vlastnický podíl větší než 50 %.
účinné od 1. 4. 2021(9) Do energetického hospodářství se zahrnou vstupy energie, které jsou přímo nakupovány nebo získávány zadavatelem jiným způsobem, včetně obnovitelných a druhotných zdrojů energie a energie okolního prostředí stanovené výpočtem při využití tepelného čerpadla.
§ 8
Odkaz účinné od 1. 4. 2021§ 8účinné od 1. 4. 2021Podrobnosti zprávy o provedeném energetickém auditu
účinné od 1. 4. 2021(1) Podrobnosti zprávy o provedeném energetickém auditu obsahují
- účinné od 1. 4. 2021a) přehled užití a spotřeby energie energetického hospodářství zadavatele a jeho ucelených částí,
- účinné od 1. 4. 2021b) příležitosti ke snížení energetické náročnosti zpracované podle § 9.
účinné od 1. 4. 2021(2) Přehled užití a spotřeby energie energetického hospodářství zadavatele obsahuje
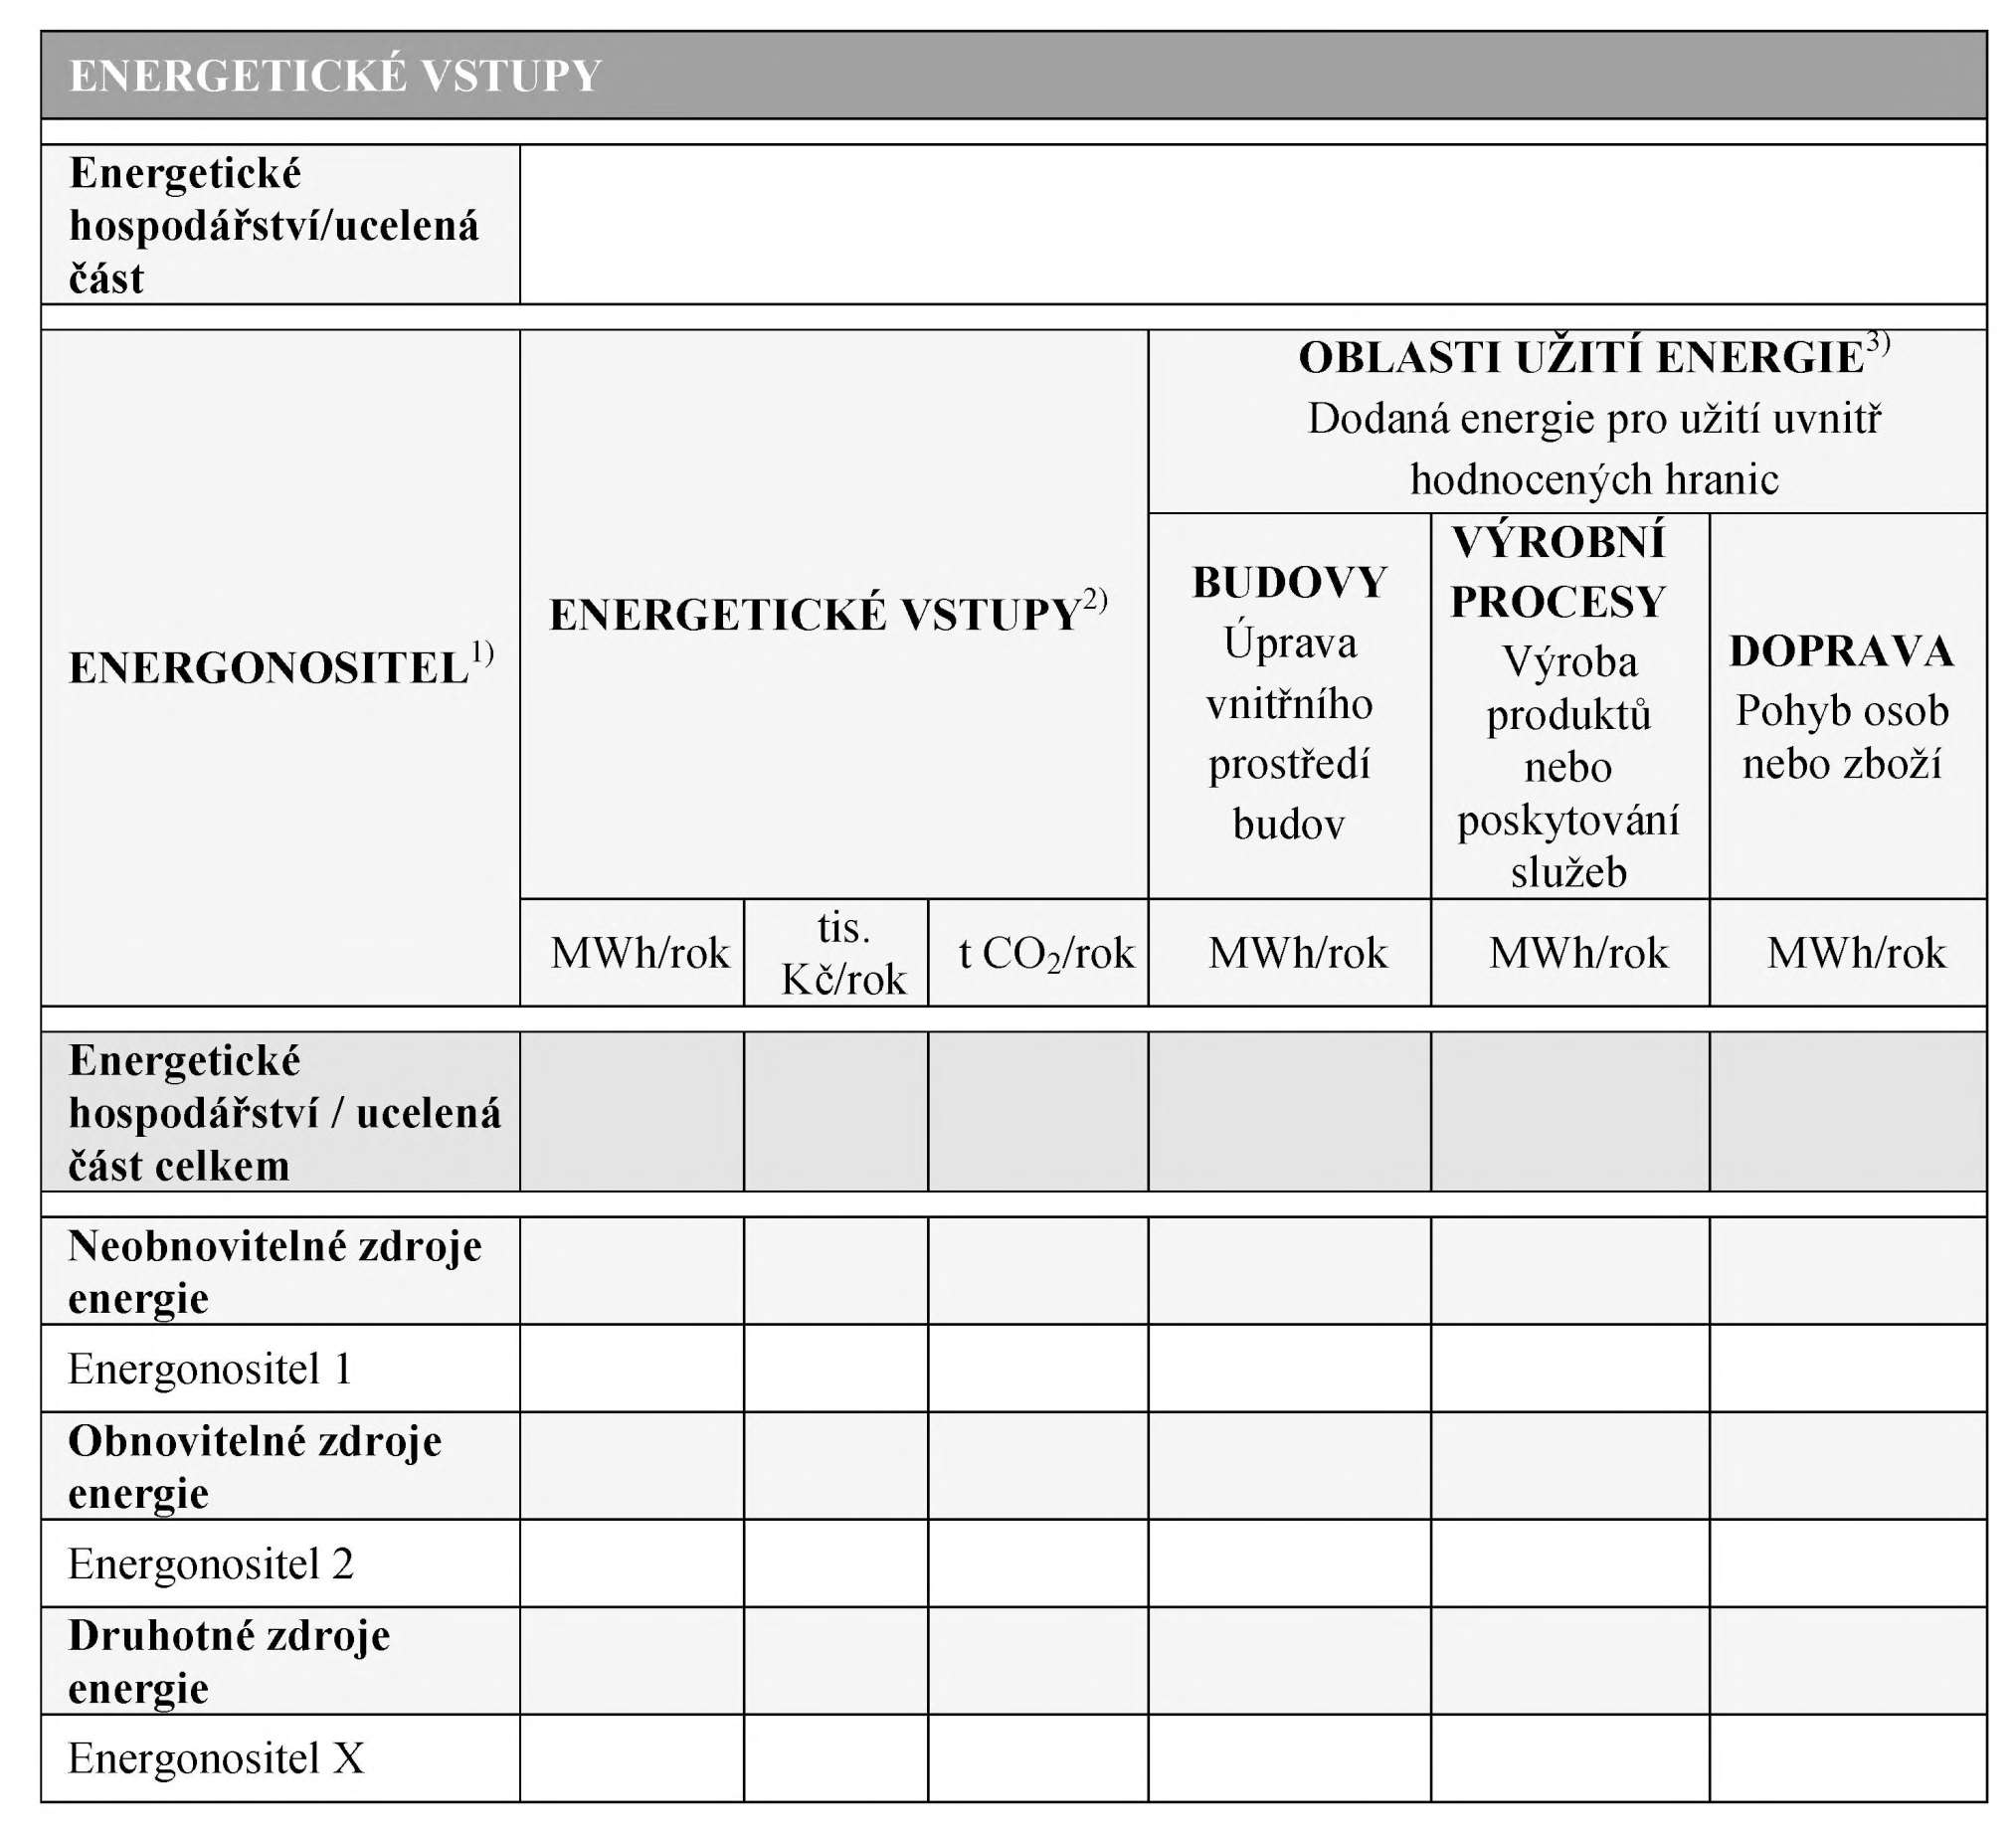
- účinné od 1. 4. 2021a) bilanci energetických vstupů energetického hospodářství v rozsahu podle přílohy č. 3 k této vyhlášce,
- účinné od 1. 4. 2021b) přehled užití energie ucelených částí, jsou-li vymezeny, s uvedením celkových energetických vstupů a oblastí užití energie v členění na budovy, výrobní procesy a dopravu,
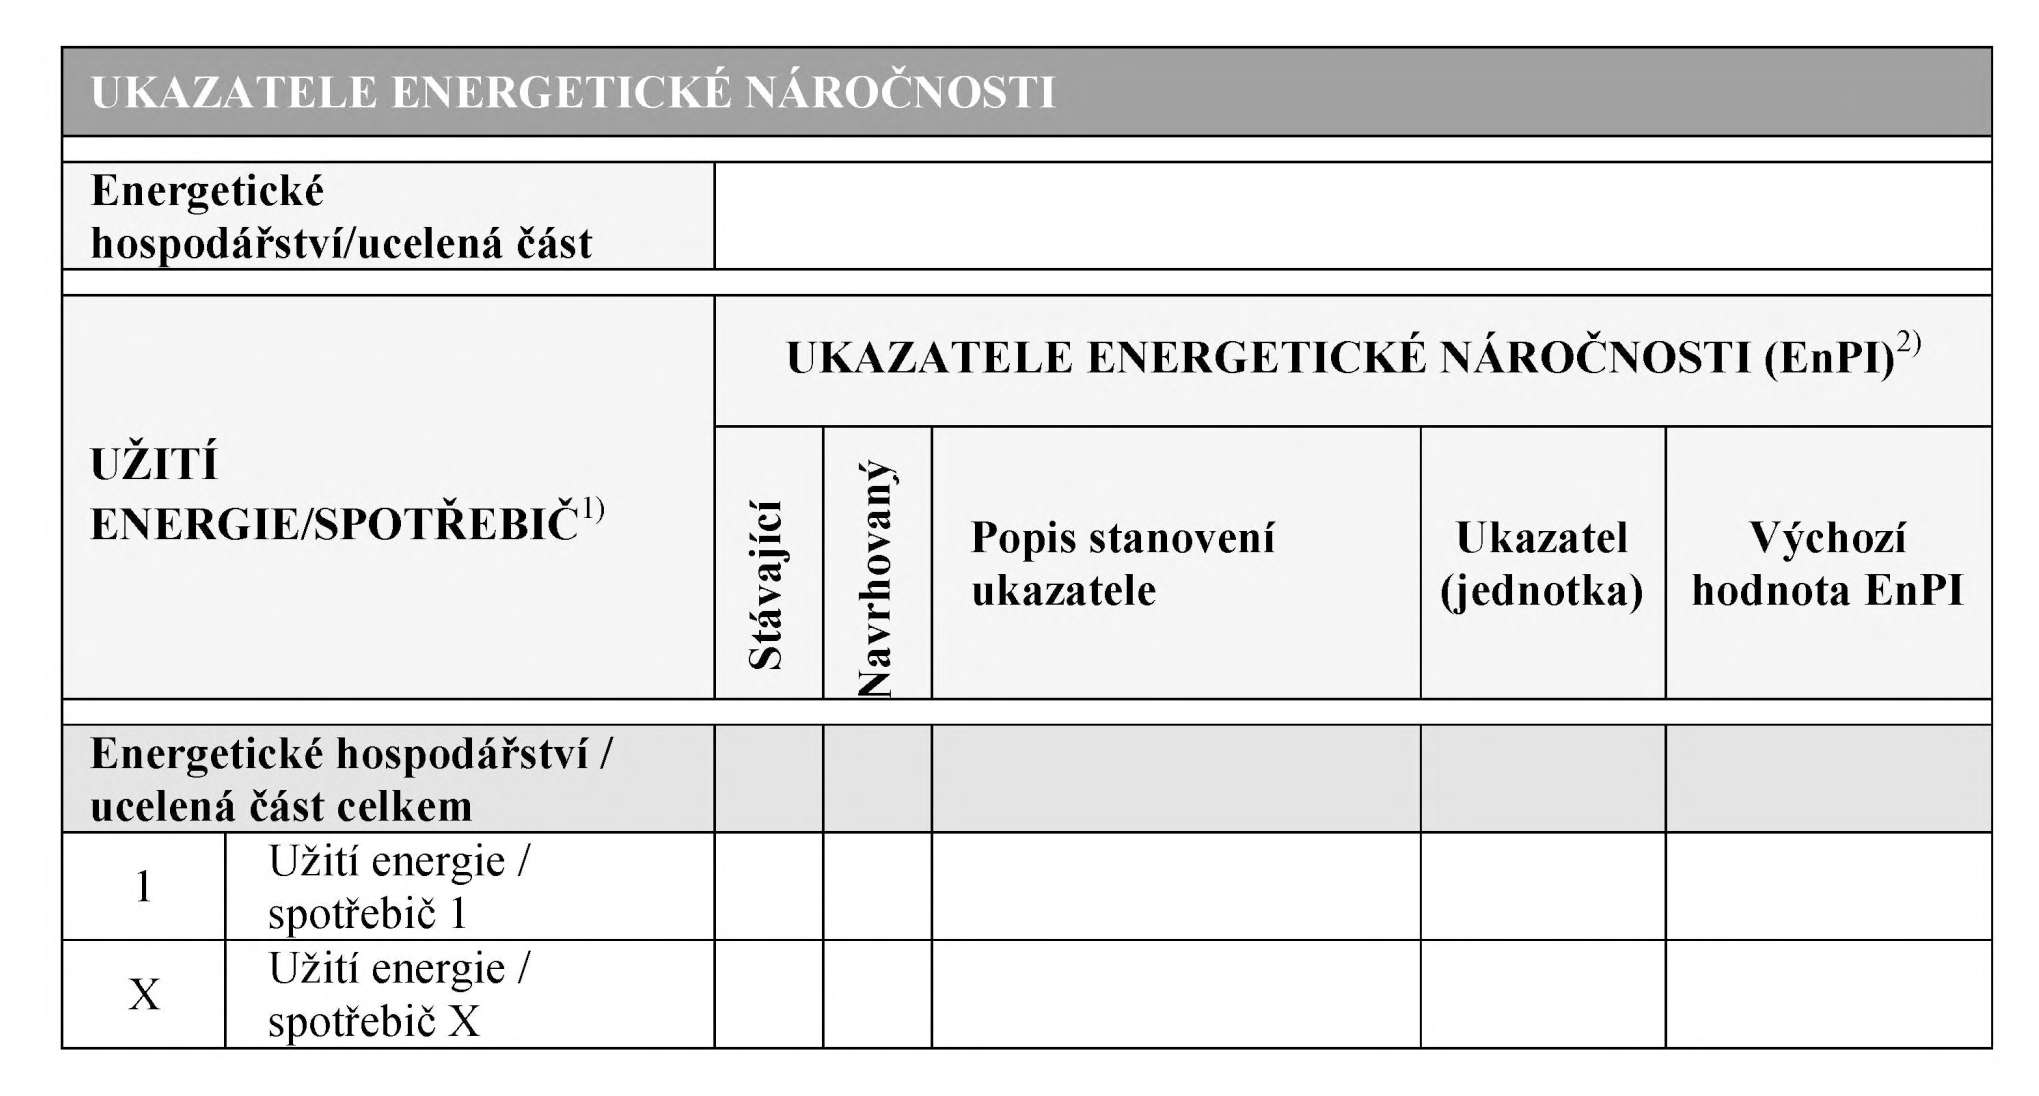
- účinné od 1. 4. 2021c) přehled stávajících ukazatelů energetické náročnosti pro výchozí stav energetického hospodářství nebo jeho ucelené části, případně navržení nových, je-li to účelné, v rozsahu podle přílohy č. 5 k této vyhlášce a
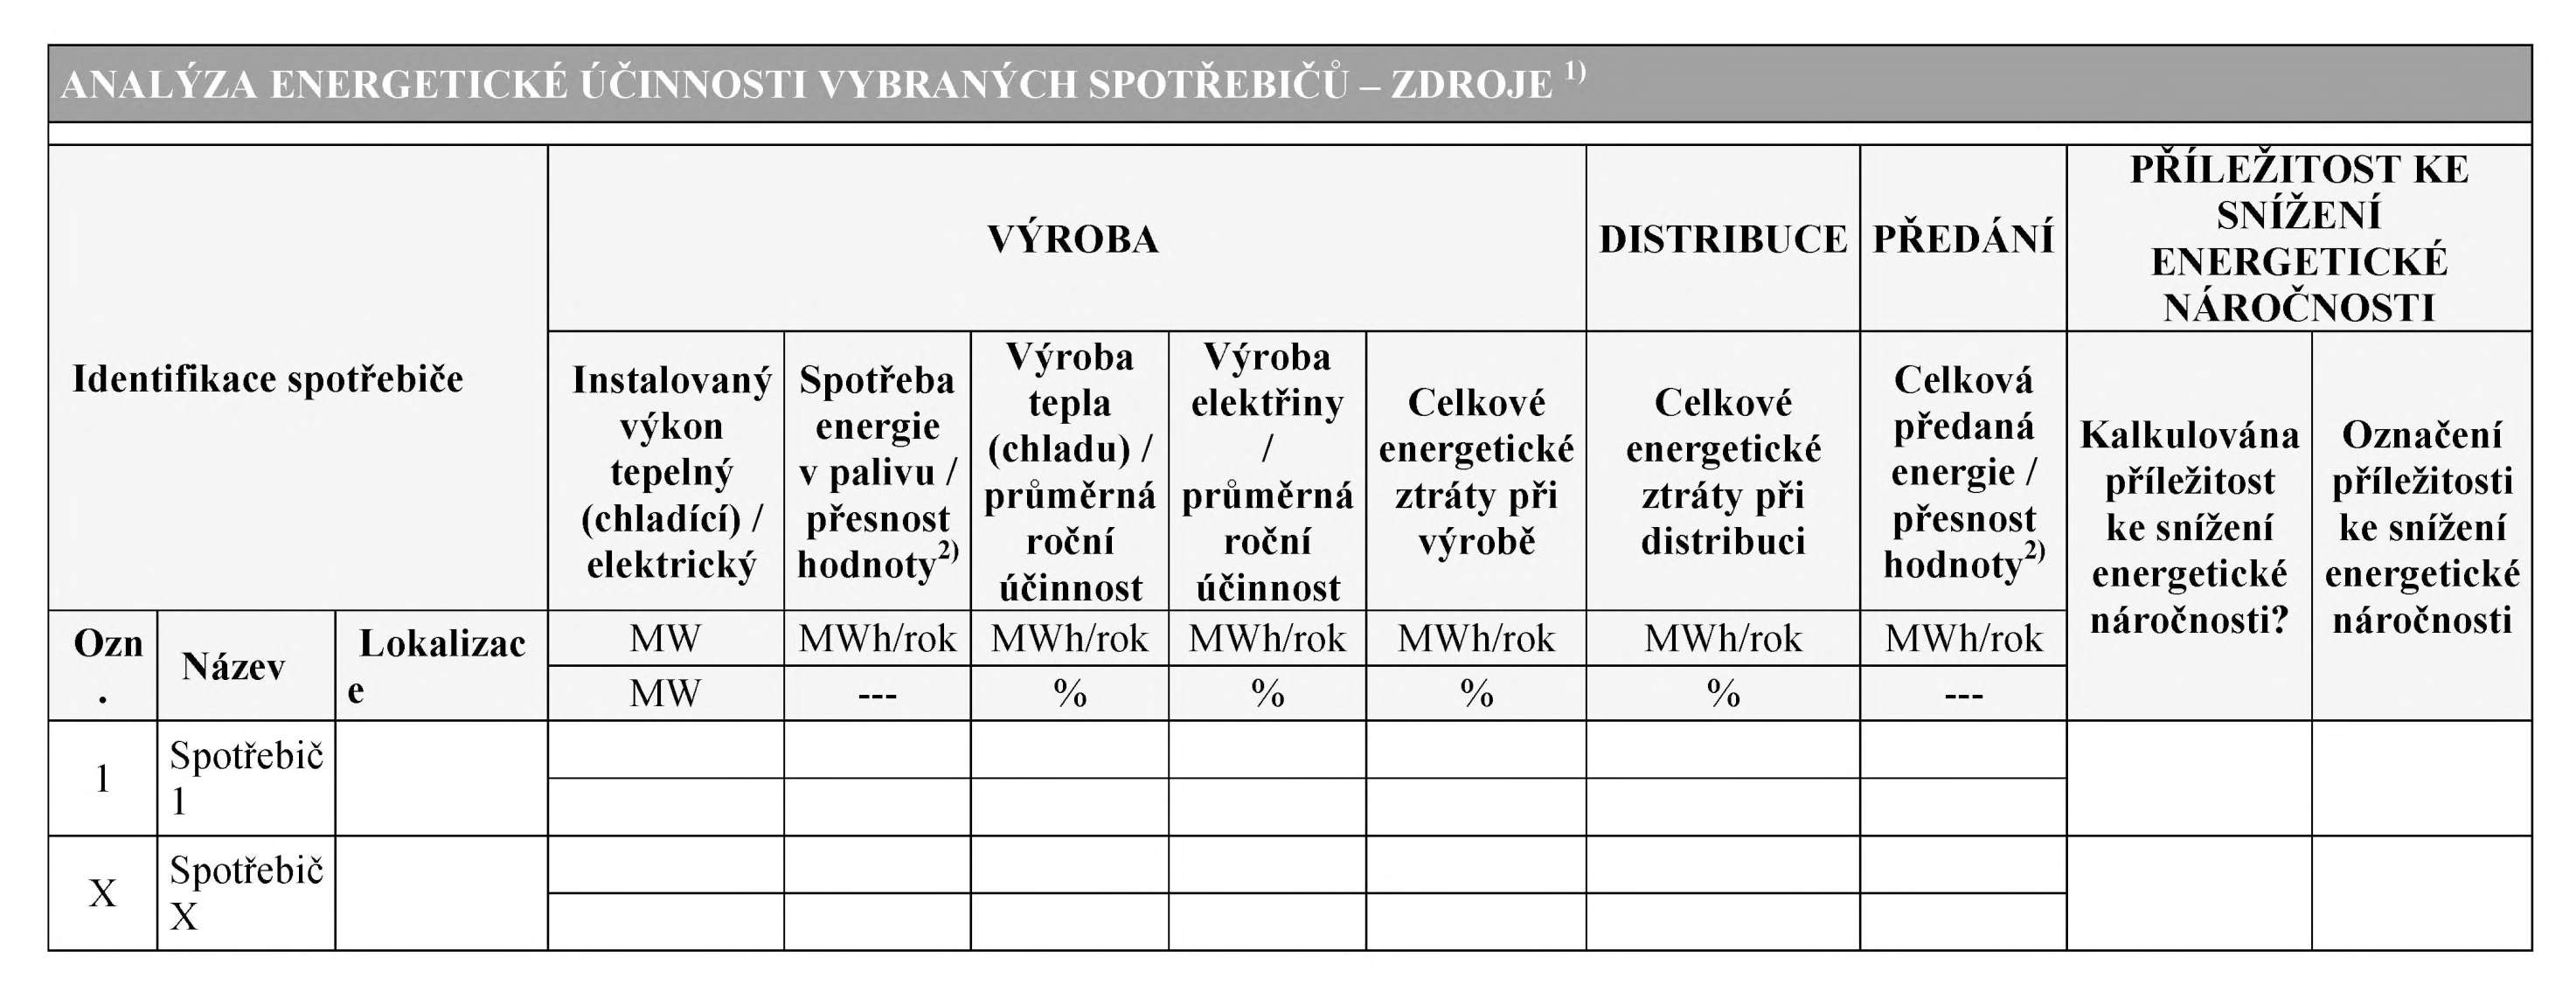
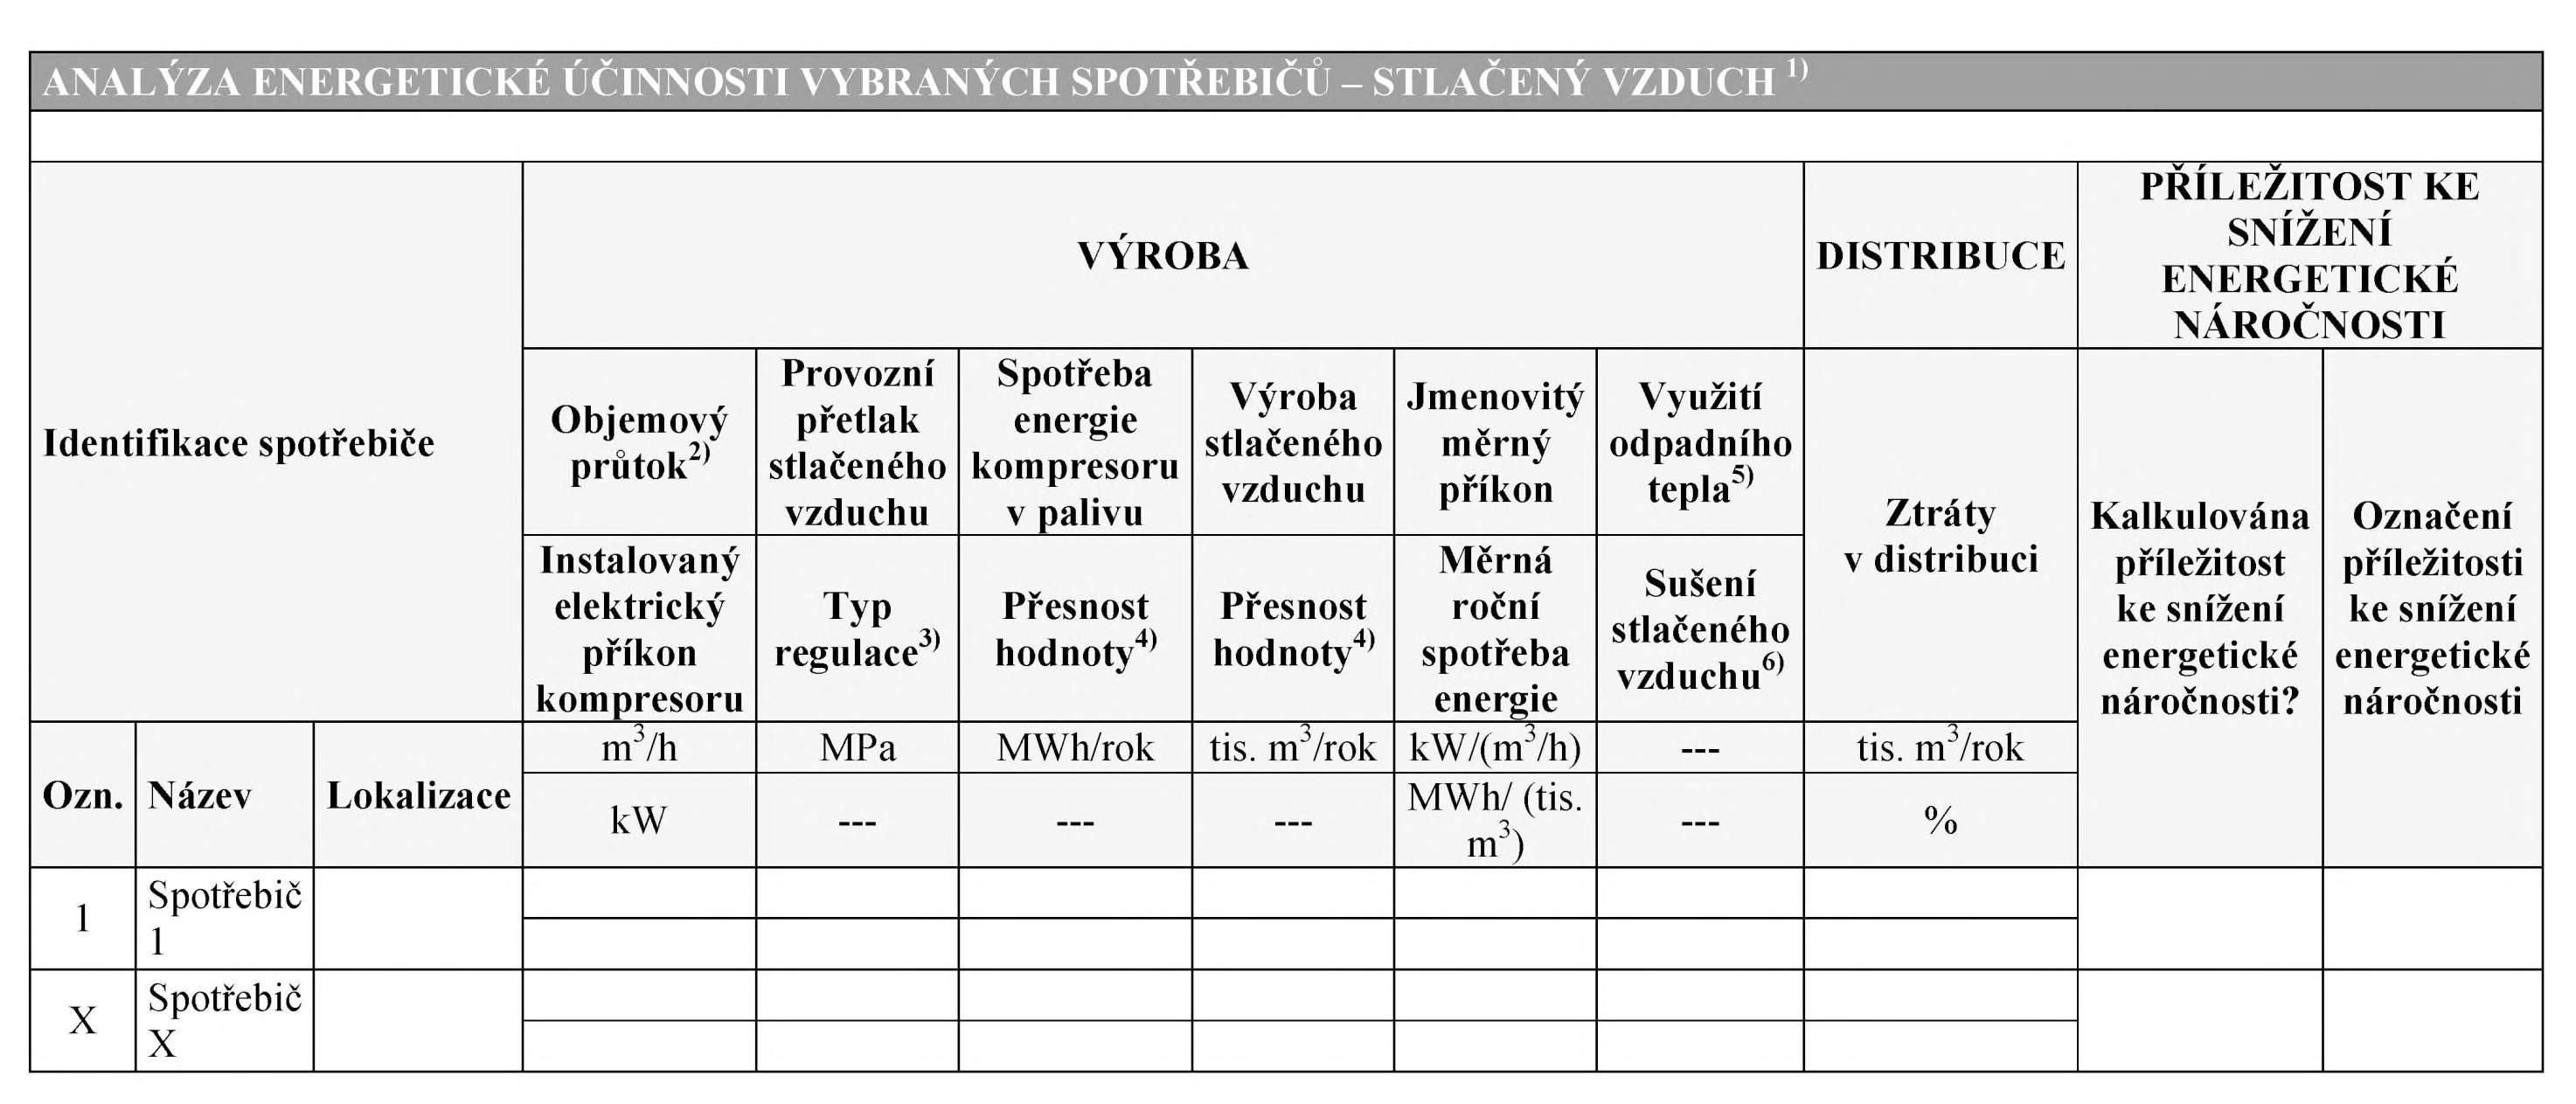
- účinné od 1. 4. 2021d) analýzu účinnosti užití energie významných spotřebičů v rozsahu podle přílohy č. 6 k této vyhlášce.
účinné od 1. 4. 2021(3) Přehled užití a spotřeby energie ucelených částí je členěn na dílčí části, které obsahují
- účinné od 1. 4. 2021a) strukturu stávajících měřících míst, pokud to úroveň energetického auditu uvedená v plánu energetického auditu vyžaduje,
- účinné od 1. 4. 2021b) historii spotřeby energie,
- účinné od 1. 4. 2021c) energetické vstupy ucelené části podle přílohy č. 3 k této vyhlášce a
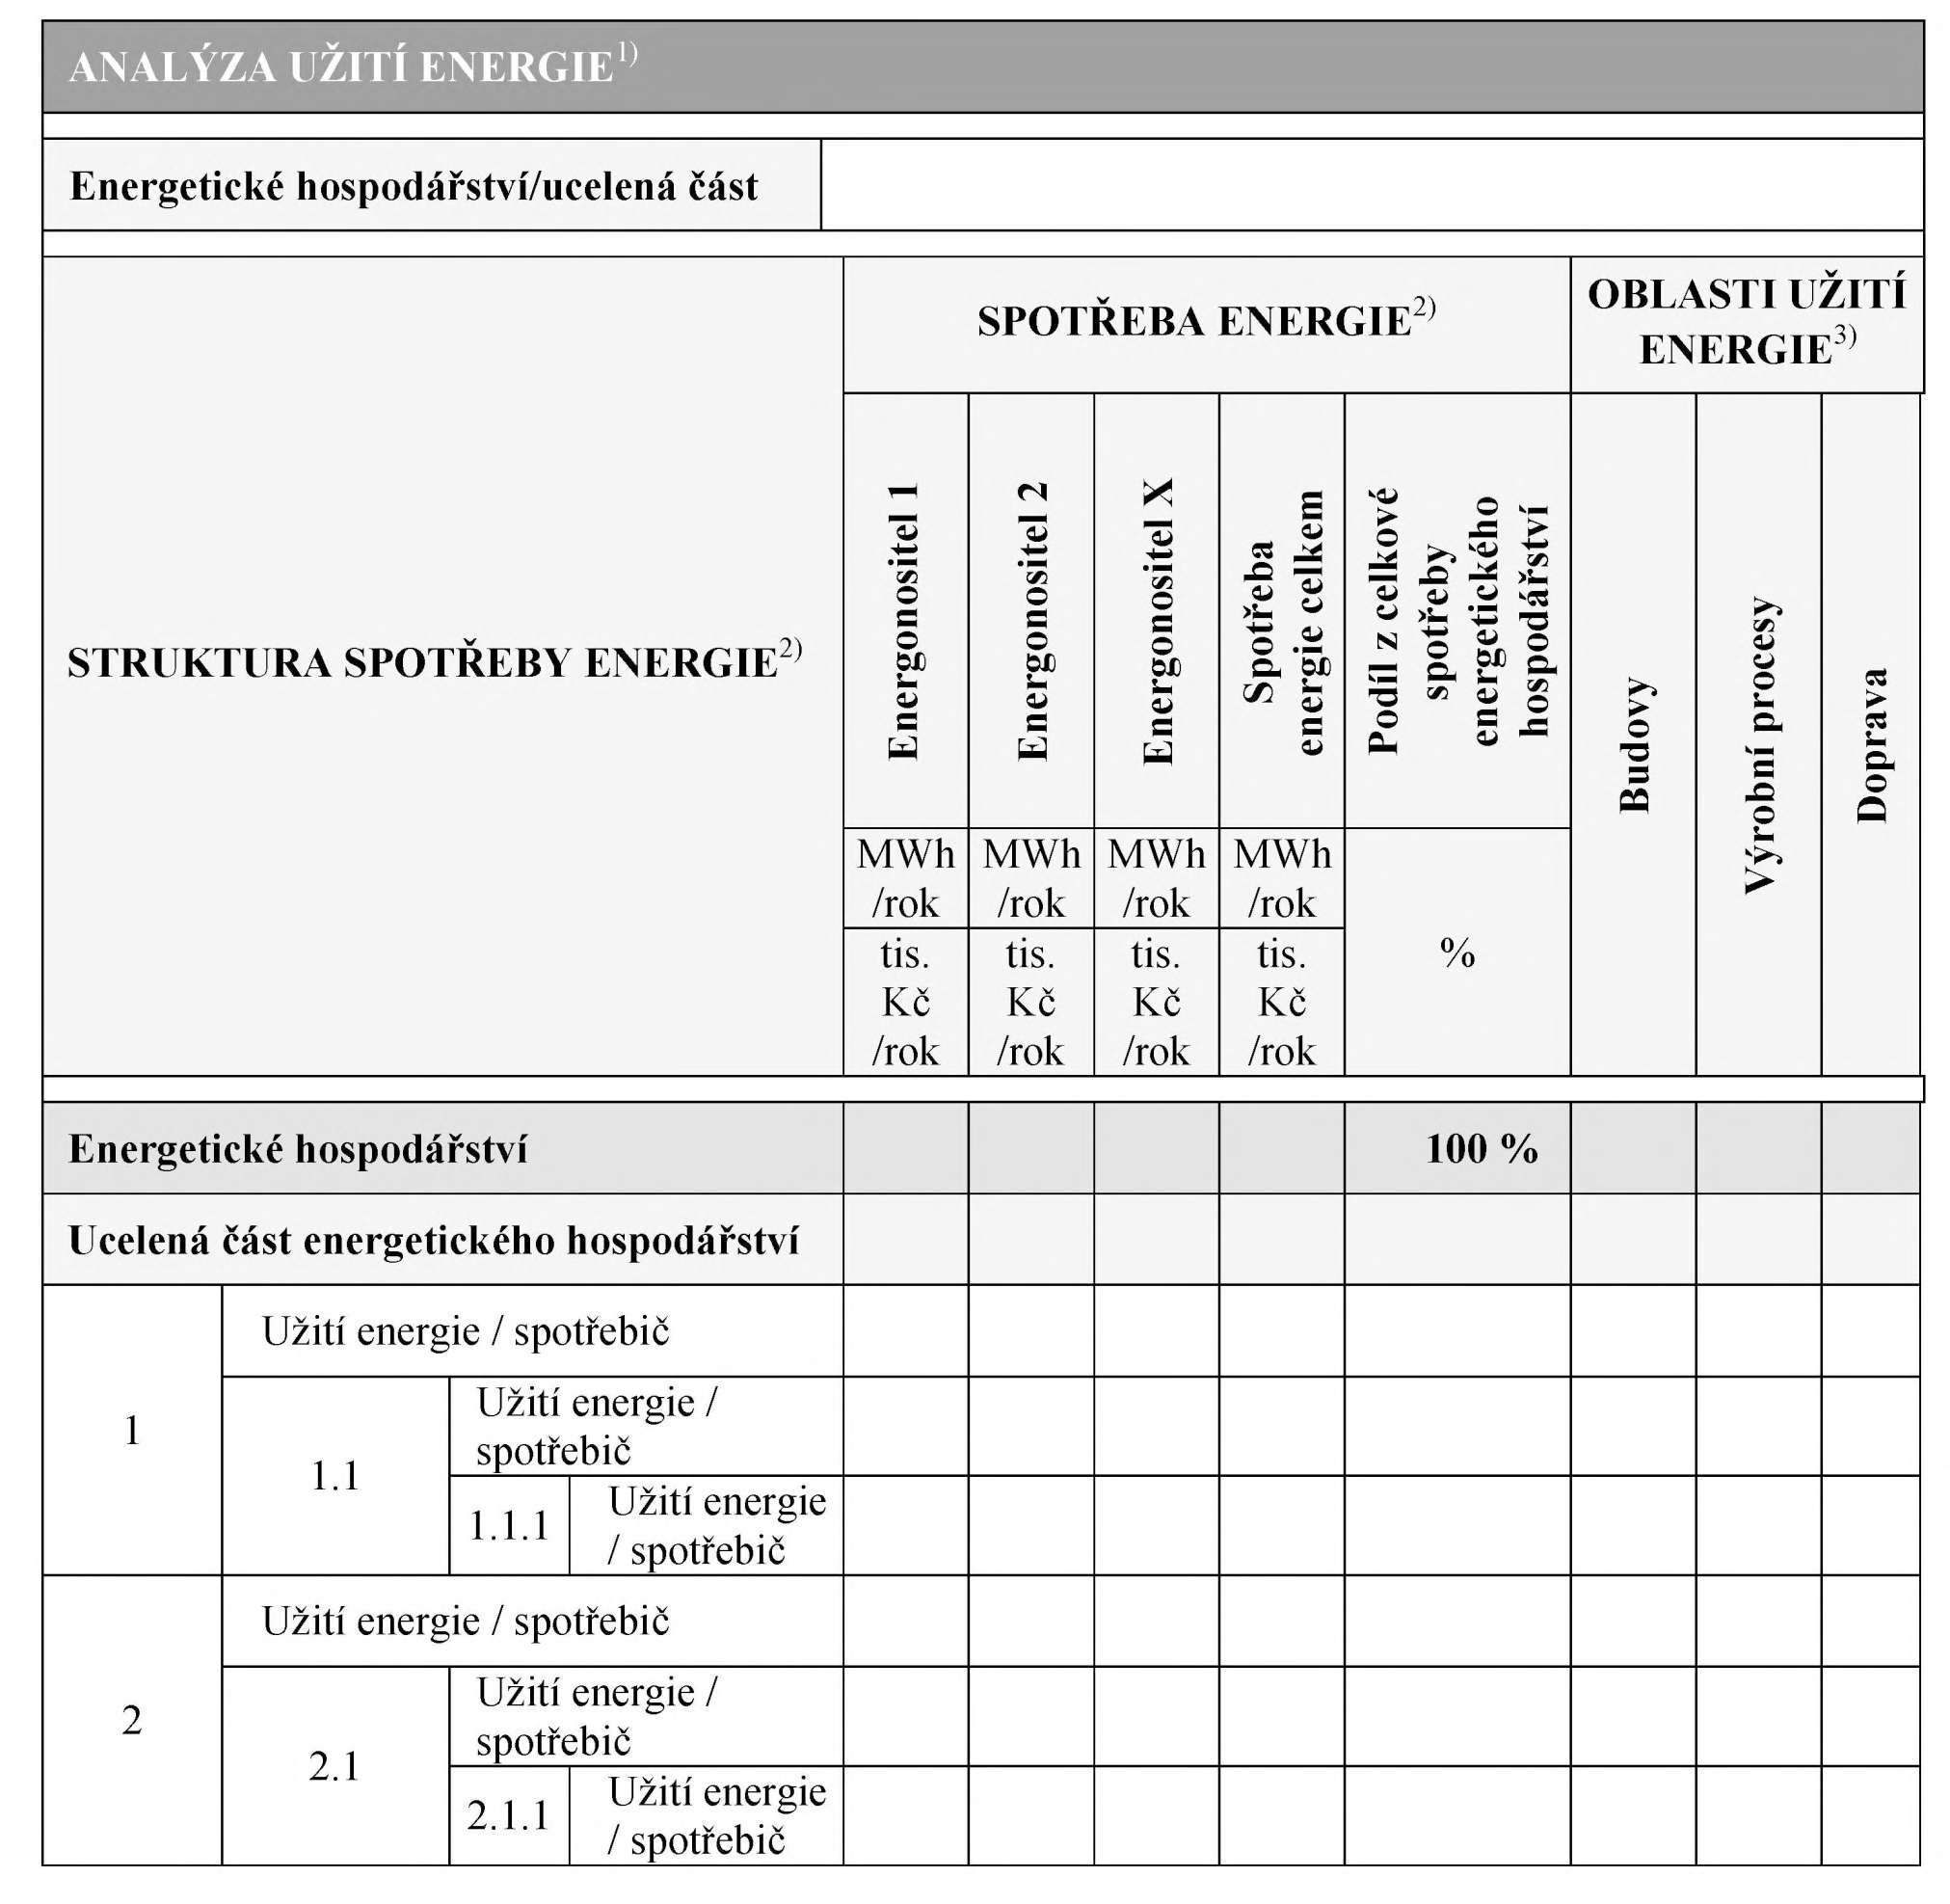
- účinné od 1. 4. 2021d) analýzu užití energie podle přílohy č. 4 k této vyhlášce.
účinné od 1. 4. 2021(4) Struktura stávajících měřících míst podle odstavce 3 písm. a) je zpracována v rozsahu a na úrovni, která je relevantní pro vytvoření analýzy užití energie a identifikaci příležitostí ke snížení energetické náročnosti a zahrnuje
- účinné od 1. 4. 2021a) přehled odběrných míst včetně dodavatele energie, číslo odběrného místa, formy nebo hladiny připojení k veřejné distribuční soustavě včetně účelu měření a frekvence odečtu,
- účinné od 1. 4. 2021b) základní parametry smluvních vztahů,
- účinné od 1. 4. 2021c) přehled podružných měřících míst a jejich vazbu na nadřazená měřící místa včetně účelu měření a frekvence odečtu a
- účinné od 1. 4. 2021d) grafické znázornění struktury stávajících měřících míst, které je uvedeno v příloze zprávy o provedeném energetickém auditu.
účinné od 1. 4. 2021(5) Historie spotřeby energie podle odstavce 3 písm. b) je uvedena minimálně za 2 předchozí ucelené kalendářní roky nebo za 24 po sobě jdoucích měsíců, které se získají z účetních dokladů, případně měřením, jsou-li data k dispozici, a je uvedena v měsíčním kroku, jsou-li data k dispozici. Historie spotřeby energie je zpracována pro všechny energonositele.
§ 9
Odkaz účinné od 1. 4. 2021§ 9účinné od 1. 4. 2021Příležitosti ke snížení energetické náročnosti
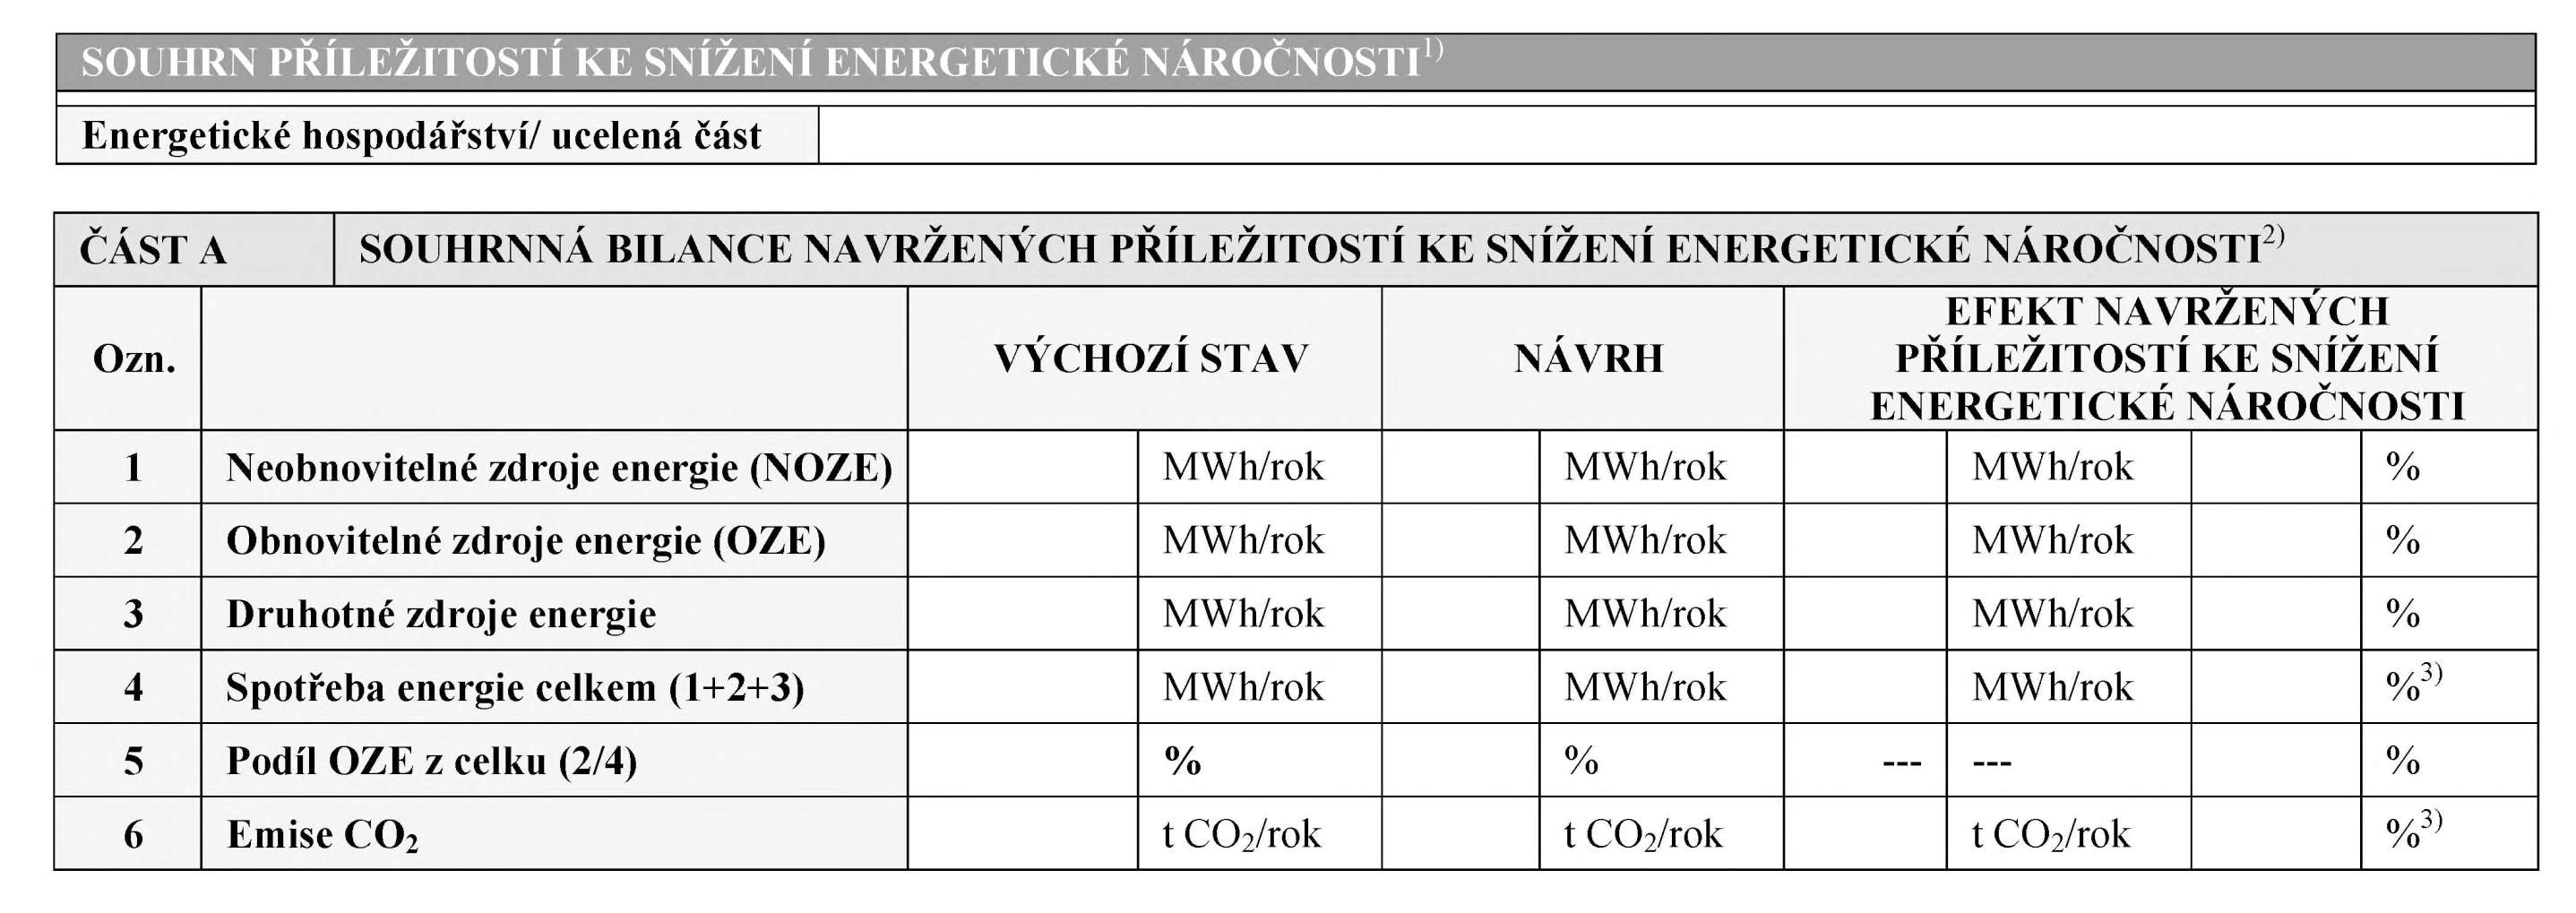
účinné od 1. 4. 2021(1) Rozsah navržených příležitostí ke snížení energetické náročnosti musí odpovídat cíli a plánu energetického auditu a musí být přiměřený spotřebě energie a potenciálu úspor energie energetického hospodářství nebo jeho ucelené části. Bilance navržených příležitostí ke snížení energetické náročnosti podle části A přílohy č. 1 k této vyhlášce musí vykazovat minimální úsporu 10 % v celkové spotřebě energie energetického hospodářství nebo 10 % v celkových emisích CO2 energetického hospodářství se zohledněním synergických vlivů příležitostí ke snížení energetické náročnosti.
účinné od 1. 4. 2021(2) Pokud nelze naplnit požadavek podle odstavce 1, musí energetický specialista uvést technické nebo ekonomické odůvodnění.
účinné od 1. 4. 2021(3) Příležitosti ke snížení energetické náročnosti jsou uvedeny pro energetické hospodářství nebo pro jeho ucelené části.
účinné od 1. 4. 2021(4) Pro každou příležitost ke snížení energetické náročnosti je specifikován výchozí stav, který definují
- účinné od 1. 4. 2021a) hranice hodnocené příležitosti ke snížení energetické náročnosti, která zahrnuje spotřeby energie, které jsou realizací této příležitosti ke snížení energetické náročnosti ovlivněny,
- účinné od 1. 4. 2021b) relevantní proměnné,
- účinné od 1. 4. 2021c) výchozí stav energetické náročnosti stanovený roční spotřebou energie a časovým průběhem minimálně v měsíčním kroku a
- účinné od 1. 4. 2021d) ukazatel energetické náročnosti a jeho výchozí hodnota.
účinné od 1. 4. 2021(5) Specifikace příležitostí ke snížení energetické náročnosti jsou uvedeny v rozsahu
- účinné od 1. 4. 2021a) slovní popis navržené příležitosti ke snížení energetické náročnosti,
- účinné od 1. 4. 2021b) identifikace přínosů a dopadů realizace do výchozího stavu,
- účinné od 1. 4. 2021c) odhad finančních nákladů na realizaci,
- účinné od 1. 4. 2021d) stanovení rizik a nejistot realizace a
- účinné od 1. 4. 2021e) možnosti finanční podpory její realizace, je-li relevantní.
účinné od 1. 4. 2021(6) Hodnocení příležitostí ke snížení energetické náročnosti je uvedeno v rozsahu
- účinné od 1. 4. 2021a) změna energetické náročnosti stanovená roční úsporou energie a změnou časového průběhu optimálně v měsíčním kroku,
- účinné od 1. 4. 2021b) ukazatel energetické náročnosti po realizaci příležitosti ke snížení energetické náročnosti,
- účinné od 1. 4. 2021c) popis způsobu stanovení přínosů včetně možných synergických vlivů s ostatními příležitostmi ke snížení energetické náročnosti,
- účinné od 1. 4. 2021d) ekonomické hodnocení podle přílohy č. 7 k této vyhlášce a
- účinné od 1. 4. 2021e) ekologické hodnocení podle přílohy č. 8 k této vyhlášce.
účinné od 1. 4. 2021(7) Navržené příležitosti ke snížení energetické náročnosti jsou klasifikovány metodou vícekriteriálního hodnocení s použitím metody váženého součtu podle přílohy č. 9 k této vyhlášce na základě hodnotících kritérií a jejich vah, která byla dohodnuta mezi energetickým specialistou a zadavatelem v plánu energetického auditu podle § 4. Výstupem klasifikace je stanovení priority realizace příležitosti ke snížení energetické náročnosti.
§ 10
Odkaz účinné od 1. 4. 2021§ 10účinné od 1. 4. 2021Přílohy zprávy o provedeném energetickém auditu
účinné od 1. 4. 2021Přílohami zprávy o provedeném energetickém auditu jsou dílčí záznamy o způsobu provedení energetického auditu v minimálním rozsahu
- účinné od 1. 4. 2021a) plán energetického auditu,
- účinné od 1. 4. 2021b) seznam požadovaných a obdržených podkladů podepsaný zástupcem zadavatele,
- účinné od 1. 4. 2021c) plán měření a výstupy z měření, bylo-li naplánováno a provedeno, a
- účinné od 1. 4. 2021d) soubor ilustrativních fotografií předmětu energetického hospodářství.
§ 11
Odkaz účinné od 1. 4. 2021§ 11účinné od 1. 4. 2021Přechodná ustanovení
účinné od 1. 4. 2021účinné od 1. 4. 2021(1) Energetický audit zpracovaný podle vyhlášky č. 480/2012 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky, se považuje za zprávu o provedeném energetickém auditu podle této vyhlášky.
účinné od 1. 4. 2021(2) Bylo-li provádění energetického auditu podle zákona č. 406/2000 Sb., ve znění zákona č. 3/2020 Sb., zahájeno přede dnem nabytí účinnosti této vyhlášky, může být zpráva o provedeném písemném auditu zpracována do 1. května 2021 podle vyhlášky č. 480/2012 Sb., ve znění účinném přede dnem nabytí účinnosti této vyhlášky.
účinné od 1. 4. 2021účinné od 1. 4. 2021Příloha č. 1
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Souhrn příležitostí ke snížení energetické náročnosti
účinné od 1. 4. 2021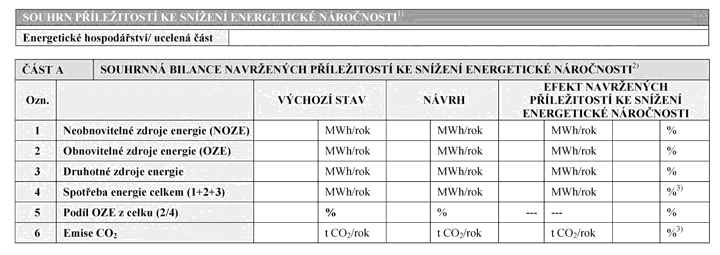 účinné od 1. 4. 2021
účinné od 1. 4. 2021Poznámky:
účinné od 1. 4. 20211) Tabulky jsou zpracovány vždy souhrnně pro celé energetické hospodářství. V případě, že je zpracováván souhrn příležitostí ke snížení energetické náročnosti pouze pro ucelenou část tohoto energetického hospodářství, je tabulka zpracována pro tuto ucelenou část.účinné od 1. 4. 20212) Celkové přínosy navržených příležitostí ke snížení energetické náročnosti jsou zkalkulovány tak, aby byly zohledněny možné synergické vlivy. Jedná se o maximální, technicky dosažitelný potenciál úspor souborem příležitostí ke snížení energetické náročnosti.účinné od 1. 4. 20213) Minimální úroveň snížení emisí a minimální úroveň úspory energie je stanovena v § 9.účinné od 1. 4. 20214) V tabulce jsou uvedeny všechny příležitosti ke snížení energetické náročnosti, které byly v rámci energetického auditu identifikovány. Tabulka může být vhodně členěna podle ucelených částí. V posledním sloupci tabulky jsou křížkem označeny ty příležitosti ke snížení energetické náročnosti, které byly uvažovány do části A - Souhrnné bilance navržených příležitostí ke snížení energetické náročnosti.účinné od 1. 4. 2021Příloha č. 2
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Obsah Plánu energetického auditu
účinné od 1. 4. 2021Požadavky na míru detailu provedení energetického auditu podle přílohy A3 harmonizované technické normy upravující energetické audity2).
účinné od 1. 4. 2021Předmět energetického auditu (specifikace energetického hospodářství a ucelených částí, lokalizace předmětu energetického auditu. Jedná se o rámcové vymezení. Podrobnější informace o předmětu energetického auditu jsou zpracovány podle § 7 vyhlášky.).
účinné od 1. 4. 2021Potřeby zadavatele a jeho očekávání pro dosažení cílů energetického auditu (formulace potřeb, cílů nad rámec požadavku naplnit zákonné povinnosti, např. stanovení cílových hodnot v oblasti zvyšování energetické účinnosti užití energie, stanovení cílů v oblasti energetického managementu, stanovení cílové výše úspor v oblasti provozních nákladů).
účinné od 1. 4. 2021Kritéria pro hodnocení a klasifikaci příležitostí ke snížení energetické náročnosti (kritéria stanovená v rámci úvodního jednání ze strany zadavatele. Stanoveny musí být požadavky zadavatele na ekonomické hodnocení a jeho okrajové podmínky, dobu hodnocení, diskontní úrokovou míru, očekávanou změnu cen energie, ročních provozních nákladů a požadavek na případné zahrnutí možností finanční podpory, stanovení kritérií pro vícekriteriální hodnocení podle přílohy č. 9 k této vyhlášce).
účinné od 1. 4. 2021Požadavky na součinnost zadavatele (vymezení způsobu spolupráce při provádění energetického auditu mezi zadavatelem a energetickým specialistou jako např. zajištění personálních kapacit, určení zástupce případně dalších členů týmu na straně zadavatele odpovědných za energetický audit či jeho částí, očekávaný harmonogram jednotlivých fází energetického auditu apod.).
účinné od 1. 4. 2021Seznam strategických dokumentů a plánů zadavatele (informace, které mohou ovlivnit energetický audit, strategické dokumenty zadavatele, které ovlivňují energetickou náročnost).
účinné od 1. 4. 2021Formát zprávy o provedeném energetickém auditu (zadavatelem požadované výstupy, např. elektronicky ve formátu pdf xls; papírově, počet výtisků).
účinné od 1. 4. 2021Způsob projednání dílčích výstupů a postup při schvalování změn v energetickém auditu (vyjádření zadavatele, zda je z jeho strany vyžadováno poskytnutí návrhu zprávy o provedeném energetickém auditu k připomínkám před uzavřením prováděného energetického auditu, resp. odevzdání finální verze zprávy o provedeném energetické auditu. Dohodnutý postup mezi zadavatelem a energetickým specialistou v případě, že zjištěné skutečnosti v průběhu provádění energetického auditu mají dopad na domluvený plán provádění energetického auditu, např. vymezení předmětu energetického auditu, podklady k provedení, změna časového harmonogramu, požadavky na speciální měření).
účinné od 1. 4. 2021Datum zpracování plánu energetického auditu:
účinné od 1. 4. 2021Jméno a podpis zástupce:
účinné od 1. 4. 2021Jméno, číslo oprávnění a podpis energetického specialisty:
účinné od 1. 4. 2021Příloha č. 3
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Bilance energetických vstupů
účinné od 1. 4. 2021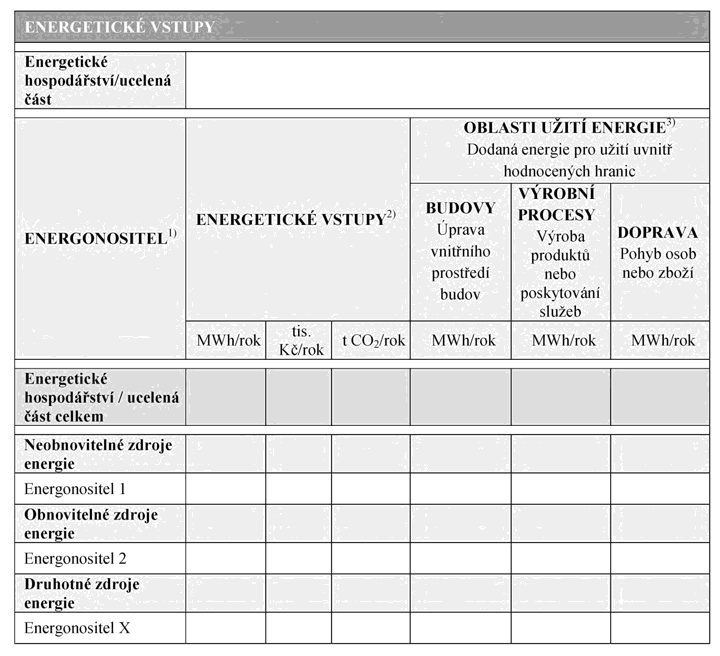
účinné od 1. 4. 2021Poznámky:
účinné od 1. 4. 20211) Obnovitelnými a druhotnými zdroji energie jsou považovány zdroje definované dle jiného právního předpisu.účinné od 1. 4. 20212) Bilance energetických vstupů je zpracována pro výchozí stav energetické náročnosti energetického hospodářství nebo ucelené části za období 12 po sobě jdoucích kalendářních měsíců. V případě pevných, kapalných a plynných paliv se použije výhřevnost udávaná jejich dodavatelem při obchodním styku.účinné od 1. 4. 20213) Údaje jsou výstupem z analýzy užití energie. Energie, která je exportována mimo hodnocené hranice (např. export elektřiny, tepla nebo chladu), je považována za poskytování služby a je zařazena do oblasti výrobního procesu.účinné od 1. 4. 2021Příloha č. 4
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Analýza užití energie
účinné od 1. 4. 2021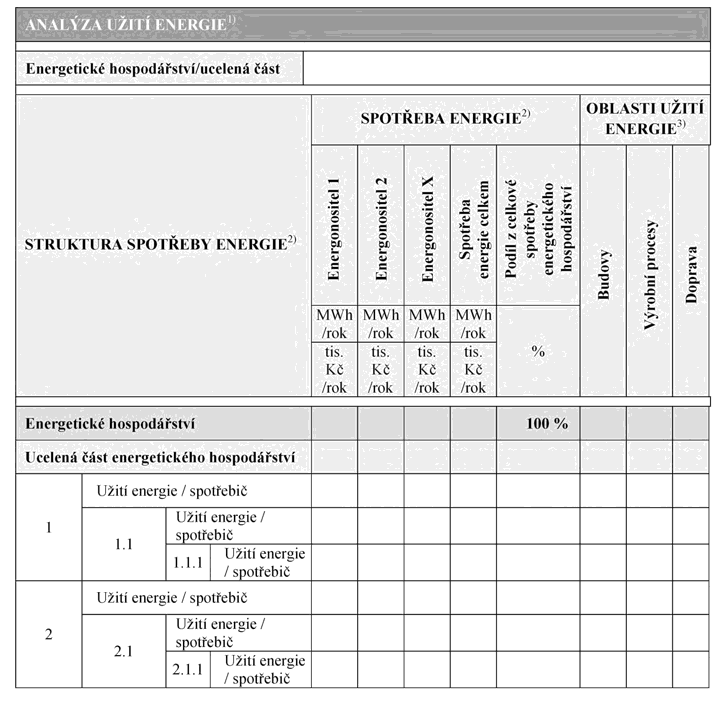
účinné od 1. 4. 2021Poznámky:
účinné od 1. 4. 20211) Tabulka je zpracována vždy pro jednotlivé ucelené části. V případě, že tyto nebyly vymezeny, je zpracována souhrnně pro energetické hospodářství zadavatele.účinné od 1. 4. 20212) Struktura spotřeby energie v energetickém hospodářství nebo jeho ucelené části je tvořena specificky pro konkrétní případ tak, aby byla bilance přiměřeně detailní, konzistentní a přehledná. V rámci tvorby struktury užití energie a spotřebičů se zohlední zejména ty části, které jsou samostatně měřeny nebo jsou na ně stanoveny a sledovány stávající ukazatele energetické náročnosti. Dále jsou potom vždy vyčleněny ty části, na kterých byla identifikována příležitost ke snížení energetické náročnosti. Rozbor spotřeby energie musí být zpracován do takové hloubky, aby byl podíl z celkové spotřeby v energetickém hospodářství nebo jeho ucelené části nejvýše 5 %. Výjimku mohou tvořit pouze spotřebiče nebo užití, u kterých již další členění není technicky nebo fyzikálně možné.účinné od 1. 4. 20213) Křížkem se označí, pro jakou oblast je energie užívána. Může být označeno více oblastí.účinné od 1. 4. 2021Příloha č. 5
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Ukazatele energetické náročnosti
účinné od 1. 4. 2021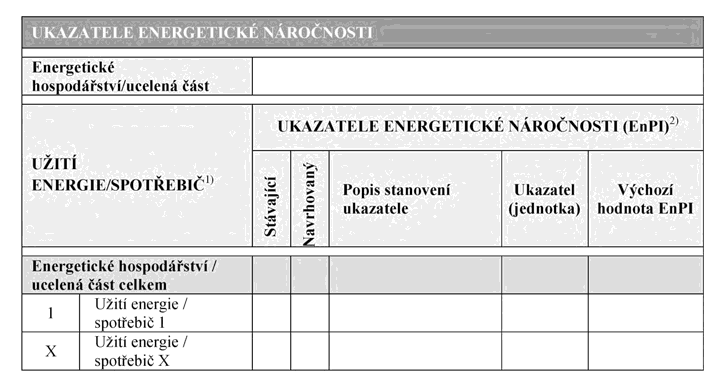
účinné od 1. 4. 2021Poznámky:
účinné od 1. 4. 20211) V rámci této tabulky jsou zobrazovány pouze ty užití energie nebo spotřebiče z tabulky podle přílohy č. 3 k této vyhlášce, na které jsou stanoveny stávající ukazatele nebo navrženy nové. Označení užití energie/spotřebiče je shodné s tabulkou podle přílohy č. 3 k této vyhlášce.účinné od 1. 4. 20212) Křížkem se označí, zda se jedná o stávající ukazatel, který již byl v energetickém hospodářství nebo jeho ucelené části zaveden a sledován např. z předchozího auditu nebo systému řízení nebo se jedná o ukazatel navrhovaný pro účely probíhajícího auditu.účinné od 1. 4. 2021Příloha č. 6
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Analýza energetické účinnosti vybraných spotřebičů
účinné od 1. 4. 2021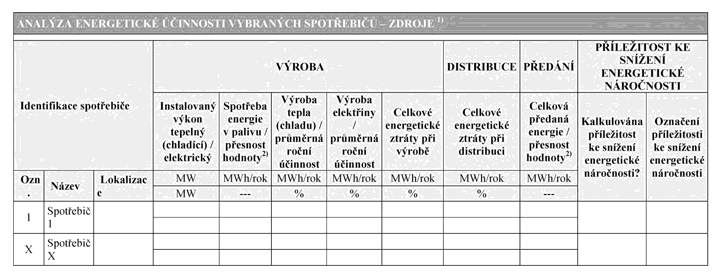
účinné od 1. 4. 2021Poznámky:
účinné od 1. 4. 20211) Tabulka je zpracovávána pouze v případě, že energetické hospodářství zahrnuje spotřebiče, které přesahují tyto limitní hodnoty:- účinné od 1. 4. 2021- zdroj tepla s instalovaným výkonem větším než 1MWt vč. soustavy distribuce tepla
- účinné od 1. 4. 2021- zdroj elektřiny o jmenovitém výkonu větším než 100 kWe vč. vyvedení výkonu
- účinné od 1. 4. 2021- zdroj chladu o jmenovitém chladícím výkonu větším než 100 kW vč. soustavy distribuce chladu.
účinné od 1. 4. 20212) X - ověřené měřidlo, Y - orient. Měřidlo, O - odhad/výpočet.účinné od 1. 4. 2021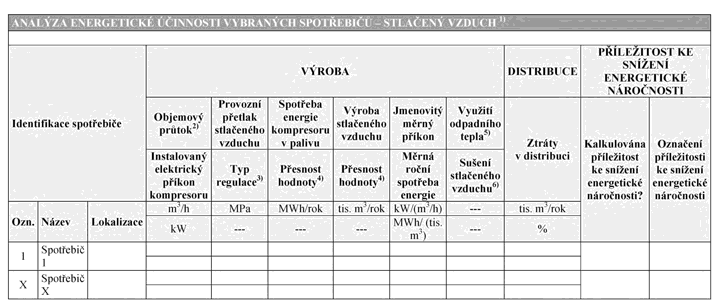
účinné od 1. 4. 2021Poznámky:
účinné od 1. 4. 20211) Tabulka je zpracovávána pouze v případě, že energetické hospodářství zahrnuje spotřebiče, které přesahují tyto limitní hodnoty:- účinné od 1. 4. 2021- kompresor stlačeného vzduchu při instalovaném jmenovitém elektrickém příkonu větším než 50 kW
účinné od 1. 4. 20212) při provozním přetlakuúčinné od 1. 4. 20213) Z/O - zatížení/odlehčení, P - plynulá (VSD)účinné od 1. 4. 20214) X - ověřené měřidlo, Y - orient. měřidlo, O - odhad/výpočetúčinné od 1. 4. 20215) N - bez využití, V - vzduchový systém, K - kapalinový systém, J - jinéúčinné od 1. 4. 20216) N - bez sušení, K - kondenzační, A - adsorpční, M - membránové, J - jinéúčinné od 1. 4. 2021Příloha č. 7
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Ekonomické hodnocení
účinné od 1. 4. 2021Ekonomické hodnocení příležitostí ke snížení energetické náročnosti se provádí podle níže uvedených kritérií s tím, že hlavním rozhodovacím kritériem pro výběr optimální příležitosti ke snížení energetické náročnosti je kritérium čistá současná hodnota (NPV) a reálná doba návratnosti (Td), doplňujícím kritériem je kritérium vnitřní výnosové procento (IRR). Výpočet ekonomické efektivnosti je stanoven před zdaněním hodnocené příležitosti ke snížení energetické náročnosti.
účinné od 1. 4. 2021Za ekonomicky efektivní je považována ta příležitost ke snížení energetické náročnosti, která dosahuje za dobu hodnocení nejvyšší hodnoty NPV.
účinné od 1. 4. 2021Ve výpočtu se zohledňují reinvestice do zařízení s kratší dobou životnosti, než je doba hodnocení. Její výše odpovídá obnovovací investici, která slouží k prodloužení technické a morální životnosti stavby či zařízení nebo jejich částí v době, kdy i za předpokladu řádné údržby vyžaduje zařízení pro udržení plné funkčnosti zásadní opravu či úplnou obnovu. U systému soustavy zásobování tepelnou energií se reinvestice nezohledňují, pokud je obnova zařízení zajištěna dodavatelem na základě smlouvy o dodávce tepla.
účinné od 1. 4. 2021Pokud předpokládaná životnost zařízení vkládaného v rámci investice či reinvestice přesahuje dobu hodnocení, určí se jeho zůstatková hodnota vypočtením čisté současné hodnoty peněžních toků ve zbývajících letech životnosti zařízení. Do výpočtu se zůstatková hodnota zahrne v posledním roce hodnocení. Zůstatkovou hodnotu zařízení stanovuje lineární odpis v roční periodě, korigovaný diskontní úrokovou mírou, kdy na začátku je zůstatková hodnota rovna pořizovací hodnotě a je odepisována každý rok. Na konci životnosti je zůstatková hodnota technologie nula.
účinné od 1. 4. 2021Pro každou část technologie je možné stanovit jinou životnost, která odpovídá skutečnosti. Životnost posuzovaného stavebního záměru se stanovuje:
- účinné od 1. 4. 2021– na základě údajů výrobce technologie, nebo
- účinné od 1. 4. 2021– na základě údajů ČSN EN 15459-1, nebo
- účinné od 1. 4. 2021– jednotně pro technologie s pravidelným servisem 15 let, pro technologie bez pravidelného servisu 10 let, pro stavební prvky 40 let.
účinné od 1. 4. 2021Peněžní toky cash flow (CFt) v roce t:
účinné od 1. 4. 2021CFt = V – NP − INr,t
účinné od 1. 4. 2021Čistá současná hodnota za dobu hodnocení (NPVTh):
účinné od 1. 4. 2021
účinné od 1. 4. 2021Vnitřní výnosové procento (IRR) se vypočte z podmínky:
účinné od 1. 4. 2021
účinné od 1. 4. 2021Reálná doba návratnosti Td, doba splacení investice za předpokladu diskontní sazby se vypočte z podmínky:
účinné od 1. 4. 2021
účinné od 1. 4. 2021Zůstatková hodnota zařízení na konci doby hodnocení:
účinné od 1. 4. 2021Pro případy, kdy se shoduje doba životnosti Tž technologie či stavby s dobou hodnocení Th projektu platí, že Nzu,Th = 0. V případě hodnocení projektů s rozdílnou dobou životnosti Tž od doby hodnocení Th se zůstatková hodnota technologie či stavby stanoví dle následujícího vzorce:
účinné od 1. 4. 2021
- účinné od 1. 4. 2021Kde:
- účinné od 1. 4. 2021CFt peněžní toky (cash flow) po realizaci projektu v tis. Kč
- účinné od 1. 4. 2021r diskontní úroková míra uvedená bezrozměrně (např. r = 3 % = 0,03),
- účinné od 1. 4. 2021Td reálná (diskontovaná) doba návratnosti v letech,
- účinné od 1. 4. 2021Ip celkové plánované investice v tis. Kč,
- účinné od 1. 4. 2021V výnosy (příjmy, tržby, úspory), které plynou z realizace hodnoceného projektu v roce t v tis. Kč,
- účinné od 1. 4. 2021IN náklady na realizaci (investiční prostředky z vlastních zdrojů) hodnocené technologie či stavby v roce 0 v tis. Kč,
- účinné od 1. 4. 2021INr,t reinvestice a jednorázové obnovovací výdaje v roce t v tis. Kč, odpovídá obnovovací investici do technologie či stavby v roce Tž+1,
- účinné od 1. 4. 2021INr poslední započtená reinvestice INr,t posuzované technologie či stavby v tis. Kč,
- účinné od 1. 4. 2021Np provozní výdaje bez odpisů (režie, materiál, palivo, energie, voda, opravy, údržba, servis, mzdy, ostatní) v roce t v tis. Kč,
- účinné od 1. 4. 2021Nzux,Th zůstatková hodnota jednotlivých částí technologie či stavby na konci doby hodnocení Th v tis. Kč, x = 1 .. n-tá technologie č,
- účinné od 1. 4. 2021t rok hodnocení projektu od počátku hodnocení,
- účinné od 1. 4. 2021Tž doba životnosti hodnocené technologie či stavby nebo jejich částí,
- účinné od 1. 4. 2021Th doba hodnocení projektu,
- účinné od 1. 4. 2021Tzu doba od poslední započtené reinvestice INr posuzované technologie či stavby do konce doby hodnocení Th. Pro případ, kdy je doba hodnocení projektu Th kratší než doba životnosti technologie Tž (tedy k obnovovací reinvestici do technologie během celé doby hodnoty nedochází) platí, že Tzu = Th.
účinné od 1. 4. 2021Výsledky ekonomického vyhodnocení se uvádí minimálně v následujícím podrobnosti:
účinné od 1. 4. 2021 Příloha č. 7 Ekonomické hodnocení| Náklady na realizaci IN1 | tis. Kč |
| Celkové reinvestice za dobu hodnocení | tis. Kč |
| Celková zůstatková hodnota započtená v posledním roce hodnocení | tis. Kč |
| Změna nákladů na energii | tis. Kč |
| Změna provozních nákladů: | tis. Kč |
| – změna osobních nákladů na mzdy a pojistné | tis. Kč |
| – změna nákladů na servis, opravy a údržbu | tis. Kč |
| – změna nákladů na emise a odpady | tis. Kč |
| – změna ostatních provozních nákladů2 | tis. Kč |
| Přínosy projektu celkem: | tis. Kč |
| – změna tržeb (za teplo, elektřinu, využité odpady) | tis. Kč |
| – ostatní přínosy | tis. Kč |
| Doba hodnocení Th | roky |
| Diskont r | % |
| Index růstu cen energie | % |
| Index růstu ostatních provozních nákladů | % |
| NPV - čistá současná hodnota | tis. Kč |
| IRR - vnitřní výnosové procento | % |
| Td - reálná doby návratnosti | roky |
účinné od 1. 4. 2021Poznámky:
účinné od 1. 4. 20211) Náklady na realizaci zahrnují celkové investiční náklady na realizaci úsporného opatření a vyvolané související náklady.účinné od 1. 4. 20212) Ostatní provozní náklady zahrnují zejména náklady na materiál, opravy zařízení, plánovanou a preventivní údržbu, povinné kontroly, servis, revize.účinné od 1. 4. 2021Příloha č. 8
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Ekologické hodnocení
účinné od 1. 4. 2021Ekologické hodnocení se provádí na základě posouzení hodnoty měrné emise CO2 současného stavu a stavu po realizaci příležitosti ke snížení energetické náročnosti.
účinné od 1. 4. 2021 Příloha č. 8 Ekologické hodnocení| Palivo nebo energie | t CO2/MWh1) |
|---|
| černé uhlí | 0,330 |
| hnědé uhlí | 0,352 |
| koks | 0,385 |
| hnědouhelné brikety | 0,346 |
| topný a ostatní plynový olej | 0,267 |
| topný olej nízkosirný (do 1% hm.síry) | 0,279 |
| topný olej vysokosirný (nad 1% hm.síry) | 0,279 |
| zemní plyn | 0,200 |
| zkapalněný ropný plyn (LPG) | 0,237 |
| elektřina | 0,860 |
účinné od 1. 4. 2021Výsledný emisní faktor zahrnuje oxidační faktor.
účinné od 1. 4. 2021V případě, že je pro ekologické hodnocení v energetickém hospodářství využíváno jiné palivo, než je uvedené v seznamu, použije se hodnota emisního faktoru podle Mezivládního panelu pro změny klimatu 2006 (IPCC 2006) viz 2006 IPCC Guidelines for National Greenhouse Gas Inventories.
účinné od 1. 4. 2021V případě, že je k dispozici hodnota místně specifického emisního faktoru, upřednostní se tato hodnota.
účinné od 1. 4. 2021Při stanovení výše emisí CO2 před a po realizaci příležitosti ke snížení energetické náročnosti v případě dodávek ze soustavy zásobování tepelnou energií se postupuje podle příslušné normy2). Zároveň se uvedou všechny okrajové podmínky vstupující do stanovení těchto emisí včetně předpokladů účinností výroby a ztrát při distribuci tepla.
účinné od 1. 4. 2021Pokud nejsou potřebné vstupy pro danou soustavu zásobování tepelnou energií k dispozici, emisní faktor CO2 se nestanoví a pouze se uvede, z jaké soustavy zásobování tepelnou energií je teplo dodávané včetně uvedení procentuálního zastoupení paliv podílejících se na výrobě tepelné energie v této soustavě zásobování tepelnou energií. Zároveň se ve všech případech uvedou všechny okrajové podmínky vstupující do stanovení těchto emisí včetně předpokladů účinností výroby a ztrát při distribuci tepla.
účinné od 1. 4. 2021Poznámky:účinné od 1. 4. 20211) Emisní faktory t CO2/MWh jsou vztaženy k výhřevnosti paliva.účinné od 1. 4. 20212) ČSN EN 15316-4-5: Energetická náročnost budov - Metoda výpočtu potřeb energie a účinností soustav - Část 4-5: Soustavy zásobování teplem a chladem.účinné od 1. 4. 2021Příloha č. 9
účinné od 1. 4. 2021 k vyhlášce č. 140/2021 Sb.účinné od 1. 4. 2021Metodika multikriteriálního hodnocení pro hodnocení příležitostí ke snížení energetické náročnosti
účinné od 1. 4. 2021Multikriteriální hodnocení bude provedeno na základě metody váženého součtu podle normalizovaných kritérií.
účinné od 1. 4. 2021Řešení bude provedeno podle následujícího postupu:
účinné od 1. 4. 2021Formulace kritérií
účinné od 1. 4. 2021 Příloha č. 9 Metodika multikriteriálního hodnocení pro hodnocení příležitostí ke snížení energetické náročnosti Formulace kritérií| Označení | Název kritéria1) | Měrná jednotka | Typ kritéria2) | Váha kritéria3) |
|---|
| K1 | | | | |
| Kx | | | | |
účinné od 1. 4. 20211) Kritérium musí být měřitelnéúčinné od 1. 4. 20212) Typ kritéria: minimalizační (min), nebo maximalizační (max)účinné od 1. 4. 20213) Váha kritéria v rozmezí od 0 do 100. Součet vah je 100účinné od 1. 4. 2021Soubor hodnotících kritérií a jejich vyhodnocení
účinné od 1. 4. 2021 Příloha č. 9 Metodika multikriteriálního hodnocení pro hodnocení příležitostí ke snížení energetické náročnosti Formulace kritérií Soubor hodnotících kritérií a jejich vyhodnocení| Příležitost ke snížení energetické náročnosti | Kritérium 1 | Kritérium x | Celková užitnost3) | Pořadí příležitosti ke snížení energetické náročnosti |
|---|
| Hodnota1) | Užitnost2) | Hodnota | Užitnost |
|---|
| Příležitost ke snížení energetické náročnosti 1 | | | | | | |
| Příležitost ke snížení energetické náročnosti x | | | | | | |
účinné od 1. 4. 20211) Skutečná hodnota příležitosti ke snížení energetické náročnosti podle daného kritériaúčinné od 1. 4. 20212) Počet bodů v porovnání s ostatními příležitostmi ke snížení energetické náročnosti na základě uvažovaných kritérií a k nim přiřazeným váhám pro daný typ.účinné od 1. 4. 2021Pro maximalizační kritéria:
účinné od 1. 4. 2021
účinné od 1. 4. 2021Pro minimalizační kritéria:
účinné od 1. 4. 2021
účinné od 1. 4. 2021Kde:
- účinné od 1. 4. 2021f'ik ... hodnota normalizovaného kritéria k pro příležitost ke snížení energetické náročnosti v případě nastavených kritérií
- účinné od 1. 4. 2021fik ... hodnota kritéria
- účinné od 1. 4. 2021fkmax ... maximální hodnota kritéria k
- účinné od 1. 4. 2021f kmin ... minimální hodnota kritéria k
účinné od 1. 4. 20213) Celková užitnost příležitosti ke snížení energetické náročnosti je dána součtem užitností pro jednotlivá kritéria.účinné od 1. 4. 2021Doporučitelné při multikriteriálním hodnocení příležitostí ke snížení energetické náročnosti jsou kriteriální funkce, např.:
- účinné od 1. 4. 2021a) náklady na realizaci (tis. Kč) nebo
- účinné od 1. 4. 2021b) diskontované náklady na energii (tis. Kč) nebo
- účinné od 1. 4. 2021c) diskontované měrné systémové náklady energetického hospodářství nebo ucelené části (tis. Kč) nebo
- účinné od 1. 4. 2021d) výše produkce CO2 (t/r), případně dalších znečišťujících látek (t/r) nebo
- účinné od 1. 4. 2021e) výše energetických úspor (MWh/r) nebo
- účinné od 1. 4. 2021f) výše energetické účinnosti přeměn (%) nebo
- účinné od 1. 4. 2021g) objem vyrobené energie z obnovitelných zdrojů (MWh/r) nebo
- účinné od 1. 4. 2021h) objem vyrobené energie z druhotných zdrojů tepla (MWh/r) nebo
- účinné od 1. 4. 2021i) podíl vyrobené energie z OZE na celkové roční spotřebě energie energetického hospodářství nebo ucelené části nebo
- účinné od 1. 4. 2021j) měrné náklady na energii na jednotku produkce (tis. Kč/t).
účinné od 1. 4. 2021Poznámka:účinné od 1. 4. 2021Lze uvést i jiné kriteriální funkce za předpokladu, že budou kvantitativní. Počet kritérií je libovolný, avšak s přihlédnutím k jejich elementárnímu rozlišení mezi sebou.