Příloha č. 2
k vyhlášce č. 252/2002 Sb.VZOR
ŽÁDOST O VYDÁNÍ ZÁVAZNÉ INFORMACE O SAZEBNÍM ZAŘAZENÍ ZBOŽÍ (ZIT)
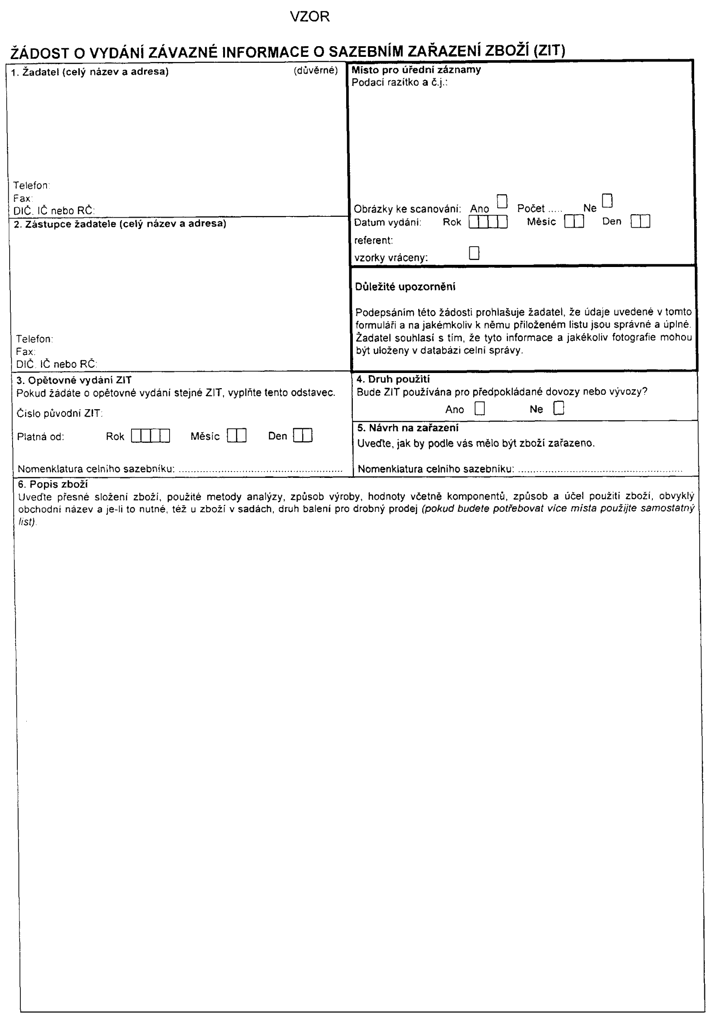
(1) Odstavce „Místo pro úřední záznamy” jsou určeny pro poznámky celních orgánů.
(2) Do tohoto odstavce se uvádí obchodní jméno a sídlo nebo jméno a příjmení a adresa trvalého pobytu (bydliště) žadatele (pět řádků, maximálně celkem se 175 znaky).
(3) Za předtisk „Telefon:” se v tomto odstavci uvádí kontaktní telefonní číslo (jeden řádek, maximálně 25 znaků) žadatele.
(4) Za předtisk „Fax:” se v tomto odstavci uvádí číslo faxu (jeden řádek, maximálně 25 znaků) žadatele.
(5) Za předtisk „DIČ, IČ nebo RČ:” se uvádí DIČ žadatele nebo, nemá-li je přiděleno, jeho IČ. Je-li žadatelem fyzická osoba, která nemá přiděleno DIČ ani IČ, uvádí se zde jeho rodné číslo. Zahraniční osoby, které nemají přiděleno DIČ, IČ ani rodné číslo, zde uvádějí celní registrační číslo, které jim na žádost přidělí celní úřad v místě jejich sídla nebo trvalého pobytu v tuzemsku. Se žádostí o přidělení celního registračního čísla, která se podává na tiskopise poskytovaném celními úřady, se předkládá výpis z obchodního nebo podobného rejstříku, ze kterého je zřejmé, že tato osoba může v tuzemsku provádět podnikatelskou činnost.
(6) Pro ověření údajů uvedených v tomto odstavci je nutno k žádosti o ZIT přiložit buď kopii osvědčení o DIČ nebo kopii výpisu z obchodního rejstříku nebo kopii osvědčení o celním registračním čísle nebo kopii dokladu, ve kterém bude uvedeno jméno, příjmení, adresa trvalého bydliště a rodné číslo žadatele.
(7) Do tohoto odstavce se uvádí obchodní jméno a sídlo nebo jméno a příjmení a adresa trvalého pobytu (bydliště) zástupce žadatele (pět řádků, maximálně celkem se 175 znaky). Je-li zástupce žadatele totožný se žadatelem uvedeným v odstavci 1 žádosti o ZIT, uvádí se do tohoto odstavce pouze „ŽADATEL” a dále se tento odstavec nevyplňuje.
(8) Za předtisk „Telefon:” se v tomto odstavci uvádí kontaktní telefonní číslo (jeden řádek, maximálně 25 znaků) zástupce žadatele.
(9) Za předtisk „Fax:” se v tomto odstavci uvádí číslo faxu (jeden řádek, maximálně 25 znaků) zástupce žadatele.
(10) Za předtisk „DIČ, IČ nebo RČ:” se uvádí DIČ zástupce žadatele nebo, nemá-li je přiděleno, jeho IČ. Je-li zástupcem žadatelem fyzická osoba, která nemá přiděleno DIČ ani IČ, uvádí se zde jeho rodné číslo. Je-li zástupce žadatele zahraniční osobou, která nemá přiděleno DIČ, IČ ani rodné číslo, uvádí se zde celní registrační číslo ve smyslu bodu 5.
(11) Pro ověření údajů uvedených v tomto odstavci je nutno k žádosti o ZIT přiložit buď kopii osvědčení o DIČ nebo kopii výpisu z obchodního rejstříku nebo kopii osvědčení o celním registračním čísle nebo kopii dokladu, ve kterém bude uvedeno jméno, příjmení, adresa trvalého bydliště a rodné číslo zástupce žadatele. Dále je nutno předložit doklad o zplnomocnění zástupce žadatele k zastupování žadatele.
(12) Do tohoto odstavce se uvádí údaje o závazné informaci o sazebním zařazení zboží vydané žadateli, která již není platná nebo jejíž platnost má brzo skončit a kterou si žadatel přeje vydat znovu, jinak se tento odstavec nevyplňuje.
(13) Za předtisk „Číslo původní ZIT:” se v tomto odstavci uvádí číslo původní ZIT, jejíž platnost již skončila nebo má brzo skončit a kterou požaduje žadatel znovu vydat.
(14) Za předtisk „Platná od:” se v tomto odstavci do příslušných rámečků uvádí datum nabytí právní moci (platnosti) původní ZIT (4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den).
(15) Za předtisk „Nomenklatura celního sazebníku:” se v tomto odstavci uvádí sazební zařazení zboží (nomenklatura celního sazebníku) uvedené na původní ZIT (maximálně 10 znaků včetně mezer).
(16) V tomto odstavci se uvede „X” pouze do jednoho z rámečků podle toho, zda žadatel podává žádost vzhledem k předpokládanému dovozu nebo vývozu či z jiných důvodů.
(17) Za předtisk „Nomenklatura celního sazebníku:” se v tomto odstavci uvádí osmimístná podpoložka celního sazebníku (sazební zařazení zboží), do které by podle žadatele mělo být zboží uvedené v žádosti o ZIT zařazeno (maximálně 10 znaků včetně mezer).
(18) Do tohoto odstavce se uvádí podrobný popis zboží umožňující jeho identifikaci a zařazení do podpoložky celního sazebníku (volný text). Především je zde nutno uvést přesné složení zboží a, pokud na tomto údaji závisí sazební zařazení, jakékoliv metody pro jeho analýzu, způsob výroby, hodnoty včetně komponentů, způsob a účel použití zboží, princip činnosti, obvyklý obchodní název a je-li to nutné, též u zboží v sadách nebo soupravách, druh balení pro drobný prodej.
(19) Pokud se údaje o zboží do tohoto odstavce nevejdou je možno použít samostatný list s odkazem na tento odstavec, který bude tvořit přílohu žádosti o ZIT.
(20) Jakékoliv údaje, které žadatel považuje za důvěrné se uvádějí do odstavce 7 žádosti o ZIT.
(21) Do tohoto odstavce se uvádí jakékoliv údaje, s kterými si žadatel přeje, aby bylo zacházeno jako s důvěrnými informacemi, včetně obchodní značky a typového označení zboží (volný text).
(22) Pokud žadatel nepovažuje žádné údaje za důvěrné informace uvádí se do tohoto odstavce věta „nepovažuji žádné informace uvedené v žádosti a v přílohách k žádosti za důvěrné”.
(23) Pokud se údaje o zboží do tohoto odstavce nevejdou je možno použít samostatný list s odkazem na tento odstavec, který bude tvořit přílohu žádosti o ZIT.
(24) V tomto odstavci se do první řady rámečků uvádí „X” do jakéhokoliv z příslušných rámečků podle toho, jaké druhy příloh jsou přiloženy k žádosti o ZIT.
(25) Pokud jsou se žádostí o ZIT předloženy též vzorky zboží, uvádí se v tomto odstavci za předtisk „Přejete si, pokud to bude možné, vrátit vzorky:” „X” a to pouze do jednoho z rámečků podle toho, zda žadatel požaduje vzorky vrátit či ne.
(26) Celní orgány vzorky žadateli vrátí pouze v případě, že nebyly v důsledku laboratorní analýzy spotřebovány. Výdaje vzniklé celní správě s vrácením vzorků mohou být naúčtovány žadateli nebo zástupci žadatele.
(27) V tomto odstavci se uvede „X” pouze do jednoho z rámečků podle toho, zda má či nemá žadatel již podanou žádost o ZIT nebo již vydanou ZIT na stejné nebo podobné zboží jako je zboží uvedené v žádosti o ZIT.
(28) Je-li v rámečku za předtiskem „Ano” uvedeno „X”, pak se do tohoto odstavce uvádí údaje o již podané žádosti o ZIT a/nebo o již vydané ZIT, popsané v bodech 28 až 31.
(29) Za předtisk „Datum podání žádosti:” se v tomto odstavci do příslušných rámečků uvádí datum (4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den), kdy byla žadatelem podána žádost o ZIT na stejné nebo podobné zboží. Tento údaj se vyplní pouze pokud nebyla ještě na základě takovéto žádosti o ZIT celními orgány vydána ZIT.
(30) Za předtisk „Číslo ZIT:” se v tomto odstavci uvádí číslo ZIT, která byla celními orgány již žadateli vydána na stejné nebo podobné zboží jako je zboží uvedené v žádosti o ZIT.
(31) Za předtisk „Datum začátku platnosti:” se v tomto odstavci do příslušných rámečků uvádí datum (4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den), kdy tato ZIT nabyla právní moci (platnosti).
(32) Za předtisk „Nomenklatura celního sazebníku:” se v tomto odstavci uvádí sazební zařazení zboží (nomenklatura celního sazebníku) uvedené na této ZIT (maximálně 10 znaků včetně mezer).
(33) Pokud se údaje o žadatelových žádostech o ZIT nebo o již žadateli vydaných ZIT do tohoto odstavce nevejdou je možno použít samostatný list s odkazem na tento odstavec, který bude tvořit přílohu žádosti o ZIT.
(34) Je-li v rámečku za předtiskem „Ne” uvedeno „X”, pak se do tohoto odstavce údaje popsané v bodech 28 až 31 již nevyplňují.
(35) V tomto odstavci se uvede „X” pouze do jednoho z rámečků podle toho, zda je či není žadateli známo, byla-li na stejné nebo podobné zboží jako je zboží uvedené v žádosti o ZIT již celními orgány vydána ZIT jinému žadateli.
(36) Je-li v rámečku za předtiskem „Ano” uvedeno „X”, pak se do tohoto odstavce uvádí údaje o již celními orgány vydané ZIT jinému žadateli, popsané v bodech 36 až 38.
(37) Za předtisk „Číslo ZIT:” se v tomto odstavci uvádí číslo ZIT, která byla již celními orgány vydána jinému žadateli na stejné nebo podobné zboží jako je zboží uvedené v žádosti o ZIT.
(38) Za předtisk „Datum začátku platnosti:” se v tomto odstavci do příslušných rámečků uvádí datum (4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den), kdy tato ZIT nabyla právní moci (platnosti).
(39) Za předtisk „Nomenklatura celního sazebníku:” se v tomto odstavci uvádí sazební zařazení zboží (nomenklatura celního sazebníku) uvedené na této ZIT (maximálně 10 znaků včetně mezer).
(40) Pokud se údaje o již vydaných ZIT do tohoto odstavce nevejdou je možno použít samostatný list s odkazem na tento odstavec, který bude tvořit přílohu žádosti o ZIT.
(41) Je-li v rámečku za předtiskem „Ne” uvedeno „X” pak se do tohoto odstavce údaje popsané v bodech 36 až 38 již nevyplňují.
(42) V tomto odstavci potvrzuje žadatel nebo zástupce žadatele, že údaje uvedené v tomto tiskopise i na jakémkoliv k němu přiloženém listu jsou správné a úplné a že souhlasí s tím, že tyto informace a jakékoliv fotografie mohou být uloženy v databázi celní správy.
(43) Za předtisk „Vaše číslo jednací (referenční číslo):” se v tomto odstavci uvádí rozeznávací numerický nebo alfanumerický údaj, pod kterým si žadatel nebo zástupce žadatele žádost o ZIT eviduje ve své evidenci (jeden řádek, maximálně 35 znaků).
(44) Za předtisk „Datum:” se v tomto odstavci do příslušných rámečků uvádí datum (4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den), kdy žadatel nebo zástupce žadatele žádost o ZIT podepsal.
(45) Správnost údajů a pravost dokladů se potvrzuje uvedením, v pravé části tohoto odstavce, jména, příjmení a pracovní funkce, kterou ve vztahu k žadateli nebo zástupci žadatele zastává, oprávněné osoby k podpisu žádosti o ZIT, a podpisem této oprávněné osoby za předtisk „Podpis:” v levé části tohoto odstavce.
(46) Všechny samostatné listy musí být rovněž podepsány oprávněnou osobou a opatřeny datem.
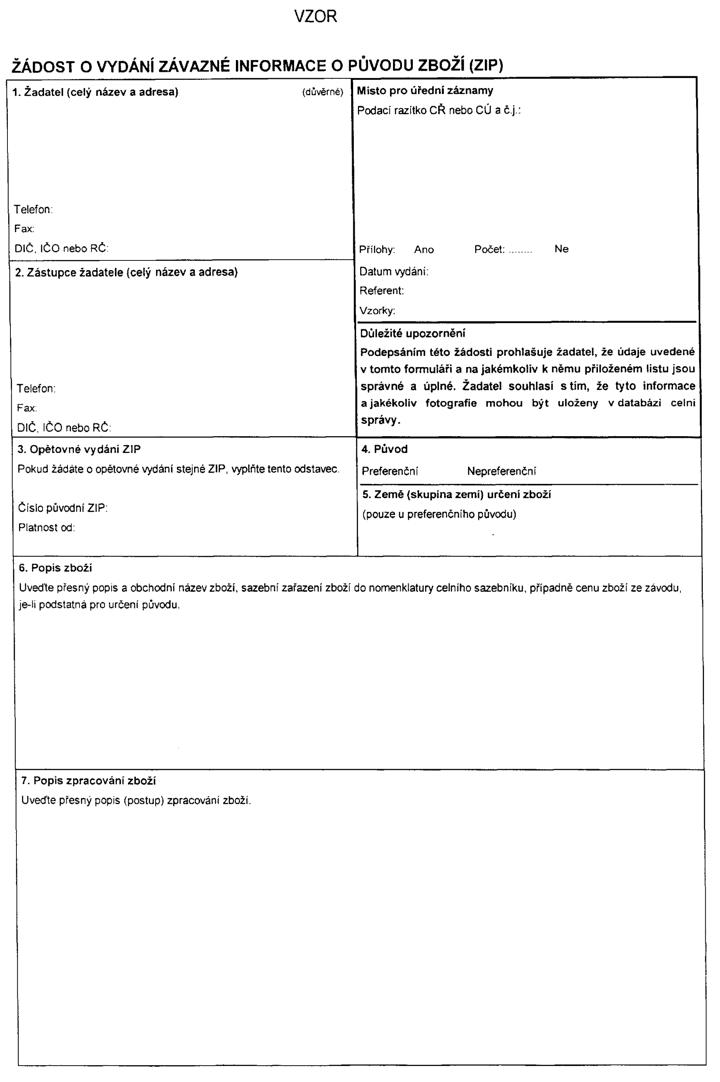
(1) Odstavce „Místo pro úřední záznamy“ jsou určeny pro poznámky celních orgánů.
(2) Do tohoto odstavce se uvádí obchodní jméno a sídlo nebo jméno, příjmení a adresa trvalého pobytu (bydliště) žadatele (pět řádků, maximálně celkem se 175 znaky).
(3) Za předtisk "Telefon:" se v tomto odstavci uvádí kontaktní telefonní číslo (jeden řádek, maximálně 25 znaků) žadatele.
(4) Za předtisk "Fax:" se v tomto odstavci uvádí číslo faxu (jeden řádek, maximálně 25 znaků) žadatele.
(5) Za předtisk „DIČ, IČ nebo RČ:“ se uvádí DIČ žadatele nebo, nemá-li je přiděleno, jeho IČ. Je-li žadatel fyzická osoba, která nemá přiděleno DIČ ani IČ, uvádí se zde jeho rodné číslo. Zahraniční osoby, které nemají přiděleno DIČ, IČ ani rodné číslo, zde uvádějí celní registrační číslo, které jim na základě žádosti přidělí celní úřad v místě jejich sídla nebo trvalého pobytu v tuzemsku. Se žádostí o přidělení celního registračního čísla, která se podává na tiskopise poskytovaném celními úřady, se předkládá výpis z obchodního nebo podobného rejstříku, ze kterého je zřejmé, že tato osoba může v tuzemsku provádět podnikatelskou činnost.
(6) Pro ověření údajů uvedených v tomto odstavci je nutno k žádosti o ZIP přiložit buď kopii osvědčení o DIČ nebo kopii výpisu z obchodního rejstříku nebo kopii osvědčení o celním registračním čísle nebo kopii dokladu, ve kterém bude uvedeno jméno, příjmení, adresa trvalého bydliště a rodné číslo žadatele.
(7) Do tohoto odstavce se uvádí obchodní jméno a sídlo nebo jméno a příjmení a adresa trvalého pobytu (bydliště) zástupce žadatele (pět řádků, maximálně celkem se 175 znaky). Je-li zástupce žadatele totožný se žadatelem uvedeným v odstavci 1 žádosti o ZIP, uvádí se do tohoto odstavce pouze „ŽADATEL“ a dále se tento odstavec nevyplňuje.
(8) Za předtisk „Telefon:“ se v tomto odstavci uvádí kontaktní telefonní číslo (jeden řádek, maximálně 25 znaků) zástupce žadatele.
(9) Za předtisk „Fax:“ se v tomto odstavci uvádí číslo faxu (jeden řádek, maximálně 25 znaků) zástupce žadatele.
(10) Za předtisk „DIČ, IČ nebo RČ:“ se uvádí DIČ zástupce žadatele nebo, nemá-li je přiděleno, jeho IČ. Je-li zástupcem žadatele fyzická osoba, která nemá přiděleno DIČ ani IČ, uvádí se zde jeho rodné číslo. Je-li zástupcem žadatele zahraniční osoba, která nemá přiděleno DIČ, IČ ani rodné číslo, uvádí se zde celní registrační číslo ve smyslu bodu 5.
(11) Pro ověření údajů uvedených v tomto odstavci je nutno k žádosti o ZIP přiložit buď kopii osvědčení o DIČ nebo kopii výpisu z obchodního rejstříku nebo kopii osvědčení o celním registračním čísle nebo kopii dokladu, ve kterém bude uvedeno jméno, příjmení, adresa trvalého bydliště a rodné číslo zástupce žadatele. Dále je nutno předložit doklad o zplnomocnění zástupce žadatele k zastupování žadatele.
(12) Do tohoto odstavce se uvádí údaje o závazné informaci o původu zboží vydané žadateli, která již není platná nebo jejíž platnost má brzo skončit a kterou si žadatel přeje vydat znovu, jinak se tento odstavec nevyplňuje.
(13) Za předtisk „Číslo původní ZIP:“ se v tomto odstavci uvádí číslo původní ZIP, jejíž platnost již skončila nebo má brzo skončit a kterou požaduje žadatel znovu vydat.
(14) Za předtisk „Platná od:“ se v tomto odstavci uvádí datum nabytí právní moci (platnosti) původní ZIP(4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den).
(15) V tomto odstavci se uvede „X“ pouze do jednoho z rámečků podle toho, zda žadatel podává žádost vzhledem k předpokládanému preferenčnímu nebo nepreferenčnímu původu zboží.
(16) V tomto odstavci se uvede země nebo skupina zemí kam je zboží určené (k označení se používají mezinárodně platné dvou místné alfabetické kódy viz seznam kódů států uvedený v této vyhlášce).
(17) Do tohoto odstavce se uvádí podrobný popis, charakteristiky, sazební zařazení do celního sazebníku a obchodní název zboží umožňující jeho identifikaci a následné ztotožnění se skutečně deklarovaným zbožím. Dále se uvádí hodnota zboží (cena zboží ze závodu), jsou-li tyto údaje rozhodující pro určení původu.
(18) Pokud se údaje o zboží do tohoto odstavce nevejdou, je možno použít samostatný list s odkazem na tento odstavec, který bude tvořit přílohu žádosti o ZIP.
(19) Do tohoto odstavce se uvádí podrobný popis zda a jak je zboží zcela získáno nebo částečně či úplně zpracováno (vyráběno).
(20) Pokud se údaje o získání nebo zpracování zboží do tohoto odstavce nevejdou, je možno použít samostatný list s odkazem na tento odstavec, který bude tvořit přílohu žádosti o ZIP.
(21) Do tohoto odstavce se uvádí podrobný popis, charakteristiky, případně sazební zařazení do celního sazebníku a obchodní název použitých materiálů umožňující identifikaci. Dále se uvádí země původu použitých materiálů a hodnota (ev. přidanou hodnotu) použitých materiálů, jsou-li tyto údaje rozhodující pro určení původu.
(22) Pokud se údaje o použitém materiálu do tohoto odstavce nevejdou, je možno použít samostatný list s odkazem na tento odstavec, který bude tvořit přílohu žádosti o ZIP.
23) V tomto odstavci se do první řady rámečků uvádí „X“ do jakéhokoliv z příslušných rámečků podle toho, jaké druhy příloh jsou přiloženy k žádosti o ZIP.
24) Pokud jsou se žádostí o ZIP předloženy také vzorky, uvádí se v tomto odstavci za předtisk „Přejete si, pokud to bude možné, vrátit vzorky:“ „X“ a to pouze do jednoho z rámečků podle toho, zda žadatel požaduje vzorky vrátit či ne.
(25) V tomto odstavci se uvede „X“ pouze do jednoho rámečku podle toho, zda žadatel má či nemá nebo je mu známa existence ZIP nebo ZIT související s tímto zbožím.
(26) Za předtisk „Číslo ZIP nebo ZIT:“ se v tomto řádku uvádí číslo ZIP nebo ZIT, která byla celními orgány již vydána na stejné nebo podobné zboží nebo nějak souvisí se zbožím uvedeným v žádosti o ZIP.
(27) Za předtisk „Platná od:“ se v tomto řádku uvádí datum nabytí právní moci (platnosti) související ZIP nebo ZIT (4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den).
(28) V tomto odstavci potvrzuje žadatel nebo zástupce žadatele, že údaje uvedené v tomto tiskopise i na jakémkoliv k němu přiloženém listu jsou správné a úplné, a že souhlasí s tím, že tyto informace a jakékoliv fotografie mohou být uloženy v databázi celní správy.
(29) Za předtisk „Vaše číslo jednací (referenční číslo):“ se v tomto odstavci uvádí rozeznávací numerický nebo alfanumerický údaj, pod kterým si žadatel nebo zástupce žadatele žádost o ZIP eviduje ve své evidenci (jeden řádek maximálně 35 znaků).
(30) Za předtisk „Místo a datum:“ se v tomto odstavci uvádí místo a datum (4 číslice pro rok, 2 číslice pro měsíc a 2 číslice pro den), kdy žadatel nebo zástupce žadatele žádost o ZIP podepsal.
(31) Správnost údajů a pravost dokladů se potvrzuje uvedením, v pravé části tohoto odstavce, jména, příjmení a pracovní funkce, kterou ve vztahu k žadateli nebo zástupci žadatele zastává, oprávněné osoby k podpisu žádosti o ZIP, a podpisem této oprávněné osoby za předtisk „Podpis:“ v levé části tohoto odstavce.
(32) Na všech samostatných listech musí být uveden datum a podpis oprávněné osoby.
Pro účely tohoto ustanovení je osoba v postavení, kdy ovlivňuje druhou, může-li ji právně nebo fakticky donucovat nebo usměrňovat.
Cenou skutečně placenou nebo která má být zaplacena se rozumí cena dovezeného zboží. Proto převod dividend nebo jiných plateb kupujícím prodávajícímu, který se nevztahuje k dovezenému zboží, netvoří součást celní hodnoty.
Příkladem takových omezení může být případ, kdy prodávající automobilů požaduje, aby je kupující neprodával nebo nevystavoval před určitým datem, které je začátkem modelového roku.
Může se jednat například o tyto případy:
Nicméně podmínky nebo plnění, které se týkají výroby nebo způsobu prodeje dováženého zboží, nebudou důvodem pro odmítnutí převodní hodnoty. Například skutečnost, že kupující opatří prodávajícímu technické práce nebo plány v zemi dovozu, nebude důvodem pro odmítnutí převodní hodnoty pro účely § 66 odst. 2.
K určení, že nějaká hodnota je „velmi blízká“ druhé, je nutno vzít v úvahu určitý počet prvků. Jde zejména o povahu dováženého zboží, povahu výrobního odvětví o které jde, období, v němž se zboží dováží a o to, zda rozdíl hodnot je význačný z obchodního hlediska. Poněvadž se tyto prvky mohou případ od případu lišit, nelze na každý případ uplatnit jednotnou normu, jako třeba pevné procento. Například k určení, zda převodní hodnota je velmi blízká hodnotě uvedené v § 66 odst. 4 písm. a) - c) zákona, malý rozdíl v hodnotě jednoho druhu zboží může být nepřijatelný, zatímco velký rozdíl u jiného druhu zboží může být přijatelný.
Za nepřímé placení se považuje například úplné nebo částečné vyrovnání dluhu prodávajícího kupujícím.
| Prodané množství | Jednotková cena | Počet prodejů | Celkové množství prodané v dané cenové skupině |
|---|---|---|---|
| 1 - 10 jednotek | 100 | 10 prodejů po 5 jednotkách 5 prodejů po 3 jednotkách | 65 |
| 11 -25 jednotek | 95 | 5 prodejů po 11 jednotkách | 55 |
| více než 25 jednotek | 90 | 1 prodej za 50 jednotek 1 prodej za 30 jednotek | 80 |
Největší počet jednotek prodaných za jednu cenu je 80; jednotková cena za největší úhrnné množství je tedy 90.
| Prodané množství | Jednotková cena |
|---|---|
| 40 jednotek | 100 |
| 30 jednotek | 90 |
| 15 jednotek | 100 |
| 50 jednotek | 95 |
| 25 jednotek | 105 |
| 35 jednotek | 90 |
| 5 jednotek | 100 |
| Celkové prodané množství | Jednotková cena |
|---|---|
| 65 | 90 |
| 50 | 95 |
| 60 | 100 |
| 25 | 105 |
V tomto případě je největší počet prodaných kusů za určitou cenu 65, takže jednotková cena v největším úhrnném množství je 90.