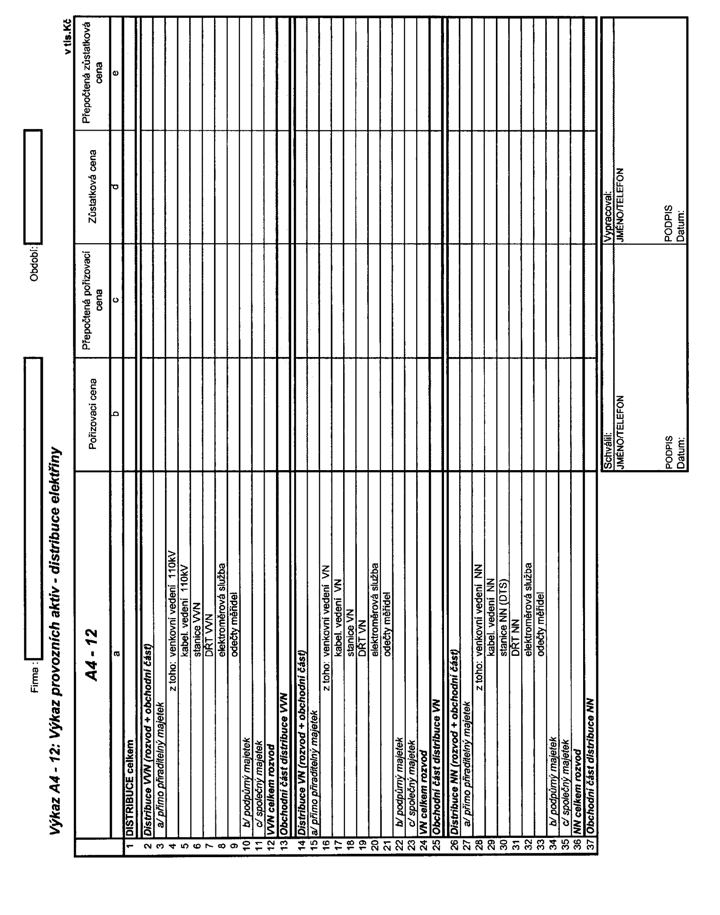
- a) celkové společné náklady držitele licence (ř. 21 N4-12 podklady) jsou rozděleny na distribuci, obchod s oprávněnými zákazníky a dodávku chráněným zákazníkům (obchodní aktivity), nelicencované činnosti v poměru účetních pořizovacích hodnot přímo přiřaditelných provozních aktiv,
- b) u distribuce je další dělení provedeno podle účetních odpisů,
- c) u obchodu a dodávky je nejprve provedeno rozdělení na jednotlivé napěťové úrovně v rámci obchodních aktivit (obchod + dodávka + odbyt distribučních služeb) v poměru mezd a sociálního zabezpečení; následuje rozdělení mezi distribuci a obchod s elektřinou (obchod a dodávka), provedené podle klíče Energetického regulačního úřadu, nastavené v poměru 50/50; v poslední fázi přistupuje obchod s oprávněnými zákazníky a dodávka chráněným zákazníkům v poměru dodávek v rámci jednotlivých napěťových úrovní.
- 5.6 Úprava nákladů spojených s majetkem pořízeným na finanční leasing
Údaje potřebné pro tuto úpravu jsou uvedeny v kapitole 2.2.
Nejprve se sníží náklady proúčtované ve vykazovaném roce účetním předpisem MD (má dáti) služby, D (dal) náklady příštích období, a to na příslušné činnosti; zároveň se do stejné činnosti zahrnou náklady na odpisy propočtené za vykazovaný rok.
- 5.7 Dodávka a obchod s elektrickou energií - tab. N 7-12 a 14 podklady
- 5.7.1 Mzdy, sociální a zdravotní pojištění - sloupec „b“
Do sloupce „mzdy, sociální a zdravotní pojištění“ budou zahrnuty mzdové náklady, které představují součet mzdových nákladů (výkaz zisků a ztrát, řádek 13) a náklady na sociální a zdravotní zabezpečení (výkaz zisků a ztrát, řádek 15).
Mzdové náklady slouží jako základna pro alokaci podpůrného a společného majetku obchodních aktivit, proto tedy neobsahují odměny členům orgánů držitele licence a sociální náklady.
- 5.7.2 Úhrada za distribuci a systémové služby - sloupec „c“
Zde budou uvedeny hodnoty distribučních a systémových služeb, nakoupených od držitele licence na distribuci.
- 5.7.3 Ostatní náklady - sloupec „d“
Zde budou obsaženy všechny ostatní náklady s výjimkou mezd, sociálního a zdravotního pojištění a odpisů.
- Patří sem zejména:
- a) spotřeba materiálu,
- b) spotřeba energií,
- c) cestovné,
- d) běžné opravy a udržování,
- e) servis a údržba softwaru,
- f) poradenské služby,
- g) služby výpočetní techniky,
- h) vlastní spotřeba energie,
- i) zásobovací režie.
Tyto náklady budou přímo sníženy o případné tržby.
- Patří sem zejména:
- 5.7.4 Odpisy HIM a NIM - sloupec „e“ a „f“
Platí stejná pravidla, která jsou uvedena v odstavci 3.1.
- 5.7.5 Náklady na pořízení elektřiny - řádek 17
Zde budou uvedeny všechny náklady spojené s pořízením elektřiny tj. od dodavatelů. Do nákladů na pořízení elektřiny patří i náklady na vlastní výrobu elektřiny.
- 5.7.6 Podpůrné náklady obchodu - řádek 10, sloupec „b“ a „c“
- Položka podpůrné náklady obchodu zahrnuje zejména:
- a) osobní náklady řídících, ekonomických a jiných administrativních pracovníků útvarů obchodu (mzdové náklady, sociální a zdravotní pojištění, případně další osobní náklady),
- b) spotřebu režijního a kancelářského materiálu,
- c) odpisy majetku, který není možné objektivně přiřadit na konkrétní činnosti obchodu (společné prostory, jiný společně využívaný majetek, dopravní prostředky řídících pracovníků),
- d) náklady kancelářských prostor,
- e) ostatní náklady sloužící pro všechny činnosti obchodu (zejména nákup společných externích služeb - např. úklid, opravy společných prostor, apod.).
Do sloupce „b“ se uvádí podpůrné náklady se zahrnutím odpisů v účetní hodnotě. Do sloupce „c“ se uvádí podpůrné náklady se zahrnutím odpisů v přepočtené ceně.
- Položka podpůrné náklady obchodu zahrnuje zejména:
- 5.7.7 Rozdělení podpůrných nákladů obchodu
Základnou pro rozdělení podpůrných nákladů obchodu jsou mzdy, sociální a zdravotní pojištění.
- 5.7.8 Výnosy
- 5.7.8.1 Ve sloupci „za elektřinu“ budou uvedeny v řádcích 14, 15, 16 tržby za dodanou elektřinu a služby včetně nevyfakturované elektřiny.
- 5.7.8.2 Ve sloupci „ostatní“ budou uvedeny další tržby, které nejsou za elektřinu a nemají ani charakter dobropisu.
- 5.7.1 Mzdy, sociální a zdravotní pojištění - sloupec „b“
- 6. Kontrola správnosti hospodářského výsledku Výkaz HV2-12, 14
- 6.1 Licencované činnosti, ř. 1-6; zde se uvádí všechny licencované činnosti po jednotlivých licencích.
- 6.2 Nepovolené náklady, ř. 7; uvádí se nepovolené náklady držitele licence podle definice vyhlášky.
- 6.3 Nelicencované činnosti, ř. 8-29; zde jsou uvedeny všechny nelicencované činnosti. Postup použitý při klíčování případných nerozúčtovaných nákladů na obslužných činnostech, je uveden v komentáři.
- 6.4 Redukce leasingu v nákladech, ř. 35; vyplňuje se tak, že se odečítají odpisy z finančního leasingu a přičítají se náklady na služby eliminované při převodu (Viz kapitola 2.2.).
- 6.5 Daň z příjmu právnických osob, ř. 36; do řádku se převezmou údaje z Výkazu zisků a ztrát, řádky 48 a 55.
- 6.6 Hospodářský výsledek společnosti, ř. 37; do řádku se převezmou údaje z Výkazu zisků a ztrát, řádek 60. Otestuje se shoda hospodářského výsledku regulačních výkazů s Výkazem zisku a ztrát. Případný rozdíl je uveden v řádku 38.
- 7. Výkaz OP1-12
Výkaz zahrnuje výpočet opravných položek ke krátkodobým pohledávkám z obchodního styku podle přílohy č. 8.
- 8. Výkaz I2-12: Výkaz plánu investičních výdajů
Výkaz plánu investičních výdajů v distribuční soustavě na regulační období.
- 9. Výkaz D1-12
Výkaz povinného výkupu elektřiny z obnovitelných zdrojů a z kombinované výroby elektřiny a tepelné energie.
- 10. Bilanční výkazy, Výkazy množství vyrobené elektřiny
- 10.1 Roční bilance elektřiny provozovatele distribuční soustavy: Výkaz B2-12
Výkaz se předkládá za uplynulý kalendářní rok a jako plán na rok „i“.
- 10.1.1 V tabulce se používá zkratka PPS pro provozovatele přenosové soustavy a PDS pro provozovatele distribuční soustavy. Objemy energií se vyplňují v požadovaném dělení ve všech relevantních položkách tak, že kontrolní součet bilance je nula. Je nutné dodržet některé následující zásady.
- 10.1.2 Vychází se z fyzikálních toků ročních objemů elektrické energie v distribučních sítích po napěťových hladinách se zohledněním jednotlivých směrů vzájemných dodávek mezi držiteli licencí na distribuci a také mezi držiteli licencí na distribuci a držitelem licence na přenos.
- 10.1.3 Uvádí se tedy skutečné objemy energie a velikosti výkonů, dodávané do jednotlivých napěťových hladin, včetně toků mezi sousedními držiteli licence na distribuci, odebírané z napěťových hladin a tekoucí přes transformátory mezi napěťovými hladinami v obou směrech včetně rozhraní PS/110 kV (ne bilanční salda). Přitom se dodrží následující zásady:
- a) řádek 1: Vstup ze sítě PPS/VVN zahrnuje též dodávku ze sítě 110 kV PPS do sítě PDS na hladině 110 kV (tj. nejen dodávku přes transformaci PS/110 kV),
- b) řádek 2: Dodávka zdrojů ČEZ do sítě PDS - uvádí se skutečná celková dodávka z elektráren ČEZ do sítě PDS na příslušné napěťové hladině,
- c) řádek 12: Týká se zdrojů, které jsou ve vlastnictví PDS - uvádí se skutečná celková dodávka z těchto zdrojů do sítě PDS na příslušné napěťové hladině,
- d) řádek 13: Týká se ostatních zdrojů (teplárny, MVE (malé vodní elektrárny), velké podniky s vlastní výrobou dodávající do sítě, ...) - uvádí se skutečná celková dodávka z těchto zdrojů do sítě PDS na příslušné napěťové hladině. Pro ZE (závodní elektrárny) se na straně vstupu uvádí energie skutečně dodaná do sítě (energie ze sítě odebraná se uvede na straně výstupu v řádku 17 nebo 18),
- e) řádek 15: Uvádí se energie dodávaná do sítě PDS od držitelů licence na distribuci, kteří nejsou připojeni k síti PPS (lokální držitelé licence na distribuci),
- f) řádek 17: Chránění zákazníci podle postupného otevírání trhu § 21 odst. 2 zákona,
- g) řádek 18: Oprávnění zákazníci. Nelze sčítat odběry z různých napěťových hladin a uvádět je do jedné hladiny, např. VVN. To se týká zákazníků, odebírajících elektřinu z více odběrných míst, např. Českých drah nebo Městské dopravy,
- h) řádek 31: Uvádí se agregovaně objem energie odebíraný držiteli licence na distribuci, kteří nejsou připojeni k přenosové soustavě (lokální držitelé licence na distribuci),
- i) řádek 33: Do vlastní spotřeby PDS se uvádí spotřeba v rozvodnách PDS, spotřeba v provozních a administrativních budovách PDS.
- 10.1.4 V žádném případě nesmí dojít ke dvojímu vykazování toků energie, tj. například u lokálních držitelů licence na distribuci a oprávněných zákazníků, u dodávky zdrojů ostatních výrobců do sítě PDS a dodávky držitelů licence na distribuci (lokální DS).
- 10.2 Diagram roční bilance elektřiny distribuční soustavy (výkaz B5-12)
Diagram roční bilance elektřiny na jednotlivých napěťových hladinách slouží pouze pro názornost a je uveden ve výkazu B5-12. Hodnoty se do schématu pouze přenáší z výkazu B2-12, žádné další výpočty se neprovádí.
- 10.3 Výkazy B7-12
Vykazují se maxima výkonů na rozhraních mezi držitelem licence na distribuci a ostatními subjekty. Údaje týkající se maxim výkonů rozhraními je nutné předem vzájemně konzultovat s příslušnými partnery, aby nedošlo k disproporcím ve vykazovaných hodnotách.
- 10.3.1 Výkaz B7-12a): Držitelé licence na distribuci vyplňují měsíční hodinová maxima výkonů na rozhraní sítě PPS a PDS na hladině 110 kV samostatně v obou směrech. Maxima výkonů na rozhraní PPS/PDS zahrnují též výkony mezi PPS a PDS na hladině 110 kV (tj. nejen dodávku přes transformaci PS/110 kV).
- 10.3.2 Výkaz B7-12b): Uvádí se měsíční hodinová maxima výkonů na rozhraní mezi provozovateli distribučních soustav, připojenými k přenosové soustavě (regionální držitelé licence na distribuci) na hladině VVN.
- 10.3.3 Výkaz B7-12c): Vyplní se roční hodinová maxima výkonů (technická maxima) na rozhraní mezi regionálními držiteli licence na distribuci, kteří jsou připojeni k přenosové soustavě a lokálními držiteli licence na distribuci, kteří nejsou připojeni k přenosové soustavě.
- 10.3.4 Výkaz B7-12d): Uvádí se roční hodinová maxima výkonů pro zahraniční export a import PDS na napěťových úrovních DS.
- 10.3.5 Výkaz B7-12e): Vykazuje plán odběrných míst po jednotlivých napěťových hladinách.
- 10.3.6 Výkaz B7-12f): Agregované údaje za systémové služby.
- 10.4 Výkaz T1-12 a) -VVN, VN, b) NN-MOP, c) NN-MOO
Ve výkazu T1-12 se uvádí technická maxima a roční spotřeba elektřiny konečných zákazníků podle jednotlivých sazeb tarifní soustavy.
- 10.1 Roční bilance elektřiny provozovatele distribuční soustavy: Výkaz B2-12
Příloha č. 3
k vyhlášce č. 439/2001 Sb.Plynárenství
- 1. Licence - přeprava plynu, uskladňování plynu a obchod s plynem
Pravidla vedení oddělené evidence pro držitele licence: přeprava plynu - skupina 23, obchod s plynem - skupina 24, uskladňování plynu - skupina 25.
- Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
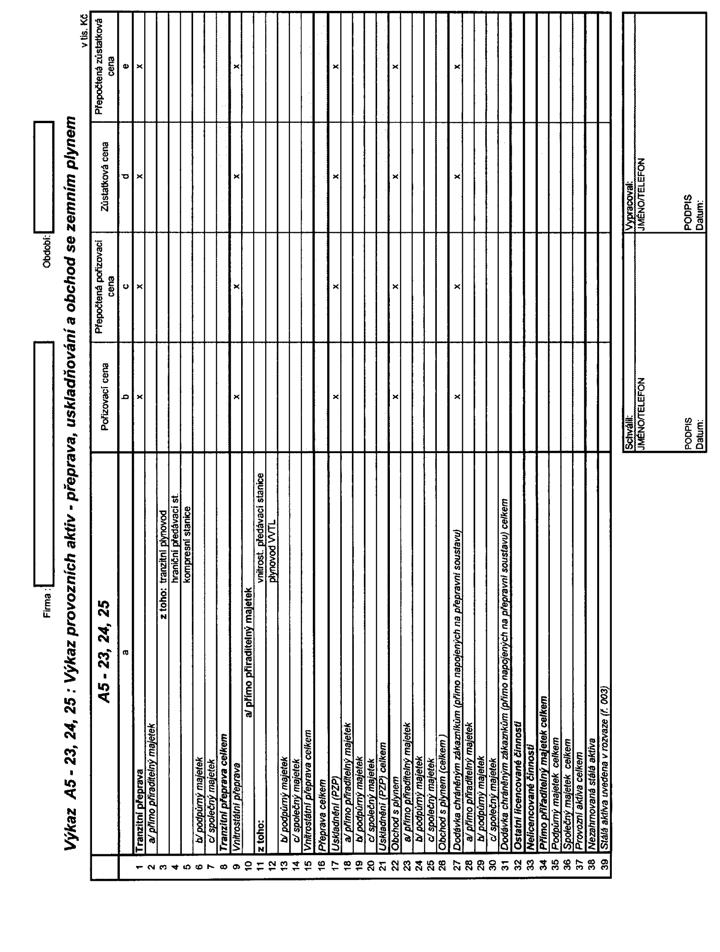
- a) Výkaz A5-23, 24, 25: Výkaz provozních aktiv,
- b) Výkaz A10-25: Výkaz provozních aktiv,
- c) Výkaz N5-23, 24, 25: Výkaz nákladů a výnosů,
- d) Výkaz N10-25: Výkaz nákladů a výnosů,
- e) Výkaz HV3-23, 24, 25: Kontrola hospodářského výsledku,
- f) Výkaz HV7-25: Kontrola hospodářského výsledku,
- g) Výkaz I3-23, 24, 25: Výkaz plánu investičních výdajů,
- h) Výkaz I7-25: Výkaz plánu investičních výdajů,
- i) Výkaz D3-24: Výkaz plánovaných nákladů na nákup zemního plynu,
- j) Výkaz D4-24: Výkaz skutečných nákladů na nákup zemního plynu,
- k) Výkaz D5-24: Výkaz nákladů na uskladnění plynu v cizích podzemních zásobnících,
- l) Výkaz B3-23, 24, 25: Bilance zemního plynu,
- m) Výkaz B8-23, 25: Smluvní denní maximum,
- n) Výkaz B9-23: Využití tranzitního systému podle smluvního ujednání,
- o) Výkaz B10-25: Bilance zemního plynu.
- 1. Výkaz A5-23, 24, 25, A10-25: Výkaz provozních aktiv
Výkaz provozních aktiv přiřazuje majetek na příslušné licencované a nelicencované činnosti. Přímo přiřaditelný majetek se přiřazuje přímo, podpůrný majetek a společný majetek držitele licence jsou rozvrhovány pomocí rozvrhové základny, kterou představují účetní odpisy přímo přiřaditelného majetku.
- 2. Výkaz N5-23, 24, 25, N10-25: Výkaz nákladů a výnosů
Výkaz nákladů přiřazuje náklady jednotlivým licencovaným a nelicencovaným činnostem. Přímé náklady jsou přiřazovány přímo, podpůrné náklady a společné náklady držitele licence jsou rozvrhovány pomocí rozvrhové základny, kterou tvoří přímé náklady činností (sloupce a, b, c, d, e, f, g, k).
- 3. Výkaz HV3-23, 24, 25, HV7-25: Kontrola hospodářského výsledku
Ve výkazu se vyplňují náklady a výnosy všech licencovaných i nelicencovaných činností, přičemž ve zvláštním řádku se uvedou nepovolené náklady držitele licence. Výkaz slouží ke kontrole hospodářských výsledků jednotlivých činností v návaznosti na Výkaz zisku a ztrát, sestavený podle zákona o účetnictví.
- 4. Výkaz D3-24: Výkaz plánovaných nákladů na nákup zemního plynu
Výkaz plánovaných nákladů na nákup zemního plynu se vyplňuje za II., III., VI. čtvrtletí regulačního roku „i“ a I. čtvrtletí následujícího roku.
- 5. Výkaz D4-24: Výkaz skutečných nákladů na nákup zemního plynu
Výkaz skutečných nákladů na nákup zemního plynu se vyplňuje za I., II., III., VI. čtvrtletí uplynulého kalendářního roku.
- 6. Výkaz D5-24: Výkaz nákladů na uskladnění plynu v cizích podzemních zásobnících
Do výkazu se vyplňují náklady na uskladnění zemního plynu v podzemních zásobnících, které nejsou v majetku provozovatele přepravní soustavy.
Výkaz se vyplňuje hodnotami převzatými z platných smluvních vztahů. Výkaz se vyplňuje za uplynulý kalendářní rok „i-1“ a pro regulační rok „i“.
- 7. Výkaz B3-23, 24, 25, B10-25: Bilance zemního plynu
Výkaz se vyplňuje za jednotlivá čtvrtletí skutečnými údaji uplynulého kalendářního roku „i-1“.
- 8. Výkaz B8-23, 25: Smluvní denní maximum
Výkaz se vyplňuje ročně hodnotou smluvního denního maxima za uplynulý kalendářní rok „i-1“.
- 9. Výkaz B9-23: Využití tranzitního systému podle smluvního ujednání
Výkaz se vyplňuje pro účely rozvržení nákladů tranzitního přepravního systému mezi zahraniční zákazníky a zákazníky českého plynárenského trhu.
Rozvrhovou základnou je celkové smluvní roční množství zemního plynu v uplynulém roce vstupující do přepravní soustavy.
- 10. Výkaz I3-23, 24, 25, I7-25: Výkaz plánu investičních výdajů
Výkaz plánu investičních výdajů na regulační období.
- Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
- 2. Licence - distribuce plynu a obchod s plynem
Pravidla vyplňování výkazů pro držitele licence: distribuce plynu - skupina 22, obchod s plynem - skupina 24.
- Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
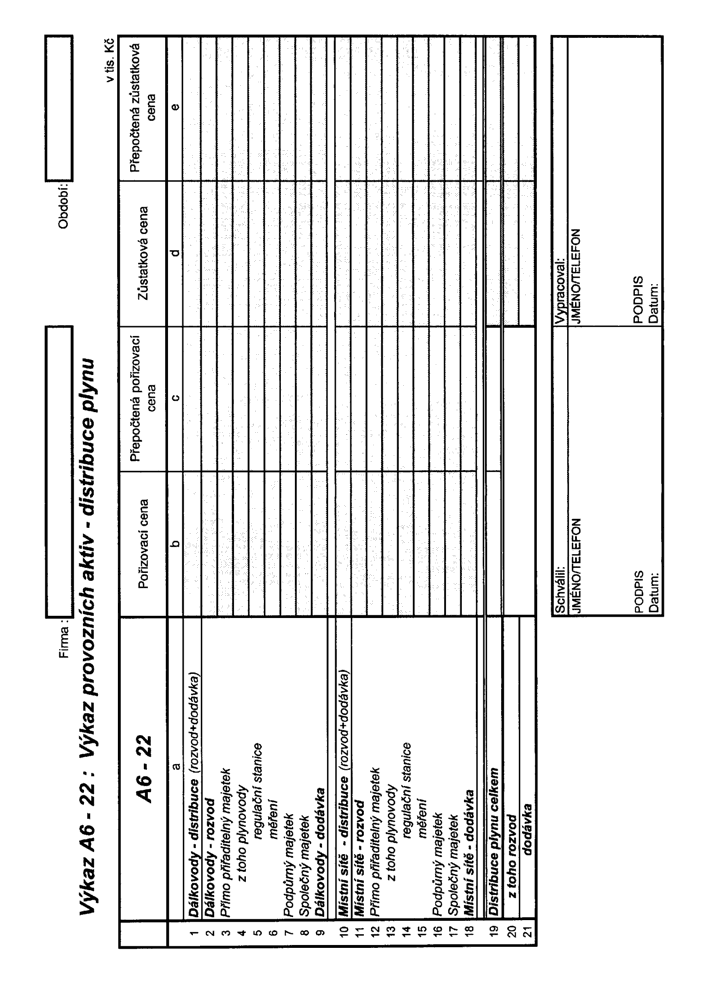
- a) Výkaz A6-22: Výkaz provozních aktiv distribuce plynu,
- b) Tabulka A6-22, 24-P: Tabulka provozních aktiv - podklady,
- c) Výkaz A9-24: Výkaz provozních aktiv obchodu s plynem,
- d) Výkaz N6-22: Výkaz nákladů a výnosů distribuce plynu,
- e) Tabulka N6-22, 24-P: Tabulka nákladů a výnosů - podklady,
- f) Výkaz N9-24: Výkaz nákladů a výnosů obchodu s plynem,
- g) Výkaz HV4-22: Výkaz kontroly hospodářského výsledku,
- h) Výkaz I4-22: Plán investičních výdajů,
- i) Výkaz OP2-22: Výkaz výpočtu opravných položek,
- j) Výkaz D2-22: Výkaz nákladů na nákup zemního plynu,
- k) Výkaz B4-22: Bilance distribuce zemního plynu,
- l) Výkaz T2-22: Cenová statistika,
- m) Výkaz CP2-22: Cenový průkaz.
Výkazy se automaticky sestavují pomocí programu, který úřad poskytuje ke stažení na internetových stránkách. Držitel licence vyplňuje v programu podkladové tabulky, které se automaticky sestavují do požadovaných výkazů.
- 1. Tabulka A6-22, 24-P: Tabulka provozních aktiv - podklady
Tato tabulka slouží jako podklad pro automatické sestavení výkazů A6-22 a A9-24. Tabulka se vyplňuje daty v členění na rozvod dálkovody, rozvod místními sítěmi a obchodní činnosti.
- 1.1 Přímo přiřaditelný majetek
- Je zjišťován pro tyto činnosti:
- a) rozvod dálkovody (ř.1),
- b) rozvod místními sítěmi (ř. 5),
- c) obchodní činnosti (ř. 9).
Činnosti týkající se rozvodu dálkovody a místními sítěmi jsou dále členěny na plynovody, regulační stanice a měření.
- 1.1.1 Rozvod plynu dálkovody
Majetek pro provoz dálkovodního rozvodného systému tvoří předávací stanice sloužící k nákupu plynu od přepravce, vysokotlaké plynovody a jejich katodická ochrana a regulační stanice. K tomu náleží příslušná měřicí zařízení a přepočítávače. Patří sem i plynoměry pro zákazníky odebírající plyn přímo z dálkovodu.
- Přímo přiřaditelný majetek se člení do tří skupin:
- - plynovody,
- - regulační stanice,
- - měření.
- Přímo přiřaditelný majetek se člení do tří skupin:
- 1.1.2 Rozvod plynu místními sítěmi
Majetek pro provoz rozvodu plynu místními sítěmi tvoří středotlaké a nízkotlaké plynovody, regulační stanice a plynoměry.
- Přímo přiřaditelný majetek se člení do tří skupin:
- - plynovody,
- - regulační stanice,
- - měření.
- Přímo přiřaditelný majetek se člení do tří skupin:
- 1.1.3 Obchodní činnosti
Do této části patří majetek pro zajištění nákupu a prodeje plynu. Kromě hmotného majetku (budovy, výpočetní technika) jde také o software (např. zákaznický informační systém). Majetek určený pro obchodní činnosti se člení na dodávku a obchod v poměru podle počtu odběrných míst. Dále se člení na dálkovody a místní sítě podle počtu odběrných míst z těchto tlakových úrovní.
- Je zjišťován pro tyto činnosti:
- 1.2 Podpůrný majetek
- Slouží pouze pro licencované činnosti a nelze ho přímo přiřadit na dílčí činnosti. Vzhledem k určení ho členíme do tří skupin:
- 1.2.1 Podpůrný majetek I. (ř. 11 a 12) - jde o majetek, který slouží buď provozu dálkovodů a nebo místních sítí, ale nelze ho zařadit do plynovodů, regulačních stanic nebo měření. Patří sem např. dopravní prostředky používané pracovní skupinou na místní sítě. Tento majetek se přiřazuje na příslušné činnosti přímo.
- 1.2.2 Podpůrný majetek II. (ř. 13) - do této skupiny patří majetek, který slouží oběma činnostem rozvodu. Např. dispečerská a řídicí technika, která se rozvrhuje pouze na činnost dálkovod a místní sítě, netýká se dodávky. Tento majetek bude rozvržen na dílčí licencované činnosti, t.j. na rozvod dálkovodem, rozvod místními sítěmi v poměru účetních odpisů přiřazených těmto činnostem na tabulce N6-22 podklady.
- 1.2.3 Podpůrný majetek III. (ř. 14) -jde o majetek užívaný pro rozvod i obchodní činnosti. Také tento majetek bude rozvržen na dílčí licencované činnosti, tj. na rozvod dálkovodem, rozvod místními sítěmi a obchodní činnosti v poměru účetních odpisů přiřazených těmto činnostem v tabulce N6-22 podklady. Majetek pro obchodní činnosti se člení na dodávku a obchod v poměru podle počtu odběrných míst.
- 1.3 Společný majetek (ř. 15)
Slouží držiteli licence jak pro licencované, tak nelicencované činnosti. Rozvrhuje se na dílčí licencované činnosti a ostatní nelicencované činnosti v poměru účetních odpisů přiřazených těmto činnostem.
V rámci obchodní činnosti se dále člení na dodávku a obchod podle počtu odběrných míst.
- 1.4 Pořizovací cena přepočtená (sloupec „c“ a „e“)
Přepočtená pořizovací cena je vypočtena podle postupu uvedeného v příloze č. 5 vyhlášky.
- 1.5 Finanční leasing (ř. 16)
Do stálých aktiv je nutné zařadit i majetek pořízený na finanční leasing podle přílohy č. 6 vyhlášky.
- 1.6 Nezahrnovaná stálá aktiva
V této položce se uvádějí stálá aktiva, která se nezahrnují do výpočtu provozních aktiv podle § 4 odst. 3 vyhlášky.
- 1.7 Majetek ostatních licencovaných a nelicencovaných činností (ř. 18)
V tomto řádku se uvádí majetek určený pro činnosti, které nejsou předmětem licencí 22 a 24. Tento údaj je zadáván bez podílu společného majetku.
- 1.8 Kontrola správnosti vykázaných provozních aktiv
Údaj v ř. 19 je dopočten ze zadaných údajů a musí souhlasit s řádkem 003 rozvahy držitele licence k příslušnému datu.
- 1.9 Majetek nevykázaný v rozvaze
V ř. 21 a ř. 22 je uveden majetek užívaný distributorem pro licencovanou činnost, který není vykázán v rozvaze a je veden v operativní evidenci držitele licence. Tento majetek není obsažen v údajích základní tabulky. Může se jednat o majetek pronajatý od obcí (ř. 21) nebo o majetek pořízený z dotací (ř. 22).
- 1.1 Přímo přiřaditelný majetek
- 2. Tabulka N6-22, 24-P: Tabulka nákladů a výnosů - podklady
Tato tabulka slouží jako podklad pro automatické sestavení výkazů N6-22 a N9-24. Tabulka se vyplňuje daty v členění na rozvod dálkovody, rozvod místními sítěmi a obchodní činnosti.
- 2.1 Členění činností
- 2.1.1 Rozvod plynu
Rozvod plynu dálkovody
Rozvod plynu dálkovody obsahuje provoz dálkovodního systému včetně kontroly, komplexní údržby a oprav zařízení. Dílčí činnost plynovody zahrnuje i činnosti související s provozem a údržbou katodové ochrany. Do činnosti měření patří instalace plynoměrů a jejich výměna pro zákazníky zásobované z tohoto systému, včetně odečtů.
- Činnost se sleduje ve třech položkách:
- - plynovody,
- - regulační stanice,
- - měření.
Rozvod plynu místními sítěmi
Rozvod plynu místními sítěmi obsahuje provoz systému místních sítí včetně kontroly, komplexní údržby a oprav zařízení. Do činnosti měření patří instalace plynoměrů a jejich výměna pro zákazníky zásobované z tohoto systému, včetně odečtů.
- Činnost se sleduje ve třech položkách:
- - plynovody,
- - regulační stanice,
- - měření.
- Činnost se sleduje ve třech položkách:
- 2.1.2 Obchodní činnosti
Do této činnosti patří styk s dodavatelem a se zákazníkem a všeobecná obchodní činnost. Patří sem fakturace a inkaso.
Výnosy z prodeje plynu jsou do této činnosti zahrnovány v členění na prodej přímým odběratelům z dálkovodu a prodej z místních sítí podle evidence držitele licence.
- 2.1.1 Rozvod plynu
- 2.2 Členění nákladů a výnosů
- 2.2.1 Náklady na opravování (sloupec „b")
Obsahují náklady vynaložené na odstraňování zjištěných závad a poruch zařízení, včetně výměny poškozených součástí a kontroly výsledku opravy.
- Jde zejména o tyto druhy nákladů:
- - přímý materiál spotřebovaný při opravě,
- - osobní náklady pracovníků provádějících opravu,
- - cestovní a dopravní náklady těchto pracovníků,
- - náklady jiných útvarů podílejících se na realizaci opravy (doprava, mechanizace),
- - režijní náklady střediska přímo se podílejícího na opravě,
- - externí náklady.
- Jde zejména o tyto druhy nákladů:
- 2.2.2 Náklady na provozování a obsluhu (sloupec „c“)
Zahrnují náklady vynaložené na kontrolu a údržbu distribučního zařízení, včetně měřících zařízení.
- Jde zejména o tyto druhy nákladů:
- - materiál na zajištění provozu a obsluhu zařízení,
- - osobní náklady pracovníků zajišťujících provoz a obsluhu,
- - režijní náklady střediska zajišťujícího provoz a obsluhu,
- - externí náklady.
- Jde zejména o tyto druhy nákladů:
- 2.2.3 Ostatní přímé náklady (sloupec „d")
Obsahují přímo přiřaditelné náklady, které nejsou zahrnuty do žádné předchozí položky a lze je určit na některou ze sledovaných činností.
- Jde zejména o tyto druhy nákladů:
- - saldo tvorby a zúčtování rezerv na opravy DHM,
- - saldo tvorby a zúčtování opravných položek k pohledávkám,
- - ostatní externí služby,
- - pojištění majetku,
- - náhrady škod na cizích pozemcích.
Pro obchodní činnost (ř. 9) jsou v této položce zahrnuty veškeré přímo přiřaditelné náklady. Tyto náklady jsou rozvrhovány na dodávku a obchod s plynem podle počtu odběrných míst. Uvnitř těchto dílčích činností jsou dále členěny na dálkovody a místní sítě podle stejného kriteria.
- Jde zejména o tyto druhy nákladů:
- 2.2.4 Odpisy (sloupce „e“, „f“)
Odpisy jsou v tabulkách sledovány jednak jako odpisy z účetní pořizovací ceny majetku a jednak z přepočtené pořizovací ceny. Pravidla účetního odepisování vychází ze zákona o účetnictví. U licencované činnosti distribuce jsou pravidla odepisování pro účely regulace pro část přímo přiřaditelných aktiv sjednocena pro všechny společnosti. Závazný odpisový plán určuje pro vybrané položky majetku v členění podle SKP maximální odpisové sazby v procentech. Tyto jednotné odpisové sazby určují minimální dobu životnosti vyjmenovaných skupin majetku.
- Jednotné odpisové sazby
Příloha č. 3 Plynárenství SKP Název Roční odpisová sazba v % 332063 Plynoměry 12,5 332065 Stanice katodové ochrany 12,5 332071 Regulační stanice - technologie 12,5 332083 Přepočítávače 12,5 462113 Budovy průmyslové a skladové 2,0 462114 Budovy pro obchod a služby 2,0 462131 VTL plynovody 3,3 462142 NTL a STL plynovody 3,3 462143 Elektropřípojky nadzemní 3,3 462144 Elektropřípojky podzemní 3,3 462151 Regulační stanice - stavební část 4,0 462164 Oplocení 7,0 462311 Komunikace 3,3
Odpisové sazby ostatních stálých aktiv vycházejí z odpisových plánů jednotlivých držitelů licencí. Odpisy jsou zadávány do podkladové tabulky ve sloupci „e“ (účetní) a „f“ (přepočtené).
- Jednotné odpisové sazby
- 2.2.5 Podpůrné náklady
- Jde o náklady, které se týkají pouze distribuční činnosti a obchodu, ale nelze je jednoznačně přiřadit na některou sledovanou činnost. Člení se na tři části:
- Podpůrné náklady I. (ř. 10, 11)
Do této části se zahrnují náklady zjistitelné na dálkovody a místní sítě, které nelze přímo přiřadit na plynovody, regulační stanice nebo měření. Tyto náklady jsou přímo přiřazeny na jednotlivé činnosti.
- Podpůrné náklady II. (ř. 12)
Do této části se zahrnují náklady zjistitelné na činnost „rozvod“, které nelze přímo přičlenit na dálkovody a místní sítě. Jsou rozděleny na náklady bez odpisů, které se člení v poměru přímo přiřaditelných provozních nákladů a na odpisy, které členíme podle přímo přiřaditelných odpisů.
- Podpůrné náklady III. (ř. 13)
Do této části se zahrnují náklady zjistitelné na činnost „rozvod“, „dodávka“ a „obchod“, které nelze přímo přičlenit na rozvod dálkovody a místní sítě a obchodní činnost. Jsou rozděleny na náklady bez odpisů, které se člení v poměru přímo přiřaditelných provozních nákladů, a na odpisy, které se člení podle přímo přiřaditelných odpisů. Podíl těchto nákladů na obchodní činnost se dále člení na „dodávku“ a „obchod“ podle počtu chráněných a oprávněných zákazníků, „dodávku“ a „obchod“ dále na „dálkovod“ a „místní síť“ podle počtu odběrných míst.
- Podpůrné náklady I. (ř. 10, 11)
- Jde o náklady, které se týkají pouze distribuční činnosti a obchodu, ale nelze je jednoznačně přiřadit na některou sledovanou činnost. Člení se na tři části:
- 2.2.6 Společné náklady držitele licence (ř. 14)
Jde o náklady, které se týkají držitele licence celkem, tj. i nelicencovaných činností. Zahrnují se sem náklady na řízení společnosti jako celku. Jsou rozděleny na náklady bez odpisů, které se člení v poměru přímo přiřaditelných provozních nákladů, a na odpisy, které se člení podle přímo přiřaditelných odpisů. Podíl těchto nákladů na obchodní činnost se dále člení na „dodávku“ a „obchod“ podle počtu chráněných a oprávněných zákazníků, „dodávku“ a „obchod“ dále na „dálkovod“ a „místní síť“ podle počtu odběrných míst.
- 2.2.7 Náklady na ztráty (sloupec „ g")
Vyjadřují náklady na nákup plynu, který nebude prodán v důsledku ztrát při rozvodu dálkovody a místními sítěmi.
- 2.2.1 Náklady na opravování (sloupec „b")
- 2.1 Členění činností
- Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
- 3. Výkaz HV4-22: Výkaz kontroly hospodářského výsledku
Tento výkaz slouží k ověření správnosti údajů uvedených v tabulkách nákladů a výnosů vzhledem k Výkazu zisku a ztrát.
Do řádku 1 a 2 jsou zadávány náklady a výnosy distribuce a obchodu s plynem.
Do řádku 3-5 jsou zadávány náklady a výnosy za ostatní licencované činnosti. Jednotlivě by měly být uvedeny činnosti většího rozsahu, ostatní mohou být shrnuty do jedné položky.
V řádcích 7-14 jsou uvedeny náklady a výnosy za nelicencované činnosti.
V řádku 21 je korigována hodnota leasingových splátek v nákladech společnosti, které byly pro potřeby regulačních výkazů z nákladů odečteny. V této korekci je třeba zohlednit částku, která byla uplatněna jako odpisy.
V řádku 23 je uvedena daň z příjmu společnosti a v řádku 25 hospodářský výsledek společnosti. Oba tyto údaje jsou převzaty z výkazu zisku a ztrát společnosti.
- 4. Výkaz I4-22: Plán investičních výdajů
Výkaz obsahuje přehled plánovaných investičních výdajů v distribuci plynu.
- 5. Výkaz D2-22: Výkaz nákladů na nákup zemního plynu
Výkaz udává množství nakoupeného zemního plynu celkem a podle jednotlivých dodavatelů v technických jednotkách a v tis. Kč. Vypočítává průměrnou nákupní cenu. Dále se uvádí ztráty v dálkovodech a místních sítích a vlastní spotřeba v technických jednotkách a v tisících Kč (při použití průměrné nákupní ceny).
- 6. Výkaz B4-22: Bilance distribuce zemního plynu
Výkaz bilancuje množství plynu distribuovaného distribuční soustavou pro chráněné zákazníky a ostatní účastníky trhu s plynem a vlastní spotřebu v technických jednotkách (MWh) v členění podle tlakových úrovní. Dále uvádí počet odběrných míst v členění podle tlakových úrovní a druhu zákazníků a maximální denní odběr. Výkaz se vyplňuje za jednotlivá čtvrtletí skutečnými údaji uplynulého kalendářního roku „i-1“ a za jednotlivá čtvrtletí regulovaného roku „i“ a jako plán na regulační období.
- 7. Výkaz T2-22: Cenová statistika
Tento výkaz obsahuje údaje o množství prodaného plynu a počtu stálých platů nebo výši maximálního denního odběru v jednotlivých kategoriích odběratelů i za držitele licence celkem a platné ceny zemního plynu pro jednotlivé kategorie. Z těchto údajů je dopočtena skutečně dosažená průměrná cena zemního plynu. Tento výkaz je předkládán za předchozí rok v členění na čtvrtletí.
- 8. Výkaz CP2-22: Cenový průkaz
Tento výkaz je předkládán jako návrh cen zemního plynu konečnému spotřebiteli. Cenový průkaz obsahuje údaje o množství prodaného zemního plynu a počtu stálých platů nebo výši maximálního denního odběru za regulační rok „i“ v členění na jednotlivé kategorie. Dále obsahuje ceny platné před změnou ceny a ceny navrhované pro jednotlivé kategorie.
- 9. Výkaz OP2-22: Výpočet opravných položek
Výkaz zahrnuje výpočet opravných položek ke krátkodobým pohledávkám z obchodního styku podle přílohy číslo 8.
Příloha č. 4
k vyhlášce č. 439/2001 Sb.Teplárenství
Licence - výroba tepelné energie a rozvod tepelné energie
Pravidla vedení oddělené evidence pro držitele licence na výrobu tepelné energie - skupina 31 a licence na rozvod tepelné energie - skupina 32 a pro souběžné držitele licencí skupiny 11 se součtovým instalovaným výkonem nižším než 500 MWe a skupin 31, 32.
- Pravidla stanoví způsob vyplňování regulačních výkazů, kterými jsou:
- a) Tabulka A1-31, 32 podklady: Tabulka provozních aktiv,
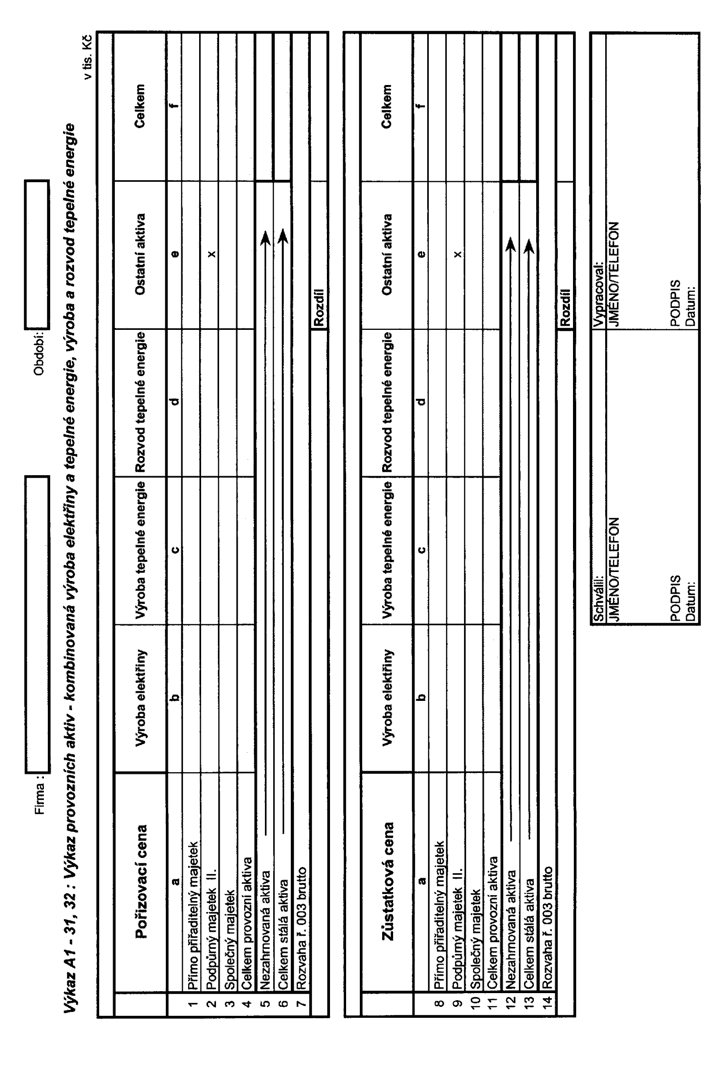
- b) Výkaz A1-31, 32: Výkaz provozních aktiv,
- c) Tabulka N1-31, 32 podklady: Tabulka nákladů a výnosů,
- d) Výkaz N1-31, 32: Výkaz nákladů a výnosů,
- e) Výkaz HV1-31, 32: Kontrola hospodářského výsledku,
- f) Výkaz I5-31, 32: Výkaz plánu investičních výdajů,
- g) Výkaz B11-31, 32: Technický výkaz.
Výkazy se automaticky sestavují pomocí programu, který úřad poskytuje ke stažení na internetových stránkách. Držitel licence vyplňuje v programu podkladové tabulky, které se automaticky sestavují do požadovaných výkazů.
Souběžný držitel licence skupin 11, 31, 32 nevykazuje výkazy pro skupinu 11 - výroba elektřiny.
- 1. Výkazy provozních aktiv: Výkaz A1-31, 32
Provozními aktivy se pro účely této vyhlášky rozumí aktiva podle § 4 odstavce 3 vyhlášky. Kontrola správnosti provozních aktiv se prokazuje na Výkazu A1-31, 32. V tabulce A1-31, 32 podklady se na řádku 11 uvedou stálá aktiva z rozvahy řádek 003.
- 2. Tabulka provozních aktiv: Tabulka A1-31, 32 podklady
Tato tabulka slouží jako podklad pro automatické sestavení Výkazu A1-31, 32.
- 2.1 Přímo přiřaditelný majetek (A1-31, 32 podklady)
- 2.1.1 Výroba tepelné energie (ř. 1 „c“ a ř. 6 „c“)
Výroba tepelné energie je proces, kterým se energie obsažená v palivu mění v kotlích na tepelnou energii určenou pro výrobu tepelné energie pro teplárenské účely (otop, příprava teplé užitkové vody, technologické účely).
- Hranice:
- a) začátek: zařízení sloužící pro příjem paliva,
- b) konec: místo přechodu topného média do zařízení rozvodů tepla.
- Položky - zejména:
- a) výtopenské (parní, horkovodní) a teplovodní kotle,
- b) komín,
- c) redukční parní stanice,
- d) ohříváky horké a teplé vody (výměníky),
- e) oběhová a kondenzátní čerpadla,
- f) palivové hospodářství pro kotle ad a),
- g) vodní hospodářství vč. chemické úpravy pro kotle ad a),
- h) ekologické zařízení pro kotle ad a),
- i) soustrojí k výrobě elektřiny pro vlastní spotřebu výrobny energie (parní turbíny, plynové turbíny, kogenerační jednotky s motory vč. elektrických generátorů).
- Hranice:
- 2.1.2 Kombinovaná výroba elektřiny a tepla
- Kombinovaná výroba elektřiny a tepla je proces, ve kterém se energie obsažená v palivu mění
- a) v kotlích na tepelnou energii v páře, která je určena k výrobě elektřiny v parních turbínách a k dodávce tepelné energie pro teplárenské účely,
- b) v plynových turbínách na elektrickou energii a na tepelnou energii ve výtopenských nebo teplovodních kotlích pro teplárenské účely,
- c) v plynových turbínách paroplynového cyklu na elektrickou energii a na teplo využívané v teplárenském spalinovém kotli k výrobě tepelné energie pro další výrobu elektřiny v parní turbíně a k dodávce pro teplárenské účely,
- d) v kogeneračních jednotkách s pístovými motory a výměníky na elektrickou energii a na tepelnou energii pro teplárenské účely.
- Hranice:
- a) začátek:
- - zařízení sloužící pro příjem paliva,
- - zařízení sloužící pro příjem média přímo a výhradně určeného k výrobě elektrické energie,
- b) konec:
- - vstupní měření pro vlastní spotřebu, výstupní místo dodávky elektřiny do zařízení odběratele
- - místo přechodu topného média do zařízení rozvodu tepla
- a) začátek:
- 2.1.2.1 Výroba elektrické energie (ř. 1 „b“ a ř. 6 „b“)
- Položky - zejména:
- a) parní turbíny vč. kondenzátorů,
- b) elektrické generátory parních turbín,
- c) chladicí věže a čerpadla,
- d) řídící systémy,
- e) transformátory GN/VN a ostatní,
- f) rozvodna vlastní spotřeby,
- g) elektrické generátory plynových turbín a kogeneračních jednotek s motory.
- Položky - zejména:
- 2.1.2.2 Výroba tepelné energie (ř. 1 „c“ a ř. 6 „c“)
- Položky - zejména:
- a) redukční parní stanice,
- b) ohříváky horké a teplé vody (výměníky),
- c) oběhová a kondenzátní čerpadla.
- Položky - zejména:
- 2.1.2.3 Výroba elektřiny a tepla (ř. 1 „d“ a ř. 6 „d“)
- Položky - zejména:
- a) teplárenské kotle,
- b) komín,
- c) palivové hospodářství (zauhlování a skládka uhlí, olejové a plynové hospodářství) pro kotle ad a),
- d) vodní hospodářství vč. chemické úpravy pro kotle ad a),
- e) ekologické zařízení (odprašování spalin, odsiřování) pro kotle ad a),
- f) plynové turbíny,
- g) kogenerační jednotky s pístovými motory.
- Položky - zejména:
- Kombinovaná výroba elektřiny a tepla je proces, ve kterém se energie obsažená v palivu mění
- 2.1.3 Rozvod tepelné energie (ř. 1 „e“ a ř. 6 „e“)
Rozvod tepelné energie je proces, který zajišťuje dodávku tepelné energie do zásobovaných objektů pomocí tepelných sítí.
- Hranice:
- a) začátek: u tepelné energie pro teplárenské účely je to místo přechodu topného média do zařízení rozvodu tepla,
- b) konec: místo přechodu teplonosného media do zařízení odběratele nebo v místě měření.
- Položky - zejména:
- a) parovody,
- b) horkovody,
- c) rozvody teplé vody pro otop,
- d) rozvody teplé užitkové vody,
- e) tepelné přípojky,
- f) předávací stanice,
- g) měřicí a regulační zařízení.
- Hranice:
- 2.1.1 Výroba tepelné energie (ř. 1 „c“ a ř. 6 „c“)
- 2.2 Podpůrný majetek I (ř. 2 „b“ a „d“ a 7 „b“ a „d“)
Podpůrný majetek I tvoří majetek, který slouží jak na výrobu tepelné energie, tak elektřiny.
- 2.3 Podpůrný majetek II (ř. 3 „f“ a ř. 8 „f“)
Podpůrný majetek II tvoří majetek, který slouží na výrobu tepelné energie, výrobu elektřiny a rozvod tepelné energie.
- Položky - zejména:
- a) budovy a stavby (např. výrobní blok),
- b) software,
- c) hardware,
- d) geografické informační systémy,
- e) zařízení, inventář,
- f) studie, projekty, poradenství.
- Položky - zejména:
- 2.4 Společný majetek držitele licence (ř. 4 „f“ a ř. 9 „f“)
Společný majetek společnosti tvoří majetek, který slouží na výrobu tepelné energie, výrobu elektřiny, rozvod tepelné energie a ostatní činnosti.
- Položky - zejména:
- a) pozemky,
- b) společné administrativní budovy,
- c) komunikace,
- d) garáže,
- e) informační systém společnosti,
- f) další položky majetku.
Tento majetek je nutno předem očistit od majetku, který patří do podpůrných činností, nebo je možno jej zařadit přímo do některého segmentu.
- Položky - zejména:
- 2.1 Přímo přiřaditelný majetek (A1-31, 32 podklady)
- 3. Postup při rozdělení podpůrného majetku a společného majetku
- 3.1 Rozdělení podpůrného majetku I
- 3.1.1 Přímo přiřaditelný majetek na výrobu tepelné energie se rozdělí nejprve na část, která přímo a výhradně slouží jen na výrobu tepelné energie, viz odstavec 2.1.2.2 (tabulka A1- 31, 32 podklady ř. 1 „c“ a ř. 6 „c“) a na tu část, která přímo a výhradně slouží jen na výrobu elektrické energie, viz odstavec 2.1.2.1 (tabulka A1- 31, 32 podklady ř. 1 „b" a ř. 6 „b").
- 3.1.2 Zbylá hodnota majetku, která slouží jak na výrobu tepelné energie, tak elektřiny, tvoří podpůrný majetek I.
- 3.1.3 Základním podkladem pro stanovení poměrů dělení podpůrného majetku I energetické výrobny na elektřinu a tepelnou energii je používaná metoda dělení nákladů.
Hodnota přímo přiřaditelného majetku na výrobu tepelné energie je tvořena majetkem podle odstavce 2.1.2.2 a zůstatkem podílu podle odstavce 3.1.3. Hodnota přímo přiřaditelného majetku na výrobu elektřiny je tvořena majetkem podle odstavce 2.1.2.1 a podílem podle odstavce 3.1.3.
- 3.2 Rozdělení podpůrného majetku II
Podpůrný majetek II je definován v odstavci 2.3 a rozdělí se v poměru k pořizovacím (popřípadě zůstatkovým) cenám přímo přiřaditelného majetku na výrobu tepelné energie, elektřiny a rozvod tepelné energie.
- 3.3 Rozdělení společného majetku
Společný majetek je definován v odstavci 2.4 a rozdělí se v poměru k pořizovacím (popřípadě zůstatkovým) cenám přímo přiřaditelného a podpůrného majetku na výrobu tepelné energie, elektřiny, rozvod tepelné energie a ostatních aktiv.
- 3.1 Rozdělení podpůrného majetku I
- 4. Informativní přehled ostatních činností
- Ostatní činnosti - zejména:
- a) výroba elektřiny (licencovaná činnost),
- b) výroba tlakového a dmýchaného vzduchu,
- c) výroba síry a CaSO4 z odsiřování spalin,
- d) cejchování a opravy měřidel,
- e) závodní stravování,
- f) obchodní činnost (např. prodej materiálu),
- g) finanční podnikání,
- h) dílenské práce pro cizí,
- i) bytové hospodářství,
- j) rekreační, kulturní a tělovýchovná zařízení,
- k) pronájmy,
- l) materiál vlastní výroby,
- m) servisní práce pro cizí,
- n) obchod s elektřinou (licencovaná činnost),
- o) distribuce elektřiny (licencovaná činnost).
- Ostatní činnosti - zejména:
- 5. Výkazy nákladů a výnosů: Výkaz N1-31, 32
Povolenými náklady se pro účely této vyhlášky rozumí náklady podle § 9 odstavec 6 vyhlášky.
- 5.1 Přímo přiřaditelné náklady (Tabulka N1-31, 32 podklady ř. 1 až 8)
Tato tabulka slouží jako podklad pro automatické sestavení Výkazu N1-31, 32.
- 5.1.1 Spotřeba energetického paliva (tuhé, kapalné, plynné) zahrnuje veškeré náklady na palivo spotřebované při výrobě elektřiny a tepelné energie (ř. 1).
- 5.1.2 Spotřeba energie, která zahrnuje spotřebu elektrické energie, tepelné energie a vody (ř. 2).
- 5.1.3 Nákup tepelné energie - do této položky bude zahrnut jak nákup od externích dodavatelů, tak teplo vlastní výroby určené k prodeji a vykázané v rozvodu tepelné energie (ř. 3).
- 5.1.4 Mzdové náklady a náklady na zákonné sociální pojištění. Jedná se o mzdové náklady pracovníků, kteří zajišťují provoz a obsluhu zařízení (ř. 4). Mzdové náklady představují součet mzdových nákladů (výkaz zisků a ztrát řádek 13) a náklady na sociální a zdravotní zabezpečení (výkaz zisků a ztrát ř. 15). Mzdové náklady neobsahují odměny členům orgánů společnosti a sociální náklady.
- 5.1.5 Opravy a udržování zahrnují všechny náklady vynaložené na realizaci daného výkonu opravy, včetně tvorby a čerpání rezerv (ř. 5).
- 5.1.6 Odpisy stálých aktiv (ř. 6) - u licencované činnosti výroba tepelné energie a rozvod tepelné energie jsou pro všechny držitele licence doporučeny jednotné odpisové sazby pro vybrané druhy přímo přiřaditelných aktiv. Pro účely regulace držitelé licencí odpisují majetek pořízený po 1. lednu 2002 podle níže uvedených maximálních odpisových sazeb.
Příloha č. 4 Teplárenství Licence - výroba tepelné energie a rozvod tepelné energie Druh zařízení Odpisové sazby Kotel parní 6,6 teplovodní 5 horkovodní 5 Hořák olejový 10 plynový 6,6 Úpravna vody 6,6 Výměník zásobníkový TUV 10 protiproudý ÚT 10 deskový 6,6 Čerpadlo 10 Měřicí a regulační technika 12,5 Turbína spalovací 6,6 Kogenerační jednotka 10 Vzduchový kompresor 6,6 Rozvody tepla teplovodní klasické 4 horkovodní klasické 4 parní klasické 3,3 předizolované 2,8 kondenzátní 10 Tyto jednotné odpisové sazby určují minimální dobu životnosti vyjmenovaných skupin majetku. Je doporučeno uvedené odpisové sazby zahrnout do závazného odpisového plánu od 1. 1. 2002 pro nově pořízený majetek. Držitelé licencí, u kterých se účetní odpisy rovnají daňovým, mají povoleno používat ve svých odpisových plánech dále odpisy daňové. Držitelé licence mohou tedy pro výše uvedené vybrané druhy stálých aktiv používat vlastní odpisové sazby, ale pro potřeby regulačního výkaznictví je nutno všechny údaje přepočítat podle minimálních životností uznávaných Energetickým regulačním úřadem.
Odpisové sazby ostatních stálých aktiv vychází ze závazných odpisových plánů jednotlivých držitelů licence.
Držitelé licencí předloží své závazné odpisové plány společně s regulačním výkaznictvím do 30. 6. první rok regulačního období.
- 5.1.7 Úroky z úvěrů jak provozních, tak investičních (ř. 7).
- 5.1.8 Ostatní náklady, které přímo souvisí s licencovanými činnostmi a nejsou obsaženy v žádné z výše uvedených položek, zejména se jedná o spotřebu materiálu, nákup ostatních externích služeb, případně další povolené náklady. Ostatní provozní náklady se snižují o případné dobropisy (ř. 8).
- 5.2 Podpůrné náklady I (N1-31, 32 podklady ř. 9)
Podpůrné náklady I tvoří náklady, které slouží na výrobu tepelné energie a elektřiny.
- 5.3 Podpůrné náklady II (N1-31, 32 podklady ř. 12)
Podpůrné náklady II obsahují ostatní náklady, které nejsou obsažené v podpůrných nákladech I a souvisejí s přímým řízením hlavních činností výroby elektřiny, tepelné energie a rozvodu tepelné energie.
- 5.4 Společné náklady držitele licence (N1-31, 32 podklady ř. 13)
Představují společné náklady související se správou a řízením společnosti jako celku.
Jedná se zejména o mzdové náklady, spotřebu režijního a kancelářského materiálu, odpisy majetku, který je využíván při výkonu správních činností, náklady na informační systémy, kancelářské prostory a ostatní náklady správního charakteru. Do společných nákladů nepatří daň z příjmů právnických osob.
- 5.5 Nepovolené náklady (N1-31, 32 podklady ř. 14)
Nepovolenými náklady se pro účely této vyhlášky rozumí náklady podle § 9 odstavce 6 a 7 vyhlášky.
- 5.1 Přímo přiřaditelné náklady (Tabulka N1-31, 32 podklady ř. 1 až 8)
- 6. Postup při rozdělení podpůrných nákladů a společných nákladů držitele licence
- 6.1. Rozdělení podpůrných nákladů I
- 6.1.1 Přímo přiřaditelné náklady na výrobu tepelné energie se rozdělí nejprve na část, která přímo a výhradně slouží jen na výrobu tepla (tabulka N1-31, 32 podklady sl. „c“) a na část, která přímo a výhradně slouží jen na výrobu elektřiny (tabulka N1-31, 32 podklady sl. „b“).
- 6.1.2 Zbylá hodnota nákladů, která slouží jak na výrobu tepla tak elektřiny, tvoří podpůrné náklady I.
- 6.1.3 Základním podkladem pro stanovení poměrů dělení podpůrných nákladů energetické výrobny na elektřinu a tepelnou energii je používaná metoda dělení nákladů.
Hodnota přímo přiřaditelných nákladů na výrobu tepla je tedy tvořena náklady podle odstavce 6.1.1 a zůstatkem podílu podle odstavce 6.1.3. Hodnota přímo přiřaditelných nákladů na výrobu elektřiny je tedy tvořena náklady podle odstavce 6.1.1 a podílem podle odstavce 6.1.3.
- 6.2 Rozdělení podpůrných nákladů II
Podpůrné náklady II jsou definovány v odstavci 5.3 a rozdělí se v poměru k pořizovacím účetním hodnotám přímo přiřaditelných provozních aktiv na výrobu elektřiny a tepla a na rozvod tepelné energie.
- 6.3 Rozdělení společných nákladů
Společné náklady jsou definovány v odstavci 5.4 a rozdělí se v poměru k pořizovacím účetním hodnotám přímo přiřaditelných a podpůrných aktiv na výrobu tepla, elektřiny, rozvod tepelné energie a ostatních aktiv.
- 6.1. Rozdělení podpůrných nákladů I
- 7. Rozdělení nákladů na jednotlivé činnosti a rozdělení provozních aktiv musí být v souladu.
- 8. Výnosy (N1-31, 32 podklady)
- 8.1 Výnosy externí - (ř. 10)
- 8.1.1 Výroba elektřiny (sl. „b“) - prodej elektřiny externím odběratelům (např. rozvodným společnostem).
- 8.1.2 Teplo (sl. „c“) - tento sloupec použijí držitelé licence, kteří nemají licenci na výrobu elektřiny a prodávají teplo přímo externím odběratelům, popřípadě těm, kteří mají licenci na rozvod tepelné energie (distributorům).
- 8.1.3 Teplo a elektřina (sl. „d“) - tento sloupec vyplňují držitelé licence, kteří mají kombinovanou výrobu elektřiny a prodávají teplo přímo externím odběratelům, popřípadě těm, kteří mají licenci na rozvod tepelné energie (distributorům).
- 8.1.4 Rozvod tepelné energie (sl. „e“) - prodej tepla odběratelům.
- 8.2 Výnosy vnitropodnikové (ř. 11)
Zahrnují veškeré vnitropodnikové výnosy s výjimkou převodu podílů nákladů z výroby tepla na výrobu elektřiny (podpůrné náklady I). Naopak se zde uvádí výnosy z tepla účtované do nákladů rozvodu tepelné energie.
- 8.2.1 Výroba elektřiny (sl. „b“) - vlastní spotřeba elektřiny.
- 8.2.2 Teplo (sl. „c“) - vlastní spotřeba tepla, převod nákladů na výrobu tepla pokud je výrobce zároveň držitelem licence 32 (za podmínky odstavce 8.1.2).
- 8.2.3 Teplo a elektřina (sl. „d“) - stejný postup jako u odstavce 8.2.2 (za podmínky odstavce 8.1.3).
- 8.2.4 Rozvod tepelné energie ( sl. „e“) - vnitropodniková dodávka tepelné energie.
- 8.3 Doplňující informace o prodeji tepelné energie (sl. „e“)
Řádek 15 zahrnuje prodej z primárních nebo jednostupňových a sekundárních sítí. Položka se shoduje s údajem v ř.10 „e“.
Řádek 16 zahrnuje dodávku odběratelům = spotřebitelům + distributorům z primárních a jednostupňových sítí.
Řádek 17 zahrnuje dodávku odběratelům = spotřebitelům prostřednictvím vlastních předávacích stanic a sekundárních sítí.
- 8.1 Výnosy externí - (ř. 10)
- 9. Kontrola správnosti hospodářského výsledku -Výkaz HV1-31, 32.
- 9.1 Výroba a rozvod tepelné energie (ř. 3 „d“) Hospodářský výsledek odpovídá údajům z výkazu N1-31, 32 ř. 14 „c“, „d“.
- 9.2 Výroba elektřiny (ř. 4 „d“) Hospodářský výsledek odpovídá údajům z výkazu N1-31, 32 ř. 14 „b“.
- 9.3. Ostatní licencované činnosti (ř. 5 „d“)
- 9.4 Ostatní nelicencované činnosti (ř. 6 „d“)
Zde se uvedou souhrnně údaje za všechny nelicencované činnosti. Rozpis těchto činností bude uveden na řádcích 14 až 25. Řádek 25 musí souhlasit s řádkem 6. Nesmí zde být zahrnuty hospodářské výsledky obslužných činností, např. doprava pro vlastní potřebu, tyto výsledky musí být rozklíčovány do příslušných činností. O hospodářské výsledky obslužných činností mohou být také upraveny pouze společné náklady.
- 9.5 Společné náklady licencovaných a nelicencovaných činností (ř. 7 „d“)
Uvádí se podíl společných nákladů vypočtený podle stanovených pravidel.
- 9.6 Nepovolené náklady podle pravidel (ř. 8 „d“)
Uvádí se hospodářský výsledek vypočtený podle stanovených pravidel. Výpočet bude podrobně doložen v příloze k výkazům.
Údaj k tomuto řádku bude automaticky převeden z tabulky N1-31, 32 podklady řádek 14.
- O nepovolené náklady uvedené v řádku 14 je nutno předem snížit náklady činností. Snížení je možné ve výkazech vyčíslit dvěma způsoby:
- a) o celou částku nepovolených nákladů (N1 - podklady ř. 14) budou sníženy společné náklady (N1 - podklady ř. 13),
- b) o nepovolené náklady budou sníženy přímé náklady již v jednotlivých činnostech (např. výroba elektřiny, tepla, rozvod tepla, společné nebo podpůrné náklady, nelicencované činnosti).
- O nepovolené náklady uvedené v řádku 14 je nutno předem snížit náklady činností. Snížení je možné ve výkazech vyčíslit dvěma způsoby:
- 10. Výkaz I5-31, 32: Plán investičních výdajů
Výkaz plánu investičních výdajů v rámci licence výroba tepelné energie a rozvod tepelné energie na regulační období.
- 11. Výkaz B11-31 a Výkaz B11-32: Technický výkaz
Výkaz B11-31 obsahuje bilanci tepla a elektřiny a spotřebu paliva. Výkaz B11-32 obsahuje bilanci a prodej tepla a doplňující informace. Užitná dodávka tepla se váže k podkladové tabulce N1-31, 32 podklady ř. 10 a 11 „e“.
Příloha č. 5
k vyhlášce č. 439/2001 Sb.Postup přepočtu stálých aktiv a postup pro výpočet přepočtených odpisů
Způsob přepočtu stálých aktiv nákladovou metodou
- 1. Postup přepočtu
Přepočet stálých aktiv se provádí podle skupin SKP nákladovou metodou vždy k 31. 12. předcházejícího roku regulační periody. Stálá aktiva uvedená do užívání od 1. 1. do 31. 12. předcházejícího roku se do výsledků přepočtu zahrnou v účetní pořizovací a účetní zůstatkové ceně.
- 2. Rozdělení stálých aktiv
Stálá aktiva se pro účely přepočtu rozdělují na: - a) majetek přímo přiřaditelný jednotlivým licencovaným činnostem,
- b) podpůrný majetek licencovaných činností,
- c) společný majetek držitele licence,
- d) ostatní majetek - sloužící nelicencovaným činnostem.
- 3. Podklady pro přepočet
- a) účetní pořizovací a účetní zůstatková cena podle skupin SKP podle stavu k 31. 12. předcházejícího roku,
- b) údaje o reálné životnosti jednotlivých druhů zařízení podle skupin SKP a u vybraných druhů přímo přiřaditelných aktiv odpisové sazby podle přílohy č. 2 vyhlášky,
- c) roční indexy cen průmyslových výrobců Českého statistického úřadu a Ústavu racionalizace ve stavebnictví vyjadřující cenový pohyb definovaných skupin SKP od roku jejich pořízení.
- 4. Postup při přepočtu
Při přepočtu stálých aktiv podle jednotlivých skupin SKP se vychází z jejich účetní pořizovací a účetní zůstatkové ceny a roku pořízení. Pro jednotlivé skupiny SKP se zjišťuje reprodukční pořizovací hodnota v cenové úrovni předcházejícího roku s využitím indexů českého statistického úřadu a Ústavu racionalizace ve stavebnictví, případně další technické evidence.
Účetní pořizovací cena majetku výpočetní techniky a kancelářské techniky se s přihlédnutím k cenovému vývoji v posledních letech převezme bez přepočtu.
Nepřepočítávají se dále pozemky, inventář, umělecká díla, ocenitelná práva a software.
Koeficient přepočtu je dále použit pro stanovení přepočtených odpisů; vynásobením koeficientu přepočtu a účetního odpisu je vypočten přepočtený odpis.