| druh příjmů | Úroveň | ||||
|---|---|---|---|---|---|
| 11.1 a) | 11.1 b) | 11.1 c) | 11.1 d) | 11.1 e) | |
| 2211 - Příjem sankčních plateb přijatých od státu, obcí a krajů | ne | ne | ano | ano | ano |
| 2223 - Příjem z finančního vypořádání mezi kraji, obcemi a DSO | ne | ne | ano | ano | ano |
| 2226 - Příjem z finančního vypořádání mezi obcemi a DSO | ne | ne | ano | ano | ano |
| 2229 - Ostatní přijaté vratky transferů a podobné příjmy | ne | ne | ano | ano | ano |
| 2441 - Splátky půjčených prostředků od obcí | ne | ne | ano | ano | ano |
| 2442 - Splátky půjčených prostředků od krajů | ne | ne | ano | ano | ano |
| 2449 - Ostatní splátky půjčených prostředků od rozpočtů územní úrovně | ne | ne | ano | ano | ano |
| 4121 - Neinvestiční přijaté transfery od obcí | ne | ne | ano | ano | ano |
| 4122 - Neinvestiční přijaté transfery od krajů | ne | ne | ano | ano | ano |
| 4129 - Ostatní neinvestiční přijaté transfery od rozpočtů územní úrovně | ne | ne | ano | ano | ano |
| 4133 - Převody z vlastních rezervních fondů jiných než OSS | ano | ano | ano | ano | ano |
| 4134 - Převody z rozpočtových účtů | ano | ano | ano | ano | ano |
| 4137 - Neinvestiční převody mezi statutárními městy včetně hl. m. Prahy a jejich městskými obvody nebo částmi | ne | ano | ano | ano | ano |
| 4138 - Převody z vlastní pokladny | ano | ano | ano | ano | ano |
| 4139 - Ostatní převody z vlastních fondů | ano | ano | ano | ano | ano |
| 4171 - Příjem náhrad za nezpůsobenou újmu | ne | ne | ano | ano | ano |
| 4172 - Příjem náhrad škod způsobených nezákonným rozhodnutím nebo nesprávným úředním postupem při výkonu veřejné moci | ne | ne | ano | ano | ano |
| 4221 - Investiční přijaté transfery od obcí | ne | ne | ano | ano | ano |
| 4222 - Investiční přijaté transfery od krajů | ne | ne | ano | ano | ano |
| 4229 - Ostatní investiční přijaté transfery od rozpočtů územní úrovně | ne | ne | ano | ano | ano |
| 4251 - Investiční převody mezi statutárními městy včetně hl. m. Prahy a jejich městskými obvody nebo částmi | ne | ano | ano | ano | ano |
- f) výdajích uvedených na položkách 5364, 5366, 5367, 5368, 5369 a 5904, pokud se jedná o vratky transferů a vracení dotací nebo jejich částí na základě výzev poskytovatelů podle písmen a) nebo b), a výdajích uvedených na položce 5363, pokud se jedná o odvody a penále za porušení rozpočtové kázně související s transfery a půjčenými peněžními prostředky podle písmen a) nebo b),
- g) splátkách půjčených peněžních prostředků uvedených na položkách 8114 a 8124, pokud se jedná o splátky přijatých půjčených peněžních prostředků podle písmen a) nebo b).
- 8. Nástrojové a prostorové třídění – příjmy ze zahraničních zdrojů a související příjmy a výdaje spolufinancované ze zahraničních zdrojů a související výdaje
- 8.1 V části I. se uvádějí údaje o příjmech ze zahraničních zdrojů a souvisejících příjmech a údaje o výdajích spolufinancovaných ze zahraničních zdrojů a souvisejících výdajích, a to v třídění podle nástroje a prostorové jednotky. Mezi uváděné příjmy a výdaje tříděné podle nástroje a prostorové jednotky patří také příjmy a výdaje z titulu odvodů a penále za porušení rozpočtové kázně, vratek transferů a vracení dotací nebo jejich částí na základě výzev poskytovatelů, pokud se jedná o peněžní prostředky přijaté ze zahraničních zdrojů a peněžní prostředky přijaté na výdaje na spolufinancování.
- 8.2 V části I. se uvádějí také výdaje kryté přijatými půjčenými peněžními prostředky ze zahraničních zdrojů v rámci programů a projektů spolufinancovaných z rozpočtu Evropské unie, finančních mechanismů a NATO, a to v třídění podle nástroje a prostorové jednotky.
- 8.3 Ministerstvo financí zveřejňuje na svých internetových stránkách číselník nástrojového třídění pro územní samosprávné celky a dobrovolné svazky obcí.
- 9. Mimořádná událost – příjmy, přijaté půjčené peněžní prostředky a výdaje související s mimořádnými událostmi regionálního nebo celorepublikového významu
- 9.1 V části I. sl. 3 výkazu se uvádějí příjmy, přijaté půjčené peněžní prostředky a výdaje související s mimořádnými událostmi regionálního nebo celorepublikového významu v třídění podle jednotlivých mimořádných událostí. Mimořádnou událostí se pro účely této vyhlášky rozumí událost s potenciálně významným dopadem na státní rozpočet, rozpočty státních fondů, rozpočty územních samosprávných celků, rozpočty dobrovolných svazků obcí nebo rozpočty příspěvkových organizací.
- 9.2 Číslo mimořádné události je dvoumístné. Mimořádné události jsou číslovány vzestupně v chronologickém pořadí. Mimořádné události jsou vyhlašovány a zveřejňovány na internetových stránkách Ministerstva financí s uvedením jejich čísla, názvu a doby platnosti.
- 10. Identifikátor partnera – příjmy, výdaje a financující položky související s transfery a půjčenými peněžními prostředky
- 10.1 V části I. sl. 3 výkazu se uvádějí příjmy, výdaje a financující položky, které mají povahu transferů a jejich vratek, půjčených peněžních prostředků a jejich splátek, odvodů příspěvkových organizací a školských právnických osob, dotací vrácených na základě výzev poskytovateli, odvodů a penále za porušení rozpočtové kázně a vkladů do fundací a ústavů v třídění podle identifikátoru partnera. Identifikátorem partnera se netřídí příjmy a výdaje uvedené na položkách v podseskupení 413, 414, 425, 534, 535 a 636.
- 10.2 Partnerem se rozumí ten, pro kterého
- a) výdaj, snížení příjmu nebo snížení financující položky organizace sestavující výkaz je nebo by měl být příjmem, snížením výdaje nebo zvýšením financující položky,
- b) příjem, snížení výdaje nebo zvýšení financující položky organizace sestavující výkaz je nebo by měl být výdajem, snížením příjmu nebo snížením financující položky.
- 10.3 V případě průtokového transferu se partnerem rozumí příjemce nebo poskytovatel transferu, nikoliv osoba, která přijímá a vydává peněžní prostředky podle pokynů poskytovatele a nemá možnost ovlivnit účel, výši ani příjemce transferu a zároveň tato osoba z tohoto titulu provádí kompenzační peněžní operaci příjmu, případně výdaje, nebo tyto peněžní operace uskutečňuje mimo rozpočet. V případě vratky dotace zatříděné na položce 5364 z titulu finančního vypořádání dotace poskytnuté ze státního rozpočtu v letech následujících po roce, ve kterém byla dotace poskytnuta, se partnerem rozumí poskytovatel dotace, a to i v případě, že se peněžní prostředky převádějí na účet cizích prostředků poskytovatele.
- 10.4 Identifikátorem partnera se rozumí
- a) identifikační číslo osoby u tuzemské osoby a organizační složky státu,
- b) identifikátor „111“ u tuzemské nepodnikající fyzické osoby,
- c) identifikátor země podle Přílohy č. 1 k Metodice tvorby Pomocného analytického přehledu - Číselník Partneři PAP zveřejněné na internetových stránkách Ministerstva financí u zahraničních osob,
- d) identifikátor mezinárodní organizace podle Přílohy č. 1 k Metodice tvorby Pomocného analytického přehledu - Číselník Partneři PAP zveřejněné na internetových stránkách Ministerstva financí u mezinárodních organizací.
- 11. Konsolidace příjmů, výdajů a financujících položek
- 11.1 Konsolidace příjmů, výdajů a financujících položek (dále jen „konsolidace“) se provádí v centrálním systému účetních informací státu na úrovni
- a) vykazující jednotky, kterou je městská část hlavního města Prahy a hlavní město Praha bez hospodaření městských částí hlavního města Prahy,
- b) vykazující jednotky, kterou se rozumí kraj, obec a dobrovolný svazek obcí; na této úrovni se konsolidace provádí i v případě statutárních měst a hlavního města Prahy za město jako celek,
- c) kraje za územní samosprávné celky a dobrovolné svazky obcí, které se nachází na území příslušného kraje,
- d) státu za územní rozpočty celkem,
- e) vybrané skupiny územních samosprávných celků nebo dobrovolných svazků obcí.
- 11.2 Konsolidace na jednotlivých úrovních se provádí pouze u následujících druhů příjmů, výdajů a financujících položek.
druh výdajů Úroveň 11.1 a) 11.1 b) 11.1 c) 11.1 d) 11.1 e) 5321 - Neinvestiční transfery obcím ne ne ano ano ano 5323 - Neinvestiční transfery krajům ne ne ano ano ano 5329 - Ostatní neinvestiční transfery rozpočtům územní úrovně ne ne ano ano ano 5342 - Základní příděl fondu kulturních a sociálních potřeb a sociálnímu fondu obcí a krajů ano ano ano ano ano 5344 - Převody vlastním rezervním fondům územních rozpočtů ano ano ano ano ano 5345 - Převody vlastním rozpočtovým účtům ano ano ano ano ano 5347 - Neinvestiční převody mezi statutárními městy včetně hl. m. Prahy a jejich městskými obvody nebo částmi – výdaje ne ano ano ano ano 5348 - Převody do vlastní pokladny ano ano ano ano ano 5349 - Ostatní převody vlastním fondům ano ano ano ano ano 5363 - Úhrady sankcí jiným rozpočtům ne ne ano ano ano 5366 - Výdaje z finančního vypořádání mezi krajem a obcemi ne ne ano ano ano 5367 - Výdaje z finančního vypořádání mezi obcemi ne ne ano ano ano 5641 - Neinvestiční půjčené prostředky obcím ne ne ano ano ano 5642 - Neinvestiční půjčené prostředky krajům ne ne ano ano ano 5649 - Ostatní neinvestiční půjčené prostředky rozpočtům územní úrovně ne ne ano ano ano 5811 - Výdaje na náhrady za nezpůsobenou újmu ne ne ano ano ano 5812 - Výdaje na náhrady škod způsobených nezákonným rozhodnutím nebo nesprávným úředním postupem při výkonu veřejné moci ne ne ano ano ano 5904 - Převody domněle neoprávněně použitých dotací zpět poskytovateli ne ne ano ano ano 6341 - Investiční transfery obcím ne ne ano ano ano 6342 - Investiční transfery krajům ne ne ano ano ano 6349 - Ostatní investiční transfery rozpočtům územní úrovně ne ne ano ano ano 6363 - Investiční převody mezi statutárními městy včetně hl. m. Prahy a jejich městskými obvody nebo částmi – výdaje ne ano ano ano ano 6441 - Investiční půjčené prostředky obcím ne ne ano ano ano 6442 - Investiční půjčené prostředky krajům ne ne ano ano ano 6449 - Ostatní investiční půjčené prostředky rozpočtům místní úrovně ne ne ano ano ano druh financujících položek Úroveň 11.1 a) 11.1 b) 11.1 c) 11.1 d) 11.1 e) 8113 - Krátkodobé přijaté půjčené prostředky ne ne ano ano ano 8114 - Uhrazené splátky krátkodobých přijatých půjčených prostředků ne ne ano ano ano 8123 - Dlouhodobé přijaté půjčené prostředky ne ne ano ano ano 8124 - Uhrazené splátky dlouhodobých přijatých půjčených prostředků ne ne ano ano ano
- 11.3 Konsolidace na úrovni podle bodu 11.1 písm. a) se provádí u údajů uvedených v části I. sl. 1 až 3 výkazu vyloučením příjmů a výdajů zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 a) uvedeno „ano“.
- 11.4 Konsolidace na úrovni podle bodu 11.1 písm. b) se provádí u údajů uvedených v části I. sl. 1 až 3 výkazu vyloučením příjmů a výdajů zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 b) uvedeno „ano“.
- 11.5 Konsolidace na úrovni podle bodu 11.1 písm. c) se provádí u údajů uvedených v části I. sl. 1 a 2 výkazu postupem podle bodu 11.4; u údajů uvedených v části I. sl. 3 výkazu vyloučením vzájemných příjmů, výdajů a financujících položek zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 c) uvedeno „ano“ a v případě položek 2211, 2223, 2226, 2229, 2441, 2442, 2449, 4121, 4122, 4129, 4171, 4172, 4221, 4222, 4229, 5321, 5323, 5329, 5363, 5366, 5367, 5641, 5642, 5649, 5811, 5812, 5904, 6341, 6342, 6349, 6441, 6442, 6449, 8113, 8114, 8123 a 8124 pouze tehdy, pokud je současně uveden identifikátor partnera územního samosprávného celku nebo dobrovolného svazku obcí, který se nachází na území příslušného kraje.
- 11.6 Konsolidace na úrovni podle bodu 11.1 písm. d) se provádí u údajů uvedených v části I. sl. 1 a 2 výkazu postupem podle bodu 11.4; u údajů uvedených v části I. sl. 3 výkazu vyloučením vzájemných příjmů, výdajů a financujících položek zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 d) uvedeno „ano“ a v případě položek 2211, 2223, 2226, 2229, 2441, 2442, 2449, 4121, 4122, 4129, 4171, 4172, 4221, 4222, 4229, 5321, 5323, 5329, 5363, 5366, 5367, 5641, 5642, 5649, 5811, 5812, 5904, 6341, 6342, 6349, 6441, 6442, 6449, 8113, 8114, 8123 a 8124 pouze tehdy, pokud je současně uveden identifikátor partnera územního samosprávného celku nebo dobrovolného svazku obcí.
- 11.7 Konsolidace na úrovni podle bodu 11.1 písm. e) se provádí u údajů uvedených v části I. sl. 1 a 2 výkazu postupem podle bodu 11.4; u údajů uvedených v části I. sl. 3 výkazu vyloučením vzájemných příjmů, výdajů a financujících položek zatříděných na položkách, u kterých je v bodu 11.2, sloupci 11.1 e) uvedeno „ano“ a v případě položek 2211, 2223, 2226, 2229, 2441, 2442, 2449, 4121, 4122, 4129, 4171, 4172, 4221, 4222, 4229, 5321, 5323, 5329, 5363, 5366, 5367, 5641, 5642, 5649, 5811, 5812, 5904, 6341, 6342, 6349, 6441, 6442, 6449, 8113, 8114, 8123 a 8124 pouze tehdy, pokud je současně uveden identifikátor partnera územního samosprávného celku nebo dobrovolného svazku obcí, který se nachází ve vybrané skupině územních samosprávných celků nebo dobrovolných svazků obcí.
- 11.1 Konsolidace příjmů, výdajů a financujících položek (dále jen „konsolidace“) se provádí v centrálním systému účetních informací státu na úrovni
Vzor
FIN 2-12 M Výkaz pro hodnocení plnění rozpočtu územních samosprávných celků a dobrovolných svazků obcí
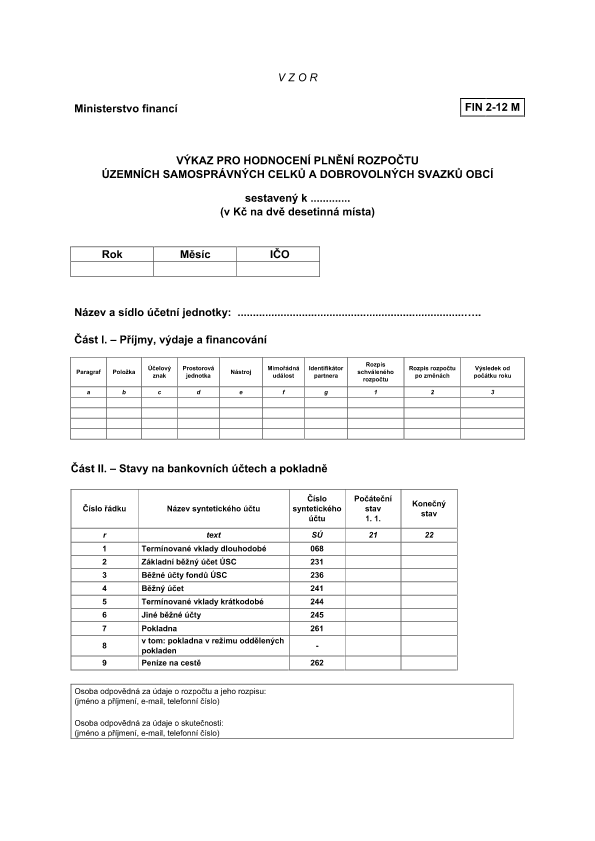
Příloha č. 7
k vyhlášce č. 5/2014 Sb.Rozsah a způsob sestavení finančního výkazu o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje (ROZP 1-01 SPO)
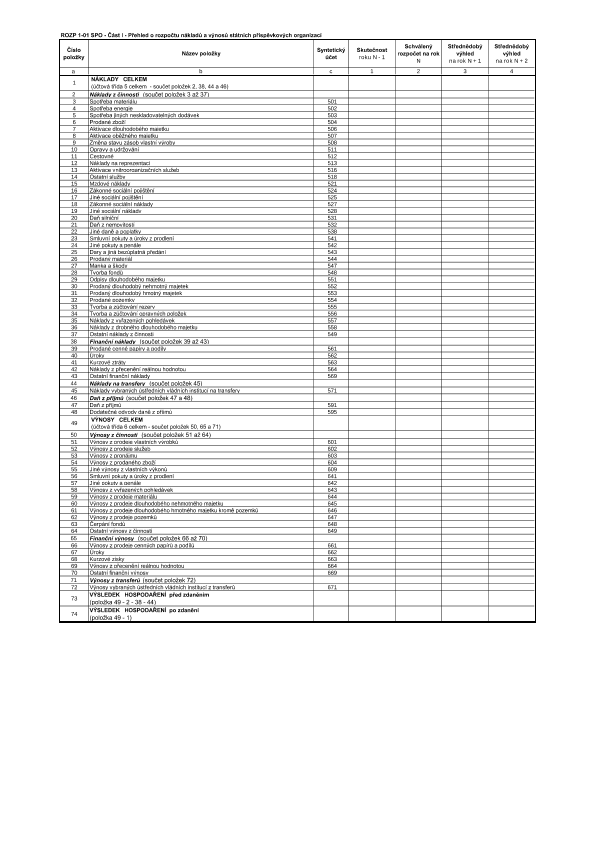
- 1. Státní příspěvkové organizace předkládají do centrálního systému účetních informací státu ročně přehled o rozpočtu syntetických účtů v návaznosti na právní předpis upravující účetnictví pro některé vybrané účetní jednotky.
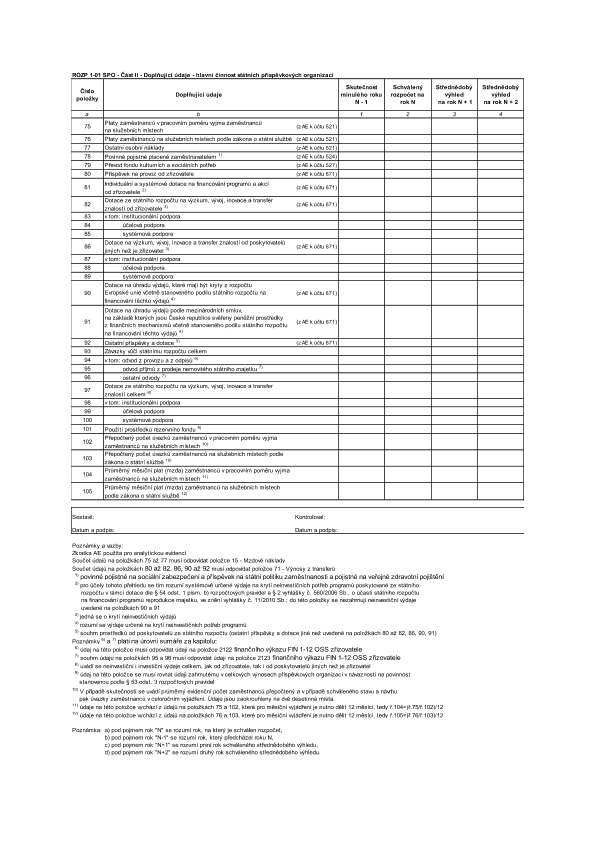
- 2. V části II předkládají státní příspěvkové organizace doplňující údaje za hlavní činnost, které vycházejí z analytické evidence k syntetickým účtům uvedeným v části I.
- 3. V období rozpočtového provizoria se ve výkazu ve sloupci 1 uvádí skutečnost za předcházející rok. Ve sloupcích 2, 3 a 4 se uvádí data rozpočtu nákladů a výnosů aktuálního roku a střednědobého výhledu na následující 2 roky, které byly naposledy zaslány v souladu s vyhláškou č. 133/2013 Sb., ve znění pozdějších předpisů, do centrálního systému účetních informací státu v rámci přípravy návrhu zákona o státním rozpočtu. Po skončení rozpočtového provizoria se údaje aktualizují na základě schválených vztahů ke státnímu rozpočtu, došlo-li k jejich změně.
VZOR
ROZP 1-01 SPO Výkaz o rozpočtu nákladů a výnosů státních příspěvkových organizací a další doplňující údaje - hlavní činnost
ROZP 1-01 SPO - Část I - Přehled o rozpočtu nákladů a výnosů státních příspěvkových organizací
ROZP 1-01 SPO - Část II - Doplňující údaje - hlavní činnost státních příspěvkových organizací
Příloha č. 8
k vyhlášce č. 5/2014 Sb.Rozsah a způsob sestavení finančního výkazu o zaměstnanosti regulované vládou (ZAM 1-04 U)
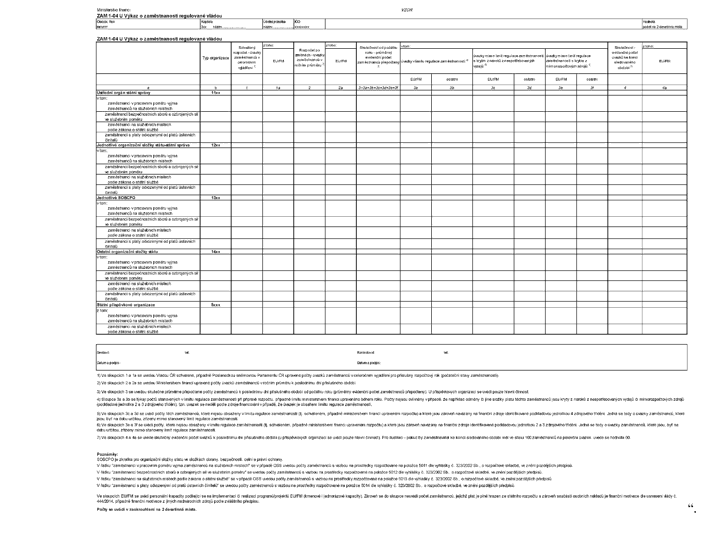
Organizační složky státu a státní příspěvkové organizace, u nichž je zaměstnanost regulována a schvalována vládou, předkládají do centrálního systému účetních informací státu výkaz o zaměstnanosti regulované vládou, v detailu viz vzor níže.
VZOR
ZAM1-04 U Výkaz o zaměstnanosti regulované vládou
Příloha č. 9
k vyhlášce č. 5/2014 Sb.Rozsah a způsob sestavení finančního výkazu o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky (REF 1-04 OSS)
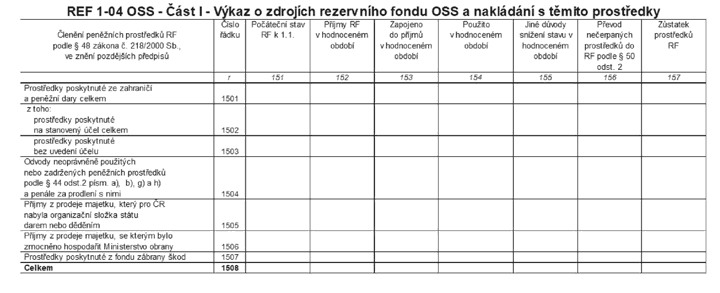
- 1. Část I obsahuje údaje o členění zdrojů rezervního fondu této části v návaznosti na § 48 odst. 2 rozpočtových pravidel. Ministerstvo obrany je oprávněno použít prostředky získané z prodeje majetku, se kterým bylo zmocněno hospodařit, a to do vyčerpání zdroje (ř. 1506).
- 2. Kontrolní vazby v rámci části I výkazu:
- sl. 157 = sl. (151 + 152 - 153 - 155 +156)
- ř. 1501 = ř. (1502 + 1503)
- ř. 1508 = ř. (1501 + 1504 + 1505 + 1506 + 1507)
- 3. Význam sloupců v části I výkazu:
- sl. 152 - příjmy rezervního fondu v hodnoceném roce a převody nečerpaných prostředků, které byly převedeny zpět do rezervního fondu, vyjma prostředků uvedených ve sloupci 156,
- sl. 153 - prostředky převedené na příjmový účet při čerpání rezervního fondu,
- sl. 154 - čerpaná částka, tj. skutečné výdaje,
- sl. 155 - prostředky použité jiným způsobem než prostřednictvím rozpočtu, např. odvedené do zahraničí, nebo snížení stavu na základě rozhodnutí vlády,
- sl. 156 - převod nečerpaných prostředků do rezervního fondu podle § 50 odst. 2 zákona č. 218/2000 Sb.
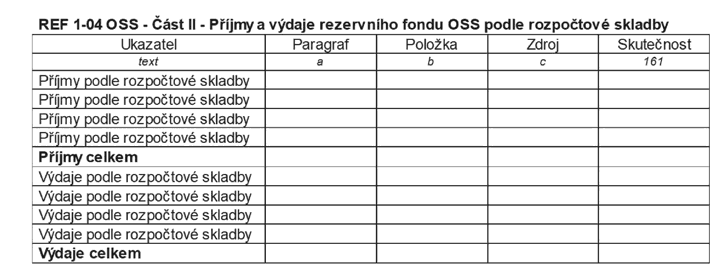
- 4. Část II - Příjmy a výdaje rezervního fondu organizačních složek státu podle rozpočtové skladby - v této části se uvádějí ve sloupci 161 pohyby peněžních prostředků (tj. inkasované příjmy a realizované výdaje v členění podle odvětvového, druhového a zdrojového třídění rozpočtové skladby).
- 5. Kontrolní vazby mezi částí I a II výkazu:
- ř. 1508sl. 152 + ř. 1508sl. 156 = ∑ (třídy 2 až 4) sl. 161
- ř. 1508sl. 153 + ř. 1508sl. 155 = ∑ (třídy 5 a 6) sl. 161
VZOR
REF 1-04 OSS Výkaz o zdrojích rezervního fondu OSS a nakládání s těmito prostředky
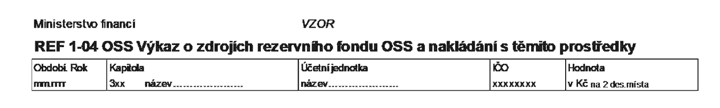
REF 1-04 OSS - Část I - Výkaz o zdrojích rezervního fondu OSS a nakládání s těmito prostředky
REF 1-04 OSS - Část II - Příjmy a výdaje rezervního fondu OSS podle rozpočtové skladby
- 1) § 3 písm. o) zákona č. 218/2000 Sb., o rozpočtových pravidlech a o změně některých souvisejících zákonů (rozpočtová pravidla), ve znění zákona č. 501/2012 Sb.
- 2) Vyhláška č. 383/2009 Sb., o účetních záznamech v technické formě vybraných účetních jednotek a jejich předávání do centrálního systému účetních informací státu a o požadavcích na technické a smíšené formy účetních záznamů (technická vyhláška o účetních záznamech), ve znění pozdějších předpisů.