budoucí znění, účinné od 1. 1. 2027

Ministr:
Ing. Fischer, CSc., v. r.

Příloha č. 1

k vyhlášce č. 5/2014 Sb.

Způsob a termíny předkládání údajů pro hodnocení plnění státního rozpočtu správci kapitol, organizačními složkami státu, státními příspěvkovými organizacemi a státními fondy

  1. 1. Organizační složka státu
    1. 1.1 Zpracovává a aktualizuje v rozpočtovém systému údaje pro hodnocení plnění státního rozpočtu podle vyhlášky upravující rozpočtovou skladbu.
    2. 1.2 Zajišťuje v rozpočtovém systému za uplynulý kalendářní měsíc objemový soulad mezi údaji o příjmech a výdajích a stavem na příjmových a výdajových účtech vedených u České národní banky.
    3. 1.3 Předkládá čtvrtletně do centrálního systému účetních informací státu výkaz o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky REF 1-04 OSS.
    4. 1.4 Předkládá čtvrtletně do centrálního systému účetních informací státu výkaz o zaměstnanosti regulované vládou ZAM 1-04 U. Výjimkou je Bezpečnostní informační služba, která výkaz o zaměstnanosti regulované vládou nepředkládá.
  1. 2. Státní příspěvková organizace
    1. 2.1 Předkládá čtvrtletně do centrálního systému účetních informací státu výkaz o zaměstnanosti regulované vládou ZAM 1-04 U, a to v případě, že je u ní zaměstnanost regulována vládou.
    2. 2.2 Předkládá ročně do centrálního systému účetních informací státu výkaz o rozpočtu nákladů a výnosů státních příspěvkových organizací a dalších doplňujících údajů ROZP 1-01 SPO.
  1. 3. Správce kapitoly
    1. 3.1 Ověřuje průběžně v rozpočtovém systému správnost údajů za kapitolu.
    2. 3.2 Zajišťuje v případě zjištění nesouladu údajů v rozpočtovém systému na úrovni kapitoly opravu údajů u příslušných organizačních složek státu.
    3. 3.3 Schvaluje údaje za kapitolu formou uzavření uplynulého kalendářního měsíce v rozpočtovém systému.
    4. 3.4 Zajišťuje v případě zjištění nesouladu údajů v rozpočtovém systému na úrovni kapitoly otevření posledního uzavřeného kalendářního měsíce.
    5. 3.5 Ověřuje v centrálním systému účetních informací státu správnost výkazů a sumář za kapitolu na základě údajů předložených příslušnými organizačními složkami státu a státními příspěvkovými organizacemi.
    6. 3.6 Zajišťuje v případě zjištění nesouladu údajů v centrálním systému účetních informací státu na úrovni kapitoly opravu předávaných výkazů u příslušných organizačních složek státu nebo státních příspěvkových organizací.
    7. 3.7 Schvaluje sumář za kapitolu v centrálním systému účetních informací státu na úrovni kapitoly.
  1. 4. Státní fond
    1. 4.1 Předkládá do centrálního systému účetních informací státu měsíčně výkaz FIN 1-12 SF.
    2. 4.2 Schvaluje v centrálním systému účetních informací státu měsíčně výkaz FIN 1-12 SF na úrovni státního fondu.
  1. 5. Ministerstvo financí
    1. 5.1 Zajišťuje neprodleně dostupnost výkazů sestavených z údajů rozpočtového systému.
    2. 5.2 Provádí uzavření uplynulého kalendářního měsíce v rozpočtovém systému pro kontrolní účely.
    3. 5.3 Provádí konečné uzavření uplynulého kalendářního měsíce v rozpočtovém systému.
    4. 5.4 Schvaluje sumář za kapitoly v centrálním systému účetních informací státu.
  1. 6. Způsob předložení údajů
    1. 6.1 Vkládání údajů do rozpočtového systému se děje podle podmínek určených v technickém manuálu k rozpočtovému systému.
    2. 6.2 Formát, struktura, přenos a zabezpečení předávání finančních údajů do centrálního systému účetních informací státu jsou stanoveny jiným právním předpisem2).
  1. 7. Termíny předložení údajů a uzávěrky období
    1. 7.1 Organizační složka státu zpracovává a aktualizuje údaje v rozpočtovém systému průběžně.
    2. 7.2 Organizační složka státu zajišťuje objemový soulad mezi údaji o příjmech a výdajích za uplynulý kalendářní měsíc v rozpočtovém systému a stavem na příjmových a výdajových účtech u České národní banky do 3 pracovních dnů po skončení kalendářního měsíce, za období leden až prosinec nejpozději do 11. ledna následujícího roku.
    3. 7.3 Organizační složka státu zajišťuje aktualizaci údajů a změny v rozpočtové klasifikaci v rozpočtovém systému nejpozději do 10. dne po skončení měsíce, za období leden až prosinec nejpozději do 25. ledna následujícího roku.
    4. 7.4 Ministerstvo financí provádí pro účely kontroly údajů ze strany správců kapitol uzavření uplynulého kalendářního měsíce v rozpočtovém systému 11. den po skončení měsíce, za období leden až prosinec 26. ledna následujícího roku.
    5. 7.5 Správce kapitoly zajišťuje schválení údajů formou uzavření uplynulého kalendářního měsíce za kapitolu v rozpočtovém systému nejpozději do 14. dne následujícího měsíce, za období leden až prosinec nejpozději do 1. února následujícího roku.
    6. 7.6 Ministerstvo financí provádí konečné uzavření uplynulého kalendářního měsíce v rozpočtovém systému 15. den následujícího měsíce a za období leden až prosinec 2. února následujícího roku.
    7. 7.7 Organizační složka státu a státní příspěvková organizace předkládá do centrálního systému účetních informací státu výkaz o zaměstnanosti regulované vládou ZAM 1-04 U nejpozději poslední pracovní den před 14. dnem následujícího měsíce po ukončení čtvrtletí, za období leden až prosinec je stanoven termín nejpozději poslední pracovní den před 25. lednem následujícího roku.
    8. 7.8 Organizační složka státu předkládá do centrálního systému účetních informací státu přehled o zdrojích rezervního fondu organizačních složek státu a nakládání s těmito prostředky REF 1-04 OSS nejpozději poslední pracovní den před 14. dnem následujícího měsíce po ukončení čtvrtletí, za období leden až prosinec je stanoven termín nejpozději poslední pracovní den před 25. lednem následujícího roku.
    9. 7.9 Správce kapitoly schvaluje sumář výkazu REF 1-04 OSS za kapitolu v centrálním systému účetních informací státu na úrovni kapitoly nejpozději poslední pracovní den před 20. dnem následujícího měsíce po ukončení čtvrtletí, za období leden až prosinec je stanoven termín nejpozději poslední pracovní den před 1. únorem následujícího roku.
    10. 7.10 Státní fond předkládá do centrálního systému účetních informací státu výkaz FIN 1-12 SF a schvaluje ho v centrálním systému účetních informací státu nejpozději do 20. dne následujícího měsíce; za období leden až prosinec je stanovena lhůta nejpozději do 25. února následujícího roku. Připadne-li konec lhůty na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší následující pracovní den.
    11. 7.11 Státní příspěvková organizace předkládá do centrálního systému účetních informací státu výkaz o rozpočtu nákladů a výnosů státních příspěvkových organizací a dalších doplňujících údajů ROZP 1-01 SPO v termínu nejpozději poslední pracovní den před 28. únorem příslušného rozpočtového roku.
  1. 8. Správci kapitol v rozpočtovém systému provedou alespoň jednou čtvrtletně kontrolu jimi vykazovaných údajů o poskytnutých transferech a půjčených peněžních prostředcích na hodnoty transferů a půjčených peněžních prostředků přijatých územními samosprávnými celky a dobrovolnými svazky obcí. V případě zjištění rozdílů mezi poskytnutými a přijatými transfery nebo půjčenými peněžními prostředky neprodleně zajistí, v součinnosti s příslušným územním samosprávným celkem a dobrovolným svazkem obcí, jejich dohledání a opravu.
  2. 9. Předkladatel údajů odpovídá za úplnost, správnost a včasnost předložených údajů.
  3. 10. V případě účinnosti rozpočtového provizoria jsou termíny uzavření uplynulého kalendářního měsíce v rozpočtovém systému a předložení údajů i schválení sumáře v centrálním systému účetních informací shodné jako v případě, kdy rozpočtové provizorium není.
  4. 11. Pro průběžné sledování vývoje peněžních prostředků a pro kontrolu jejich použití udělí organizační složky státu České národní bance, která vede jejich účty, souhlas s předáváním údajů z výpisů z účtů Ministerstvu financí.
Příloha č. 2

k vyhlášce č. 5/2014 Sb.

Způsob a termíny předkládání údajů pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí

  1. 1. Obce, kraje a dobrovolné svazky obcí předávají do centrálního systému účetních informací státu měsíčně výkaz pro hodnocení plnění rozpočtu územních samosprávných celků a dobrovolných svazků obcí – FIN 2-12 M (dále jen „výkaz“). Způsob předávání a systém prováděných kontrol stanoví jiný právní předpis2).
  2. 2. Statutární města a hlavní město Praha předávají jeden výkaz, který obsahuje údaje za město jako celek. Tento výkaz v sobě zahrnuje údaje za hospodaření městských částí a městských obvodů. Magistrát hlavního města Prahy dále předává do centrálního systému účetních informací státu ročně výkazy za jednotlivé městské části hlavního města Prahy a výkaz za hlavní město Prahu bez hospodaření městských částí hlavního města Prahy.
  3. 3. Krajský úřad kontroluje předání, úplnost a správnost výkazů předávaných obcemi, jež se nachází na území příslušného kraje, a dobrovolnými svazky obcí, majících sídlo na území příslušného kraje a vyžaduje provedení oprav neúplných nebo chybně vyplněných výkazů. S ohledem na zvolený způsob předávání výkazů obcí a dobrovolných svazků obcí podle jiného právního předpisu2), si krajský úřad stanoví způsob a určí metodu, jakou zabezpečí kontrolu úplnosti a správnosti výkazů předávaných jeho prostřednictvím nebo předaných obcemi a dobrovolnými svazky obcí přímo do centrálního systému účetních informací státu. Ke stanovení způsobu a určení metody kontroly úplnosti a správnosti výkazů předaných do centrálního systému účetních informací státu je správce centrálního systému účetních informací státu povinen krajskému úřadu poskytnout součinnost v nezbytném rozsahu.
  4. 4. Magistrát hlavního města Prahy kontroluje předání, úplnost a správnost výkazů předávaných za městské části hlavního města Prahy a vyžaduje provedení oprav neúplných nebo chybně vyplněných výkazů. Magistrát hlavního města Prahy stanoví způsob a určí metodu, jakou zabezpečí kontrolu úplnosti a správnosti výkazů předávaných jeho prostřednictvím za městské části hlavního města Prahy. Magistrát hlavního města Prahy stanoví termíny městským částem hlavního města Prahy pro předání výkazů magistrátu tak, aby měl možnost zajistit kontrolu úplnosti a správnosti předaných výkazů, včetně zaslání oprav neúplných nebo chybně vyplněných výkazů městskými částmi hlavního města Prahy. Termíny stanovené Magistrátem hlavního města Prahy musí městským částem hlavního města Prahy ponechat dostatečný časový prostor pro vypracování výkazů, přičemž Magistrát hlavního města Prahy musí vzít do úvahy termíny stanovené v bodě 7.
  5. 5. Krajský úřad, s ohledem na zvolený způsob předávání výkazů obcí a dobrovolných svazků obcí podle jiného právního předpisu2) stanoví obcím a dobrovolným svazkům obcí termíny pro předání výkazů tak, aby měl krajský úřad možnost zajistit kontrolu úplnosti a správnosti předaných výkazů, včetně zaslání oprav neúplných nebo chybně vyplněných výkazů. Termíny stanovené krajským úřadem musí obcím a dobrovolným svazkům obcí ponechat dostatečný časový prostor pro vypracování výkazů, přičemž krajský úřad musí vzít do úvahy termíny stanovené v bodě 7.
  6. 6. Obce a dobrovolné svazky obcí kromě výkazu uvedeného v bodě 1. předají krajskému úřadu i další potřebné údaje vztahující se k výkazu způsobem a v termínu, které jim stanoví krajský úřad. Jedná se zejména o komentář k výkazu, ve kterém se uvedou důvody chyb a rozdílů ve výkazu.
  7. 7. Termíny pro předložení úplných a správných výkazů krajů a hlavního města Prahy do centrálního systému účetních informací státu a pro potvrzení úplnosti a správnosti výkazů obcí, městských částí hlavního města Prahy a dobrovolných svazků obcí, městských částí hlavního města Prahy krajskými úřady a Magistrátem hlavního města Prahy v centrálním systému účetních informací státu:
    1. 7.1 Za měsíční období do 20. dne následujícího měsíce.
    2. 7.2 Za období leden až prosinec do 25. února následujícího roku.
    3. 7.3 Připadne-li termín na sobotu, neděli nebo svátek, je posledním dnem lhůty nejbližší následující pracovní den.
    4. 7.4 Za období leden a červenec se výkazy nepředávají.
    5. 7.5 Údaje o schváleném rozpočtu územních samosprávných celků, dobrovolných svazků obcí a městských částí hlavního města Prahy se uvedou nejpozději ve výkazech sestavených ke dni 30. dubna příslušného rozpočtového roku.
  1. 8. Krajské úřady a Magistrát hlavního města Prahy provedou alespoň jednou čtvrtletně kontrolu jimi vykazovaných údajů o přijatých transferech a půjčených peněžních prostředcích na hodnoty poskytnutých transferů a půjčených peněžních prostředků správci kapitol . V případě zjištění rozdílů mezi poskytnutými a přijatými transfery nebo půjčenými peněžními prostředky neprodleně zajistí v součinnosti s příslušným správcem kapitoly jejich dohledání a opravu.

Příloha č. 3

k vyhlášce č. 5/2014 Sb.

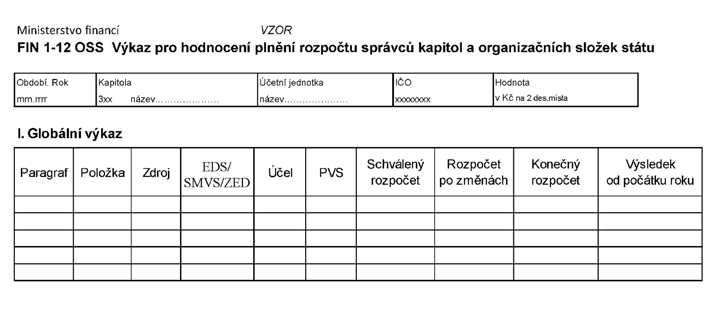
Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu správců kapitol a organizačních složek státu (FIN 1-12 OSS)

  1. 1. Výkaz pro hodnocení plnění rozpočtu správců kapitol a organizačních složek státu (FIN 1-12 OSS) je sestavován ze vstupních údajů v rozpočtovém systému.
  2. 2. Ve výkazu se uvádějí údaje rozpočtu schváleného na příslušný rok, rozpočtu po změnách, konečného rozpočtu výdajů a skutečnosti v členění dle vybraných třídění rozpočtové skladby.
  3. 3. Údaji o schváleném rozpočtu ve finančním výkaze FIN 1-12 OSS na příslušný rok se rozumí údaje státního rozpočtu schválené Poslaneckou sněmovnou Parlamentu ČR.
  4. 4. Rozpočtem po změnách se rozumí údaje schváleného rozpočtu upravené o rozpočtová opatření provedená podle § 23 odst. 1 s výjimkou písmen b) a c) zákona č. 218/2000 Sb. při respektování zásad uvedených v ustanoveních § 24 až 26 tohoto zákona.
  5. 5. Konečným rozpočtem výdajů organizační složky státu se rozumí rozpočet těchto výdajů upravený o všechna provedená rozpočtová opatření. Je to schválený rozpočet upravený nejen o rozpočtové přesuny, ale i o povolená překročení a vázání, tedy rozpočet po změnách s připočtenými částkami povoleného překročení a odpočtenými částkami vázání, případně o změnu provedenou na základě rozhodnutí vlády o zvýšení celkových příjmů a výdajů státního rozpočtu podle § 24 odst. 1 písm. d) zákona č. 218/2000 Sb., nebo rozhodnutí ministra financí o zvýšení z celkových příjmů a výdajů státního rozpočtu podle § 24 odst. 4 zákona č. 218/2000 Sb.
  6. 6. Rozpočet po změnách a konečný rozpočet výdajů se uvádějí vždy k poslednímu dni kalendářního měsíce, a to včetně rozpočtových opatření s datem nejpozději posledního dne kalendářního měsíce, která Ministerstvo financí zaneslo do chronologické evidence rozpočtových opatření v rozpočtovém systému.
  7. 7. Údaje rozpočtu po změnách a konečného rozpočtu výdajů se sledují průběžně a upravují se při každém rozpočtovém opatření.
  8. 8. Údaje o skutečnosti uváděné v tomto výkazu se získávají z analytického členění rozpočtových příjmů a výdajů v souladu s platnou rozpočtovou skladbou.
  9. 9. Vzor finančního výkazu FIN 1-12 OSS
    1. 9.1 Část I. FIN 1-12 OSS - Globální výkaz

      V této části výkazu se uvádějí rozpočtové příjmy a rozpočtové výdaje v členění dle vybraných třídění podle platné rozpočtové skladby.

    1. 9.2 Část II. FIN 1-12 OSS - Rekapitulace příjmů, výdajů, financování a jejich konsolidace

      V této části výkazu se uvádějí

      1. a) úhrny příjmů jednotlivých tříd,
      2. b) úhrny výdajů jednotlivých tříd,
      3. c) rozpis položek potřebných pro provedení konsolidace příjmů a výdajů,
      4. d) saldo příjmů a výdajů po konsolidaci,
      5. e) úhrn třídy 8 - Financování (vyplňuje kapitola 396 Státní dluh).
    1. 9.3 Část III. FIN 1-12 OSS - Závazné ukazatele státního rozpočtu

      V této části výkazu se uvádějí hodnoty ukazatelů státního rozpočtu stanovené v příloze zákona o státním rozpočtu na příslušný rozpočtový rok.

      Ve sloupci „Mimorozpočtové prostředky“ se uvádějí příjmy a výdaje s podkladovou jednotkou 2 - posílení rozpočtu rezervním fondem a s podkladovou jednotkou 3 - posílení rozpočtu ostatními mimorozpočtovými a podobnými prostředky podle pokladového třídění rozpočtové skladby.

      Hodnoty ve sloupci „Čerpání nároků z nespotřebovaných výdajů“ odpovídají údajům ve sloupci 7 výkazu NAR 1-12 OSS.

    Obrázek

Příloha č. 4

k vyhlášce č. 5/2014 Sb.

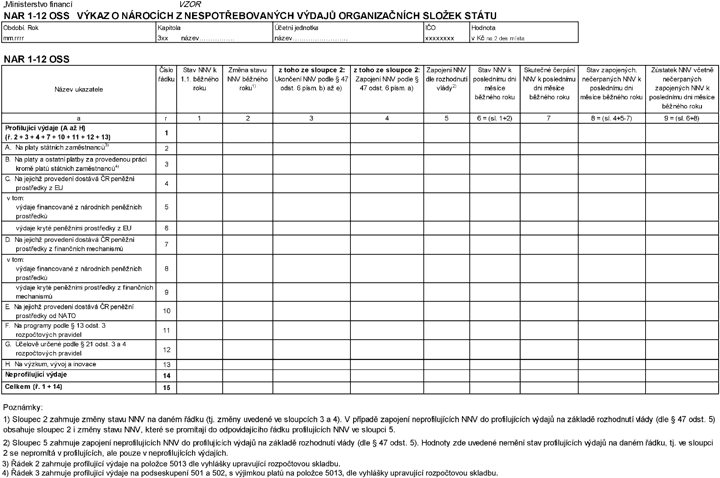
Rozsah a způsob sestavení výkazu o nárocích z nespotřebovaných výdajů organizačních složek státu (NAR 1-12 OSS)

  1. 1. Výkaz o nárocích z nespotřebovaných výdajů (dále „NNV“) organizačních složek státu (NAR 1-12 OSS) je sestavován ze vstupních údajů v rozpočtovém systému.
  2. 2. Údaje ve výkazu NAR 1-12 OSS jsou vypočteny v návaznosti na § 47 zákona č. 218/2000 Sb., ve znění pozdějších předpisů (dále „rozpočtová pravidla“).
  3. 3. Ve výkazu se neuvádějí profilující výdaje na sociální dávky, a to v souladu s ustanovením § 47 odst. 8 písm. b) rozpočtových pravidel.
  4. 4. Údaje v řádcích výkazu jsou načítány sestupně v souladu s členěním NNV uvedeným v § 47 odst. 4 rozpočtových pravidel, ve struktuře rozpočtové klasifikace. Pokud má některý údaj několik určujících kritérií, je zařazen do řádku s nejvyšší prioritou.
  5. 5. Sloupec 1, Stav NNV k 1.1. běžného roku - hodnota vypočtená podle § 47 odst. 1 bod d) rozpočtových pravidel.
  6. 6. Sloupec 2, Změna stavu NNV běžného roku - obsahuje změny stavu NNV související s ukončením a zapojením NNV ve sloupcích 3 a 4, tj. ukončení NNV podle § 47 odst. 6 písm. b) až e) rozpočtových pravidel a zapojení NNV podle § 47 odst. 6 písm. a) rozpočtových pravidel. V případě ukončení nebo zapojení NNV se hodnoty ve sloupci 2 uvádějí se zápornou hodnotou.
  7. 7. Sloupec 3, Ukončení NNV - snížení nároků podle § 47 odst. 6 písm. b), c), d) a e) rozpočtových pravidel.
  8. 8. Sloupec 4, Zapojení NNV - snížení nároků podle § 47 odst. 6 písm. a) rozpočtových pravidel.
  9. 9. Sloupec 5, Zapojení NNV dle rozhodnutí vlády - zapojení neprofilujících NNV do profilujících výdajů na základě rozhodnutí vlády podle § 47 odst. 5 rozpočtových pravidel.
  10. 10. Sloupec 6, Stav NNV k poslednímu dni měsíce běžného roku - součet hodnot ve sloupcích 1 a 2.
  11. 11. Sloupec 7, Skutečné čerpání NNV k poslednímu dni měsíce běžného roku - hodnota skutečně čerpaných NNV.
  12. 12. Sloupec 8, Stav zapojených nečerpaných NNV k poslednímu dni měsíce běžného roku - stav nároků zapojených podle sloupce 4 a 5, snížený o skutečné čerpání nároků uvedených ve sloupci 7.
  13. 13. Sloupec 9, Zůstatek NNV včetně nečerpaných zapojených NNV k poslednímu dni měsíce běžného roku - součet hodnot ve sloupcích 6 a 8.
    Obrázek

Příloha č. 5

k vyhlášce č. 5/2014 Sb.

Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF)

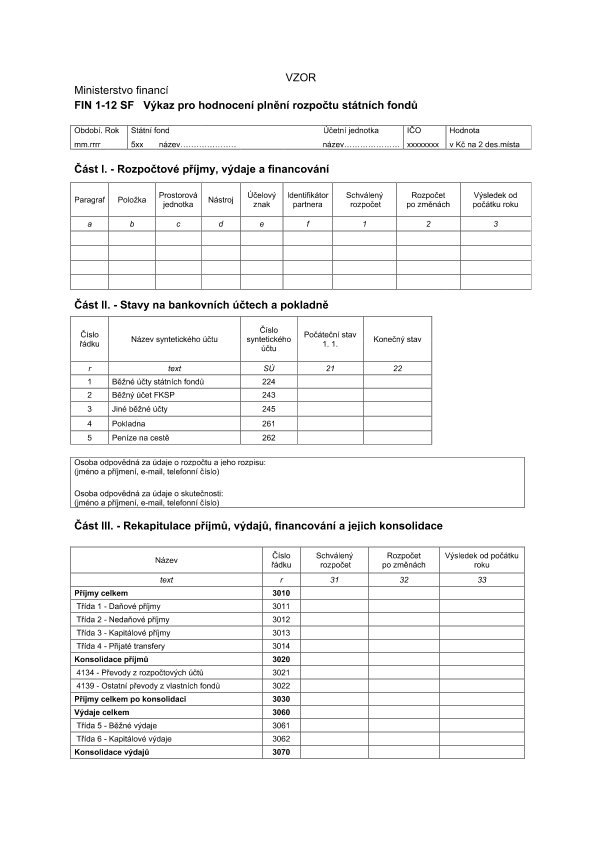
  1. 1. Výkaz pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF) sestavují státní fondy. Státní fondy mají přidělené číslo podle níže uvedeného seznamu:
    Příloha č. 5 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF)
    502Státní fond životního prostředí České republiky
    504Státní fond kultury České republiky
    505Státní fond audiovize
    506Státní fond dopravní infrastruktury
    507Státní fond podpory investic
    511Státní zemědělský intervenční fond
    1. 1.1 Schváleným rozpočtem se rozumí rozpočet státního fondu schválený Poslaneckou sněmovnou Parlamentu České republiky na příslušný rozpočtový rok rozepsaný v třídění podle rozpočtové skladby.
    2. 1.2 Rozpočtem po změnách se rozumí schválený rozpočet upravený o veškeré změny schváleného rozpočtu státního fondu provedené nejpozději k poslednímu dni vykazovaného období rozepsaný v třídění podle rozpočtové skladby.
    3. 1.3 Výsledkem od počátku roku se rozumí údaje získané z třídění příjmů, výdajů a financujících položek podle rozpočtové skladby a bodu 8 u syntetických účtů

      224 - Běžné účty státních fondů,

      243 - Běžný účet FKSP,

      281 - Krátkodobé úvěry,

      451 - Dlouhodobé úvěry.

  1. 2. Část I. FIN 1-12 SF - Rozpočtové příjmy, výdaje a financování
    1. 2.1 V této části výkazu se uvádějí údaje schváleného rozpočtu (sl. 1), rozpočtu po změnách (sl. 2) a výsledku od počátku roku (sl. 3) příjmů, výdajů a financujících položek v třídění podle rozpočtové skladby a bodu 8, a to podle
      1. a) paragrafů odvětvového třídění,
      2. b) položek druhového třídění,
      3. c) prostorové jednotky prostorového třídění,
      4. d) nástroje nástrojového třídění,
      5. e) účelového znaku transferového třídění,
      6. f) identifikátoru partnera.
    1. 2.2 V případě příjmů obsahují sl. 1 a 2 každého řádku souhrnnou částku za příjmy se shodnou kombinací třídění podle bodu 2.1 písm. b) až d).
    2. 2.3 V případě výdajů obsahují sl. 1 a 2 každého řádku souhrnnou částku za výdaje se shodnou kombinací třídění podle bodu 2.1 písm. a) až d).
    3. 2.4 V případě financujících položek obsahují sl. 1 a 2 každého řádku souhrnnou částku za financující položky se shodnou kombinací třídění podle bodu 2.1 písm. b).
    4. 2.5 V případě příjmů obsahuje sl. 3 každého řádku souhrnnou částku za příjmy se shodnou kombinací třídění podle bodu 2.1 písm. b) až f).
    5. 2.6 V případě výdajů obsahuje sl. 3 každého řádku souhrnnou částku za výdaje se shodnou kombinací třídění podle bodu 2.1 písm. a) až f).
    6. 2.7 V případě financujících položek obsahuje sl. 3 každého řádku souhrnnou částku za financující položky se shodnou kombinací třídění podle bodu 2.1 písm. b) a f).
  1. 3. Část II. FIN 1-12 SF - Stavy na bankovních účtech a pokladně

    V této části výkazu se uvádějí stavy bankovních účtů, pokladen a peněz na cestě

    1. a) běžných účtů státních fondů (syntetický účet 224),
    2. b) běžných účtů FKSP (syntetický účet 243),
    3. c) jiných běžných účtů (syntetický účet 245),
    4. d) pokladen (syntetický účet 261),
    5. e) peněz na cestě (syntetický účet 262).
  1. 4. Část III. FIN 1-12 SF - Rekapitulace příjmů, výdajů, financování a jejich konsolidace
    1. 4.1 Tato část výkazu je sestavována automaticky z údajů předložených státním fondem do centrálního systému účetních informací státu v části I. výkazu. V této části výkazu se uvádějí
      1. a) úhrny příjmů jednotlivých tříd,
      2. b) úhrny výdajů jednotlivých tříd,
      3. c) rozpis položek potřebných pro provedení konsolidace příjmů a výdajů,
      4. d) saldo příjmů a výdajů po konsolidaci,
      5. e) úhrn třídy 8 – financování.
    1. 4.2 Konsolidace na úrovni vykazující jednotky se provádí u položek 4134, 4139, 5342, 5345 a 5349.
    2. 4.3 Vazby mezi částí I. a III. tohoto výkazu:
      Příloha č. 5 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF)
      součet daňových příjmů v části I.∑ (třída 1) sl. 1,2,3=r. 3011 sl. 31,32,33
      součet nedaňových příjmů v části I.∑ (třída 2) sl. 1,2,3=r. 3012 sl. 31,32,33
      součet kapitálových příjmů v části I.∑ (třída 3) sl. 1,2,3=r. 3013 sl. 31,32,33
      součet přijatých transferů v části I.∑ (třída 4) sl. 1,2,3=r. 3014 sl. 31,32,33
      součet běžných výdajů v části I.∑ (třída 5) sl. 1,2,3=r. 3061 sl. 31, 32, 33
      součet kapitálových výdajů v části I.∑ (třída 6) sl. 1,2,3=r. 3062 sl. 31, 32, 33
      součet financujících položek v části I.∑ (třída 8) sl. 1,2,3 =r. 3200 sl. 31, 32, 33
    1. 4.4 Vazby v části III. výkazu, které platí na úrovni vykazující jednotky:
      Příloha č. 5 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF)
      r. 3010 sl. 31,32,33=r. (3011 + 3012 + 3013 + 3014) sl. 31,32,33
      r. 3020 sl. 31,32,33=r. 3070 sl. 31,32,33
      r. 3020 sl. 31,32,33=r. (3021 + 3022) sl. 31,32,33
      r. 3030 sl. 31,32,33=r. (3010 - 3020) sl. 31,32,33
      r. 3060 sl. 31,32,33=r. (3061 + 3062) sl. 31,32,33
      r. 3070 sl. 31,32,33=r. (3071 + 3072 + 3073) sl. 31,32,33
      r. 3080 sl. 31,32,33=r. (3060 - 3070) sl. 31,32,33
      r. 3080 sl. 31,32,33=r. (3030 + 3200) sl. 31,32,33
      r. 3100 sl. 31,32,33=r. (3030 - 3080) sl. 31,32,33
      r. 3100 sl. 31,32,33=(- 1) * r. 3200 sl. 31, 32, 33
  1. 5. Financující položky
    1. 5.1 Jednotlivé financující položky v části I. výkazu budou mít kladné (+) nebo záporné (‑) znaménko tak, jak je uvedeno v níže uvedeném přehledu.
    2. 5.2 V případě krátkodobých (syntetický účet 281) a dlouhodobých (syntetický účet 451) úvěrů zřízených u bank, ze kterých se přímo realizují investiční nebo neinvestiční výdaje, se postupuje takto
      1. a) výdaj z krátkodobého, resp. dlouhodobého úvěru se zatřídí na příslušnou položku třídy 5, nebo 6 při účtování na stranu Dal syntetického účtu 281, resp. 451,
      2. b) splátky úvěrů hrazené z bankovních účtů (syntetický účet 224) se zatřídí na položky 8xx4,
      3. c) koncem kalendářního měsíce se na položku 8xx3 přenese údaj hodnoty změny stavu strany Dal syntetického účtu 281, resp. 451, od počátku roku.
      Příloha č. 5 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF)
      PoložkaNázevZnaménko
      81118211Krátkodobé vydané dluhopisy+
      81128212Uhrazené splátky krátkodobých vydaných dluhopisů-
      81218221Dlouhodobé vydané dluhopisy+
      81228222Uhrazené splátky dlouhodobých vydaných dluhopisů-
      81138213Krátkodobé přijaté půjčené prostředky+
      81148214Uhrazené splátky krátkodobých přijatých půjčených prostředků-
      81238223Dlouhodobé přijaté půjčené prostředky+
      81248224Uhrazené splátky dlouhodobých přijatých půjčených prostředků-
      81178217Aktivní krátkodobé operace řízení likvidity - příjmy+
      81188218Aktivní krátkodobé operace řízení likvidity - výdaje-
      81278227Aktivní dlouhodobé operace řízení likvidity - příjmy+
      81288228Aktivní dlouhodobé operace řízení likvidity - výdaje-
      Příloha č. 5 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF)
      PoložkaNázevZnaménkoPodmínka
      8115Změny stavu krátkodobých prostředků na bankovních účtech kromě změn stavů účtů státních finančních aktiv, které tvoří kapitolu OSFA-(stav ke konci vykazovaného
      období) > (stav k 1. lednu)
      +(stav ke konci vykazovaného období) < (stav k 1. lednu)
      8125Změna stavu dlouhodobých prostředků na bankovních účtech-(stav ke konci vykazovaného
      období) > (stav k 1. lednu)
      +(stav ke konci vykazovaného období) < (stav k 1. lednu)
      Příloha č. 5 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtu státních fondů (FIN 1-12 SF)
      PoložkaNázevZnaménkoPodmínka
      8901Operace z peněžních účtů rozpočtové jednotky nemající charakter příjmů a výdajů vládního sektoru-platba
      +inkaso
      8902Nerealizované kursové rozdíly pohybů na devizových účtech-snížení
      +zvýšení
  1. 6. Transferové třídění – Transfery a půjčené peněžní prostředky poskytnuté územním rozpočtům

    V části I. výkazu se uvádějí údaje v třídění podle účelových znaků zveřejněných na internetových stránkách Ministerstva financí, a to o

    1. a) transferech a půjčených peněžních prostředcích poskytnutých územním rozpočtům uvedených na položkách 5321, 5323, 5329, 5641, 5642, 5649, 5811, 5812, 6341, 6342, 6349, 6441, 6442 a 6449,
    2. b) vratkách transferů podle písmene a) uvedených na položkách podseskupení 222,
    3. c) splátkách půjčených peněžních prostředků podle písmene a) uvedených na položkách podseskupení 244,
    4. d) odvodech a penále za porušení rozpočtové kázně uvedených na položce 2211 související s transfery a půjčenými peněžními prostředky podle písmene a).
  1. 7. Prostorové a nástrojové třídění
    1. 7.1 V části I. se třídí příjmy a výdaje podle prostorové jednotky a nástroje, přičemž třídění podle prostorové jednotky se použije u všech příjmů a výdajů. V případě třídění příjmů a výdajů podle nástroje se nepoužije analytika. V části I. se uvádějí také výdaje kryté přijatými půjčenými peněžními prostředky ze zahraničních zdrojů v rámci programů a projektů spolufinancovaných z rozpočtu Evropské unie, finančních mechanismů a NATO, a to v třídění podle nástroje a prostorové jednotky.
    2. 7.2 Příjmy a výdaje se třídí podle číselníku nástrojového třídění zveřejněného Ministerstvem financí na jeho internetových stránkách.
  1. 8. Identifikátor partnera
    1. 8.1 V části I. sl. 3 výkazu se uvádějí údaje v třídění podle identifikátoru partnera, a to o
      1. a) nedaňových příjmech s výjimkou položky 2143,
      2. b) kapitálových příjmech,
      3. c) přijatých transferech s výjimkou položek podseskupení 413 a 414,
      4. d) běžných výdajích s výjimkou položek
        1. 1. seskupení 50 a 54,
        2. 2. podseskupení 518, s výjimkou položky 5183,
        3. 3. podseskupení 534, 535, 566 a
        4. 4. 5142 a 5173,
      1. e) kapitálových výdajích s výjimkou položek podseskupení 637 a 646,
      2. f) vydaných dluhopisech a jejich splátkách, přijatých půjčených peněžních prostředcích a jejich splátkách a aktivních operacích řízení likvidity v rámci financujících položek.
    1. 8.2 Partnerem se rozumí ten, pro kterého
      1. a) výdaj, snížení příjmu nebo snížení financující položky organizace sestavující výkaz je nebo by měl být příjmem, snížením výdaje nebo zvýšením financující položky,
      2. b) příjem, snížení výdaje nebo zvýšení financující položky organizace sestavující výkaz je nebo by měl být výdajem, snížením příjmu nebo snížením financující položky.
    1. 8.3 Identifikátorem partnera se rozumí
      1. a) identifikační číslo osoby (IČO) u tuzemské osoby a organizační složky státu,
      2. b) identifikátor „111“ u tuzemské nepodnikající fyzické osoby,
      3. c) identifikátor země podle Přílohy č. 1 k Metodice tvorby Pomocného analytického přehledu - Číselník Partneři PAP zveřejněné na internetových stránkách Ministerstva financí u zahraničních osob,
      4. d) identifikátor mezinárodní organizace podle Přílohy č. 1 k Metodice tvorby Pomocného analytického přehledu - Číselník Partneři PAP zveřejněné na internetových stránkách Ministerstva financí u mezinárodních organizací.

Vzor

FIN 1-12 SF Výkaz pro hodnocení plnění rozpočtu státních fondů

Obrázek

Příloha č. 6

Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí (FIN 2-12 M)

  1. 1. Část I. – Příjmy, výdaje a financování
    1. 1.1 V této části výkazu se uvádějí údaje rozpisu schváleného rozpočtu (sl. 1), rozpisu rozpočtu po změnách (sl. 2) a výsledku od počátku roku (sl. 3) příjmů, výdajů a financujících položek v třídění podle rozpočtové skladby a bodů 9 a 10, a to podle
      1. a) paragrafů odvětvového třídění,
      2. b) položek druhového třídění,
      3. c) účelového znaku transferového třídění,
      4. d) prostorové jednotky prostorového třídění,
      5. e) nástroje nástrojového třídění,
      6. f) mimořádné události,
      7. g) identifikátoru partnera.
    1. 1.2 V případě příjmů nebo výdajů obsahují sl. 1 a 2 každého řádku souhrnnou částku za příjmy nebo výdaje se shodnou kombinací třídění podle bodu 1.1 písm. a) až e).
    2. 1.3 V případě financujících položek obsahují sl. 1 a 2 každého řádku souhrnnou částku za financující položky se shodnou kombinací třídění podle bodu 1.1 písm. b) a c).
    3. 1.4 V případě příjmů a výdajů obsahuje sl. 3 každého řádku souhrnnou částku za příjmy nebo výdaje se shodnou kombinací třídění podle bodu 1.1 písm. a) až g).
    4. 1.5 V případě financujících položek obsahuje sl. 3 každého řádku souhrnnou částku za financující položky se shodnou kombinací třídění podle bodu 1.1 písm. b), c), f) a g).
  1. 2. Údaji o rozpisu schváleného rozpočtu se rozumí schválený rozpočet územního samosprávného celku nebo městské části hlavního města Prahy nebo dobrovolného svazku obcí na příslušný rozpočtový rok rozepsaný podle právního předpisu upravujícího rozpočtová pravidla územních rozpočtů v třídění podle podrobné rozpočtové skladby.
  2. 3. Údaji o rozpisu rozpočtu po změnách se rozumí schválený rozpočet územního samosprávného celku nebo městské části hlavního města Prahy nebo dobrovolného svazku obcí na příslušný rozpočtový rok rozepsaný podle právního předpisu upravujícího rozpočtová pravidla územních rozpočtů v třídění podle podrobné rozpočtové skladby, který je upravený o rozpis rozpočtových opatření provedených podle právního předpisu upravujícího rozpočtová pravidla územních rozpočtů a o úpravy rozpisu rozpočtu, které nejsou rozpočtovým opatřením.
  3. 4. Údaje o výsledku od počátku roku uváděné v tomto finančním výkazu se získávají z třídění příjmů, výdajů a financujících položek podle rozpočtové skladby a bodů 9 a 10 u syntetických účtů

    231 – Základní běžný účet územních samosprávných celků,

    236 – Běžné účty fondů územních samosprávných celků,

    261 – Pokladna,

    281 – Krátkodobé úvěry,

    451 – Dlouhodobé úvěry.

  1. 5. Část II. – Stavy na bankovních účtech a pokladně

    V této části výkazu se uvádějí stavy bankovních účtů, termínovaných vkladů, pokladen a peněz na cestě

    1. a) termínovaných vkladů dlouhodobých (syntetický účet 068),
    2. b) základních běžných účtů územních samosprávných celků (syntetický účet 231),
    3. c) běžných účtů fondů územních samosprávných celků (syntetický účet 236),
    4. d) běžných účtů (syntetický účet 241),
    5. e) termínovaných vkladů krátkodobých (syntetický účet 244),
    6. f) jiných běžných účtů (syntetický účet 245),
    7. g) pokladny (syntetický účet 261),
    8. h) peněz na cestě (syntetický účet 262).
  1. 6. Financující položky
    1. 6.1 Jednotlivé financující položky v části I. výkazu budou mít kladné (+) nebo záporné (-) znaménko tak, jak je uvedeno v níže uvedeném přehledu.
    2. 6.2 V případě krátkodobých (syntetický účet 281) a dlouhodobých (syntetický účet 451) úvěrů zřízených u poboček bank, ze kterých se přímo realizují investiční nebo neinvestiční výdaje, se postupuje takto
      1. a) výdaj z krátkodobého, resp. dlouhodobého úvěru se zatřídí na příslušnou položku třídy 5, nebo 6 při účtování na stranu Dal syntetického účtu 281, resp. 451,
      2. b) splátky úvěrů hrazené z bankovních účtů (syntetický účet 231 nebo 236) se zatřídí na položky 8xx4,
      3. c) koncem kalendářního měsíce se na položku 8xx3 přenese údaj hodnoty změny stavu strany Dal syntetického účtu 281, resp. 451, od počátku roku.
        Příloha č. 6 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí (FIN 2-12 M)
        PoložkaNázevZnaménko
        8111, 8211Krátkodobé vydané dluhopisy+
        8112, 8212Uhrazené splátky krátkodobých vydaných dluhopisů-
        8121, 8221Dlouhodobé vydané dluhopisy+
        8122, 8222Uhrazené splátky dlouhodobých vydaných dluhopisů-
        8113, 8213Krátkodobé přijaté půjčené prostředky+
        8114, 8214Uhrazené splátky krátkodobých přijatých půjčených prostředků-
        8123, 8223Dlouhodobé přijaté půjčené prostředky+
        8124, 8224Uhrazené splátky dlouhodobých přijatých půjčených prostředků-
        8117, 8217Aktivní krátkodobé operace řízení likvidity - příjmy+
        8118, 8218Aktivní krátkodobé operace řízení likvidity - výdaje-
        8127, 8227Aktivní dlouhodobé operace řízení likvidity - příjmy+
        8128, 8228Aktivní dlouhodobé operace řízení likvidity - výdaje-
        Příloha č. 6 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí (FIN 2-12 M)
        PoložkaNázevZnaménkoPodmínka
        8115Změny stavu krátkodobých prostředků na bankovních účtech kromě změn stavů účtů státních finančních aktiv, které tvoří kapitolu OSFA-

        +
        (stav ke konci vykazovaného období) > (stav k 1. lednu)
        (stav ke konci vykazovaného období) < (stav k 1. lednu)
        8125, 8225Změna stavu dlouhodobých prostředků na bankovních účtech-

        +
        (stav ke konci vykazovaného období) > (stav k 1. lednu)
        (stav ke konci vykazovaného období) < (stav k 1. lednu)
        8215Změna stavu bankovních účtů krátkodobých prostředků ze zahraničí jiných než ze zahraničních dlouhodobých úvěrů-

        +
        (stav ke konci vykazovaného období) > (stav k 1. lednu)
        (stav ke konci vykazovaného období) < (stav k 1. lednu)
        Příloha č. 6 Rozsah a způsob sestavení finančního výkazu pro hodnocení plnění rozpočtů územních samosprávných celků a dobrovolných svazků obcí (FIN 2-12 M)
        PoložkaNázevZnaménkoPodmínka
        8901Operace z peněžních účtů rozpočtové jednotky nemající charakter příjmů a výdajů vládního sektoru-
        +
        platba
        inkaso
        8902Nerealizované kursové rozdíly pohybů na devizových účtech-
        +
        snížení
        zvýšení
        8905Nepřevedené částky vyrovnávající schodek a saldo státní pokladny-
        +
        snížení
        zvýšení
  1. 7. Transferové třídění – přijaté transfery a půjčené peněžní prostředky ze státního rozpočtu, rozpočtů státních fondů a Národního fondu a výdaje kryté přijatými transfery a půjčenými peněžními prostředky

    V části I. výkazu se uvádějí údaje v třídění podle účelových znaků zveřejněných na internetových stránkách Ministerstva financí, a to o

    1. a) přijatých transferech a půjčených peněžních prostředcích uvedených na položkách 4111, 4113, 4116, 4118, 4160, 4171, 4172, 4211, 4213, 4216, 4218, 4240, 8113 a 8123,
    2. b) přijatých transferech a půjčených peněžních prostředcích uvedených na položkách 4121, 4122, 4129, 4137, 4171, 4172, 4221, 4222, 4229, 4251, 8113 a 8123, pokud se jedná o transfery a půjčené peněžní prostředky poskytnuté z územních rozpočtů, jejichž zdrojem jsou transfery a půjčené peněžní prostředky poskytnuté ze státního rozpočtu, rozpočtů státních fondů a Národního fondu územním rozpočtům,
    3. c) vratkách transferů a splátkách půjčených peněžních prostředků uvedených na položkách podseskupení 222, 241 až 247, pokud zdrojem přijatých peněžních prostředků jsou transfery a půjčené peněžní prostředky podle písmen a) nebo b),
    4. d) odvodech a penále za porušení rozpočtové kázně uvedených na položkách podseskupení 221, pokud se jedná o odvody a penále za porušení rozpočtové kázně související s transfery a půjčenými peněžními prostředky podle písmen a) nebo b),
    5. e) výdajích realizovaných z přijatých transferů a půjčených peněžních prostředků podle písmen a) nebo b),