Předchozí stránkaúčinné od 21. 5. 2026Tato příloha může být vyplněna všemi poplatníky, kteří jsou nejvyšší mateřská entita, střední mateřská entita podle § 94 zákona nebo částečně vlastněná mateřská entita podle § 95 zákona (všechny tyto typy mateřských entit budou dále označovány jen „mateřská entita pro účely pravidla pro zahrnutí zisku“).
účinné od 21. 5. 2026Nezbytným předpokladem pro přiznání k přiřazované dorovnávací dani je splnění povinnosti podat informační přehled k přiřazované dorovnávací dani podle § 129 zákona. V případě, že je informační přehled pro danou podskupinu vyplněn podle modelových pravidel a částky uvedené v informačním přehledu se liší od částek, které by byly uvedeny, pokud by se postupovalo podle českého zákona, je nedílnou součástí daňového přiznání příloha „Výpočet přiřazované dorovnávací daně podle pravidla pro zahrnutí zisku“. Tyto údaje lze uvést také jako součást jiné z požadovaných příloh, pak je ale nutné do popisu přílohy „Výpočet přiřazované dorovnávací daně podle pravidla pro zahrnutí zisku“ uvést, kde lze tuto přílohu nalézt.
účinné od 21. 5. 2026K tabulce A) Výpočet části přiřazované dorovnávací daně přiřazené podle pravidla pro zahrnutí zisku
účinné od 21. 5. 2026Tabulku A) této přílohy vyplní poplatník, pakliže je mateřskou entitou pro účely pravidla pro zahrnutí zisku, kterému vzniká přiřazovaná dorovnávací daň přiřazená podle pravidla pro zahrnutí zisku. Poplatník vyplní požadované údaje pro každý takový stát a podskupinu do vlastního řádku. Tabulku mohou vyplnit všichni takoví poplatníci, a to bez ohledu na to, zda výpočet údajů v informačním přehledu prováděli podle národní legislativy nebo podle modelových pravidel.
- účinné od 21. 5. 2026Ke sloupci 1
účinné od 21. 5. 2026V tomto sloupci poplatník zvolí kód státu uvedeného v položce 3.1.1. Informačního přehledu, ze které přiřazovaná dorovnávací daň podle pravidla pro zahrnutí zisku plyne. V případě, že daňové přiznání vyžaduje vyplnit stát a entita není z žádného státu, označí se tato možnost.
- účinné od 21. 5. 2026Ke sloupci 2
účinné od 21. 5. 2026Pokud jsou data za danou podskupinu v sekci 3 informačního přehledu vyplněna podle českého zákona nebo jsou vyplněna podle modelových pravidel, ale proti českému zákonu nevznikají rozdíly, poplatník zvolí variantu „ano“. Pokud je informační přehled vyplněn podle modelových pravidel a částky uvedené v informačním přehledu se liší od částek, které by byly uvedeny, pokud by se postupovalo podle českého zákona, poplatník uvede „ne“.
účinné od 21. 5. 2026V případě, že poplatník zvolí variantu „ano“ nemusí k daňovému přiznání přikládat požadovanou přílohu „Výpočet přiřazované dorovnávací daně podle pravidla pro zahrnutí zisku“.
účinné od 21. 5. 2026V případě, že poplatník zvolí variantu „ne“, je nedílnou součástí daňového přiznání také příloha obsahující vysvětlení důvodu vzniku tohoto rozdílu a dále prokázání postupu výpočtu tvrzené přiřazované dorovnávací daně podle pravidla pro zahrnutí zisku včetně částek podle českých právních předpisů. Tyto informace poplatník přiloží k tomuto daňovému přiznání v rámci požadovaných příloh, konkrétně v položce „Výpočet přiřazované dorovnávací daně podle pravidla pro zahrnutí zisku“ nebo jako součást jiné z požadovaných příloh. Pak je ale nutné do popisu přílohy uvést, kde lze tuto přílohu nalézt. V případě, že v této situaci poplatníkovi vzniká dodatečná dorovnávací daň a oddíl 3.3.3. informačního přehledu byl vyplněn podle modelových pravidel, vyplní poplatník přílohu „Výpočet dodatečné dorovnávací daně“.
účinné od 21. 5. 2026Dle českých právních předpisů by měla být sekce 3 informačního přehledu pro účely přiřazované dorovnávací daně vyplněna v případě, kdy je Česká republika jediný stát s právem na zdanění. V situaci, kdy právo na zdanění má více států, by měl být informační přehled vyplňován podle modelových pravidel. Pro úplnost uvádíme, že i toto vyplnění informačního přehledu je v souladu se zákonem, nicméně pro účely stanovení daňové povinnosti v České republice může být nutné některá data uvedená v informačním přehledu následně upravit podle zákona.
- účinné od 21. 5. 2026Ke sloupci 3
účinné od 21. 5. 2026Ve sloupci 3 poplatník zvolí měnu vyplnění pro tento stát, tedy měnu, ve které jsou uvedena data o přiřazované dorovnávací daní podle pravidla pro zahrnutí zisku plynoucí z tohoto státu v informačním přehledu.
- účinné od 21. 5. 2026Ke sloupci 4
účinné od 21. 5. 2026V závislosti na vyplněné měně a posledním dni zdaňovacího období dojde k vyplnění příslušného kurzu devizového trhu České národní banky. V případě, že Česká národní banka tento kurz nevyhlašuje, vyplní poplatník kurz podle § 36 zákona. Poplatník je v takovém případě povinen v příslušné příloze uvést zdroj použitého kurzu. Hodnota „Použitý kurz“ se uvádí ve stejné podobě, v jaké je uvedena ve zdroji kurzu. Současně se uvede „Množství na jednotku kurzu měny“ odpovídající definici kurzu ve zdroji (např. 1, 10, 100 nebo 1000). Není-li stanoveno jinak, uvede se množství 1. Přepočet na českou měnu se provede jako součin částky v měně vyplnění a podílu použitého kurzu a množství na jednotku kurzu měny. Výpočet přepočtu měny se provádí s přesností na 6 desetinných míst bez mezizaokrouhlování podle § 128a zákona.
- účinné od 21. 5. 2026Ke sloupci 5
účinné od 21. 5. 2026V případě, že poplatník je mateřskou entitou pro účely pravidla pro zahrnutí zisku, a zároveň je informační přehled vyplňován podle modelových pravidel a vznikají rozdíly oproti české právní úpravě, vyplní poplatník v tomto sloupci celkovou částku, která by byla uvedena v položce 3.4.1.3.c.
účinné od 21. 5. 2026V případě, že poplatník je mateřskou entitou pro účely pravidla pro zahrnutí zisku a zároveň je informační přehled vyplňován podle českých právních předpisů nebo podle modelových pravidel a tyto částky se se neliší od těch částek, které by byly uvedeny při postupu podle českých právních předpisů, vyplní poplatník v tomto sloupci celkovou částku uvedenou v položce 3.4.1.3.c. informačního přehledu.
účinné od 21. 5. 2026V případě, že společnost je nástupnickou společností podle § 240 odst. 1 daňového řádu, více členských entit pocházejících z jedné skupiny uvede v tomto sloupci sumu částí daně přiřazené podle pravidla pro zahrnutí zisku v měně vyplnění vzniklou této společnosti a také za všem zaniklým společnostem.
- účinné od 21. 5. 2026Ke sloupci 6
účinné od 21. 5. 2026V tomto sloupci dojde k převodu části daně přiřazené poplatníkovi podle pravidla pro zahrnutí zisku z výkazní měny na české koruny. Výsledek je zaokrouhlen na 6 desetinných míst.
- účinné od 21. 5. 2026Ke sloupci 6 celkem
účinné od 21. 5. 2026Zde dojde k výpočtu celkové části přiřazované dorovnávací daně přiřazené podle pravidla pro zahrnutí zisku podle § 114 písm. a) zákona, a to sečtením hodnot z jednotlivých řádků této tabulky. Tato částka je přenesena na ř. 23 IV. oddílu daňového přiznání.
účinné od 21. 5. 2026Pokyny k vyplnění Přílohy k ř. 24 IV. oddílu přiznání k dorovnávacím daním
účinné od 21. 5. 2026Přílohu k ř. 24 IV. oddílu přiznání k dorovnávacím daním vyplňuje poplatník za předpokladu, že mu vzniká povinnost podat daňové přiznání k přiřazované dorovnávací dani podle pravidla pro nedostatečně zdaněný zisk.
účinné od 21. 5. 2026Tato příloha obsahuje list, který je možné přidat vícenásobně pro každou měnu, ve které jsou údaje v informačním přehledu vyplněny. Jeden list tvoří tabulky A) a B).
účinné od 21. 5. 2026Nezbytným předpokladem pro přiznání k přiřazované dorovnávací dani je splnění povinnosti podat informační přehled k přiřazované dorovnávací dani podle § 129 zákona.
účinné od 21. 5. 2026K tabulce A) výpočet části přiřazované dorovnávací daně přiřazené podle pravidla pro nedostatečně zdaněný zisk
účinné od 21. 5. 2026Tuto tabulku vyplní všichni poplatníci, kterým vzniká přiřazovaná dorovnávací daň podle pravidla pro nedostatečně zdaněný zisk.
- účinné od 21. 5. 2026K řádku 1
účinné od 21. 5. 2026Pokud jsou data za danou podskupinu v sekci 3 informačního přehledu vyplněna podle českého zákona nebo jsou vyplněna podle modelových pravidel, ale proti českému zákonu nevznikají rozdíly, poplatník zvolí variantu „ano“. Pokud je informační přehled vyplněn podle modelových pravidel a částky uvedené v informačním přehledu se liší od částek, které by byly uvedeny, pokud by se postupovalo podle českého zákona, poplatník uvede „ne“.
účinné od 21. 5. 2026V případě, že poplatník zvolí variantu „ano“ vyplní Výpočtovou tabulku B) K řádku 2 a poplatník nemusí k daňovému přiznání přikládat požadovanou přílohu „Výpočet přiřazované dorovnávací daně podle pravidla pro nedostatečně zdaněný zisk“.
účinné od 21. 5. 2026V případě, že poplatník zvolí variantu „ne“ vyplní Výpočtovou tabulku B) K řádku 2. „V případě této varianty je nedílnou součástí daňového přiznání také příloha obsahující vysvětlení důvodu vzniku tohoto rozdílu a dále prokázání postupu výpočtu tvrzené přiřazované dorovnávací daně podle pravidla pro zahrnutí zisku včetně částek podle českých právních předpisů. Tyto informace poplatník přiloží k tomuto daňovému přiznání v rámci požadovaných příloh, konkrétně v položce „Výpočet přiřazované dorovnávací daně podle pravidla pro nedostatečně zdaněný zisk“ nebo jako součást jiné z požadovaných příloh. Pak je ale nutné do popisu přílohy uvést, kde lze tuto přílohu nalézt.
účinné od 21. 5. 2026Dle českých právních předpisů by měla být sekce 3 informačního přehledu pro účely přiřazované dorovnávací daně vyplněna v případě, kdy je Česká republika jediný stát s právem na zdanění. V situaci, kdy právo na zdanění má více států, by měl být informační přehled vyplňován podle modelových pravidel. Pro úplnost uvádíme, že i toto vyplnění informačního přehledu je v souladu se zákonem, nicméně pro účely stanovení daňové povinnosti v České republice může být nutné některá data uvedená v informačním přehledu následně upravit podle zákona.
- účinné od 21. 5. 2026K řádku 2
účinné od 21. 5. 2026Na řádku 2 poplatník zvolí měnu vyplnění tohoto státu, tedy měnu, ve které jsou uvedena data o přiřazované dorovnávací daní podle pravidla pro zahrnutí zisku plynoucí z tohoto státu v informačním přehledu.
- účinné od 21. 5. 2026K řádku 3
účinné od 21. 5. 2026V závislosti na vyplněné měně a posledním dni zdaňovacího období dojde k vyplnění příslušného kurzu devizového trhu České národní banky. V případě, že Česká národní banka tento kurz nevyhlašuje, vyplní poplatník kurz podle § 36 zákona. Poplatník je v takovém případě povinen v příslušné příloze uvést zdroj použitého kurzu. Hodnota „Použitý kurz“ se uvádí ve stejné podobě, v jaké je uvedena ve zdroji kurzu. Současně se uvede „Množství na jednotku kurzu měny“ odpovídající definici kurzu ve zdroji (např. 1, 10, 100 nebo 1000). Není-li stanoveno jinak, uvede se množství 1. Přepočet na českou měnu se provede jako součin částky v měně vyplnění a podílu použitého kurzu a množství na jednotku kurzu měny. Výpočet přepočtu měny se provádí s přesností na 6 desetinných míst bez mezizaokrouhlování podle § 128a zákona.
- účinné od 21. 5. 2026K řádku 4
účinné od 21. 5. 2026Na tento řádek bude přenesena výše celkové dorovnávací daně podle § 101 zákona. Tato částka bude vypočítána v tabulce B) této přílohy jako suma sloupce 2.
- účinné od 21. 5. 2026K řádku 5
účinné od 21. 5. 2026Poplatník vyplní hodnotu celkového počtu pracovníků všech členských entit z České republiky ve výkazním období, za které podává daňové přiznání. Počtem pracovníků se pro účely výpočtu podílů na celkové dorovnávací dani rozumí počet pracovníků přepočtený na plné pracovní úvazky podle § 104 zákona. Hodnota tohoto řádku by měla být v souladu s položkou 3.4.3.3. informačního přehledu pro Českou republiku.
- účinné od 21. 5. 2026K řádku 6
účinné od 21. 5. 2026Poplatník vyplní hodnotu celkového počtu pracovníků všech členských entit ze státu, která má pro toto výkazní období stanoveno kvalifikované pravidlo pro nedostatečně zdaněný zisk, zjištěný pro výkazní období, za které podává daňové přiznání. Počtem pracovníků se pro účely výpočtu podílů na celkové dorovnávací dani rozumí počet pracovníků přepočtený na plné pracovní úvazky podle § 104 zákona. Hodnota tohoto řádku by měla být shodná se sumou položek ve sloupci 3.4.3.3. informačního přehledu, tj. za všechny vyplněné státy, pro něž podíl na celkové dorovnávací dani není nulový.
- účinné od 21. 5. 2026K řádku 7
účinné od 21. 5. 2026Poplatník vyplní hodnotu úhrnu čisté účetní hodnoty hmotných aktiv všech členských entit z České republiky ve výkazním období, za které poplatník podává daňové přiznání. Hmotnými aktivy se pro účely výpočtu podílů na celkové dorovnávací dani rozumí hmotná aktiva členské entity nadnárodní skupiny, s výjimkou hotovosti, peněžních ekvivalentů a nehmotných a finančních aktiv podle § 105 zákona. Hodnota tohoto řádku by měla být shodná s položkou 3.4.3.4. informačního přehledu pro Českou republiku.
- účinné od 21. 5. 2026K řádku 8
účinné od 21. 5. 2026Poplatník vyplní hodnotu úhrnu čisté účetní hodnoty hmotných aktiv všech členských entit ze státu, která má pro toto výkazní období stanoveno kvalifikované pravidlo pro nedostatečně zdaněný zisk, zjištěný pro výkazní období, za které podává daňové přiznání. Hmotnými aktivy se pro účely výpočtu podílů na celkové dorovnávací dani rozumí hmotná aktiva členské entity nadnárodní skupiny, s výjimkou hotovosti, peněžních ekvivalentů a nehmotných a finančních aktiv podle § 105 zákona. Hodnota tohoto řádku by měla být shodná se sumou položek ve sloupci 3.4.3.4. total informačního přehledu, tj. za všechny vyplněné státy, pro něž podíl na celkové dorovnávací dani není nulový.
- účinné od 21. 5. 2026K řádku 9
účinné od 21. 5. 2026Na řádku 9 dojde k výpočtu podílu státu na celkové dorovnávací dani, vypočítanou způsobem podle § 102 zákona. Hodnota tohoto řádku by měla být shodná s položkou 3.4.3.5. informačního přehledu pro Českou republiku.
- účinné od 21. 5. 2026K řádku 10
účinné od 21. 5. 2026Na tomto řádku poplatník vyplní počet pracovníků poplatníka v tomto výkazním období. Počtem pracovníků se pro účely výpočtu podílů na celkové dorovnávací dani rozumí počet pracovníků přepočtený na plné pracovní úvazky podle § 104 zákona.
- účinné od 21. 5. 2026K řádku 11
účinné od 21. 5. 2026Na tomto řádku poplatník vyplní čistou účetní hodnotu hmotných aktiv poplatníka v tomto výkazním období. Hmotnými aktivy se pro účely výpočtu podílů na celkové dorovnávací dani rozumí hmotná aktiva členské entity nadnárodní skupiny, s výjimkou hotovosti, peněžních ekvivalentů a nehmotných a finančních aktiv podle § 105 zákona.
- účinné od 21. 5. 2026K řádku 12
účinné od 21. 5. 2026Na tomto řádku dojde k výpočtu podílu poplatníka na celkové dorovnávací dani způsobem výpočtu podle § 103 zákona. Tato částka se zaokrouhluje na 6 platných desetinných míst.
- účinné od 21. 5. 2026K řádku 13
účinné od 21. 5. 2026Na tomto řádku dojde k výpočtu části přiřazované dorovnávací daně přiřazené poplatníkovi podléhajícímu pravidlu pro nedostatečně zdaněný zisk způsobem výpočtu podle § 100 zákona. Tato částka je přenesena na řádek 24 daňového přiznání.
- účinné od 21. 5. 2026K řádku 14
účinné od 21. 5. 2026Na tomto řádku dojde k převodu části daně přiřazené poplatníkovi podle pravidla pro nedostatečně zdaněný zisk z výkazní měny na české koruny. Výsledek je zaokrouhlen na 6 desetinných míst. Suma řádku 14 ze všech listů této přílohy je přenesena na ř. 24 DAP.
- účinné od 21. 5. 2026K tabulce B) Výpočtová tabulka K řádku 4
účinné od 21. 5. 2026Tato tabulka slouží k výpočtu celkové dorovnávací daně podle § 101. V případě, že je sekce 3 informačního přehledu vyplněna podle českých právních předpisů, případně podle modelových pravidel, ale tyto částky se neliší od částek získaných postupem podle českých právních předpisů, není třeba dále přikládat požadovanou přílohu „Výpočet přiřazované dorovnávací daně podle pravidla pro nedostatečně zdaněný zisk“. V případě, že je informační přehled vyplněn podle modelových pravidel a tyto částky se liší od částek, které by byly uvedeny podle českých právních předpisů je nutné požadovanou přílohu „Výpočet přiřazované dorovnávací daně podle pravidla pro nedostatečně zdaněný zisk“ přiložit.
- účinné od 21. 5. 2026K sloupci 1
účinné od 21. 5. 2026V tomto sloupci poplatník doplní kód země z číselníku, resp. stát uvedený v položce 3.1.1. informačního přehledu, ze které dílčí dorovnávací daně za jednotlivé nízce zdaněné členské entity nadnárodní skupiny plynou. Poplatník postupně vyplní všechny státy, pro které je nebo by měla být vyplňována sekce 3.4.2. informačního přehledu. V případě, že daňové přiznání vyžaduje vyplnit stát a entita není z žádného státu, označí se tato možnost.
- účinné od 21. 5. 2026K sloupci 2
účinné od 21. 5. 2026V případě, že je sekce 3 informačního přehledu vyplněna podle českých právních předpisů nebo podle modelových pravidel, ale částky v informačním přehledu se neliší od těch částek, které by byly uvedeny při postupu podle českých právních předpisů, vyplní poplatník v tomto sloupci výši položky 3.4.2.3. informačního přehledu pro každý stát uvedený ve sloupci 1.
účinné od 21. 5. 2026V případě, že je sekce 3 informačního přehledu vyplněna podle modelových pravidel, ale částky v informačním přehledu se liší od těch částek, které by byly uvedeny při postupu podle českých právních předpisů, vyplní poplatník v tomto sloupci výši položky 3.4.2.3. informačního přehledu pro každý stát uvedený ve sloupci 1, která by byla uvedena při postupu podle českých právních předpisů. Výpočet této částky společně s důvodem vzniku tohoto rozdílu je poplatník povinen doložit v příloze „Výpočet přiřazované dorovnávací daně podle pravidla pro nedostatečně zdaněný zisk“. Tato daň představuje celkovou výši dorovnávací daně podle § 101 zákona za příslušný stát uvedený ve sloupci 1.
účinné od 21. 5. 2026Pokyny k Přílohám DAP
účinné od 21. 5. 2026Zde poplatník přiloží požadované, případně i další informace k dorovnávací dani. Dále identifikuje podskupiny, kterých se dané přílohy týkají.
účinné od 21. 5. 2026K tabulce A) Seznam příloh
účinné od 21. 5. 2026Poplatník také může doplnit další popis této přílohy. V případě, že příloha obsahuje více oblastí, které má poplatník povinnost doložit, uvede do popisu přílohy, která je přiložena v rámci přílohy k jiné oblasti, ve které z příloh se tyto údaje nachází.
- účinné od 21. 5. 2026K řádku 1
účinné od 21. 5. 2026Pokud je informační přehled vyplněn podle modelových pravidel a částky uvedené v informačním přehledu se liší od částek, které by byly uvedeny, pokud by se postupovalo podle českého zákona, je poplatník povinen důvod tohoto rozdílu vysvětlit. Tato příloha tak bude požadována zejména v případě, kdy jsou vyplněny položky 3.1.5-3.1.18. a položka 2.1.5 v informačním přehledu.
- účinné od 21. 5. 2026K řádku 2
účinné od 21. 5. 2026Pokud je informační přehled vyplněn podle modelových pravidel a částky uvedené v informačním přehledu se liší od částek, které by byly uvedeny, pokud by se postupovalo podle českého zákona, je poplatník povinen vysvětlit důvod tohoto rozdílu a dále prokázat postup výpočtu tvrzené přiřazované dorovnávací daně podle pravidla pro zahrnutí zisku včetně částek podle českých právních předpisů. Pro tyto účely doporučujeme přiložit zejména část 3.4.1. informačního přehledu vyplněnou podle českých právních předpisů.
- účinné od 21. 5. 2026K řádku 3
účinné od 21. 5. 2026Pokud je informační přehled vyplněn podle modelových pravidel (tj. v situaci, kdy má právo na zdanění více států) a částky uvedené v informačním přehledu se liší od částek, které by byly uvedeny, pokud by se postupovalo podle českého zákona, je poplatník povinen vysvětlit důvod tohoto rozdílu a dále prokázat postup výpočtu tvrzené přiřazované dorovnávací daně podle pravidla pro nedostatečně zdaněný zisk včetně částek podle českých právních předpisů. Pro tyto účely doporučujeme přiložit zejména část 3.4. informačního přehledu vyplněnou podle českých právních předpisů.
účinné od 21. 5. 2026Rekonciliační položky jsou součástí standardizovaného vzoru formuláře informačního přehledu OECD, který je uveden i ve směrnici DAC9, a je tak nutné je jako součást formuláře informačního přehledu normovat ve vyhlášce o formulářových podáních. Rekonciliační položky se nacházejí také v položce 2.1.5 a dále v položkách 3.1.5-3.1.18 informačního přehledu.
- účinné od 21. 5. 2026K řádku 4
účinné od 21. 5. 2026Pokud je část 3.3.3. informačního přehledu vyplněna podle modelových pravidel a částky uvedené v informačním přehledu se liší od částek, které by byly uvedeny, pokud by se postupovalo podle českého zákona, je poplatník povinen vysvětlit důvod tohoto rozdílu a dále prokázat postup výpočtu tvrzené dodatečné dorovnávací daně v této příloze. Tato příloha se v této situaci stává nedílnou součástí daňového přiznání.
- účinné od 21. 5. 2026K řádku 5
účinné od 21. 5. 2026Pokud poplatník zvolil odpověď „ano“ na ř. 11 daňového přiznání může zde přiložit doplňující informace k nulové výši jeho dorovnávací daně.
- účinné od 21. 5. 2026K řádku 6
účinné od 21. 5. 2026Zde poplatník přiloží přílohy týkající se jiných dokládaných oblastí než výše uvedených. Těmito oblastmi může být např. informace ohledně uplatnění postupu podle 92a odst. 7 zákona (switch-off rule) ve vztahu k situaci uvedené v odst. 38 písm. f) ve spojení s odst. 39.1 kapitoly 3 v příloze A komentáře k modelovým pravidlům (situace, kdy se uplatní switch-off rule ve vztahu ke státu uplatňujícímu kvalifikovanou vnitrostátní dorovnávací daň, který nevyloučí položky podle § 141 odst. 4 zákona z výpočtů podle § 141 zákona při výpočtu celkové výše úpravy odložené daně nebo při výpočtu zjednodušené efektivní daňové sazby v rámci přechodného pravidla bezpečného přístavu založeného na informacích obsažených ve zprávě podle zemí). Další oblastí může být oznámení o skutečnosti, že poplatník není k dodatečnému daňovému přiznání povinen podat dodatečný informační přehled, jelikož změny vyplývající z dodatečného daňového přiznání nevedly ke změně posledního podaného informačního přehledu nebo dodatečného informačního přehledu.
účinné od 21. 5. 2026Příloha č. 2
účinné od 21. 5. 2026účinné od 21. 5. 2026INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM
účinné od 21. 5. 2026OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM
účinné od 21. 5. 2026Úvod
účinné od 21. 5. 2026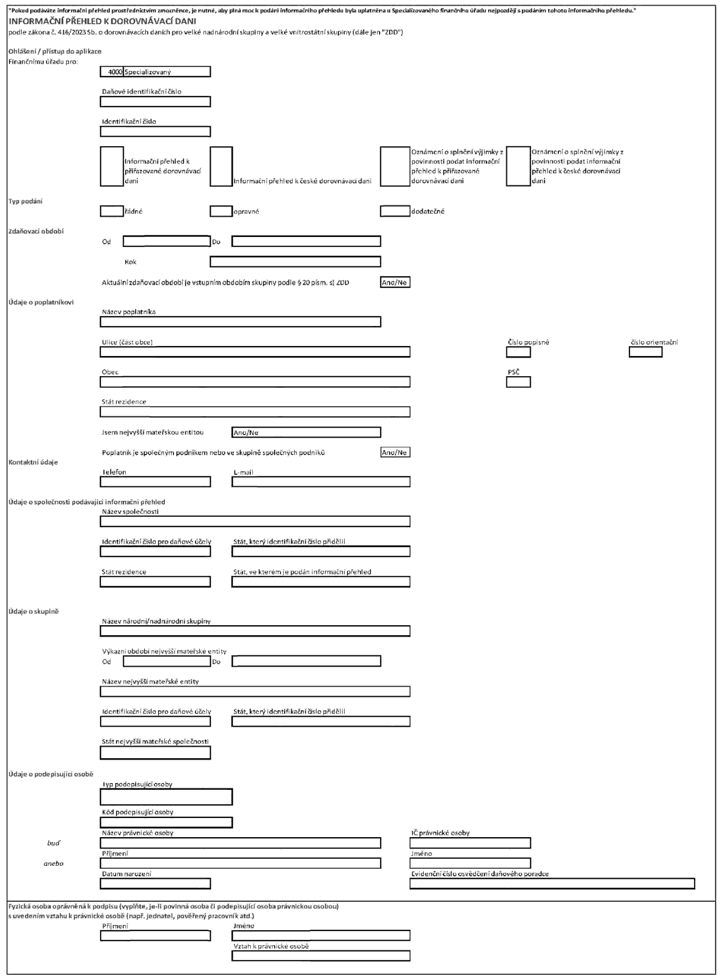
- účinné od 21. 5. 20261. Informace o nadnárodní skupině
- účinné od 21. 5. 20261.1 Určení podávající členské entityúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Podávající členskou entitou je nejvyšší mateřská entita | 2. Název podávající členské entity | 3. Daňové identifikační číslo | 4. Úloha | 5. Stát, ze kterého je podávající členská entita | 6. Přijímající stát pro výměnu informací (je-li relevantní) |
| Ano/Ne | | | | | |
- účinné od 21. 5. 20261.2 Obecné účetní informace o nadnárodní skupině
- účinné od 21. 5. 20261.2.1 Nadnárodní skupina a vykazované výkazní obdobíúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Název nadnárodní skupiny | 2. Začátek vykazovaného výkazního období (datum) | 3. Konec vykazovaného výkazního období (datum) | 4. Pozměněný přehled |
| | | Ano/Ne |
- účinné od 21. 5. 20261.2.2 Obecné účetní informace o nadnárodní skupiněúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Konsolidovaná účetní závěrka nejvyšší mateřské entity (druh) | 2. Rámec účetního výkaznictví použitý při sestavování konsolidované účetní závěrky nejvyšší mateřské entity | 3. Měna vykazování použitá při předkládání konsolidované účetní závěrky nejvyšší mateřské entity (kód ISO) |
| | |
- účinné od 21. 5. 20261.3 Korporátní struktura
- účinné od 21. 5. 20261.3.1 Nejvyšší mateřská entitaúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Stát nejvyšší mateřské entity | |
| 2. Použitelná pravidla? | |
| 3. Název nejvyšší mateřské entity | |
| 4. DIČ nejvyšší mateřské entity | |
| 5. DIČ nejvyšší mateřské entity ve státě podání (pokud se liší a pokud existuje) | |
| 6. Status pro účely pravidel | |
| 7. Pokud je nejvyšší mateřská entita vyloučenou entitou – druh | |
| 8. Druhý stát, ve kterém mateřská entita podléhá kvalifikovanému pravidlu pro zahrnutí zisku (pokud se má za to, že tato mateřská entita ze 2 států je ze státu, v němž nepodléhá kvalifikovanému pravidlu pro zahrnutí zisku) (pokud existuje) | |
- účinné od 21. 5. 20261.3.2 Entity, které jsou součástí skupiny (jiné než nejvyšší mateřská entita) a členové skupin společných podniků
- účinné od 21. 5. 20261.3.2.1 Členské entity a členové skupin společných podnikůúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| Změny | 1. Změny oproti předchozímu vykazovanému výkaznímu období? | Ano/Ne |
| Stát | 2. Stát | |
| 3. Použitelná pravidla? | |
| Určení členské entity, společného podniku nebo přidružené osoby společného podniku | 4. Název členské entity, společného podniku nebo přidružené osoby společného podniku | |
| 5. DIČ | |
| 6. DIČ pro stát podání (pokud existuje) | |
| 7. Status pro účely pravidel | |
| Vlastnická struktura členské entity, společného podniku nebo přidružené osoby společného podniku | Pro každou entitu, která drží vlastnické podíly v členské entitě, společném podniku nebo přidružené osobě společného podniku:
8. Druh
9. DIČ (pro členské entity nebo členy skupin společných podniků)
10. Držený vlastnický podíl (v procentech) | |
| Pokud je členská entita částečně vlastněnou mateřskou entitou nebo střední mateřskou entitou, musí tato entita uplatnit kvalifikované pravidlo pro zahrnutí zisku? | 11. Status mateřské entity | |
| 12. Pokud střední mateřská entita neuplatňuje pravidlo pro zahrnutí zisku, protože nejvyšší mateřská entita podléhá pravidlu pro zahrnutí zisku nebo existuje jiná střední mateřská entita, která podléhá pravidlu pro zahrnutí zisku, určete nejvyšší mateřskou entitu nebo tuto jinou střední mateřskou entitu (DIČ) | |
| 13. Pokud částečně vlastněná mateřská entita neuplatňuje pravidlo pro zahrnutí zisku, protože jiná částečně vlastněn mateřská entita, který podléhá kvalifikovanému pravidlu pro zahrnutí zisku, drží 100 % jeho vlastnických podílů, určete tuto jinou částečně vlastněnou mateřskou entitu, která podléhá kvalifikovanému pravidlu pro zahrnutí zisku (DIČ) | |
| Vztahuje se na entitu pravidlo pro nedostatečně zdaněný zisk? | 14. Uplatňuje se počáteční fáze mezinárodní činnosti? | Ano/Ne |
| 15. Souhrnné vlastnické podíly (resp. části dílčí dorovnávací daně) mateřských entit, které jsou povinny uplatnit kvalifikované pravidlo pro zahrnutí zisku ve vztahu k členskému entitě (resp. členu skupiny společných podniků) (v procentech) | |
| 16. Jsou vlastnické podíly nejvyšší mateřské entity v členské entitě (resp. část dílčí dorovnávací daně nejvyšší mateřské entity na dílčí dorovnávací dani člena skupiny společných podniků) vyšší než souhrnné vlastnické podíly (resp. část dílčí dorovnávací daně) mateřských entit, které jsou povinny uplatnit kvalifikované pravidlo pro zahrnutí zisku ve vztahu k této členské entitě (resp. členu skupiny společných podniků)? | Ano/Ne |
- účinné od 21. 5. 20261.3.2.2 Vyloučené entityúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Změny oproti předchozímu vykazovanému výkaznímu období? | Ano/Ne |
| 2. Název vyloučené entity | |
| 3. Druh vyloučené entity | |
- účinné od 21. 5. 20261.3.3 Změny v korporátní struktuře, ke kterým došlo během vykazovaného výkazního obdobíúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| Změny v korporátní struktuře, k nimž došlo během vykazovaného výkazního období, nebyly vykázány, protože neovlivnily výpočet efektivní daňové sazby ani výpočet nebo přiřazení dorovnávací daně? | Ano/Ne |
| 1. Název členské entity (nebo jiné entity nadnárodní skupiny podniků) nebo člena skupiny společných podniků | 2. DIČ | 3. Datum účinnosti změny | 4. Status před změnou | 5. Status po změně | 6. Entity, které drží vlastnické podíly v této členské entitě (nebo jiné entitě) nebo členovi skupiny společných podniků před změnou nebo po změně | 7. Vlastnické podíly držené v této členské entitě (nebo jiné entitě) nebo členovi skupiny společných podniků před změnou (v procentech) | 8. Vlastnické podíly držené v této členské entitě (nebo jiné entitě) nebo členovi skupiny společných podniků po změně (v procentech) |
| | | | | | | |
- účinné od 21. 5. 20261.4 Souhrnné informace na vysoké úrovniúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Název státu | 2. Druh podskupiny (pokud existuje) | 3. Určení podskupiny (pokud existuje) | 4. Název státu (názvy států) s právem na zdanění | 5. Uplatňuje se bezpečný přístav, nebo výjimka z důvodu malého rozsahu? | 6. Rozpětí efektivní daňové sazby | 7. Vedlo uplatnění zisku vyloučeného na základě ekonomické podstaty skupiny k tomu, že nevznikla žádná dorovnávací daň? | 8. Vzniklá dorovnávací daň (kvalifikovaná vnitrostátní dorovnávací daň) – rozpětí | 9. Vzniklá dorovnávací daň (Přiřazovaná dorovnávací daň) – rozpětí |
| | | | [vložte příslušnou možnost] | [vložte příslušnou možnost] | Ano/Ne | [vložte příslušnou možnost] | [vložte příslušnou možnost] |
- účinné od 21. 5. 20262. Jurisdikční bezpečné přístavy a výjimky – Jurisdikční přehledúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| Jurisdikční bezpečné přístavy a výjimky – Jurisdikční přehled |
| Podávající členská entita vyplní oddíl 2 na jurisdikční bázi pro každý stát, pro který se uplatní výjimky z výpočtu dorovnávací daně |
- účinné od 21. 5. 20262.1 Charakteristiky státuúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Název státu | |
| 2. Druh podskupiny (pokud existuje) | |
| 3. Určení podskupiny (pokud existuje) | |
| 4. Státy s právem na zdanění | |
| 5. Existence oznamovaných rozdílů (Ano/Ne) | |
- účinné od 21. 5. 20262.2 Jurisdikční výjimky platné pro tento stát (dorovnávací daň snížená na nulu)
- účinné od 21. 5. 20262.2.1 Jurisdikční rozhodnutí ohledně pravidla bezpečného přístavu
- účinné od 21. 5. 20262.2.1.1 Rozhodnutí ohledně pravidla bezpečného přístavuúčinné od 21. 5. 2026
Příloha č. 2 INFORMAČNÍ PŘEHLED K DOROVNÁVACÍM DANÍM OBSAHOVÁ STRUKTURA INFORMAČNÍHO PŘEHLEDU K DOROVNÁVACÍM DANÍM Úvod| 1. Zvolené pravidlo bezpečného přístavu | [vložte příslušnou možnost] |
- účinné od 21. 5. 20262.2.1.2 Trvalá pravidla bezpečného přístavu
- účinné od 21. 5. 2026a) Zjednodušené výpočty pro nevýznamné členské entity
Následující stránka