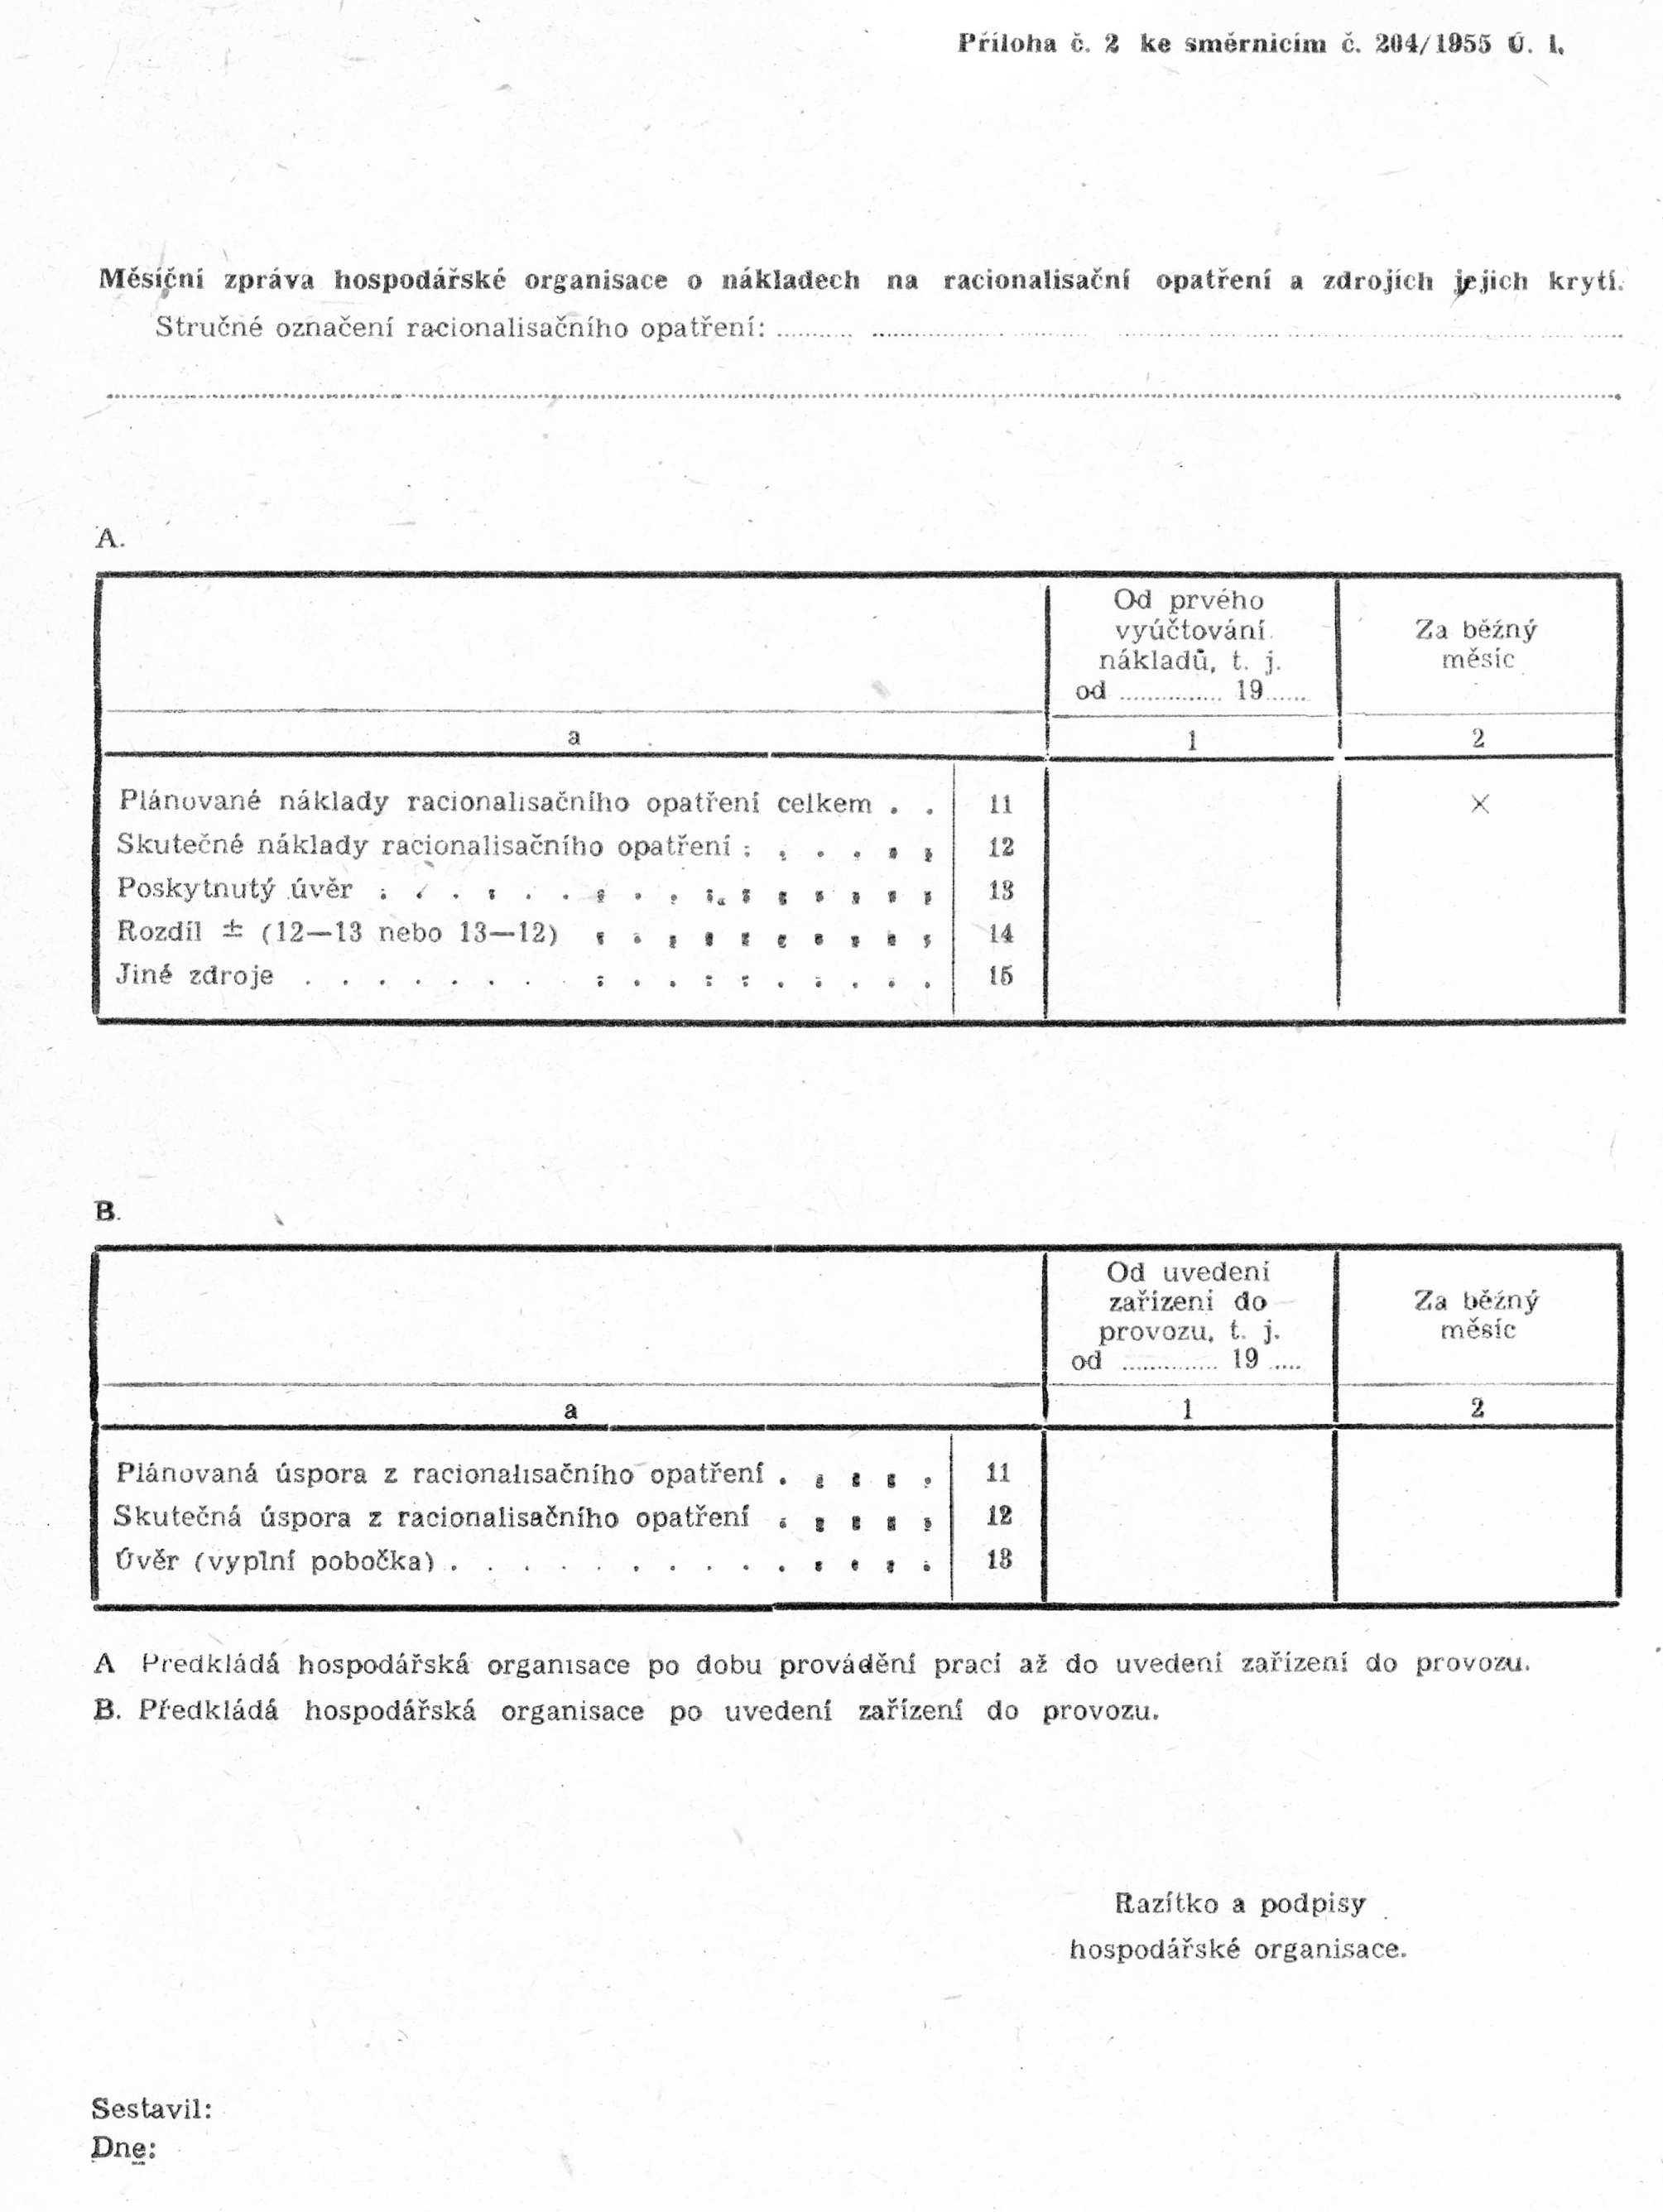
Příloha č. 1
ke směrnicím č. 204/1955 Ú. l.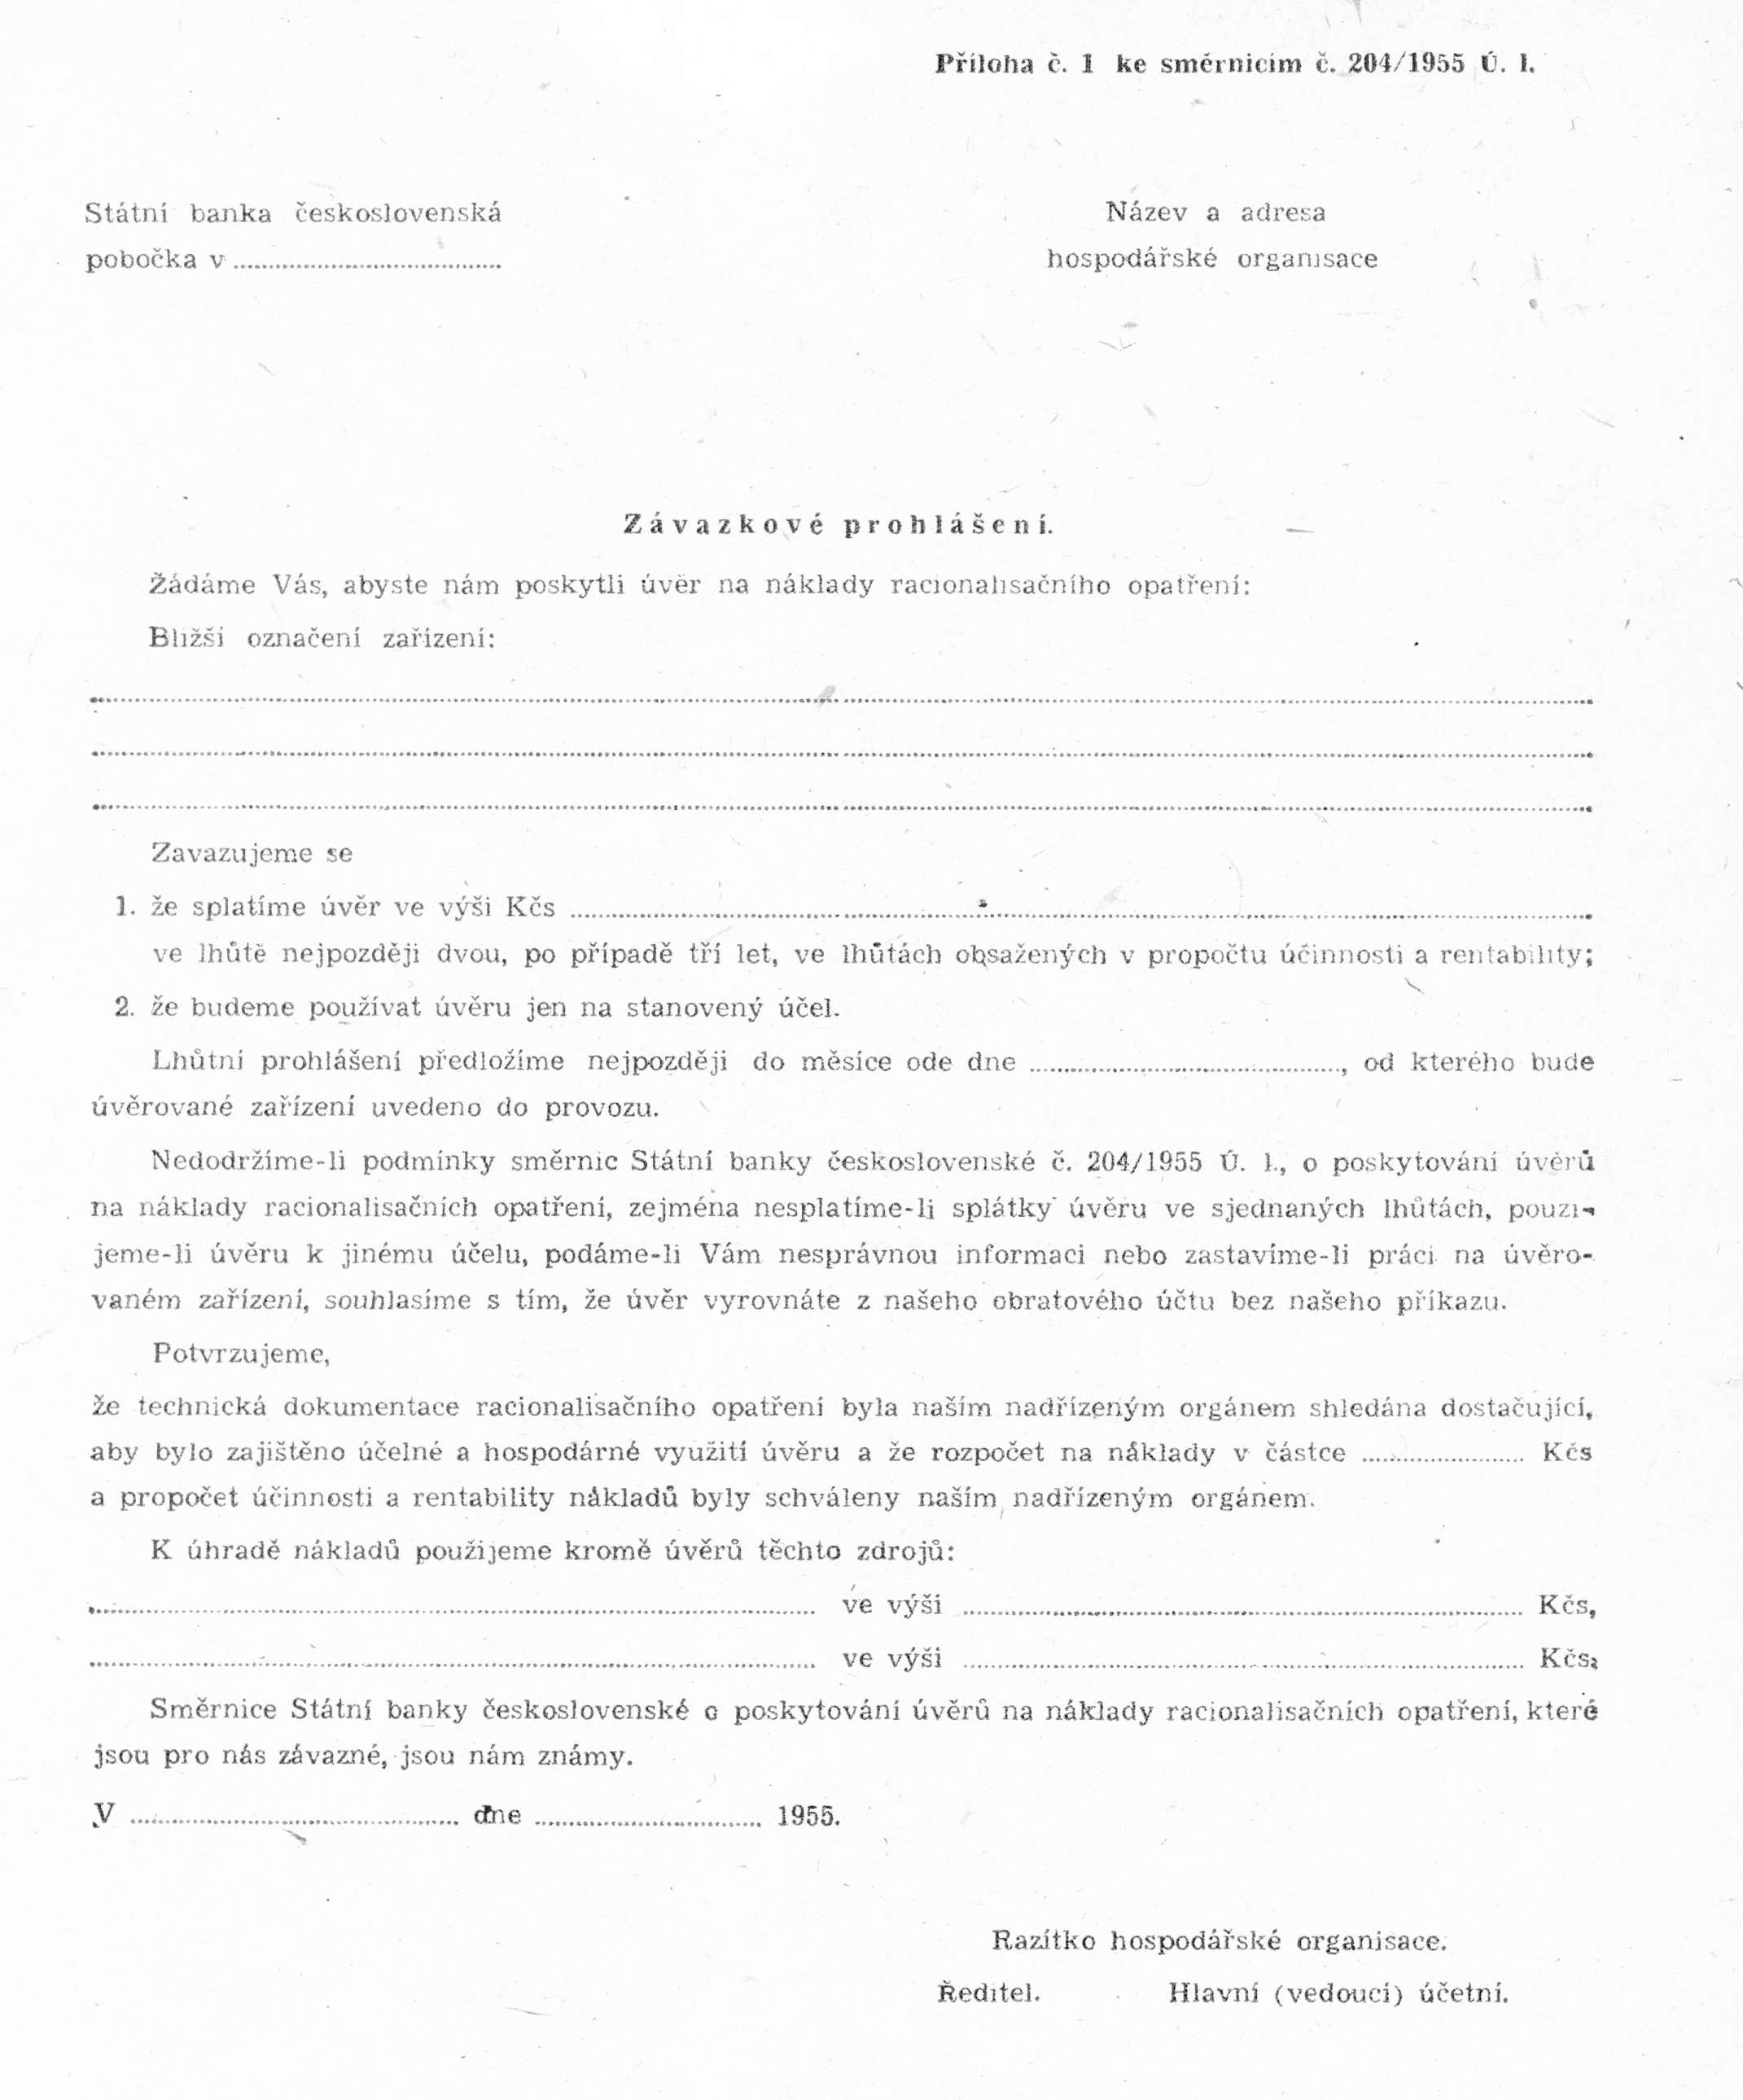
204.
SMĚRNICE
Státní banky československé
ze dne 20. října 1955
o poskytování úvěrů na náklady racionalisačních opatření.
Státní banka československá vydává se schválením ministra financí podle bodu 90 vládní vyhlášky č. 387/1952 Ú. l., kterou se vydávají základní pravidla pro krátkodobé úvěrování Státní bankou československou a pro platební a zúčtovací styk, tyto směrnice:
Úvěr k těmto účelům se poskytuje na náklady spojené s dodávkou nebo s vlastní výrobou a instalací nového zařízení, s nahrazováním, jednotlivých druhů zařízení nebo jednotlivých jeho částí dokonalejšími (modernisace zařízení), s organisací automatických a proudových linek, s mechanisací pomocných a vedlejších prací, se zavedením komplexní mechanisace, s doplněním zařízení a adaptací výrobních ploch, se zaopatřením speciálních dopravních prostředků, jakož i na jiné náklady spojené se zavedením nové techniky, s mechanisací a zlepšením technologie výroby, s racionalisací a zintensivněním výrobních procesů.
Uvedené částky se vztahují na každé jednotlivé racionalisační opatření.
K poskytnutí úvěrů v případech uvedených v bodech 6 a 7 se vyžaduje souhlas ředitele krajské pobočky, i když úvěr nepřesahuje částky uvedené pod písm. a).
Banka je oprávněna vyžádat si od hospodářské organisace technickou dokumentaci, má-li o připravenosti hospodářské organisace k provedení racionalisačního opatření pochybnosti.
Banka může z úvěru hradit též náklady na provedení úvěrovaného opatření proplacené dočasně z vlastních prostředků hospodářské organisace (na př. mzdy, materiál, vypracování technické dokumentace a sestavení rozpočtů, dopravné a pod.). Tyto náklady se uhrazují z úvěru na podkladě průkazu hospodářské organisace; ředitel pobočky může nařídit jejích předběžné nebo následné prověření.
Částky potřebné k úhradě splátek úvěru připadajících na další rok, po případě na další léta se zařadí jako výdaj do finančního plánu hospodářské organisace a jejich nadřízených orgánů, na příslušný rok. Hospodářská organisace připojí k finančnímu plánu, který předkládá nadřízenému orgánu ke schválení, zprávu banky o částkách v příslušném roce splatných.
Při prověrce účinnosti poskytnutého úvěru pobočka zkoumá, jak se provedené opatření projevilo ve snížení nákladů, ve zvýšení produktivity práce a ve stavu pracovních sil.