zrušený předpis

vyhlášené znění

204.

SMĚRNICE

Státní banky československé

ze dne 20. října 1955

o poskytování úvěrů na náklady racionalisačních opatření.

Státní banka československá vydává se schválením ministra financí podle bodu 90 vládní vyhlášky č. 387/1952 Ú. l., kterou se vydávají základní pravidla pro krátkodobé úvěrování Státní bankou československou a pro platební a zúčtovací styk, tyto směrnice:

  1. I. Předmět a podmínky úvěru.
    1. 1. Státní banka československá (dále jen „banka“) poskytuje hospodářským organisacím státního socialistického sektoru za podmínek dále uvedených úvěry na náklady zavedení nové techniky, mechanisace, zlepšení technologie výroby, racionalisace a zintensivnění výrobních procesů (dále jen „racionalisační opatření“).

      Úvěr k těmto účelům se poskytuje na náklady spojené s dodávkou nebo s vlastní výrobou a instalací nového zařízení, s nahrazováním, jednotlivých druhů zařízení nebo jednotlivých jeho částí dokonalejšími (modernisace zařízení), s organisací automatických a proudových linek, s mechanisací pomocných a vedlejších prací, se zavedením komplexní mechanisace, s doplněním zařízení a adaptací výrobních ploch, se zaopatřením speciálních dopravních prostředků, jakož i na jiné náklady spojené se zavedením nové techniky, s mechanisací a zlepšením technologie výroby, s racionalisací a zintensivněním výrobních procesů.

    1. 2. Banka neposkytuje úvěr na náklady racionalisačních opatření spojených s novou stavbou nebo s úplnou rekonstrukcí podniků, jakož i racionalisačních opatření, pojatých do plánu investiční výstavby nebo do plánu generálních oprav.
    2. 3. Úvěr na náklady racionalisačních opatření se poskytuje jen tehdy, jestliže jejich provedením bude dosaženo během sjednané doby splatnosti úspor nebo jiného zlepšení hospodářského výsledku (dále jen „úspory“) v takové výši, aby z nich mohl být poskytnutý úvěr v uvedené době splacen.
    3. 4. Úvěry na náklady racionalisačních opatřeni se poskytují na dobu nejvýše dvou let ode dne prvého čerpání úvěru.
    4. 5. Hospodářským organisacím těžkého průmyslu může být v jednotlivých případech na žádost ministerstva z rozhodnutí ústředí banky (na Slovensku oblastního ústavu) poskytnut úvěr na náklady racionalisačních opatření na dobu až tři let ode dne prvého čerpání úvěru.
    5. 6. Úvěr na náklady racionalisačních opatření může být poskytnut i hospodářské organisací, která má neplánovanou ztrátu nebo promeškaný úvěr.
    6. 7. Má-li hospodářská organisace promeškaný úvěr z toho důvodu, že nesplatila splátku úvěru poskytnutého na racionalisační opatření, projedná pobočka banky s hospodářskou organisací na základě rozboru příčin opatření, jimiž má být tento stav odstraněn, a jestliže hospodářská organisace tato nápravná opatření dodržuje, může ji být poskytnut úvěr na další racionalisační opatření.
  1. II. Poskytování úvěru a podklady k němu.
    1. 8. Banka poskytuje úvěr na náklady racionalisačních opatření
      1. a) hospodářským organisacím místního průmyslu a komunálního hospodářství a obchodním organisacím do 100.000 Kč, ostatním organisacím do 300.000 Kčs z rozhodnutí ředitele pobočky.
      2. b) od částek uvedených u písm. a) do 1,000.000 Kčs se souhlasem ředitele krajské pobočky.
      3. c) v částce nad 1,000.000 Kčs se schválením ústředí banky (na Slovensku oblastního ústavu).

      Uvedené částky se vztahují na každé jednotlivé racionalisační opatření.

      K poskytnutí úvěrů v případech uvedených v bodech 6 a 7 se vyžaduje souhlas ředitele krajské pobočky, i když úvěr nepřesahuje částky uvedené pod písm. a).

    1. 9. Hospodářská organisace žádající o úvěr předloží pobočce banky na každé jednotlivé racionalisační opatření
      1. a) závazkové prohlášení, které je zároveň žádostí o úvěr (vzor v příloze č. 1).
      2. b) rozpočet nákladů racionalisační opatření,
      3. c) propočet účinnosti a rentability nákladů s uvedením lhůt, ve kterých bude dosaženo úspor a splácen bankovní úvěr.
    1. 10. Rozpočet nákladů a propočet účinnosti a rentability nákladů musí být schválen ředitelem (vedoucím) hospodářské organisace, po případě nadřízeným orgánem. Schválení nadřízeného orgánu je třeba, přesahují-li náklady jednotlivého racionalisačního opatření částku 100.000 Kčs; nadřízený orgán může však stanovit vyšší částku, nejvýše 300.000 Kčs, do které jsou ředitelé (vedoucí) hospodářských organisací jemu podřízených oprávněni schvalovat sami zmíněné rozpočty a propočty. Nestanoví-li nadřízený orgán jinak, požaduje banka jeho schválení již při nákladech převyšujících 100.000 Kčs.
    2. 11. Podléhá-li rozpočet nákladů a propočet účinností a rentability nákladů schválení nadřízeného orgánu, uvede hospodářská organisace v závazkovém prohlášení,
      1. a) že zmíněný rozpočet a propočet byl nadřízeným orgánem schválen,
      2. b) že nadřízený orgán potvrdil, že jemu předložená technická dokumentace je dostačující, aby bylo zajištěno účelné a hospodárné využití úvěru.

      Banka je oprávněna vyžádat si od hospodářské organisace technickou dokumentaci, má-li o připravenosti hospodářské organisace k provedení racionalisačního opatření pochybnosti.

    1. 12. Není-li ředitel pobočky oprávněn sám rozhodnout o poskytnutí úvěru, předloží žádost se svým vyjádřením o účelnosti úvěru krajské pobočce, která ji, pokud o ní nerozhoduje sama, předloží dále se svým vyjádřením ústředí banky (na Slovensku oblastnímu ústavu).
    2. 13. Úvěr se poskytuje na zvláštním úvěrovém účtu na proplacení zúčtovacích dokladů o nákladech na provedení racionalisačních opatření.

      Banka může z úvěru hradit též náklady na provedení úvěrovaného opatření proplacené dočasně z vlastních prostředků hospodářské organisace (na př. mzdy, materiál, vypracování technické dokumentace a sestavení rozpočtů, dopravné a pod.). Tyto náklady se uhrazují z úvěru na podkladě průkazu hospodářské organisace; ředitel pobočky může nařídit jejích předběžné nebo následné prověření.

  1. III. Splácení úvěru.
    1. 14. Hospodářská organisace je povinna započít se splácením poskytnutého úvěru do jednoho měsíce ode dne, v němž zařízení bylo uvedeno do provozu, nejpozději však do jednoho měsíce ode dne, kdy mělo být podle závazkového prohlášení uvedeno do provozu. V této lhůtě stanoví pobočka banky v dohodě s hospodářskou organisací výši a lhůty úvěrových splátek na celou dobu splatností se zřetelem k výši a době úspor očekávaných z provedení racionalisačního opatření podle propočtu účinnosti a rentability nákladů. V téže lhůtě předloží hospodářská organisace pobočce banky lhůtní prohlášení, na jejichž podkladě se úvěr splácí.
    2. 15. Nebylo-li zařízení včas do dne uvedeného v závazkovém prohlášení bez zavlnění úvěrované hospodářské organisace dodáno nebo dokončeno a uvedeno do provozu, může ředitel krajské pobočky odložit předložení lhůtních prohlášení a splácení nejdéle na dobu 3 měsíců; odklad na delší dobu může povolit ústředí banky (na Slovensku oblastní ústav).
    3. 16. Splátky úvěrů poskytnutých na náklady racionalisačních opatření se uhrazují v roce, v němž s nimi nebylo ještě ve finančním plánu hospodářské organisace počítáno, především z úspor vyplývajících z provedení těchto opatření.

      Částky potřebné k úhradě splátek úvěru připadajících na další rok, po případě na další léta se zařadí jako výdaj do finančního plánu hospodářské organisace a jejich nadřízených orgánů, na příslušný rok. Hospodářská organisace připojí k finančnímu plánu, který předkládá nadřízenému orgánu ke schválení, zprávu banky o částkách v příslušném roce splatných.

    1. 17. Nemůže-li hospodářská organisace plnit splátky úvěru ve sjednaných lhůtách, může požádat o prolongaci splátky.
    2. 18. Odložením splácení podle bodu 15 nebo prolongací splátek podle bodu 17 nesmí celková době splatnosti přesáhnout dva roky, a byl-li úvěr poskytnut na dobu delší dvou let, tři roky. Při povolování prolongaci postupuje banka podle obecných předpisů o povolování prolongací.
    3. 19. Neuhradí-li hospodářská organisace včas sjednanou splátku úvěru a nepovolí-li banka její prolongaci, uhradí se splatná částka na vrub obratového účtu a není-li na něm dostatečných prostředků, na vrub promeškaného úvěru.
  1. IV. Kontrola a sankce.
    1. 20. Náklady na racionalisační opatření se zachycují v účetní evidenci hospodářských organisací způsobem stanoveným ministerstvem financí. Po dobu trvání úvěru vykazuje hospodářská organisace úspory dosažené provedením racionalisačních opatření způsobem stanoveným státním úřadem statistickým.
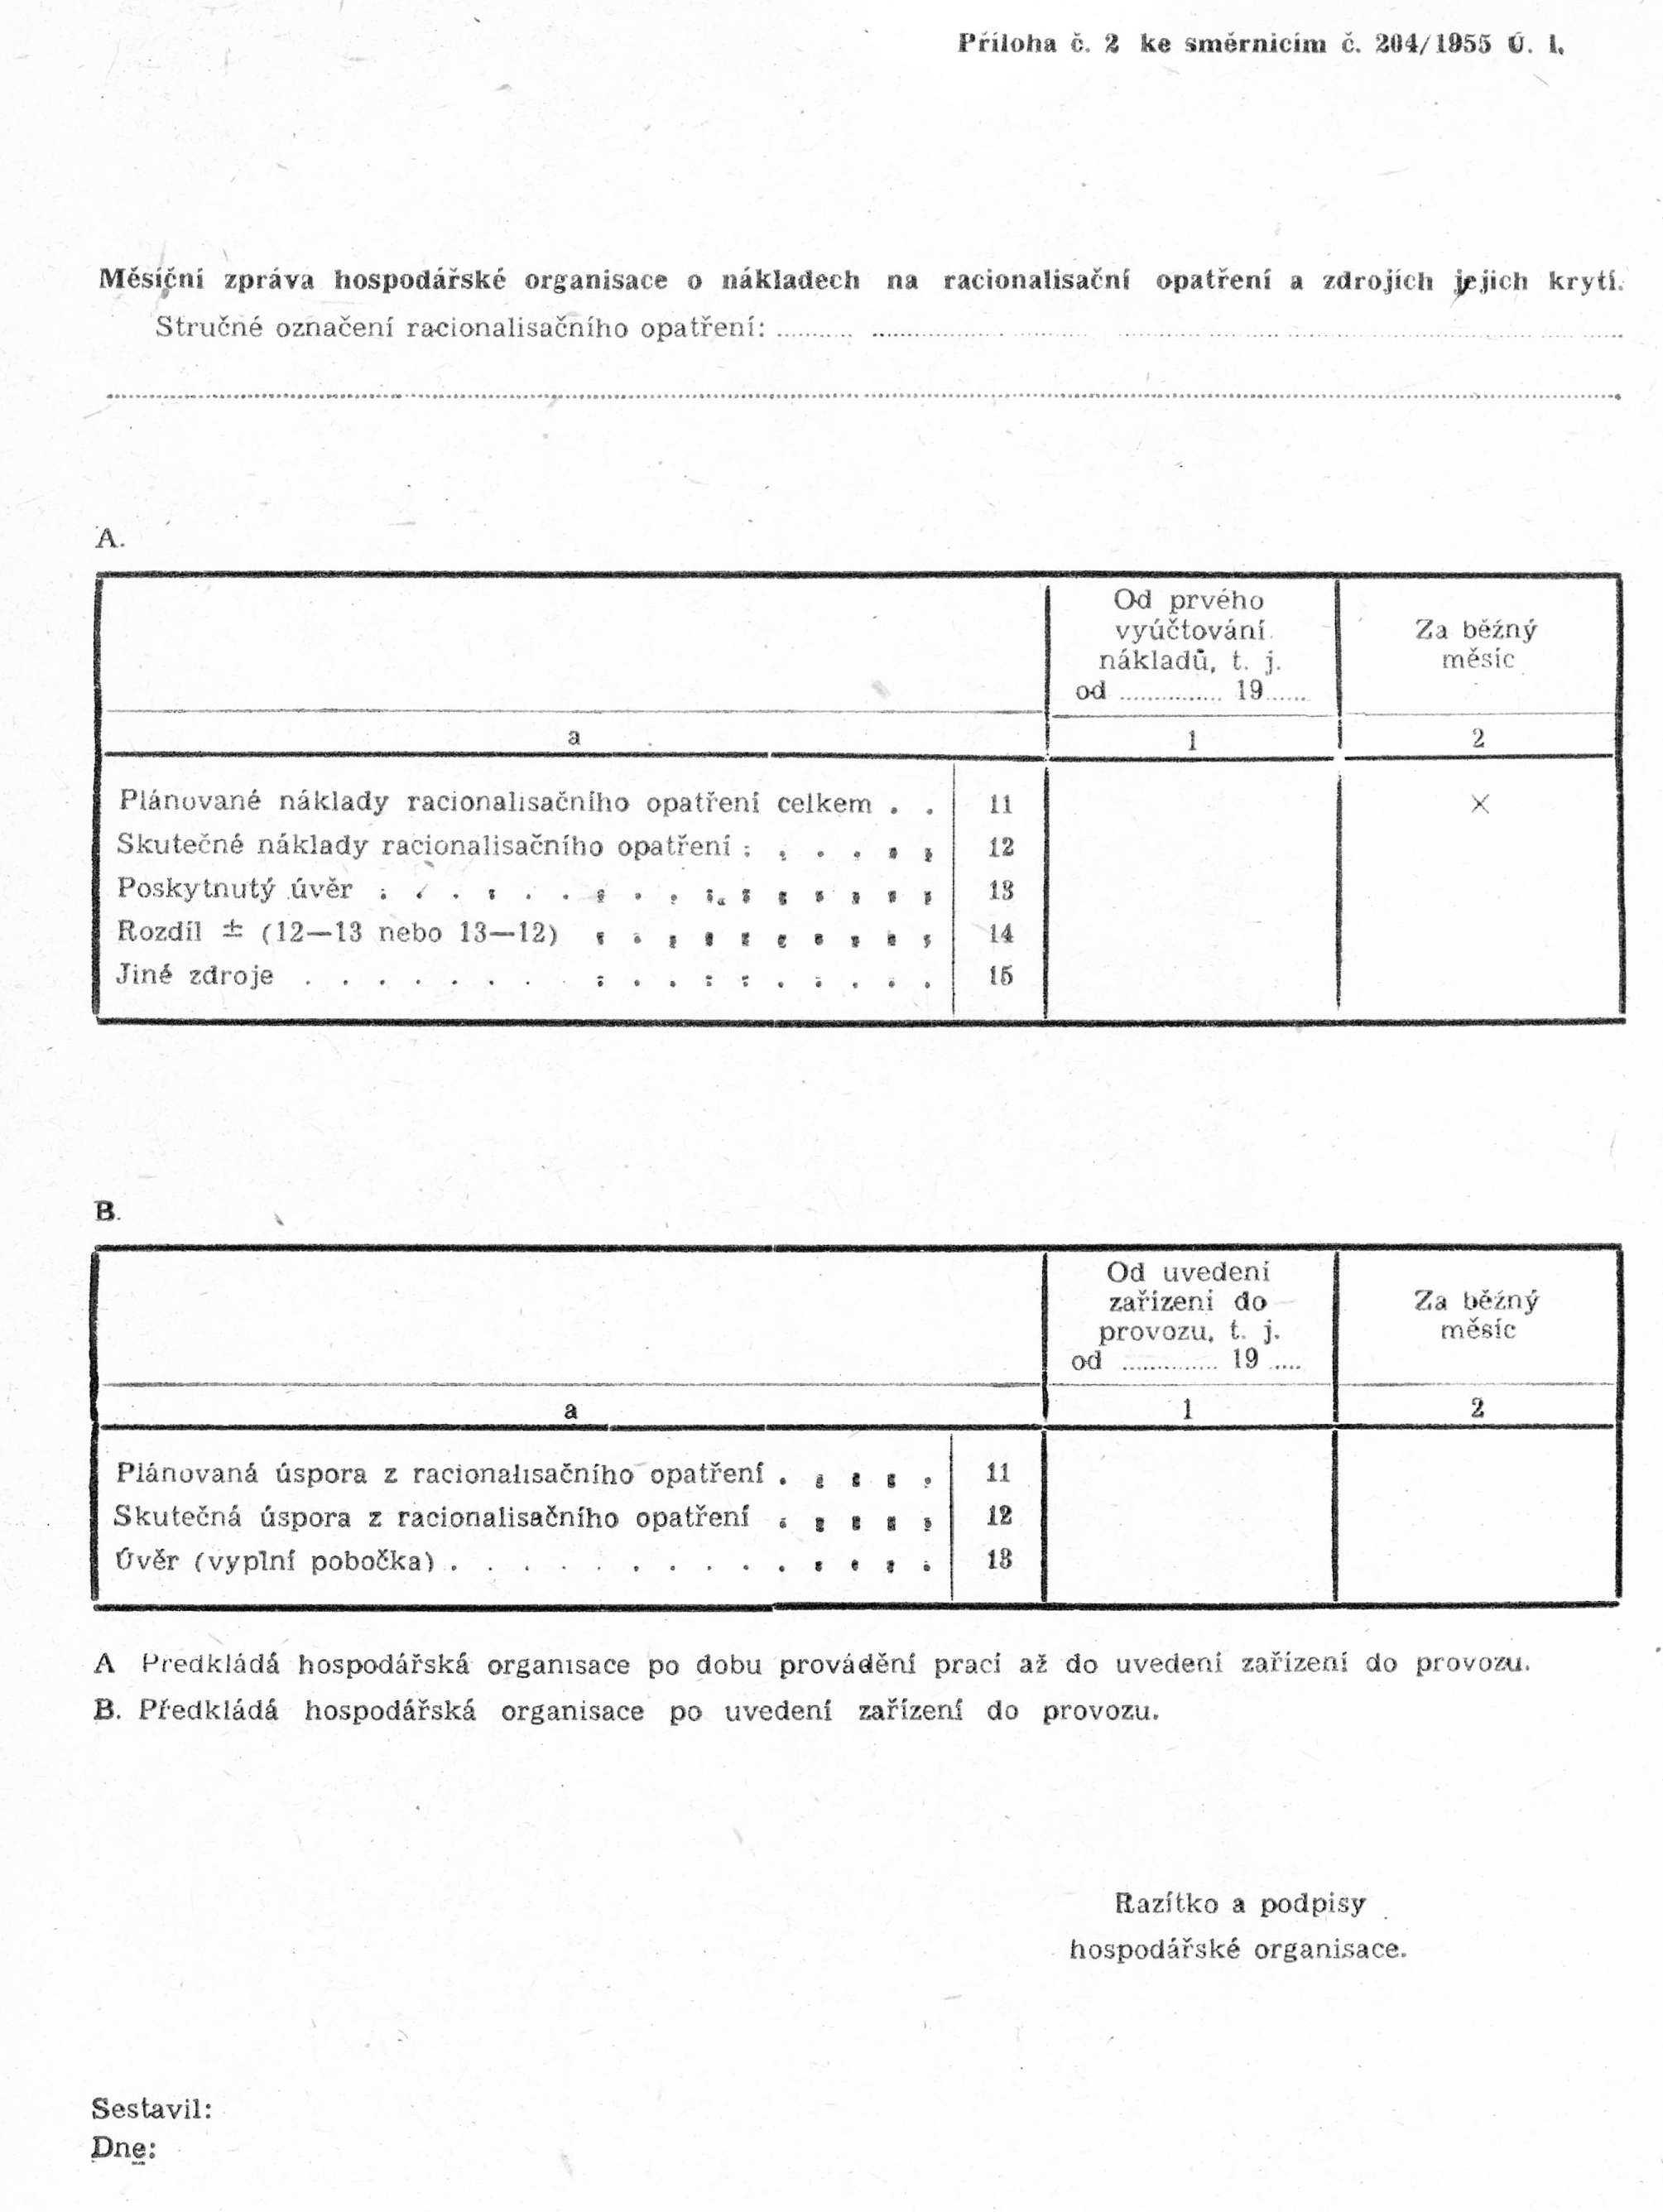
    2. 21. Hospodářská organisace je povinna předkládat pobočce po dobu provádění prací na racionalisačního opatření až do jeho uvedení do provozu zprávu o celkové výši skutečných nákladů racionalisačního opatření, a po jeho uvedení do provozu až do splacení úvěru zprávu o dosažených úsporách. Zpráva se podává zvlášť pro každé racionalisační opatření podle vzoru v příloze č. 2 nejpozději ve lhůtě, v níž se předkládají účetní výkazy (měsíční i. čtvrtletní).
    3. 22. Úvěry na náklady racionalisačních opatření se poskytují v rámci limitů stanovených pro tento účel ústředím banky krajským pobočkám.
    4. 23. Pobočka banky, která poskytuje úvěr na náklady racionalisačních opatření, je povinna na podkladě zpráv hospodářské organisace (bod 21) a v případě potřeby prověrkou na místě sledovat, jak postupuje provádění opatření úvěrovaného bankou, zda se úvěru používá na stanovený účel a jaká je účinnost poskytnutého úvěru.

      Při prověrce účinnosti poskytnutého úvěru pobočka zkoumá, jak se provedené opatření projevilo ve snížení nákladů, ve zvýšení produktivity práce a ve stavu pracovních sil.

    1. 24. Jestliže hospodářská organisace nepoužívá úvěru k určenému účelu nebo podá-li pobočce nesprávné informace, navrhne pobočka uplatnění sankcí podle obecných předpisů.*) Uplatnění sankcí navrhne pobočka též, jestliže hospodářská organisace nečerpá úvěr podle plánu a jestliže neprovede do stanovené lhůty opatření, která s ní pobočka projedná
    2. 25. Jestliže pobočka zjistí, že práce na provádění racionalisačního opatření byly zastaveny a nebude v nich pokračováno, žádá okamžité splacení poskytnutého úvěru.
  1. V. Závěrečná ustanovení.
    1. 26. Banka může se souhlasem ministra financi a v dohodě s příslušnou ústřední družstevní organisací rozšířit platnost těchto směrnic na družstva a stanovit při tom pro ně potřebné odchylky.
    2. 27. Banka může se souhlasem ministra financí povolit výjimky z ustanovení těchto směrnic.
    3. 28. Směrnice Státní banky československé č. 5/1955 Ú. l., o krátkodobém úvěrování racionalisačních opatření, se zrušují.
    4. 29. Tyto směrnice nabývají účinnosti dnem 8. listopadu 1955.
Státní banka československá
Kabeš v. r.
Ing. Snopek v. r.

Příloha č. 1

ke směrnicím č. 204/1955 Ú. l.
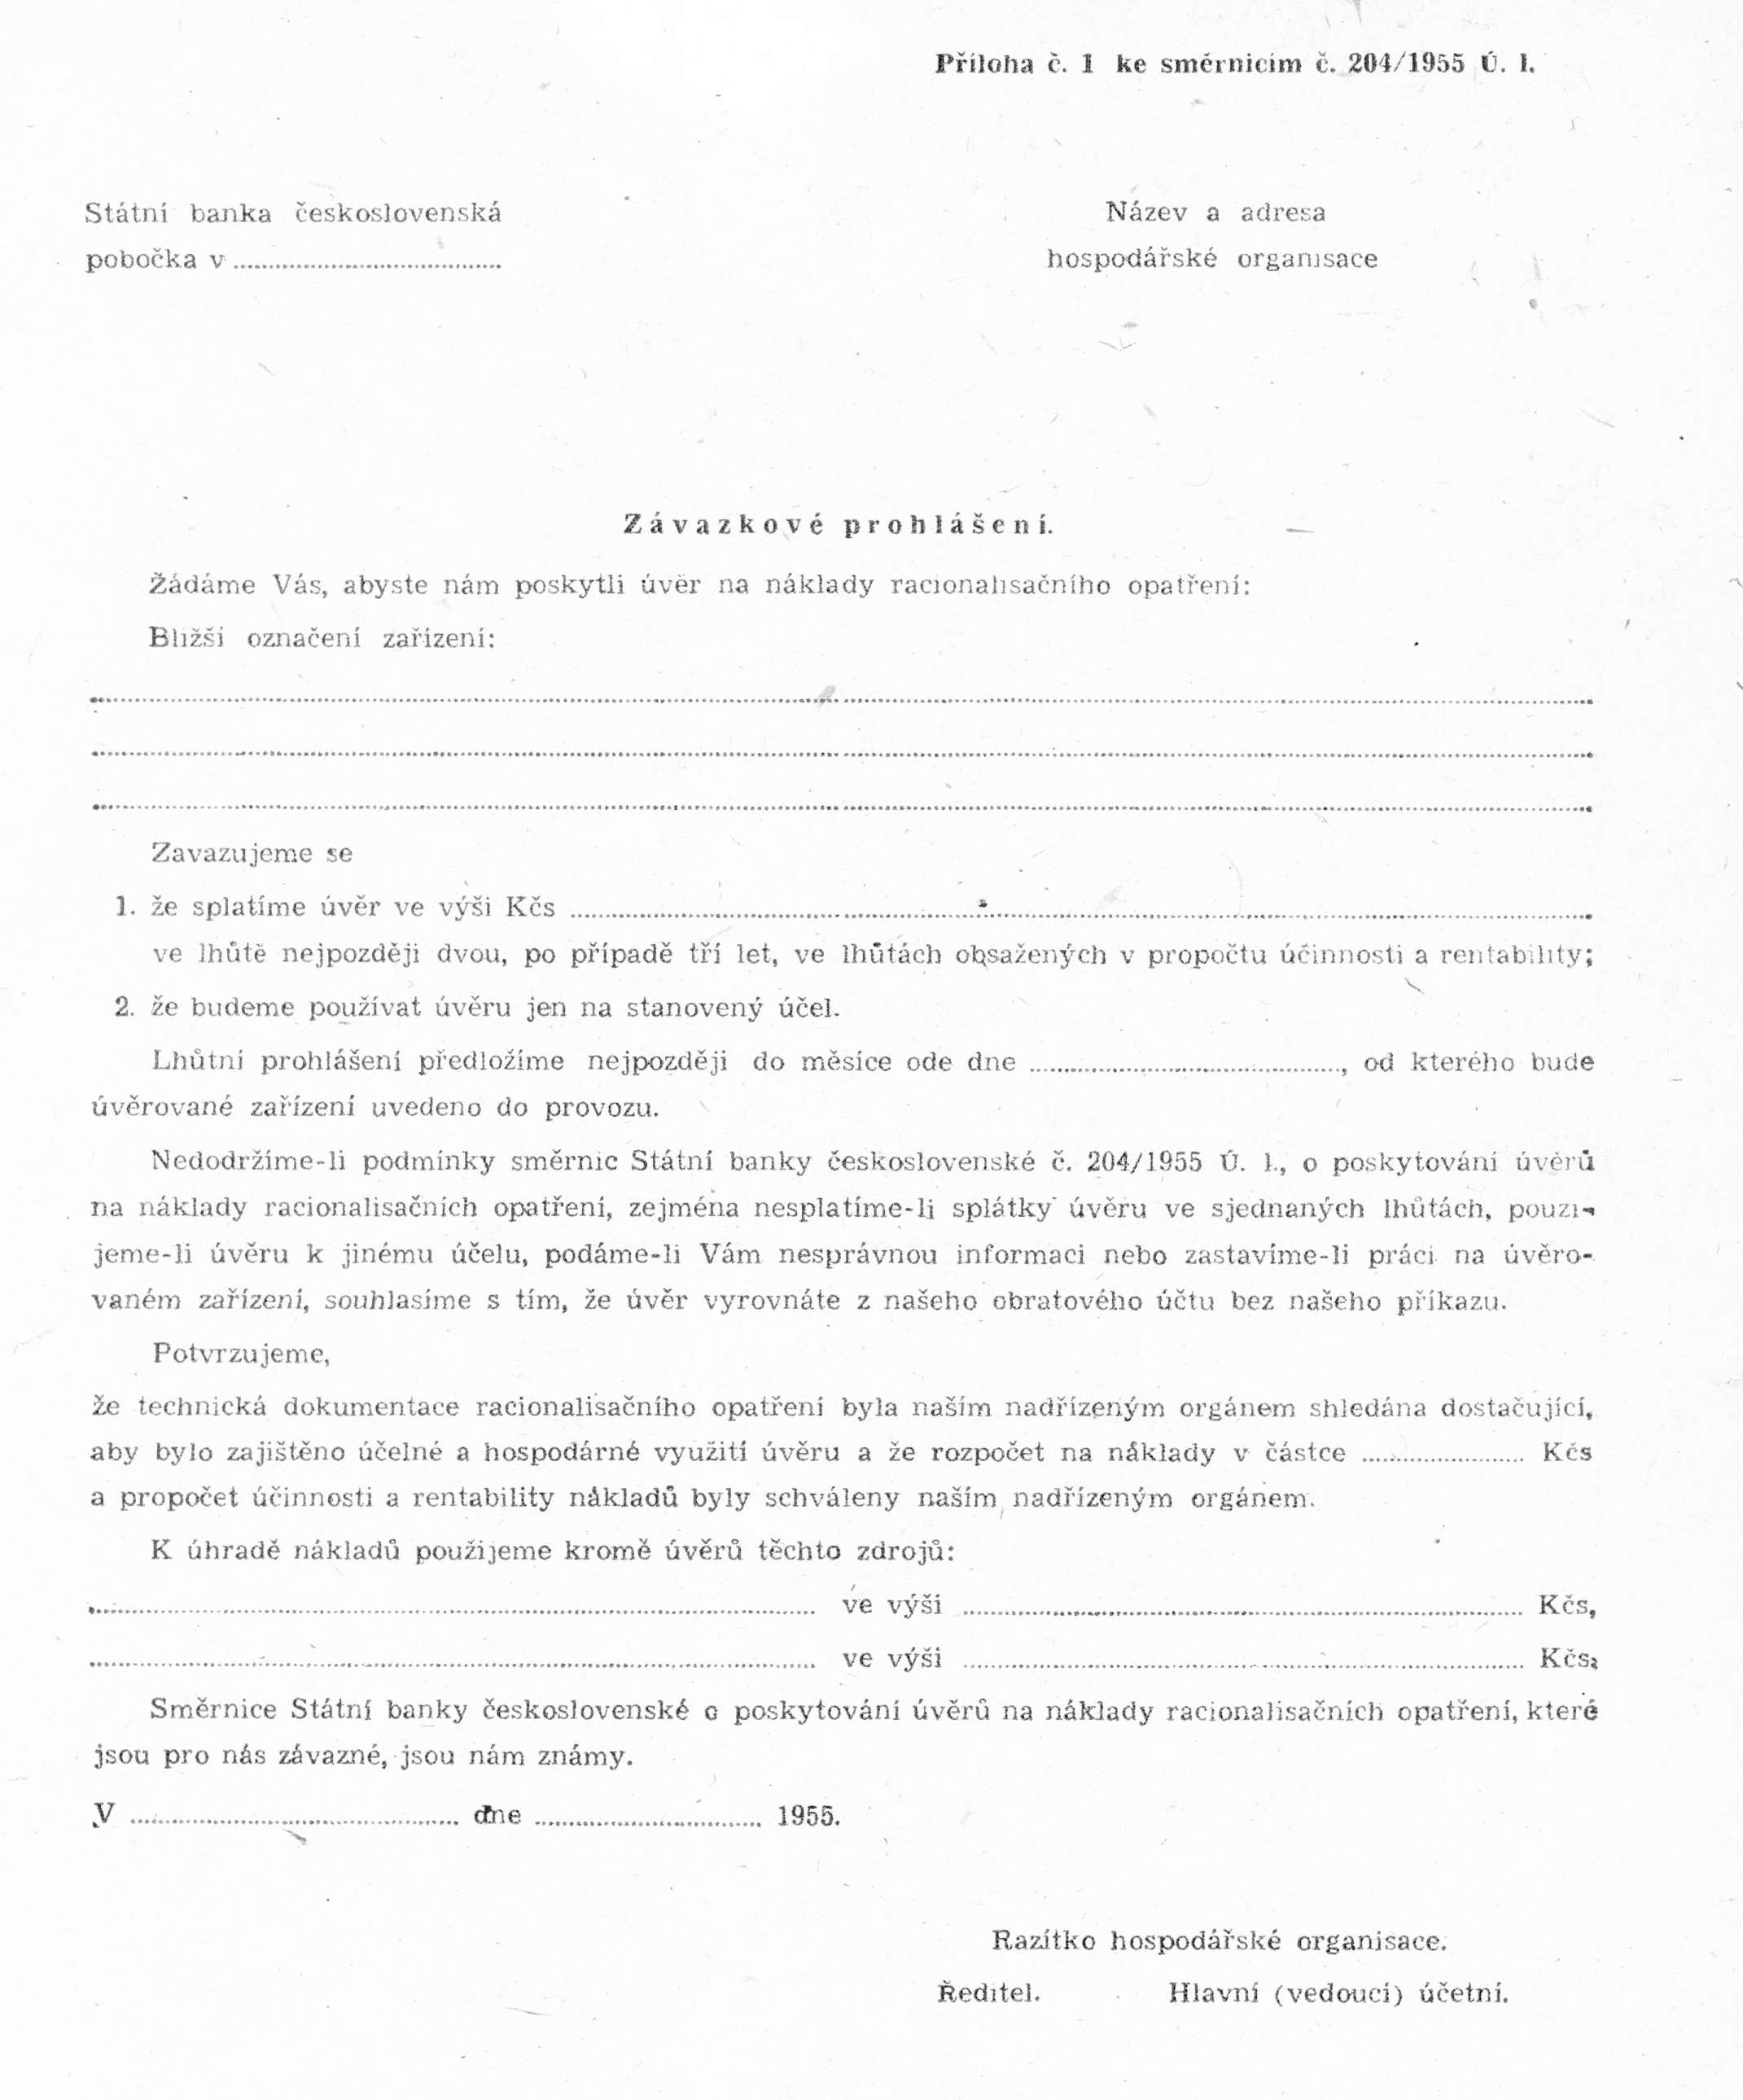
Obrázek

Příloha č. 2

ke směrnicím č. 204/1955 Ú. l.
Obrázek
  1. *) Bod 27 písm. b) vládní vyhlášky č. 387/1952 Ú. l.