Úvodní ustanoveníI
§ 1
Odkaz § 1(1) Těmito směrnicemi se upravuje vypořádání rozdílů z nového ocenění zásob u organizací státního socialistického sektoru a u výrobních a spotřebních družstev:
- 1. při všeobecné úpravě maloobchodních cen,
- 2. při úpravě maloobchodních cen jednotlivých výrobků,
- 3. při úpravě obchodních srážek,
- 4. při sezónních změnách cen brambor, vajec, mléka, drůbeže a překlasifikaci brambor,
- 5. při sezónních změnách cen a překlasifikaci zeleniny a ovoce,
- 6. při ostatních úpravách cen (nová klasifikace zboží, drobné úpravy cen) s výjimkou cenových změn vyplývajících z poškození a znehodnocení zboží,
- 7. při přesunech mezi tržními a mimotržními fondy,
- 8. při výměnných akcích vývozu, zkonfekcionování metrového zboží,
- 9. při likvidaci nadnormativních zásob zdravotnické distribuce prodejem zdravotnické výrobě.
(2) Organizace státního socialistického sektoru s výjimkou organizací vykonávajících obchodní činnost (§ 8 odst. 1) provádějí nové ocenění zásob a jeho finanční vypořádání jen při všeobecné úpravě maloobchodních cen a při úpravě maloobchodních cen jednotlivých výrobků (odstavec 1 č. 1 a 2).
Společná ustanoveníII
§ 2
Odkaz § 2(1) V případech uvedených v § 1 odst. 1 č. 1, 2, 4, 5 a 6 je rozdílem z nového ocenění zásob rozdíl mezi hodnotou zásob ve starých maloobchodních cenách po odečtení obchodních srážek a hodnotou zásob v nových maloobchodních cenách po odečtení obchodních srážek.
(2) V případě uvedeném v § 1 odst. 1 č. 3 se za rozdíly z nového ocenění zásob považují rozdíly mezi hodnotou zásob v maloobchodních cenách po odečtení starých obchodních srážek a hodnotou zásob v maloobchodních cenách po odečtení nových obchodních srážek.
(3) V případech uvedených v § 1 odst. 1 č. 7, 8 a 9 se za rozdíly z nového ocenění zásob považují rozdíly mezi hodnotou zásob v maloobchodních cenách po odečtení obchodních srážek a hodnotou zásob ve velkoobchodních cenách.
§ 3
Odkaz § 3(1) Ministerstvo financí vypořádá z prostředků státního rozpočtu zásadně jen rozdíly vzniklé při úpravách uvedených v § 1 odst. 1 č. 1, 2, 3 a 8; spotřebním družstvům budou však vypořádány z prostředků státního rozpočtu pouze rozdíly vzniklé při úpravách uvedených v § 1 odst. 1 č. 1 a 3.
(2) Rozdíly z nového ocenění zásob vzniklé při úpravách uvedených v § 1 odst. 1 č. 4, 5, 6 a 9 se vyúčtují prostřednictvím účtu nového ocenění zásob u podniků státního obchodu a u krajských správ lékáren na účet „Ztráty ze snížení cen“, u spotřebních družstev na účet „Ztráty na zásobách“.
(3) Při přesunech mezi tržními a mimotržními fondy (§ 1 odst. 1 č. 7) se provede nové ocenění zásob u organizací zásobujících mimotržní odběratele a rozdíly se vypořádají při odvodu daně z obratu.
§ 4
Odkaz § 4(1) Zásobami podle těchto směrnic se rozumějí zásoby zdaněného zboží určeného k dalšímu prodeji nebo ke zpracování za účelem dalšího prodeje, zásoby veškerého zdaněného materiálu, pokud se zpracovává přímo pro spotřebitele, jakož i zásoby hotových a rozpracovaných výrobků z tohoto materiálu a opravářského materiálu zapracovaného do cizích opravovaných, ale zákazníkovi dosud nevrácených výrobků. Dále se zásobami rozumějí drobné a krátkodobé předměty na skladě, pokud jsou evidovány v maloobchodních cenách (v cenách včetně daně z obratu).
(2) Nové ocenění zásob se neprovádí u rozpracované výroby zemědělské.
Nové ocenění zásob a jeho vypořádání z prostředků státního rozpočtu (§ 3 odst. 1)III
§ 5
Odkaz § 5(1) Organizace provedou ke dni úpravy maloobchodních cen (obchodních srážek) fyzickou inventuru zásob, u nichž došlo k úpravě cen (obchodních srážek). O provádění inventury uvědomí organizace finanční odbor rady okresního národního výboru.
(2) Na podkladě provedené inventury vyhotoví organizace inventurní seznamy ve starých a nových cenách a zjistí rozdíl vzniklý novým oceněním zásob s přihlédnutím k obchodním srážkám (§ 2).
(3) Zboží, které bylo dodavatelem odesláno nejpozději v den před účinností úpravy maloobchodních cen (obchodních srážek), vyfakturuje se ve starých cenách a zahrne se do vyčíslení rozdílů u odběratele, ať je již na jeho skladě nebo na cestě.
(4) K usnadnění a urychlení prověrky výkazů o novém ocenění zásob provedou finanční odbory rad okresních národních výborů namátkové kontroly správnosti fyzických inventur, zapsání a ocenění zásob v inventurních seznamech. Pobočky Státní banky československé (u výrobních družstev krajské fondy dlouhodobého úvěru) provedou namátkové kontroly podle pokynů svého ústředí a v dohodě s finančním odborem rady okresního národního výboru.
Hospodářské organizace
§ 6
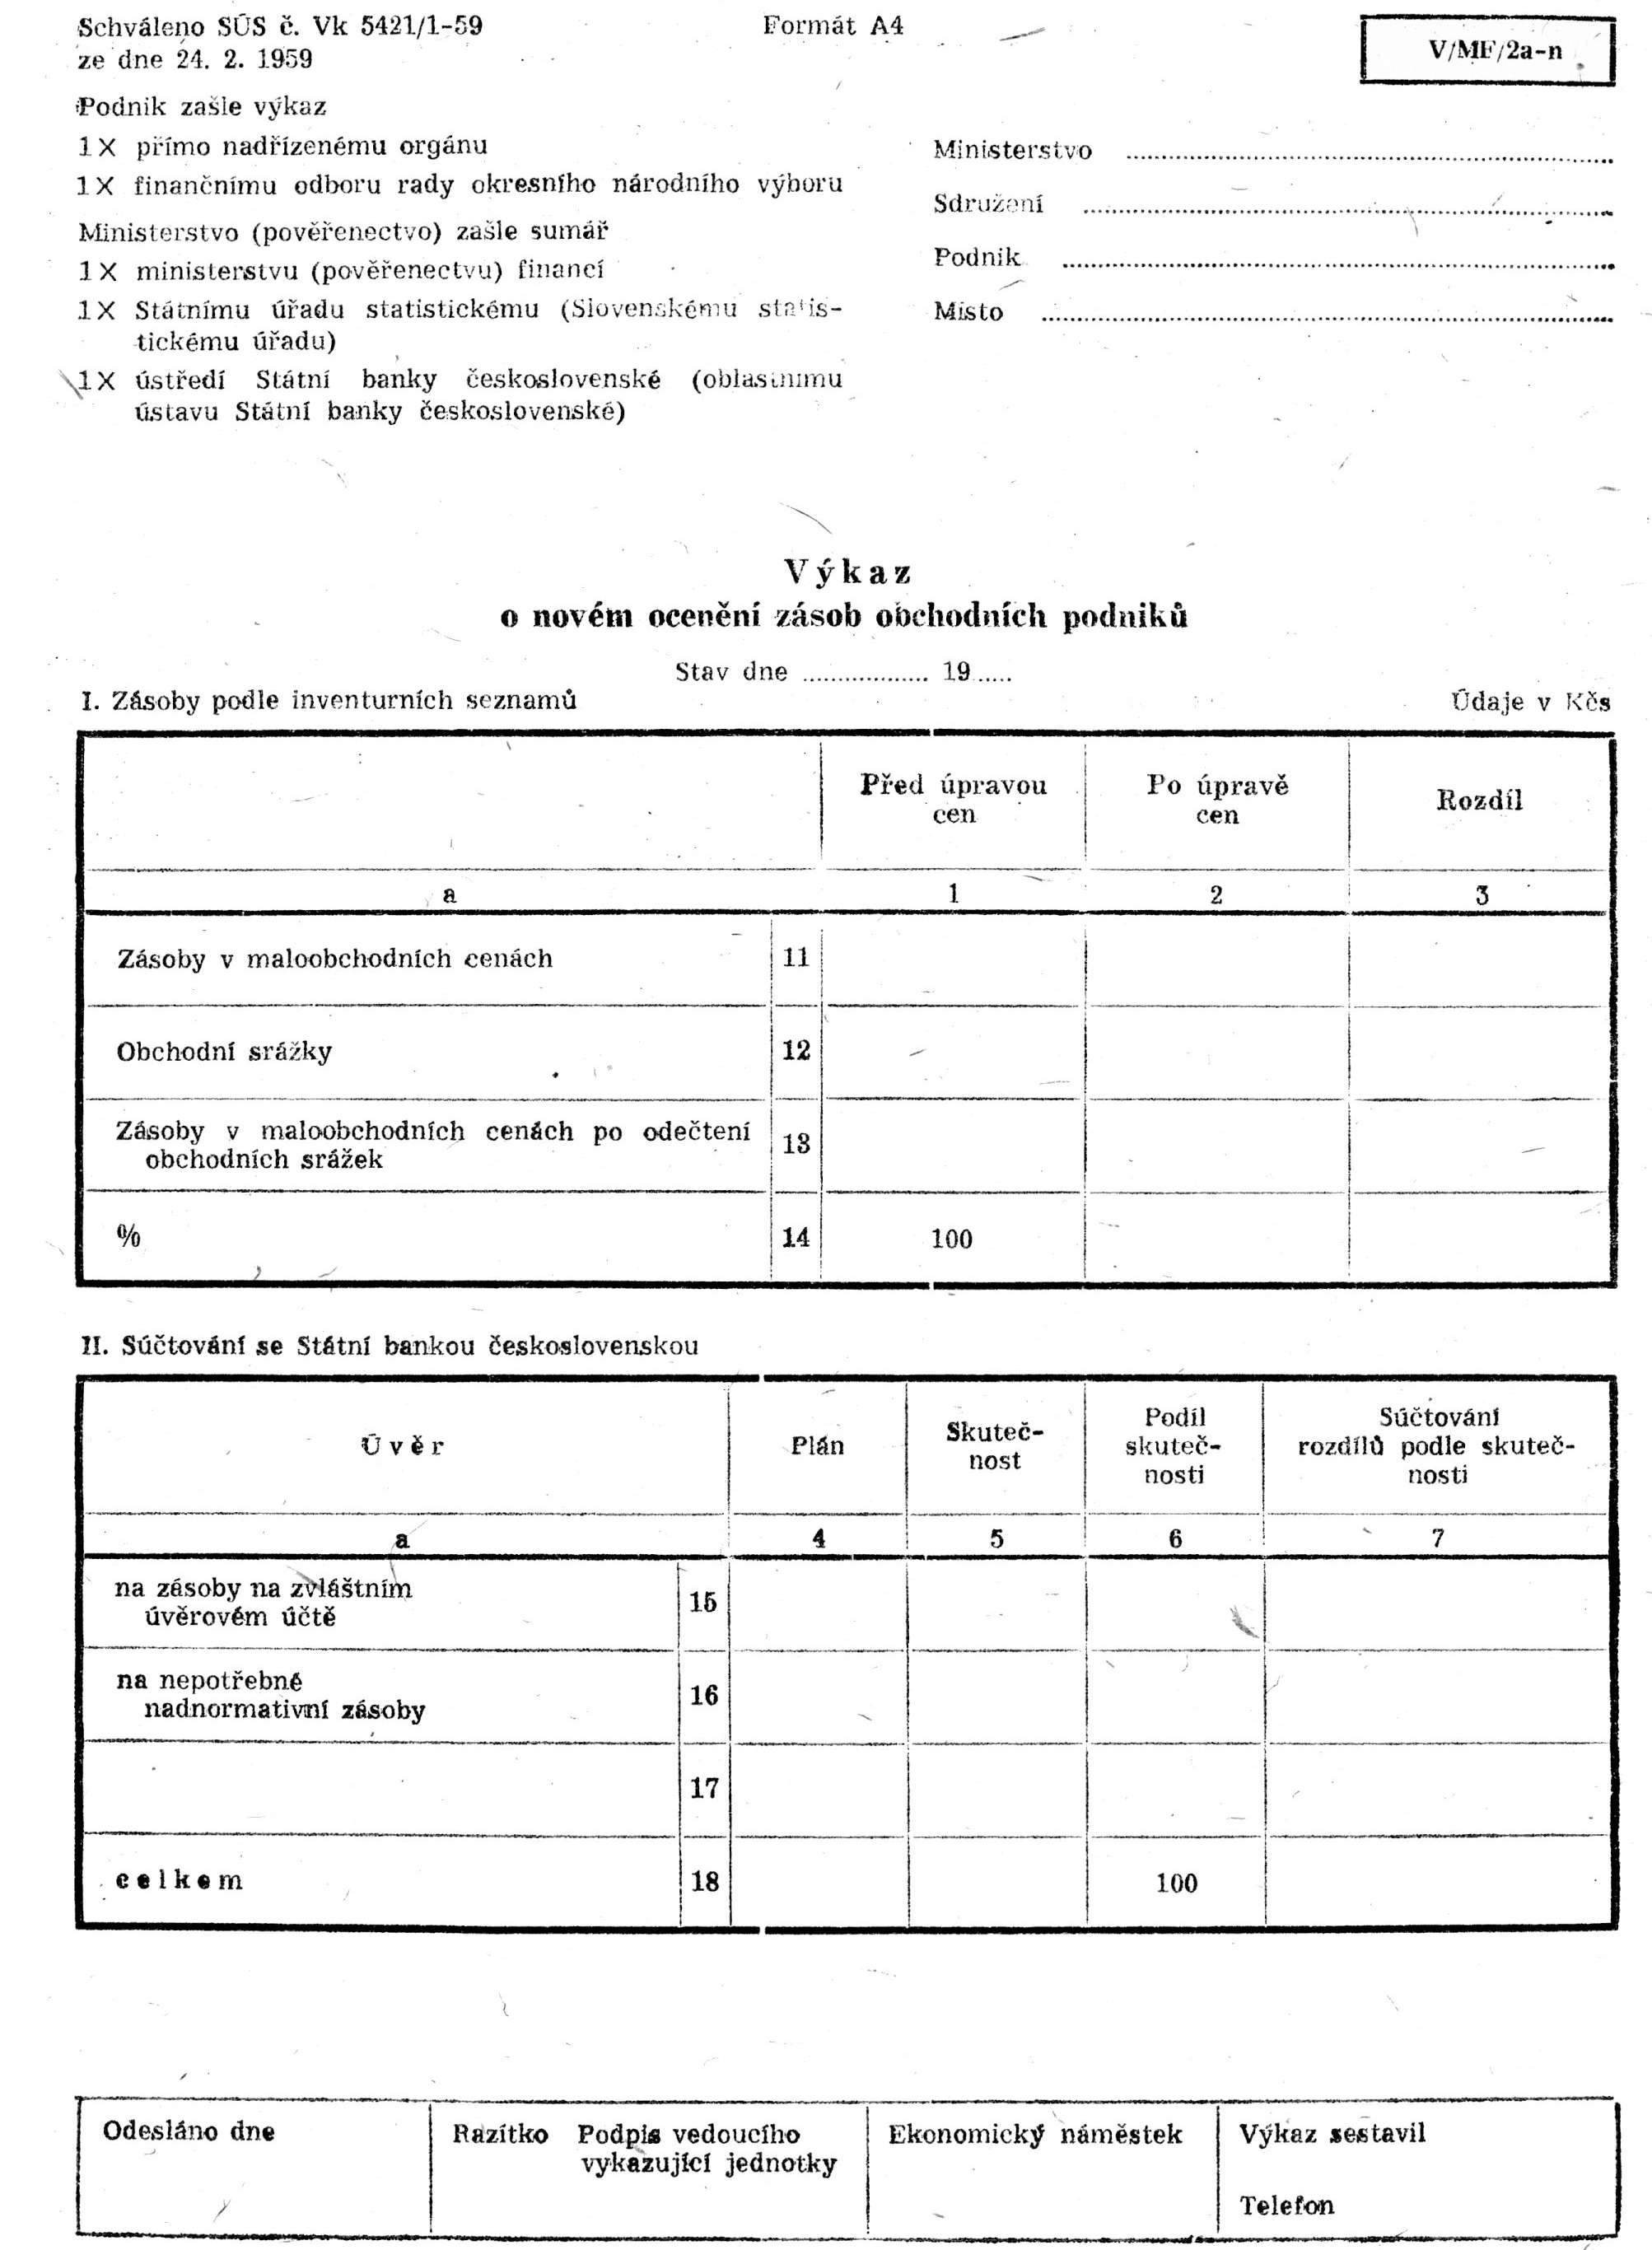
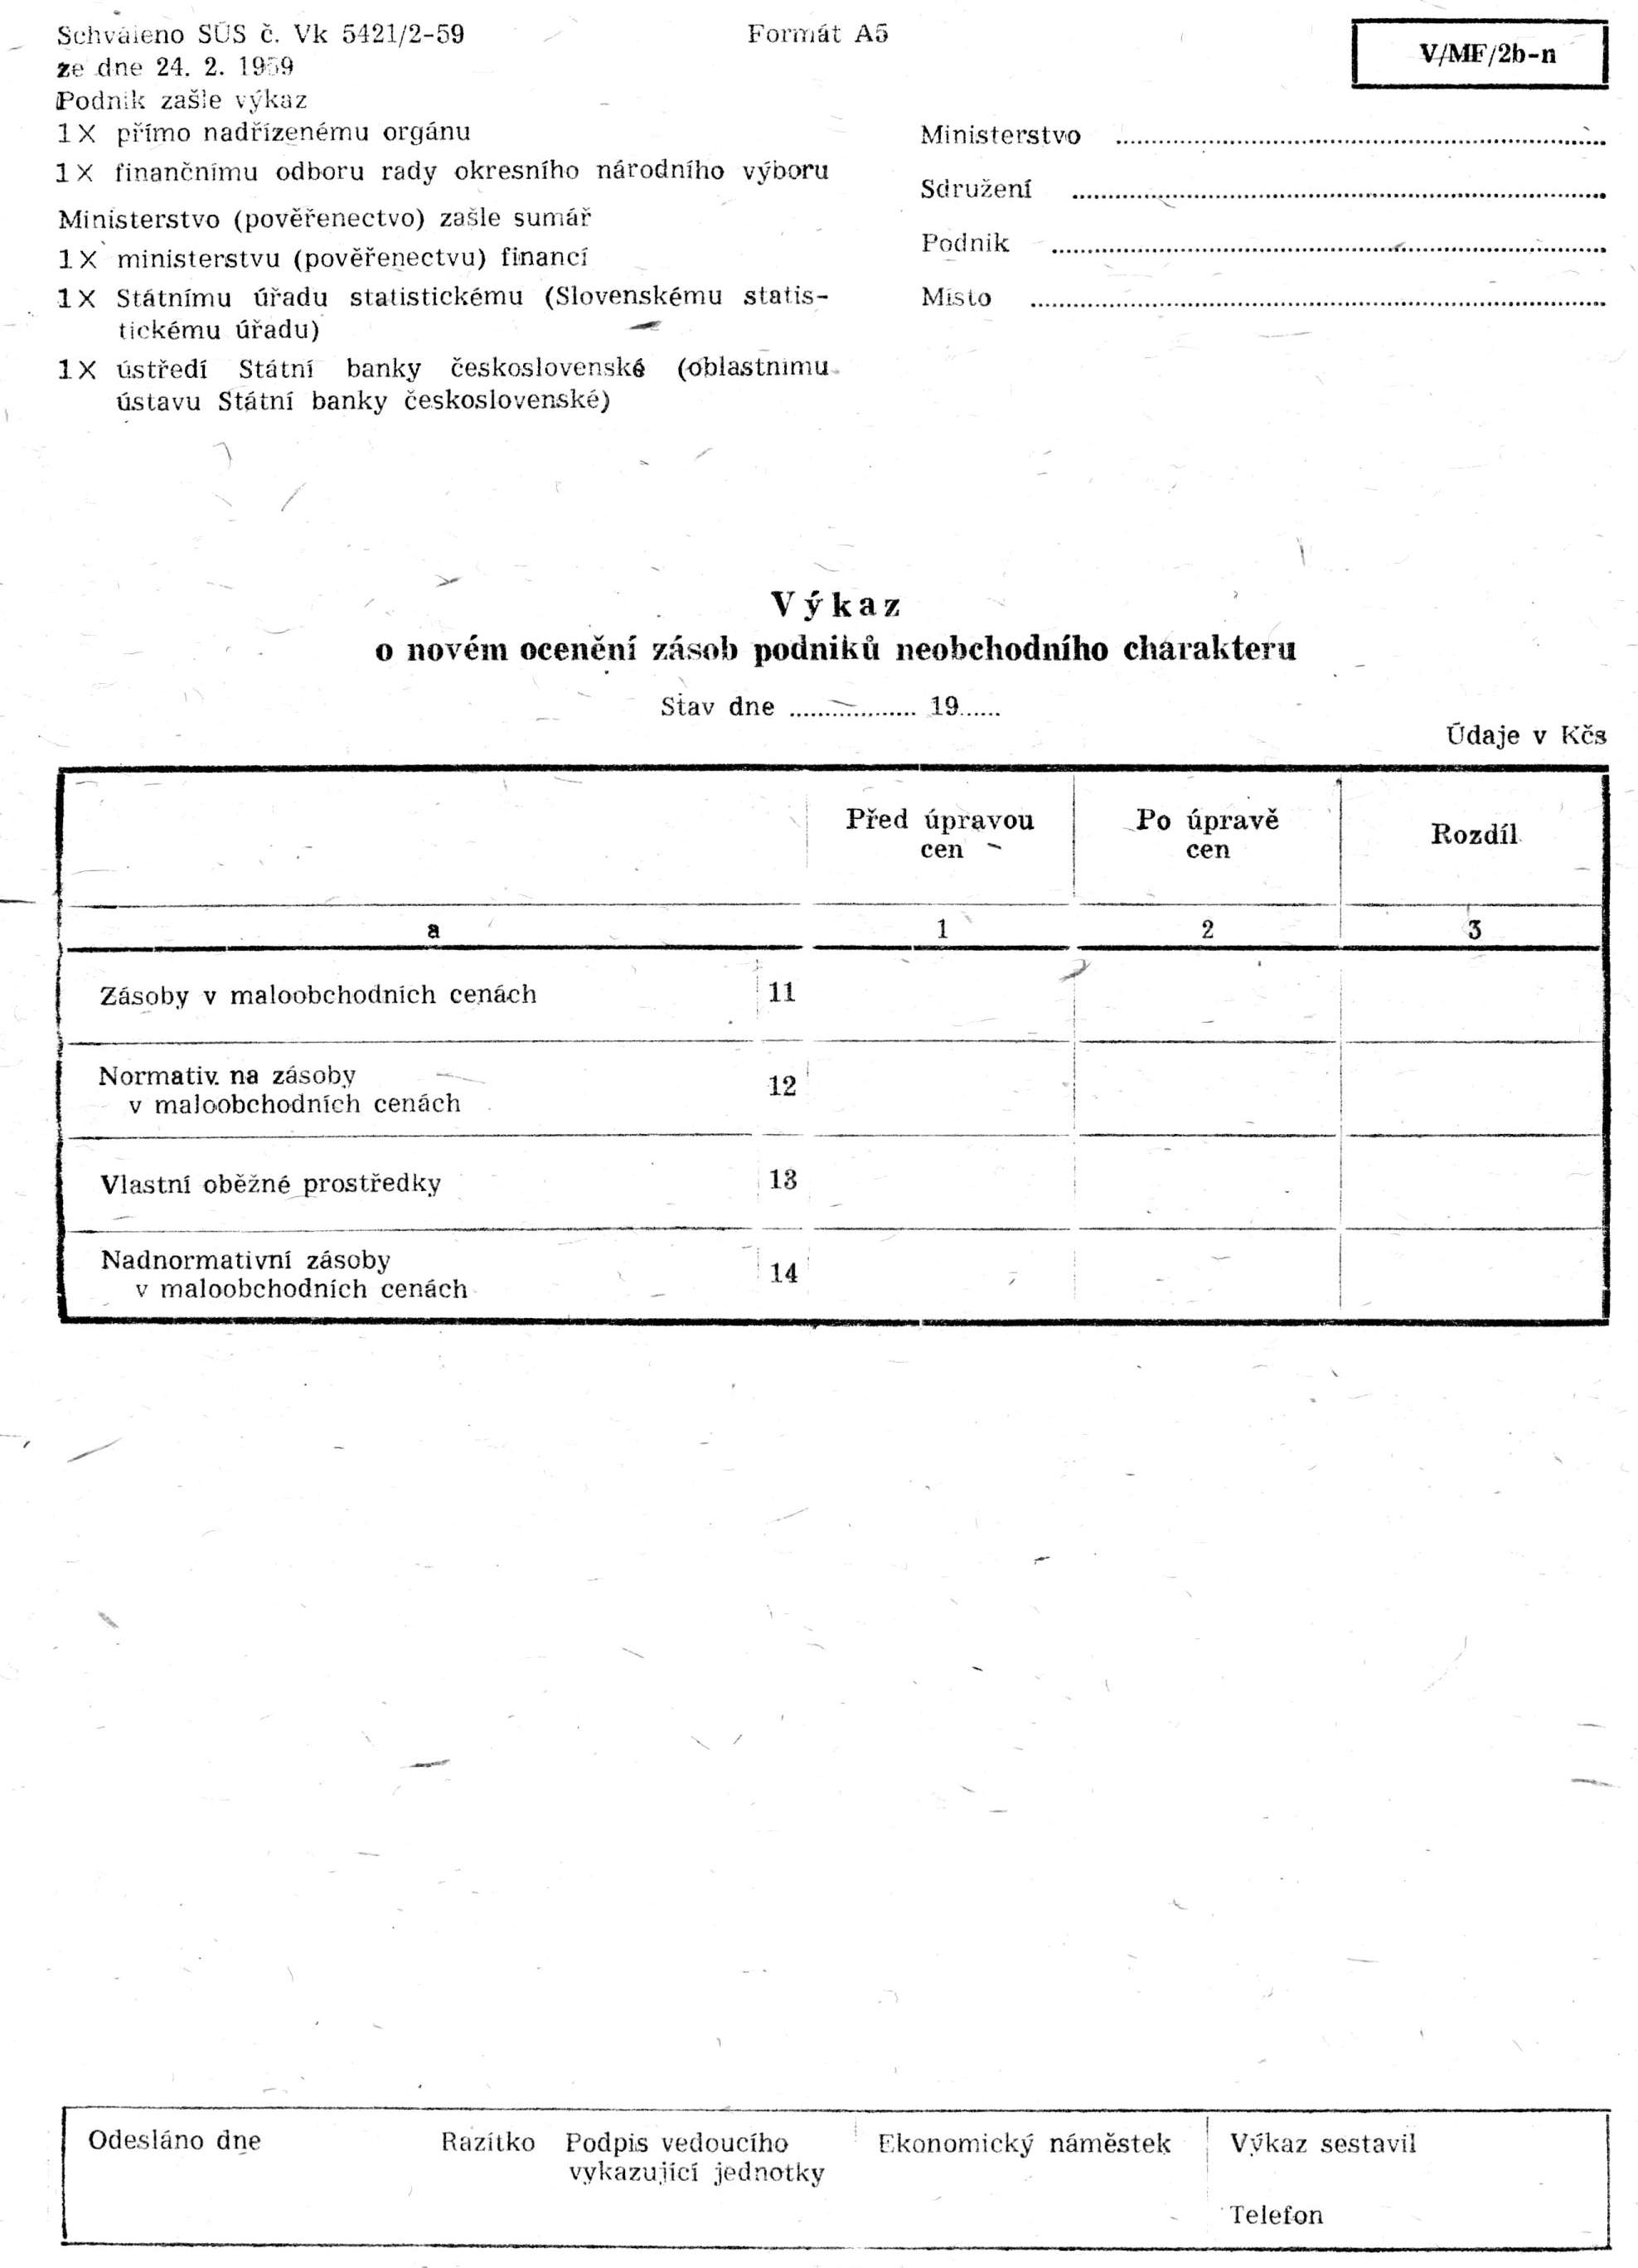
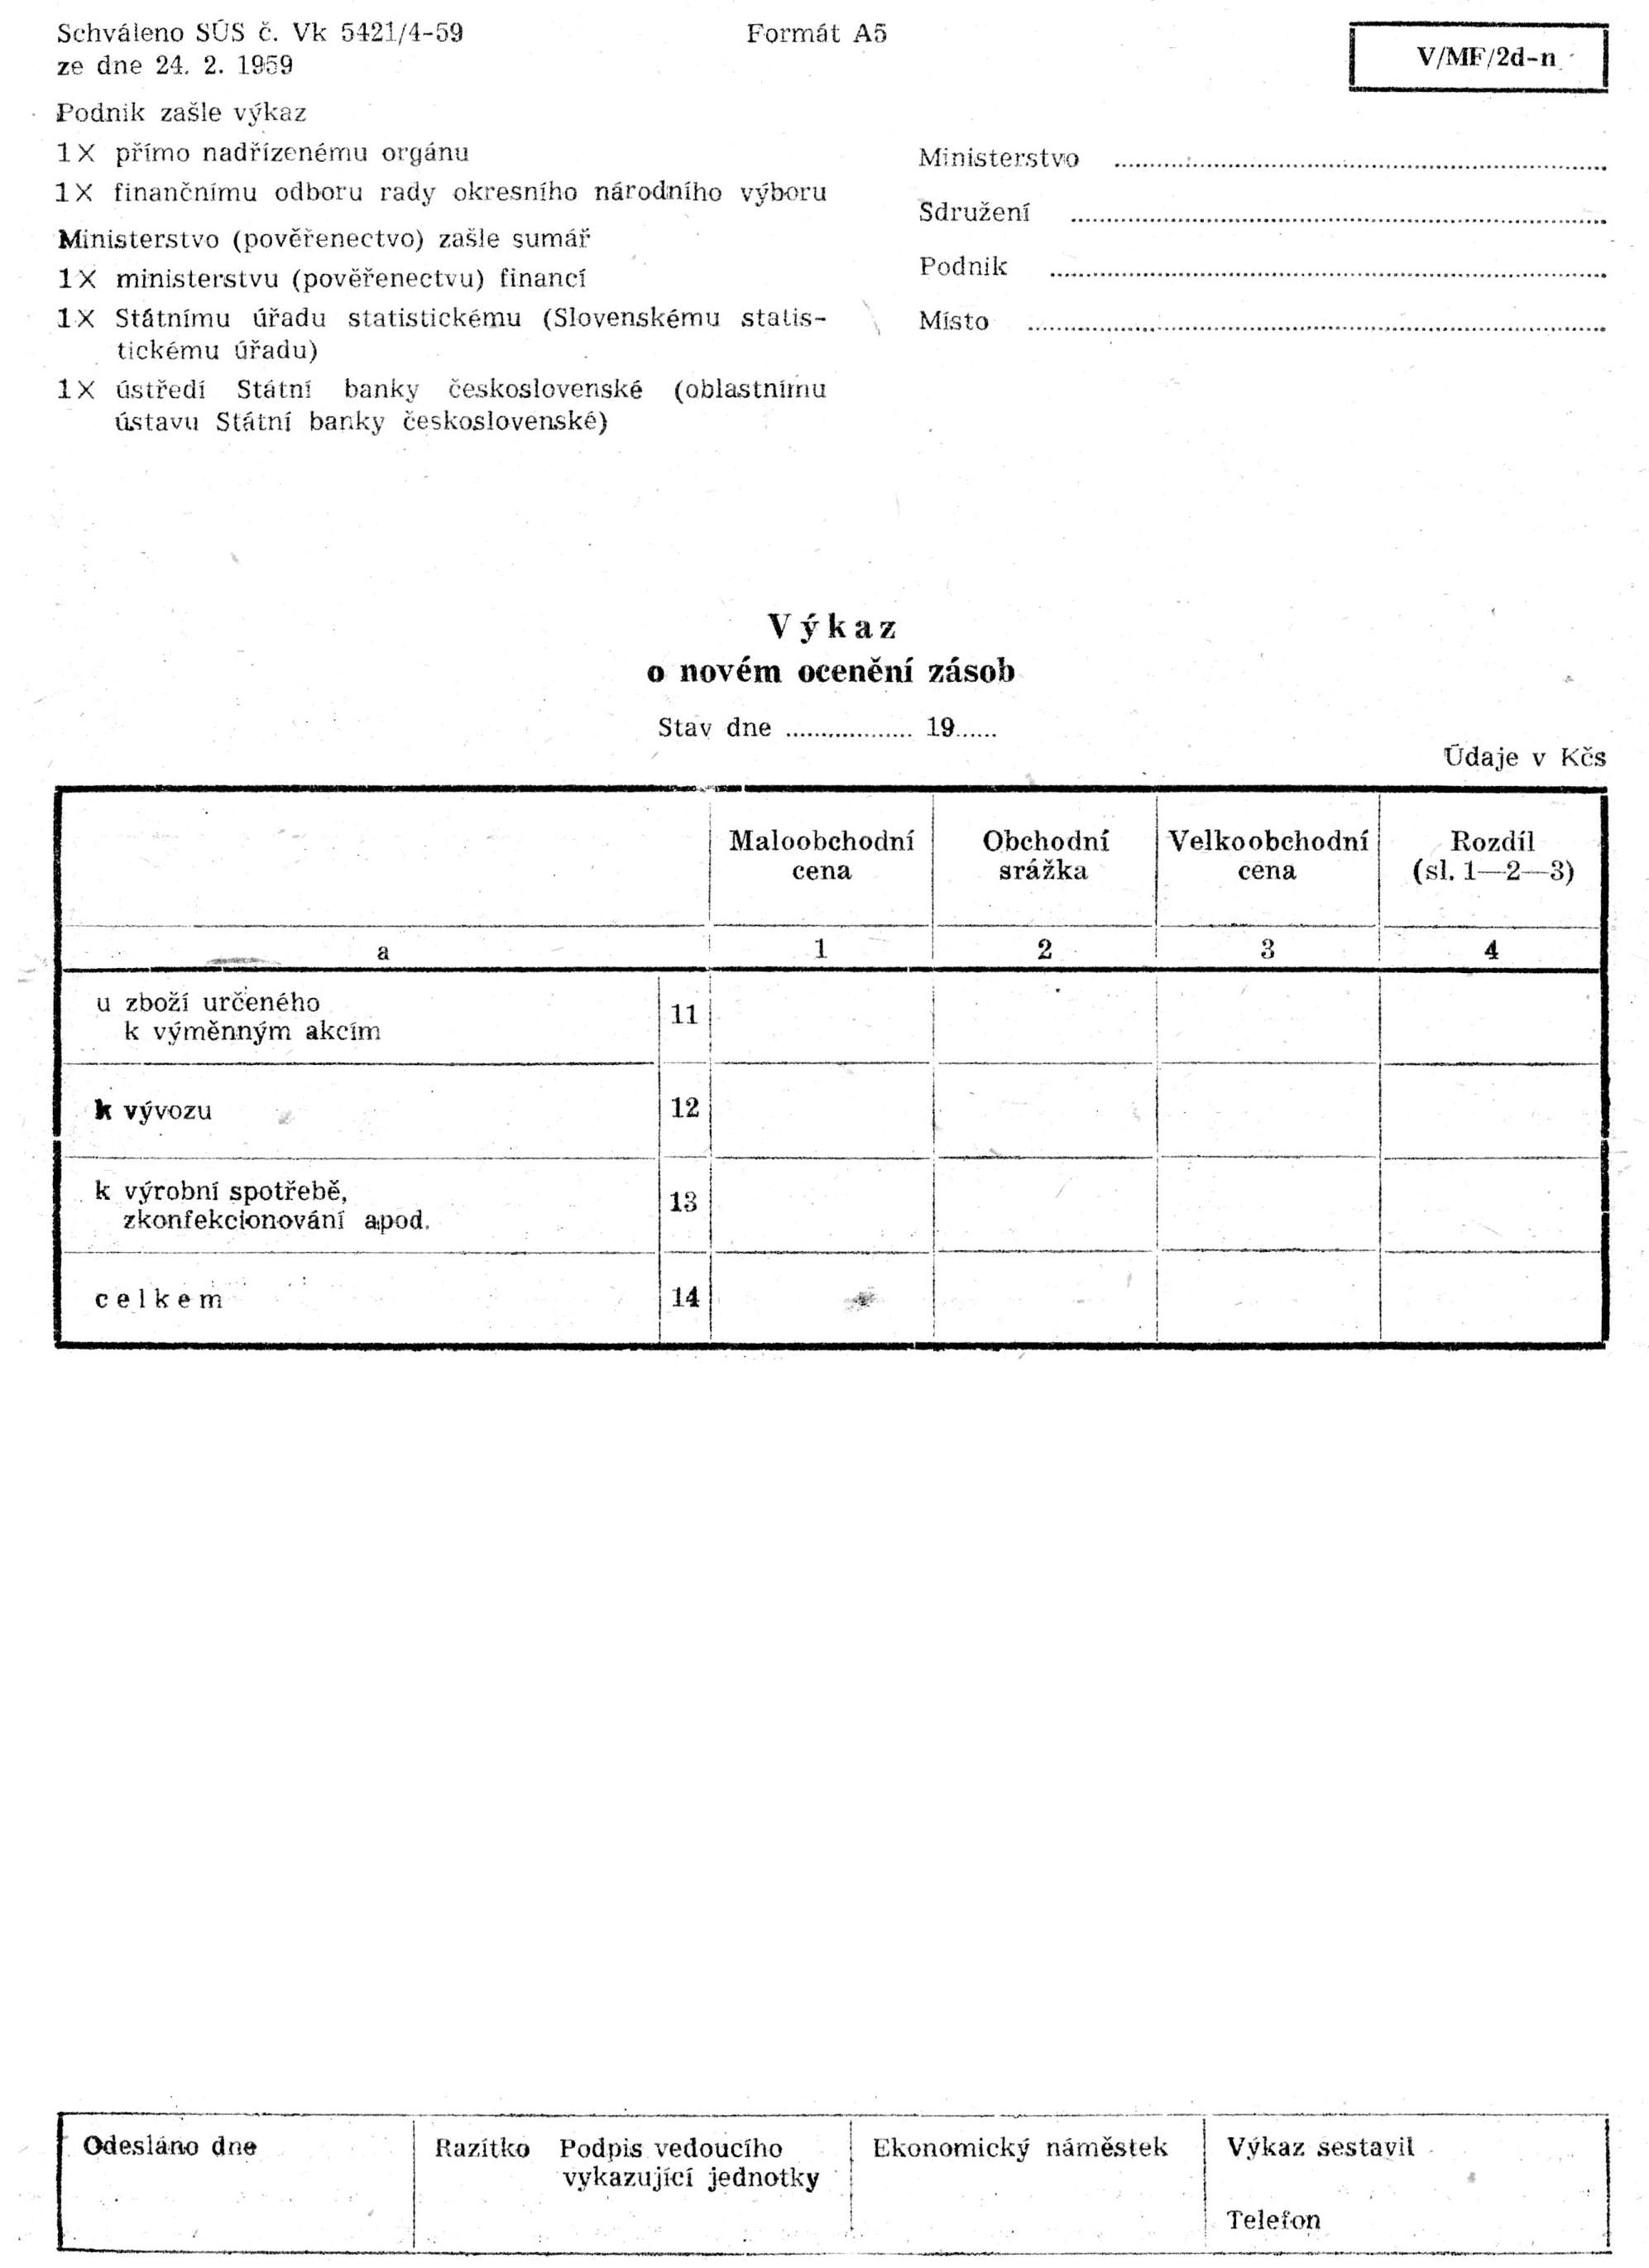
Odkaz § 6(1) O změnách ocenění zásob vyhotoví hospodářské organizace výkaz podle připojených vzorů V/MF/2a-n, V/MF/2b-n, popřípadě V/MF/2d-n, který podepíše vedoucí organizace a ekonomický náměstek. Výkaz musí přesně navazovat na prověřené inventurní seznamy a účetní evidenci. Do výkazu nesměji být promítnuty žádné jiné změny, než které vyplývají z příslušné úpravy cen.
(2) Hospodářské organizace předloží výkazy nejpozději do 15 dnů ode dne počátku účinnosti cenové úpravy po jednom vyhotovení finančnímu odboru rady okresního národního výboru a přímo nadřízenému orgánu (sdružení maloobchodních podniků, odboru obchodu rady krajského národního výboru); výrobní družstva předloží výkaz v jednom vyhotovení finančnímu odboru rady okresního národního výboru a ve dvojím vyhotovení krajskému svazu výrobních družstev.
Současně s výkazem předloží uvedené organizace a družstva finančnímu odboru rady okresního národního výboru přesně vyplněný, avšak nepodepsaný převodní příkaz s dispozicí k vyúčtování se zvláštním rozpočtovým účtem, otevřeným u Státní banky československé
(3) U „Spojených velkoobchodů“ předloží výkazy o novém ocenění zásob ke kontrole finančnímu odboru rady okresního národního výboru jednotlivé závody a potvrzené je teprve zašlou podniku, který sestaví sumář jako podklad pro vypořádání. Sumář výkazů, ověřený finančním odborem rady okresního národního výboru příslušným podle místa podniku, bude předán spolu s vyplněným převodním příkazem pobočce Státní banky československé.
§ 7
Odkaz § 7(1) Finanční odbory rad okresních národních výborů prověří správnost předložených výkazů; neshledají-li závad, výkazy schválí a i s převodním příkazem odešlou do 15 dnů (tj do 30 dnů ode dne počátku účinnosti cenové úpravy) pobočce Státní banky československé (u výrobních družstev krajskému fondu dlouhodobého úvěru); o schválení vyrozumějí i příslušnou organizaci.
(2) Orgán přímo nadřízený hospodářské organizaci (sdružení maloobchodních podniků apod.) prověří výkazy o novém ocenění zásob do 10 dnů od jejich předložení (tj. do 25 dnů ode dne počátku účinnosti cenové úpravy). Zjistí-li tento orgán ve výkazech závady, oznámí je ihned finančnímu odboru rady okresního národního výboru, který závady s urychlením prověří a zjistí-li správnost výkazu, schválí jej a odešle pobočce Státní banky československé (u výrobních družstev krajskému fondu dlouhodobého úvěru), a to ještě v uvedené 15denní lhůtě (tj. do 30 dnů ode dne počátku účinnosti cenové úpravy)
Sumáře výkazů o novém ocenění zásob, upravené podle výsledku prověrky, předloží přímo nadřízené orgány (sdružení maloobchodních podniků apod.) svému ministerstvu.
(3) Pobočky Státní banky československé prověří oddíl II — Súčtování se Státní bankou československou výkazu V/MF/2a-n a provedou do 7 dnů (do 37 dnů ode dne počátku účinnosti cenové úpravy) na podkladě výkazů prověřených a potvrzených finančním odborem rady okresního národního výboru úpravu úvěru. V uvedené lhůtě vyúčtují příslušné částky se zvláštním rozpočtovým účtem, otevřeným zvlášť pro každou cenovou úpravu (s označením „Nové ocenění zásob k …….. “):
(4) U výrobních družstev prověří výkazy o novém ocenění zásob krajský fond dlouhodobého úvěru, který rovněž provede vypořádání rozdílů z nového ocenění zásob na obratový účet družstva.
(5) Ministerstva a ostatní ústřední orgány předloží ministerstvu financí, ústředí Státní banky československé a Státnímu úřadu statistickému sumář vykazů o novém ocenění zásob sesouhlasený se zůstatkem na zvláštním rozpočtovém účtu u Státní banky československé nejpozději do 60 dnů ode dne počátku účinnosti cenové úpravy. Ve stejném termínu předloží pověřenectva a ostatní ústřední orgány sesouhlasený sumář výkazů pověřenectvu financí, příslušnému ministerstvu nebo ústřednímu orgánu, oblastnímu ústavu Státní banky československé a Slovenskému statistickému úřadu. Pověřenectvo financí předloží sumář do dalších 10 dnů ministerstvu financí.
(6) Časový plán:
§ 7 | | celkem do |
|---|
| 1. | Podniky předloží výkazy o novém ocenění zásob nejpozději do | 15 dnů | 15 dnů |
| 2. | Přímo nadřízené orgány prověří výkazy nejpozději do | 10 dnů | 25 dnů |
| 3. | Finanční odbory rad okresních národních výborů prověří a schválí výkazy nejpozději do | 15 dnů | 30 dnů |
| 4. | Pobočky Státní banky československé provedou vypořádání nejpozději do | 7 dnů | 37 dnů |
| 5. | Ministerstva (ústřední orgány) sesouhlasí rozdíly z nového ocenění zásob s bankou a účetními výkazy a předloží sumář ministerstvu financí, Státnímu úřadu statistickému a ústředí Státní banky československé do | 23 dnů | 60 dnů |
| 6. | Pověřenectva (ústřední orgány) sesouhlasí rozdíly z nového ocenění zásob s bankou a účetními výkazy a předloží sumář pověřenectvu financí, Slovenskému statistickému úřadu a oblastnímu ústavu Státní banky československé nejpozději do | 23 dnů | 60 dnů |
| 7. | Pověřenectvo financí předloží sumář ministerstvu financí do | 10 dnů | 70 dnů |
§ 8
Odkaz § 8(1) U obchodních podniků a jiných organizací, které mají zásoby úvěrovány podílovou účastí Státní banky československé (rovněž u reprezentačních prodejen, mají-li zásoby financovány úvěrem):
- a) rozdíl z nového ocenění zásob zjištěný provedenou inventurou se vyúčtuje na vrub či ve prospěch účtu nového ocenění zásob:
- b) zjištěné rozdíly z nového ocenění zásob budou uhrazeny na vrub či ve prospěch účtu úvěru na zásoby zboží podle výkazu o novém ocenění zásob u příslušné pobočky Státní banky československé.
(2) U hospodářských organizací státního socialistického sektoru s výjimkou podniků vykonávajících obchodní činnost se zjištěné rozdíly z nového ocenění zásob v rámci normativu vypořádají nepeněžní úpravou vlastních oběžných prostředků a o stejnou částku se upraví celkový normativ zásob. Rozdíl z nového ocenění nadnormativních zásob se vyúčtuje na účet zisků a ztrát.
(3) Ústřední svaz výrobních družstev vypořádá výrobním družstvům rozdíly z nového oceněni zásob v plné výši peněžní úpravou prostřednictvím krajských fondů dlouhodobého úvěru.
(4) Ústřednímu fondu dlouhodobého úvěru (na Slovensku Slovenskému fondu dlouhodobého úvěru) vypořádá úhrnné částky ústředí Státní banky československé (na Slovensku oblastní ústav Státní banky československé) ze zvláštního rozpočtového účtu.
(5) Rozdíly z nového ocenění zásob u obchodních podniků svazů výrobních družstev se vypořádají způsobem uvedeným v odstavci 1.
§ 9
Odkaz § 9Vedoucí hospodářských jednotek jsou odpovědni, že do vykazovaných cenových rozdílů nebudou promítnuty jiné změny, než které vyplývají z příslušné cenové úpravy. Z téhož hlediska zajišťují a kontrolují výkazy o novém ocenění zásob i nadřízené orgány a finanční odbory rad okresních národních výborů; zjistí-li takové závady, nařídí ihned jejich odstranění a upozorní na ně pobočku Státní banky československé. Je-li zde podezření, že byl spáchán trestní čin, oznámí věc orgánům Veřejné bezpečnosti nebo prokuratuře.
Rozpočtové organizace
§ 10
Odkaz § 10(1) Vypořádání rozdílů z nového ocenění zásob u rozpočtových organizací se provede nepeněžně takto:
- a) u rozpočtových organizací, jde-li o materiálové zásoby zachycené v účetní evidenci, na účtech materiálových zásob a na příslušných účtech zdrojových (601, 602, 691, 692, 821); jde-li o drobné a krátkodobé předměty v zásobě, které se evidují ve fondu drobných a krátkodobých předmětů v nákupní ceně, na účtu 151 — Drobné a krátkodobé předměty a na účtu 511 — Fond v drobných a krátkodobých předmětech;
- b) u zvláštních rozpočtových organizací na účtech materiálových zásob a na účtu 511 — Fond v oběžných prostředcích.
(2) Rozpočtové organizace a zvláštní rozpočtové organizace nevyhotovují a nepředkládají výkazy o novém ocenění zásob. Zvláštní rozpočtové organizace upraví o částku vyplývající z nového ocenění zásob, celkový normativ zásob.
(3) Za správné vypořádání rozdílů z nového ocenění zásob jsou odpovědni vedoucí rozpočtových organizací; zjistí-li závady, zajisti ihned jejich odstranění.
Nové ocenění zásob a jeho vypořádání při úpravách podle § 1 odst. 1 č. 4, 5, 6 a 9IV
§ 11
Odkaz § 11(1) Rozdíly z nového ocenění zásob vzniklé při úpravách uvedených v § 1 odst. 1 č. 4, 5 a 6 se vypořádají na účet „Ztráty ze snížení cen“ (u spotřebních družstev na účet „Ztráty na zásobách”). Rovněž u krajských správ lékáren se rozdíly z nového ocenění zásob při úpravách uvedených v § 1 odst. 1 č. 6 a 9 vypořádají na účet „Ztráty ze snížení cen“.
(2) V organizacích, u nichž není tento účet zřízen, se rozdíly z nového ocenění zásob vypořádají na účet zisků a ztrát prostřednictvím účtu nového ocenění zásob.
§ 12
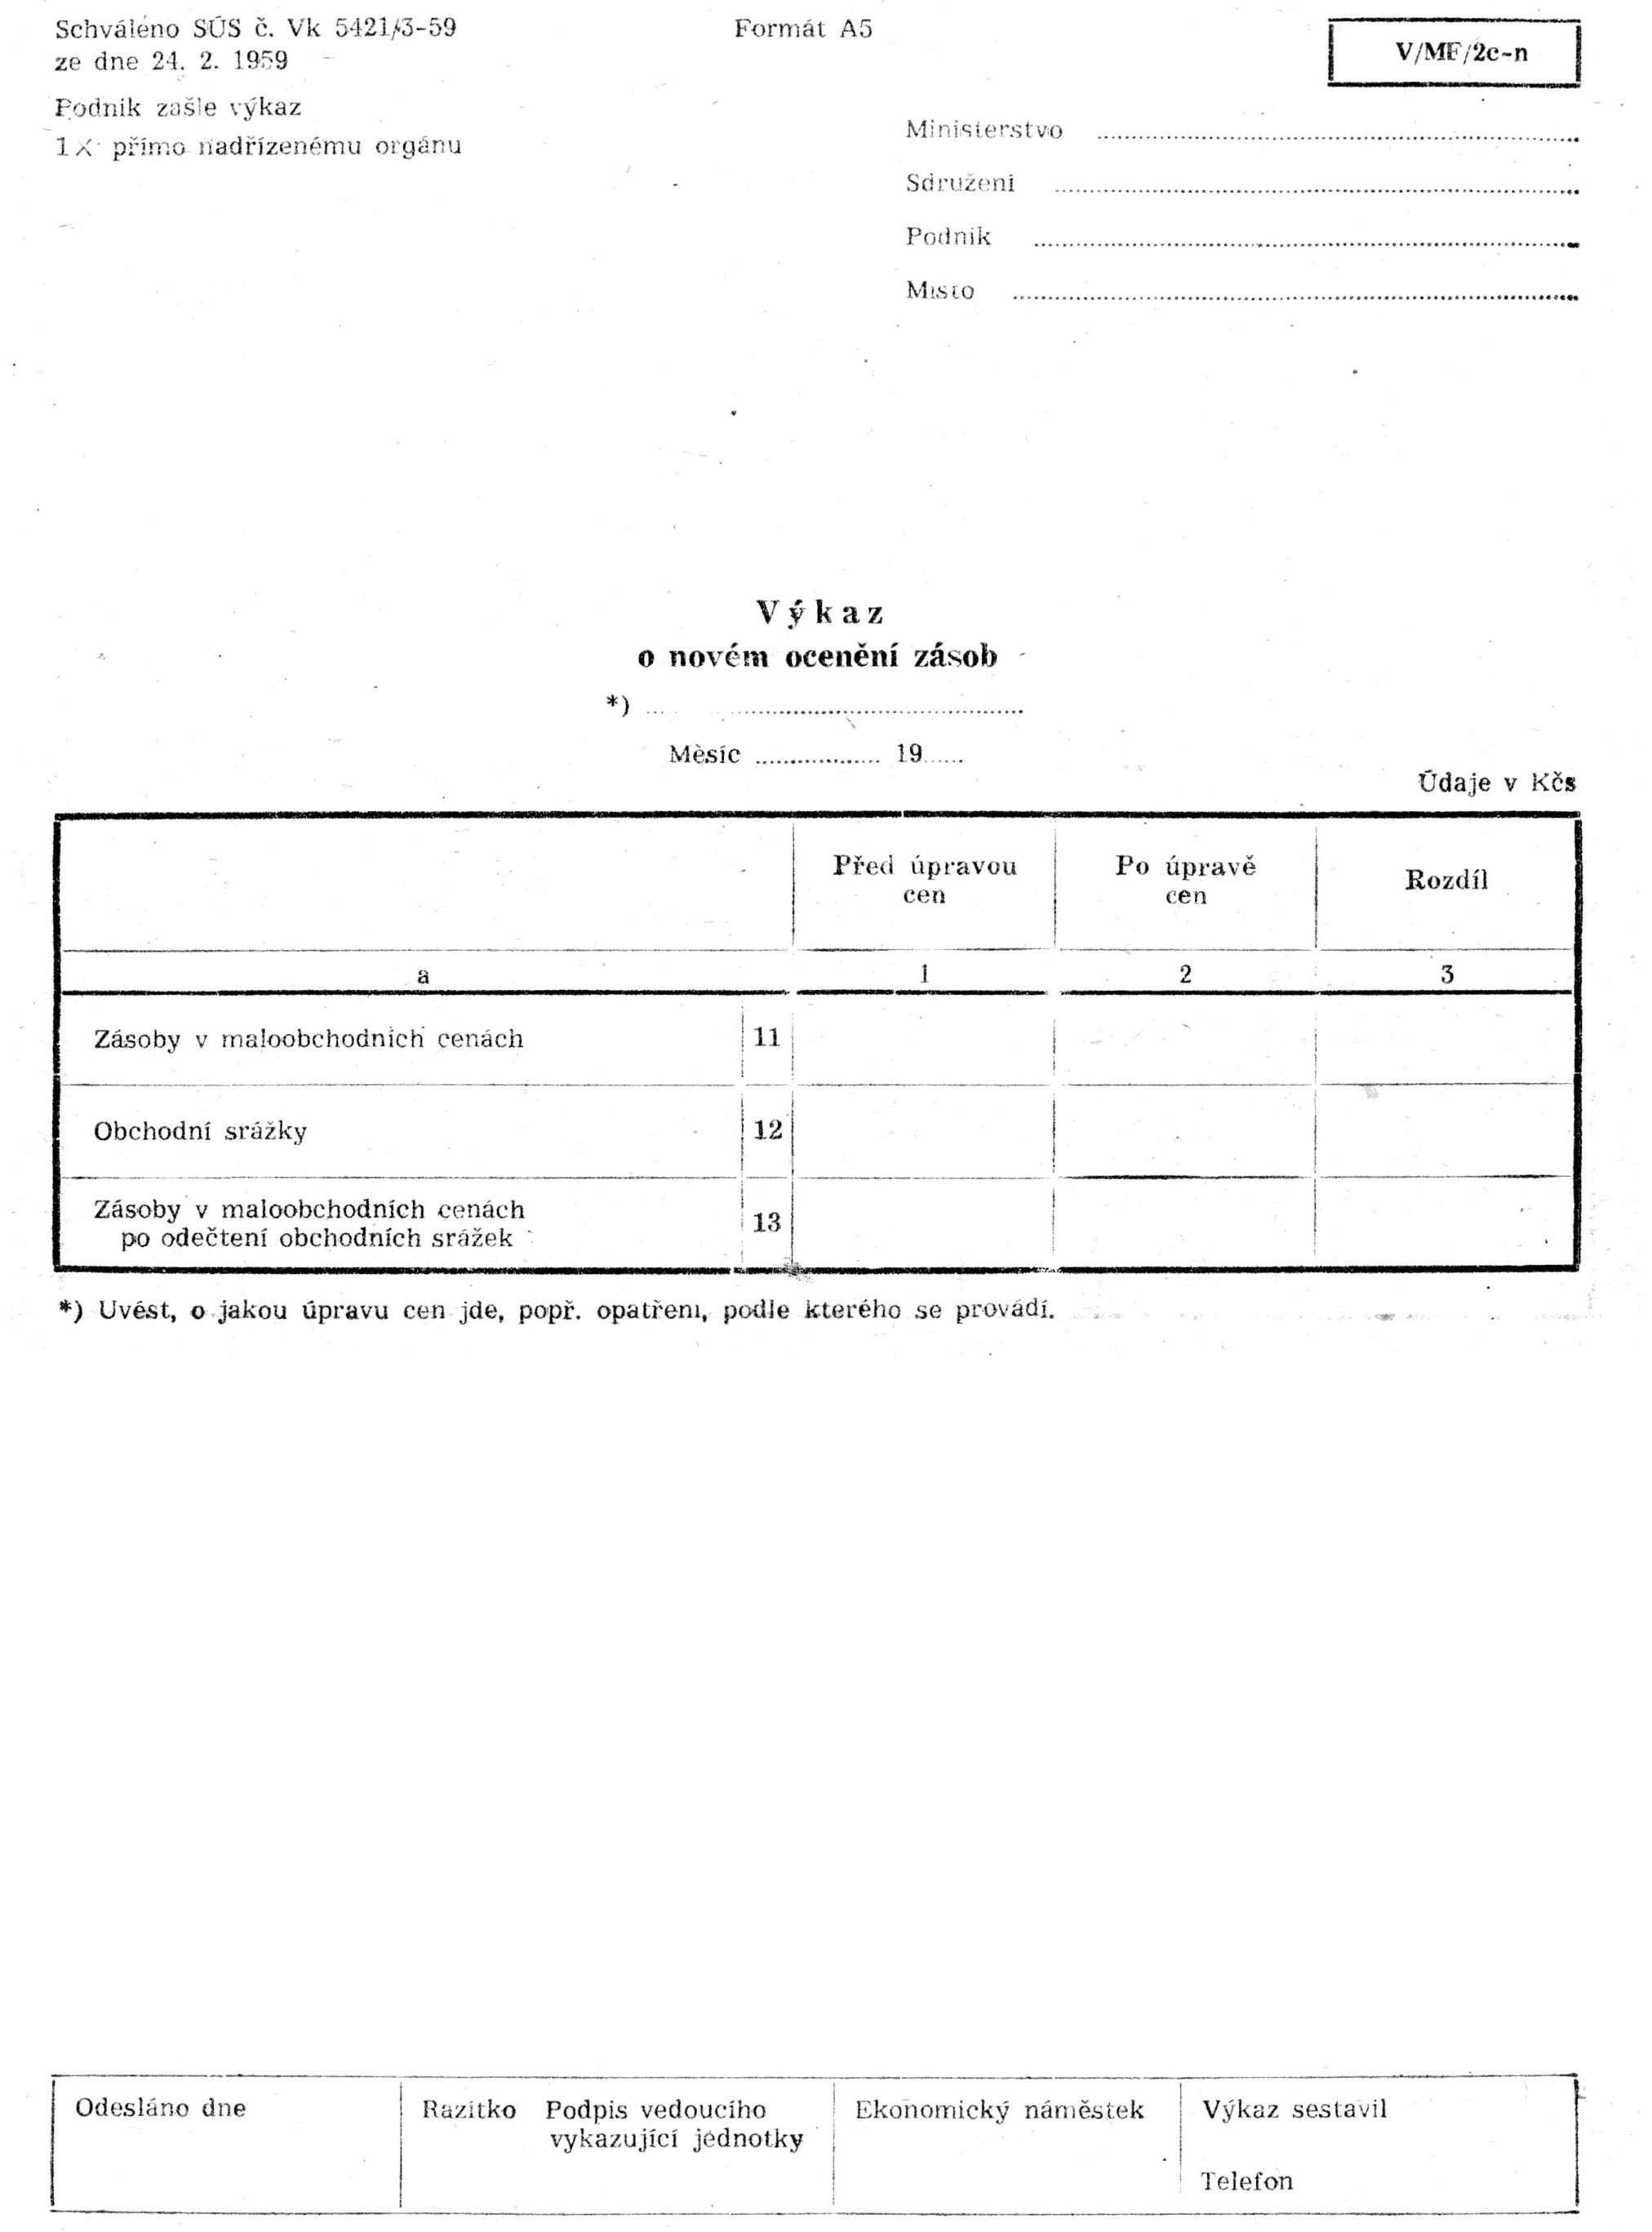
Odkaz § 12(1) Ke dni cenové úpravy provede se inventura způsobem uvedeným v § 5 a sestaví se výkazy o novém ocenění zásob podle vzoru V/MF/2c-n popřípadě V/MF/2d-n. U sezónních změn cen a překlasifikaci ovoce, zeleniny, brambor, mléka, vajec a drůbeže bude vypracován měsíčně zvlášť za každý druh cenového rozdílu pouze jeden souhrnný výkaz, i když došlo u dané skupiny zboží k několika cenovým změnám.
(2) Výkaz o novém ocenění zásob bude podkladem pro vyúčtování rozdílu z nového ocenění zásob. Každý druh rozdílů z nového ocenění zásob bude veden na samostatné analytické položce k účtu „Nové ocenění zásob“. Přehledné vyúčtování rozdílů z nového ocenění zásob podle jednotlivých akcí bude součástí ekonomických rozborů.
(3) Lhůty pro sestavení výkazů jsou stejné jako v § 7 a počítají se od posledního dne příslušného měsíce.
(4) Prověrku výkazů o novém ocenění zásob provádí pouze přímo nadřízený orgán, kterému budou výkazy v jednom vyhotovení předloženy.
(5) V systému sdružení podniků obchodu ovocem a zeleninou ministerstva vnitřního obchodu jednotlivé závody předloží své výkazy podniku, který sestaví sumář jako podklad k vypořádání.
Nové ocenění zásob a jeho vypořádání při přesunech mezi tržními a mimotržními fondy (§ 1 odst. 1 č. 7)V
§ 13
Odkaz § 13(1) Rozdíly vzniklé při přesunech zásob zboží z tržních do mimotržních fondů a naopak (§ 2 odst. 3). budou vypořádány na úrovni organizace zásobující mimotržní spotřebitele (Řemeslnické potřeby, Technomat aj.).
(2) Při přesunech zboží z tržních fondů do fondů mimotržních vyfakturuje předávající organizace přejímající organizaci zboží v maloobchodních cenách po odpočtu obchodní srážky platné pro státní nebo družstevní obchod. Organizace zásobující mimotržní spotřebitele provede nové ocenění zboží. Vzniklý rozdíl uplatní jako odpočet v daňovém hlášení za měsíc bezprostředně následující po měsíci, v němž bylo provedeno nové ocenění.
(3) Při přesunech zboží z mimotržních fondů do tržních vyfakturuje organizace zásobující mimotržní spotřebitele zboží podniku státního a družstevního obchodu v maloobchodních cenách s poskytnutím obchodní srážky. Daň z obratu připadající na toto zboží odvede podle příslušných předpisů.
(4) Přesuny zásob zboží z tržních do mimotržních fondů se rozumějí přesuny mezi organizacemi státního a družstevního obchodu a mezi odbytovými organizacemi, zásobujícími mimotržní spotřebitele. Při přesunech z organizací státního a družstevního obchodu do výrobních podniků postupuje se podle příslušných předpisů.*)
Nové ocenění zásob v podnicích veřejného stravováníVI
§ 14
Odkaz § 14Nové ocenění zásob při úpravách maloobchodních cen v podnicích veřejného stravování se provádí jen tehdy, dojde-li současně k úpravě cen jídel a nápojů nebo provede-li se zvýšení dávek surovin ve spotřebních normách o hodnotu snížení cen a bude-li upravena prodejní cena obchodního zboží. Opravou prodejní ceny se rozumí i snížení příplatku zaměstnavatele v závodních jídelnách. V ostatních případech a při sezónních změnách cen nové ocenění zásob v podnicích veřejného stravování se neprovádí.
Provedení nového ocenění zásob v podnicích veřejného Stravování nařídí výslovně ministr vnitřního obchodu.
Působnost odborů místního hospodářství a dopravy, odborů obchodu rad krajských národních výborů a krajských svazů výrobních popřípadě spotřebních družstevVII
§ 15
Odkaz § 15(1) Úkoly sdružení maloobchodních podniků podle těchto směrnic plní u podniků místního průmyslu a komunálního hospodářství výkonné orgány národních výborů, jimž jsou tyto podniky přímo podřízeny, u restaurací a jídelen v systému ministerstva vnitřního obchodu odbory obchodu rad krajských národních výborů, u výrobních družstev krajské svazy výrobních družstev a u spotřebních družstev krajské svazy spotřebních družstev.
(2) Úkoly ústředních orgánů podle těchto směrnic plní u podniků místního průmyslu a komunálního hospodářství odbory místního hospodářství a dopravy rad krajských národních výborů.
Ustanovení závěrečnáVIII
§ 16
Odkaz(1) Obchodní podniky a jiné organizace, které nedodrží lhůty stanovené ve směrnicích, nemají nárok na vypořádání rozdílů z nového ocenění zásob z prostředků státního rozpočtu.
(2) Dodatečně zjištěné nároky na vypořádání z prostředků státního rozpočtu se vyrovnávají prostřednictvím účtu nového ocenění zásob na účet zisků a ztrát. Dodatečně zjištěné částky, určené k odvodu do státního rozpočtu, se ihned po zjištění odvedou na zvláštní rozpočtový účet u Státní banky československé. Rovněž všechny dodatečně zjištěné přeplatky se ihned po zjištění vrátí na účet, z něhož byly hrazeny.
§ 17
OdkazZrušují se směrnice ministra financí č. 230/1956 Ú. l., pro vypořádání rozdílů z nového ocenění zásob při změnách státních maloobchodních a maloobchodních cen.
§ 18
OdkazTyto směrnice nabývají účinnosti ode dne 4. března 1959.