8.
SMĚRNICE
Státní banky československé
ze dne 30. prosince 1956
o poskytování úvěrů na racionalisační opatření.
Státní banka československá vydává se schválením ministra financí podle § 41 vládní vyhlášky č. 93/1956 Ú. l., o platebním a zúčtovacím styku a o poskytování krátkodobých úvěrů Státní bankou československou, tyto směrnice:
- I. Všeobecná ustanovení.
- 1. Státní banka československá (dále jen „banka”) poskytuje hospodářským organisacím státního socialistického sektoru (dále jen „organisace”) za podmínek dále uvedených úvěry na náklady spojené s vlastní výrobou nebo dodávkou a instalací nového zařízení nebo s nahrazením jednotlivých částí zařízení dokonalejšími (modernisace zařízení), s organisací automatických a proudových linek, s mechanisací pomocných, vedlejších a kontrolních prací, se zavedeném komplexní nebo částečné mechanisace, s doplněním zařízení a s adaptací výrobních, prodejních, skladových a jiných provozních prostorů, se zaopatřením speciálních dopravních prostředků, jakož i na jiné náklady spojené se zaváděním nové techniky, mechanisace, se zlepšováním služeb a technologie výroby, s racionalisací a zintensivněním výrobních procesů, prací a služeb (dále jen „racionalisační opatření”).
- 2. Banka poskytuje úvěr i na racionalisační opatření zahrnutá do plánu technicko-organisačních opatření s výjimkou opatření uvedených v bodě 5.
- 3. Úvěr na racionalisační opatření poskytuje banka organisacím, jestliže doba potřebná pro jejich vybudování nepřesahuje jeden rok ode dne prvého čerpání úvěru a jestliže jejich provedením bude dosaženo během sjednané doby splatnosti, nejdéle však do dvou let ode dne plánovaného uvedení do provozu (u těžkého průmyslu a v jiných odvětvích, jsou-li pro to zvláštní hospodářské důvody, do tří let) úspor nebo jiného zlepšení hospodářského výsledku (dále jen „úspory”) v takové výši, aby z nich mohl být poskytnutý úvěr ve stanovené době splacen.
- 4. Banka může poskytovat úvěr i na
- a) opatření, která zvýší žádoucím způsobem výrobu výrobků nebo poskytování prací a služeb podle plánu ztrátových,
- b) opatření, která povedou k odstranění neproduktivních nákladů (zdržné, stojné, manka, zkažení materiálových hodnot a pod.),
- c) měřicí přístroje a zařízení, které usnadní uplatnění vnitropodnikového chozrasčotu.
Nelze-li v případech uvedených pod písm. a) až c) sestavit předem propočet účinnosti a rentability úvěrovaných nákladů, poskytuje banka úvěr jen na záruku nadřízeného orgánu.
- 5. Banka neposkytuje úvěr na racionalisační opatření spojená s novou stavbou nebo s úplnou rekonstrukcí podniků nebo závodů, jakož i na racionalisační opatření, jejichž úhrada je zajištěna v plánu investiční výstavby nebo v plánu generálních oprav anebo v plánu drobné zemědělské investiční výstavby a zvláštních zemědělských investic, po případě v jiných částech plánu podniku.
- II. Poskytování úvěru.
- 6. Pro úvěry na racionalisační opatření stanoví banka kontrolní čísla. Při překročení kontrolního čísla poskytování úvěru nezastavuje.
- 7. Organisace žádající o úvěr předloží pobočce banky na každé jednotlivé racionalisační opatření (po případě jednotlivé komplexní akce):
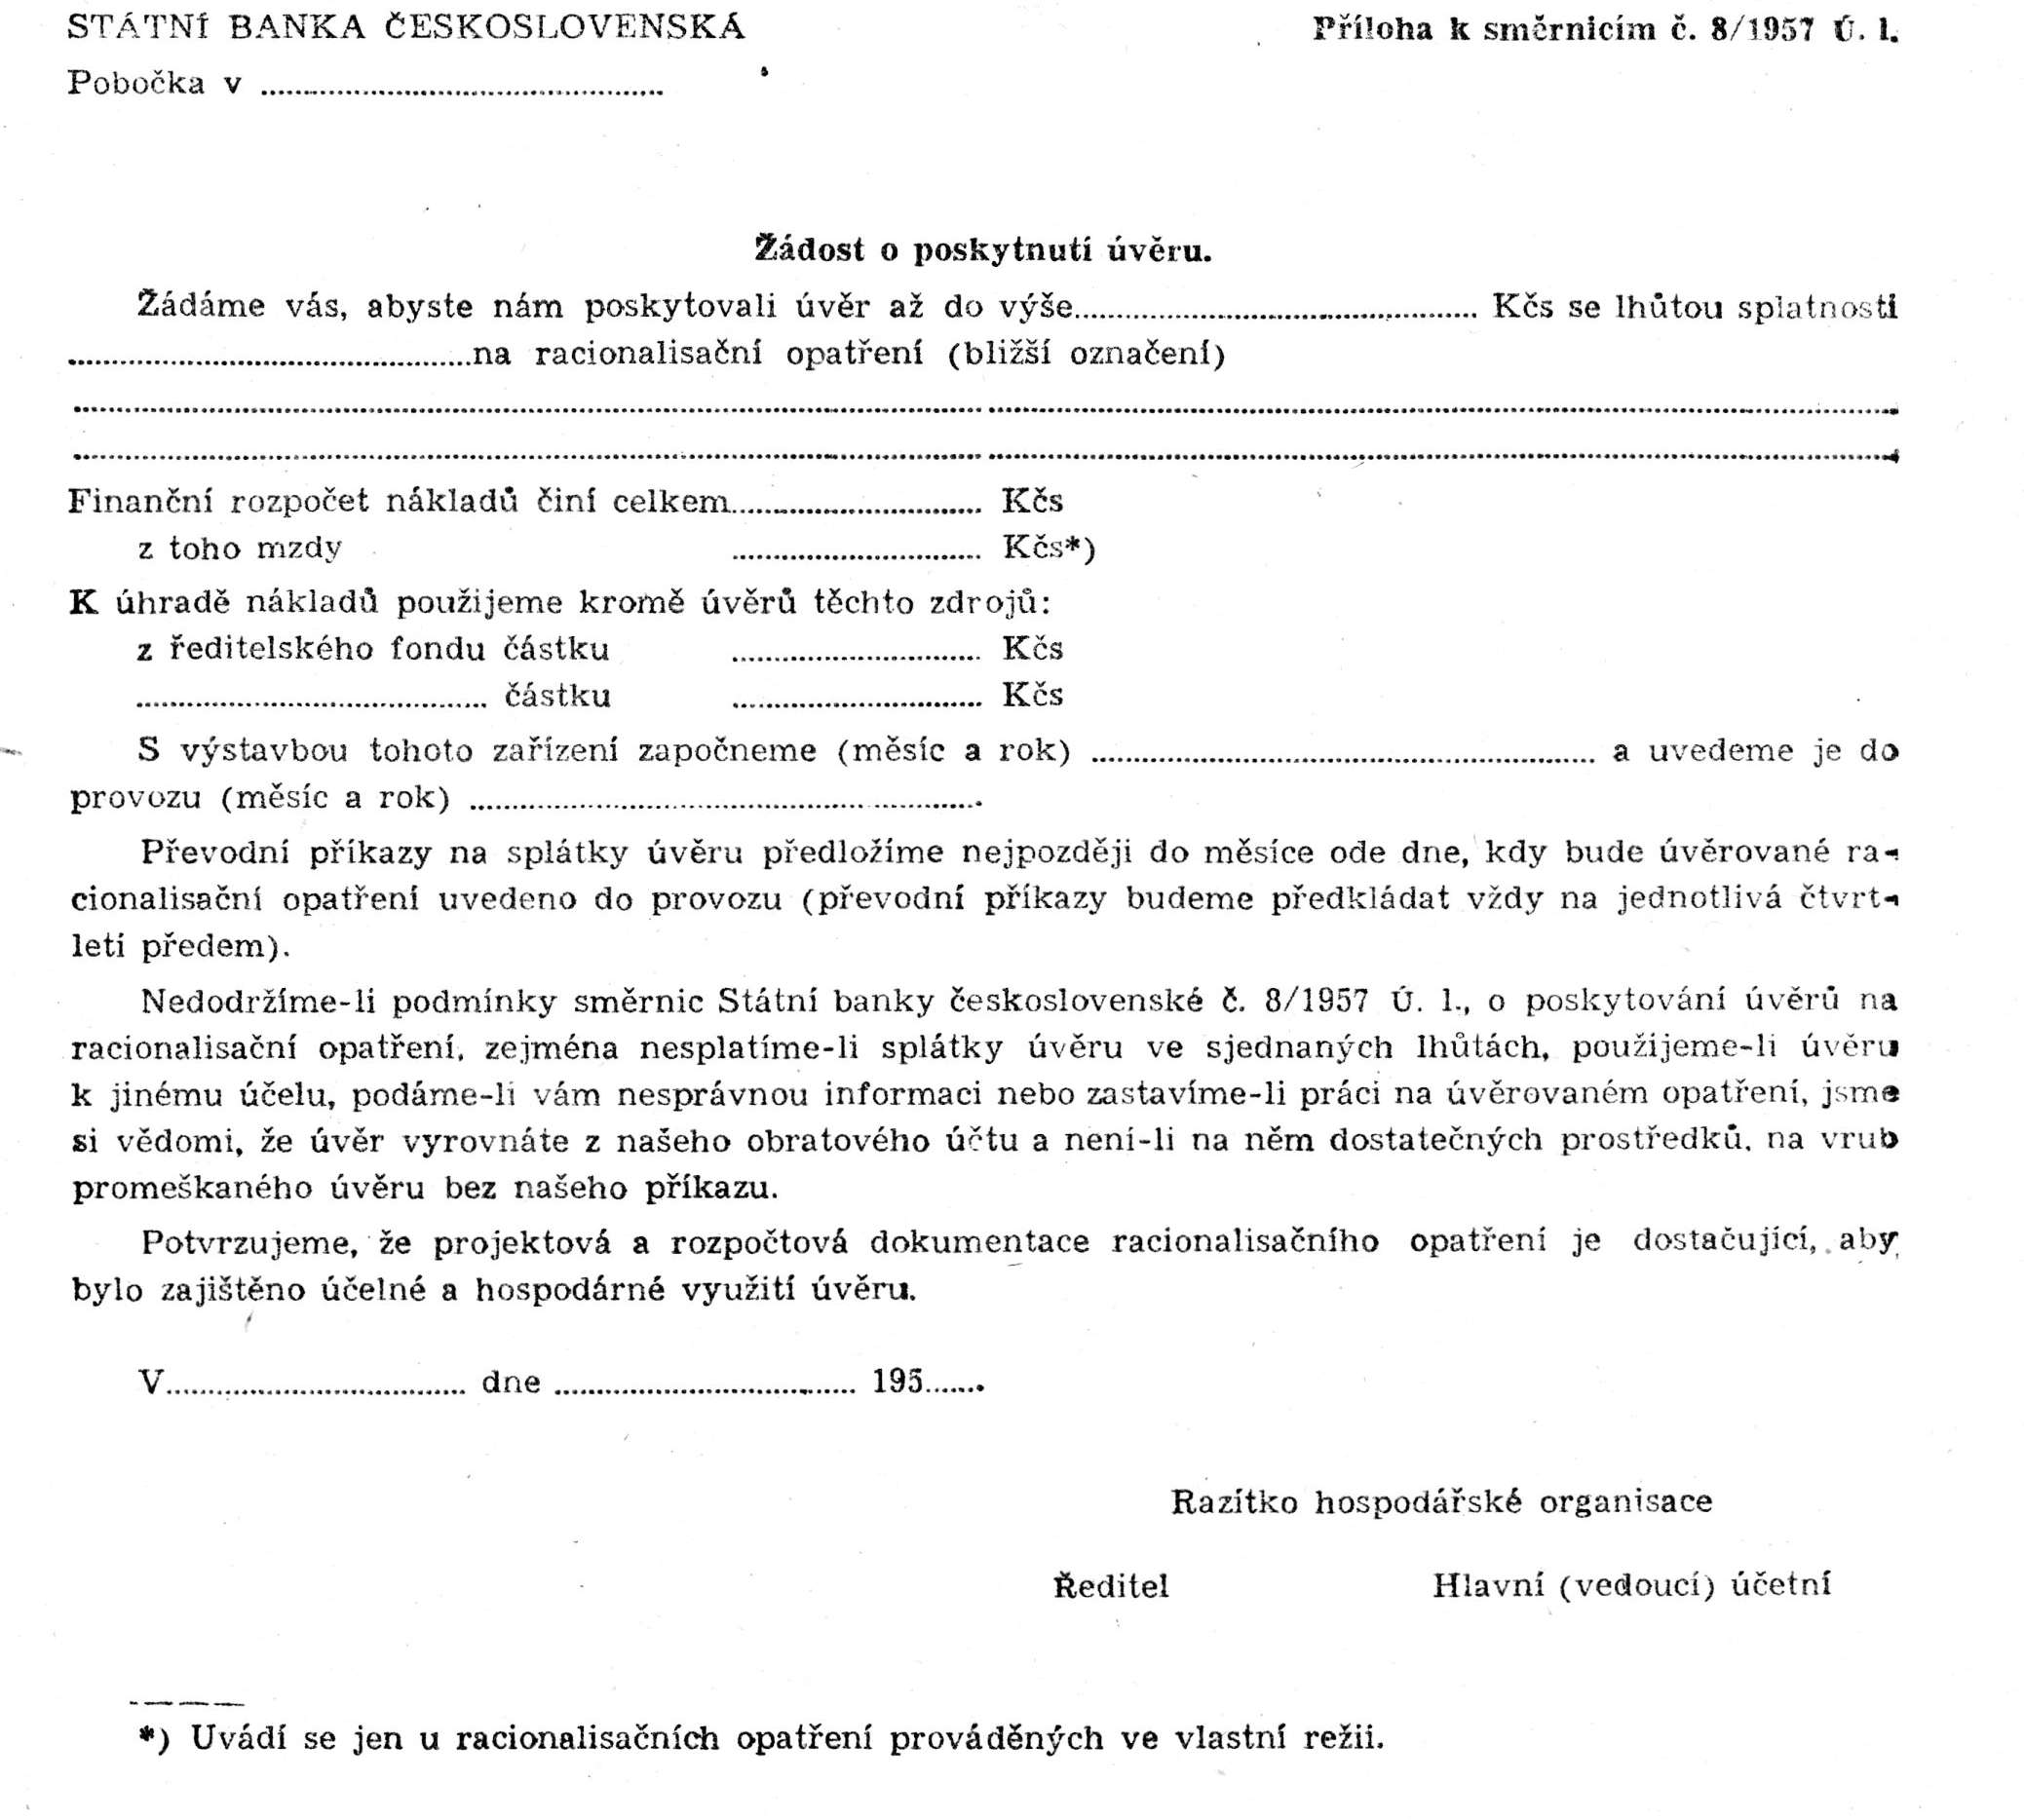
- a) žádost o úvěr (vzor v příloze),
- b) propočet účinnosti a rentability nákladů s uvedením lhůt, ve kterých bude dosaženo úspor; propočet se nevyžaduje v případech uvedených v bodě 4, pokud jej nelze předem sestavit.
- 8. Banka je oprávněna vyžádat si od organisace projektovou a rozpočtovou dokumentaci, po případě vyjádření a souhlas jejího nadřízeného orgánu, má-li pochybnosti o připravenosti organisace k provedení racionalisačního opatření.
- 9. Banka poskytuje úvěr na racionalisační opatření
- a) do 300.000 Kčs z rozhodnutí ředitele pobočky,
- b) nad 300.000 Kčs do 1,000.000 Kčs se souhlasem ředitele krajské pobočky,
- c) nad 1,000.000 Kčs se souhlasem ředitele příslušné úvěrové správy ústředí (oblastního ústavu) banky.
Uvedené částky se vztahují na každé jednotlivé racionalisační opatření (jednotlivou komplexní akci).
- 10. Úvěr na racionalisační opatření může být poskytnut i organisaci, která má neplánovanou ztrátu nebo promeškaný úvěr. Má-li organisace promeškaný úvěr z toho důvodu, že nesplatila splátku úvěru poskytnutého na racionalisační opatření, projedná pobočka banky s organisaci na základě rozboru příčin opatření, jimiž má být tento stav odstraněn. Jestliže organisace tato opatření dodržuje, může jí být poskytnut úvěr na další racionalisační opatření.
- 11. Zúčtovací doklady na náklady úvěrovaných racionalisačních opatření proplácí banka přímo z účtu úvěru na racionalisační opatření. Z úvěru na racionalisační opatření se uhrazují též náklady na provedení úvěrovaného opatření proplácené dočasně z vlastních prostředků organisace (na př. mzdy, materiál, vypracování technické dokumentace, dopravné a pod.). Ředitel pobočky může nařídit jejich předběžné nebo následné prověření.
- III. Splácení úvěru.
- 12. Organisace je povinna započít se splácením poskytnutého úvěru do jednoho měsíce ode dne uvedení zařízení do provozu, nejpozději však do jednoho měsíce ode dne, kdy mělo být podle žádosti o poskytnutí úvěru uvedeno do provozu.
- 13. Nebylo-li úvěrované zařízení do doby uvedené v žádosti o poskytnutí úvěru dodáno nebo dokončeno a uvedeno do provozu bez zavinění organisace, může ředitel pobočky u úvěrů, poskytovaných podle bodu 9 písm. a), a ředitel krajské pobočky v ostatních případech odložit splácení úvěru nejdéle na dobu tří měsíců; odklad na delší dobu může povolit ředitel příslušné úvěrové správy ústředí (oblastního ústavu) banky.
- 14. Ve lhůtě uvedené v bodě 12, po případě v bodě 13 stanoví pobočka banky v dohodě s organisaci výši a lhůty úvěrových splátek na celou dobu splatnosti se zřetelem k výši a době úspor, očekávaných z provedení racionalisačního opatření podle propočtu účinnosti a rentability nákladů; u drobných racionalisačních opatření může organisace dohodnout s pobočkou banky splacení celého úvěru jednou splátkou. Splácí-li organisace současně více úvěrovaných opatření, stanoví pobočka souhrnné splátky úvěru pro jednotlivé měsíce každého čtvrtletí zvlášť.
- 15. Na splátky úvěru předkládá organisace pobočce banky převodní příkazy na počátku jednotlivých čtvrtletí s vyznačením dnů jejich splatnosti.
- 16. Docílí-li organisace vyšší úspory, než s jakou bylo počítáno při výpočtu splátek, dohodne organisace s bankou novou úpravu splátek.
- 17. Nemůže-li organisace splácet úvěr ve stanovených lhůtách, může požádat o prodloužení lhůt jednotlivých splátek úvěrů. Při povolování prodloužení postupuje banka podle předpisů banky o prolongacích úvěrů, při čemž doba splatnosti nesmí přesáhnout dva roky a byl-li úvěr poskytnut na dobu delší dvou let, tři roky od uvedení do provozu.
- 18. Neuhradí-li organisace včas splátku úvěru ve stanovené lhůtě a nepovolí-li banka prodlouženi lhůt jednotlivých splátek úvěru, vyúčtuje splatný úvěr na vrub obratového účtu a nejsou-li na něm potřebné prostředky, vyúčtuje nesplacený úvěr na vrub promeškaného úvěru.
- IV. Kontrola a sankce.
- 19. Banka může po dobu provádění prací na racionalisačním opatření většího rozsahu až do jeho uvedení do provozu požadovat, aby jí organisace předkládala v dohodnutých lhůtách zprávu o celkové výši skutečných nákladů, vynaložených na úvěrované racionalisační opatření; po uvedení každého racionalisačního opatření do provozu je organisace povinna na požádání banky zhodnotit vliv úvěrovaného racionalisačního opatření na vlastní náklady a rentabilitu.
- 20. Pobočka banky je v případě potřeby povinna prověrkou na místě prověřovat, zda je úvěrované opatření prováděno hospodárně, zda se úvěru používá na stanovený účel a zda je splácen v částkách odpovídajících skutečně dosahovaným úsporám, převyšují-li úspory plánované.
- 21. Jestliže organisace nepoužívá úvěru k určenému účelu, nebo podá-li bance nesprávné informace, uplatňuje banka sankce podle příslušných směrnic Státní banky československé.*)
- 22. Jestliže práce na provádění racionalisačních opatření byly zastaveny a nebude v nich pokračováno, je organisace povinna tuto okolnost oznámit neprodleně pobočce banky, která musí požadovat okamžité splacení poskytnutého úvěru.
- V. Ustanovení společná a závěrečná.
- 23. Tyto směrnice se vztahuji obdobně na strojní a traktorové stanice a organisace spotřebního a výrobního družstevnictví.
- 24. Výjimky z těchto směrnic povoluje generální ředitel banky, v závažných případech se souhlasem ministra financí.
- 25. Zrušují se směrnice Státní banky československé č. 204/1955 Ú. l., o poskytování úvěrů na náklady racionalisačních opatření.
- 26. Tyto směrnice nabývají účinnosti dnem 1. ledna 1957.
- *) Směrnice Státní banky československé č. 137/1956 Ú. l., o poskytování úvěrové výpomoci a uplatňování sankci.