Část první. Úvodní ustanovení. Část první.
§ 1.
Odkaz § 1.(1) Aby bylo umožněno pohotové a soustavné sledování finančního hospodaření, provádění kontroly plnění finančního plánu a provádění peněžní kontroly, musí podniky uvedené v této vyhlášce předkládat v roce 1951 rozpočetní závěrku, rozvahové rozpočty a kontrolní sestavení na jednotných vzorech, které jsou přílohami této vyhlášky.
(2) Způsob, jakým se předkládá rozpočetní závěrka, rozvahové rozpočty a kontrolní sestavení, po případě další podklady pro kontrolu plnění finančního plánu a pro peněžní kontrolu, a lhůty pro jejich předkládání stanoví „Směrnice pro kontrolu plnění finančního plánu na rok 1951“.
§ 2.
Odkaz § 2.(1) Při sestavování rozpočetní závěrky a rozvahových rozpočtů a při provádění rozpočetní kontroly se řídí
- a) průmyslové podniky vyhláškou generálního sekretariátu Hospodářské rady č. 2485/1948 Ú. l. I ve znění vyhlášky státního úřadu plánovacího č. 524/1950 Ú. l. I,
- b) obchodní podniky vyhláškou státního úřadu plánovacího č. 249/1950 Ú. l. I,
- c) národní dopravní podniky vyhláškou státního úřadu plánovacího č. 429/1950 Ú. l. I,
- d) podniky cestovního ruchu vyhláškou státního úřadu plánovacího č. 430/1950 Ú. l. I a
- e) ostatní podniky příslušnými ustanoveními vládního nařízení č. 202/1948 Sb.
(2) Rozpočetní závěrka, rozvahové rozpočty a kontrolní sestavení, které se sestavují na stanovených vzorech, jsou v podnicích uvedených v odstavci 1 písm. a) až d) součástí čtvrtletních podnikových rozpočtů a jejich rozpočetní kontroly.
§ 3.
Odkaz § 3.(1) Položky ve vzorech rozpočetní závěrky, rozpočtu zásob, rozpočtu příjmů a výdajů (část B), jakož i ve vzorech kontrolních sestavení k nim, se musí členit, číselně označit a pojmenovat podle příslušných položek vzorce čtvrtletní účetní závěrky, stanoveného vyhláškou státního úřadu plánovacího č. 628/1950 Ú. l. I a k ní vydanými vysvětlivkami podle § 2 odst. 2 zákona č. 116/1946 Sb.; součty podrobněji rozčleněných položek se označí podtržením v peněžním sloupci těmito čarami:
 položky, které se sečítají do „součtu“ čtvrtletní rozvahy nebo čtvrtletní výsledovky,
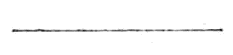 položky, které se sečítají do položek podtržených silnou čarou,
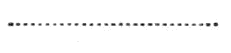 položky, které se sečítají do položek podtržených slabou čarou.
(2) Rozpočet kmenového jmění a rozpočet příjmů a výdajů (část A), jakož i kontrolní sestavení k nim, musí obsahovat všechny položky předepsané v příslušných vzorech s číselným označením (testy), s pojmenováním a v pořadí v nich uvedeném, pokud není touto vyhláškou stanoveno jinak. Přírůstky nebo úbytky kmenoveho jmění, které nelze zařadit do některé z předepsaných položek, zachytí se jako nové položky podle jejich povahy před příslušným součtem přírůstků nebo úbytků. Příjmy nebo výdaje, které nelze zařadit do některé z předepsaných položek, zachytí se jako nové položky před součtem příjmů nebo výdajů. Nové položky se pojmenují podle jejich obsahu a neoznačí se testy.
§ 4.
Odkaz § 4.Čtvrtletím, po případě měsícem podle této vyhlášky se rozumí hospodářské čtvrtletí, po případě hospodářský měsíc.
Část druhá. Stanovení okruhu podniků a rozsahu povinnosti. Část druhá.
§ 5.
Odkaz § 5.(1) Čtvrtletní rozpočetní závěrku zahrnující též rozpočet investičního majetku a rozpočet finančního majetku a závazků (vzory R1 a R2), čtvrtletní kontrolní sestavení k ní (vzory K1 a K2), čtvrtletní rozpočet zásob rozčleněný na jednotlivé měsíce (vzor R3) a měsíční kontrolní sestaveni k němu (vzor K3) musí předkládat
- a) národní podniky,
- b) komunální podniky, které sestavily návrh finančního plánu podle oddílu B „Směrnic pro vypracování návrhu finančního plánu na rok 1951“,
- c) výsadní společnosti pro zahraniční obchod a mezinárodní zasilatelství, Ústředí pro hospodaření se zemědělskými výrobky, zapsané společenstvo s ručením obmezeným, a Velkodistribuční podnik, zapsané společenstvo s ručením obmezeným.
(2) Družstva spotřební, hospodářská, mlékařská, vinařská, včelařská a chmelařská, jakož i jiné podniky než komunální, které sestavily návrh finančního plánu podle oddílu B „Směrnic pro vypracování návrhu finančního plánu na rok 1951“, musí předkládat čtvrtletní kontrolní sestavení k rozpočetní závěrce (vzory K1 a K2) a měsíční kontrolní sestavení k rozpočtu zásob (vzor K3); přitom nevyplňují nebo vypustí v těchto kontrolních sestaveních peněžní sloupce určené pro rozpočtované údaje a pro vyčíslení rozdílů.
§ 6.
Odkaz § 6.(1) čtvrtletní rozpočet kmenového jmění rozčleněný na jednotlivé měsíce (vzor R4) musí předkládat národní a komunální podniky, u nichž se hradí pořízení investic běžně Fondem znárodněného hospodářství.
(2) Podniky uvedené v odstavci 1 provádějí rozpočetní kontrolu rozpočtu kmenového jmění takto:
- a) musí oznamovat Investiční bance, národnímu podniku, účel úhrad podle testů stanovených ve vzoru K4,
- b) musí doplnit měsíční kontrolní sestavení podle vzoru K4, které jim zašle Investiční banka, národní podnik, o nepeněžní přírůstky, nepeněžní úbytky a stavy kmenového jmění a o údaje pro Fond znárodněného hospodářství,
- c) musí odůvodnit podstatné rozdíly mezi rozpočtem a splněním; nesouhlasí-li peněžní částky v kontrolním sestavení se zápisy podniku, musí se zařídit odstranění případných chyb.
§ 7.
Odkaz § 7.(1) Čtvrtletní rozpočet provozních příjmů a výdajů rozčleněný na jednotlivé měsíce (vzor R5p) musí předkládat
- a) národní podniky s výjimkou podniků uvedených v odstavci 2,
- b) komunální podniky,
- c) výsadní společnosti pro zahraniční obchod a mezinárodní zasilatelství, Ústředí pro hospodaření se zemědělskými výrobky, zapsané společenstvo s ručením obmezeným, a Velkodistribuční podnik, zapsané společenstvo s ručením obmezeným,
- d) družstva spotřební, hospodářská, mlékařská, vinařská, včelařská a chmelařská,
- e) ostatní podniky, které podléhají podle příslušných předpisů peněžní kontrole.
(2) Národní podniky průmyslové v oboru ministerstev průmyslu, výživy, informací a osvěty a zdravotnictví musí předkládat čtvrtletní rozpočet příjmů a výdajů rozčleněný na jednotlivé měsíce aspoň pro tyto položky:
- 500 Tržby
- 611 Aktivované investice
- 111 Mzdy a služné
- 119 Daň ze mzdy
- 121 Zákonné sociální výdaje
- 210 Nakupované zásoby.
§ 8.
Odkaz § 8.Podniky uvedené v § 7 provádějí rozpočetní kontrolu rozpočtu provozních příjmů a výdajů takto:
- a) musí oznamovat peněžnímu ústavu pro financování provozu účel výdajů (úhrad a výběrů) podle testů stanovených ve vzoru K5p, po případě v §§ 25 až 27,
- b) musí předkládat peněžnímu ústavu pro financování provozu měsíční kontrolní sestavení pokladních příjmů a výdajů, ostatních příjmů a stavů hotovostí podle vzoru K5p,
- c) musí odůvodnit v měsíčním kontrolním sestavení podle vzoru K5p, které jim zašle peněžní ústav pro financování provozu, podstatné rozdíly mezi rozpočtem a splněním; nesouhlasí-li peněžní částky v kontrolním sestavení se zápisy podniku, musí se zařídit odstranění případných chyb.
§ 9.
Odkaz § 9.(1) Čtvrtletní rozpočet investičních příjmů a výdajů rozčleněný na jednotlivé měsíce (vzor R5i) musí předkládat
- a) národní a komunální podniky, u nichž se hradí pořízení investic úvěrem u Investiční banky, národního podniku, po případě u ústavů lidového peněžnictví,
- b) podniky uvedené v § 7 odst. 1 písm. c) až e).
(2) Podniky uvedené v odstavci 1 provádějí rozpočetní kontrolu rozpočtu investičních příjmů a výdajů takto:
- a) musí oznamovat peněžnímu ústavu pro financování investic účel výdajů (úhrad) podle testů stanovených ve vzoru K5i,
- b) musí odůvodnit v měsíčním kontrolním sestavení podle vzoru K5i, které jim zašle peněžní ústav pro financování investic, podstatné rozdíly mezi rozpočtem a splněním; nesouhlasí-li peněžní částky v kontrolním sestavení se zápisy podniku, musí se zařídit odstranění případných chyb.
§ 10.
Odkaz § 10.(1) Podniky, ve kterých byl zřízen podnikový fond pracujících a podnikový bytový fond, musí předkládat odděleně kromě rozpočetní závěrky, rozvahových rozpočtů a kontrolních sestavení za provoz podniku v rozsahu uvedeném v §§ 5 až 9 ještě
- a) za podnikový fond pracujících čtvrtletní rozpočetní závěrku (vzory R1 a R2), čtvrtletní kontrolní sestavení k ní (vzory K1 a K2) a čtvrtletní rozpočet investičních příjmů a výdajů (vzor R5i),
- b) za podnikový bytový fond čtvrtletní rozpočetní závěrku (vzory R1 a R2), čtvrtletní kontrolní sestavení k ní (vzory K1 a K2) a čtvrtletní rozpočet bytového jmění (vzor R4).
(2) Rozpočetní kontrola rozpočtu investičních příjmů a výdajů a rozpočtu bytového jmění se musí provádět aspoň čtvrtletně; o provádění rozpočetní kontroly rozpočtu investičních příjmů a výdajů u podnikového fondu pracujících platí přiměřeně ustanovení § 9 odst. 2; o provádění rozpočetní kontroly rozpočtu bytového jmění u podnikového bytového fondu platí přiměřeně ustanovení § 6 odst. 2.
§ 11.
Odkaz § 11.Skládají-li se podniky z více samostatně hospodařících a financovaných závodů, musí předkládat rozpočetní závěrku rozvahové rozpočty a kontrolní sestavení v rozsahu uvedeném v §§ 5 až 9 též tyto závody. Rozpočetní závěrku, rozvahové rozpočty a kontrolní sestavení předkládají v témže rozsahu také odděleně účtující stavební oddělení národních a komunálních podniků.
Část třetí. Sestavování čtvrtletních rozpočtů a provádění rozpočetní kontroly. Část třetí.
§ 12.
Odkaz § 12.(1) Ve čtvrtletních rozpočtech se musí rozpracovat úkoly vyplývající z finančního plánu pro příslušné čtvrtletí; přitom lze rozpočtovat odlišně od finančního plánu jednotlivá aktiva a pasiva, náklady a výnosy, avšak tak, aby se hospodářský výsledek proti finančnímu plánu nezhoršil.
(2) Ve čtvrtletních rozpočtech se nesmí rozpočtovat penále, zdržné a stojné a ve stavu závazků ke konci čtvrtletí úvěr za zvýšenou sazbu.
§ 13.
Odkaz § 13.(1) Ve čtvrtletních rozpočtech se musí použít pro oceňování majetku a pro stanovení pasiv, nákladů a výnosů plánovaných cen.
(2) Opraví-li se během roku 1951 plánovaná cena některého druhu zásob, musí se uvést
- a) v rozpočtu zásob na nejbližší čtvrtletí rozdíl mezi původní a opravenou plánovanou cenou, který vyplývá z ocenění zásob k počátku rozpočetního čtvrtletí,
- b) v kontrolním sestavení k rozpočtu zásob za období, v němž byla oprava provedena, rozdíl mezi původní a opravenou plánovanou cenou, který vyplývá z ocenění zásob ke dni provedené opravy.
§ 14.
Odkaz § 14.Součástí čtvrtletního kontrolního sestavení k rozpočetní závěrce (vzory K1 a K2) je čtvrtletní účetní závěrka sestavená podle vyhlášky státního úřadu plánovacího č. 628/1950 Ú. l. I.