- a) využít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, a podává daňové přiznání za zdaňovací období od 1. ledna 2025 do 31. března 2026 podle § 21a písm. d) zákona,
- – vyplní kód rozlišení daňového přiznání
 , zdaňovací období podle § 21a písm.

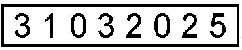
- – a zdaňovací období od
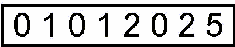 do
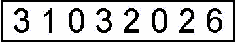 ;
daňové přiznání se v tomto případě podává ve lhůtě podle § 136 odst. 1 DŘ, tj. nejpozději do tří měsíců po uplynutí zdaňovacího období (v případě podání daňového přiznání elektronicky po uplynutí této lhůty lze daňové přiznání podat v prodloužené lhůtě podle § 136 odst. 2 písm. a) DŘ)
- – vyplní kód rozlišení daňového přiznání


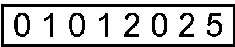
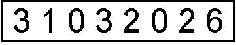
- b) nevyužít možnost uplatnění účetního období delšího než dvanáct měsíců, nejvýše v trvání patnácti měsíců, podle § 3 odst. 4 písm. d) zákona o účetnictví, a proto podává dvě daňová přiznání, a to za zdaňovací období kalendářního roku 2025
- – kód rozlišení daňového přiznání
 , zdaňovací období podle § 21a písm.

- – zdaňovací období od do
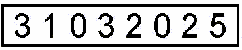 ; a za část zdaňovacího období kalendářního roku 2026
- – kód rozlišení daňového přiznání , část zdaňovacího období podle § 21a písm.
- – období, za které se podává daňové přiznání od
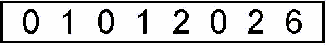 do ,
daňové přiznání za zdaňovací období kalendářního roku 2025 bude podáno ve lhůtě podle § 136 odst. 1 DŘ (v případě podání daňového přiznání elektronicky po uplynutí této lhůty lze daňové přiznání podat v prodloužené lhůtě podle § 136 odst. 2 písm. a) DŘ), daňové přiznání za období od 1. ledna 2026 do 31. března 2026 ve lhůtě podle § 38ma odst. 2 písm. b) zákona, tj. nejpozději do 3 měsíců od konce měsíce do kterého spadá den předcházející rozhodnému dni fúze.
- – kód rozlišení daňového přiznání


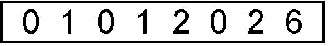
- I. oddíl – údaje o poplatníkovi
05 Název poplatníka – uvede se obchodní firma právnické osoby zapsaná do veřejných rejstříků, včetně dodatku označujícího její právní formu, popřípadě též dovětku „v likvidaci“. II právnických osob, které se nezapisují do veřejných rejstříků, se uvede název, pod kterým byly založeny nebo zřízeny, a u ostatních subjektů název, pod nímž vystupují vůči třetím osobám. Pokud rozsah předtištěných políček položky 05 nestačí k zapsání celého názvu obchodní firmy nebo názvu poplatníka, uvede se pouze jejich zkrácený tvar s tím, že na zvláštní příloze se pak vyznačí celý název obchodní firmy, případně název poplatníka.
06 Sídlo – poplatník vyplní adresu sídla tak, jak byla zapsána do obchodního rejstříku nebo do jiného zákonem stanoveného rejstříku nebo adresu místa vedení. Dle § 17 odst. 3 zákona se sídlem rozumí i místo svého vedení (viz též Sdělení MF k problematice pojmů „místo vedení“ a „skutečný vlastník“, č. j. 251/122867/2000, vydáno ve FZ 1/2001), Údaj d) vyplňují pouze zahraniční právnické osoby (§ 3024 zákona č. 89/2012 Sb., občanský zákoník, ve znění pozdějších předpisů), které pod písm. a), b), c) a d) uvedou svoji úplnou zahraniční adresu a na zvláštní příloze adresu (umístění) své organizační složky, popřípadě stálé provozovny, pokud není současně organizační složkou, a adresu svého zmocněnce pro doručování. Kód státu se vyplňuje podle Sdělení Českého statistického úřadu ze dne 18. prosince 2003 č. 489/2003 Sb. o vydání číselníku zemí (CZEM) v aktuálním znění (viz též Seznam kódů států na webové adrese https://www.financnisprava.cz, použije se pouze dvoumístný kód vymezený velkými písmeny abecedy). Údaj e) číslo telefonu je nepovinný údaj.
07 Kategorie účetní jednotky – poplatník uvede, do jaké kategorie účetní jednotky podle § 1b zákona o účetnictví je zařazen, a to s použitím uvedených kódů:
- M – mikro účetní jednotka
- L – malá účetní jednotka
- S – střední účetní jednotka
- V – velká účetní jednota.
Tento údaj není povinný pro poplatníky, kteří vedou jednoduché účetnictví. Pro zařazení do kategorie účetní jednotky podle § 1b zákona o účetnictví postupuje účetní jednotka podle § 1e zákona o účetnictví. V prvním účetním období po svém vzniku postupuje účetní jednotka podle právní úpravy pro takovou kategorii účetní jednotky, u níž důvodně předpokládá, že splní její podmínky k rozvahovému dni prvního účetního období. Pokud ve dvou po sobě následujících rozvahových dnech řádných účetních závěrek účetní jednotka překročí nebo přestane překračovat dvě hraniční hodnoty podle § 1b zákona o účetnictví, změní od počátku bezprostředně následujícího účetního období kategorii účetní jednotky (§ 1e odst. 2 zákona o účetnictví).Účetní kritérium uvedené v zákoně o účetnictví v české měně se v případě, že měnou účetnictví účetní jednotky není česká měna, přepočte na měnu účetnictví kurzem devizového trhu vyhlášeným Českou národní bankou k měně účetnictví pro poslední den bezprostředně předcházejícího účetního období.
08 Přiznání podal poradce – uvede se, zda daňové přiznání podává poradce (§ 29 odst. 2 DŘ) na základě plné moci k zastupování, pokud ano, je povinen na poslední straně tiskopisu vyplnit a podepsat předepsané údaje.
09 Zákonná povinnost sestavení účetní závěrky dle mezinárodních účetních standardů upravených právem Evropské unie – uveďte, zda máte zákonnou povinnost sestavení účetní závěrky dle mezinárodních účetních standardů dle § 19a zákona o účetnictví
10 Zákonná povinnost ověření účetní závěrky auditorem – uveďte, zda máte zákonnou povinnost ověření účetní závěrky auditorem.
11 Účetní závěrka nebo přehledy o majetku a závazcích a o příjmech a výdajích, přiloženy – poplatníci, kteří vedou účetnictví, přikládají k daňovému přiznání účetní závěrku v rozsahu vymezeném v § 18 odst. 1 a 2 zákona o účetnictví, a to v měně účetnictví, kterou může podle § 24a zákona o účetnictví být česká měna (CZK), euro (EUR), americký dolar (USD), nebo britská libra (GBP), pokud je funkční měnou účetní jednotky; poplatníci, účetní jednotky uvedené v § 19a zákona o účetnictví, účetní závěrku sestavenou podle Mezinárodních účetních standardů.
Při elektronickém podání daňového přiznání se účetní závěrkou poplatníků, účetních jednotek, které nejsou povinny používat pro účtování a sestavování účetní závěrky Mezinárodní účetní standardy, rozumí elektronické přílohy Rozvaha a Výkaz zisku a ztráty, popřípadě Přehled o změnách vlastního kapitálu a Přehled o peněžních tocích, vyplňované s využitím údajů z Rozvahy a Výkazu zisku a ztráty, popřípadě Přehledu o změnách vlastního kapitálu a Přehledu o peněžních tocích, a Příloha účetní závěrky, vkládaná jako samostatný soubor typu .doc, .docx, .xls, .xlsx, .pdf, .jpg, .txt nebo .rtf, s použitím tzv. E-přílohy. Poplatníci, účetní jednotky, jimž zatím nejsou v programovém vybavení aplikace Elektronická podání pro finanční správu k dispozici elektronické přílohy nahrazující účetní závěrku se závazně stanoveným uspořádáním údajů, mohou tyto elektronické přílohy účinně nahradit elektronickými kopiemi Rozvahy, Výkazu zisku a ztráty, popřípadě Přehledu o změnách vlastního kapitálu, Přehledu o peněžních tocích a Přílohy účetní závěrky, vkládanými prostřednictvím E-příloh.
Poplatníci, účetní jednotky, které jsou povinny používat pro účtování a sestavování účetní závěrky Mezinárodní účetní standardy, mohou při elektronickém podání daňového přiznání účinně nahradit účetní závěrku elektronickými kopiemi jejích jednotlivých složek, vkládanými s použitím E-příloh. Jako E-přílohu lze podat též zvláštní přílohu se specifikací a kvantifikací vlivů, z nichž vyplývá rozdíl mezi výsledkem hospodaření zjištěným podle Mezinárodních účetních standardů a výsledkem hospodaření zjištěným podle českých právních předpisů (§ 23 odst. 2 písm. a) zákona). Stejně mohou postupovat poplatníci, konsolidující účetní jednotky, jestliže využijí možnost podle § 23a odst. 2 zákona o účetnictví, a pro sestavení konsolidované účetní závěrky použijí Mezinárodní účetní standardy.
Poplatníci, kteří vedou jednoduché účetnictví, přikládají přehledy podle § 13b odst. 3 zákona o účetnictví, jejichž označení a obsahové vymezení je stanoveno přílohou č. 1 a přílohou č. 2 k vyhlášce č. 325/2015 Sb., kterou se provádějí některá ustanovení zákona o účetnictví, pro účetní jednotky, které vedou jednoduché účetnictví. Při elektronickém podání daňového přiznání se těmito přehledy rozumí elektronické přílohy Přehled o majetku a závazcích a Přehled o příjmech a výdajích.
Účetní jednotky, které jsou obchodními korporacemi a které nepředávají účetní závěrku do sbírky listin prostřednictvím České národní banky, mohou podle § 21b zákona o účetnictví předat účetní závěrku do sbírky listin veřejného rejstříku prostřednictvím podání u příslušného správce daně z příjmů, které musí obsahovat údaj o rozsahu, v jakém má být účetní závěrka předána rejstříkovému soudu. Podání se činí prostřednictvím tiskopisu Žádosti o předání účetní závěrky do sbírky listin veřejného rejstříku (25 5404/I MFin 5404/I), která je přílohou daňového přiznání nebo dodatečného daňového přiznání k dani z příjmů právnických osob, podaného v elektronické podobě a ve formátu, struktuře a za podmínek zveřejněných podle daňového řádu správcem daně z příjmů.
12 Transakce uskutečněné se spojenými osobami – poplatník uvede, zda uskutečnil či neuskutečnil transakce s osobou kapitálově spojenou (§ 23 odst. 7 písm. a) zákona) či jinak spojenou (§ 23 odst. 7 písm. b) zákona), a to s použitím uvedených kódů:
- T – transakce uskutečněné s tuzemskou spojenou osobou
- Z – transakce uskutečněné se zahraniční spojenou osobou
- A – transakce uskutečněné s tuzemskou i zahraniční spojenou osobou
- N – žádné uskutečněné transakce se spojenou osobou.
Samostatná příloha k položce 12 I. oddílu na tiskopise 25 5404/E MFin 5404/E se vyplňuje vždy, pokud byly se spojenou osobou uskutečněny transakce a současně, jsou splněny podmínky uvedené v dílčích pokynech pro její vyplnění.
13 Hlavní (převažující) činnost – uvede se slovní označení předmětu činnosti vykonávané poplatníkem (hlavní činnost). Pokud bylo vykonáváno více činností, uvedou se maximálně dvě činnosti, z nichž dosažené výnosy (příjmy) byly v daném zdaňovacím období nejvyšší (převažující činnost). Neuvádějí se činnosti vykonávané pro vlastní potřebu poplatníka, které podmiňují výkon hlavní (převažující) činnosti. Při vyplnění tohoto údaje se použije Klasifikace ekonomických činností (CZ-NACE), která je přílohou sdělení Českého statistického úřadu č. 400/2024 Sb.
- II. oddíl – daň z příjmů právnických osob
II. oddíl slouží k transformaci výsledku hospodaření nebo rozdílu mezi příjmy a výdaji na základ daně nebo na daňovou ztrátu, a následný výpočet daně.
Tento oddíl vyplňují všichni poplatníci daně z příjmů právnických osob.
Částky v jednotlivých položkách II. oddílu se uvádějí v české měně a zaokrouhlené na celé koruny, pokud v náplni příslušné položky není uvedeno jinak.
K řádku 10
Na řádku 10 uvedou poplatníci daně z příjmů právnických osob výsledek hospodaření před zdaněním (zisk nebo ztráta), a to vždy bez vlivu Mezinárodních účetních standardů nebo rozdíl mezi příjmy a výdaji.
Poplatníci, kteří sestavují účetní závěrku podle Mezinárodních účetních standardů, použijí ke zjištění výsledku hospodaření
- – vyhlášku č. 500/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou podnikateli účtujícími v soustavě podvojného účetnictví, v platném znění, nebo
- – vyhlášku č. 501/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou bankami a jinými finančními institucemi, v platném znění, anebo
- – vyhlášku č. 502/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou pojišťovnami, v platném znění, a to podle působnosti vymezené v § 2 uvedených vyhlášek. Tito poplatníci uvedou na zvláštní příloze specifikaci a kvantifikaci vlivů, z nichž vyplývá rozdíl mezi výsledkem hospodaření zjištěným podle Mezinárodních účetních standardů a výsledkem hospodaření zjištěným podle příslušné, shora uvedené vyhlášky a na ni navazujících Českých účetních standardů (§ 23 odst. 2 písm. a) zákona). Namísto této zvláštní přílohy lze předložit Výkaz zisku a ztráty a Rozvahu, popřípadě. Přehled o změnách vlastního kapitálu, sestavené podle shora uvedených vyhlášek.
Při stanovení základu daně se nepřihlíží k zápisům v knihách podrozvahových účtů, není-li v zákoně o daních z příjmů stanoveno jinak.
Z výsledku hospodaření před zdaněním nebo z rozdílu mezi příjmy a výdaji se vychází pro zjištění základu daně (§ 23 odst. 2 zákona) za zdaňovací období nebo za období, za něž se podává daňové přiznání.
Komanditní společnost uvede na tomto řádku výsledek hospodaření před úpravou o převod podílů na výsledku hospodaření komplementářům komanditní společnosti; tato úprava se provede na řádku 201.
Jestliže poplatník vedl jednoduché účetnictví, uvede na tomto řádku rozdíl mezi příjmy a výdaji (kladný nebo záporný).
Daňoví nerezidenti použijí řádek 10 též pro případ stanovení základu daně nebo jeho části jinými metodami podle § 23 odst. 11 zákona. V tomto případě bude na zvláštní příloze uveden propočet vykázané částky.
Výsledkem hospodaření před zdaněním, z něhož se vychází pro zjištění základu daně (dále jen „výsledek hospodaření“), se rozumí:
- a) u poplatníků, účetních jednotek vymezených v § 2 vyhlášky č. 500/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou podnikateli účtujícími v soustavě podvojného účetnictví, v platném znění, částka vykázaná ve Výkazu zisku a ztráty – druhové členění, sestavovaného v plném nebo ve zkráceném rozsahu podle přílohy č. 2 k vyhlášce č. 500/2002 Sb., v platném znění, kterou se stanoví uspořádání a označování položek výkazu zisku a ztráty – druhové členění, popřípadě ve Výkazu zisku a ztráty – účelové členění, sestavovaného v plném nebo ve zkráceném rozsahu podle přílohy č. 3 k vyhlášce č. 500/2002 Sb., v platném znění, kterou se stanoví uspořádání a označování položek výkazu zisku a ztráty – druhové členění, ve výpočtové položce „**Výsledek hospodaření před zdaněním“, před jejím zaokrouhlením.
- b) u poplatníků, účetních jednotek vymezených v § 2 vyhlášky č. 501/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou bankami a jinými finančními institucemi, v platném znění, součet částek vykázaných ve Výkazu zisku a ztráty v položce 19. „Zisk nebo ztráta za účetní období z běžné činnosti před zdaněním“ a v položce 22. „Zisk nebo ztráta za účetní období z mimořádné činnosti před zdaněním“ podle přílohy č. 2 k vyhlášce č. 501/2002 Sb., v platném znění, kterou se stanoví uspořádání položek výkazu zisku a ztráty a jejich označování, před jejich zaokrouhlením.
V případech, kdy poplatník na základě právních předpisů upravujících účetnictví postupuje podle přímo použitelného předpisu Evropské unie upravujícího účetní výkaznictví leasingů, se pro zjištění základu daně vychází z výsledku hospodaření, který by byl zjištěn, kdyby poplatník v těchto případech postupoval podle právních předpisů upravujících účetnictví účinných před 1. lednem 2018. Specifikaci a kvantifikaci rozdílu mezi výsledkem hospodaření zjištěným podle právních předpisů upravujících účetnictví a výsledkem hospodaření zjištěným podle § 23 odst. 20 zákona uvede poplatník na zvláštní příloze k řádku 10.
- c) u poplatníků, účetních jednotek vymezených v § 2 vyhlášky č. 502/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou pojišťovnami, v platném znění, částka vykázaná ve Výkazu zisku a ztráty v položce III. 16. Zisk nebo ztráta za účetní období, neupravená o částky v položkách III. 9. Daň z příjmů z běžné činnosti a III. 14. Daň z příjmů z mimořádné činnosti, podle přílohy č. 2 k vyhlášce č. 502/2002 Sb., v platném znění, kterou se stanoví uspořádání a označování položek výkazu zisku a ztráty, před jejím zaokrouhlením.
- d) u poplatníků, účetních jednotek vymezených v § 2 vyhlášky č. 503/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro zdravotní pojišťovny, v platném znění, částka vykázaná ve Výkazu zisku a ztráty v položce II. 12. Hospodářský výsledek za účetní období, neupravená o částku v položce II. 7. Daň z příjmů, podle přílohy č. 2 k vyhlášce č. 503/2002 Sb., v platném znění, kterou se stanoví uspořádání a označování položek výkazu zisku a ztráty, před jejím zaokrouhlením.
- e) u poplatníků, účetních jednotek vymezených v § 2 vyhlášky č. 504/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, u kterých hlavním předmětem činnosti není podnikání, pokud účtují v soustavě podvojného účetnictví, v platném znění, součet částek za hlavní a hospodářskou činnost, vykázaných ve Výkazu zisku a ztráty v položce C Výsledek hospodaření před zdaněním, podle přílohy č. 2 k vyhlášce č. 504/2002 Sb., v platném znění, kterou se stanoví uspořádání a označování položek výkazu zisku a ztráty, před jejich zaokrouhlením.