| Zaměstnanec | se ZP bez TZP | s TZP | |||
|---|---|---|---|---|---|
| A*) | B*) | C*) | D**) | E***) | |
| Počet hodin vyplývající z rozvržení pracovní doby nebo individuálně sjednané pracovní doby a délky trvání pracovního poměru; z nich do délky trvání pracovního poměru nezapočteno z důvodu | 2 008 | 2 008 | 1 016 | 1 757 | 1 255 |
| – mateřské nebo rodičovské dovolené | 0 | 0 | 0 | 0 | 0 |
| – dlouhodobého uvolnění pro výkon veřejné funkce | 0 | 0 | 0 | 483 | 0 |
| Neodpracované hodiny v důsledku neomluvené nepřítomnosti v práci | 0 | 0 | 16 | 0 | 0 |
| Neodpracované hodiny v důsledku nenapracovaného pracovního volna poskytnutého zaměstnavatelem bez náhrady mzdy, pokud zaměstnanec nemohl konat práci z jiných důležitých důvodů | 296 | 0 | 0 | 0 | 0 |
| Hodiny neodpracované v důsledku dočasné pracovní neschopnosti nebo karantény, za niž nepřísluší náhrada mzdy, platu nebo odměny nebo sníženého platu nebo snížené odměny za dobu dočasné pracovní neschopnosti nebo karantény podle zvláštního právního předpisu nebo nemocenské z nemocenského pojištění | 0 | 56 | 0 | 0 | 195 |
| Upravený počet hodin | 1 712 | 1 952 | 1 000 | 1 274 | 1 060 |
Pro výpočet nároku na slevu podle § 35 odst. 1 písm. b) zákona je rozhodný průměrný přepočtený počet zaměstnanců s těžším zdravotním postižením ve zdaňovacím období, zaokrouhlený na dvě platná desetinná místa (§ 146 odst. 3 DŘ). Slevy na dani podle § 35 odst. 1 písm. a) a b) zákona lze uplatnit též za období, za něž je podáváno daňové přiznání; při výpočtu průměrného ročního přepočteného počtu zaměstnanců se zdravotním postižením podle § 35 odst. 2 zákona se jako dělitel, popřípadě jmenovatel u zlomku, použije plný roční fond pracovní doby připadající na jednoho zaměstnance pracujícího na plnou pracovní dobu stanovenou zvláštními předpisy, a to i tehdy, bude-li období, za něž je podáváno daňové přiznání, kratší než nepřetržitě po sobě jdoucích dvanáct měsíců.
Bude-li daňové přiznání podáváno za zdaňovací období delší než dvanáct měsíců nebo za zdaňovací období hospodářského roku nebo za část zdaňovacího období, jejichž začátek a konec spadají do různých kalendářních roků, zjistí se celková částka slevy jako součet dílčích částek slev, vypočtených samostatně za každou z částí zdaňovacího období spadajících do různých kalendářních roků. Při výpočtu dílčích částek slev se postupuje podle § 35 odst. 2 zákona s tím, že za každý kalendářní rok nebo část kalendářního roku, které spadají do období, za něž se podává daňové přiznání, se jako dělitel, popřípadě jmenovatel u zlomku, použije plný roční fond pracovní doby připadající na jednoho zaměstnance pracujícího na plnou pracovní dobu stanovenou zvláštními předpisy příslušného kalendářního roku.
Poplatníci, kteří jsou společníky veřejné obchodní společnosti nebo komplementáři komanditní společnosti, popřípadě komanditních společností, uplatní příslušnou slevu pouze v částce, která odpovídá poměru, v jakém byl mezi ně rozdělen základ daně zjištěný za veřejnou obchodní společnost nebo za komanditní společnost.
Příklad výpočtu částky slev na dani při zaměstnávání zaměstnanců se zdravotním postižením:
Zaměstnavatel, na jehož pracovištích je stanovena 40hodinová týdenní pracovní doba, zaměstnával v průběhu zdaňovacího období kalendářního roku 2025, v němž roční fond pracovní doby připadající na plnou pracovní dobu činil při 251 pracovních dnech 2 008 pracovních hodin, 3 zaměstnance (A, B, C) se zdravotním postižením bez těžšího zdravotního postižení (se ZP bez TZP) a 2 zaměstnance (D, E) s těžším zdravotním postižením (s TZP), s následujícím využitím fondu pracovní doby.
Výpočet průměrného ročního přepočteného počtu zaměstnanců se ZP bez TZP:
| počet hodin vyplývající zaměstnancům se ZP bez TZP z rozvržení pracovní doby nebo z individuálně sjednané pracovní doby a z délky trvání pracovního poměru, snížený o neodpracované hodiny v důsledku neomluvené nepřítomnosti v práci, nenapracovaného pracovního volna poskytnutého zaměstnavatelem bez náhrady mzdy, pokud zaměstnanec nemohl konat práci z jiných důležitých důvodů týkajících se jeho osoby, a dočasné pracovní neschopnosti nebo karantény, za niž nepřísluší náhrada mzdy, platu nebo odměny nebo sníženého platu nebo snížené odměny za dobu dočasné pracovní neschopnosti nebo karantény podle zvláštního právního předpisu nebo nemocenské z nemocenského pojištění | ||
| Průměrný roční přepočtený počet zaměstnanců se ZP bez TZP | = |  |
| celkový roční fond pracovní doby připadající na jednoho zaměstnance, pracujícího na plnou pracovní dobu, stanovenou zvláštními právními předpisy | ||
| = | 4 664/2 008= 2,322 zaokrouhleno 2,32 zaměstnance 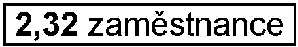 | |
Výpočet slevy za zaměstnávání zaměstnanců se ZP bez TZP: 2,32 x 18 000 = 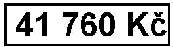
Výpočet průměrného ročního přepočteného počtu zaměstnanců s TZP:
| počet hodin vyplývající zaměstnancům s TZP z rozvržení pracovní doby nebo z individuálně sjednané pracovní doby a z délky trvání pracovního poměru, snížený o neodpracované hodiny v důsledku neomluvené nepřítomnosti v práci, nenapracovaného pracovního volna poskytnutého zaměstnavatelem bez náhrady mzdy, pokud zaměstnanec nemohl konat práci z jiných důležitých důvodů týkajících se jeho osoby, a dočasné pracovní neschopnosti nebo karantény, za niž nepřísluší náhrada mzdy, platu nebo odměny nebo sníženého platu nebo snížené odměny za dobu dočasné pracovní neschopnosti nebo karantény podle zvláštního právního předpisu nebo nemocenské z nemocenského pojištění | ||
| Průměrný přepočtený počet zaměstnanců s TZP | = | |
| celkový roční fond pracovní doby připadající na jednoho zaměstnance, pracujícího na plnou pracovní dobu, stanovenou zvláštními právními předpisy | ||
| = | 2 334/2 008= 1,162 zaokrouhleno 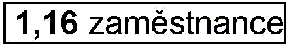 | |
Výpočet slevy za zaměstnávání zaměstnanců s TZP: 1,16 x 60 000 = 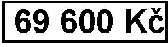
| K ř. 3 | Uvede se sleva za zastavené exekuce, jejíž výše odpovídá výši náhrady, respektive náhrad, které přizná exekutor při zastavení exekuce (§ 35 odst. 4 zákona). O přiznání náhrady rozhodne exekutor v usnesení o zastavení exekuce (bod 21 ČI. IV přechodných ustanovení zákona č. 286/2021 Sb.). |
| K ř. 5 | Řádek vyplňují pouze poplatníci, jimž byla poskytnuta investiční pobídka formou slevy na dani podle § 1a odst. 1 písm. a) zákona č. 72/2000 Sb., o investičních pobídkách a o změně některých zákonů (zákon o investičních pobídkách), ve znění pozdějších předpisů, kteří na tomto řádku uvedou částku této slevy, uplatněné za zdaňovací období. |
| Poplatník typu 9 přenese do tohoto řádku částku slevy vykázanou ve sl. 4 dílčí tabulky Uplatňování slev podle § 35a odst. 4 zákona, která je součástí Samostatné přílohy k řádku 5 tabulky H Přílohy č. 1 II. oddílu (tiskopis 25 5404/C MFin 5404/C). | |
| Poplatník typu 0 přenese do tohoto řádku částku slevy vykázanou ve sl. 4 dílčí tabulky Uplatňování slev podle § 35b odst. 5 zákona, která je součástí Samostatné přílohy k řádku 5 tabulky H Přílohy č. 1 II. oddílu (tiskopis 25 5404/C MFin 5404/C). |
K tabulce I. Zápočet daně zaplacené v zahraničí
Při vyplňování řádků 2 a 3 tabulky se vychází z údajů Samostatné přílohy k tabulce I Přílohy č. 1 II. oddílu (tiskopis 25 5404/D MFin 5404/D), která se vyplňuje samostatně za každý stát, s nímž má Česká republika uzavřenu smlouvu o zamezení dvojího zdanění, v němž byl ve zdaňovacím období, nebo období, za které je podáváno daňové přiznání, zdroj příjmů, z nichž zaplacenou daň lze podle této smlouvy uplatnit k zápočtu na daň metodou prostého zápočtu (§ 38f odst. 2, ve spojení s § 38f odst. 7 zákona).
| K ř. 1 | Na tomto řádku se uvede úhrnná částka daní zaplacených v zahraničí, které lze v souladu s příslušnými ustanoveními smluv o zamezení dvojího zdanění, jimiž je Česká republika vázána, uplatnit k zápočtu na daň metodou úplného zápočtu. Její rozčlenění podle smluvních států musí být doloženo seznamem potvrzení zahraničních správců daně (§ 38f odst. 10 zákona) nebo, půjde-li o ojedinělý příjem ze zdrojů v zahraničí, potvrzením zahraničního správce daně (§ 38f odst. 5 zákona). Věcná náplň nebo propočet částky vykázané na tomto řádku se rozvede na zvláštní příloze. |
| K ř. 2 | Uvede se úhrn částek daní zaplacených v zahraničí, které lze v souladu s příslušnými ustanoveními smluv o zamezení dvojího zdanění, jimiž je Česká republika vázána, uplatnit k zápočtu na daň metodou prostého zápočtu, vykázaných na ř. 3 všech vyplněných samostatných příloh k tabulce I. |
| K ř. 3 | Uvede se úhrn částek vypočtených na ř. 7 všech samostatných příloh k tabulce I. |
| K ř. 4 | Částka z tohoto řádku se přenese do ř. 320 II. oddílu, maximálně však do výše částky vykázané na ř. 310 II. oddílu. |
| K ř. 5 | Částku vykázanou na tomto řádku lze za podmínek daných § 24 odst. 2 písm. ch) zákona uplatnit jako výdaj (náklad) vynaložený na dosažení, zajištění a udržení příjmů v následujícím zdaňovacím období nebo období, za něž bude podáváno daňové přiznání. To platí pouze za předpokladu, že z úhrnných částek uvedených na ř. 1 a 2 budou vyloučeny ty částky daně zaplacené v zahraničí, které byly vyměřeny a zaplaceny nad rámec daně stanovené podle mezinárodních smluv o zamezení dvojího zdanění či nad rámec vnitrostátních předpisů země zdroje příjmů. Jako výdaj (náklad) vynaložený na dosažení, zajištění a udržení příjmů podle § 24 odst. 2 písm. ch), s přihlédnutím k § 25 odst. 1 písm. s) zákona, lze uplatnit též daň zaplacenou v zahraničí z příjmů se zdrojem ve státě, s nímž dosud nemá Česká republika uzavřenu smlouvu o zamezení dvojího zdanění nebo jestliže již uzavřená smlouva dosud nenabyla účinnosti. |
U poplatníka, který je společníkem veřejné obchodní společnosti nebo komplementářem komanditní společnosti, bude součástí celkové částky na řádcích 1, 2 a 3 též poměrná část daně, připadající na něho z celkové částky daně za veřejnou obchodní společnost nebo komanditní společnost.
K tabulce J. Rozdělení některých položek v případě komanditní společnosti
V případě vykázání daňové ztráty se částky na ř. 1 a 2 uvedou se znaménkem minus (–). Ze ř. 1 se do ř. 201 II. oddílu přenese částka vykázaná ve sl. 2. U ostatních řádků se přenos týká částek vykázaných ve sl. 3. Na řádcích 3, 4, 5, 7 a 9 ve sl. 3 se uvedou částky připadající na komanditisty z celkového nároku za komanditní společnost, a to i tehdy, nebude-li možné uplatnit tyto částky v plné výši při stanovení základu daně (ř. 242, 243 a 260) nebo daně (ř. 300 a 320).
Částka na ř. 4 ve sl. 3 se musí rovnat částce ve sl. 2 na řádku tabulky F/b, a částka na ř. 3 ve sl. 3 částce ve sl. 2 na řádku tabulky F/c na němž je vykázán nárok na odečet za dané zdaňovací období, nebo období, za které je podáváno daňové přiznání, částka na ř. 5 ve sl. 3 částce na ř. 1 tabulky G, částka na ř. 7 ve sl. 3 částce na ř. 4 tabulky H a částka na ř. 9 ve sl. 3 částce na ř. 4 tabulky I.
V případech, kdy příjmy ze zdrojů v zahraničí plynou komanditní společnosti ze státu, s nímž je uzavřena smlouva o zamezení dvojího zdanění, uvede se na ř. 9 sl. 4 částka daně, již lze započíst na daň metodou úplného a prostého zápočtu (v rozdělení na komplementáře a komanditisty), pouze do výše, která může být ve státě zdroje příjmů vybrána v souladu s příslušným ustanovením této smlouvy.
K tabulce K. Vybrané ukazatele hospodaření
| K ř. 1 | Údaj vyplňují všichni poplatníci podávající přiznání za zdaňovací období nebo za období, za které se podává daňové přiznání, kteří na tomto řádku uvedou roční úhrn čistého obratu, vypočtený v měně účetnictví podle § 1d odst. 2 věty druhé zákona o účetnictví. V položce Měrná jednotka se uvede příslušná měna účetnictví, kterou podle § 24a zákona o účetnictví může být česká koruna (CZK), euro (EUR, americký dolar (USD) nebo britská libra (GBP). Veřejně prospěšní poplatníci (§ 17a zákona), uvedou roční úhrn čistého obratu z celkové činnosti, tj. z hlavní i hospodářské činnosti. | |
| Poplatníci, kteří vedou jednoduché účetnictví, uvedou součet všech příjmů dosažených za zdaňovací období nebo za období, za které se podává daňové přiznání. | ||
| K ř. 2 | Na tomto řádku se uvede celkový průměrný přepočtený počet zaměstnanců, včetně případů pracovního vztahu člena k družstvu během zdaňovacího období nebo období, za které se podává daňové přiznání, který je u poplatníků v postavení účetních jednotek součástí údajů uváděných v příloze účetní závěrky podle | |
| a) | § 39 odst. 1 písm. i) vyhlášky č. 500/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou podnikateli účtujícími v soustavě podvojného účetnictví, v platném znění, | |
| b) | § 54 odst. 5 písm. a) vyhlášky č. 501/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou bankami a jinými finančními institucemi, v platném znění, | |
| c) | § 22 odst. 2 písm. k) vyhlášky č. 502/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, které jsou pojišťovnami, v platném znění, | |
| d) | § 30 odst. 1 písm. p) vyhlášky č. 504/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro účetní jednotky, u kterých hlavním předmětem činnosti není podnikání, pokud účtují v soustavě podvojného účetnictví, v platném znění. | |
Poplatníci, účetní jednotky vymezené v § 2 vyhlášky č. 503/2002 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro zdravotní pojišťovny, v platném znění, a v § 2 vyhlášky č. 410/2009 Sb., kterou se provádějí některá ustanovení zákona č. 563/1991 Sb., o účetnictví, ve znění pozdějších předpisů, pro některé vybrané účetní jednotky, v platném znění, (t.j. územní samosprávné celky, dobrovolné svazky obcí, regionální rady regionů soudržnosti, příspěvkové organizace, státní fondy, Pozemkový fond České republiky a organizační složky státu), v platném znění, jimž zmíněné vyhlášky nestanoví povinnost uvádět celkový průměrný přepočtený počet zaměstnanců v příloze účetní závěrky, uvedou tento údaj za zdaňovací období nebo období, za které se podává daňové přiznání, jen pokud mají zpravodajskou povinnost ke statistickým výkazům podle vyhlášky č. 316/2023 Sb., o Programu statistických zjišťování na rok 2025, jejichž součástí je ukazatel o počtu zaměstnanců (např. P 3-04, Zdp 3-04, Práce 2-04).
Průměrný přepočtený počet zaměstnanců se zaokrouhluje na celá čísla. Pokud se průměrný přepočtený počet zaměstnanců zaokrouhlí na nulu, nebo poplatník neměl žádného zaměstnance uvede se na řádku hodnota nula (0).
Tento údaj není povinný pro poplatníky, kteří vedou jednoduché účetnictví.
Upozornění:
Tiskopis 25 5404 MFin 5404 - vzor č. 36 se použije i pro podání přiznání k dani z příjmů právnických osob za části zdaňovacích období započatých v roce 2026, za které lhůta pro podání daňového přiznání uplyne do 31. prosince 2026, tj. před vydáním nového vzoru č. 37. O případných změnách věcné náplně položek tiskopisu 25 5404 MFin 5404 - vzor č. 35, k nimž dojde na základě novel zákona č. 586/1992 Sb., o daních z příjmů, budou poplatníci daně z příjmů právnických osob informováni na webových stránkách Finanční správy České republiky prostřednictvím Upozornění k uvedenému tiskopisu.
POKYNY k vyplnění Přílohy č. 3 II. oddílu přiznání k dani z příjmů právnických osob
25 5404/F/1 MFin 5404/F/1
Přílohu č. 3 II. oddílu přiznání k dani z příjmů právnických osob vyplňuje poplatník za předpokladu, že se na něj vztahuje možnost nebo povinnost postupovat podle ustanovení § 23e, § 23g, § 23h nebo § 38fa zákona č. 586/1992 Sb., o daních z příjmů, ve znění pozdějších předpisů (dále jen „zákon“).
K tabulce A. Rozčlenění částek zvyšujících výsledek hospodaření nebo rozdíl mezi příjmy a výdaji uvedených na řádku 63
Následující stránka