účinné od 1. 1. 2004

účinné od 1. 1. 2004433

účinné od 1. 1. 2004VYHLÁŠKA

účinné od 1. 1. 2004ze dne 3. prosince 2003

účinné od 1. 1. 2004o způsobu výpočtu nároku na vrácení spotřební daně zaplacené v cenách některých minerálních olejů spotřebovaných v zemědělské prvovýrobě, lesních školkách a při obnově a výchově lesa a o způsobu a podmínkách vedení dokladů a evidence a o normativech spotřeby těchto výrobků

účinné od 1. 1. 2004Ministerstvo zemědělství stanoví podle § 139 odst. 2 zákona č. 353/2003 Sb., o spotřebních daních, (dále jen „zákon“) k provedení § 57 odst. 14 zákona:

účinné od 1. 1. 2004

§ 1

Odkaz účinné od 1. 1. 2004§ 1

účinné od 1. 1. 2004Způsob výpočtu nároku na vrácení spotřební daně

účinné od 1. 1. 2004Nárok na vrácení spotřební daně (dále jen „daň“) zaplacené v cenách výrobků uvedených v § 45 odst. 1 písm. b) zákona a v § 45 odst. 2 písm. c) zákona (dále jen „pohonné hmoty“) prokazatelně spotřebovaných v zemědělské prvovýrobě, lesních školkách a při obnově a výchově lesa (dále jen „zemědělská výroba“) za zdaňovací období (§ 17 zákona) se vypočte podle vzorce uvedeného v příloze č. 1.

§ 2

Odkaz účinné od 1. 1. 2004§ 2

účinné od 1. 1. 2004Způsob a podmínky vedení dokladů a evidence o nákupu a spotřebě pohonných hmot

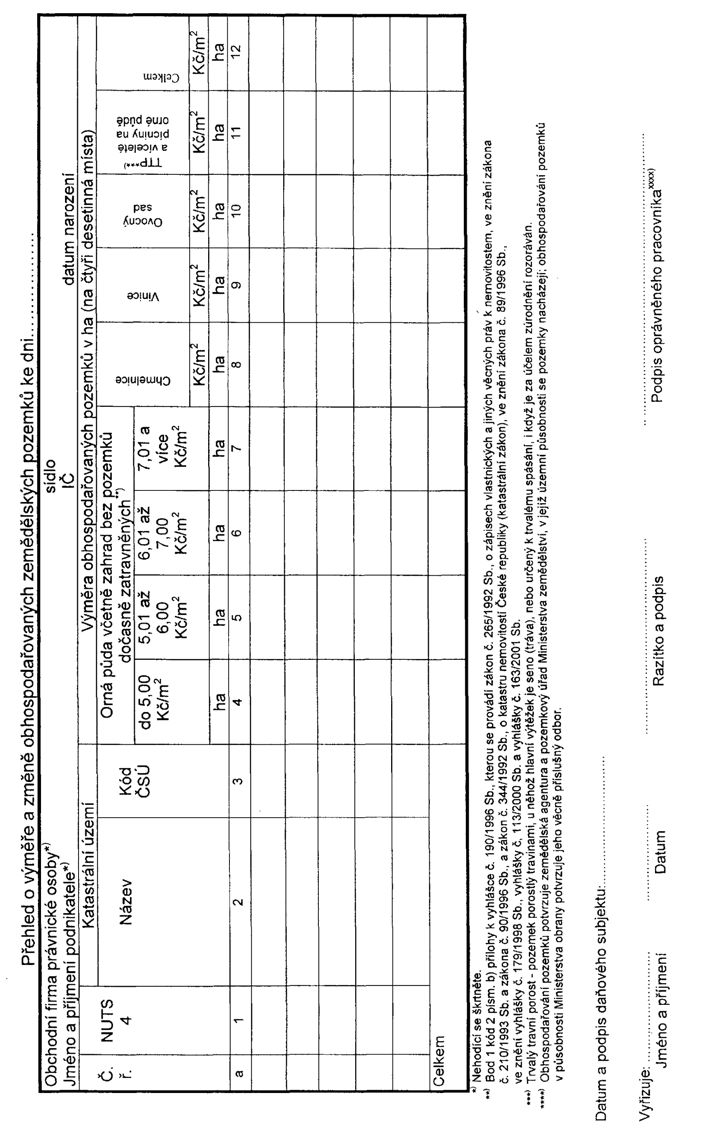
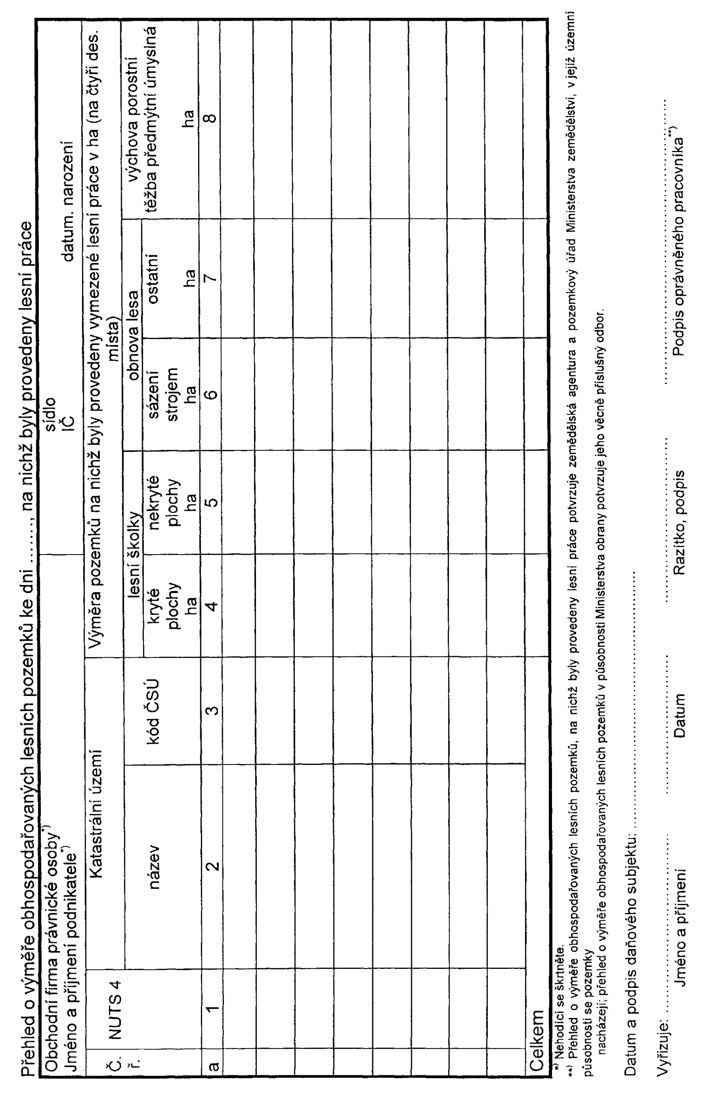
účinné od 1. 1. 2004(1) Přehled o výměře obhospodařovaných zemědělských a lesních pozemků1) podle § 57 odst. 6 zákona a změny výměry vede daňový subjekt (§ 57 odst. 3 zákona) způsobem uvedeným v přílohách č. 2 a č. 3.

účinné od 1. 1. 2004(2) Evidence, kterou daňový subjekt prokazuje nárok na vrácení daně, obsahuje údaje o množství nakoupených pohonných hmot a o jejich skutečné spotřebě v zemědělské výrobě za zdaňovací období. Údaje o nákupu se evidují podle jednotlivých dokladů o prodeji, jejichž náležitosti jsou stanoveny v § 57 odst. 9 zákona. K daňovému přiznání se připojí stejnopisy dokladů o prodeji. Stejnopisy dokladů o prodeji musí být podepsány osobou odpovědnou za odebrání pohonných hmot za daňový subjekt.

účinné od 1. 1. 2004(3) V případě, kdy daňový subjekt použije v zemědělské výrobě pohonné hmoty, které sám vyrobil, pak evidence, kterou prokazuje nárok na vrácení daně, obsahuje pouze interní doklady, jejichž náležitosti jsou stanoveny v § 57 odst. 10 zákona. K daňovému přiznání se připojí stejnopisy interních dokladů. Stejnopisy interních dokladů musí být podepsány osobou, která podepsala daňové přiznání.

účinné od 1. 1. 2004(4) Spotřeba pohonných hmot pro zemědělskou výrobu se prokazuje účetními doklady podle zvláštního právního předpisu.2) Do měsíčního přehledu o nákupu a spotřebě pohonných hmot podle přílohy č. 4 se uvádí spotřeba souhrnnou položkou, zvlášť za každou použitou pohonnou hmotu uvedenou v § 45 odst. 1 písm. b) a § 45 odst. 2 písm. c) zákona.

§ 3

Odkaz účinné od 1. 1. 2004§ 3

účinné od 1. 1. 2004Normativ spotřeby pohonných hmot

účinné od 1. 1. 2004(1) Normativem spotřeby pohonných hmot pro zemědělskou výrobu se pro účely této vyhlášky rozumí limit stanovený

  1. účinné od 1. 1. 2004a) v zemědělské prvovýrobě podle odstavce 7 písm. a),
  2. účinné od 1. 1. 2004b) v lesních školkách a při obnově a výchově lesa podle odstavce 7 písm. b).

účinné od 1. 1. 2004(2) Roční limit spotřeby pohonných hmot se vypočte vynásobením výměry obhospodařovaných zemědělských pozemků v hektarech, a v lesním hospodářství vynásobením výměry lesních pozemků v hektarech, na nichž byly provedeny práce v lesním hospodářství, zaokrouhlený na čtyři desetinná místa, normativem roční spotřeby pohonných hmot v litrech na hektar příslušného zemědělského a lesního pozemku podle přílohy č. 4. Takto vypočtený normativ se zaokrouhluje matematicky na celé litry.

účinné od 1. 1. 2004(3) Jestliže daňový subjekt provozující zemědělskou prvovýrobu započne nebo ukončí obhospodařování zemědělského pozemku v průběhu roku, snižuje se roční limit pohonných hmot o procenta uvedená v odstavci 6 za všechny měsíce, ve kterých daňový subjekt pozemek neobhospodařoval. Součet uplatněných nároků na vrácení daně za jednotlivá zdaňovací období kalendářního roku nesmí na tentýž pozemek přesáhnout nárok vypočtený za kalendářní rok celkem.

účinné od 1. 1. 2004(4) Jestliže u daňového subjektu provozujícího zemědělskou prvovýrobu dojde ke změně výměry nebo kultury obhospodařovaných zemědělských pozemků, pak pouze u zemědělských pozemků, jichž se tato změna týká, se sníží nebo zvýší daňovému subjektu roční limit pohonných hmot o procenta za příslušné měsíce, uvedená v odstavci 6.

účinné od 1. 1. 2004(5) Vypočtený nárok na vrácení daně do výše ročního limitu, popřípadě limitu vypočteného podle odstavců 3 a 4, je možné uplatňovat celoročně bez ohledu na procentní rozdělení podle jednotlivých měsíců uvedených v odstavci 6.

účinné od 1. 1. 2004(6) Procentní rozdělení ročního limitu spotřeby pohonných hmot na jednotlivé měsíce činí:

účinné od 1. 1. 2004
§ 3 Normativ spotřeby pohonných hmot
leden2 %červenec 10 %
únor4 %srpen16 %
březen6 %září20 %
duben6 %říjen10 %
květen8 %listopad6 %
červen9 %prosinec3 %.

účinné od 1. 1. 2004(7) Normativ roční spotřeby pohonných hmot činí:

  1. účinné od 1. 1. 2004a) v zemědělské prvovýrobě pro:
    účinné od 1. 1. 2004
    § 3 Normativ spotřeby pohonných hmot
    1.ornou půdu a zahrady3) podle průměrné ceny4)
    do 5,00 Kč/m2 v.č.105 litrů na hektar
    5,01 až 6,00 Kč/m2115 litrů na hektar
    6,01 až 7,00 Kč/m2125 litrů na hektar
    7,01 a více 130 litrů na hektar
    2.chmelnice220 litrů na hektar
    3.vinice150 litrů na hektar
    4.ovocné sady150 litrů na hektar
    5.trvalé travní porosty5) a víceleté pícniny na orné půdě6)45 litrů na hektar,
  1. účinné od 1. 1. 2004b) v lesních školkách a při obnově a výchově lesa pro:
    účinné od 1. 1. 2004
    § 3 Normativ spotřeby pohonných hmot
    1.lesní školky – kryté plochy780 litrů na hektar
    2.lesní školky – nekryté plochy200 litrů na hektar
    3.obnovu lesa – sázecí stroj100 litrů na hektar
    4.obnovu lesa – ostatní50 litrů na hektar
    5.výchovu porostu – těžbu předmýtní úmyslnou70 litrů na hektar

účinné od 1. 1. 2004(8) Pokud se na zemědělském pozemku evidovaném v katastru nemovitostí jako chmelnice, vinice a ovocný sad pěstuje jiná plodina, než pro kterou je tento zemědělský pozemek určen, použije se normativ podle skutečně pěstované plodiny.
§ 4

Odkazúčinné od 1. 1. 2004

účinné od 1. 1. 2004Přechodné ustanovení

účinné od 1. 1. 2004

účinné od 1. 1. 2004Nárok na vrácení daně, který vznikl přede dnem účinnosti této vyhlášky, se uplatňuje podle dosavadních právních předpisů.

§ 5

Odkazúčinné od 1. 1. 2004

účinné od 1. 1. 2004Zrušovací ustanovení

účinné od 1. 1. 2004Zrušuje se:

  1. účinné od 1. 1. 20041. Vyhláška č. 76/2000 Sb., kterou se stanoví způsob výpočtu nároku na vrácení spotřební daně ze středních a těžkých plynových olejů a ze směsi paliv a maziv spotřebovaných v zemědělské prvovýrobě, lesních školkách a při obnově a výchově lesa, podrobnosti o vedení dokladů a evidence a normativy spotřeby těchto výrobků.
  2. účinné od 1. 1. 20042. Vyhláška č. 446/2001 Sb., kterou se mění vyhláška č. 76/2000 Sb.

§ 6

Odkazúčinné od 1. 1. 2004

účinné od 1. 1. 2004Účinnost

účinné od 1. 1. 2004

účinné od 1. 1. 2004Tato vyhláška nabývá účinnosti dnem 1. ledna 2004.

účinné od 1. 1. 2004
účinné od 1. 1. 2004Ministr:
účinné od 1. 1. 2004Ing. Palas v. r.
účinné od 1. 1. 2004

Příloha č. 1

účinné od 1. 1. 2004 k vyhlášce č. 433/2003 Sb.

účinné od 1. 1. 2004Způsob výpočtu nároku na vrácení daně

účinné od 1. 1. 2004Nárok podle § 1 se vypočítá podle vzorce:

  1. účinné od 1. 1. 2004a) pro minerální oleje uvedené v § 45 odst.1 písm. b)
    1. účinné od 1. 1. 2004(motorová nafta)

    účinné od 1. 1. 2004

  1. účinné od 1. 1. 2004b) pro minerální oleje uvedené v § 45 odst. 2 písm. c)
    1. účinné od 1. 1. 2004(směsná motorová nafta obsahující MEŘO*), ČSN 656508 - bionafta)

    účinné od 1. 1. 2004

    1. účinné od 1. 1. 2004A = nárok na vrácení spotřební daně ve výši 60% v Kč, pro pohonné hmoty podle § 45 odst. 1 písm. b) zákona a ve výši 80% v Kč pro pohonné hmoty podle § 45 odst. 2 písm. c) zákona,
    2. účinné od 1. 1. 2004B = množství pohonných hmot v litrech, prokazatelně spotřebovaných za zdaňovací období (měsíc) do výše normativu,
    3. účinné od 1. 1. 2004C = platná sazba spotřební daně podle zákona č. 353/2003 Sb., o spotřebních daních, uvedená na dokladu o prodeji.

    účinné od 1. 1. 2004Používá-li poplatník jak pohonnou hmotu uvedenou v § 45 odst.1 písm. b) zákona (motorová nafta), tak pohonnou hmotu uvedenou v § 45 odst. 2 písm. c) zákona (bionafta), vypočítává nárok na vrácení daně zvlášť za každý použitý výrobek, přičemž nesmí být celkový roční limit pohonných hmot překročen.

  • účinné od 1. 1. 2004*) Metylester řepkového oleje
  • účinné od 1. 1. 2004

    Příloha č. 2

    účinné od 1. 1. 2004 k vyhlášce č. 433/2003 Sb.

    účinné od 1. 1. 2004Přehled o výměře a změně obhospodařovaných zemědělských pozemků ke dni ...

    účinné od 1. 1. 2004Obrázek
    účinné od 1. 1. 2004

    Příloha č. 3

    účinné od 1. 1. 2004 k vyhlášce č. 433/2003 Sb.

    účinné od 1. 1. 2004Přehled o výměře obhospodařovaných lesních pozemků ke dni ..., na nichž byly provedeny lesní práce

    účinné od 1. 1. 2004Obrázek
    účinné od 1. 1. 2004

    Příloha č. 3a

    účinné od 1. 1. 2004 k vyhlášce č. 433/2003 Sb.

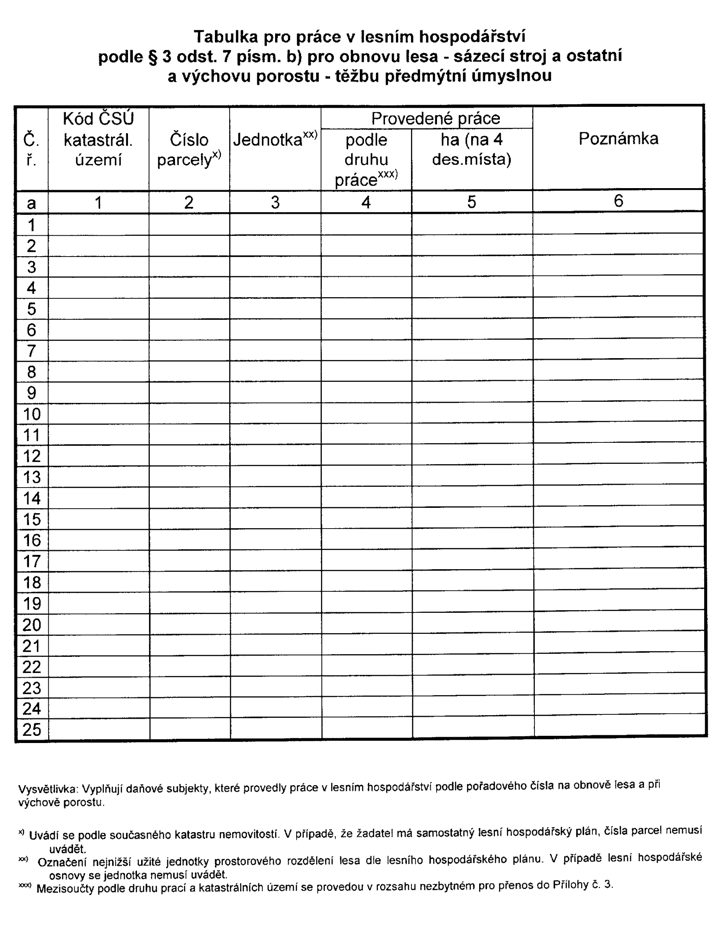
    účinné od 1. 1. 2004Tabulka pro práce v lesním hospodářství podle § 3 odst. 7 písm. b) pro obnovu lesa - sázecí stroj a ostatní a výchovu porostu - těžbu předmýtní úmyslnou

    účinné od 1. 1. 2004Obrázek
    účinné od 1. 1. 2004

    Příloha č. 4

    účinné od 1. 1. 2004 k vyhlášce č. 433/2003 Sb.

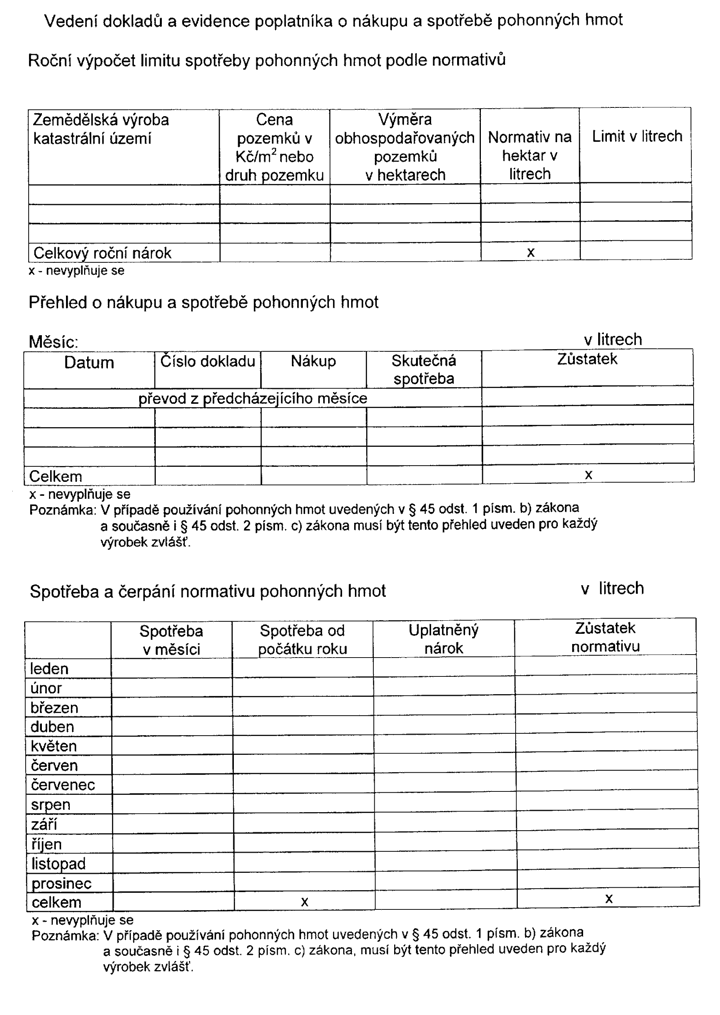
    účinné od 1. 1. 2004Vedení dokladů a evidence poplatníka o nákupu a spotřebě pohonných hmot

    účinné od 1. 1. 2004Obrázek
      účinné od 1. 1. 2004
    1. účinné od 1. 1. 20041) § 9 odst. 1 písm. b) a c) zákona č. 151/1997 Sb., o oceňování majetku a o změně některých zákonů (zákon o oceňování majetku), ve znění zákona č. 121/2000 Sb.
    2. účinné od 1. 1. 20042) Zákon č. 563/1991 Sb., o účetnictví, ve znění zákona č. 117/1994 Sb., zákona č. 227/1997 Sb., zákona č. 492/2000 Sb., zákona č. 353/2001 Sb. a zákona č. 575/2002 Sb.
    3. účinné od 1. 1. 20043) Bod 1 kód 2 písm. a) a kód 5 písm. a) a bod 2 kódy 1 a 2 přílohy k vyhlášce č. 190/1996 Sb., kterou se provádí zákon č. 265/1992 Sb., o zápisech vlastnických a jiných věcných práv k nemovitostem, ve znění zákona č. 210/1993 Sb. a zákona č. 90/1996 Sb., a zákon ČNR č. 344/1992 Sb., o katastru nemovitostí České republiky (katastrální zákon), ve znění zákona č. 89/1996 Sb., ve znění vyhlášky č. 179/1998 Sb., vyhlášky č. 113/2000 Sb. a vyhlášky č. 163/2001 Sb.
    4. účinné od 1. 1. 20044) Vyhláška č. 463/2002 Sb., kterou se stanoví seznam katastrálních území s přiřazenými průměrnými základními cenami zemědělských pozemků.
    5. účinné od 1. 1. 20045) Bod 1 kód 7 přílohy k vyhlášce č. 190/1996 Sb., ve znění vyhlášky č. 179/1998 Sb., vyhlášky č. 113/2000 Sb. a vyhlášky č. 163/2001 Sb.
    6. účinné od 1. 1. 20046) Bod 1 kód 2 písm. b) přílohy k vyhlášce č. 190/1996 Sb., ve znění vyhlášky č. 179/1998 Sb., vyhlášky č. 113/2000 Sb. a vyhlášky č. 163/2001 Sb.